Marché de l'élimination des tatouages (2026 - 2035)

Rapport d'étude de marché sur l'élimination des tatouages par technologie (Élimination au laser, Peelings chimiques, Dermabrasion, Lumière pulsée intense, Excision chirurgicale), par type de traitement (Non invasif, Minimement invasif, Invasif), par utilisateur final (Cliniques dermatologiques, Salons de beauté, Hôpitaux, Soins à domicile), par type de tatouage (Tatouages amateurs, Tatouages professionnels, Tatouages cosmétiques) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) Prévisions jusqu'en 2035.
ID: MRFR/MED/1169-CR 128 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 15, 2026
Tattoo Removal Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.1%
2025 Market SizeUSD 0.93 Billion
2035 Market SizeUSD 3.18 Billion
Key Players
Cynosure
Cutera
Syneron Candela
Alma Lasers
Lumenis
Quanta System
Opportunities
  • Changing Societal Attitudes
  • Increased Consumer Awareness
  • Rise in Aesthetic Procedures

Tattoo Removal Market Summary

La taille du marché mondial de l'élimination des tatouages était évaluée à 0,93 milliard USD en 2025, et le marché devrait croître de 1,05 milliard USD en 2026 à 3,18 milliards USD d'ici 2035, enregistrant un TCAC de 13,1 % pendant la période de prévision 2026–2035. Les préférences changeantes des consommateurs vers des arts corporels réversibles, des politiques d'apparence d'entreprise plus strictes dans les secteurs de la finance et de la santé, et l'augmentation des dépenses médicales et esthétiques convergent pour alimenter cette expansion. Le contrôle continu de la FDA américaine sur les formulations d'encre de tatouage dans le cadre de la Modernization of Cosmetics Regulation Act (MoCRA) a redirigé les consommateurs vers des solutions d'élimination professionnelles en clinique plutôt que vers des solutions non réglementées à domicile [2].

Le marché de l'élimination des tatouages subit une révolution technologique alors que des plateformes de dermatologie au laser picoseconde de pointe remplacent les systèmes de traitement au laser Q-switch obsolètes. En délivrant des durées d'impulsion ultra-courtes qui décomposent le pigment d'encre en minuscules particules, ces dispositifs plus récents réduisent le nombre moyen de séances de traitement de dix à cinq ou moins. Plus de 280 millions USD ont été investis dans le monde entier dans le matériel d'éradication des tatouages au laser en 2024, les chaînes de cliniques soutenues par des fonds de capital-risque contribuant à plus de 35 % de ce total. Environ 12 % des Européens ayant des tatouages sont contraints de subir des procédures d'estompage de tatouages cutanés en raison du resserrement des limitations sur les ingrédients d'encre par les agences réglementaires de l'UE dans le cadre de l'Annexe XVII de REACH, entrée en vigueur en janvier 2022 et élargie en 2024 [4].

En raison des larges options de financement liées à l'assurance et des dépenses élevées par habitant pour les procédures cosmétiques, l'Amérique du Nord détient la plus grande part du marché de l'élimination des tatouages, représentant environ 43,2 % des revenus de 2025. Avec un TCAC prévu de 14,8 % jusqu'en 2035, la région Asie-Pacifique est la plus dynamique, soutenue par l'augmentation des revenus disponibles en Chine, en Corée du Sud et en Inde. L'Europe a la deuxième plus grande proportion, avec environ 28 %, grâce à un réseau en développement de cliniques de dermatologie et à des lois sur la sécurité des encres plus strictes. Les avancées continues en dermatologie au laser picoseconde et l'expansion des cliniques dans les pays émergents devraient aider le marché de l'élimination des tatouages au cours des dix prochaines années.


Principaux points à retenir du rapport

• Par appareil

  • Les dispositifs laser ont représenté 68,5 % des revenus du marché de l'élimination des tatouages en 2025, reflétant la domination du traitement au laser Q-switch et des nouvelles plateformes picoseconde dans la pratique clinique
  • Les dispositifs à ultrasons focalisés de haute intensité (HIFU) devraient croître à un TCAC de 14,4 % jusqu'en 2035, soutenus par la demande de procédures d'estompage de tatouages cutanés non invasives
  • Les dispositifs à radiofréquence ont contribué 0,08 milliard USD en 2025, gagnant en traction dans les protocoles de thérapie combinée aux systèmes d'effacement de tatouages au laser

• Par utilisateur final

  • Les cliniques de dermatologie et d'esthétique ont dominé le marché de l'élimination des tatouages avec une part de revenus de 43,5 % en 2025
  • Les spas médicaux devraient se développer à un TCAC de 14,9 % jusqu'en 2035, capitalisant sur le changement des consommateurs vers des traitements de décomposition des pigments d'encre orientés vers le mode de vie

• Par géographie

  • L'Amérique du Nord détenait 43,2 % de la part de marché mondiale de l'élimination des tatouages en 2025
  • La région Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 14,8 % entre 2026 et 2035, avec une adoption de la dermatologie au laser picoseconde en forte hausse en Corée du Sud et en Chine


Taille du marché et prévisions (2021–2035)

La taille du marché de MRFR intègre une modélisation des revenus de bas en haut à partir des fabricants de dispositifs, des données de facturation au niveau des cliniques, et des enquêtes primaires propriétaires auprès de dermatologues et d'opérateurs de spas médicaux dans 32 pays. Les chiffres historiques (2021–2024) sont validés par rapport aux dépôts d'entreprises et aux bases de données de remboursement des assurances, tandis que les estimations de prévision appliquent un modèle de croissance composé calibré sur les tendances de volume de procédures et les cycles de remplacement technologique.
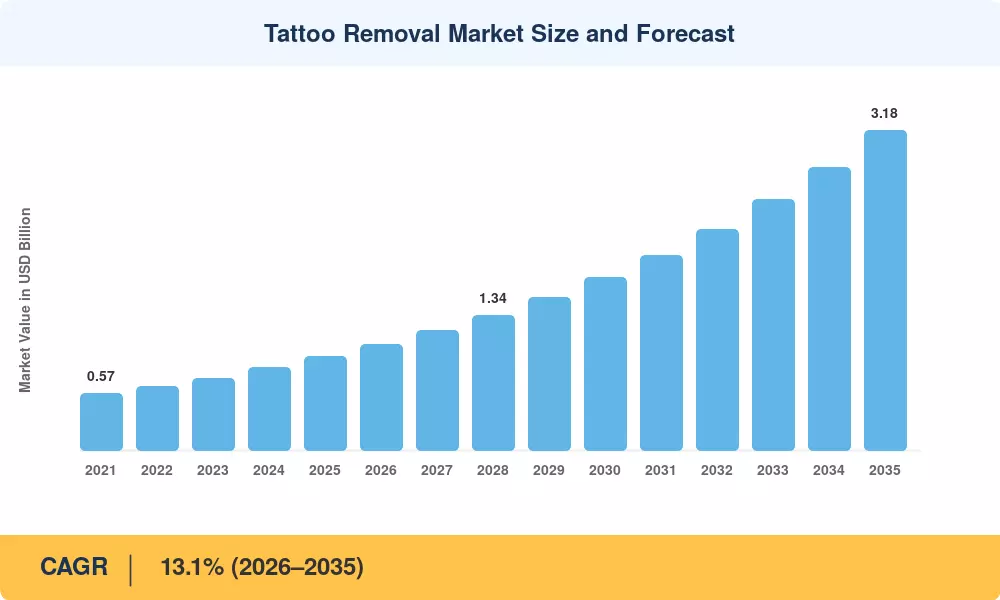
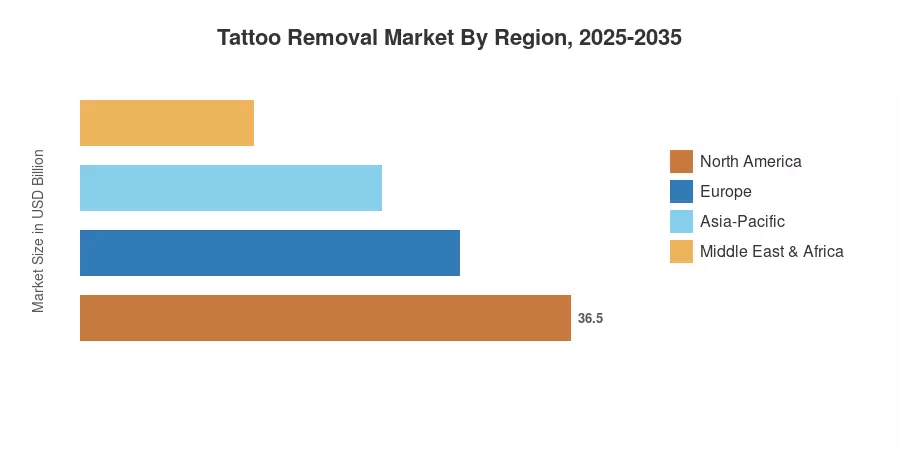
Taille du marché de l'élimination des tatouages et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Qu'est-ce qui propulse la croissance du marché de l'élimination des tatouages ?

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Innovation en laser picoseconde et multi-longueurs d'onde ~22% Global À court terme (≤2 ans) [6]
Réglementations plus strictes sur la sécurité des encres de tatouage ~18% Europe, Amérique du Nord À moyen terme (2–4 ans) [4]
Augmentation des dépenses des consommateurs en esthétique médicale ~17% Amérique du Nord, Asie-Pacifique À long terme (≥4 ans) [7]
Préoccupations concernant l'apparence au travail et l'employabilité ~14% Amérique du Nord, Europe À court terme (≤2 ans) [9]
Prolifération des chaînes de cliniques franchisées ~12% Global À moyen terme (2–4 ans)
Culture du "reset de la peau" alimentée par les réseaux sociaux ~10% Asie-Pacifique, Amérique du Nord À court terme (≤2 ans) [10]
Logiciel de planification de traitement assisté par IA ~7% Amérique du Nord, Europe À long terme (≥4 ans) [8]

Innovation en Laser Picoseconde et Multi-Longueurs d'Onde

Les plateformes de laser picoseconde ont transformé le secteur de la dermatologie en délivrant des impulsions d'énergie ultra-courtes qui provoquent une disruption photomécanique, brisant l'encre beaucoup plus efficacement que les anciens systèmes thermiques. Des études cliniques confirment que les dispositifs avancés à picoseconde atteignent des taux d'élimination plus élevés en moins de séances que les lasers Q-switch traditionnels. Les fabricants de dispositifs continuent d'investir massivement dans des pièces à main multi-longueurs d'onde pour traiter en toute sécurité divers phototypes de peau et éliminer un spectre d'encres beaucoup plus large.

Réglementations Plus Strictes sur la Sécurité des Encres de Tatouage

Les changements réglementaires ont fortement impacté le marché, notamment à travers les restrictions REACH de l'Agence européenne des produits chimiques, qui ont interdit des milliers de substances et pigments potentiellement dangereux dans les encres de tatouage. Des millions d'individus portent désormais d'anciens tatouages créés avec des encres obsolètes qui ne sont plus conformes. Cet environnement de sécurité de plus en plus strict a déclenché une augmentation notable des demandes de consultation, alors que les consommateurs recherchent des services de laser professionnels pour décomposer en toute sécurité les pigments d'encre non approuvés.

Augmentation des Dépenses des Consommateurs en Esthétique Médicale

Les dépenses mondiales des consommateurs pour des procédures médicales-esthétiques et de resurfaçage de la peau continuent d'augmenter régulièrement chaque année, soutenues par l'augmentation des revenus disponibles à l'échelle mondiale. Les services d'estompage et d'élimination des tatouages ont capturé une part croissante de ce marché de la santé en expansion. Les jeunes adultes constituent la majorité de ces réservations, considérant de plus en plus l'élimination non invasive des pigments comme un investissement pratique à long terme dans leur image personnelle, leur flexibilité de style de vie et leurs opportunités professionnelles en évolution.

Prolifération des Chaînes de Cliniques Franchisées

L'expansion rapide des chaînes esthétiques spécialisées et de marque dans les grandes régions a considérablement réduit les coûts d'acquisition des patients et standardisé les protocoles de sécurité clinique au laser. En établissant des centaines de nouveaux emplacements d'entreprise et de franchise, ces marques cliniques ont amené des services avancés d'élimination des tatouages hors des centres métropolitains spécialisés et dans les marchés suburbains et secondaires, fournissant à des populations de consommateurs précédemment mal desservies des plans de traitement structurés et hautement accessibles.

Quels défis limitent le marché de l'élimination des tatouages ?

Restriction ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Coûts de traitement élevés à la charge du patient ~–28% Global À long terme (≥4 ans)
Élimination incomplète & effets secondaires cutanés ~–24% Global À moyen terme (2–4 ans)
Produits d'élimination à domicile non réglementés ~–18% Asie-Pacifique, Amérique du Sud À court terme (≤2 ans)
Remboursement et couverture d'assurance limités ~–17% Europe, Amérique du Nord À long terme (≥4 ans)
Pénurie de techniciens laser qualifiés ~–13% Moyen-Orient & Afrique, Amérique du Sud À moyen terme (2–4 ans)


Coûts de traitement élevés à la charge du patient

Les procédures avancées d'élimination des tatouages au laser nécessitent une série de séances cliniques qui entraînent des dépenses importantes à la charge du consommateur. Comme ces traitements d'élimination et d'estompage sont strictement classés comme des procédures cosmétiques électives, ils sont universellement exclus de la couverture d'assurance maladie. Par conséquent, le marché est très vulnérable aux conditions économiques changeantes, restant largement dépendant des consommateurs disposant d'un revenu discrétionnaire stable.


Élimination incomplète & effets secondaires cutanés

Atteindre une élimination totale reste un obstacle clinique majeur, car certains pigments d'encre clairs sont très résistants aux longueurs d'onde laser standard. De plus, des études dermatologiques notent qu'une partie des patients subit des modifications cutanées structurelles à long terme, telles que des cicatrices permanentes, une hypopigmentation ou une hyperpigmentation. Ces effets secondaires potentiels et des résultats esthétiques incohérents peuvent dissuader des clients potentiels, impactant directement la confiance globale des consommateurs sur le marché.


Produits d'élimination à domicile non réglementés

La prolifération de peelings chimiques, de crèmes topiques et de kits de dermabrasion mécanique non approuvés à domicile représente un défi substantiel pour les cliniques professionnelles. Les organismes de réglementation comme la Food and Drug Administration (FDA) des États-Unis ont explicitement averti que ces alternatives non réglementées échouent à décomposer en toute sécurité l'encre dermique et présentent de graves risques de brûlures chimiques. Néanmoins, leurs prix bas attirent avec succès les consommateurs sensibles aux prix, fragmentant ainsi la demande clinique professionnelle.


Tattoo Removal Market Opportunities

Personnalisation du traitement guidée par l'IA

L'intégration d'algorithmes d'apprentissage automatique dans les milieux cliniques permet aux dermatologues d'analyser la profondeur d'encre spécifique d'un patient, le spectre de couleur et le phototype de la peau. Ces outils logiciels aident les cliniciens à générer rapidement des recommandations de paramètres laser hautement personnalisées. En optimisant la délivrance d'énergie, cette avancée technologique minimise le risque de dommages aux tissus, raccourcit les délais de traitement globaux et améliore considérablement l'efficacité opérationnelle et la satisfaction des patients au sein des pratiques laser modernes.

Expansion des cliniques sur les marchés émergents

Les pays en développement à travers l'Amérique latine et la région Asie-Pacifique représentent des paysages massifs et sous-exploités pour les soins esthétiques. L'expansion rapide des populations urbaines, l'augmentation des revenus disponibles de la classe moyenne et un changement culturel vers des procédures dermatologiques modernes créent d'importantes avenues de croissance. Établir des cliniques spécialisées dans ces zones permet aux opérateurs de capturer une part de marché substantielle en offrant des options de nettoyage de pigments localisées, professionnelles et sûres.

Protocoles de thérapie combinée

L'adoption clinique de protocoles de thérapie combinée présente un excellent moyen d'optimiser les résultats pour les patients. Associer des lasers picosecondes à la pointe de la technologie avec des patchs de nettoyage spécialisés ou des traitements topiques adjoints permet aux praticiens d'effectuer plusieurs passages laser en toute sécurité lors d'une seule visite au cabinet. Cette méthodologie accélère le nettoyage de l'encre, réduit le nombre total de rendez-vous nécessaires et constitue une offre de service premium, hautement différenciée.

Modèles commerciaux d'abonnement et de financement

La mise en œuvre de modèles de financement structurés, de plans de paiement mensuels personnalisés et de tarification par paliers réduit considérablement les barrières économiques initiales associées aux soins laser. Ces solutions financières structurées élargissent l'accessibilité du marché, accueillant une démographie plus jeune de consommateurs qui manquent généralement d'économies discrétionnaires substantielles. De plus, les contrats de paiement à long terme encouragent les patients à compléter régulièrement leurs plans de traitement complets et multi-sessions avec un fournisseur.

Modification de tatouage et éclaircissement de couverture

La demande croissante des consommateurs pour un éclaircissement partiel représente un excellent flux de revenus à fort débit pour les cliniques modernes. Plutôt que de poursuivre un nettoyage absolu, un pourcentage significatif de patients cherche à éclaircir l'encre existante uniquement pour faciliter des tatouages de couverture de haute qualité. Ce segment spécialisé nécessite moins de sessions au total et des réglages laser moins intenses, créant des délais de rendez-vous plus rapides et favorisant des relations collaboratives entre cliniciens et artistes tatoueurs.

Tattoo Removal Market Future Outlook

Plateformes de traitement intégrées à l'IA

En 2028, les systèmes d'imagerie alimentés par l'IA devraient être intégrés dans plus de 40 % des nouvelles consoles de dermatologie au laser picoseconde vendues dans le monde, permettant une cartographie en temps réel de la profondeur de l'encre et une optimisation automatisée de la fluence [8]. Ces plateformes réduiront la dépendance des opérateurs et accéléreront la pénétration du marché de l'élimination des tatouages dans les cliniques de taille intermédiaire qui manquent actuellement de spécialistes en laser formés.

Convergence avec la dermatologie régénérative

Les biologiques de régénération cutanée — y compris les sérums à base d'exosomes et le plasma riche en plaquettes (PRP) — sont associés à l'effacement des tatouages au laser pour accélérer la guérison post-traitement et réduire les cicatrices. Le marché mondial de l'esthétique régénérative devrait dépasser 5 milliards USD d'ici 2030 (ISAPS, 2024), et la convergence avec les protocoles de dégradation des pigments d'encre créera des forfaits de services de premier ordre [7][12].

Normalisation réglementaire dans les marchés émergents

L'Organisation centrale de contrôle des médicaments d'Inde (CDSCO) et l'ANVISA du Brésil développent toutes deux des cadres de classification des dispositifs pour les lasers esthétiques, qui devraient être finalisés d'ici 2027 [14]. Des voies réglementaires plus claires réduiront les frictions d'importation pour les traitements au laser Q-switch et les plateformes picoseconde, débloquant une croissance plus rapide du marché de l'élimination des tatouages en Asie du Sud et du Sud-Est et en Amérique latine.

Durabilité & Réduction des consommables à usage unique

Les fabricants investissent dans des architectures de pièces à main réutilisables et des cavités laser à plus longue durée de vie pour réduire les déchets de consommables par procédure d'environ 35 % d'ici 2030 [3]. Alors que le reporting ESG devient la norme dans les chaînes d'approvisionnement en santé, les cliniques adoptant des procédures de décoloration des tatouages à faible déchet obtiendront un statut de fournisseur privilégié auprès des réseaux d'approvisionnement des hôpitaux.


Quelle région domine le marché de l'élimination des tatouages ?

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 43,2 % de part (2025) Expansion de chaînes de franchises ; financement adjacent à l'assurance
Europe 28,0 % de part (2025) Conformité à la sécurité des encres REACH ; mises à niveau des traitements au laser Q-switch
Asie-Pacifique 14,8 % TCAC (2026–2035) Augmentation du revenu disponible ; adoption de la dermatologie au laser picoseconde
Amérique du Sud 0,05 milliard USD (2025) Formation de réseaux de cliniques ; accessibilité des dispositifs importés
Moyen-Orient et Afrique 4,3 % de part (2025) Pôles de tourisme médical ; programmes de formation de la main-d'œuvre
Total 0,93 milliard USD (2025) —

Le marché de l'élimination des tatouages présente une variation géographique prononcée, façonnée par la prévalence culturelle des tatouages, la posture réglementaire sur la sécurité des encres et la maturité de l'infrastructure médico-esthétique. L'Amérique du Nord reste la région dominante, tandis que l'Asie-Pacifique est le marché à la croissance la plus rapide pour l'effacement des tatouages au laser et les procédures d'estompage des tatouages sur la peau.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78 % des revenus régionaux (2025) Population adulte tatouée la plus importante ; densité de franchises
Canada 12,5 % TCAC (2026–2035) Croissance des dépenses de santé provinciales ; entrée de chaînes de cliniques
Mexique 0,02 milliard USD (2025) Positionnement en tourisme médical ; flux de patients transfrontaliers


Europe

Pays Métrique clé Moteur clé
Allemagne 26 % des revenus régionaux (2025) Application de REACH ; forte densité de cliniques
Royaume-Uni 13,8 % TCAC (2026–2035) Croissance des cliniques esthétiques adjacentes au NHS
France 0,04 milliard USD (2025) Changement de culture du tatouage parmi les jeunes professionnels
Italie 11,5 % TCAC (2026–2035) Prise de conscience croissante de la sécurité des encres
Espagne 8 % de part régionale (2025) Dépenses esthétiques liées au tourisme
Pays nordiques 12,2 % TCAC (2026–2035) Taux élevés de procédures esthétiques par habitant
Russie 0,01 milliard USD (2025) Formation de cliniques privées naissantes
Reste de l'Europe 14 % de part régionale (2025) Retombées de l'harmonisation réglementaire


L'Allemagne est en tête des dépenses européennes pour les procédures d'estompage des tatouages sur la peau, soutenue par des réseaux de dermatologie ambulatoire denses et une application stricte de REACH qui a poussé des millions de consommateurs à rechercher l'élimination professionnelle des tatouages à encre ancienne [4]. Le secteur esthétique privé du Royaume-Uni continue d'absorber la demande excédentaire due aux longs délais d'attente du NHS, et la France émerge comme un pôle de croissance alors que les jeunes professionnels considèrent de plus en plus la dermatologie au laser picoseconde comme un investissement améliorant leur carrière.

L'Allemagne reste un pôle central pour les dépenses européennes en matière de procédures d'estompage des tatouages sur la peau, soutenue par des réseaux denses de pratiques de dermatologie ambulatoire spécialisées et une application stricte des normes de sécurité chimique régionales. Ces réglementations plus strictes ont progressivement élevé la sensibilisation du public concernant la composition des encres, encourageant les consommateurs à rechercher une validation clinique professionnelle pour les tatouages plus anciens.

Pendant ce temps, le secteur esthétique privé du Royaume-Uni continue de se développer indépendamment en tant que marché strictement hors de la poche, étant donné que l'élimination cosmétique est exclue du financement public de la santé. Parallèlement, la France se développe en tant que zone de croissance importante, en particulier alors que les groupes démographiques plus jeunes considèrent de plus en plus les traitements dermatologiques avancés comme un atout précieux pour la flexibilité de style de vie et l'avancement professionnel.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 30 % des revenus régionaux (2025) Développement rapide de l'infrastructure médico-esthétique
Inde 16,2 % TCAC (2026–2035) Croissance de la classe moyenne ; ouvertures de cliniques dans les grandes villes
Japon 0,03 milliard USD (2025) Stigmatisation culturelle autour des tatouages qui stimule la demande d'élimination
Corée du Sud 15,8 % TCAC (2026–2035) Intégration de l'écosystème K-beauty
ASEAN 12 % de part régionale (2025) Pôles de tourisme médical en Thaïlande et à Singapour
Reste de l'Asie-Pacifique 13,5 % TCAC (2026–2035) Importations transfrontalières de dispositifs : sensibilisation croissante


La croissance rapide de l'Asie-Pacifique sur le marché de l'élimination des tatouages reflète à la fois des facteurs culturels — l'association de longue date du Japon entre les tatouages et la stigmatisation sociale continue de stimuler la demande pour le traitement au laser Q-switch — et des changements économiques, notamment l'intégration de la décomposition des pigments d'encre dans l'écosystème K-beauty dominant de la Corée du Sud [7]. Les grandes villes indiennes voient des ouvertures de cliniques de franchise à un rythme accéléré, avec des unités de dermatologie au laser picoseconde désormais disponibles dans plus de 50 villes contre moins de 15 en 2020 [10].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62 % des revenus régionaux (2025) Population tatouée la plus importante d'Amérique latine
Argentine 13,6 % TCAC (2026–2035) Secteur des cliniques esthétiques en croissance
Reste de l'Amérique du Sud 25 % de part régionale (2025) Disponibilité croissante des dispositifs importés


Le Brésil ancre la demande sud-américaine, où environ 28 % des adultes ont au moins un tatouage et les cliniques de dermatologie à São Paulo et Rio de Janeiro offrent de plus en plus l'effacement des tatouages au laser comme une ligne de service standard [7]. Le marché esthétique privé de l'Argentine se développe alors que la stabilisation économique élargit l'accès de la classe moyenne aux procédures d'estompage des tatouages sur la peau.

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28 % des revenus régionaux (2025) Investissement dans des villes médicales ; demande de confidentialité culturelle
Émirats Arabes Unis 14,2 % TCAC (2026–2035) Infrastructure de tourisme médical ; population expatriée
Afrique du Sud 0,005 milliard USD (2025) Croissance du réseau de dermatologie privé
Égypte 12,8 % TCAC (2026–2035) Démographie des jeunes : sensibilisation croissante
Reste du MOA 30 % de part régionale (2025) Formation d'un marché naissant


L'écosystème de tourisme médical des Émirats Arabes Unis — centré sur la Dubai Healthcare City — liste de plus en plus l'élimination des tatouages parmi ses offres esthétiques, attirant des patients de tout le Conseil de coopération du Golfe qui préfèrent un accès discret aux services de décomposition des pigments d'encre [14]. Le programme d'expansion des soins de santé Vision 2030 de l'Arabie Saoudite canalise des capitaux vers des centres de dermatologie privés qui incluent le traitement au laser Q-switch parmi leurs portefeuilles de services.


Marché de l'élimination des tatouages par région, 2025-2035

Tattoo Removal Market Segmentation

Par appareil

Segment Métrique clé Principal moteur de la demande
Appareils laser 68,5 % de part (2025) Efficacité clinique des plateformes à picoseconde et à Q-switch
Appareils à radiofréquence 0,08 milliard USD (2025) Adoption de la thérapie combinée
Appareils à ultrasons 14,4 % de TCAC (2026–2035) Attractivité non invasive pour les peaux sensibles
Autres appareils 5,2 % de part (2025) Applications de niche (cryothérapie, compléments de peeling chimique)


Les appareils laser dominent le marché de l'élimination des tatouages car les traitements au laser à Q-switch et la dermatologie au laser à picoseconde offrent les taux d'effacement les plus élevés en une seule séance sur le plus large éventail de couleurs d'encre. Les systèmes Nd: YAG 1064/532 nm restent le cheval de bataille pour la décomposition des pigments d'encre à pigment foncé, tandis que les plateformes alexandrite 755 nm gagnent des parts pour les encres bleues et vertes. Les fabricants d'appareils regroupent des pièces à main multi-longueurs d'onde dans des consoles uniques, réduisant les dépenses d'investissement par couleur traitée et rendant l'effacement des tatouages au laser accessible aux petits opérateurs de cliniques.

Les appareils à ultrasons — en particulier l'ultrason focalisé à haute intensité (HIFU) — se taillent une niche parmi les patients qui préfèrent des procédures d'effacement de tatouages non thermiques ou qui présentent des contre-indications à l'énergie laser. Bien que les taux d'effacement par ultrasons soient inférieurs à ceux des systèmes laser d'environ 15 à 20 points de pourcentage par séance, la trajectoire de croissance du segment reflète l'augmentation des investissements en R&D et des profils de confort pour les patients [6].

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Cliniques de dermatologie et esthétiques 43,5 % de part (2025) Expertise spécialisée ; portefeuilles d'appareils les plus larges
Hôpitaux et centres laser 0,29 milliard USD (2025) Références tertiaires pour des cas complexes
Spas médicaux et autres utilisateurs finaux 14,9 % de TCAC (2026–2035) Acquisition de patients orientée vers le style de vie


Les cliniques de dermatologie et esthétiques dominent le paysage des utilisateurs finaux du marché de l'élimination des tatouages car elles concentrent les spécialistes formés, les inventaires multi-appareils et les flux de travail de consultation des patients nécessaires pour une décomposition efficace des pigments d'encre sur différents types de peau. Ces cliniques investissent également massivement dans les mises à niveau de la dermatologie au laser à picoseconde, se positionnant comme des pionnières pour les nouvelles sorties de longueurs d'onde.

Les spas médicaux représentent le segment d'utilisateurs finaux à la croissance la plus rapide, attirant des démographies plus jeunes qui préfèrent des environnements de type spa plutôt que des cadres cliniques pour l'effacement des tatouages au laser. Leurs modèles de coûts réduits et leurs stratégies de marketing numérique agressives attirent les patients pour la première fois dans le processus, élargissant le marché global adressable pour les procédures d'effacement de tatouages sur la peau.


Analyse Concurrentielle

Le marché de l'élimination des tatouages présente une concentration moyenne, les cinq principaux fournisseurs de dispositifs et de services détenant une part de revenu combinée estimée entre 45 et 55 %. L'indice Herfindahl-Hirschman (HHI) se situe dans la plage de 800 à 1 200, reflétant un paysage concurrentiel mais en consolidation où les chaînes de cliniques de marque et les fabricants d'équipements d'origine (OEM) haut de gamme absorbent progressivement les opérateurs indépendants.

Entreprise Plage de Part de Revenu Estimée Offres Clés pour le Marché de l'Élimination des Tatouages Positionnement Stratégique
Cynosure (Hologic) ~10–14% PicoSure Pro picoseconde multi-longueurs d'onde OEM haut de gamme ; premier entrant dans la dermatologie au laser picoseconde
Cutera ~8–11% plateforme enlighten III tri-longueurs d'onde Effacement de tatouages au laser à large spectre de couleurs
Syneron Candela ~7–10% système PicoWay multi-longueurs d'onde Distribution mondiale ; axé sur les cliniques esthétiques
Alma Lasers ~5–8% Alma-Q Nd: YAG à impulsion Positionnement de valeur pour les marchés émergents
Lumenis ~5–8% PiQo4 picoseconde à quatre longueurs d'onde Partenariats établis dans le canal dermatologique
Quanta System ~4–7% série Discovery Pico Force sur le marché européen ; profondeur en R&D
Astanza Laser ~3–6% plateformes Duality, Trinity, & EtherealFX Canal spécialisé dans l'élimination ; programmes de formation
Fotona ~3–5% laser StarWalker MaQX à impulsion Polyvalence clinique ; plateforme Nd: YAG double
Sciton ~2–4% plateforme JOULE avec module Nd: YAG Positionnement dermatologique multi-applications
Removery ~2–4% chaîne de cliniques d'élimination de tatouages dédiée (200+ emplacements aux États-Unis) Direct au consommateur ; traitement au laser à impulsion basé sur un abonnement


Actualités récentes & Développements

  • Cynosure Lutronic (Avril 2024) : La société de capital-investissement Hahn & Co. a réussi à finaliser la fusion stratégique de Cynosure et Lutronic, établissant officiellement un puissant acteur mondial unifié dans le domaine des dispositifs esthétiques. Cette consolidation d'entreprise combine la technologie laser picoseconde établie de Cynosure avec les capacités d'ingénierie médicale de Lutronic.
  • Reveal Lasers (Mars 2024) : La société a officiellement lancé son poste de travail laser Karma, introduisant une plateforme avancée à double longueur d'onde Nd: YAG adaptée aux applications esthétiques complexes. Ce système dispose de longueurs d'onde natives conçues pour cibler et fragmenter sélectivement les pigments d'encre multicolores tenaces dans la peau.
  • Astanza Laser (Décembre 2025) : Le principal distributeur de lasers a annoncé un partenariat stratégique pour devenir un distributeur officiel aux États-Unis de la ligne esthétique premium de Quanta System. Cette alliance élargit le portefeuille d'appareils esthétiques à haute puissance de crête d'Astanza, offrant spécifiquement aux cliniques de dermatologie nord-américaines un accès plus large aux systèmes laser avancés conçus en Italie.
  • Cynosure (Mars 2025) : Lancement de PicoSure Pro avec une configuration de longueur d'onde élargie de 532/670/755/1064 nm, permettant la décomposition complète des pigments d'encre en une seule console. L'appareil réduit le nombre moyen de séances de traitement de 25 % par rapport aux modèles précédents [6].
  • Cutera (Novembre 2024) : A reçu l'autorisation FDA 510(k) pour l'Enlighten IV, doté de capteurs de rétroaction thermique en temps réel qui ajustent la fluence pendant l'effacement au laser des tatouages pour minimiser le risque d'hypopigmentation [15].
  • Removery (Septembre 2024) : A sécurisé 100 millions de dollars dans le financement de la série C dirigé par General Atlantic, destiné à l'expansion vers 300 emplacements nord-américains d'ici 2026 et à l'investissement dans un logiciel de planification de traitement guidé par l'IA.
  • Agence européenne des produits chimiques (Juin 2024) : A élargi l'application de l'annexe XVII de REACH pour couvrir des composés de pigments azoïques supplémentaires, affectant environ 8 000 formulations d'encre de tatouage et accélérant la demande de procédures d'estompage de tatouages dans l'UE [4].
  • Alma Lasers (Avril 2024) : S'est associé au groupe Apollo Hospitals pour déployer 150 systèmes Alma-Q dans les centres de dermatologie des grandes villes indiennes, marquant la plus grande installation unique de traitement au laser à Q-switch en Asie-Pacifique [10].
  • NAAMA Studios (Janvier 2024) : A ouvert son troisième emplacement phare à Londres utilisant la technologie dermatologique au laser picoseconde LightSense™ à faible énergie, ciblant les consommateurs premium recherchant une décomposition plus douce des pigments d'encre [16].
  • Astanza Laser (Août 2023) : A introduit la plateforme EtherealFX, combinant des modes Q-switch de 532/1064 nm avec un embout fractionné, abordant à la fois l'élimination des tatouages et les applications de révision des cicatrices [17].


Marché de l'élimination des tatouages Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l'élimination des tatouages — dispositifs, services et consommables pour l'élimination professionnelle des tatouages
Période d'étude 2021–2035
CAGR 13,1 % (2026–2035)
Taille du marché (2025) 0,93 milliard USD
Taille du marché (2035) 3,18 milliards USD
Segment à la croissance la plus rapide (Dispositif) Dispositifs à ultrasons (CAGR de 14,4 %)
Segment à la croissance la plus rapide (Utilisateur final) Spas médicaux (CAGR de 14,9 %)
Région à la croissance la plus rapide Asie-Pacifique (CAGR de 14,8 %)
Entreprises profilées 10 (Cynosure, Cutera, Syneron Candela, Alma Lasers, Lumenis, Quanta System, Astanza Laser, Fotona, Sciton, Removery)
Devise d'évaluation Milliard USD

FAQ

Combien de séances de traitement un patient typique a-t-il besoin pour un retrait laser complet ?
Le nombre total de traitements cliniques requis varie considérablement en fonction de la composition chimique de l'encre, de la profondeur des couches et de la réponse du système immunitaire du patient. Les encres noires et bleu foncé à base de carbone se décomposent généralement beaucoup plus rapidement sous des longueurs d'onde ciblées. En revanche, les designs multicolores incorporant des composés complexes comme des pigments verts vifs, jaunes ou néon nécessitent généralement un parcours de traitement prolongé.
Les teintes de peau plus foncées peuvent-elles subir un traitement au laser Q-switched en toute sécurité ?
Oui, à condition que des systèmes laser appropriés et des longueurs d'onde spécifiques soient sélectionnés par le clinicien. Les systèmes laser à longue longueur d'onde, en particulier le laser Nd: YAG 1064 nm, présentent une absorption minimale par la mélanine épidermique, ce qui en fait l'option clinique la plus sûre pour les profils de peau Fitzpatrick plus foncés. Un bon calibrage de la durée d'impulsion et de la taille du spot protège les tissus environnants, atténuant considérablement les risques d'hyperpigmentation post-inflammatoire ou de décoloration permanente de la peau.
Quels mécanismes de financement les cliniques utilisent-elles pour améliorer les taux de conversion des patients ?
Les chaînes leaders proposent des plans de paiement mensuels sans intérêt et des forfaits d'abonnement qui regroupent six séances ou plus à un tarif réduit par séance. Les cliniques rapportent des taux d'achèvement des traitements 25 % plus élevés avec ces modèles.
Comment l'échographie focalisée à haute intensité se compare-t-elle au laser pour la décomposition des pigments d'encre ?
L'échographie focalisée à haute intensité agit comme une alternative thermique-ablatif, insensible aux couleurs, qui déclenche une nécrose tissulaire localisée pour libérer les pigments piégés par le biais d'une desquamation cutanée superficielle. Cela diffère fondamentalement des lasers traditionnels à picoseconde, qui s'appuient sur des ondes de choc acoustiques mécaniques pour décomposer l'encre sans endommager les couches externes de la peau. L'échographie est généralement réservée comme option secondaire lorsque les modalités laser standard échouent.
Y a-t-il des exigences minimales de formation pour les opérateurs d'effacement de tatouages au laser ?
Les exigences varient selon la juridiction. Les États-Unis n'ont pas de norme fédérale, bien que la plupart des États exigent la supervision d'un médecin. Le cadre EN 60825 de l'UE et les organismes de certification nationaux exigent de plus en plus une compétence documentée.
Quel rôle l'âge du tatouage joue-t-il dans l'efficacité de l'effacement ?
Les tatouages plus anciens répondent généralement plus favorablement aux traitements laser modernes que les œuvres corporelles récemment appliquées. Au fil du temps, le système immunitaire naturel du corps tente continuellement de décomposer les substances étrangères, provoquant un déplacement, une dispersion et une dégradation lentes des particules d'encre au sein du derme. Par conséquent, les pigments vieillissants nécessitent moins d'énergie mécanique pour se fragmenter, réduisant souvent le temps nécessaire pour obtenir un effacement complet.
Comment les cliniques abordent-elles les préoccupations de durabilité liées aux consommables à usage unique ?
Les cliniques médicales doivent équilibrer la durabilité environnementale avec des lois strictes de contrôle des infections concernant les agents pathogènes transmissibles par le sang. Bien que les enveloppes de protection en plastique, les lingettes sanitaires et les fournitures de préparation de la peau restent strictement à usage unique pour garantir la sécurité des patients, les établissements concentrent leurs initiatives écologiques sur la conception de postes de travail écoénergétiques. Les fabricants conçoivent de plus en plus des cavités laser à longue durée de vie et des optiques internes à état solide pour maximiser la durée de vie des appareils et réduire les déchets électroniques industriels.
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices and laser equipment, peer-reviewed dermatology journals, clinical efficacy publications, and authoritative aesthetic medicine organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group, American Society for Laser Medicine and Surgery (ASLMS), American Academy of Dermatology (AAD), International Society of Aesthetic Plastic Surgery (ISAPS.org), Society for Investigative Dermatology, National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Institute for Occupational Safety and Health (NIOSH), Occupational Safety and Health Administration (OSHA) Laser Safety Guidelines, World Health Organization (WHO) Blood Safety and Tattoo Regulation Guidelines, EU Eurostat Healthcare Data, EPA Laser Disposal and Environmental Safety Standards, National Conference of State Legislatures (NCSL) Tattoo Regulation Database, and national health ministry reports from key markets.

The following sources were employed to gather data on laser device approval, procedural safety statistics, clinical efficacy studies for Q-switched and picosecond lasers, demographic adoption trends, tattoo prevalence data, and market landscape analysis for laser-based removal, surgical excision, dermabrasion, and chemical removal technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from laser device manufacturers, aesthetic equipment OEMs, and consumable suppliers. These demand-side sources included procurement leads from dermatology clinics, multi-specialty centers, and aesthetic chains, as well as board-certified dermatologists, plastic surgeons, medical retreat medical directors, and tattoo removal clinic operators. Primary research has confirmed the product pipeline timelines for next-generation laser systems, validated market segmentation between laser technologies (Q-switched Nd:YAG, Alexandrite, Picosecond) and conventional methods, and gathered insights on clinical adoption patterns, pricing strategies for treatment packages, and reimbursement dynamics for medically necessary tattoo removal.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and procedure volume analysis were implemented to determine global market valuation. The methodology comprised the following:

The identification of over 40 main manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in laser devices, surgical instruments, and topical removal solutions

Product mapping encompasses surgical excision apparatus, dermabrasion tools, chemical peel solutions, topical lightening agents, Q-switched lasers, and picosecond lasers.

Examination of annual revenues that are specific to tattoo removal device portfolios and consumables, as reported and modeled

Manufacturers that account for 68-73% of the global market share in 2024 are included in the coverage.

Derive segment-specific valuations for laser devices, surgical methods, and topical/chemical removal categories through extrapolation using bottom-up (procedure volume × average cost per session by country/region) and top-down (manufacturer revenue validation) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















