Marché des aiguilles de seringue (2026 - 2035)

Rapport d’étude de marché sur les seringues et les aiguilles par type (seringues et aiguilles de prélèvement sanguin, seringues et aiguilles ophtalmiques, seringues et aiguilles de moelle osseuse, seringues et aiguilles de cathéter), par application (chirurgie générale, diagnostic, respiratoire, orthopédique, cardiovasculaire, dentaire), par facilité d’utilisation (jetable, réutilisable) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035.
ID: MRFR/MED/0252-HCR 105 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 15, 2026
Syringe Needle Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.95%
2025 Market SizeUSD 28.10 Billion
2026 Market SizeUSD 30.05 Billion
2035 Market SizeUSD 55.01 Billion
Key Players
Terumo Corporation
B. Braun Melsungen AG
Nipro Corporation
Cardinal Health
Gerresheimer AG
Smiths Medical
Opportunities
  • Connected and Smart Injection Devices
  • Emerging Market Immunization Infrastructure
  • Self-Administration and Home-Healthcare Platforms

Syringe Needle Market Summary

La taille du marché des seringues et aiguilles était évaluée à 28,10 milliards USD en 2025, et le marché devrait croître de 30,05 milliards USD en 2026 à 55,01 milliards USD d'ici 2035, enregistrant un TCAC de 6,95 % pendant la période de prévision 2026–2035. Cette expansion est alimentée par l'augmentation des campagnes mondiales de vaccination — l'Agenda de vaccination 2030 de l'OMS vise une réduction de 50 % des maladies évitables par la vaccination d'ici la fin de la décennie — et une montée en puissance rapide des thérapies agonistes des récepteurs GLP-1 qui nécessitent des injections sous-cutanées hebdomadaires ou quotidiennes [1]. Les engagements d'approvisionnement gouvernementaux, en particulier dans les pays à revenu faible et intermédiaire soutenus par Gavi, continuent de générer une demande de volume soutenue pour le marché des seringues et aiguilles.

Une transformation structurelle redéfinit la manière dont les thérapies injectables sont administrées. Les dispositifs réutilisables en verre à baril traditionnel cèdent la place aux seringues à usage unique et à auto-désactivation imposées par les directives de l'OMS, tandis que les seringues préremplies capturent des parts de marché dans les pipelines de livraison de biologiques. La loi américaine sur la sécurité et la prévention des piqûres d'aiguille et le Règlement européen sur les dispositifs médicaux (MDR 2017/745) ont accéléré l'adoption de dispositifs conçus pour la sécurité, avec un investissement estimé à 3,2 milliards USD à l'échelle mondiale dans les technologies d'aiguilles rétractables et protégées entre 2022 et 2025 [2].

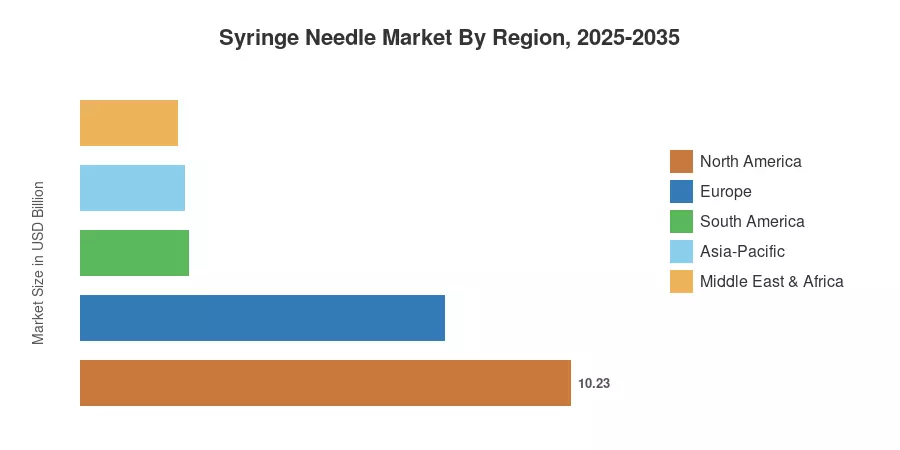
La Amérique du Nord représente environ 36,4 % des revenus mondiaux du marché des seringues et aiguilles, soutenue par des dépenses de santé par habitant élevées et des mandats de sécurité au travail stricts. La région Asie-Pacifique représente la région à la croissance la plus rapide avec un TCAC projeté de 7,75 %, propulsée par les expansions de couverture santé universelle en Inde et les réformes d'approvisionnement centralisé en Chine. L'Europe détient la deuxième plus grande part avec environ 27 %, l'Allemagne et la France étant à l'origine de la demande grâce à l'automatisation des hôpitaux et aux programmes de gestion des maladies chroniques. La prochaine décennie sera définie par des plateformes d'auto-administration et des dispositifs d'injection connectés qui génèrent des données d'adhérence en temps réel.


Principaux enseignements du rapport

• Par catégorie de produit

  • Les seringues détenaient une part de revenu estimée à 70,2 % du marché des seringues et aiguilles en 2025, soutenues par des formats à usage unique et à auto-désactivation imposés dans les programmes de vaccination.
  • Les aiguilles progressent à un TCAC d'environ 7,45 % jusqu'en 2035, reflétant une demande croissante provenant de la collecte de sang, des biopsies et des diagnostics au point de soins.

• Par matériau

  • Les dispositifs en plastique ont capturé 48,4 % de la part de marché des seringues et aiguilles en 2025, soutenus par des avantages de coût et un design léger.
  • Les composants en acier inoxydable se développent à un TCAC de 7,35 %, soutenus par des exigences d'ingénierie de précision dans les aiguilles spécialisées.

• Par application

  • L'administration d'insuline représentait 32,6 % du revenu total du marché des seringues et aiguilles en 2025, corrélant avec les 537 millions d'adultes vivant avec le diabète dans le monde.
  • La collecte de sang est l'application à la croissance la plus rapide avec un TCAC de 7,60 % jusqu'en 2035.

• Par utilisateur final

  • Les hôpitaux et cliniques représentaient 49,1 % de la demande du marché des seringues et aiguilles en 2025.
  • Les soins de santé à domicile affichent le TCAC le plus fort pour les utilisateurs finaux à 7,65 %, reflétant les tendances de gestion autonome des maladies chroniques.

• Par région

  • L'Amérique du Nord a dominé le marché des seringues et aiguilles avec une part de revenu de 36,4 % en 2025.
  • La région Asie-Pacifique devrait croître à un TCAC de 7,75 % pendant 2026–2035.


Taille du marché et prévisions (2021–2035)

Market Research Future dérive des estimations historiques à partir des bases de données commerciales d'import/export, des divulgations de revenus des fabricants, des dossiers d'approvisionnement des hôpitaux et des données de la division d'approvisionnement de l'OMS/UNICEF. Les projections de prévisions intègrent des modèles de tendances épidémiologiques, une analyse des pipelines réglementaires et des hypothèses de dépenses de santé macroéconomiques dans 45 pays.
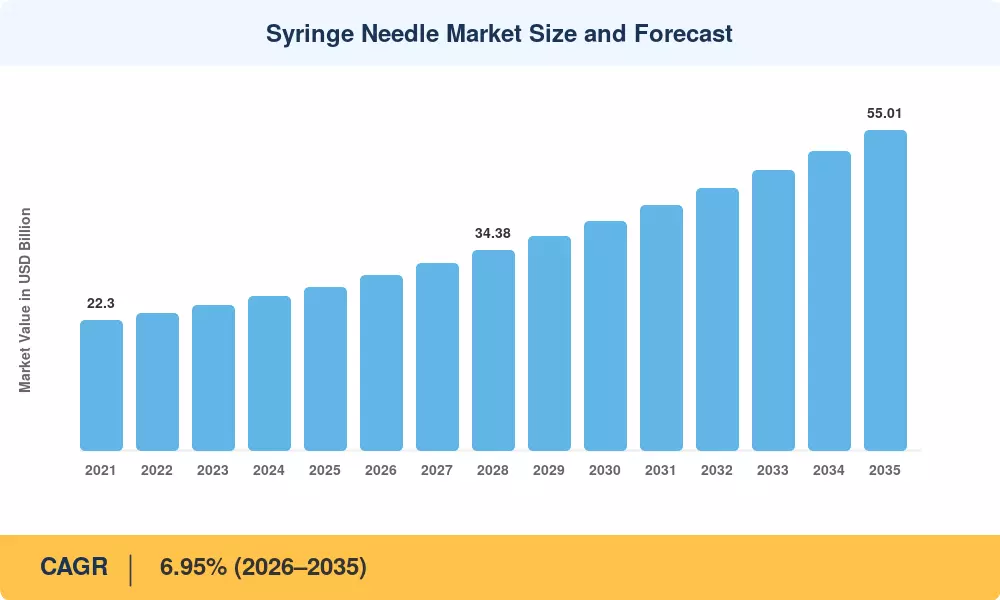
Taille et prévisions du marché des aiguilles et seringues
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la prévalence mondiale du diabète ~22% Global À long terme (≥4 ans) [6]
Programmes d'immunisation et de rappel élargis ~18% Asie-Pacifique, Afrique À moyen terme (2–4 ans) [1]
Croissance du volume d'injections de GLP-1 et de biologiques ~17% Amérique du Nord, Europe À court terme (≤2 ans) [7]
Réglementations sur la sécurité des piqûres ~15% Amérique du Nord, UE À moyen terme (2–4 ans) [2]
Changement vers les soins de santé à domicile et l'auto-administration ~14% Global À long terme (≥4 ans) [8]
Expansion des diagnostics au point de soins ~8% Asie-Pacifique, Amérique Latine À moyen terme (2–4 ans)  
Dispositifs d'injection intelligents et connectés ~6% Amérique du Nord, Europe À long terme (≥4 ans)  


Augmentation de la prévalence mondiale du diabète

En 2021, la Fédération internationale du diabète a rapporté que 537 millions d'adultes âgés de 20 à 79 ans vivaient avec le diabète. Ce chiffre devrait augmenter à 783 millions d'ici 2045 [6]. Chaque année, plus d'un milliard d'unités de seringues et d'aiguilles sont consommées uniquement pour la gestion du diabète, car les patients dépendants de l'insuline nécessitent en moyenne 3 à 4 injections quotidiennes ou des changements réguliers de stylo-aiguille. Sur le marché des seringues et des aiguilles, les volumes d'approvisionnement sont stimulés par des programmes nationaux tels que le PM Abhiyan de l'Inde et la limite d'insuline de Medicare Part D aux États-Unis à 35 USD par mois, ce qui élargit l'accès.


Programmes d'immunisation et de rappel élargis

OMS et UNICEF ont expédié environ 3,4 milliards de doses de vaccins en 2023, chacune nécessitant au moins un assemblage de seringue-aiguille [1]. L'introduction de calendriers de rappels pour adultes tout au long de l'année pour la grippe, le COVID-19 et le VRS — combinée à l'allocation de 11,9 milliards USD par Gavi pour les engagements d'immunisation 2026–2030 — soutient une demande récurrente à fort volume sur le marché des seringues et des aiguilles, en particulier en Afrique subsaharienne et en Asie du Sud-Est.

Croissance du volume d'injections de GLP-1 et de biologiques

L'adoption clinique rapide du sémaglutide et du tirzepatide a créé un changement radical dans les volumes d'injections sous-cutanées. Les ventes mondiales d'agonistes du récepteur GLP-1 ont dépassé 50 milliards USD en 2024, chaque dose hebdomadaire nécessitant une aiguille ou une seringue à usage unique [7]. Cela a exercé une pression sur les chaînes d'approvisionnement et redirige la capacité des fabricants vers des cylindres de seringues en verre et en polymère pré-remplissables optimisés pour les formulations biologiques visqueuses.

Réglementations sur la sécurité des piqûres

La norme OSHA sur les agents pathogènes transmissibles par le sang et la directive UE 2010/32/EU imposent l'utilisation de dispositifs de prévention des blessures par objets tranchants dans les établissements de santé. Les pénalités de non-conformité peuvent atteindre 156 259 USD par violation intentionnelle aux États-Unis [2]. Ces réglementations ont déplacé les budgets d'achat des hôpitaux vers des systèmes d'aiguilles rétractables, protégées et émoussées, créant une migration soutenue vers des produits haut de gamme sur le marché des seringues et des aiguilles.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Érosion des prix due aux importations génériques/à bas coût ~−1,8% Global À court terme (≤2 ans) [11]
Substitution de la technologie d'injection sans aiguille ~−1,4% Amérique du Nord, Europe À long terme (≥4 ans)  
Fragmentation réglementaire dans les marchés émergents ~−1,1% Asie-Pacifique, Afrique À moyen terme (2–4 ans) [13]
Élimination des déchets tranchants et préoccupations environnementales ~−0,9% Europe, Amérique du Nord À moyen terme (2–4 ans) [14]
Disruptions de la chaîne d'approvisionnement en matières premières ~−0,7% Global À court terme (≤2 ans)  


Érosion des prix due aux importations génériques et à bas coût

La marchandisation des seringues jetables standard a fait chuter les prix de vente moyens de 12 à 15 % entre 2020 et 2024 dans plusieurs marchés asiatiques et africains [11]. Les fabricants sous contrat chinois et indiens fournissent désormais plus de 60 % du volume mondial de seringues jetables, comprimant les marges pour les acteurs de marque et réduisant la croissance des revenus du marché des seringues et des aiguilles malgré l'expansion du volume unitaire.

Substitution de la technologie d'injection sans aiguille

Les injecteurs à jet, les patchs à microneedles et les plateformes de livraison de biologiques oraux représentent une menace concurrentielle à long terme. Le marché de l'injection sans aiguille devrait dépasser 18 milliards USD d'ici 2032. Bien que l'adoption actuelle reste limitée à la livraison de vaccins de niche et à des applications dermatologiques spécifiques, les investissements continus des entreprises pharmaceutiques pourraient éroder la part adressable du marché des seringues et des aiguilles au cours de la période de prévision.

Déchets tranchants et préoccupations environnementales

À l'échelle mondiale, environ 16 milliards d'injections sont administrées chaque année, entraînant des quantités substantielles de résidus tranchants [14]. Les équipes d'approvisionnement sont contraintes d'évaluer des alternatives réutilisables ou biodégradables sur le marché des seringues et des aiguilles en raison des mandats croissants de durabilité des hôpitaux et du renforcement des réglementations de l'UE sur les plastiques à usage unique. Cela a entraîné des vents contraires en matière de coûts pour les dispositifs à usage unique conventionnels.


Syringe Needle Market Opportunities

Dispositifs d'injection connectés et intelligents

Les auto-injecteurs compatibles Bluetooth et les aiguilles de stylo connectées qui transmettent des données de chronométrage des doses aux applications compagnon représentent une adjacence à forte croissance. Les entreprises pharmaceutiques intègrent des puces NFC dans l'emballage des seringues pour se conformer à la traçabilité selon la directive européenne sur les médicaments falsifiés, créant un cycle de mise à niveau matériel d'une valeur estimée à 2,1 milliards USD d'ici 2030.

Infrastructure d'immunisation sur les marchés émergents

Il y a encore un manque de pénétration pour l'immunisation de routine en Afrique subsaharienne et en Asie du Sud. La stratégie d'investissement de GAVI pour les années 2026–2030 est conçue pour cibler 300 millions d'enfants supplémentaires dans 57 pays, chacun nécessitant plusieurs contacts d'injection [1]. Sur le marché des seringues et des aiguilles, les fabricants qui établissent des partenariats locaux de remplissage-finition ou transmettent la technologie des seringues à auto-désactivation ont le potentiel de capturer un volume récurrent significatif.


Auto-administration et plateformes de soins à domicile

Le passage à l'auto-injection par les patients pour les biologiques, l'insuline et les traitements de fertilité élargit le marché des seringues et des aiguilles au-delà des canaux institutionnels traditionnels. Plus de 40 % des nouvelles approbations de médicaments biologiques entre 2022 et 2025 incluaient un chemin d'auto-administration sous-cutanée, et les dépenses en soins à domicile aux États-Unis devraient dépasser 200 milliards USD d'ici 2028 [8].

Applications d'aiguilles spécialisées en diagnostics

La biopsie liquide, le microsampling et les techniques de collecte de sang capillaire stimulent la demande pour des aiguilles spécialisées à ultra-finesse. Le marché mondial des diagnostics au point de soins se développe à plus de 9 % par an, et chaque plateforme de test nécessite des ensembles aiguille-seringue compatibles pour l'acquisition d'échantillons.

Conception de dispositifs durables et recyclables

Les organisations d'approvisionnement hospitalier en Scandinavie et au Royaume-Uni ont commencé à pondérer les critères de durabilité à 10–15 % dans les évaluations des appels d'offres [14]. Les entreprises développant des seringues en polymère biosourcé ou des systèmes de recyclage d'aiguilles en boucle fermée peuvent se différencier sur le marché des seringues et des aiguilles et capturer des niveaux de prix premium.


Syringe Needle Market Future Outlook

Fabrication et contrôle de qualité optimisés par l'IA

Les systèmes d'inspection par vision machine remplacent les contrôles de qualité manuels sur les lignes de production de seringues, avec une précision de détection des défauts dépassant 99,7 %. D'ici 2030, les fabricants adoptant la maintenance prédictive pilotée par l'IA et la mesure dimensionnelle en temps réel devraient réduire les déchets de production de 18 à 22 %, renforçant ainsi les marges sur le marché des seringues et des aiguilles tout en respectant des seuils de qualité réglementaires de plus en plus stricts.

Économie de plateforme et convergence médicament-dispositif

Les entreprises pharmaceutiques co-développent de plus en plus des médicaments injectables aux côtés de plateformes de livraison propriétaires, liant les patients à des écosystèmes spécifiques de seringues et d'aiguilles. Cette convergence médicament-dispositif reflète le modèle rasoir-lame, où le dispositif de livraison génère des revenus récurrents sur le marché secondaire. Le marché des seringues et des aiguilles verra des partenariats consolidés entre les CDMO et les OEM de dispositifs jusqu'à la fin des années 2020 [21].

Durabilité et conception de dispositifs circulaires

Rien qu'aux États-Unis, le secteur de la santé est responsable de la génération d'environ 5,9 millions de tonnes de déchets par an, les objets tranchants représentant une part substantielle [14]. Le marché des seringues et des aiguilles est poussé vers des conteneurs en polymère recyclables et des emballages réduits en plastique par les objectifs du Green Deal européen et les engagements Net Zero du NHS. On s'attend à ce que les appels d'offres d'approvisionnement intègrent des exigences d'évaluation du cycle de vie (ACV) d'ici 2028.


Essais cliniques décentralisés et auto-injection

Les conceptions d'essais cliniques décentralisés et hybrides sont passées de 7 % à 34 % de tous les nouveaux essais entre 2019 et 2024, et chaque événement de dosage à domicile nécessite des kits d'injection administrés par le patient [22]. Ce changement élargit les canaux accessibles du marché des seringues et des aiguilles, passant des institutions au direct au patient, exigeant une ergonomie simplifiée des dispositifs, un emballage intégré à la formation et des formats de seringues compatibles avec la chaîne du froid.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 36,4 % de part (2025) Distribution de biologiques, conformité à la sécurité des piqûres
Europe 7,59 milliards USD (2025) Conformité MDR, mandats de durabilité
Asie-Pacifique 7,75 % TCAC (2026–2035) Couverture santé universelle, fabrication locale
Amérique du Sud 2,25 milliards USD (2025) Immunisation publique, gestion du diabète
Moyen-Orient & Afrique 7,20 % TCAC (2026–2035) Accès à l'immunisation, expansion de la chaîne du froid
Total 28,10 milliards USD (2025) —

Le marché des seringues et aiguilles présente des dynamiques régionales distinctes façonnées par la maturité de l'infrastructure de santé, les cadres réglementaires et les profils de charge de morbidité.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,2 % de la part régionale Accès à l'insuline Medicare Part D, mandats OSHA
Canada 12,5 % de la part régionale Modernisation des achats provinciaux
Mexique 9,3 % de la part régionale Programme de santé universelle INSABI


Les États-Unis dominent le marché des seringues et aiguilles en Amérique du Nord, soutenus par la plus forte utilisation de biologiques injectables par habitant au monde. Les autorisations de la FDA pour les produits combinés — où le médicament et le dispositif de livraison sont réglementés comme une seule entité — ont augmenté de 23 % entre 2022 et 2024, accélérant le cycle de mise à niveau du marché des seringues et aiguilles vers des formats préremplis intégrés [16]. Les accords d'achat en gros provinciaux du Canada et la transition du Mexique vers le modèle d'approvisionnement centralisé IMSS-Bienestar ajoutent une croissance de volume stable dans toute la région.

Europe

Pays Métrique clé Moteur clé
Allemagne 6,45 % TCAC Automatisation des hôpitaux et gestion des maladies chroniques
Royaume-Uni 1,18 milliard USD (2025) Consolidation des achats NHS
France 16,8 % de la part régionale Investissement dans le plan national de lutte contre le diabète
Italie 12,4 % de la part régionale Population vieillissante et demande d'insuline
Espagne 5,95 % TCAC Capacité d'injection en soins primaires élargie
Pays nordiques 0,52 milliard USD (2025) Achats axés sur la durabilité
Russie 8,1 % de la part régionale Politique de substitution des importations
Reste de l'Europe 6,10 % TCAC Harmonisation de la MDR de l'UE


Le marché des seringues et aiguilles en Europe est façonné par le Règlement sur les dispositifs médicaux (MDR 2017/745), qui exige une surveillance post-commercialisation améliorée et une traçabilité UDI pour tous les dispositifs d'injection vendus dans l'UE. La loi de réforme des hôpitaux Krankenhausreform en Allemagne canalise les investissements dans des systèmes de préparation de médicaments automatisés qui consomment des formats de seringues standardisés, tandis que l'approvisionnement centralisé du NHS au Royaume-Uni par le Supply Chain Coordination Limited (SCCL) a compressé les marges des fournisseurs mais augmenté les volumes unitaires [17].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 34,5 % de la part régionale Achat centralisé basé sur le volume (VBP)
Inde 8,20 % TCAC Ayushman Bharat et fabrication locale
Japon 1,42 milliard USD (2025) Démographie vieillissante et adoption des biologiques
Corée du Sud 6,85 % TCAC Échelle de production de biosimilaires
ASEAN 15,2 % de la part régionale Expansion de la couverture vaccinale
Reste de l'Asie-Pacifique 6,70 % TCAC Développement de l'infrastructure de santé


La région Asie-Pacifique est la plus dynamique du marché des seringues et aiguilles, menée par le programme d'achat basé sur le volume de la Chine qui a fait chuter les prix des seringues de 40 à 60 % tout en augmentant considérablement les volumes d'utilisation [18]. Le programme d'incitation lié à la production (PLI) de l'Inde a alloué 27 milliards INR pour la fabrication de dispositifs médicaux entre 2021 et 2028, attirant BD, Nipro et des acteurs locaux à établir une capacité de seringues à auto-désactivation dépassant 5 milliards d'unités par an. La société vieillissante du Japon — 29,1 % de la population a plus de 65 ans — soutient une demande constante pour les systèmes de livraison d'insuline et d'injection de biologiques.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,7 % de la part régionale Achat de santé publique SUS
Argentine 6,40 % TCAC Augmentation de la prévalence du diabète
Reste de l'Amérique du Sud 0,54 milliard USD (2025) Programmes de l'Organisation panaméricaine de la santé


Le Sistema Único de Saúde (SUS) du Brésil est le plus grand acheteur public unique de la région, distribuant plus de 800 millions d'unités de seringues-aiguilles chaque année à travers 5 570 municipalités [19]. Le marché des seringues et aiguilles en Amérique du Sud bénéficie du mécanisme de fonds rotatifs de l'OPS, qui regroupe les achats entre les États membres pour négocier des prix compétitifs pour les fournitures d'immunisation.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,3 % de la part régionale Expansion des soins de santé Vision 2030
Émirats Arabes Unis 6,95 % TCAC Tourisme médical et adoption de dispositifs premium
Afrique du Sud 0,31 milliard USD (2025) Programmes de thérapie par injection VIH/TB
Égypte 18,5 % de la part régionale Échelle de la population et campagnes de santé publique
Reste du MEA 7,40 % TCAC Programmes d'immunisation soutenus par Gavi


Le marché des seringues et aiguilles au Moyen-Orient & en Afrique est caractérisé par des dynamiques duales : les États du Golfe investissant dans des infrastructures hospitalières premium et des systèmes d'injection avancés, tandis que l'Afrique subsaharienne dépend fortement des chaînes d'approvisionnement de seringues à auto-désactivation financées par des donateurs. Le programme de transformation nationale de l'Arabie Saoudite a réservé 65 milliards USD pour l'infrastructure de santé d'ici 2030, y compris la fabrication locale de dispositifs médicaux [20].


Marché des seringues et aiguilles par région, 2025-2035

Syringe Needle Market Segmentation

Par catégorie de produit

Segment Métrique clé Principal moteur de la demande
Seringues (Jetables et Réutilisables) 70,2 % de part (2025) Mandats d'immunisation et exigences d'auto-désactivation
Aiguilles (Hypodermiques et Spéciales) 7,45 % TCAC (2026–2035) Croissance de la collecte de sang et des diagnostics


Les seringues dominent le marché des seringues et des aiguilles par catégorie de produit, les formats jetables représentant la grande majorité des volumes unitaires. Le mandat mondial de l'OMS pour les seringues à auto-désactivation dans les programmes d'immunisation garantit un approvisionnement soutenu de la Division de l'approvisionnement de l'UNICEF, qui a distribué 2,4 milliards de seringues rien qu'en 2023 [1]. Les seringues réutilisables conservent une niche dans les environnements vétérinaires et de laboratoire où des protocoles de stérilisation sont établis.

Les aiguilles représentent le segment de produit à la croissance la plus rapide, propulsées par l'expansion des applications dans la collecte de sang, l'échantillonnage de biopsies et la radiologie interventionnelle. Les aiguilles ultra-fines (31G–34G) gagnent en popularité dans l'administration d'insuline et de biologiques pour un meilleur confort des patients, et les conceptions d'aiguilles spéciales pour la cryoablation et les procédures de bloc nerveux commandent des prix premium sur le marché des seringues et des aiguilles.

Par matériau

Segment Métrique clé Principal moteur de la demande
Plastique 48,4 % de part (2025) Formats jetables rentables
Verre 6,18 milliards USD (2025) Compatibilité des seringues préremplies avec les biologiques
Acier inoxydable et autres 7,35 % TCAC (2026–2035) Applications d'aiguilles spéciales de précision


Le plastique reste le matériau dominant sur le marché des seringues et des aiguilles, utilisé principalement pour les cylindres de seringue en polypropylène et les composants de piston en polyéthylène. Les cylindres de seringue en verre sont critiques pour les formats préremplis où la compatibilité du contenant de médicament et des profils d'extractibles faibles sont requis — le verre borosilicate de type I reste la norme d'or pour le stockage des biologiques. L'acier inoxydable est essentiel pour toutes les canules d'aiguille et se développe à mesure que les applications d'aiguilles spéciales croissent.

Par application

Segment Métrique clé Principal moteur de la demande
Administration d'insuline 32,6 % de part (2025) Épidémie mondiale de diabète
Vaccination 5,90 milliards USD (2025) Immunisation de routine et pandémique
Collecte de sang 7,60 % TCAC (2026–2035) Expansion des diagnostics au point de soins
Administration de médicaments (autres injectables) 18,5 % de part (2025) Biologiques et thérapies oncologiques
Autres 1,95 milliard USD (2025) Applications vétérinaires et de recherche


L'administration d'insuline commande la plus grande part d'application sur le marché des seringues et des aiguilles alors que la population de patients diabétiques croît d'environ 3 % par an, chaque patient consommant de 100 à 1 500 unités d'aiguille par an selon le régime thérapeutique [6]. La collecte de sang est le segment d'application à la croissance la plus rapide, entraînée par l'automatisation des laboratoires et l'expansion de l'infrastructure des banques de sang dans les pays en développement où les taux de don restent en dessous des objectifs de l'OMS de 10 pour 1 000 habitants.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux et cliniques 49,1 % de part (2025) Achats institutionnels en gros à fort volume
Soins de santé à domicile 7,65 % TCAC (2026–2035) Auto-gestion des maladies chroniques
Centres de chirurgie ambulatoire 3,65 milliards USD (2025) Migration des procédures ambulatoires
Autres (Laboratoires, Banques de sang) 10,8 % de part (2025) Demande de diagnostic et de recherche


Les hôpitaux et cliniques restent le plus grand canal d'utilisateur final sur le marché des seringues et des aiguilles, soutenus par des contrats d'approvisionnement en gros négociés par les GPO et des exigences de formulaires standardisés. Les soins de santé à domicile sont le canal à la croissance la plus rapide alors que les payeurs incitent à la gestion ambulatoire du diabète, de l'arthrite rhumatoïde, de la sclérose en plaques et d'autres conditions chroniques nécessitant des injections régulières [8].


Analyse Concurrentielle

Le marché des seringues et des aiguilles présente une concentration faible à modérée, les cinq principaux acteurs contrôlant environ 45 à 50 % des revenus mondiaux. L'indice HHI est inférieur à 1 000, reflétant une structure concurrentielle fragmentée où de grandes multinationales rivalisent aux côtés de spécialistes régionaux et de fabricants sous contrat. La différenciation concurrentielle dépend de plus en plus des capacités d'ingénierie de sécurité, de la capacité de fabrication de seringues préremplies et des accords de partenariat intégrés entre médicaments et dispositifs [21].

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Becton, Dickinson and Company (BD) ~14–18% Seringues jetables, aiguilles de sécurité, systèmes préremplis Leader mondial du marché avec le portefeuille de produits le plus large
Terumo Corporation ~8–11% Aiguilles hypodermiques, seringues à insuline, collecte de sang Ingénierie de précision et technologie d'aiguille à paroi fine
B. Braun Melsungen AG ~6–9% Seringues jetables, sets d'administration IV Force sur le marché européen avec des systèmes d'infusion intégrés
Nipro Corporation ~5–7% Seringues jetables, aiguilles de stylo, barils préremplissables en verre Fabrication OEM en grande quantité pour les partenaires pharmaceutiques
Cardinal Health ~4–6% Distribution de seringues, dispositifs de marque distributeur Échelle de la chaîne d'approvisionnement et du réseau de distribution
Gerresheimer AG ~3–5% Systèmes de seringues préremplissables en verre et en polymère Emballage de médicaments-dispositifs et confinement primaire
Smiths Medical (ICU Medical) ~3–5% Seringues de sécurité, connecteurs sans aiguille Spécialisation en soins aigus et en thérapie par infusion
Retractable Technologies Inc. ~2–3% Seringues de sécurité rétractables et collecte de sang Mécanisme d'aiguille rétractable protégé par brevet
Hindustan Syringes & Medical Devices ~2–4% Seringues à auto-désactivation, seringues jetables Plus grand fabricant de seringues AD en volume
Medline Industries ~2–3% Seringues de marque distributeur, kits de procédure Distribution hospitalière aux États-Unis et contrats d'approvisionnement groupés


Actualités récentes & Développements


  • Terumo Corporation (juin 2024) : Lancement de l'aiguille ultra-fine Nanopass 34G sur le marché européen, visant une administration d'insuline sans douleur pour les patients diabétiques pédiatriques et âgés [23].
  • B. Braun Melsungen (mars 2024) : Obtention du marquage CE selon le MDR 2017/745 pour son système de cathéter IV Introcan Safety, élargissant son portefeuille de dispositifs de sécurité sur le marché des seringues et des aiguilles [17].


  • OMS/UNICEF (janvier 2024) : Attribution d'un contrat de fourniture de seringues auto-désactivantes de trois ans et 4,5 milliards d'unités à Hindustan Syringes & Medical Devices et Star Syringe pour les programmes de vaccination soutenus par Gavi [1].


Marché des aiguilles de seringue Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des seringues et des aiguilles
Période d'étude 2021–2035
CAGR (Période de prévision) 6,95 % (2026–2035)
Valeur de l'année de base 28,10 milliards USD (2025)
Valeur de prévision 2026 30,05 milliards USD
Valeur de prévision 2035 55,01 milliards USD
Segment à la croissance la plus rapide Aiguilles par produit ; Soins à domicile par utilisateur final
Entreprises profilées 10+ (BD, Terumo, B. Braun, Nipro, Cardinal Health, Gerresheimer, Smiths Medical, Retractable Technologies, Hindustan Syringes, Medline Industries, et d'autres)
Devise d'évaluation Milliards USD

FAQ

Comment les organisations d'achat groupé d'hôpitaux influencent-elles les prix d'approvisionnement des seringues ?
Les GPOs agrègent le volume d'achat des hôpitaux membres pour négocier des remises de 15 à 30 % par rapport au prix catalogue. Les contrats sont généralement verrouillés pour 2 à 3 ans, limitant le changement de fournisseur en cours de cycle [16].
Quelles certifications de qualité les acheteurs doivent-ils vérifier avant de se procurer des dispositifs d'injection ?
Confirmer la norme ISO 7886-1 pour les seringues à usage unique, ISO 7864 pour les aiguilles stériles, et le marquage CE ou l'homologation 510(k). La préqualification de l'OMS est essentielle pour les achats financés par des donateurs [13].
Comment le choix du calibre de l'aiguille affecte-t-il les résultats cliniques dans la livraison de biologiques ?
Des calibres plus fins (29G–34G) réduisent la douleur d'injection et améliorent l'adhérence des patients. Cependant, les biologiques à haute viscosité peuvent nécessiter des calibres de 25G–27G pour maintenir un temps d'injection acceptable de moins de 15 secondes [23].
Quelles sont les différences de coût total de possession entre les seringues de sécurité et les seringues conventionnelles ?
Les dispositifs de sécurité coûtent 20 à 40 % de plus par unité mais réduisent les coûts des blessures par piqûre, en moyenne 3 000 USD par incident. Les établissements réalisent généralement des économies nettes dans les 18 mois suivant la conversion [2].
Comment les exigences de chaîne du froid influencent-elles les choix de matériaux pour les seringues destinées aux médicaments biologiques ?
Les barils en polymère d'oléfine cyclique surpassent le verre en termes de stabilité au gel-dégel pour le stockage des biologiques à −20°C. Les entreprises pharmaceutiques spécifient de plus en plus le COP pour les thérapies basées sur l'ARNm et les anticorps [21].
Quel rôle jouent les fabricants de dispositifs sous contrat sur le marché des seringues et des aiguilles ?
Les CDMOs gèrent 30 à 35 % du volume mondial de remplissage-finition de seringues préremplies, permettant aux entreprises pharmaceutiques de lancer des produits d'injection sans investir dans des lignes de fabrication de dispositifs dédiées [18].
Comment la technologie des patchs à microneedles pourrait-elle remodeler le marché des seringues et des aiguilles d'ici 2035 ?
Les patchs à microneedles dissous sont en phase II/III d'essais pour les vaccins et l'insuline. Une adoption généralisée pourrait remplacer 8 à 12 % des volumes de seringues conventionnelles dans des applications spécifiques d'ici 2035 [12].
Quelle est la taille actuelle du marché des seringues et des aiguilles ?
Le marché des seringues et des aiguilles a atteint 28,10 milliards USD en 2025 et devrait atteindre 55,01 milliards USD d'ici 2035.
Quel est le TCAC du marché des seringues et des aiguilles ?
Le marché des seringues et des aiguilles devrait croître à un TCAC de 6,95 % pendant la période de prévision 2026–2035.
Quelle région domine le marché des seringues et des aiguilles ?
L'Amérique du Nord détient la plus grande part avec 36,4 %, tandis que la région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 7,75 %.
Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, peer-reviewed clinical engineering journals, healthcare safety publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Premarket Notification Database and Medical Device Reporting (MDR), European Medicines Agency (EMA) Medical Device Regulations (MDR 2017/745), International Organization for Standardization (ISO 7864, ISO 7886 for sterile hypodermic equipment), World Health Organization (WHO) Safe Injection Global Network (SIGN) and Vaccination Delivery Guidelines, US Centers for Disease Control and Prevention (CDC) One & Only Campaign Injection Safety Guidelines and National Surveillance System for Healthcare Workers (NaSH), Occupational Safety and Health Administration (OSHA) Bloodborne Pathogens Standard (29 CFR 1910.1030), National Institutes of Health (NIH) Division of Healthcare Safety Research, GAVI Alliance Vaccine Market Insights, UNICEF Supply Division Product Procurement Data, Healthcare Infection Control Practices Advisory Committee (HICPAC) Guidelines, National Health Service (NHS) England Medical Device Alerts, Japan Ministry of Health Labour and Welfare (MHLW) Medical Device Safety Information, and national health ministry procurement reports from key markets. These sources were used to collect device approval data, safety incident statistics, vaccination program volumes, needle-stick injury surveillance, regulatory compliance standards, and market landscape analysis for conventional syringes, safety-engineered devices, pre-filled syringes, and specialty needles.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Manufacturing Operations, regulatory affairs managers, and commercial directors from medical device distributors, precision injection molding companies, and syringe/needle manufacturers. Infection control officers, procurement managers from hospital systems, clinical nurse specialists, ambulatory surgery center administrators, and supply chain directors from diagnostic laboratories, blood banks, and vaccination centers comprised demand-side sources. Product segmentation was validated across blood collection, ophthalmic, and specialty needles through primary research. Safety device adoption timelines were confirmed, and insights were garnered on bulk purchasing patterns, GPO contracting structures, and compliance with needle-stick prevention legislation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (35%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America including safety device specialists and generic disposable suppliers

Product mapping across blood collection needles, ophthalmic syringes, bone marrow aspiration needles, catheter syringes, and safety-engineered devices

Analysis of reported and modeled annual revenues specific to injection and infusion portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/setting) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for disposable versus reusable categories and safety versus conventional devices

Integration of WHO/UNICEF vaccination demand forecasts and national immunization program procurement data to estimate public sector volumes

Analysis of safety conversion rates in accordance with OSHA compliance deadlines and EU MDR implementation timelines to model safety-engineered device penetration

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















