Marché de l'acide sulfurique Résumé du marché
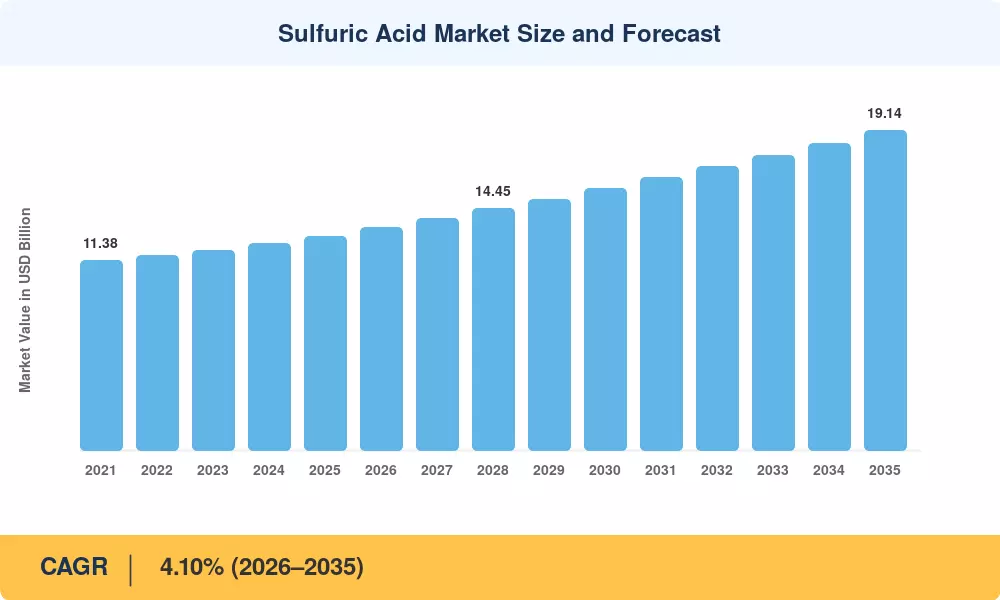
Le marché de l'acide sulfurique a atteint une estimation de 12,80 milliards USD en 2025 et devrait croître de 13,33 milliards USD en 2026 à 19,14 milliards USD d'ici 2035, enregistrant un TCAC de 4,10 % pendant la période de prévision. Les mandats mondiaux en matière de sécurité alimentaire et les programmes d'expansion agressifs des engrais phosphatés en Asie du Sud et en Afrique du Nord soutiennent cette trajectoire, avec la Mission nationale pour l'agriculture durable de l'Inde et l'initiative de doublement de capacité de l'OCP du Maroc canalisant des milliards dans les produits chimiques de production d'engrais qui dépendent d'un approvisionnement constant en acide sulfurique.
Une transformation structurelle redessine le marché de l'acide sulfurique alors que les anciennes usines d'acide à contact unique cèdent la place à des unités avancées à double contact et double absorption (DCDA) équipées de contrôles de processus numériques en temps réel. Les engagements en capital dépassant 4,2 milliards USD dans des projets de modernisation DCDA entre 2023 et 2028 reflètent le resserrement des limites d'émission de SO₂ en vertu de la directive européenne sur les émissions industrielles et des normes d'émission ultra-basses de la Chine [3]. Ces mises à niveau réduisent le dioxyde de soufre des gaz de queue de plus de 99,7 %, tout en abaissant l'intensité énergétique et en améliorant la cohérence de la qualité de l'acide pour les acides de traitement chimique en aval et les matériaux d'acide pour batteries.
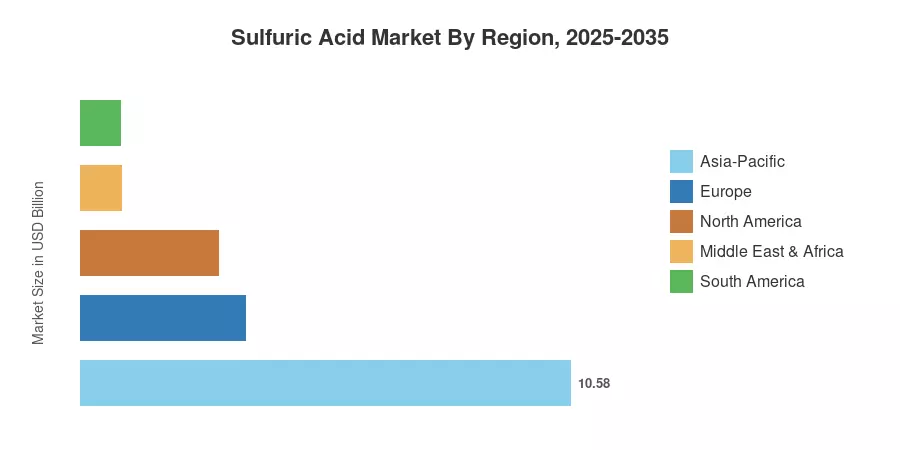
La région Asie-Pacifique représente environ 55,3 % du marché de l'acide sulfurique, soutenue par les complexes de fusion-acide intégrés de la Chine et les corridors d'engrais en expansion de l'Inde. La région affiche également le TCAC le plus rapide à 4,35 % jusqu'en 2035. L'Europe détient la deuxième plus grande part avec environ 18,6 %, renforcée par des mandats d'économie circulaire qui incitent à la récupération de l'acide à partir des produits chimiques de traitement des métaux et des produits chimiques de raffinerie usagés. La récupération de soufre liée aux schistes en Amérique du Nord maintient l'approvisionnement compétitif, tandis que la capacité émergente au Moyen-Orient et en Afrique positionne le marché de l'acide sulfurique pour une diversification géographique accélérée jusqu'au début des années 2030.
Principaux points à retenir du rapport
• Par matière première
- Soufre élémentaire a représenté 72,9 % du marché de l'acide sulfurique en 2025, reflétant des chaînes d'approvisionnement intégrées entre les unités de désulfuration des raffineries de pétrole et les usines d'acide en aval.
- Le minerai de pyrite est prévu pour enregistrer un TCAC de 4,52 % jusqu'en 2035, soutenu par un intérêt renouvelé pour les solutions chimiques d'exploitation minière polymétallique en Asie centrale.
• Par processus de production
- La voie DCDA a capturé 83,1 % de part du marché de l'acide sulfurique en 2025, soutenue par des réglementations environnementales strictes et une efficacité de conversion supérieure.
- Les usines à contact unique restent pertinentes dans les marchés émergents sensibles aux coûts, contribuant à 2,24 milliards USD en 2025.
• Par secteur d'utilisateur final
- Les applications d'engrais ont dominé avec 61,2 % des revenus du marché de l'acide sulfurique en 2025, ancrées par la production d'acide phosphorique pour les engrais DAP et MAP.
- Les utilisateurs finaux chimiques et pharmaceutiques devraient progresser au TCAC le plus élevé de 4,67 % jusqu'en 2035.
• Par région
- L'Asie-Pacifique a mené avec 55,3 % de la part du marché mondial de l'acide sulfurique en 2025.
- On prévoit que l'Amérique du Nord atteindra 2,98 milliards USD d'ici 2035, propulsée par les flux de soufre récupérés issus du traitement du gaz de schiste et la demande croissante de matériaux d'acide pour batteries.
Taille du marché et prévisions (2021–2035)
MRFR utilise une méthodologie d'estimation ascendante combinant des données d'utilisation de la capacité de production provenant d'associations chimiques nationales, une analyse des flux commerciaux de l'UN Comtrade et des divulgations de revenus au niveau des entreprises. Les chiffres historiques (2021–2024) reflètent les résultats réels de l'industrie ajustés pour les fluctuations d'inventaire, tandis que les valeurs prévisionnelles (2026–2035) sont dérivées de la modélisation de la demande au niveau des segments calibrée contre des scénarios macroéconomiques et réglementaires[5].




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


