Marché des sous-marins (2026 - 2035)

Taille, part, tendances de l’industrie et analyse du marché des sous-marins Informations sur le rapport de recherche par type de propulsion (sous-marins diesel-électriques, sous-marins à propulsion nucléaire), par rôle de combat (sous-marins d’attaque, sous-marins lance-missiles, autres), par classe de déplacement (moins de 2 000 tonnes, 2 000 à 4 000 tonnes, plus de 4 000 tonnes), par composant (coque et structure Modules, systèmes de propulsion, systèmes de combat et électroniques, autres composants), par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique) – Prévisions jusqu'en 2035
ID: MRFR/AD/3152-CR 140 Pages Shubham Munde, Sejal Akre Last Updated: October 03, 2026
Submarine Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.10%
2025 Market SizeUSD 22.46 Billion
2035 Market SizeUSD 38.99 Billion
Key Players
General Dynamics
Huntington Ingalls Industries
BAE Systems
Naval Group
ThyssenKrupp Marine Systems
Hanwha Ocean
Opportunities
  • Unmanned Underwater Vehicle Integration
  • Midlife Upgrade and Refit Programs
  • Submarine Export Markets in Southeast Asia and the Middle East

Marché des sous-marins Résumé du marché

Le marché mondial des sous-marins a atteint 22,46 milliards USD en 2025, un chiffre gonflé par plusieurs attributions de contrats multi-coques concentrés au sein des marines de l'OTAN et de l'Indo-Pacifique. Alors que les cycles d'approvisionnement se recalibrent en 2026, le marché se réinitialise à environ 15,12 milliards USD avant de grimper à 38,99 milliards USD d'ici 2035, avec un taux de croissance annuel composé de 11,10 %. Deux forces structurelles ancrent cette trajectoire : des programmes de renouvellement de dissuasion parallèles — classe Columbia aux États-Unis, classe Barracuda en France, Type 212CD à travers l'Europe du Nord — et un consensus politique élargissant que la protection des câbles sous-marins est une infrastructure critique, pas une capacité optionnelle [1].

L'espace technologique évolue de manière significative. Les plateformes diesel-électriques traditionnelles à endurance courte sont remplacées par des versions à propulsion indépendante de l'air et des configurations de batteries lithium-ion qui doublent la durée des patrouilles immergées. Les programmes nucléaires, en revanche, connaissent des investissements records, le Département américain de la Défense demandant plus de 27,8 milliards USD pour les sous-marins de combat dans son budget d'achat FY2026 à lui seul [1]. La France et le Royaume-Uni mènent des initiatives parallèles de bateaux à propulsion nucléaire qui prolongeront leurs pipelines de construction jusqu'aux années 2030.

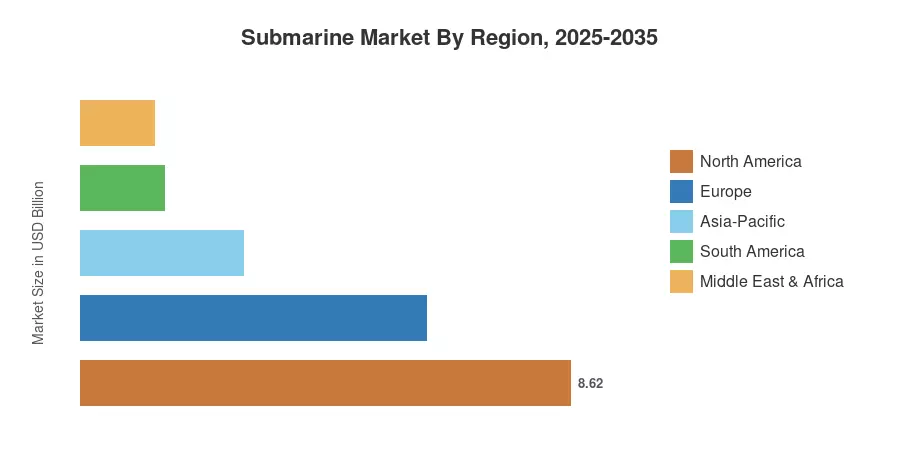
La construction des classes Columbia et Virginia aide l'Amérique du Nord à capturer environ 38,4 % de la part de marché des sous-marins en termes de revenus. La région Asie-Pacifique est celle qui se développe le plus rapidement, avec un CAGR prévu de 12,80 %, en raison de l'augmentation de la flotte en Inde, en Corée du Sud et en Australie via le pacte trilatéral AUKUS. L'Europe a une part d'environ 27,1 %, ancrée par la modernisation navale franco-allemande et scandinave. Le rythme auquel ces cycles de construction se chevauchants traduiront les engagements budgétaires en coques produites façonnera la prochaine décennie.


Principaux enseignements du rapport

• Par type de propulsion

  • Les plateformes diesel-électriques représentaient 51,2 % du marché des sous-marins en 2025, reflétant une forte demande de flotte conventionnelle au sein des marines de taille intermédiaire.
  • Les sous-marins à propulsion nucléaire devraient croître à un CAGR de 13,10 % jusqu'en 2035, soutenus par les programmes américains, britanniques, français et australiens.

• Par rôle de combat

  • Les sous-marins d'attaque représentaient 52,5 % du marché des sous-marins en 2025, poussés par les exigences de guerre anti-sous-marine et de missions de déni maritime.
  • Les sous-marins lanceurs d'engins balistiques devraient se développer à un CAGR de 12,10 % à mesure que les programmes de renouvellement de la triade nucléaire s'accélèrent.

• Par classe de déplacement

  • La classe de 2 000 à 4 000 tonnes a capturé 42,3 % du marché des sous-marins en 2025, la bande de déplacement préférée pour les missions de patrouille littorale et régionale.

• Par composant

  • Les coques et modules structurels ont dominé avec une part de revenus de 34,8 % en 2025, tandis que les systèmes de combat et électroniques représentent le segment de composant à la croissance la plus rapide.

• Par région

  • L'Amérique du Nord a dominé le marché des sous-marins avec une part de 38,4 % en 2025.
  • L'Asie-Pacifique est projetée comme la région à la croissance la plus rapide avec un CAGR de 12,80 % jusqu'en 2035.


Taille et prévisions du marché des sous-marins (2021–2035)

Les estimations de Market Research Future s'appuient sur des bases de données d'approvisionnement en défense vérifiées, des soumissions de budget gouvernementales, des divulgations de carnets de commandes de chantiers navals et des interviews triangulées dans l'industrie. Les valeurs historiques (2021–2024) reflètent les engagements contractuels réels ajustés pour le timing de livraison ; les valeurs prévisionnelles (2026–2035) appliquent le CAGR calibré à partir de la base réinitialisée de 2026.
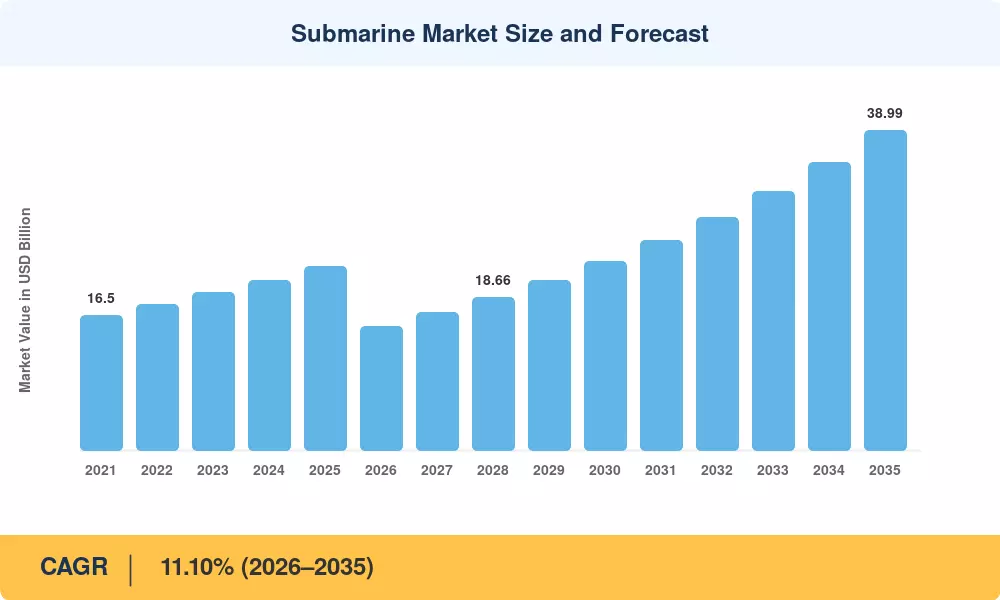
Taille et prévisions du marché des sous-marins
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des moteurs

Moteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Programmes de renouvellement de la triade nucléaire ~22% Amérique du Nord, Europe À long terme (≥4 ans) [1]
Expansion de la flotte conventionnelle indo-pacifique ~20% Asie-Pacifique À moyen terme (2–4 ans) [6]
Cadre trilatéral AUKUS ~15% Asie-Pacifique, Amérique du Nord À long terme (≥4 ans) [4]
Protection des câbles sous-marins et des infrastructures ~13% Europe, Asie-Pacifique À moyen terme (2–4 ans) [5]
Adoption de la propulsion indépendante de l'air ~12% Europe, Asie-Pacifique À court terme (≤2 ans) [8]
Intégration de batteries lithium-ion ~10% Asie-Pacifique, Europe À court terme (≤2 ans)
Croissance du marché d'exportation (Corée du Sud, France) ~8% Global À moyen terme (2–4 ans)


Programmes de renouvellement de la triade nucléaire

Les puissances mondiales modernisent agressivement leurs moyens de dissuasion nucléaire basés en mer. Le programme Columbia de la marine américaine, une priorité de construction navale, a récemment atteint une étape majeure de production avec un contrat de 15,38 milliards de dollars. Avec des coûts d'acquisition totaux projetés à plus de 130 milliards de dollars, ce programme, aux côtés de la classe Invincible de la France et de la classe Dreadnought du Royaume-Uni, garantit une demande soutenue pour une capacité industrielle de sous-marins haut de gamme.


Expansion de la flotte conventionnelle indo-pacifique

L'Indo-Pacifique est le principal moteur de la croissance des sous-marins conventionnels. Le projet 75I de l'Inde est sur le point d'obtenir une approbation finale, avec un contrat estimé à 8 milliards d'euros pour construire six sous-marins avancés équipés de AIP. Parallèlement, le programme KSS-III de la Corée du Sud produit des bateaux haute performance, tandis que le Japon continue son rythme de construction stable de la classe Taigei pour répondre aux exigences de sécurité régionale et aux besoins opérationnels sous-marins.


Cadre trilatéral AUKUS

L'accord AUKUS représente un changement majeur dans la capacité militaire régionale. L'Australie s'est engagée à acquérir des sous-marins nucléaires de classe Virginia à partir du début des années 2030, suivis du développement conjoint de coques SSN-AUKUS. Les investissements trilatéraux, y compris des dépenses initiales de 3,9 milliards AUD pour de nouvelles infrastructures de construction, créent une base industrielle souveraine capable de soutenir des opérations à long terme.


Protection des infrastructures sous-marines

La vulnérabilité du trafic de données mondial a élevé la protection des infrastructures sous-marines à un mandat de défense de premier plan. Suite à des dizaines d'incidents de dommages aux câbles dans les mers Baltique et Rouge entre 2024 et 2025, les membres de l'OTAN réorientent les patrouilles navales. Ce changement impose que les flottes de sous-marins, nouvelles et existantes, priorisent la surveillance des fonds marins pour garantir la sécurité des communications et économique à long terme.


Analyse de l'impact des contraintes

Contrainte ~% Traînée sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Contraintes de capacité de base industrielle ~–18% Amérique du Nord, Europe À long terme (≥4 ans)
Escalade des coûts et dépassements de calendrier ~–16% Global À moyen terme (2–4 ans) [16]
Pénuries de main-d'œuvre qualifiée ~–14% Amérique du Nord, Australie À long terme (≥4 ans) [17]
Barrières réglementaires et de prolifération nucléaires ~–10% Asie-Pacifique, Moyen-Orient À long terme (≥4 ans)
Restrictions géopolitiques à l'exportation ~–8% Global À court terme (≤2 ans) [19]


Contraintes de capacité de base industrielle

La base industrielle de construction navale américaine a du mal à répondre aux demandes de production simultanées pour les programmes de classe Virginia et de classe Columbia. Avec des taux de production pour la classe Virginia actuellement limités à environ 1,1 à 1,2 bateaux par an, la marine américaine fait face à un important retard de livraison, avec une capacité d'atteindre l'objectif de deux par an qui n'est pas attendue avant 2032.


Escalade des coûts et dépassements de calendrier

Les programmes de défense sont de plus en plus confrontés à une forte volatilité budgétaire et à des retards de calendrier. Historiquement, des programmes majeurs comme la classe Astute du Royaume-Uni ont connu des augmentations de coûts dépassant 50 % par rapport aux prévisions initiales, obligeant à prolonger la durée de vie des anciens navires. Ces contraintes financières compressent les budgets d'acquisition navale, conduisant souvent à une réduction du nombre de coques et compliquant la planification stratégique à long terme pour les marines mondiales.


Pénuries de main-d'œuvre qualifiée

Construire une capacité de sous-marin à propulsion nucléaire souveraine représente un défi aigu en matière de capital humain. L'Australie, par exemple, doit cultiver une main-d'œuvre hautement spécialisée depuis le début, nécessitant des milliers de personnel formé d'ici les années 2030. Actuellement, plus de 220 personnes de l'industrie australienne se forment dans des chantiers navals américains pour acquérir l'expertise technique nécessaire à la durabilité de la flotte à long terme.


Marché des sous-marins Opportunités

Intégration de véhicules sous-marins sans pilote

Le déploiement de véhicules sous-marins sans pilote (XLUUVs) de très grande taille devient une priorité navale essentielle. Le programme Orca XLUUV de la marine américaine, avec un investissement prévu de 1,13 milliard de dollars d'ici 2031, est conçu pour fournir une masse et une portée de capteurs à moindre coût. Ces systèmes autonomes nécessitent désormais des kits d'intégration spécialisés, des infrastructures de lancement et de récupération, ainsi qu'un logiciel de commandement et de contrôle sophistiqué.


Programmes de mise à niveau et de réaménagement à mi-vie

Avec le marché mondial de la maintenance, de la réparation et de la révision navale qui devrait atteindre 1,6 milliard de dollars d'ici 2035, la demande de réaménagement est en forte hausse. Les marines privilégient de plus en plus les mises à niveau des systèmes de combat, les rafraîchissements des suites sonar et les conversions de batteries lithium-ion pour prolonger la durée de vie opérationnelle des coques existantes. Cela crée un marché de services soutenu et de haute valeur alors que les flottes s'efforcent de maintenir leur préparation sans remplacement immédiat.


Marchés d'exportation de sous-marins en Asie du Sud-Est et au Moyen-Orient

Les économies émergentes, y compris l'Indonésie et les Philippines, modernisent activement leurs flottes navales pour répondre aux préoccupations de sécurité régionales. L'Indonésie a lancé des programmes de construction de sous-marins nationaux dans le cadre du projet Scorpène Evolved, visant à favoriser la maîtrise technologique nationale. Ces marchés en développement offrent un potentiel de volume significatif pour les fournisseurs de défense établis prêts à soutenir des partenariats industriels locaux et des transferts de technologie.


Plateformes de maintenance prédictive axées sur les données

La maintenance prédictive transforme la logistique navale. Le marché des solutions de maintenance prédictive spécifiques à la défense devrait atteindre 3,84 milliards de dollars d'ici 2034, avec une croissance de 8,1 % en taux de croissance annuel composé (CAGR). En s'appuyant sur des modèles jumeaux numériques et des réseaux de capteurs embarqués, les opérateurs peuvent réduire les événements de maintenance imprévus, abaissant ainsi les coûts de cycle de vie tout en garantissant que les sous-marins restent prêts au combat pendant des cycles de déploiement prolongés et à long terme.


Stockage d'énergie et propulsion de nouvelle génération

Les batteries à état solide et la propulsion par piles à hydrogène promettent de combler l'écart d'endurance entre les sous-marins conventionnels et nucléaires sans les risques de prolifération associés aux réacteurs navals. Plusieurs agences de défense européennes ont financé des programmes de démonstration visant la préparation opérationnelle d'ici le début des années 2030, élargissant potentiellement le marché des sous-marins adressable pour les nations exclues de la propulsion nucléaire[21].


Marché des sous-marins Perspectives d'avenir

Opérations sous-marines autonomes et habilitées par l'IA

L'intelligence artificielle transforme la guerre sous-marine en améliorant le traitement des données et la prise de décision autonome. Les budgets de défense priorisent ces technologies, le marché mondial des systèmes militaires sans pilote devant atteindre 85 milliards de dollars d'ici 2035. Ces actifs propulsés par l'IA, capables d'opérations collaboratives avec des plateformes habitées, augmenteront considérablement l'efficacité de la flotte et réduiront le risque opérationnel pour le personnel.


Transformation numérique des chantiers navals et de l'économie de plateforme

Les constructeurs navals subissent une révolution numérique pour optimiser les délais de production. Les grandes expansions d'installations de General Dynamics Electric Boat représentent l'engagement de l'industrie envers le soudage robotisé et la construction modulaire. En adoptant l'économie de plateforme, les fabricants se dirigent vers des modèles de revenus récurrents grâce aux logiciels en tant que service et à la maintenance du cycle de vie, garantissant des performances soutenues pour des actifs critiques comme la flotte de sous-marins de classe Columbia.

Disruption du stockage d'énergie

Les avancées en densité énergétique révolutionnent les capacités des sous-marins conventionnels. La classe Taigei du Japon utilise déjà des batteries lithium-ion pour améliorer considérablement l'endurance en immersion par rapport aux systèmes à base de plomb-acide. Avec l'accélération de la recherche mondiale sur les solutions énergétiques de prochaine génération, les sous-marins conventionnels réduisent l'écart de performance avec leurs homologues à propulsion nucléaire, offrant aux nations des capacités de patrouille haut de gamme sans les complexités de la gestion d'infrastructures basées sur des réacteurs.


ESG, durabilité et gouvernance nucléaire

Les achats de défense sont de plus en plus sensibles aux cadres Environnementaux, Sociaux et de Gouvernance (ESG). Les politiques européennes et internationales prennent désormais en compte l'impact à long terme des activités de défense, y compris la sécurité des réacteurs et les risques de prolifération. Par conséquent, les marines équilibrent soigneusement les exigences opérationnelles avec les mandats d'investissement éthique, favorisant souvent la propulsion conventionnelle avancée comme une alternative à moindre risque aux navires à propulsion nucléaire.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 38,4 % de part (2025) Classe Columbia, classe Virginia, base industrielle AUKUS
Europe 27,1 % de part (2025) Type 212CD, Barracuda, Dreadnought, patrouille Baltique
Asie-Pacifique 12,80 % TCAC (2026–2035) KSS-III, Taigei, P-75I, construction de SSN AUKUS
Amérique du Sud 1,48 milliard USD (2025) Classe Riachuelo brésilienne, transfert de technologie Scorpène
Moyen-Orient & Afrique 5,8 % de part (2025) Programmes d'acquisition émergents, Émirats Arabes Unis et Égypte
Total 22,46 milliards USD (2025) —

Le marché mondial des sous-marins se concentre fortement dans les régions avec des industries de construction navale actives et des exigences stratégiques sous-marines. L'Amérique du Nord et l'Europe représentent ensemble près des deux tiers de la valeur du marché, tandis que l'Asie-Pacifique réduit l'écart grâce à une expansion agressive de sa flotte.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 88,2 % de la part régionale Production duale de classe Columbia et classe Virginia
Canada 0,72 milliard USD (2025) Soutien à la classe Victoria et étude de remplacement futur
Mexique 2,1 % de la part régionale Programmes de modernisation de patrouille navale


Les États-Unis dominent le marché nord-américain des sous-marins et le marché mondial. Les dépenses annuelles d'acquisition de sous-marins ont dépassé 27 milliards USD dans la demande de budget FY2026, couvrant la production simultanée de SSBN de classe Columbia et de SSN de classe Virginia à un rythme combiné d'environ 2,5 coques par an [1]. La flotte vieillissante de classe Victoria du Canada — quatre anciens sous-marins Upholder britanniques — atteint la fin de sa vie, et Ottawa devrait lancer un programme de remplacement à la fin des années 2020 avec une valeur estimée à plus de 60 milliards CAD.

Europe

Pays Métrique clé Moteur clé
Allemagne 22,5 % de la part régionale Type 212CD avec la Norvège ; commandes d'exportation ThyssenKrupp
Royaume-Uni 1,92 milliard USD (2025) Programmes de SSBN Dreadnought et de SSN Astute
France 20,8 % de la part régionale SSN de classe Barracuda/Suffren ; conception de SSBN SNLE 3G
Italie 6,4 % de la part régionale U-212NFS avec Fincantieri
Espagne 0,38 milliard USD (2025) Achèvement de la classe S-80 Isaac Peral
Pays nordiques 8,7 % de la part régionale Programme suédois A26, Type 212CD norvégien
Russie 14,2 % de la part régionale Production de SSBN Borei-A et de SSGN Yasen-M
Reste de l'Europe 4,6 % de la part régionale Plans de sous-marins des Pays-Bas, de la Grèce et de la Pologne


L'Europe gère plus de programmes de sous-marins simultanés que toute autre région. L'axe industriel franco-britannique produit à la fois des sous-marins d'attaque nucléaires et des sous-marins lanceurs d'engins, tandis que le partenariat germano-norvégien Type 212CD représente le programme conventionnel le plus avancé de l'OTAN [8][11]. La classe S-80 de l'Espagne, longtemps retardée, a atteint des livraisons de jalons opérationnels en 2024, et Saab Kockums de Suède a sécurisé le contrat de classe A26 Blekinge avec un potentiel d'exportation pour les Pays-Bas et la Pologne.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 31,4 % de la part régionale Expansion des SSN de type 095 et des SSBN de type 096
Inde 12,10 % TCAC (2026–2035) Programmes de sous-marins conventionnels P-75I et de classe Arihant
Japon 1,04 milliard USD (2025) Classe Taigei avec batteries lithium-ion
Corée du Sud 24,6 % de la part régionale KSS-III Batch III et campagnes d'exportation
ASEAN 7,30 % TCAC (2026–2035) Plans d'acquisition indonésiens et philippins
Reste de l'Asie-Pacifique 5,1 % de la part régionale Soutien à la flotte taïwanaise et autres


L'Asie-Pacifique représente le segment à la croissance la plus rapide du marché des sous-marins. La Marine de l'Armée populaire de libération de la Chine élargit sa flotte de sous-marins avec environ six sous-marins d'attaque nucléaires de type 095 et au moins quatre sous-marins lanceurs d'engins de type 096 à divers stades de construction [6]. La Corée du Sud est devenue un exportateur majeur — le design KSS-III de Hanwha Ocean est en concurrence pour des contrats en Asie du Sud-Est et au Moyen-Orient. En même temps, la sélection de l'Inde pour le P-75I devrait être l'un des plus grands contrats de sous-marins conventionnels attribués cette décennie .

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 78,3 % de la part régionale Programme nucléaire de classe Scorpène Riachuelo et SN-BR
Argentine 0,18 milliard USD (2025) Soutien et modernisation du TR-1700
Reste de l'Amérique du Sud 6,8 % de la part régionale Activité sous-marine minimale


Le Brésil ancre le marché sud-américain des sous-marins grâce à son partenariat avec Naval Group sur les sous-marins conventionnels de classe Riachuelo et le ambitieux sous-marin nucléaire SN-BR, qui, s'il est achevé, ferait du Brésil la septième nation à exploiter un sous-marin nucléaire. Le programme conventionnel a livré trois des quatre coques prévues, tandis que le bateau nucléaire reste en phase de conception et d'acquisition d'éléments à long terme .

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,4 % de la part régionale Intérêt naissant pour les capacités sous-marines
Émirats Arabes Unis 0,31 milliard USD (2025) Acquisition de sous-marins midget et de UUV
Afrique du Sud 22,1 % de la part régionale Soutien au Type 209
Égypte 25,8 % de la part régionale Flotte de Type 209/1400 de ThyssenKrupp
Reste du MEA 5,2 % de la part régionale Opérations sous-marines limitées


L'Égypte exploite la flotte de sous-marins la plus active de la région, ayant reçu quatre sous-marins de type 209/1400 de ThyssenKrupp Marine Systems entre 2017 et 2021 [19]. Les Émirats Arabes Unis ont exprimé leur intérêt pour l'acquisition de sous-marins midget et de XLUUV pour la défense côtière et la protection des infrastructures critiques dans le Golfe Persique. Le programme de sous-marins longtemps discuté de l'Arabie Saoudite n'a pas encore avancé au-delà des études de faisabilité, bien que les dynamiques de sécurité régionales puissent accélérer les délais pendant la période de prévision.


Marché des sous-marins par région, 2025-2035

Marché des sous-marins Segmentation du marché

Par type de propulsion

Segment Métrique clé Principal moteur de la demande
Sous-marins diesel-électriques 51,2 % de part (2025) Demande large de flotte conventionnelle à travers les marines de l'Indo-Pacifique et d'Europe
Sous-marins à propulsion nucléaire 13,10 % de TCAC (2026–2035) Programmes U.S. Columbia, UK Dreadnought, SNLE 3G français, programmes AUKUS


Les plateformes diesel-électriques restent le cheval de bataille du marché mondial des sous-marins, déployées par plus de 30 marines dans le monde. Leur coût d'acquisition inférieur — typiquement de 500 à 800 millions USD par coque contre 2 à 4 milliards USD pour les sous-marins nucléaires — en fait le choix par défaut pour les nations sans infrastructure de propulsion nucléaire. L'intégration de la propulsion indépendante de l'air et des systèmes de batteries lithium-ion prolonge leur pertinence tactique.

Les sous-marins à propulsion nucléaire commandent la plus haute valeur unitaire et croissent plus rapidement car les programmes de renouvellement de dissuasion aux États-Unis, au Royaume-Uni et en France concentrent les dépenses sur des plateformes de grande valeur. L'entrée de l'Australie dans le club des sous-marins nucléaires sous AUKUS ajoute un tout nouveau flux de demande qui n'existait pas avant 2021 [4][10].

Par rôle de combat

Segment Métrique clé Principal moteur de la demande
Sous-marins d'attaque 52,5 % de part (2025) Guerre anti-sous-marine, déni maritime et missions ISR
Sous-marins à missiles balistiques 12,10 % de TCAC (2026–2035) Renouvellement de la dissuasion nucléaire stratégique
Autres (Missiles guidés, opérations spéciales) 2,87 milliards USD (2025) Rôles de missile de croisière d'attaque terrestre et d'insertion des forces spéciales


Les sous-marins d'attaque représentent la plus grande part du marché des sous-marins car chaque marine opérant des sous-marins en a besoin. En revanche, les sous-marins à missiles balistiques sont limités aux six États dotés d'armes nucléaires reconnus plus l'Inde. Les programmes de classe Virginia, de classe Astute et de classe Suffren sont tous des lignes de production de sous-marins d'attaque fonctionnant simultanément.

Les sous-marins à missiles balistiques, bien qu'ils soient moins nombreux, portent une valeur unitaire disproportionnée — une seule coque de classe Columbia coûte environ 15 milliards USD. Leur TCAC plus rapide reflète le calendrier des cycles de remplacement simultanés à travers les flottes des États-Unis, du Royaume-Uni et de la France pendant la période de prévision [1][11].

Par classe de déplacement

Segment Métrique clé Principal moteur de la demande
Moins de 2 000 tonnes 2,15 milliards USD (2025) Défense côtière, opérations spéciales et marines émergentes
2 000 à 4 000 tonnes 42,3 % de part (2025) Patrouille et déni maritime régional dans les eaux européennes et pacifiques
Plus de 4 000 tonnes 11,90 % de TCAC (2026–2035) Sous-marins nucléaires et grands SSK conventionnels


La classe de 2 000 à 4 000 tonnes domine le marché des sous-marins car elle représente le point idéal pour les sous-marins conventionnels modernes — suffisamment grands pour une endurance de patrouille prolongée et une charge d'armement, suffisamment compacts pour des opérations littorales. Des programmes tels que KSS-III, Taigei et Type 212CD se situent tous dans cette fourchette.

Les bateaux dépassant 4 000 tonnes croissent le plus rapidement car les sous-marins nucléaires — qui commencent à environ 5 000 tonnes pour les SSN et dépassent 16 000 tonnes pour les SSBN — se trouvent dans cette classe. La classe Columbia, avec plus de 20 000 tonnes de déplacement en immersion, illustre la concentration d'échelle et de coût à l'extrémité supérieure du marché des sous-marins [1].

Par composant

Segment Métrique clé Principal moteur de la demande
Coques et modules structurels 34,8 % de part (2025) Fabrication de coques en acier HY-80/100 et en composite
Systèmes de propulsion 4,24 milliards USD (2025) Installations de réacteurs, modules AIP, intégration de batteries
Systèmes de combat et électroniques 12,50 % de TCAC (2026–2035) Sonar intégré, guerre électronique, suites C4ISR
Autres composants 11,6 % de part (2025) Manipulation des armes, soutien vital, systèmes auxiliaires


Les coques et modules structurels dominent le marché des sous-marins par leur part car la fabrication de coques sous pression absorbe la plus grande portion unique du coût de construction — l'acier spécialisé, le soudage de précision et les tests hydrostatiques sont à la fois matériels et intensifs en main-d'œuvre. Les systèmes de combat et électroniques sont la catégorie de composants à la croissance la plus rapide alors que les marines investissent dans des systèmes de gestion de combat intégrés de nouvelle génération, des sonars à réseau remorqué et des suites de contre-mesures électroniques [20].


Analyse Concurrentielle

Le marché mondial des sous-marins présente une concentration moyenne : les cinq principaux acteurs — General Dynamics, Huntington Ingalls, BAE Systems, Naval Group et ThyssenKrupp Marine Systems — détiennent collectivement une part de revenu estimée entre 55 et 65 %. Le reste du marché est réparti entre quelques constructeurs liés à l'État et des exportateurs asiatiques émergents. L'indice Herfindahl-Hirschman estimé se situe dans une fourchette de 1 200 à 1 600, ce qui est cohérent avec un marché de défense industrielle modérément concentré où les préférences d'approvisionnement souverain limitent la concurrence pure.

Entreprise Plage de Part de Revenu Estimée Offres Clés pour le Marché des Sous-marins Positionnement Stratégique
General Dynamics (Electric Boat) ~15–19% Sous-marin SSBN de classe Columbia, Sous-marin SSN de classe Virginia Leader américain en conception et construction de sous-marins nucléaires
Huntington Ingalls Industries ~12–16% Construction de sous-marins SSN de classe Virginia Co-constructeur de sous-marins nucléaires américains, expansion de la main-d'œuvre
BAE Systems ~8–12% Sous-marin SSN de classe Astute, Sous-marin SSBN de classe Dreadnought Unique entrepreneur principal britannique de sous-marins nucléaires
Naval Group ~7–11% Sous-marin SSN de classe Suffren, SNLE 3G, exportation de Scorpène Champion français, franchise d'exportation conventionnelle majeure
ThyssenKrupp Marine Systems ~6–9% Type 212CD, Type 214, classe HDW Leader du marché conventionnel allemand, exportation mondiale
Hanwha Ocean ~5–8% KSS-III, construit sous licence Type 214 Constructeur sud-coréen avec des ambitions d'exportation croissantes
Saab (Kockums) ~3–5% Classe A26 Blekinge, classe Gotland Pionnier scandinave de l'AIP, cible d'exportation aux Pays-Bas
Mitsubishi Heavy Industries ~3–5% Classe Taigei, classe Soryu Constructeur domestique japonais, leader en batteries lithium-ion
Fincantieri ~2–4% U-212NFS (avec ThyssenKrupp), classe Todaro Principal naval italien, modèle de partenariat européen
Navantia ~2–4% Sous-marin de classe S-80 Isaac Peral Constructeur espagnol, intégration AIP, potentiel d'exportation


Actualités récentes & Développements

  • Saab(Juin, 2026) : Saab a signé un contrat de 47 milliards de SEK avec la Pologne pour livrer trois sous-marins de type A26, y compris des armes, des formations et des packages de soutien à la maintenance.
  • Microsoft et Lightstorm(Juillet 2026) : Les entreprises ont formé un partenariat stratégique pour développer un nouveau réseau de fibre optique sous-marin reliant l'Inde et Singapour pour soutenir l'infrastructure de l'IA.
  • Ministère de la Défense du Japon(Juillet, 2026) : Le Japon a lancé un projet de recherche pour développer des systèmes de lancement vertical pour des sous-marins diesel-électriques capables de tirer des missiles hypersoniques et de croisière.


Marché des sous-marins Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des sous-marins couvrant la conception, la construction, l'intégration et la livraison de sous-marins militaires habités
Période d'étude 2021–2035
CAGR 11,10 % (2026–2035)
Taille du marché — 2025 22,46 milliards USD
Taille du marché — 2035 38,99 milliards USD
Segment à la croissance la plus rapide Sous-marins à propulsion nucléaire ; Systèmes de combat et électroniques (Composant) ; Asie-Pacifique (Région)
Entreprises profilées 10 (General Dynamics, Huntington Ingalls, BAE Systems, Naval Group, ThyssenKrupp Marine Systems, Hanwha Ocean, Saab Kockums, Mitsubishi Heavy Industries, Fincantieri, Navantia)
Devise d'évaluation Milliards USD

FAQ

Quelles normes de qualification s'appliquent à l'approvisionnement en acier de qualité sous-marine ?
Les coques de pression des sous-marins nécessitent de l'acier HY-80 ou HY-100 certifié selon les normes MIL-S-16216, avec des résistances à la traction de 80 000 à 100 000 psi. Seules quelques usines mondiales détiennent une certification navale active [17].
Comment les délais d'acquisition des sous-marins se comparent-ils entre les programmes nucléaires et conventionnels ?
Les sous-marins nucléaires nécessitent généralement de 8 à 12 ans entre le contrat et la livraison, tandis que les bateaux conventionnels modernes ont une moyenne de 5 à 7 ans. Les calendriers de production doubles peuvent prolonger encore les délais nucléaires .
Quel rôle jouent les accords de compensation dans les contrats d'exportation de sous-marins ?
Les grandes affaires d'exportation incluent régulièrement des obligations de compensation de 30 à 60 % couvrant le transfert de technologie, la construction locale et la localisation de la chaîne d'approvisionnement. Ces compensations influencent considérablement les décisions de sélection des acheteurs [19].
Comment la capacité de formation de l'équipage des sous-marins affecte-t-elle les délais d'expansion de la flotte ?
Former un équipage de sous-marin qualifié prend de 18 à 36 mois par cycle, et la plupart des marines exploitent des formateurs basés à terre dédiés. Les contraintes de pipeline d'équipage retardent souvent le déploiement opérationnel plus que la livraison des chantiers navals [17].
Quelles considérations d'assurance et de classification s'appliquent aux composants des sous-marins ?
Les sous-marins militaires sont exemptés des sociétés de classification commerciales mais suivent les normes des autorités techniques navales. Les fournisseurs de composants doivent maintenir des certifications de qualité de défense AQAP-2110 ou équivalentes [16].
Comment les coûts de désarmement des sous-marins sont-ils pris en compte dans les budgets de cycle de vie ?
Les coûts d'élimination des sous-marins nucléaires varient de 25 à 50 millions USD par coque, couvrant le décarburage du réacteur, l'élimination des matériaux dangereux et le recyclage de la coque. Ces coûts sont de plus en plus budgétisés à l'avance .
Quelles normes de cybersécurité régissent les systèmes de combat des sous-marins modernes ?
Les réseaux de combat des sous-marins doivent se conformer à des cadres tels que NIST SP 800-171 et NATO STANAG 4774 pour la protection des systèmes classifiés. Le durcissement cybernétique ajoute 5 à 8 % aux coûts d'intégration des systèmes de combat .
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Submarine Market

This research is conducted with an in-depth understanding of the global Submarine Market with the primary aim of exploring the various factors influencing the overall growth of the market, and the key strategies employed by the manufacturers, vendors, and service providers to gain a competitive edge. The methodology includes the use of both primary and secondary research data combined with market analysis and trend assessment. This section further entails information procurement and its validation processes through secondary research, primary research, and approaches such as bottom-up approach, top-down approach, factor analysis, time-series analysis, and demand side and supply side data triangulation.

Information Procurement Process

The initial phase for the preparation of this study involves the procurement of data from both primary and secondary sources. The primary sources include industry experts, opinion leaders, investor interviews, and other stakeholders while the secondary sources include published books and journals, Annual and Financial Reports, Newspapers, Trade Journals, White Papers, Government and Trade Websites, Press Releases, and other published materials related to Submarine Market and its related industry.

Primary Research

The primary sources include the industry key players, vendors, and industry professionals who participated in the primary research activities by filling out the questionnaire and contributing their valuable experience and knowledge which helped in the validation of the secondary research data. The questionnaire was prepared with the intention of collecting information related to the Submarine Market which included the opinion of the industry leaders, especially the major market players operating in the market, about the projected growth of the global Submarine Market.

Secondary Research

The secondary research included online and offline sources such as market research reports, news articles, financial reports, interviews with industry players, and other published materials and data related to the Submarine Market which helped to provide an analytical and empirical review of the global Submarine Market.

Data Triangulation

Data triangulation was employed throughout the research process to further validate the collected data and to facilitate the discussion related to the market analysis. This process also helped in a significant manner to eliminate any inconsistencies in the obtained data. The collected data was further stratified and analyzed based on different segments such as market players, regions, types, and applications to understand the detailed trends and market structure.

Bottom-Up Approach

The bottom-up approach was utilized during the research process wherein the market size of each segment and sub-segment was established using the CAGR of the previous five years. The market size of each of the segments and sub-segments was then used to arrive at the overall market size from the bottom-up approach.

Top Down Approach

The Top-down Approach was used to verify the bottom-up or detailed market size which included the measurement of the value of the total market by breaking it down into sub-segments and estimating the growth of the market for those sub-segments by using the current values of the historic data.

Factor Analysis

Factor Analysis was performed to identify the factors influencing the growth of the market and to determine which factors had the most influence on the overall growth of the Submarine Market. The factor analysis used examines the historical data and related current trends to warn stakeholders about market shifts and to plan future strategies appropriately.

Time-Series Analysis

Time-series analysis was used to evaluate the key factors related to the past, present, and future changes in the Submarine Market. The analysis also helped to evaluate the expected market growth by using the combined data of the past and present markets over a given period. The time-series analysis further helped to identify the scope for the upcoming marketing strategies of the market players by assessing the changes in the market structure and its potential growth in the near future.

Finally, the collected data was further evaluated and segregated to get qualitative and quantitative insights regarding the global Submarine Market which helped in the assessment of the future growth of the market for the forecast period 2023 to 2030. The market forecasts were validated using different approaches to identify and eliminate any possibility of a forecasting error. The report also includes a detailed Porter’s Five Forces Analysis of the global Submarine Market coupled with the value chain analysis.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Aircraft MRO Market
Étude de cas
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















