Space Electronics Market Summary
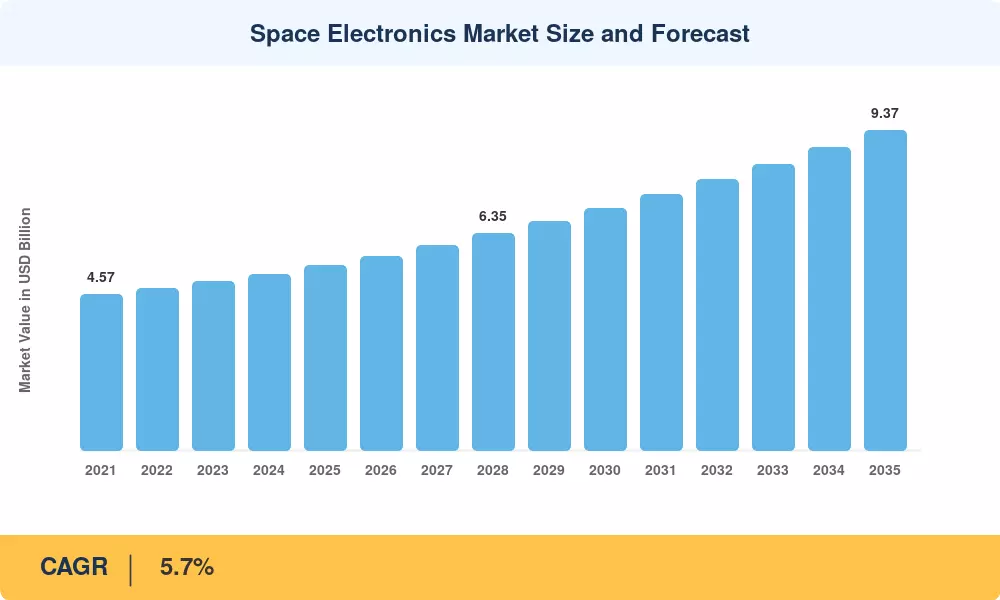
Le marché des électroniques spatiales s'élevait à 5,41 milliards USD en 2025 et devrait atteindre 5,69 milliards USD en 2026 avant de grimper à 9,37 milliards USD d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 5,7 % sur la période de prévision 2026–2035. Cette trajectoire de croissance reflète un changement décisif d'un matériel de vol sur mesure et de faible volume vers des architectures de production évolutives, propulsées par le déploiement de méga-constellations et des budgets d'exploration gouvernementaux renouvelés. Le programme Artemis de la NASA a à lui seul engagé plus de 93 milliards USD jusqu'au début des années 2030, tandis que la conférence ministérielle de l'Agence spatiale européenne de 2025 a sécurisé 16,9 milliards EUR pour son prochain cycle de planification — les deux programmes canalisant des capitaux directement vers des sous-systèmes électroniques qualifiés [1][2].
Une transition technologique générationnelle sous-tend cette expansion. Les ordinateurs à carte unique hérités et les chaînes de télémétrie analogiques cèdent la place à des architectures sur puce qui fusionnent le traitement, la gestion de l'énergie et l'atténuation des radiations sur des puces monolithiques. Les semi-conducteurs à large bande interdite — dispositifs en nitrure de gallium et en carbure de silicium — remplacent le silicium traditionnel dans les étapes de conversion d'énergie, offrant des économies de masse de 30 à 40 % sur les régulateurs de panneaux solaires et les moteurs de propulsion électrique [3]. Les fonderies de semi-conducteurs commerciales proposent de plus en plus des nœuds de processus tolérants aux radiations, compressant les délais de qualification de plusieurs années à quelques mois.
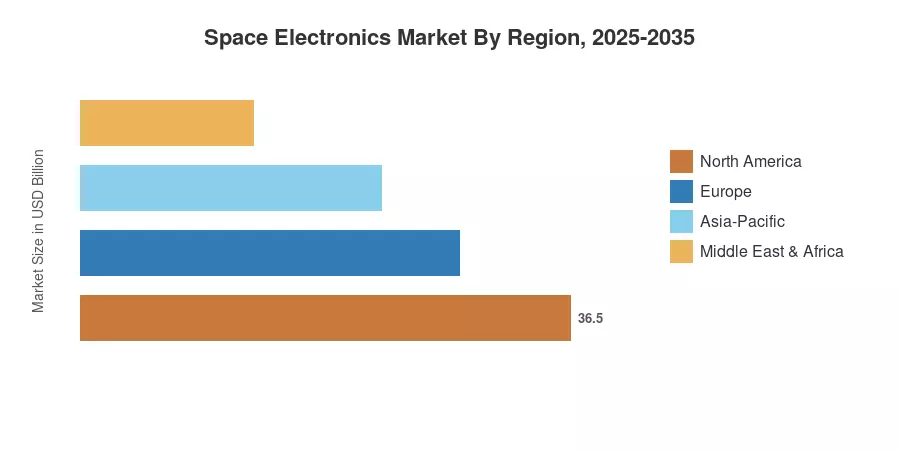
La Amérique du Nord représente environ 39,0 % du marché des électroniques spatiales, ancrée par des entreprises de défense intégrées verticalement et un dense réseau de bureaux de conception sans usine. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un CAGR de 9,7 %, propulsée par l'expansion de la cadence de lancement de l'ISRO en Inde et les dépôts agressifs de constellations LEO en Chine. L'Europe détient la deuxième plus grande part avec environ 26 %, la demande institutionnelle circulant à travers l'ESA et des cadres de coopération bilatéraux. À mesure que les capacités de lancement souveraines se multiplient à travers les continents, la base matérielle adressable pour les électroniques qualifiées s'élargira jusqu'en 2035 et au-delà.
Principaux enseignements du rapport
• Par plateforme
- Satellites ont capturé environ 61,5 % du marché des électroniques spatiales en 2025, propulsés par des déploiements de constellations à large bande qui nécessitent des milliers d'unités de bus identiques.
- Les sondes interplanétaires devraient croître à un CAGR de 9,4 % alors que les missions vers la Lune, Mars et la ceinture d'astéroïdes exigent une informatique autonome à bord.
• Par composant
- Les circuits intégrés ancrent le paysage des composants, avec des FPGA et des microprocesseurs rad-hard représentant la plus haute valeur unitaire.
- Les dispositifs de puissance représentent la catégorie de composants à la croissance la plus rapide avec un CAGR de 8,3 % jusqu'en 2035, alimentés par le passage à la propulsion électrique et aux panneaux solaires à haute tension.
• Par application
- Les systèmes de communication ont dominé les revenus au niveau des applications en 2025 avec une part de 47,7 % du marché des électroniques spatiales, reflétant la domination des charges utiles de relais de données et de large bande.
• Par type
- Les pièces tolérantes aux radiations affichent le plus haut CAGR au niveau des types à 9,6 %, alors que les opérateurs de constellations privilégient des conceptions optimisées en coûts qui acceptent des perturbations d'événements uniques limitées.
• Par utilisateur final
- Les opérateurs commerciaux représentaient 58,5 % des revenus de 2025, une part qui continue de s'élargir à mesure que les coûts de lancement privés diminuent.
- Cependant, la demande militaire et de défense est la catégorie d'utilisateur final à la croissance la plus rapide sur le marché des électroniques spatiales.
• Par région
- Le marché des électroniques spatiales de la région Asie-Pacifique est prêt à croître à un CAGR de 9,7 %, dirigé par l'Inde, la Chine et la Corée du Sud.
- L'Amérique du Nord est la région dominante avec une part de 39,0 %.
Taille du marché et prévisions (2021–2035)
Le tableau ci-dessous intègre les données historiques réelles (2021–2024) dérivées des bases de données d'approvisionnement gouvernementales, des dépôts de sociétés publiques et des données d'associations industrielles, avec une prévision prospective (2026–2035) calibrée par rapport aux projections de manifestes de lancement et aux commandes de constellations annoncées.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



