Marché des équipements de déshydratation des boues

Rapport d'étude de marché sur l'équipement de déshydratation des boues par type de boue (boues primaires, boues secondaires, boues mixtes), par technologie de déshydratation (centrifugation, presse à bande, presse à filtre, presse à filtre à chambre, autres technologies de déshydratation), par source de boue (stations d'épuration des eaux usées municipales, stations d'épuration des eaux usées industrielles, traitement des minéraux et des mines), par application (déshydratation pour l'élimination sur site, déshydratation pour l'incinération, déshydratation pour le compostage) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/EnP/27388-HCR 100 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Sludge Dewatering Equipment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)1.97%
2024 Market Size$ 41.93 Billion
2025 Market Size$ 42.75 Billion
2035 Market Size$ 51.97 Billion
Key Players
Veolia
SUEZ
Xylem
Evoqua Water Technologies
Alfa Laval
ANDRITZ
Opportunities
  • Regulatory Compliance
  • Rising Industrialization
  • Technological Innovations

Marché des équipements de déshydratation des boues Résumé

Selon l'analyse de MRFR, la taille du marché des équipements de déshydratation des boues était estimée à 41,93 milliards USD en 2024. L'industrie des équipements de déshydratation des boues devrait croître de 42,75 milliards USD en 2025 à 51,97 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 1,97 pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des équipements de déshydratation des boues est prêt à croître, soutenu par les avancées technologiques et les initiatives de durabilité.

  • L'Amérique du Nord reste le plus grand marché pour les équipements de déshydratation des boues, reflétant une forte demande pour des solutions de gestion des eaux usées efficaces.
  • La région Asie-Pacifique émerge comme la plus dynamique, propulsée par une urbanisation et une industrialisation rapides.
  • Les boues primaires dominent le marché, tandis que les boues secondaires connaissent la croissance la plus rapide en raison de l'augmentation des réglementations environnementales.
  • Les innovations technologiques et un accent sur la récupération des ressources sont des moteurs clés, alors que les industries cherchent à se conformer à des normes réglementaires strictes.

Taille du marché et prévisions

2024 Market Size 41,93 (milliards USD)
2035 Market Size 51,97 (milliards USD)
CAGR (2025 - 2035) 1,97 %

Principaux acteurs

Veolia (FR), SUEZ (FR), Xylem (US), Evoqua Water Technologies (US), Alfa Laval (SE), ANDRITZ (AT), FLSmidth (DK), GEA Group (DE), HUBER SE (DE)

Marché des équipements de déshydratation des boues conducteurs

Conformité réglementaire

La conformité réglementaire est un facteur essentiel dans le secteur des bouesÉquipement de déshydratationMarché, alors que les gouvernements du monde entier imposent des réglementations strictes surgestion des déchetset la protection de l'environnement. La nécessité de respecter ces réglementations oblige les industries à investir dans des solutions efficaces de déshydratation des boues. Par exemple, la mise en œuvre de la directive-cadre de l'UE sur les déchets oblige les États membres à gérer les déchets de manière à minimiser l'impact environnemental. Par conséquent, les industries adoptent de plus en plus des technologies avancées de déshydratation pour répondre à ces exigences de conformité. Le marché des équipements de déshydratation des boues devrait croître à mesure que les organisations privilégient les investissements dans des équipements qui non seulement répondent aux normes réglementaires, mais améliorent également l'efficacité opérationnelle. Cet accent mis sur la conformité devrait stimuler l’innovation et la croissance sur le marché des équipements de déshydratation des boues.

Industrialisation croissante

L’industrialisation en cours dans divers secteurs est un moteur notable pour le marché des équipements de déshydratation des boues. À mesure que les industries se développent, le volume de boues générées par les processus de fabrication augmente, ce qui nécessite des solutions de déshydratation efficaces. Les industries telles que l’alimentation et les boissons, les produits pharmaceutiques et chimiques contribuent particulièrement largement à la production de boues. La demande de systèmes efficaces de gestion des boues devrait augmenter parallèlement à la croissance industrielle. En outre, la prise de conscience croissante de la durabilité environnementale parmi les industries incite à investir dans des technologies avancées de déshydratation des boues. Cette tendance indique que le marché des équipements de déshydratation des boues est sur le point de croître alors que les industries cherchent à optimiser leurs pratiques de gestion des déchets tout en respectant les réglementations environnementales.

Innovations technologiques

Le marché des équipements de déshydratation des boues connaît une vague d’innovations technologiques qui améliorent l’efficacité et réduisent les coûts opérationnels. Des technologies avancées telles que des centrifugeuses, des filtres-presses à bande et des systèmes de filtration membranaire sont intégrées dans les processus de déshydratation. Ces innovations améliorent non seulement la qualité des boues déshydratées mais minimisent également la consommation d'énergie. Par exemple, l’introduction de systèmes automatisés permet une surveillance et des ajustements en temps réel, conduisant à des performances optimisées. Alors que les municipalités et les industries cherchent à se conformer à des réglementations environnementales strictes, la demande de solutions technologiquement avancées de déshydratation des boues est susceptible d’augmenter. Cette tendance suggère que les entreprises qui investissent dans la recherche et le développement auront un avantage concurrentiel sur le marché des équipements de déshydratation des boues.

Focus sur la récupération des ressources

L’accent mis sur la récupération des ressources à partir des déchets devient un moteur essentiel sur le marché des équipements de déshydratation des boues. Alors que la durabilité devient une priorité, les industries explorent des moyens de récupérer des ressources précieuses à partir des boues, telles quebiogazet des engrais. Cette évolution vers une économie circulaire encourage l’adoption de technologies avancées de déshydratation qui facilitent la récupération des ressources. Par exemple, les processus de digestion anaérobie peuvent être améliorés grâce à une déshydratation efficace des boues, conduisant à une production accrue de biogaz. La reconnaissance croissante des avantages économiques et environnementaux de la récupération des ressources est susceptible de stimuler les investissements dans les équipements de déshydratation des boues. Cette tendance suggère que le marché des équipements de déshydratation des boues continuera d’évoluer, en se concentrant sur des solutions qui non seulement gèrent les déchets, mais contribuent également à la durabilité des ressources.

Augmentation de la production d’eaux usées

La production croissante d’eaux usées due à l’urbanisation et aux activités industrielles est un moteur important pour le marché des équipements de déshydratation des boues. À mesure que la population augmente et que les zones urbaines s’étendent, le volume d’eaux usées produites augmente, ce qui nécessite des solutions de traitement efficaces. Selon des estimations récentes, la production d’eaux usées devrait augmenter d’environ 20 % au cours de la prochaine décennie. Cette augmentation de la production d’eaux usées crée un besoin urgent de systèmes efficaces de gestion des boues, y compris d’équipements de déshydratation. Les industries et les municipalités sont obligées d’investir dans des technologies avancées de déshydratation des boues pour gérer efficacement les volumes croissants de boues. Cette tendance indique une trajectoire de croissance robuste pour le marché des équipements de déshydratation des boues alors que les parties prenantes cherchent à relever les défis posés par l’augmentation de la production d’eaux usées.

Aperçu des segments de marché

Par type de boue : boues primaires (les plus grosses) et boues secondaires (à croissance la plus rapide)

Sur le marché des équipements de déshydratation des boues, la répartition de la part de marché entre les types de boues reflète les différentes demandes de traitement selon les industries. Les boues primaires, générées par le processus de sédimentation lors du traitement des eaux usées, continuent de détenir la plus grande part du segment. Cela est principalement dû à la production continue de boues primaires dans les installations municipales de traitement des eaux usées. Les boues secondaires, formées par des processus de traitement biologique, connaissent une augmentation rapide de leur part de marché, ce qui en fait le segment à la croissance la plus rapide alors que les industries recherchent des solutions de biotraitement plus efficaces pour les eaux usées.

Boues primaires (dominantes) vs boues secondaires (émergentes)

Les boues primaires se caractérisent par leur teneur élevée en matières solides et sont souvent traitées séparément en raison de leur composition et de leurs exigences de traitement distinctes. Elles jouent un rôle essentiel dans le processus global de gestion des boues, étant souvent soumises à divers processus de déshydratation tels que la centrifugation et le filtre-presse. En revanche, les boues secondaires sont considérées comme un segment émergent, stimulé par la demande croissante de méthodes améliorées de traitement biologique. Son traitement intègre des technologies plus avancées, permettant une plus grande efficacité et efficacité dans la réduction de la teneur en eau. Les pressions réglementaires croissantes en faveur d’un traitement amélioré des eaux usées et la nécessité de pratiques durables propulsent encore davantage la croissance des deux segments du marché.

Par technologie de déshydratation : centrifugation (la plus grande) ou filtre-presse à bande (à croissance la plus rapide)

Le marché des équipements de déshydratation des boues présente une segmentation distincte basée sur diverses technologies de déshydratation. La centrifugation détient la plus grande part, tirant parti de son efficacité dans la séparation des solides des liquides. Il est largement adopté dans les installations de traitement des eaux usées, caractérisé par son débit élevé et son efficacité à atteindre de faibles niveaux d'humidité résiduelle. Suivant de près, le filtre-presse à bande gagne rapidement du terrain, en particulier dans les applications municipales et industrielles en raison de son efficacité énergétique et de ses coûts d'exploitation réduits, ce qui en fait une option attrayante pour de nombreux opérateurs.

Centrifugation (dominante) vs filtre-presse à bande (émergent)

La centrifugation s’impose comme la technologie dominante sur le marché des équipements de déshydratation des boues, réputée pour sa capacité à traiter de grands volumes de boues avec des temps de traitement rapides. Sa rotation à grande vitesse facilite la séparation efficace des solides et des liquides, ce qui entraîne une faible teneur en humidité du gâteau, ce qui est essentiel pour un traitement ultérieur ou une élimination. D’autre part, le filtre-presse à bande, une technologie émergente, gagne du terrain en raison de sa faible consommation d’énergie et de sa facilité d’utilisation. Il convient à une variété de boues, y compris celles ayant de faibles concentrations de solides, ce qui le rend flexible pour diverses applications. Cette adaptabilité le positionne bien sur un marché en évolution, s'adressant aux installations visant la durabilité et la rentabilité.

Par source de boues : usines de traitement des eaux usées municipales (les plus grandes) par rapport aux installations minières et de traitement des minéraux (à la croissance la plus rapide)

Le marché des équipements de déshydratation des boues est principalement dominé par les stations d'épuration municipales, qui détiennent une part substantielle en raison de l'augmentation de la population urbaine et de l'augmentation consécutive de la production d'eaux usées. Les usines municipales sont chargées du traitement des eaux usées résidentielles et commerciales, ce qui en fait le segment le plus important de ce marché. En revanche,traitement des eaux usées industriellesles usines jouent également un rôle crucial, mais dans une moindre mesure, car leur croissance dépend davantage des besoins et des réglementations spécifiques de l’industrie. L'exploitation minière et le traitement des minéraux, bien qu'actuellement un segment plus petit, connaissent une croissance impressionnante en raison de l'augmentation de la demande mondiale de minéraux et de l'augmentation correspondante des eaux usées provenant des opérations minières.

Usines de traitement des eaux usées municipales (dominantes) par rapport aux usines de traitement des eaux usées industrielles (émergentes)

Le segment des stations d'épuration municipales se caractérise par son recours important à des technologies standardisées pour les processus de déshydratation des boues, conduisant à une gestion efficace de grands volumes d'eaux usées. Ce segment bénéficie des mandats et des investissements gouvernementaux axés sur l’amélioration des infrastructures urbaines. En revanche, les usines de traitement des eaux usées industrielles sont considérées comme un segment émergent, motivé par des réglementations strictes en matière de gestion des déchets et par la nécessité de pratiques durables. Ces installations adoptent souvent des solutions personnalisées adaptées à des processus industriels spécifiques, équilibrant le besoin de conformité et l’efficacité opérationnelle. L’accent croissant mis sur la responsabilité environnementale et la récupération des ressources permet à ces installations d’accroître considérablement leur contribution au marché.

Par application : Déshydratation pour l'élimination des terres (la plus importante) par rapport à la déshydratation pour l'incinération (à croissance la plus rapide)

Sur le marché des équipements de déshydratation des boues, la déshydratation destinée à l’élimination des terres détient la plus grande part de marché en raison de son utilisation généralisée dans des pratiques efficaces de gestion des déchets. Cette méthode facilite le respect de l'environnement et garantit l'élimination en toute sécurité des boues dans les décharges. À l’inverse, la déshydratation pour incinération gagne rapidement du terrain car elle offre une solution durable à la gestion des déchets en réduisant le volume des boues grâce au traitement thermique, ce qui séduit les industries visant des opérations respectueuses de l’environnement. Les tendances de croissance dans ce segment sont influencées par les pressions réglementaires et l’adoption croissante de techniques de gestion durable des déchets. Même si l'élimination des déchets reste un élément de base, l'incinération apparaît comme une méthode privilégiée par les municipalités et les industries qui cherchent à minimiser les coûts d'élimination et les impacts environnementaux. Les innovations dans les technologies de déshydratation des boues stimulent également la croissance du marché, permettant une meilleure efficience et efficacité pour les deux méthodes.

Assèchement pour l’élimination des terres (dominant) et assèchement pour le compostage (émergent)

La déshydratation pour l’élimination des boues s’est imposée comme la méthode dominante sur le marché des équipements de déshydratation des boues, principalement en raison de son efficacité dans la gestion du volume des boues et dans le respect des réglementations en matière d’élimination. Il se caractérise par des techniques conventionnelles telles que les systèmes de centrifugation et de presse à bande qui sont efficacement intégrées aux cadres de gestion des déchets existants. D’un autre côté, la déshydratation pour le compostage est une pratique émergente qui se concentre sur la conversion des boues en matière organique précieuse, répondant ainsi à un double objectif de réduction des déchets et de récupération des ressources. Cette méthode devient de plus en plus favorable car elle s’aligne sur les objectifs de durabilité, rendant le compost à partir de boues non seulement bénéfique pour l’environnement mais également économiquement viable.

Obtenez des informations plus détaillées sur Marché des équipements de déshydratation des boues

Aperçu régional

Amérique du Nord : Pôle d'Innovation et de Durabilité

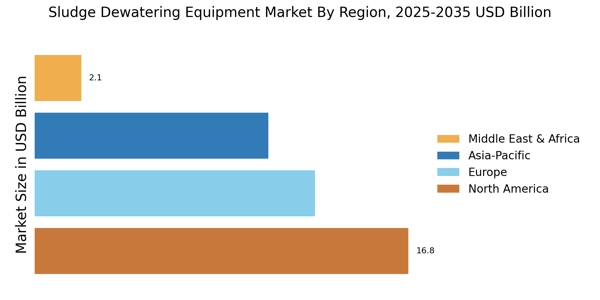
L'Amérique du Nord est le plus grand marché pour les équipements de déshydratation des boues, détenant environ 40 % de la part de marché mondiale. La croissance de la région est alimentée par des réglementations environnementales strictes et des investissements croissants dans les infrastructures de traitement des eaux usées. La demande pour des technologies avancées qui améliorent l'efficacité et réduisent les coûts opérationnels est également en hausse, propulsant davantage la croissance du marché. Les États-Unis sont le principal contributeur, avec des investissements significatifs provenant des secteurs public et privé. Des acteurs clés comme Xylem et Evoqua Water Technologies dominent le paysage, se concentrant sur des solutions innovantes. Le Canada joue également un rôle vital, mettant l'accent sur des pratiques durables et la conformité réglementaire, ce qui soutient la dynamique globale du marché.

Europe : Croissance du Marché Sous l'Influence Réglementaire

L'Europe est le deuxième plus grand marché pour les équipements de déshydratation des boues, représentant environ 30 % de la part mondiale. La croissance de la région est fortement influencée par les politiques et directives environnementales strictes de l'Union européenne visant à améliorer la qualité de l'eau et la gestion des déchets. Les pays adoptent de plus en plus des technologies avancées pour répondre à ces réglementations, stimulant la demande pour des solutions de déshydratation efficaces. L'Allemagne et la France sont les pays leaders sur ce marché, avec des acteurs majeurs comme Veolia et SUEZ en tête. Le paysage concurrentiel se caractérise par un accent sur l'innovation et la durabilité, les entreprises investissant massivement dans la R&D pour développer des technologies de pointe. La présence d'entreprises établies garantit un environnement de marché robuste, favorisant la croissance et la collaboration. La Commission européenne souligne l'importance des pratiques de gestion durable de l'eau dans ses directives.

Asie-Pacifique : Potentiel de Marché Émergent

La région Asie-Pacifique connaît une croissance rapide sur le marché des équipements de déshydratation des boues, détenant environ 25 % de la part mondiale. L'expansion de la région est alimentée par l'urbanisation croissante, l'industrialisation et le besoin croissant de solutions efficaces de traitement des eaux usées. Les gouvernements mettent en œuvre des politiques de soutien et investissent dans les infrastructures pour répondre aux préoccupations environnementales, ce qui booste encore la demande du marché. La Chine et l'Inde sont les pays leaders dans cette région, avec des investissements significatifs dans les technologies de gestion des eaux usées. Le paysage concurrentiel évolue, avec des acteurs locaux et internationaux comme Alfa Laval et ANDRITZ qui se font une place. L'accent mis sur des pratiques durables et la conformité aux réglementations environnementales façonne le marché, conduisant à des offres de produits innovantes et à des gains d'efficacité opérationnelle.

Moyen-Orient et Afrique : Défis de Gestion des Ressources

La région du Moyen-Orient et de l'Afrique (MEA) émerge comme un marché significatif pour les équipements de déshydratation des boues, représentant environ 5 % de la part mondiale. La croissance est principalement alimentée par l'augmentation de la rareté de l'eau et le besoin de solutions efficaces de traitement des eaux usées. Les gouvernements reconnaissent l'importance de la gestion durable de l'eau, ce qui conduit à des investissements dans les infrastructures et la technologie pour relever ces défis. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à l'avant-garde, avec des initiatives visant à améliorer la qualité de l'eau et la gestion des ressources. Le paysage concurrentiel comprend à la fois des acteurs locaux et internationaux, avec des entreprises comme GEA Group et HUBER SE participant activement. L'accent mis sur des solutions innovantes et la conformité aux réglementations environnementales façonne la dynamique du marché, favorisant les opportunités de croissance dans la région.

Marché des équipements de déshydratation des boues Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des équipements de déshydratation des boues se caractérise par un paysage concurrentiel dynamique, alimenté par l'augmentation des réglementations environnementales et le besoin croissant de solutions efficaces de gestion des déchets. Des acteurs clés tels que Veolia (FR), SUEZ (FR) et Xylem (US) sont stratégiquement positionnés pour tirer parti de leurs avancées technologiques et de leurs vastes réseaux de services. Veolia (FR) se concentre sur l'innovation dans les technologies de traitement de l'eau, tandis que SUEZ (FR) met l'accent sur des pratiques durables et la transformation numérique pour améliorer l'efficacité opérationnelle. Xylem (US) est connu pour son engagement envers des solutions d'eau intelligentes, qui façonnent collectivement un environnement concurrentiel axé sur la durabilité et l'intégration technologique.

En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer leur réactivité face aux demandes du marché. La structure concurrentielle du marché des équipements de déshydratation des boues semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence par le biais de partenariats stratégiques et d'acquisitions. Cette fragmentation permet une gamme diversifiée de solutions, répondant à divers besoins régionaux et exigences réglementaires.

En août 2025, Veolia (FR) a annoncé un partenariat avec une entreprise technologique de premier plan pour développer des systèmes de gestion des boues pilotés par l'IA. Ce mouvement stratégique devrait renforcer les capacités de Veolia en matière de maintenance prédictive et d'efficacité opérationnelle, positionnant l'entreprise comme un leader dans l'intégration des technologies avancées au sein du secteur de la déshydratation des boues. La collaboration souligne l'importance de l'innovation pour maintenir un avantage concurrentiel dans un marché en évolution rapide.

En septembre 2025, SUEZ (FR) a lancé une nouvelle gamme d'équipements de déshydratation écoénergétiques visant à réduire les coûts opérationnels des installations de traitement des eaux usées. Cette initiative reflète l'engagement de SUEZ envers la durabilité et s'aligne sur les tendances mondiales en matière de conservation de l'énergie. En se concentrant sur l'efficacité énergétique, SUEZ répond non seulement aux pressions réglementaires mais attire également des clients soucieux de l'environnement, renforçant ainsi sa position sur le marché.

En juillet 2025, Xylem (US) a élargi son portefeuille de produits en acquérant un acteur de niche spécialisé dans les technologies de filtration avancées. Cette acquisition est indicative de la stratégie de Xylem visant à diversifier ses offres et à améliorer ses capacités technologiques. En intégrant ces solutions de filtration avancées, Xylem est susceptible de fournir des solutions de déshydratation des boues plus complètes, augmentant ainsi son avantage concurrentiel sur le marché.

À partir d'octobre 2025, les tendances concurrentielles actuelles sur le marché des équipements de déshydratation des boues sont fortement influencées par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent de plus en plus vitales, alors que les entreprises cherchent à combiner ressources et expertise pour innover et répondre aux demandes évolutives des clients. À l'avenir, il est prévu que la différenciation concurrentielle passe d'une concurrence traditionnelle basée sur les prix à un accent sur l'innovation, les avancées technologiques et la fiabilité de la chaîne d'approvisionnement, suggérant une phase transformative pour l'industrie.
Les principales entreprises du marché Marché des équipements de déshydratation des boues incluent

Recent Industry Developments

Le marché des équipements de déshydratation des boues devrait atteindre 50,97 milliards USD d’ici 2034, avec un TCAC de 1,97 % au cours de la période de prévision (2025-2034). La demande croissante de solutions efficaces de traitement des eaux usées, des réglementations environnementales strictes et l'adoption croissante de technologies de pointe sont des facteurs clés qui stimulent la croissance du marché. Les développements récents incluent : Des partenariats stratégiques : en 2023, Veolia Water Technologies s'est associée à Genesis Water Technologies pour élargir ses offres de déshydratation des boues. Lancements de produits : en 2022, Alfa Laval a lancé un nouveaudécanteur centrifugepour l'épaississement et la déshydratation des boues.

Initiatives gouvernementales : les gouvernements du monde entier mettent en œuvre des programmes visant à promouvoir la gestion durable des eaux usées, créant ainsi des opportunités de croissance du marché. Les principaux acteurs du marché comprennent Veolia Water Technologies, Alfa Laval, GE Water Process Technologies et Andritz.

Perspectives d'avenir

Marché des équipements de déshydratation des boues Perspectives d'avenir

Le marché des équipements de déshydratation des boues devrait croître à un taux de croissance annuel composé (CAGR) de 1,97 % entre 2024 et 2035, soutenu par l'augmentation des réglementations environnementales et des avancées technologiques.

De nouvelles opportunités résident dans :

  • Expansion sur les marchés émergents avec des solutions sur mesure

D'ici 2035, le marché devrait connaître une croissance robuste, soutenue par l'innovation et des investissements stratégiques.

Segmentation du marché

Perspectives d'application du marché des équipements de déshydratation des boues

  • Déshydratation pour l'élimination des terres
  • Déshydratation pour l'incinération
  • Déshydratation pour le compostage

Marché des équipements de déshydratation des boues Perspectives sur le type de boue

  • Boues primaires
  • Boues secondaires
  • Boues mixtes

Marché des équipements de déshydratation des boues Perspectives des sources de boues

  • Stations d'épuration des eaux usées municipales
  • Stations d'épuration des eaux usées industrielles
  • Exploitation minière et traitement des minéraux

Marché des équipements de déshydratation des boues Perspectives de la technologie de déshydratation

  • Centrifugation
  • Filtre à bande
  • Filtre presse
  • Filtre presse à chambre
  • Autres technologies de déshydratation

Portée du rapport

TAILLE DU MARCHÉ 2024 41,93 milliards USD
TAILLE DU MARCHÉ 2025 42,75 milliards USD
TAILLE DU MARCHÉ 2035 51,97 milliards USD
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 1,97 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché L'intégration de technologies d'automatisation avancées améliore l'efficacité sur le marché des équipements de déshydratation des boues.
Dynamiques clés du marché Les avancées technologiques et les pressions réglementaires stimulent l'innovation et l'efficacité sur le marché des équipements de déshydratation des boues.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation actuelle du marché des équipements de déshydratation des boues en 2025 ?
Le marché des équipements de déshydratation des boues est évalué à environ 41,93 milliards USD en 2024.
Quelle est la taille de marché projetée pour le marché des équipements de déshydratation des boues d'ici 2035 ?
Le marché devrait atteindre environ 51,97 milliards USD d'ici 2035.
Quel est le CAGR attendu pour le marché des équipements de déshydratation des boues pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché pendant cette période est de 1,97 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché des équipements de déshydratation des boues ?
Les acteurs clés incluent Veolia, SUEZ, Xylem, Evoqua Water Technologies et Alfa Laval.
Quels sont les principaux segments du marché des équipements de déshydratation des boues ?
Les segments principaux comprennent le type de boue, la technologie de déshydratation, la source de boue et l'application.
Comment la valorisation des boues primaires se compare-t-elle à celle des boues secondaires en 2025 ?
En 2025, les boues primaires sont évaluées à 12,0 milliards USD, tandis que les boues secondaires sont évaluées à 18,0 milliards USD.
Quelle est la valorisation du marché pour les boues mixtes en 2025 ?
La valorisation des boues mixtes devrait atteindre 21,97 milliards USD en 2025.
Quel segment de technologie de déshydratation montre la plus haute valorisation en 2025 ?
La centrifugation montre la plus haute valorisation à 12,0 milliards USD en 2025.
Quelle est la valorisation attendue pour le déshydratation pour l'élimination des terres en 2025 ?
Le déshydratation pour l'élimination des terres devrait être évaluée à 19,0 milliards USD en 2025.
Comment le marché des usines de traitement des eaux usées industrielles se compare-t-il à celui des usines de traitement des eaux usées municipales en 2025 ?
En 2025, le marché des usines de traitement des eaux usées municipales est évalué à 19,0 milliards USD, contre 15,0 milliards USD pour les usines de traitement des eaux usées industrielles.
Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative environmental organizations. Key sources included the US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Water Association (IWA), Water Environment Federation (WEF), International Organization for Standardization (ISO) Technical Committee 224, American Water Works Association (AWWA), United Nations Environment Programme (UNEP), OECD Environment Directorate, World Bank Water Global Practice, EU Water Framework Directive Database, US Bureau of Reclamation, National Association of Clean Water Agencies (NACWA), China Ministry of Ecology and Environment, India Central Pollution Control Board (CPCB), and national environmental ministry reports from key markets. These sources were used to collect wastewater treatment statistics, regulatory compliance data, technology adoption trends, and market landscape analysis for centrifugation systems, belt filter presses, filter presses, chamber filter presses, and other dewatering technologies across municipal wastewater treatment plants, industrial wastewater treatment facilities, and mining & minerals processing applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Sludge dewatering equipment manufacturers, system integrators, and OEMs included CEOs, VPs of Engineering, product development leaders, and commercial directors as supply-side sources. Municipal wastewater treatment plant managers, industrial facility engineers, procurement leads from water utilities, mining operations managers, and environmental compliance officers from municipalities, industrial conglomerates, and mining companies constituted demand-side sources. The primary research validated market segmentation across sludge types (primary, secondary, mixed), confirmed equipment deployment timelines, and garnered insights on technology adoption patterns, capital expenditure cycles, and operational expenditure dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment installation analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across centrifugation, belt filter press, filter press, chamber filter press, and other dewatering technology categories

Analysis of reported and modeled annual revenues specific to sludge dewatering equipment portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for municipal wastewater treatment plants, industrial wastewater treatment plants, and mining & minerals processing sectors

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.