Silver Market Summary
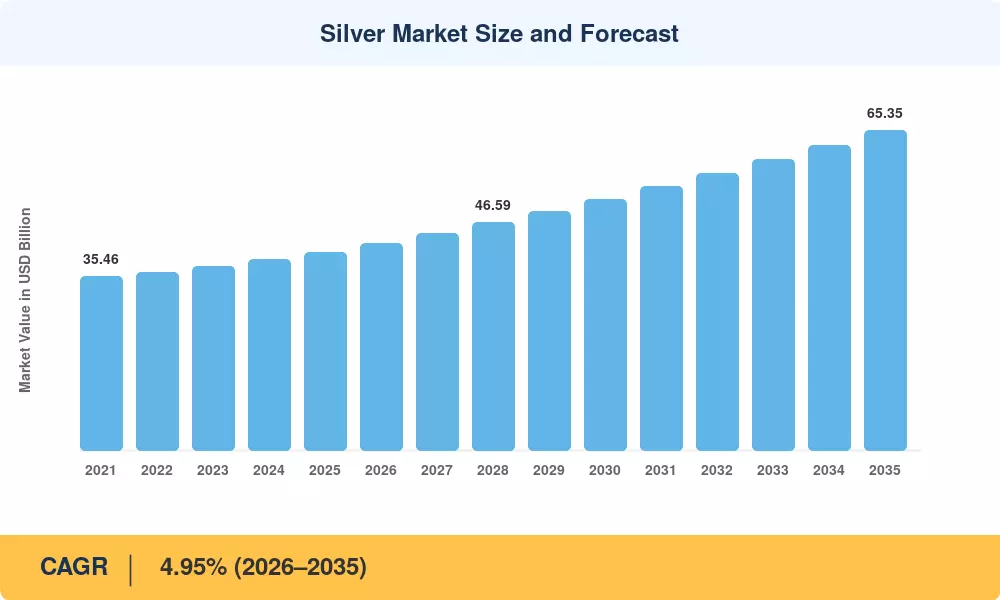
Le marché de l'argent a atteint une consommation mondiale estimée à 40,42 kilotonnes en 2025, passant à une projection de 42,30 kilotonnes en 2026 alors que la métallisation des cellules photovoltaïques, le déploiement des infrastructures 5G et l'adoption des connecteurs à courant continu haute tension intensifient la demande sur l'offre raffinée. Au cours de la période de prévision 2026–2035, le marché de l'argent devrait se développer à un TCAC de 4,95 %, atteignant environ 65,35 kilotonnes d'ici 2035. Deux catalyseurs ancrent cette trajectoire : le programme d'incitation lié à la production de l'Inde pour la fabrication d'électronique, qui engage plus de 10 milliards de dollars américains en subventions jusqu'en 2029 [1], et la feuille de route révisée de l'AIE pour le zéro net appelant à un triplement de la capacité solaire à l'échelle des services publics d'ici 2035 [2] — les deux intensifiant directement l'absorption d'argent.
Une transformation structurelle redéfinit la manière dont le marché de l'argent absorbe le métal raffiné. Les formulations de pâte épaisse héritées qui chargeaient 100–120 mg d'argent par cellule photovoltaïque cèdent la place aux architectures à hétérojonction et TOPCon qui réduisent la charge par cellule tout en multipliant le nombre total de cellules, maintenant la demande agrégée d'argent élevée. L'étude Solar Futures du Département de l'énergie des États-Unis projette que les installations solaires cumulées aux États-Unis dépasseront 1 000 GW d'ici 2035, impliquant une consommation d'argent soutenue même si l'optimisation par cellule s'intensifie [3]. La miniaturisation de l'électronique dans les radars automobiles, les antennes 5G à ondes millimétriques et les biosenseurs médicaux ouvre simultanément des canaux à forte valeur ajoutée et faible volume qui affichent des prix premium.
La région Asie-Pacifique représente environ 53,4 % de la consommation mondiale du marché de l'argent — tirée par la domination de la fabrication solaire en Chine et le secteur d'assemblage électronique en forte croissance en Inde — et devrait afficher le TCAC régional le plus rapide de 5,30 % jusqu'en 2035. L'Amérique du Nord représente environ 18,2 % de la consommation, soutenue par les objectifs de déploiement photovoltaïque des États-Unis et les achats d'électronique de défense. L'Europe suit avec 16,8 %, où le plan REPowerEU et la loi sur les matières premières critiques canalisent de nouveaux investissements dans le raffinage de l'argent domestique. La décennie à venir mettra à l'épreuve si l'expansion de l'offre minière et l'innovation en matière de recyclage peuvent suivre le rythme de l'appétit industriel croissant du marché de l'argent.
En janvier 2026, Pan American Silver a rapporté 22,8 millions d'onces de production d'argent attribuable en 2025, dépassant ses prévisions annuelles révisées. La société a atteint un record de 7,3 millions d'onces de production d'argent attribuable au T4 2025. Pour 2026, Pan American a publié des prévisions de production couvrant ses opérations mondiales, reflétant un investissement continu dans son portefeuille de production d'argent. La société reste concentrée sur l'optimisation des opérations et l'avancement des projets de croissance à travers les Amériques pour soutenir la production d'argent à long terme.
Principaux points à retenir du rapport
• Par type
- L'argent fin a représenté 66,6 % du volume du marché de l'argent en 2025, reflétant sa domination dans la fabrication industrielle et la production de barres de qualité investissement.
- L'argent Argentium devrait enregistrer le TCAC de type le plus rapide de 5,10 % jusqu'en 2035, propulsé par des alliages de bijoux résistants à l'oxydation et des revêtements antimicrobiens pour dispositifs médicaux.
• Par application
- Les bijoux et les articles en argent ont capturé environ 28,0 % du volume du marché de l'argent en 2025, soutenus par une demande robuste des consommateurs en Inde et en Asie du Sud-Est.
- Les applications électriques et électroniques devraient progresser à un TCAC de 5,15 % entre 2026 et 2035 alors que les usages photovoltaïques et 5G se développent.
• Par région
- La région Asie-Pacifique a représenté 53,4 % de la consommation mondiale du marché de l'argent en 2025, soutenue par la production de modules solaires en Chine et l'expansion de l'électronique en Inde.
- L'Amérique du Nord devrait croître à un TCAC de 4,60 % jusqu'en 2035, avec la politique solaire des États-Unis et les achats de défense comme principaux leviers de demande.
Taille et prévisions du marché de l'argent (2021–2035)
Le modèle de dimensionnement de Market Research Future synthétise les données de production minière du Bureau mondial des statistiques des métaux, le débit des raffineries de l'Institut de l'argent, et le suivi de la demande en aval à travers les canaux photovoltaïques, électroniques et de bijoux. Les chiffres historiques (2021–2024) reflètent les réels ; 2025 est l'année de base validée ; 2026–2035 sont des estimations de prévision appliquant un TCAC calibré de 4,95 % avec des ajustements pondérés par la demande selon l'utilisation finale.
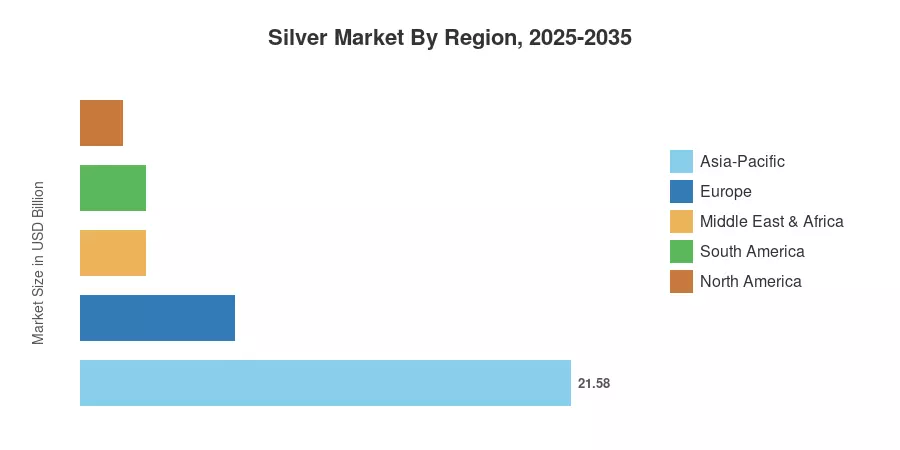



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



