Marché des antennes satellites (2026 - 2035)

Rapport d'étude de marché sur les antennes satellites par bande de fréquence (C-Bande, Ku-Bande, Ka-Bande, Q-Bande, V-Bande), par type d'antenne (Antenne parabolique, Panneau plat, Antenne à cornet, Réseau phasé), par polarisation (Polarisation linéaire, Polarisation circulaire), par couverture (Service satellite fixe (FSS), Terminal à très petite ouverture (VSAT), Communication personnelle mobile mondiale par satellite (GMPCS)), par application (Diffusion télévisée, Télécommunications, Accès à Internet, Navigation, Observation de la Terre) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/AT/28283-HCR 128 Pages Shubham Munde, Garvit Vyas Last Updated: November 12, 2026
Satellite Antenna Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.15%
2025 Market SizeUSD 6.48 Billion
2035 Market SizeUSD 19.72 billion
Key Players
L3Harris Technologies
Viasat Inc.
Hughes Network Systems
Kymeta Corporation
ThinKom Solutions
General Dynamics Mission Systems
Opportunities
  • Non-Terrestrial Network (NTN) Integration with 5G
  • Drone-as-a-Service and UAV SATCOM
  • Emerging Market Rural Broadband

Marché des antennes satellites Résumé du marché

Le marché des antennes satellites était évalué à 6,48 milliards USD en 2025 et devrait atteindre 7,50 milliards USD en 2026 avant de grimper à 19,72 milliards USD d'ici 2035, enregistrant un TCAC de 13,15 % pendant la période 2026–2035. Cette accélération est enracinée dans le déploiement rapide de constellations de large bande en orbite terrestre basse — SpaceX a à elle seule engagé plus de 10 milliards USD dans l'infrastructure Starlink — et la montée parallèle des achats de défense pour la résilience des terminaux multi-orbites[2]. Le budget spatial du département de la Défense des États-Unis pour l'exercice 2025 de 33,3 milliards USD prévoit un financement significatif pour des terminaux satellites tactiques protégés, renforçant simultanément la demande commerciale et militaire [3].

Le marché des antennes satellites subit une révolution technologique radicale. Les terminaux satellites à parabole traditionnels ont traditionnellement choisi la réception en bande C et en bande Ku. Cependant, ils sont en train d'être remplacés par des systèmes d'antennes satellites à panneaux plats à réseau phasé utilisant des réseaux dirigés électroniquement (ESA). Les partenariats de fabrication à l'échelle automobile ont fait baisser les prix des unités à panneaux plats d'environ 40 % depuis 2021, rendant les déploiements de terminaux à très petite ouverture (VSAT) commercialement viables pour les flottes maritimes, le large bande rural et la connectivité en vol [5]. Une autre validation de ce mouvement est le programme de connectivité souveraine IRIS² de l'Union européenne, financé par 6 milliards EUR de fonds public-privé [6], visant les topologies d'antennes de terminaux satellites LEO.

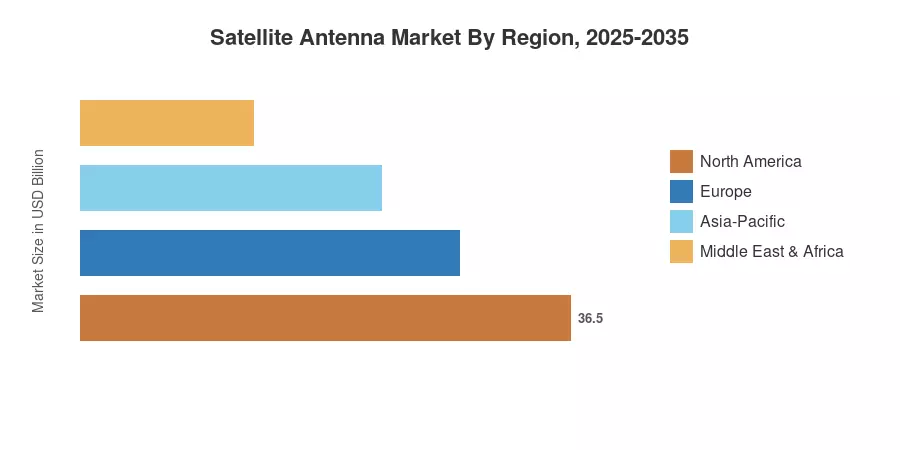
On s'attend à ce que l'Amérique du Nord contribue à environ 44 % de la part de revenus du marché des antennes satellites de 2025, en raison des dépenses de défense, de l'adoption de l'antenne plate Starlink et de l'infrastructure VSAT d'entreprise. La région Asie-Pacifique est celle qui se développe le plus rapidement avec un TCAC projeté de 10,6 %, soutenu par les réformes de licences de large bande par satellite en Inde et les plans de méga-constellation Guowang en Chine. L'Europe est la deuxième plus grande région avec une part d'environ 26 %, soutenue par les cycles d'approvisionnement IRIS² et la demande stable d'antennes VSAT maritimes du corridor maritime de la mer du Nord [7][8]. La prochaine décennie sera une course pour développer la production d'ESA à panneaux plats suffisamment rapidement pour correspondre à la capacité des constellations LEO.

Principaux enseignements du rapport

• Par bande de fréquence

  • La bande C représentait environ 41 % du marché des antennes satellites en 2025, reflétant sa domination dans la diffusion et le retour d'informations de télémétrie.
  • La bande Ka émerge comme le segment à la plus forte croissance

• Par type d'antenne

  • Les conceptions d'ESA/RSA à panneaux plats progressent à un TCAC de 36,8 % jusqu'en 2035, remplaçant les antennes réflectrices paraboliques traditionnelles dans l'aviation commerciale et les plateformes stabilisées d'antennes VSAT maritimes
  • Les réflecteurs satellites à parabole représentent encore 2,87 milliards USD de revenus en 2025, soutenus par les mises à niveau des stations au sol dans le spectre des bandes C et Ku

• Par application

  • Les plateformes terrestres détenaient 39 % de part du marché des antennes satellites en 2025, menées par les hubs de terminaux à très petite ouverture VSAT et les installations d'antennes plates Starlink pour les consommateurs
  • Les plateformes aériennes devraient croître à un TCAC de 13,7 % jusqu'en 2035, propulsées par les mandats des compagnies aériennes pour la connectivité en vol en bande Ka

• Par géographie

  • L'Amérique du Nord a conservé la position dominante sur le marché des antennes satellites, représentant environ 44 % des revenus de 2025
  • La région Asie-Pacifique devrait enregistrer un TCAC de 10,6 % jusqu'en 2035, avec l'Inde et la Chine comme principaux moteurs de croissance

Taille du marché et prévisions (2021–2035)

Le cadre d'estimation breveté de Market Research Future (MRFR) intègre la modélisation des revenus de bas en haut à partir des données d'expédition des fabricants, des divulgations de CapEx des opérateurs et des dossiers d'approvisionnement gouvernementaux avec une validation de haut en bas à travers les statistiques des associations commerciales et les bases de données des enchères de spectre. Toutes les valeurs sont en milliards USD à des taux de change constants de 2025.
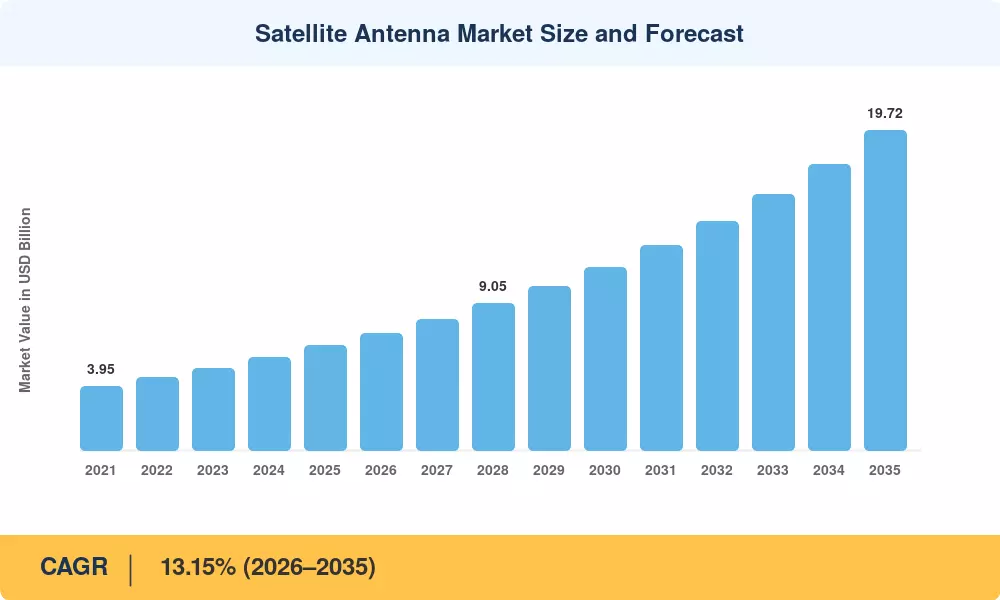
Taille et prévisions du marché des antennes satellites
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Déploiements de la constellation LEO ~25% Global À court terme (≤2 ans) [2]
Achat de terminaux multi-orbitaux pour la défense ~20% Amérique du Nord, Europe À moyen terme (2–4 ans) [3]
Réduction des coûts des panneaux plats ESA ~18% Global À moyen terme (2–4 ans)
Mandats de connectivité en vol ~12% Amérique du Nord, Europe, Asie-Pacifique À moyen terme (2–4 ans) [5]
Numérisation de la flotte maritime ~10% Europe, Asie-Pacifique À long terme (≥4 ans) [7]
Subventions pour le haut débit rural (BEAD, BharatNet) ~8% Amérique du Nord, Asie-Pacifique À court terme (≤2 ans) [6]
Réaffectation du spectre et allocation de la bande Ka ~7% Global À long terme (≥4 ans) [10]

Déploiements de la constellation LEO

Le réseau Starlink de SpaceX a dépassé 6 000 satellites opérationnels début 2025, avec des expéditions de dishes Starlink pour consommateurs et entreprises antennes plates dépassant 4 millions d'unités cumulées [2]. Le projet Kuiper d'Amazon a engagé 10 milliards USD pour déployer 3 236 satellites d'ici 2027, créant une demande parallèle pour des terminaux au sol d'antennes satellites à panneaux plats à réseau phasé. Chaque opérateur de constellation nécessite des millions d'unités d'antennes de terminaux satellites LEO, transformant le marché des antennes satellites d'un secteur à faible volume et à forte marge en un secteur propulsé par la fabrication de masse [2][3].

Achat de terminaux multi-orbitaux pour la défense

L'Agence de développement spatial des États-Unis utilise une constellation de faible orbite terrestre proliférée conçue pour s'interfacer sans problème avec les liaisons de données tactiques existantes et les terminaux multi-orbitaux. Dans le cadre du large budget de la Force spatiale américaine, un approvisionnement tactique substantiel est dédié à garantir des opérations SATCOM protégées multi-bandes utilisant des fréquences X-band et Ka-band. Parallèlement, les nations alliées de l'OTAN avancent leurs capacités, le ministère de la Défense du Royaume-Uni finançant son portefeuille de communication par satellite Skynet 6 avec un coût de cycle de vie projeté d'environ 17,5 milliards GBP pour soutenir les forces expéditionnaires de nouvelle génération.

Échelle de fabrication des panneaux plats ESA

Les coûts de production des antennes satellites à panneaux plats à réseau phasé ont diminué d'environ 40 % depuis 2022 alors que des fabricants tels que Kymeta, ThinKom et Hanwha Phasor ont adopté la fabrication de semi-conducteurs de qualité automobile . Des accords de production en volume avec des fournisseurs automobiles de premier plan visent désormais des coûts unitaires inférieurs à 1 500 USD pour les systèmes d'antennes de terminaux satellites LEO de qualité consommateur d'ici 2027, un seuil qui débloque le haut débit résidentiel à grande échelle [8].

Mandats de connectivité en vol

L'Agence de sécurité aérienne de l'Union européenne (EASA) et l'Administration fédérale de l'aviation (FAA) ont rationalisé la certification de type supplémentaire pour les antennes aériennes à bande Ka, réduisant les délais d'approbation des modifications de 18 mois à moins de 9 mois [5]. Les compagnies aériennes opérant sur des routes transatlantiques et transpacifiques installent des réseaux à commande électronique à un rythme d'environ 350 avions par trimestre dans le monde, avec Gogo, Panasonic Avionics et Intelsat en concurrence pour des contrats de flotte [5][14].

Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes ci-dessous représentent une estimation de l'impact sur la croissance globale du marché des antennes satellites et sont directionnels plutôt que précisément additifs. Ils reflètent des scénarios ajustés au risque issus du modèle propriétaire de Market Research Future (MRFR).

Contrainte ~% Impact Négatif sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Contrôles à l'exportation sur les chipsets GaN ~–3.5% Global (surtout Asie) À court terme (≤2 ans)
Atténuation par pluie dans la bande Ka ~–2.8% Régions équatoriales À long terme (≥4 ans) [10]
Congestion du spectre et interférence ~–2.2% Global À moyen terme (2–4 ans) [16]
Coûts initiaux élevés des terminaux maritimes ~–1.8% Marchés émergents À moyen terme (2–4 ans) [7]
Fragmentation réglementaire à travers les juridictions ~–1.5% Afrique, Amérique du Sud À long terme (≥4 ans) [17]

Contrôles à l'Exportation sur les Chipsets GaN

Le Bureau américain de l'industrie et de la sécurité a renforcé les restrictions à l'exportation sur les circuits intégrés monolithiques à micro-ondes en nitrure de gallium (GaN) en 2024, affectant directement la production d'antennes satellites à panneaux plats en dehors des nations alliées . Les amplificateurs de puissance GaN sont essentiels pour les performances ESA en bande Ka et X ; l'accès restreint oblige les fabricants en Chine et dans certaines parties de l'Asie du Sud-Est à se fier à des alternatives moins efficaces en arsenure de gallium, ajoutant 15–20 % à la consommation d'énergie unitaire et dégradant les budgets de liaison [16].

Atténuation par Pluie dans la Bande Ka

Les fréquences de la bande Ka (26.5–40 GHz) offrent un débit supérieur mais souffrent d'une dégradation du signal de 10–15 dB lors de fortes pluies tropicales — un défi persistant pour les déploiements de terminaux à très petite ouverture VSAT en Afrique équatoriale, en Asie du Sud-Est et en Amérique du Sud [10]. Les opérateurs doivent surdimensionner les ouvertures des antennes ou déployer des architectures de diversité de site, ce qui augmente le coût total de possession de 20–30 % par rapport aux installations en climat tempéré [10][17].

Congestion du Spectre et Interférence

La prolifération des constellations LEO a intensifié l'interférence co-fréquence avec les opérateurs GEO existants, en particulier dans les allocations de liaison descendante en bande Ku. La Conférence mondiale des radiocommunications de l'UIT 2023 a adopté des cadres de coordination intérimaires, mais l'application varie selon l'administration nationale, créant une incertitude opérationnelle pour les déploiements d'antennes VSAT stabilisées maritimes traversant plusieurs zones réglementaires [16].

Marché des antennes satellites Opportunités

Intégration des réseaux non terrestres (NTN) avec la 5G

La publication 17 de la 3GPP a standardisé la connectivité satellite directe vers l'appareil, ouvrant la voie à l'intégration des antennes terminales satellites LEO dans les écosystèmes de téléphones 5G. La plateforme Snapdragon Satellite de Qualcomm et les chipsets modem NTN de MediaTek pourraient propulser la demande d'antenne en milliards d'unités annuellement d'ici 2030, élargissant considérablement le marché des antennes satellites au-delà des verticales traditionnelles VSAT et de diffusion [9].

Drones en tant que service et SATCOM UAV

Les véhicules aériens sans pilote opérant au-delà de la ligne de vue visuelle (BVLOS) nécessitent des antennes satellites compactes et légères pour les liens de commande et de contrôle. La flotte mondiale de drones commerciaux devrait dépasser 8 millions d'unités d'ici 2030, chaque plateforme BVLOS nécessitant soit un micro-terminal satellite à antenne parabolique, soit une antenne satellite à panneau plat à réseau phasé miniaturisé [12].

Large bande rurale sur les marchés émergents

La phase III de BharatNet en Inde cible 250 000 gram panchayats avec un retour satellite d'ici 2028, tandis que le Fonds de service universel du Nigéria alloue 1,2 milliard USD aux hubs de terminaux très petits à ouverture (VSAT) dans les États mal desservis [6]. Ces programmes créent une demande en volume pour des terminaux terrestres Ku-band et Ka-band optimisés en coût dans des marchés où la fibre terrestre est économiquement non viable.

Bateaux autonomes de surface maritime (MASS)

Le cadre réglementaire MASS de l'Organisation maritime internationale, qui devrait entrer en vigueur d'ici 2028, exigera des liaisons satellites à large bande continue pour la navigation des navires autonomes. Les systèmes stabilisés d'antennes VSAT maritimes avec capacité de transfert multi-orbital représentent une opportunité de terrain vierge, la flotte de transport maritime autonome devant atteindre 15 000 navires d'ici 2032 [7][14].

Modèles commerciaux d'antenne en tant que service

Les fabricants de terminaux passent des ventes de matériel aux abonnements de services gérés, regroupant le matériel d'antenne plate Starlink avec des SLA de connectivité et une surveillance à distance. Ce modèle de revenus récurrents réduit les barrières à l'acquisition de clients et élargit le marché adressable des antennes satellites aux segments des petites entreprises et des prosommateurs où la sensibilité au CapEx initial a historiquement limité l'adoption .


Marché des antennes satellites Perspectives d'avenir

Gestion de faisceau pilotée par l'IA et transfert autonome

Les algorithmes d'apprentissage automatique gèrent le pilotage de faisceau en temps réel à travers des systèmes d'antennes satellites à panneaux plats à réseau phasé, optimisant les rapports signal/bruit alors que les terminaux terrestres passent d'un satellite LEO en mouvement rapide à un autre toutes les 5 à 7 minutes. Pour faciliter une interopérabilité multi-réseaux plus large, le programme Space-BACN (Node de Communications Adaptatives Basé dans l'Espace) de la DARPA a financé avec succès le développement de liaisons optiques inter-satellites (OISLs) reconfigurables et à faible coût. Conçu pour connecter des constellations commerciales et militaires disparates via un échange laser, la technologie fondamentale a été transférée à l'Unité d'Innovation de Défense (DIU) pour étendre les capacités de communication tactique sécurisée et à faible latence.

Économie de plateforme et antenne en tant que service

Le passage des ventes de matériel lourdes en CapEx à des modèles d'abonnement OpEx redéfinit la manière dont les entreprises se procurent la connectivité satellite. Des opérateurs comme Hughes, Viasat et SES regroupent le matériel d'antenne terminal satellite LEO géré avec des plans de données échelonnés, abaissant la barrière d'entrée pour les PME dans l'agriculture, l'exploitation minière et la santé à distance. Les analystes estiment que les services d'antenne basés sur l'abonnement pourraient représenter 30 % des revenus du marché des antennes satellites d'ici 2032 [14].

Électrification maritime et navigation autonome

Les réglementations sur l'indicateur d'intensité carbone de l'OMI accélèrent la numérisation de la flotte, exigeant une télémétrie satellite continue de chaque navire de plus de 5 000 tonnes de jauge brute. Les terminaux stabilisés d'antennes VSAT maritimes avec basculement multi-orbital deviendront l'équipement standard sur les navires de charge autonomes, les sociétés de classification telles que Lloyd's Register et DNV développant des normes d'approbation de type pour les navires sans équipage SATCOM d'ici 2028 [7][14].

Durabilité et fabrication d'antennes circulaires

Le contrôle environnemental concernant l'infrastructure spatiale s'élargit. L'initiative Clean Space de l'Agence Spatiale Européenne (ESA) impose des évaluations rigoureuses du cycle de vie (LCA) pour suivre l'empreinte environnementale du matériel spatial, se concentrant spécifiquement sur les impacts atmosphériques lors des lancements et minimisant les débris orbitaux. Pour s'aligner sur ce changement de durabilité plus large, les fabricants d'équipements terrestres redessinent indépendamment le matériel terrestre—adoptant des plats paraboliques modulaires et explorant des radômes en polymère renforcé de fibres (FRP) recyclables pour permettre la remise à neuf sur le terrain et atténuer la génération de déchets électroniques à long terme.

Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Amérique du Nord 44% de part (2025) Défense SATCOM, terminaux Starlink/Kuiper, large bande rurale BEAD
Europe 26% de part (2025) Programme IRIS², VSAT maritime, connectivité aérienne
Asie-Pacifique 10,6% CAGR (2026–2035) BharatNet, constellation Guowang, IFC aéronautique
Amérique du Sud 0,32 milliard USD (2025) VSAT rurale, maritime pétrole & gaz
Moyen-Orient & Afrique 9,8% CAGR (2026–2035) Modernisation de la défense, fonds de large bande rurale
Total 6,48 milliards USD (2025) —

Le marché des antennes satellites présente une différenciation régionale prononcée façonnée par les budgets de défense, les sièges des opérateurs de constellation et les environnements politiques de large bande. L'Amérique du Nord est en tête en matière d'infrastructure de terminaux à très petite ouverture VSAT pour la défense et les entreprises, tandis que l'Asie-Pacifique connaît la croissance la plus rapide grâce aux déploiements de terminaux d'antennes satellites LEO pour les consommateurs et aux programmes de constellation souveraine.

Amérique du Nord

Pays Métrique Facteur clé
États-Unis 78% de la part régionale Achat SATCOM du DoD, antenne plate résidentielle Starlink
Canada 0,39 milliard USD (2025) Segment terrestre Telesat Lightspeed
Mexique 11,5% CAGR (2026–2035) Programme de connectivité rurale CFE

Les États-Unis dominent la majeure partie du marché des antennes satellites en Amérique du Nord grâce à une combinaison de modernisation SATCOM du Pentagone — le PWSA seul nécessite plus de 300 000 terminaux multi-orbites d'ici 2030 — et à l'adoption de la large bande par les consommateurs. La contribution du Canada est ancrée par la constellation LEO Lightspeed de Telesat, qui impose une chaîne d'approvisionnement de terminaux terrestres domestiques. La croissance rapide du Mexique reflète les subventions fédérales pour les hubs de terminaux à très petite ouverture VSAT dans les États du sud mal desservis [3][6].

Europe

Pays Métrique Facteur clé
Allemagne 22% de la part régionale Programme Bundeswehr SATCOMBw 3
Royaume-Uni 0,36 milliard USD (2025) Achat de défense Skynet 6
France 12,8% CAGR (2026–2035) Location d'ancrage IRIS², fabrication Thales
Italie 9% de la part régionale Production d'antennes de défense de Leonardo
Espagne 0,11 milliard USD (2025) Modernisation de la flotte maritime
Pays nordiques 10,2% CAGR (2026–2035) Connectivité maritime arctique
Russie 5% de la part régionale Rafraîchissement du segment terrestre GLONASS
Reste de l'Europe 0,18 milliard USD (2025) Fonds de cohésion de l'UE pour la large bande

Le marché des antennes satellites en Europe est façonné par le programme IRIS² de 6 milliards EUR, qui va acquérir l'infrastructure terrestre des antennes de terminaux satellites LEO dans les 27 États membres de l'UE. Le programme indépendant Skynet 6 du Royaume-Uni et la modernisation SATCOMBw de l'Allemagne entraînent des commandes de satellites à parabole de qualité défense et de terminaux ESA. Les nations nordiques émergent comme un micro-cluster pour la demande stabilisée d'antennes VSAT maritimes à mesure que les routes maritimes arctiques s'élargissent [6][7].

Asie-Pacifique

Pays Métrique Facteur clé
Chine 35% de la part régionale Constellation Guowang, achats militaires ESA
Inde 14,2% CAGR (2026–2035) BharatNet Phase III, large bande satellite Jio
Japon 0,14 milliard USD (2025) Stations terrestres HTS JAXA
Corée du Sud 11,8% CAGR (2026–2035) Augmentation de navigation KPS
ASEAN 12% de la part régionale Surveillance maritime, VSAT rurale
Reste de l'Asie-Pacifique 0,06 milliard USD (2025) Initiatives de large bande pour les îles du Pacifique

L'Asie-Pacifique représente la géographie à la croissance la plus rapide sur le marché des antennes satellites, menée par la méga-constellation Guowang de la Chine (13 000 satellites prévus) et le mandat de retour satellite de BharatNet Phase III de l'Inde. Le récent cadre de licence de large bande par satellite de l'Inde a attiré des engagements de Jio, Airtel-OneWeb et Amazon Kuiper, chacun nécessitant des réseaux terrestres d'antennes satellites à panneaux plats à réseau phasé [8][12]. Le Japon et la Corée du Sud contribuent par le biais de programmes de terminaux de défense et d'augmentation de navigation de grande valeur.

Amérique du Sud

Pays Métrique Facteur clé
Brésil 58% de la part régionale Connectivité rurale du bassin amazonien
Argentine 0,05 milliard USD (2025) VSAT pétrole & gaz en Patagonie
Reste de l'Amérique du Sud 9,2% CAGR (2026–2035) Déploiements de VSAT pour l'exploitation minière et agricole

La vaste région amazonienne du Brésil — où la fibre terrestre est impraticable — génère la majorité de la demande sud-américaine pour les hubs de terminaux à très petite ouverture VSAT et les kits d'antennes plates Starlink pour les consommateurs. Le bassin de schiste Vaca Muerta de l'Argentine stimule l'achat de terminaux maritimes et terrestres pour les opérations énergétiques en amont [7][17].

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 31% de la part régionale Infrastructure satellite de la ville intelligente NEOM
Émirats Arabes Unis 0,09 milliard USD (2025) Expansion du segment terrestre Yahsat
Afrique du Sud 10,5% CAGR (2026–2035) Fonds de large bande rural SADC
Égypte 8% de la part régionale Mises à niveau de l'infrastructure terrestre Nile Sat
Reste du MEA 0,07 milliard USD (2025) USPF et connectivité humanitaire

La modernisation de la défense à travers le Conseil de coopération du Golfe et les initiatives de large bande rurale en Afrique subsaharienne définissent la trajectoire du MEA sur le marché des antennes satellites. Le projet NEOM de l'Arabie Saoudite intègre le retour satellite comme couche de connectivité fondamentale, tandis que le fonds de large bande SADC de l'Afrique du Sud canalise des investissements dans les déploiements d'antennes de terminaux satellites LEO pour les écoles et cliniques rurales [17].

Marché des antennes satellites par région, 2025-2035

Marché des antennes satellites Segmentation du marché

Par bande de fréquence

Segment Métrique Principal moteur de la demande
Bande C 41% de part (2025) Retour de diffusion, infrastructure GEO héritée
Bande X 0,78 milliard USD (2025) SATCOM tactique militaire
Bande Ku 12,4% TCAC (2026–2035) VSAT maritime et diffusion DTH
Bande Ka 12,9% TCAC (2026–2035) Payeurs HTS, large bande LEO
Bande L/S 5% de part (2025) Navigation et télémétrie IoT
Bande VHF/UHF 0,19 milliard USD (2025) Voix et données militaires héritées

La bande C continue de dominer le marché des antennes satellites par base installée, servant les réseaux de distribution de diffusion et le retour de télémétrie sur tous les continents. Cependant, la bande Ka est le segment de fréquence à la croissance la plus rapide, propulsé par les charges utiles de satellites à haut débit de Viasat, SES O3b mPOWER et l'écosystème d'antennes plates Starlink qui fournit un accès large bande résidentiel avec des débits dépassant 200 Mbps par terminal [10].

La bande Ku maintient une position solide sur le marché intermédiaire, soutenant la majorité des installations d'antennes VSAT stabilisées maritimes et de distribution de télévision directe à domicile. Le segment bénéficie de chaînes d'approvisionnement de composants matures et d'une sensibilité à la pluie moins élevée par rapport à la bande Ka, ce qui en fait la fréquence de choix pour les corridors maritimes tropicaux et les hubs de terminaux à très petite ouverture VSAT dans les régions équatoriales [10][16].

Par type d'antenne

Segment Métrique Principal moteur de la demande
Réflecteur parabolique 47% de part (2025) Stations terrestres, diffusion et défense
ESA/RSA à panneau plat 36,8% TCAC (2026–2035) Terminaux LEO, IFC aéronautique
Corne 0,21 milliard USD (2025) Assemblages d'alimentation de charges utiles satellites
Résonateur diélectrique 8,5% TCAC (2026–2035) Terminaux IoT compacts
Radôme en FRP 4% de part (2025) Protection environnementale pour installations extérieures
Stampé en métal 0,09 milliard USD (2025) Antennes grand public optimisées en coût

Les antennes réflectrices paraboliques restent le leader en termes de revenus sur le marché des antennes satellites, installées dans les stations terrestres gouvernementales, les téléports de diffusion et les terminaux tactiques militaires à travers le monde. Leurs avantages de gain optique aux fréquences de bande C et de bande Ku soutiennent les volumes d'approvisionnement même si les alternatives à panneau plat gagnent du terrain. Les systèmes ESA/RSA à panneau plat représentent la catégorie à la croissance la plus rapide de loin, propulsée par l'adoption d'antennes satellites à panneau plat à réseau phasé dans le large bande résidentiel LEO, la connectivité en vol et les applications mobiles terrestres où le suivi mécanique est impraticable [8].

Par application

Segment Métrique Principal moteur de la demande
Terre 39% de part (2025) VSAT d'entreprise, large bande résidentielle LEO
Aérien 13,7% TCAC (2026–2035) Rénovations IFC des compagnies aériennes, ISR militaire
Maritime 0,97 milliard USD (2025) Numérisation de flotte, expédition autonome
Spatial 11,2% TCAC (2026–2035) Antennes de charges utiles satellites, liaisons inter-satellites

Les plateformes terrestres constituent le plus grand segment d'application sur le marché des antennes satellites, englobant les réseaux de terminaux VSAT à très petite ouverture d'entreprise, les installations résidentielles d'antennes plates Starlink et les stations terrestres fixes militaires. Les plateformes aériennes sont la catégorie d'application à la croissance la plus rapide, propulsée par la volonté de l'aviation commerciale d'obtenir une connectivité en vol fiable en bande Ka et la demande ISR de la défense pour des liaisons d'antennes de terminaux satellites LEO à large bande sur des avions de chasse et de surveillance [5].

Par utilisateur final

Segment Métrique Principal moteur de la demande
Commercial 55% de part (2025) Large bande, diffusion, maritime et aviation
Gouvernement et défense 10,6% TCAC (2026–2035) Résilience multi-orbites, ISR, constellations souveraines

Le segment commercial génère la majorité du volume du marché des antennes satellites grâce aux applications d'accès large bande, de diffusion et de connectivité dans le transport. Les achats gouvernementaux et de défense, bien que plus petits en part, commandent des prix premium et des durées de contrat plus longues, avec des programmes comme PWSA et Skynet 6 générant une demande de terminaux de plusieurs milliards de dollars sur des cycles d'acquisition de dix ans [3].

Évaluation Concurrentielle

Le marché des antennes satellites est quelque peu concentré, les cinq principaux acteurs représentant une part estimée de 35 à 42 % du marché combiné. L'indice Herfindahl-Hirschman (HHI) se situe dans la plage de 800 à 1 200, indiquant un marché concurrentiel avec des spécialistes de niche dans la technologie des antennes satellites à panneaux plats à réseau phasé, en plus des grands donneurs d'ordre diversifiés dans l'aérospatial. Depuis 2023, l'activité de fusions et acquisitions a augmenté, les entreprises intégrées verticalement achetant des startups de l'ESA pour accélérer l'échelle dans la fabrication de panneaux plats.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché des Antennes Satellites Positionnement Stratégique
L3Harris Technologies ~7–10% Terminals tactiques multi-bandes, stations au sol satellites à antenne parabolique Terminals multi-orbitaux de grade défense
Viasat Inc. ~6–9% Systèmes stabilisés d'antennes VSAT aéroportées et maritimes en bande Ka Opérateur-fabricant intégré verticalement
Hughes Network Systems ~5–8% Plateformes de terminaux très petits à ouverture Jupiter VSAT, antennes de passerelle LEO Services gérés de large bande pour entreprises
Kymeta Corporation ~3–5% ESA à métamatériaux à panneau plat (u8) Mobilité des antennes de terminaux satellites LEO
ThinKom Solutions ~3–5% Antenne satellite à panneau plat à réseau phasé VICTS pour l'aviation Leader du marché IFC pour les compagnies aériennes
General Dynamics Mission Systems ~4–6% Terminals tactiques en bande X/Ka Contractant principal du DoD américain
Intellian Technologies ~4–6% Plateformes stabilisées d'antennes VSAT maritimes, terminals multi-orbitaux Croisières et transport maritime commercial
Cobham Advanced Electronic Solutions ~2–4% Assemblages d'alimentation spatiale, sous-ensembles ESA Sous-systèmes d'antennes qualifiés pour l'espace
SpaceX (Starlink) ~5–8% Terminals consommateurs/entreprises d'antennes plates Starlink Écosystème LEO captif
Hanwha Phasor (Hanwha Systems) ~2–4% Panneaux ESA modulaires pour la mobilité Fabrication d'antennes à réseau phasé de qualité automobile

Actualités récentes & Développements

  • Ministère indien des Télécommunications (décembre 2023) : Publication des directives de licence pour le haut débit par satellite, ouvrant le marché à Jio, Airtel-OneWeb et Amazon Kuiper pour déployer des réseaux d'antennes terminales de satellites LEO à travers l'Inde [12].

Marché des antennes satellites Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Marché mondial des antennes satellites, matériel, sous-systèmes et services de terminaux gérés.
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 6,48 milliards USD
Taille du Marché en 2035 19,72 milliards USD
CAGR (2026–2035) 13,15%
Segments à Croissance la Plus Rapide ESA/RSA à Panneau Plat (par type d'antenne); Bande Ka (par bande de fréquence); Aérien (par application)
Régions Couverts Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique et Reste du Monde
Entreprises Profilées L3Harris, Viasat, Hughes, Kymeta, ThinKom, General Dynamics, Intellian, Cobham, SpaceX, Hanwha Phasor
Devise d'Évaluation Milliards USD
Méthodologie 350+ entretiens d'experts principaux; évaluation du marché de bas en haut; validation de haut en bas; triangulation des données; prévisions basées sur des scénarios; suivi de projet en temps réel

FAQ

Comment la performance des antennes satellites à panneaux plats à réseau phasé se compare-t-elle à celle des réflecteurs paraboliques pour les déploiements VSAT d'entreprise ?
Les panneaux à réseau phasé offrent un pilotage électronique des faisceaux plus rapide et des profils plus bas, mais délivrent 2 à 3 dB de gain en moins par unité de surface que les réflecteurs paraboliques équivalents. Les entreprises qui privilégient la mobilité ou la connectivité multi-orbites choisissent des panneaux plats, tandis que les téléports fixes préfèrent encore les plats paraboliques pour l'efficacité brute du budget de liaison .
Quel calendrier de certification les compagnies aériennes doivent-elles attendre lors de la modernisation des systèmes d'antennes de terminaux satellites LEO en bande Ka ?
La certification de type supplémentaire de la FAA pour les ESA aéroportés en bande Ka prend actuellement en moyenne 8 à 12 mois après la demande, contre 18 mois avant 2024. Les compagnies aériennes devraient prévoir un total de 14 à 16 mois, y compris l'examen technique et les tests au sol [5].
Quelle bande de fréquence offre la meilleure résistance à la dégradation par la pluie pour les opérations stabilisées des antennes VSAT maritimes tropicales ?
La bande Ku (12 à 18 GHz) subit une atténuation de pluie de 4 à 6 dB inférieure à celle de la bande Ka lors des pluies tropicales, ce qui en fait le choix préféré pour les routes maritimes équatoriales. Les terminaux à double bande atténuent le risque en basculant automatiquement lors des événements de fortes pluies [10].
Comment les contrôles à l'exportation du GaN affectent-ils les prix des antennes satellites à panneaux plats à réseau phasé en dehors des nations alliées de l'OTAN ?
Le renforcement des contrôles à l'exportation sur les circuits intégrés monolithiques à micro-ondes en nitrure de gallium (GaN) de haute puissance oblige les fabricants non alliés à s'appuyer sur des architectures plus anciennes en arsenure de gallium (GaAs) ou à investir massivement dans des fonderies de semi-conducteurs GaN nationales. Comme le GaAs fournit environ cinq fois moins de densité de puissance que le GaN, le substituer nécessite des réseaux d'amplificateurs de puissance multi-puces plus encombrants, ce qui réduit considérablement l'efficacité de transmission thermique et crée un écart de performance important entre les équipements terminaux alliés et non alliés.
Quels accords de niveau de service les acheteurs peuvent-ils attendre des fournisseurs d'Antenne-en-tant-que-Service sur le marché des antennes satellites ?
Les contrats commerciaux d'Antenne-en-tant-que-Service (AaaS) et de VSAT gérés ne respectent pas de norme universelle, mais les fournisseurs de niveau 1 structurent généralement les SLA de qualité entreprise pour garantir un temps de disponibilité du réseau de 99,5 % à 99,7 %. Plutôt que des mises à jour matérielles uniformes à l'échelle de l'industrie, les fenêtres de remplacement sur le terrain (allant du lendemain ouvrable à des limites horaires spécifiques) et les mises à jour de firmware sont entièrement adaptées au niveau des clients, à la géographie distante et aux frais d'abonnement récurrents mensuels.
Comment le coût total de possession de l'antenne plate Starlink se compare-t-il à celui du matériel traditionnel des terminaux VSAT à très petite ouverture ?
Starlink a considérablement abaissé les barrières d'entrée pour les consommateurs en fixant le prix des kits de terminaux résidentiels standard entre 499 $ et 599 $ à l'avance, bien que les variantes à panneaux plats pour entreprises/maritime varient de 2 500 $ à 15 000 $. En comparaison, le matériel traditionnel VSAT d'entreprise ou maritime commercial stabilisé de haute qualité s'étend généralement de 10 000 $ à plus de 40 000 $, selon la taille de l'antenne, les moteurs de stabilisation de suivi et la puissance de sortie RF.
Quel rôle joue le marché des antennes satellites dans la conformité des navires maritimes autonomes aux réglementations MASS de l'OMI ?
Une connectivité satellite redondante à large bande est fondamentale pour le cadre de sécurité des navires autonomes de surface de l'Organisation maritime internationale (OMI) afin de maintenir des liens continus avec les centres de contrôle à distance. Suite à l'adoption historique du Code MASS non obligatoire par le Comité de la sécurité maritime (MSC), la feuille de route de l'OMI dicte que le premier Code MASS obligatoire sera développé jusqu'en 2028, adopté d'ici juillet 2030, et entrera officiellement en vigueur le 1er janvier 2032, établissant des mandats stricts de redondance matérielle pour la certification de classe.
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Garvit Vyas LinkedIn Vice President - Operations
Garvit Vyas is a Research Analyst with experience in working across multiple industry domains in the market research sector. Over the past four years, he has been actively involved in analyzing diverse markets, gathering industry insights, and contributing to the development of comprehensive research reports. His work includes studying market trends, evaluating competitive landscapes, and supporting data-driven business insights. In the early phase of his career, Garvit worked on cross-domain research projects, which helped him build a strong foundation in market analysis, data interpretation, and industry intelligence across various sectors. Later, he transitioned into the Quality Control (QC) function, where he focuses on reviewing and refining research reports and marketing collaterals to ensure accuracy, consistency, and high editorial standards. His responsibilities include validating research data, improving report structure, and maintaining the overall quality of published content. Garvit is committed to maintaining strong research integrity and delivering reliable insights that support informed business decision-making.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards publications, peer-reviewed engineering journals, satellite industry reports, and authoritative aerospace & telecommunications organizations. Key sources included the US Federal Communications Commission (FCC), National Telecommunications and Information Administration (NTIA), European Space Agency (ESA), European Conference of Postal and Telecommunications Administrations (CEPT/ECC), International Telecommunication Union (ITU), National Aeronautics and Space Administration (NASA), US Department of Defense (DoD) Satellite Database, National Oceanic and Atmospheric Administration (NOAA), Union of Concerned Scientists (UCS) Satellite Database, SIA (Satellite Industry Association), Eurospace, GSA (Global Navigation Satellite Systems Agency), National Institute of Standards and Technology (NIST), IEEE Xplore Digital Library, AIAA (American Institute of Aeronautics and Astronautics) Publications, Space-Track.org (US Space Force), and national space agency reports from key markets including ISRO (India), CNSA (China), JAXA (Japan), and UK Space Agency. These sources were used to collect satellite deployment statistics, spectrum allocation data, frequency band utilization metrics, regulatory approval frameworks, antenna technology standards, orbital deployment trends, and market landscape analysis for parabolic dish, flat panel, phased array, and horn antenna technologies across C-Band, Ku-Band, Ka-Band, Q-Band, and V-Band frequencies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From satellite antenna manufacturers, satellite operators, and ground equipment OEMs, supply-side sources comprised CEOs, VPs of Engineering, Chief Technology Officers, regulatory affairs directors, and program managers. Demand-side sources included broadcast engineering leaders, maritime/aerospace connectivity managers, procurement leads from defense contractors, network operations directors from telecommunications companies, and chief technology officers from satellite service providers. Market segmentation was validated across frequency bands and antenna types through primary research, which also confirmed product development roadmaps and captured insights on technology adoption patterns, pricing dynamics, spectrum licensing costs, and competitive positioning strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across parabolic dish, flat panel, horn antenna, and phased array categories, with segmentation by C-Band, Ku-Band, Ka-Band, Q-Band, and V-Band frequencies

Analysis of reported and modeled annual revenues specific to satellite antenna portfolios, including fixed satellite service (FSS), VSAT, and GMPCS applications

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region and frequency band) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for television broadcasting, telecommunications, internet access, navigation, and earth observation applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.