Returnable Packaging Market Résumé du marché
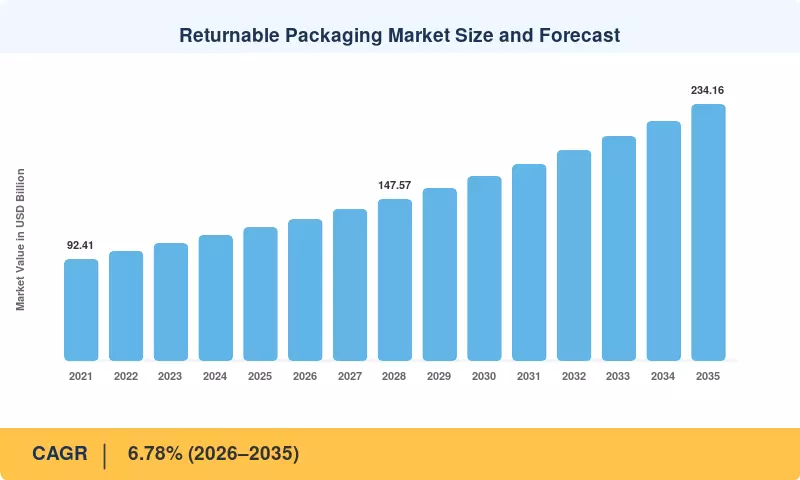
Le marché de l'emballage réutilisable a clôturé 2025 à 121,68 milliards USD et entre dans la fenêtre de prévision à 129,42 milliards USD en 2026, avançant à 234,16 milliards USD d'ici 2035 avec un TCAC de 6,78 %. Deux catalyseurs ancrent cette trajectoire. Le règlement de l'Union européenne sur l'emballage et les déchets d'emballage (PPWR), adopté formellement en décembre 2024, fixe des objectifs de réutilisation contraignants de 40 % pour l'emballage de transport d'ici 2030 et de 70 % d'ici 2040, transformant un choix de durabilité volontaire en une obligation de conformité [1]. Parallèlement, l'escalade des frais de responsabilité élargie des producteurs dans 32 juridictions a augmenté le coût des formats en fibre et en film à usage unique d'environ 11 à 18 % depuis 2023 [2].
La technologie réécrit l'économie du marché de l'emballage réutilisable. Les registres manuels de palettes et les comptages de calage sur papier cèdent la place à des dispositifs de suivi d'actifs connectés par RFID, balise BLE et 4G qui réduisent la perte de flotte de 8 à 12 % par an à moins de 3 %. Brambles à lui seul a engagé environ 145 millions USD dans l'intelligence des actifs numériques et l'automatisation des usines pour les exercices FY2024–FY2026 [3]. Les formulations polymères composites et antimicrobiennes prolongent désormais la durée de vie des caisses au-delà de 12 ans, améliorant considérablement le coût par voyage.
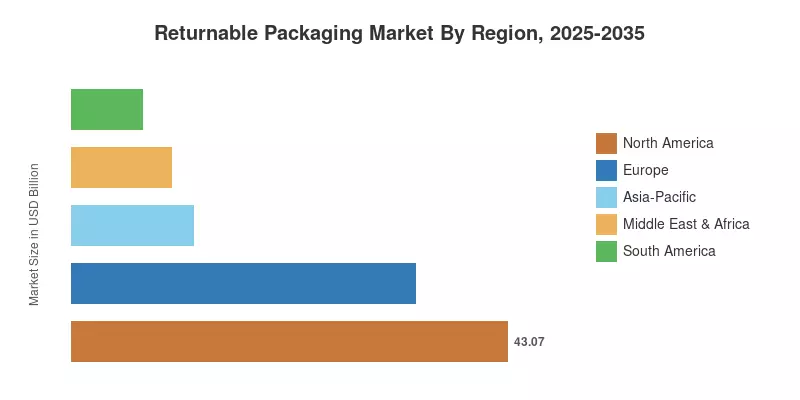
La hiérarchie régionale reste concentrée mais évolue. L'Amérique du Nord détient 35,4 % du marché de l'emballage réutilisable, soutenue par des pools de calage automobile et des réseaux de caisses de vente au détail. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 9,94 %, propulsée par le Plan d'Action Logistique Verte de la Chine et les corridors de chaîne du froid en expansion en Inde. L'Europe suit comme la deuxième plus grande région grâce aux dépenses de conformité au PPWR. La prochaine décennie récompensera les opérateurs qui associent densité de flotte et science des données.
Principaux enseignements du rapport
• Par matériau
- Le plastique domine le marché de l'emballage réutilisable avec une part de 51,9 % en 2025, soutenue par l'économie des caisses en HDPE et PP.
- Les matériaux composites affichent la croissance la plus rapide avec un TCAC de 9,79 % jusqu'en 2035 alors que les stratifiés hybrides prolongent le nombre de voyages.
- Les formats métalliques contribuent à environ 19,4 milliards USD en 2025 dans les applications de rayonnage automobile et de conteneurs IBC.
• Par type de produit
- Les palettes commandent 37,6 % de part du marché de l'emballage réutilisable, la plus grande catégorie de produit.
- Les conteneurs intermédiaires avancent avec un TCAC de 8,03 % en raison de la demande en produits chimiques et alimentaires liquides.
• Par secteur d'utilisateur final
- Les soins de santé et les produits pharmaceutiques enregistrent le TCAC le plus élevé pour les utilisateurs finaux à 9,58 % jusqu'en 2035.
- Les aliments et boissons représentent 28,4 % de la demande des utilisateurs finaux dans l'année de base.
• Par région
- L'Amérique du Nord est en tête avec une part de 35,4 %, ancrée par des programmes de calage OEM.
- L'Asie-Pacifique connaît la croissance la plus rapide avec un TCAC de 9,94 % jusqu'en 2035.
- L'Europe génère environ 33,9 milliards USD en 2025.
Taille du marché et prévisions (2021–2035)
La taille du marché est basée sur une construction ascendante à partir des volumes de pools d'actifs, des prix unitaires moyens et des revenus des services de pooling, triangulés par rapport à 41 dépôts d'entreprises, des données d'expédition d'associations professionnelles et des enregistrements douaniers pour les flux de caisses et de palettes en polymère. Les années historiques reflètent les revenus déclarés ; les années de prévision appliquent une modélisation du côté de la demande calibrée sur la production industrielle et les indices de passage au détail.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


