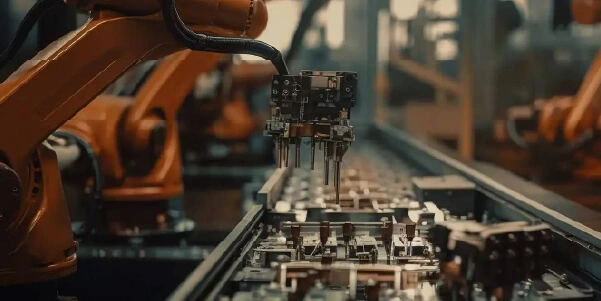
Le marché des équipements de traitement des résistes se caractérise par un paysage concurrentiel dynamique, propulsé par les avancées technologiques et la demande croissante de miniaturisation dans la fabrication de semi-conducteurs. Des acteurs clés tels qu'ASML (NL), Tokyo Electron (JP) et Applied Materials (US) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. ASML (NL) se concentre sur l'innovation en lithographie ultraviolette extrême (EUV), qui est essentielle pour produire des puces plus petites et plus efficaces. Pendant ce temps, Tokyo Electron (JP) met l'accent sur l'expansion régionale, en particulier en Asie, pour tirer parti du marché des semi-conducteurs en pleine croissance. Applied Materials (US) exploite des initiatives de transformation numérique pour optimiser les processus de fabrication, améliorant ainsi l'efficacité opérationnelle et la qualité des produits. Collectivement, ces stratégies renforcent non seulement la performance individuelle des entreprises, mais intensifient également la concurrence sur le marché, alors que les entreprises s'efforcent de devancer leurs concurrents en matière de capacités technologiques et de portée sur le marché.
En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour atténuer les perturbations de la chaîne d'approvisionnement et améliorer la réactivité aux demandes régionales. Cette approche est particulièrement pertinente dans le contexte des tensions géopolitiques et des politiques commerciales fluctuantes. Le marché des équipements de traitement des résistes semble modérément fragmenté, avec plusieurs acteurs clés exerçant une influence substantielle. Les actions collectives de ces entreprises façonnent une structure concurrentielle qui encourage l'innovation et la collaboration, alors que les entreprises cherchent à se différencier dans un marché saturé.
En août 2025, KLA Corporation (US) a annoncé un partenariat stratégique avec un fabricant de semi-conducteurs de premier plan pour développer des solutions de métrologie avancées adaptées aux puces de nouvelle génération. Cette collaboration est significative car elle souligne l'engagement de KLA à améliorer ses offres technologiques et à répondre aux besoins évolutifs de l'industrie des semi-conducteurs. En s'alignant avec un acteur majeur, KLA renforce non seulement sa position sur le marché, mais accélère également le développement de solutions innovantes qui pourraient redéfinir les normes de l'industrie.
En septembre 2025, SCREEN Semiconductor Solutions (JP) a dévoilé un nouveau système de traitement des résistes conçu pour améliorer le débit et réduire les défauts dans la fabrication de semi-conducteurs. Ce lancement est indicatif de l'accent mis par SCREEN sur l'innovation et de sa réponse à la demande croissante d'équipements haute performance. En introduisant une technologie de pointe, SCREEN vise à capturer une part de marché plus importante et à renforcer sa réputation en tant que leader des solutions de traitement des résistes.
En octobre 2025, Lam Research (US) a élargi son empreinte mondiale en établissant une nouvelle installation de fabrication en Asie du Sud-Est. Ce mouvement stratégique devrait améliorer les capacités de production de Lam et réduire les délais de livraison pour les clients de la région. L'établissement de cette installation reflète l'approche proactive de Lam en matière d'optimisation de la chaîne d'approvisionnement et son engagement à répondre à la demande croissante d'équipements de fabrication de semi-conducteurs sur les marchés émergents.
À partir d'octobre 2025, les tendances concurrentielles au sein du marché des équipements de traitement des résistes sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les entreprises forment des alliances stratégiques pour tirer parti de leurs forces complémentaires, améliorant ainsi leurs capacités technologiques et leur portée sur le marché. Le passage d'une concurrence basée sur les prix à un accent sur l'innovation, la technologie et la fiabilité de la chaîne d'approvisionnement devient de plus en plus prononcé. Cette évolution suggère que la différenciation concurrentielle future dépendra de la capacité à fournir des solutions avancées qui répondent aux demandes complexes de l'industrie des semi-conducteurs.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA