Marché des teintures réactives

Rapport de recherche sur le marché des teintures réactives Informations par type (Teintures réactives à froid, Teintures réactives à chaud, Teintures réactives HE, Teintures réactives ME, et autres), par fonction (Monochlorotriazine, Sulphone de vinyle, Bi-fonctionnel, et autres), par application (Coton, Papier, Nylon, Cuir, autres), et par région (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde) – Prévisions du marché jusqu'en 2035
ID: MRFR/CnM/2583-HCR 111 Pages Chitranshi Jaiswal Last Updated: November 07, 2026
Reactive Dyes Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.09%
2024 Market Size$ 5.66 Billion
2025 Market Size$ 6.12 Billion
2035 Market Size$ 13.32 Billion
Key Players
Huntsman Corporation
Dystar Global
BASF SE
Clariant AG
Kiri Industries Ltd
Archroma
Opportunities
  • Expansion of Application Areas
  • Rising Environmental Regulations
  • Growing Demand from Textile Industry

Marché des teintures réactives Résumé

Selon l'analyse de MRFR, la taille du marché des teintures réactives était estimée à 5,66 milliards USD en 2024. L'industrie des teintures réactives devrait croître de 6,12 milliards USD en 2025 à 13,32 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 8,09 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des teintures réactives est prêt à croître, soutenu par la durabilité et les avancées technologiques.

  • L'Amérique du Nord reste le plus grand marché pour les teintures réactives, reflétant une forte demande dans les secteurs du textile et de l'habillement.
  • L'Asie-Pacifique émerge comme la région à la croissance la plus rapide, alimentée par l'augmentation des capacités de production et les préférences des consommateurs.
  • Le segment textile continue de dominer le marché, tandis que le segment cuir connaît une croissance rapide en raison des tendances de mode en hausse.
  • Les initiatives de durabilité et les innovations technologiques sont des moteurs clés, alors que les consommateurs recherchent de plus en plus des textiles de haute qualité qui respectent les normes réglementaires.

Taille du marché et prévisions

Taille du marché 2024 5,66 (milliards USD)
Taille du marché 2035 13,32 (milliards USD)
CAGR (2025 - 2035) 8,09%

Principaux acteurs

Huntsman Corporation (US), Dystar Global (DE), BASF SE (DE), Clariant AG (CH), Kiri Industries Ltd (IN), Archroma (CH), Sumitomo Chemical Co., Ltd. (JP), Rudolf GmbH (DE), Troy Corporation (US)
Marché des teintures réactives facteurs de croissance

Expansion des domaines d'application

Le marché mondial des teintures réactives connaît une expansion des domaines d'application au-delà des textiles, y compris le papier, cuiret, et les plastiques. Cette diversification est indicative de la polyvalence des teintures réactives, qui peuvent être utilisées sur divers substrats. Par exemple, l'industrie du papier adopte de plus en plus les teintures réactives pour leurs couleurs vives et leurs avantages environnementaux. À mesure que ces industries se développent, la demande de teintures réactives devrait augmenter en conséquence. Cette tendance suggère un potentiel de croissance du marché, alors que les entreprises explorent de nouvelles applications et formulations pour répondre à des besoins industriels diversifiés.

Réglementations environnementales croissantes

Le marché mondial des teintures réactives est également impacté par des réglementations environnementales croissantes visant à réduire la pollution et à promouvoir des pratiques durables. Les gouvernements du monde entier mettent en œuvre des directives plus strictes sur l'utilisation des produits chimiques dans les processus de teinture, poussant les fabricants à adopter des alternatives écologiques. Les teintures réactives, connues pour leur impact environnemental inférieur par rapport aux teintures traditionnelles, deviennent de plus en plus populaires. Ce paysage réglementaire est susceptible de stimuler l'innovation et l'investissement dans des technologies de teinture durables, favorisant ainsi la croissance du marché des teintures réactives. Les entreprises qui s'adaptent à ces réglementations pourraient gagner un avantage concurrentiel sur le marché en évolution.

Demande croissante de l'industrie textile

Le marché mondial des teintures réactives connaît une demande accrue principalement tirée par le secteur textile. Alors que les consommateurs recherchent de plus en plus des couleurs vives et durables dans les tissus, les teintures réactives sont privilégiées pour leur excellente résistance à la couleur et leur facilité d'application. En 2024, le marché devrait atteindre 5,66 milliards USD, reflétant la forte croissance de l'industrie textile. Cette demande est encore alimentée par la popularité croissante des processus de teinture durables et écologiques, que les teintures réactives peuvent accueillir. Par conséquent, les fabricants investissent dans des formulations de teinture innovantes pour répondre à ces préférences évolutives des consommateurs.

Avancées technologiques dans les processus de teinture

Les avancées technologiques dans les processus de teinture influencent significativement le marché mondial des teintures réactives. Des innovations telles que l'impression numérique et l'amélioration des machines de teinture augmentent l'efficacité et réduisent la consommation d'eau, s'alignant sur les objectifs de durabilité mondiaux. Ces avancées améliorent non seulement la qualité de la teinture mais réduisent également les coûts de production, rendant les teintures réactives plus attrayantes pour les fabricants. À mesure que les industries adoptent ces technologies, le marché devrait bénéficier de taux d'adoption accrus. Cette tendance indique un passage vers des pratiques plus durables, ce qui pourrait encore renforcer la trajectoire de croissance du marché.

Croissance du marché projetée et opportunités d'investissement

Le marché mondial des teintures réactives est prêt pour une croissance substantielle, avec des projections indiquant une taille de marché de 13,3 milliards USD d'ici 2035. Cette croissance est soutenue par un taux de croissance annuel composé (TCAC) de 8,09 % de 2025 à 2035, suggérant de robustes opportunités d'investissement. Alors que les industries continuent de privilégier la qualité des couleurs et la durabilité, la demande de teintures réactives devrait augmenter. Les investisseurs et les fabricants sont susceptibles de capitaliser sur cette tendance en développant des produits innovants et en élargissant leur présence sur le marché, contribuant ainsi à la croissance globale de l'industrie.

Aperçu des segments de marché

Par application : Textile (le plus grand) contre Papier (le plus rapide en croissance)

Dans le marché des teintures réactives, le segment d'application est principalement dominé par les textiles, qui détiennent la plus grande part de marché en raison de leur utilisation répandue dans divers types de tissus. Les textiles ont établi une forte présence, tirant parti de la demande croissante pour des tissus colorés et vibrants dans la mode et décoration intérieure. En revanche, le segment papier est en émergence, connaissant une croissance rapide alors que les fabricants cherchent à produire des matériaux imprimés plus innovants et colorés.

Textile (dominant) contre Papier (émergent)

L'application textile est le principal acteur du marché des teintures réactives, caractérisée par une utilisation extensive dans divers tissus tels que le coton, la laine et la soie. Ce segment bénéficie d'une demande de longue date, alimentée par l'industrie de la mode et les préférences des consommateurs pour la durabilité à travers des textiles organiques. D'autre part, le segment papier est en plein essor, représentant une application émergente des teintures réactives. Alimenté par le besoin d'emballages colorés, de matériaux publicitaires et de produits créatifs, ce segment connaît des innovations qui allient respect de l'environnement et couleurs vives, augmentant son attrait pour les fabricants cherchant à différencier leurs produits.

Par utilisation finale : Vêtements (le plus grand) contre Textiles d'intérieur (le plus rapide en croissance)

Dans le marché des teintures réactives, le segment des vêtements détient une part significative, étant la plus grande catégorie d'utilisation finale, alimentée par une forte demande pour des textiles vibrants et résistants à la couleur. Suivant de près, les textiles d'intérieur revendiquent de plus en plus une plus grande part en raison d'une augmentation des tendances de décoration et d'ameublement. Des secteurs comme les textiles industriels, l'automobile et la chaussure contribuent également au marché, mais leurs parts restent comparativement plus petites, répondant à des applications de niche spécifiques nécessitant des solutions de teinture spécialisées. Les tendances de croissance dans ces segments soulignent une prise de conscience croissante de la qualité des couleurs et de l'éco-responsabilité, propulsant la demande de teintures réactives dans les segments des vêtements et des textiles d'intérieur. Le secteur des textiles industriels affiche une croissance stable, alimentée par l'utilisation croissante de ces teintures dans des tissus techniques, tandis que les marchés de l'automobile et de la chaussure évoluent avec des innovations dans les matériaux et les préférences de design, recherchant durabilité et améliorations de performance.

Vêtements : Dominant contre Textiles d'intérieur : Émergents

Le segment des vêtements est la force dominante sur le marché des teintures réactives, caractérisé par une vaste base de consommateurs et une variété toujours croissante de types de tissus nécessitant une teinture spécialisée. Ce segment privilégie non seulement la vivacité des couleurs et la durabilité, mais met également l'accent sur des pratiques durables, conduisant à l'adoption de teintures écologiques. En revanche, le segment des textiles d'intérieur émerge rapidement, alimenté par l'évolution des préférences des consommateurs vers les décorations intérieures et un mode de vie durable. Alors que les consommateurs recherchent de plus en plus des pièces sur mesure, uniques avec des couleurs distinctes, les textiles d'intérieur connaissent une croissance exponentielle de la demande. Cette tendance encourage les fabricants à innover et à développer des teintures réactives plus spécialisées qui améliorent l'attrait esthétique et la longévité des produits textiles d'intérieur.

Par type : Monoazo (le plus grand) contre Disazo (le plus rapide en croissance)

Le marché des teintures réactives est caractérisé par une diversité de types de teintures, les teintures Monoazo détenant la plus grande part de marché en raison de leur application répandue dans les textiles, en particulier dans les fibres de coton et de cellulose. Elles sont prisées pour leurs couleurs vives et leur bonne résistance à la couleur, en faisant un incontournable de l'industrie. En revanche, les teintures Disazo gagnent en popularité en tant que segment le plus rapide en croissance, alimentées par leur polyvalence et leur efficacité pour une variété de matériaux au-delà du coton, y compris la laine et les tissus synthétiques.

Teintures : Monoazo (dominant) contre Disazo (émergent)

Les teintures Monoazo dominent le marché des teintures réactives en raison de leur simplicité et de leur efficacité à obtenir des couleurs vives avec une excellente résistance au lavage et à la lumière. Elles sont largement utilisées dans diverses applications, notamment dans la teinture de textiles en coton. Les teintures Disazo, quant à elles, émergent comme une alternative redoutable, appréciées pour leur capacité à produire un plus large éventail de couleurs avec une stabilité améliorée. Leur croissance est stimulée par une demande croissante dans l'industrie textile pour des teintures pouvant s'adapter à divers types de fibres et à des formulations écologiques. Les deux types de teintures jouent un rôle crucial dans l'amélioration des caractéristiques de performance des produits textiles finis.

Par structure chimique : Amino (le plus grand) contre Azo (le plus rapide en croissance)

Dans le marché des teintures réactives, la répartition de la part de marché parmi les différentes structures chimiques révèle la dominance des teintures Amino, largement reconnues pour leur polyvalence et leurs performances élevées dans les applications textiles. Les teintures Azo, en revanche, gagnent du terrain grâce à leurs couleurs vives et leur rapport coût-efficacité, les positionnant comme un concurrent significatif sur le marché. Pendant ce temps, d'autres structures comme le Naphthol et le Benzène affichent une croissance stable mais plus lente, contribuant à la diversification globale de ce segment.

Amino (dominant) contre Azo (émergent)

Les teintures Amino se caractérisent par leur haute réactivité et leur capacité à former des liaisons stables avec divers substrats, ce qui en fait un choix privilégié dans l'industrie textile. Leur dominance découle de leur palette de couleurs riche et de leur application dans une large gamme de tissus. En revanche, les teintures Azo, connues pour leur éclat et leur accessibilité, émergent rapidement sur le marché. Elles continuent de capter l'intérêt des fabricants à la recherche de solutions économiques sans compromettre la qualité des couleurs. La demande pour les teintures Azo est propulsée par la préférence croissante pour des textiles colorés et audacieux, signalant un changement dans les tendances des consommateurs.

Par formulation : Liquide (le plus grand) contre Poudre (le plus rapide en croissance)

Le marché des teintures réactives présente une composition variée en ce qui concerne les formulations, la formulation liquide détenant la plus grande part. Elle est privilégiée pour sa facilité d'application et sa polyvalence à travers divers matériaux textiles. En revanche, les formulations en poudre gagnent du terrain, avec une augmentation notable de la préférence parmi les fabricants en raison de leur rapport coût-efficacité et de leurs avantages de stockage. Ainsi, le marché continue d'évoluer avec une gamme croissante d'options pour différentes applications et besoins des clients.

Liquide (dominant) contre Poudre (émergente)

Les formulations liquides de teintures réactives sont actuellement le choix dominant sur le marché, principalement en raison de leur facilité d'utilisation et de leur cohérence dans les résultats de couleur. Elles sont très appréciées dans les industries nécessitant des processus de teinture à grande échelle, tels que les textiles et la mode. D'autre part, les formulations en poudre émergent comme une alternative populaire, alimentées par leurs coûts de transport plus bas et leur durée de conservation plus longue. L'accent croissant sur la durabilité et les considérations environnementales favorise également l'innovation dans la technologie des teintures en poudre, la positionnant comme un choix viable pour les fabricants cherchant à réduire les déchets et à améliorer l'efficacité de la production.

Obtenez des informations plus détaillées sur Marché des teintures réactives

Aperçu régional

Amérique du Nord : Marché stable avec potentiel de croissance

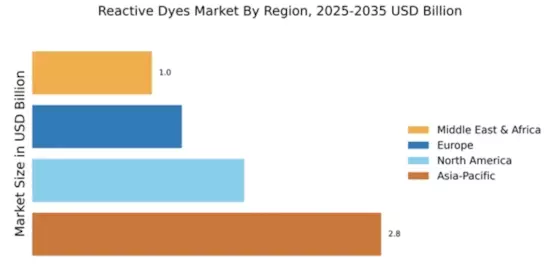
Le marché des teintures réactives en Amérique du Nord, évalué à 1,7 milliard USD, est alimenté par une demande croissante dans les industries textile et vestimentaire. Le soutien réglementaire pour des pratiques durables favorise l'innovation dans les formulations de teintures, améliorant la croissance du marché. L'accent mis par la région sur les produits écologiques s'aligne sur les tendances mondiales, la positionnant pour une croissance stable dans les années à venir. Des pays leaders comme les États-Unis et le Canada abritent des acteurs majeurs tels que Huntsman Corporation et Troy Corporation. Le paysage concurrentiel est caractérisé par un mélange d'entreprises établies et d'entreprises émergentes, toutes s'efforçant de répondre à la demande croissante de teintures durables et de haute qualité. Cet environnement dynamique devrait stimuler de nouvelles avancées dans la technologie de teinture et les applications.

Europe : Accent sur l'innovation et la durabilité

Le marché des teintures réactives en Europe, évalué à 1,2 milliard €, est caractérisé par un fort accent sur la durabilité et l'innovation. Les cadres réglementaires, tels que REACH, poussent les fabricants à développer des teintures écologiques, ce qui est un catalyseur de croissance significatif. L'engagement de la région à réduire l'impact environnemental façonne les tendances de la demande, conduisant à une adoption accrue des processus de teinture durables. L'Allemagne, la France et le Royaume-Uni sont des acteurs clés de ce marché, avec des entreprises comme Dystar Global et BASF SE en tête. Le paysage concurrentiel est robuste, avec un mélange de multinationales et d'entreprises locales. Cette diversité favorise l'innovation, garantissant que l'Europe reste à la pointe de la technologie des teintures réactives et des pratiques durables.

Asie-Pacifique : Marché dominant avec forte demande

La région Asie-Pacifique domine le marché des teintures réactives, évalué à 2,8 milliards USD, alimenté par une industrialisation rapide et un secteur textile en plein essor. Des pays comme la Chine et l'Inde sont des contributeurs significatifs, avec une demande croissante pour des teintures vives et performantes. Les initiatives réglementaires promouvant des pratiques durables influencent également les dynamiques du marché, encourageant les fabricants à innover. La Chine se distingue comme un leader, accueillant des acteurs majeurs comme Kiri Industries Ltd et Sumitomo Chemical Co., Ltd. Le paysage concurrentiel est intense, avec de nombreuses entreprises locales et internationales rivalisant pour des parts de marché. La trajectoire de croissance de cette région est soutenue par une solide base de fabrication et un accent croissant sur les technologies de teinture durables, garantissant son leadership continu sur le marché mondial.

Moyen-Orient et Afrique : Marché émergent avec potentiel de croissance

Le marché des teintures réactives au Moyen-Orient et en Afrique, évalué à 0,96 milliard USD, émerge comme un acteur significatif en raison de l'augmentation de la production textile et de la demande de teintures de haute qualité. La région connaît une croissance alimentée par des investissements dans la fabrication et une base de consommateurs en hausse recherchant des couleurs vives dans les textiles. Les cadres réglementaires évoluent progressivement pour soutenir des pratiques durables, ce qui devrait encore améliorer la croissance du marché. Des pays comme l'Afrique du Sud et la Turquie mènent la charge, avec un mélange d'entreprises locales et internationales établissant une présence. Le paysage concurrentiel est en développement, avec des entreprises se concentrant sur l'innovation et la qualité pour capturer des parts de marché. Le potentiel de croissance de cette région est substantiel, car il s'aligne sur les tendances mondiales vers la durabilité et la qualité dans la production de teintures.

Marché des teintures réactives Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des teintures réactives est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par une demande croissante de solutions de teinture durables et performantes dans divers secteurs, y compris le textile et le papier. Des acteurs clés tels que Huntsman Corporation (US), Dystar Global (DE) et BASF SE (DE) se positionnent stratégiquement par l'innovation et l'expansion régionale. Huntsman Corporation (US) s'est concentré sur l'amélioration de son portefeuille de produits avec des solutions de teinture écologiques, tandis que Dystar Global (DE) met l'accent sur la transformation numérique de ses opérations pour améliorer l'efficacité et l'engagement des clients. Ces stratégies façonnent collectivement un environnement concurrentiel de plus en plus axé sur la durabilité et l'avancement technologique. En termes de tactiques commerciales, les entreprises localisent la production pour réduire les délais de livraison et optimiser les chaînes d'approvisionnement. La structure du marché semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence sur les prix et les offres de produits. Cette fragmentation permet à des acteurs de niche d'émerger, mais la force collective de grandes entreprises comme Clariant AG (CH) et Archroma (CH) garantit que la concurrence reste robuste et axée sur l'innovation.

En novembre, Clariant AG (CH) a annoncé un partenariat avec un fabricant textile de premier plan pour développer une nouvelle gamme de teintures réactives qui sont non seulement vibrantes mais aussi biodégradables. Ce mouvement stratégique souligne l'engagement de Clariant envers la durabilité et la positionne favorablement sur un marché de plus en plus préoccupé par l'impact environnemental. La collaboration devrait améliorer la part de marché de Clariant tout en répondant à la demande croissante des consommateurs pour des produits écologiques.

En octobre, Archroma (CH) a lancé une nouvelle plateforme numérique visant à rationaliser le processus de teinture pour les fabricants de textiles. Cette initiative est significative car elle intègre des analyses avancées et de l'IA pour optimiser l'utilisation des teintures, réduisant ainsi les déchets et les coûts. L'accent mis par Archroma sur les solutions numériques reflète une tendance plus large au sein de l'industrie vers l'utilisation de la technologie pour améliorer l'efficacité opérationnelle et la durabilité.

En septembre, BASF SE (DE) a élargi sa capacité de production de teintures réactives en Asie, en réponse à la demande croissante sur les marchés émergents. Cette expansion est cruciale car elle renforce non seulement la résilience de la chaîne d'approvisionnement de BASF, mais positionne également l'entreprise pour mieux servir ses clients dans des régions à forte croissance. L'investissement indique une prévoyance stratégique dans l'anticipation des tendances du marché et des besoins des consommateurs.

En décembre, les tendances concurrentielles sur le marché des teintures réactives sont de plus en plus définies par la numérisation, la durabilité et l'intégration des technologies d'IA. Les alliances stratégiques deviennent plus fréquentes, permettant aux entreprises de mettre en commun des ressources et des expertises pour innover plus efficacement. À l'avenir, la différenciation concurrentielle est susceptible d'évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation, les avancées technologiques et la fiabilité de la chaîne d'approvisionnement. Ce changement suggère que les entreprises qui priorisent les pratiques durables et la transformation numérique seront mieux positionnées pour prospérer à l'avenir.

Les principales entreprises du marché Marché des teintures réactives incluent

Développements récents de l'industrie

Septembre 2026 : Archroma et Lameirinho ont commencé le déploiement commercial du processus de teinture en une étape InOneGO d'Archroma pour les textiles en cellulose tissés et les textiles d'intérieur. Le processus combine coloration, fixation et adoucissement en une seule étape de pad-séchage et est compatible avec le portefeuille de teintures soufrées d'Archroma. Les rapports d'évaluation d'impact d'Archroma indiquent jusqu'à 81 % de temps de processus en moins, 97 % de consommation d'eau en moins, 65 % de consommation d'énergie en moins et 75 % d'émissions de CO₂ en moins par rapport au processus de référence.

Janvier 2026 : Archroma a présenté son portefeuille de teintures à faible impact lors de Denimsandjeans Égypte 2026, y compris son colorant soufré DIRESUL EVOLUTION BLACK et d'autres technologies de coloration. Archroma a rapporté que DIRESUL EVOLUTION BLACK offre une réduction de 57 % de l'impact global lors de la synthèse de teinture par rapport au soufre noir 1 liquide standard. L'entreprise a également mis en avant une technologie de teinture réactive économisant des ressources pour les fibres cellulosiques.

2026 : Archroma a continué d'élargir sa plateforme de teintures réactives AVITERA pour le coton et d'autres fibres cellulosiques. La technologie AVITERA SE est conçue autour d'une fixation et d'une diffusion élevées, permettant aux usines de réduire les exigences de teinture et de lavage. Archroma rapporte des réductions potentielles allant jusqu'à 50 % de la consommation d'eau et d'énergie, 50 % des émissions de CO₂ et des rejets d'effluents, ainsi qu'une augmentation de la production allant jusqu'à 25 %.

Mars 2025 : Archroma a lancé AVITERA RASPBERRY SE, étendant sa plateforme de teintures réactives Generation Next dans des nuances de rouge profond et extra-foncé. L'entreprise a rapporté des économies d'eau et d'énergie allant jusqu'à 50 %, des réductions de CO₂ et d'effluents allant jusqu'à 50 %, et des augmentations potentielles de la production des usines de 25 % ou plus par rapport à la meilleure technologie disponible. La teinture est également sans arylamine, y compris pCA, et est conforme au niveau 3 ZDHC.

2026 : DyStar a continué à commercialiser sa gamme de teintures réactives Levafix ECO, y compris Levafix ECO Black et Levafix ECO Forest. Les produits sont basés sur une chimie sans amines réglementées ; Levafix ECO Forest est également positionné comme sans métaux lourds et adapté pour la teinture par épuisement, Cold Pad Batch et la teinture continue. La gamme vise à améliorer la résistance, la constance des couleurs et la conformité aux exigences de substances restreintes.

2026 : Le portefeuille de durabilité de DyStar continue d'inclure plusieurs familles de teintures réactives, y compris Remazol, Levafix et des produits connexes pour les applications cellulosiques et en laine. Son rapport de durabilité 2024–2025 liste des produits de teintures réactives tels que Levafix ECO Black, Levafix ECO Forest, Remazol Brilliant et Remazol Ultra, reflétant le développement continu de solutions de coloration à impact réduit.

Perspectives d'avenir

Marché des teintures réactives Perspectives d'avenir

Le marché des teintures réactives devrait croître à un TCAC de 8,09 % de 2025 à 2035, soutenu par une demande croissante dans les textiles, des innovations écologiques et des applications en expansion dans diverses industries.

De nouvelles opportunités résident dans :

  • Développer des colorants réactifs biodégradables pour répondre aux exigences de durabilité. Investir dans des technologies de teinture avancées pour améliorer l'efficacité et réduire les déchets. S'étendre sur les marchés émergents avec des offres de produits adaptées aux industries locales.

D'ici 2035, le marché des teintures réactives devrait connaître une forte croissance, soutenue par l'innovation et la durabilité.

Segmentation du marché

Perspectives du marché des teintures réactives

  • Teintures monoazoïques
  • Teintures diazoïques
  • Teintures triazoïques
  • Teintures tétrazoïques
  • Teintures polyazoïques

Perspectives d'utilisation finale du marché des teintures réactives

  • Vêtements
  • Textiles d'intérieur
  • Textiles industriels
  • Automobile
  • Chaussures

Perspectives d'application du marché des teintures réactives

  • Textile
  • Papier
  • Cuir
  • Plastique
  • Cosmétiques

Perspectives de formulation du marché des teintures réactives

  • Teintures liquides
  • Teintures en poudre
  • Teintures granulaires
  • Teintures en pâte
  • Teintures solides

Perspectives de structure chimique du marché des teintures réactives

  • Teintures azoïques
  • Teintures anthraquinoniques
  • Teintures phthalocyanines
  • Teintures naturelles
  • Teintures sulfuriques

Portée du rapport

TAILLE DU MARCHÉ 2024 5,66 (milliards USD)
TAILLE DU MARCHÉ 2025 6,12 (milliards USD)
TAILLE DU MARCHÉ 2035 13,32 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 8,09 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Huntsman Corporation (US), Dystar Global (DE), BASF SE (DE), Clariant AG (CH), Kiri Industries Ltd (IN), Archroma (CH), Sumitomo Chemical Co., Ltd. (JP), Rudolf GmbH (DE), Troy Corporation (US)
Segments couverts Application, utilisation finale, type, structure chimique, formulation
Principales opportunités de marché Demande croissante pour des teintures réactives écologiques, alimentée par des tendances de durabilité et des pressions réglementaires.
Principales dynamiques du marché La demande croissante pour des textiles durables stimule l'innovation et la concurrence sur le marché des teintures réactives.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Questions fréquemment posées

Quelle est la valorisation actuelle du marché des teintures réactives ?

En 2024, le marché des teintures réactives était évalué à 5,66 milliards USD.

Quelle est la taille de marché projetée pour le marché des teintures réactives en 2035 ?

Le marché devrait atteindre 13,32 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché des teintures réactives pendant la période de prévision ?

Le CAGR attendu pour le marché des teintures réactives de 2025 à 2035 est de 8,09 %.

Quelles applications stimulent la croissance du marché des teintures réactives ?

Les principales applications incluent le textile, le papier, le cuir, le plastique et les cosmétiques, avec le textile projeté pour passer de 3,0 à 7,0 milliards USD.

Quels sont les principaux segments d'utilisation finale sur le marché des teintures réactives ?

Les principaux segments d'utilisation finale sont l'habillement, les textiles d'intérieur, les textiles industriels, l'automobile et le médical, avec l'habillement prévu pour passer de 1,7 à 4,0 milliards USD.

Comment les types de teintures réactives impactent-ils la performance du marché ?
Des types tels que Monoazo, Disazo et Triazo sont cruciaux, avec Monoazo prévu pour augmenter de 1,7 à 3,9 milliards USD.
Quelles structures chimiques sont prédominantes sur le marché des teintures réactives ?
Les structures Amino, Naphthol et Azo dominent, avec Amino prévu pour passer de 1,7 à 3,9 milliards USD.
Quelles formulations sont disponibles sur le marché des teintures réactives ?
Les formulations incluent liquide, poudre, granulaire et pâte, avec le liquide prévu pour augmenter de 1,7 à 4,0 milliards USD.
Qui sont les acteurs clés du marché des teintures réactives ?
Les acteurs importants incluent Huntsman Corporation, Dystar Global, BASF SE et Clariant AG.
Quelles tendances influencent le marché des teintures réactives en 2025 ?
Les tendances incluent une demande croissante dans les textiles et des pratiques durables, pouvant potentiellement stimuler la croissance du marché.
Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, industrial publications, and authoritative environmental and trade organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), REACH Regulation Database, OECD Chemicals and Biotechnology Committee, American Association of Textile Chemists and Colorists (AATCC), Society of Dyers and Colourists (SDC, UK), International Textile Manufacturers Federation (ITMF), World Dye Variety Organization, German Chemical Industry Association (VCI), Indian Chemical Council (ICC), China Dye Industry Association, Turkish Dyeing and Finishing Association, National Institute of Standards and Technology (NIST), US Bureau of Labor Statistics (BLS) – Chemical Manufacturing Employment Data, Eurostat – Industrial Production of Chemicals, UN Comtrade Database – Dye & Pigment Trade Flows, World Bank – Manufacturing Value Added Indicators, International Trade Centre (ITC) – Trade Map for HS Code 3204, Textile Exchange – Organic & Sustainable Textile Reports, ZDHC (Zero Discharge of Hazardous Chemicals) Foundation, Bluesign Technologies AG – Restricted Substances Lists, Oeko-Tex Association – Standard 100 Certification Data, and national environmental ministry reports from key manufacturing markets (India, China, Germany, Turkey, Brazil). These sources were used to collect production statistics, regulatory compliance data (particularly REACH SVHC and EPA TSCA), environmental discharge standards, trade volume analytics, feedstock pricing trends, patent filings for bi-functional and low-temperature reactive dye technologies, and market landscape analysis for azo-based, anthraquinone-based, and phthalocyanine-based reactive dye chemistries.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Manufacturing, leaders of R&D and Coloration Technology, regulatory compliance officers, and commercial directors from reactive dye manufacturers, chemical intermediates suppliers, and textile auxiliary producers. The demand-side sources included chief colorists and technical directors from textile dyeing houses, procurement heads from apparel and home textile brands, sustainability officers from fashion retailers, leather tanning specialists, paper coating technologists, and technical service managers from dye application machinery OEMs. Market segmentation was validated across reactive cold dyes, hot dyes, HE (High Exhaust) dyes, and ME (Middle Exhaust) dye categories through primary research. Meanwhile, product pipeline timelines for vinyl sulphone and bi-functional reactive systems were confirmed. Insights regarding clinical adoption patterns of low-salt and low-alkali dyeing processes, bulk pricing strategies for cotton versus nylon substrates, and sustainability-driven procurement dynamics were gathered.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (34%), Others (38%)

By Region: North America (28%), Europe (32%), Asia-Pacific (34%), Rest of World (6%)

By Stakeholder Type: Dye Manufacturers & Chemical Intermediates Suppliers (45%), Textile & Apparel End-Users (30%), Paper/Leather/Nylon Application Specialists (18%), Regulatory & Sustainability Consultants (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across reactive cold dyes, reactive hot dyes, reactive HE dyes, reactive ME dyes, and other temperature-specific reactive categories

Functional chemistry mapping across monochlorotriazine, vinyl sulphone, bi-functional (hetero-bifunctional), and other bridging chemistries

Application mapping across cotton (cellulosic), paper, nylon (polyamide), leather, and other specialty substrates

Analysis of reported and modeled annual revenues specific to reactive dye portfolios, including granular data on liquid versus powder formulation splits

Coverage of manufacturers representing 75–80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country, adjusted for dyeing exhaustion rates and fixation efficiency by substrate type) and top-down (manufacturer revenue validation, cross-referenced with trade statistics for HS Code 3204 and national chemical production indices) approaches to derive segment-specific valuations

Demand-side triangulation using textile production volume data from ITMF and national textile ministries, applied against average dye consumption rates (grams of reactive dye per kilogram of substrate, differentiated by cotton, paper, nylon, and leather)

Supply-side triangulation using capacity utilization rates from major manufacturing hubs (Ahmedabad/India, Zhejiang/China, Basel/Switzerland, Ludwigshafen/Germany) and verified against import/export data from UN Comtrade and ITC Trade Map

Data Validation & Triangulation

All secondary data points were cross-validated through at least two independent primary sources. Market estimates were subjected to time-series analysis incorporating feedstock price volatility (particularly naphthalene derivatives, cyanuric chloride, and H-acid intermediates), and factor analysis examining macroeconomic drivers including environmental regulation stringency (REACH, EPA 40 CFR, China MEEP), textile industry automation trends, and shifting consumer preferences toward GOTS-certified and ZDHC MRSL-compliant coloration. Final market figures were validated through expert panel review with senior color technologists and commercial heads from three Tier 1 and two Tier 2 reactive dye manufacturers to ensure accuracy within ±5% variance thresholds.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Magnesium Sulfate Market – Forecast till 2027
Étude de cas
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.