Marché des équipements Power TD

Rapport de recherche sur le marché des équipements T&D - Informations par type (Transformateur, Disjoncteur, Interrupteur, Inducteur & Condensateurs, Compteurs, et Fusibles & Équipements), application (Utilitaire, Commercial, Résidentiel, Industriel, et Autres) et par région (Amérique du Nord, Europe, Asie-Pacifique, et Reste du monde) - Croissance & Prévisions de l'industrie jusqu'en 2035
ID: MRFR/EnP/9205-CR 188 Pages Priya Nagrale Last Updated: September 29, 2026
Power T&D Equipment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.4%
2024 Market Size$ 172.44 Billion
2025 Market Size$ 185.21 Billion
2035 Market Size$ 378.26 Billion
Key Players
General Electric
Siemens
Schneider Electric
Mitsubishi Electric
ABB
Eaton
Opportunities
  • Rising Energy Consumption
  • Government Policies and Regulations
  • Increasing Demand for Renewable Energy

Marché des équipements Power TD Résumé

Principales tendances et faits saillants du marché

Taille du marché et prévisions

CAGR (2025 - 2035) 7.4%

Principaux acteurs

General Electric (US), Siemens (DE), Schneider Electric (FR), Mitsubishi Electric (JP), ABB (CH), Eaton (US), Hitachi (JP), Emerson Electric (US), Rockwell Automation (US)

Marché des équipements Power TD conducteurs

Rising Energy Consumption

The Global Power T&D Equipment Market Industry is significantly impacted by the rising global energy consumption. As economies grow and populations increase, the demand for electricity continues to rise, necessitating the expansion of power transmission and distribution networks. The International Energy Agency projects that global electricity demand will increase by 30% by 2040, which will require substantial investments in T&D infrastructure. This trend underscores the importance of modernizing existing systems and developing new technologies to meet future energy needs. Consequently, the market is poised for sustained growth, with a stable valuation of 172.4 USD Billion expected by 2024.

Government Policies and Regulations

Government policies and regulations significantly influence the Global Power T&D Equipment Market Industry. Many countries are implementing stringent regulations aimed at improving energy efficiency and reducing environmental impacts. For instance, the European Union's Green Deal aims to make Europe climate-neutral by 2050, which includes substantial investments in T&D infrastructure. Such policies create a favorable environment for T&D equipment manufacturers, as utilities are compelled to upgrade their systems to comply with new standards. This regulatory landscape not only drives demand for innovative solutions but also positions the market for steady growth, with a projected CAGR of 0.0% for 2025-2035.

Increasing Demand for Renewable Energy

The Global Power T&D Equipment Market Industry experiences a notable surge in demand for renewable energy sources, driven by global initiatives to reduce carbon emissions. Governments worldwide are investing heavily in solar, wind, and hydroelectric power, necessitating advanced transmission and distribution equipment to efficiently manage these energy sources. For instance, the International Renewable Energy Agency reports that renewable energy capacity is expected to reach 4,000 GW by 2030, which will require significant upgrades in T&D infrastructure. This shift not only supports sustainability goals but also enhances the market's growth potential, as the industry adapts to accommodate diverse energy inputs.

Technological Advancements in T&D Equipment

Technological innovations play a pivotal role in shaping the Global Power T&D Equipment Market Industry. The integration of smart grid technologies, automation, and digitalization enhances the efficiency and reliability of power transmission and distribution systems. For example, the deployment of advanced metering infrastructure allows for real-time monitoring and management of energy flows, reducing losses and improving service quality. As utilities adopt these technologies, the market is likely to witness increased investments, with projections indicating a stable market value of 172.4 USD Billion by 2024. This trend suggests a robust future for T&D equipment as utilities modernize their infrastructure.

Urbanization and Infrastructure Development

Rapid urbanization and infrastructure development are key drivers of the Global Power T&D Equipment Market Industry. As populations migrate to urban areas, the demand for reliable electricity supply escalates, necessitating the expansion and enhancement of T&D networks. According to the United Nations, urban areas are expected to house 68% of the global population by 2050, which will require substantial investments in power infrastructure. This urban growth presents opportunities for T&D equipment manufacturers to provide solutions that meet the increasing energy demands of densely populated regions, potentially stabilizing the market value at 172.4 USD Billion by 2035.
Aperçu des segments de marché

Par application : Construction (la plus grande) contre Agriculture (la plus rapide en croissance)

Dans le marché des équipements Power TD, le segment d'application est diversifié, la construction ayant la plus grande part. Cette domination est attribuée aux projets d'infrastructure en cours et aux initiatives de développement urbain dans le monde entier. D'autres segments, tels que l'exploitation minière et les services publics, capturent également des portions significatives, mais la construction reste le leader en raison de sa nature essentielle pour soutenir la croissance économique.

Construction : Dominante contre Agriculture : Émergente

Le segment de la construction est essentiel dans le marché des équipements Power TD, soutenu par des investissements substantiels dans les projets d'infrastructure et résidentiels. Il présente une forte demande pour des outils électriques et des machines essentielles pour diverses activités de construction. En revanche, le segment de l'agriculture émerge rapidement, alimenté par des innovations dans les technologies agricoles et un accent croissant sur les pratiques durables. Alors que l'agriculture s'appuie de plus en plus sur des équipements avancés pour l'efficacité et la productivité, elle est prête à connaître une croissance rapide, indiquant un passage vers la modernisation et des solutions de haute technologie.

Par type : Équipements Power TD électriques (les plus grands) contre Équipements Power TD hydrauliques (les plus rapides en croissance)

Dans le marché des équipements Power TD, les équipements Power TD électriques détiennent la plus grande part, soutenus par la demande croissante de solutions écoénergétiques. Sa domination est attribuée aux avancées technologiques et à la tendance générale vers la durabilité dans la production d'énergie. Pendant ce temps, les équipements Power TD hydrauliques émergent comme le segment à la croissance la plus rapide, bénéficiant d'applications robustes dans les secteurs de la construction et de l'industrie qui nécessitent une grande puissance pour le levage lourd. Cette tendance souligne l'importance des systèmes hydrauliques pour répondre aux besoins opérationnels contemporains.

Source d'énergie : Électrique (dominant) contre Hydraulique (émergent)

Les équipements Power TD électriques se caractérisent par des solutions d'ingénierie innovantes qui améliorent l'efficacité et réduisent l'impact environnemental. Ils offrent fiabilité et coûts opérationnels réduits, ce qui en fait un choix privilégié parmi les utilisateurs finaux axés sur la durabilité. En revanche, les équipements Power TD hydrauliques gagnent en traction en raison de leurs performances supérieures dans des applications exigeantes. Leur capacité à fournir une grande puissance et un couple les rend indispensables dans diverses industries, y compris la construction et la fabrication, consolidant ainsi leur position en tant qu'acteur émergent sur le marché.

Par utilisation finale : Industrielle (la plus grande) contre Résidentielle (la plus rapide en croissance)

Dans le marché des équipements Power TD, le segment d'utilisation finale est principalement divisé en quatre catégories : Industrielle, Commerciale, Résidentielle et Infrastructure. Parmi celles-ci, l'utilisation finale industrielle détient la plus grande part de marché, soutenue par la demande croissante de distribution d'énergie dans la fabrication et les industries lourdes. Le segment commercial joue également un rôle significatif, mais sa part est nettement inférieure à celle de l'industriel. En revanche, le segment résidentiel, bien que plus petit, connaît une croissance rapide alors que de plus en plus de propriétaires recherchent des solutions énergétiques avancées pour des maisons intelligentes.

Résidentiel : (la plus rapide en croissance) contre Infrastructure (dominante)

L'utilisation finale résidentielle dans le marché des équipements Power TD se caractérise par son accent sur la fourniture de solutions énergétiques pour les maisons et les petits bâtiments. Ce segment a vu un afflux de technologies innovantes visant à améliorer l'efficacité énergétique et à intégrer des sources d'énergie renouvelables. Avec la tendance croissante vers les systèmes de maisons intelligentes et l'indépendance énergétique, le segment résidentiel est prêt pour une croissance significative. D'autre part, le segment des infrastructures reste dominant, servant principalement des projets à grande échelle tels que le développement urbain et les mises à niveau des services publics, en se concentrant sur la fiabilité et le retour sur investissement à long terme.

Par source d'énergie : Électrique (la plus grande) contre Diesel (la plus rapide en croissance)

Le marché des équipements Power TD présente une gamme diversifiée de sources d'énergie, l'électrique dominant le segment avec une marge significative, offrant des capacités opérationnelles plus propres et plus efficaces. Cette source d'énergie attire les entreprises axées sur la durabilité, augmentant ainsi sa part de marché alors que les réglementations environnementales se resserrent et que les entreprises optent pour des solutions plus écologiques. Le diesel, traditionnellement dominant dans les machines lourdes, connaît un renouveau alors que les fabricants innovent pour améliorer son efficacité et réduire les émissions, ce qui lui confère le statut de segment à la croissance la plus rapide.

Diesel : Dominant contre Hybride : Émergent

Dans le marché des équipements Power TD, les sources d'énergie diesel ont établi une présence dominante en raison de leur fiabilité et de leur efficacité dans des applications lourdes, en particulier dans la construction et l'agriculture. Les équipements alimentés au diesel sont préférés pour leurs performances robustes sur de longues heures de fonctionnement, les rendant idéaux pour des environnements de travail exigeants. En revanche, la technologie hybride émerge comme un acteur significatif, combinant les avantages du diesel avec l'énergie électrique. Cette innovation offre une consommation de carburant réduite et des émissions plus faibles, rendant les systèmes hybrides attrayants pour les entreprises cherchant à préparer leurs opérations pour l'avenir et à respecter des réglementations environnementales de plus en plus strictes.

Par taille : Grande (la plus grande) contre Très grande (la plus rapide en croissance)

Dans le marché des équipements Power TD, le segment de taille présente des modèles de distribution distincts parmi les équipements petits, moyens, grands et très grands. Les équipements de grande taille se sont établis comme le plus grand segment, principalement en raison de ses applications répandues dans les opérations lourdes, conduisant à une part de marché robuste. Pendant ce temps, les tailles petites et moyennes continuent de détenir de l'importance, souvent privilégiées pour des tâches spécifiques nécessitant agilité et précision. La part de marché de chaque segment reflète des besoins clients divers et des exigences opérationnelles, soulignant un paysage industriel multifacette. Les tendances de croissance au sein de ce segment révèlent une interaction dynamique entre la demande et les avancées technologiques. Le segment très grand émerge comme la catégorie à la croissance la plus rapide, stimulé par l'augmentation des investissements dans des projets à grande échelle et le développement d'infrastructures. Les innovations visant à améliorer l'efficacité et à réduire les coûts opérationnels propulsent encore cette croissance, indiquant un passage vers des solutions plus grandes dans des environnements professionnels. Ces tendances mettent en lumière le paysage évolutif du marché des équipements Power TD où la taille joue un rôle critique dans la sélection et l'utilisation des équipements.

Grand (dominant) contre Très grand (émergent)

Le segment grand du marché des équipements Power TD se caractérise par sa domination dans les applications lourdes, fournissant la puissance et la durabilité substantielles requises pour des projets exigeants. Ce segment est particulièrement privilégié par les industries impliquant des opérations à forte charge, où la fiabilité et la performance des équipements sont primordiales. D'autre part, le segment très grand est reconnu comme une puissance émergente, gagnant en momentum en raison des besoins croissants pour des équipements à grande échelle dans des projets expansifs. Ces unités offrent des capacités améliorées et une intégration technologique, répondant à un marché recherchant efficacité et échelle. Les deux segments répondent à des besoins de marché distincts mais chevauchants, stimulant la concurrence et l'innovation alors que les clients recherchent des solutions sur mesure pour leurs défis opérationnels.

Obtenez des informations plus détaillées sur Marché des équipements Power TD

Aperçu régional

Amérique du Nord : Leader du marché des équipements Power TD

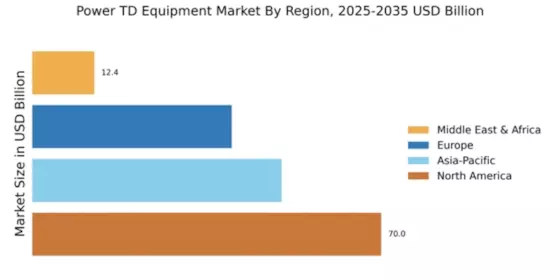
L'Amérique du Nord est prête à maintenir son leadership sur le marché des équipements Power TD, détenant une part de marché significative de 70,0 en 2025. La croissance de la région est alimentée par des investissements croissants dans les énergies renouvelables, des cadres réglementaires stricts et une infrastructure robuste. La demande de solutions avancées de transmission et de distribution d'énergie est également alimentée par le besoin de modernisation du réseau et d'initiatives d'efficacité énergétique. Le paysage concurrentiel en Amérique du Nord est caractérisé par la présence d'acteurs majeurs tels que General Electric, Siemens et Eaton. Ces entreprises tirent parti des avancées technologiques et des partenariats stratégiques pour améliorer leur position sur le marché. Les États-Unis et le Canada sont les pays leaders, avec des investissements substantiels dans les technologies de réseau intelligent et les solutions énergétiques durables, assurant un environnement de marché dynamique.

Europe : Marché émergent avec des réglementations strictes

Le marché des équipements Power TD en Europe devrait connaître une croissance significative, avec une taille de marché de 40,0 en 2025. La croissance de la région est principalement alimentée par des réglementations environnementales strictes et une forte poussée vers les sources d'énergie renouvelables. L'engagement de l'Union européenne à réduire les émissions de carbone et à améliorer l'efficacité énergétique catalyse la demande de solutions avancées de transmission d'énergie, faisant de l'Europe un acteur clé sur le marché mondial. Les pays leaders en Europe incluent l'Allemagne, la France et le Royaume-Uni, où des entreprises majeures comme Siemens et Schneider Electric innovent activement. Le paysage concurrentiel est marqué par un accent sur la durabilité et les technologies de réseau intelligent. La présence d'organismes de réglementation garantit la conformité et favorise l'innovation, créant un environnement favorable à la croissance du marché.

Asie-Pacifique : Croissance rapide dans les économies émergentes

La région Asie-Pacifique connaît une croissance rapide sur le marché des équipements Power TD, avec une taille projetée de 50,0 en 2025. Cette croissance est alimentée par l'urbanisation, l'industrialisation et l'augmentation des demandes énergétiques dans des pays comme la Chine et l'Inde. Les initiatives gouvernementales visant à améliorer l'infrastructure énergétique et à promouvoir les sources d'énergie renouvelables propulsent également l'expansion du marché, en faisant une zone critique pour l'investissement et le développement. La Chine et l'Inde sont les pays leaders dans cette région, avec des contributions significatives d'entreprises comme Mitsubishi Electric et Hitachi. Le paysage concurrentiel évolue, avec des acteurs locaux émergeant aux côtés d'entreprises mondiales établies. L'accent mis sur les technologies de réseau intelligent et l'efficacité énergétique façonne le marché, assurant un environnement dynamique et concurrentiel.

Moyen-Orient et Afrique : Marché émergent avec un potentiel de croissance

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché des équipements Power TD, avec une taille de marché de 12,44 en 2025. La croissance est alimentée par des investissements croissants dans l'infrastructure énergétique et une demande croissante de solutions énergétiques fiables. Les gouvernements se concentrent sur la diversification des sources d'énergie et l'amélioration de la fiabilité du réseau, ce qui est crucial pour le développement économique de la région. Les pays leaders incluent l'Afrique du Sud et les Émirats Arabes Unis, où les investissements dans des projets d'énergie renouvelable prennent de l'ampleur. Le paysage concurrentiel présente à la fois des acteurs locaux et internationaux, avec des entreprises comme ABB et Emerson Electric réalisant des avancées significatives. Le potentiel de croissance de la région est substantiel, alimenté par des projets d'infrastructure en cours et un engagement envers la diversification énergétique.

Marché des équipements Power TD Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des équipements Power TD est caractérisé par un paysage concurrentiel dynamique, alimenté par les avancées technologiques et la demande croissante de solutions énergétiques efficaces. Des acteurs majeurs tels que General Electric (États-Unis), Siemens (DE) et Schneider Electric (FR) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. General Electric (États-Unis) met l'accent sur l'innovation dans les technologies numériques, en se concentrant sur des solutions de réseau intelligent qui intègrent des sources d'énergie renouvelables. Siemens (DE) investit massivement dans l'automatisation et la numérisation, visant à rationaliser les opérations et à améliorer l'efficacité énergétique. Schneider Electric (FR) poursuit une stratégie centrée sur la durabilité, promouvant des solutions de gestion de l'énergie et d'automatisation qui s'alignent sur les objectifs environnementaux mondiaux. Collectivement, ces stratégies améliorent non seulement les profils des entreprises individuelles, mais intensifient également la concurrence sur le marché, alors que les entreprises s'efforcent de se différencier par leur expertise technologique et leurs initiatives de durabilité. Les principales tactiques commerciales employées par ces entreprises incluent la localisation de la fabrication et l'optimisation des chaînes d'approvisionnement pour améliorer la réactivité aux demandes du marché. La structure concurrentielle du marché des équipements Power TD semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence substantielle. Cette fragmentation permet une gamme diversifiée de produits et de services, répondant à divers besoins des clients tout en favorisant l'innovation par la concurrence.
En novembre, General Electric (États-Unis) a annoncé un partenariat avec une entreprise leader dans le domaine des énergies renouvelables pour développer des solutions avancées de stockage d'énergie. Ce mouvement stratégique devrait renforcer la position de GE dans le secteur des énergies renouvelables, lui permettant d'offrir des solutions énergétiques complètes qui répondent à la demande croissante de stockage d'énergie durable. La collaboration pourrait également améliorer les capacités technologiques de GE, permettant des systèmes de gestion de l'énergie plus intégrés.
En octobre, Siemens (DE) a dévoilé une nouvelle plateforme numérique visant à optimiser la consommation d'énergie dans les environnements industriels. Cette initiative reflète l'engagement de Siemens envers la transformation numérique et positionne l'entreprise comme un leader dans la fourniture de solutions intelligentes qui améliorent l'efficacité opérationnelle. L'introduction de la plateforme devrait attirer une base de clients plus large, en particulier parmi les industries cherchant à réduire les coûts énergétiques et à améliorer les indicateurs de durabilité.
En septembre, Schneider Electric (FR) a lancé une nouvelle initiative axée sur la neutralité carbone dans ses opérations d'ici 2030. Cet objectif ambitieux souligne l'engagement de Schneider envers la durabilité et le positionne favorablement parmi les consommateurs soucieux de l'environnement. L'initiative devrait renforcer la fidélité à la marque et attirer de nouveaux clients qui privilégient la durabilité dans leurs décisions d'achat.
En décembre, le marché des équipements Power TD connaît des tendances telles que la numérisation, la durabilité et l'intégration de l'intelligence artificielle (IA) dans les processus opérationnels. Les alliances stratégiques façonnent de plus en plus le paysage concurrentiel, alors que les entreprises collaborent pour tirer parti de forces complémentaires. Le passage d'une concurrence basée sur les prix à un accent sur l'innovation, la technologie et la fiabilité de la chaîne d'approvisionnement est évident, suggérant que la différenciation concurrentielle future dépendra de la capacité à fournir des solutions de pointe qui répondent aux demandes évolutives du marché.

Les principales entreprises du marché Marché des équipements Power TD incluent

Recent Industry Developments

  • General Electric (US) (August 2026): GE Vernova launched the 420 kV, 63 kA GL316c SF₆-free live-tank circuit breaker using a CO₂/O₂ gas mixture, extending sustainable high-voltage switching technology for transmission substations and grid modernization.
  • General Electric (US) (August 2026): GE Vernova was selected to deliver a new 400 kV gas-insulated switchgear substation at Chesterfield for National Grid transmission upgrades, increasing network capacity and supporting additional renewable-energy connections in England and Wales.
  • Siemens (DE) (July 2026): Siemens announced a €300 million investment to expand production of high-efficiency power-distribution systems, including expansion of its Frankfurt switchgear factory and a new Offenbach supplier facility, increasing electrical infrastructure capacity for utilities, industry and data centers.
  • Siemens (DE) (March 2026): Siemens announced more than $165 million of U.S. manufacturing investment to expand electrical-infrastructure capacity at facilities including Pomona and Fort Worth, strengthening local production of equipment required for rapidly expanding power distribution and data-center infrastructure.
  • Schneider Electric (FR) (November 2025): Schneider Electric and Digital Realty signed a $373 million supply-capacity agreement covering UPS, low-voltage switchgear and prefabricated skids, expanding electrical distribution equipment availability for rapidly growing data-center infrastructure.
  • Mitsubishi Electric (JP) (September 2026): Mitsubishi Electric introduced Chip-to-Grid DSX reference designs for NVIDIA next-generation AI infrastructure, integrating its power transmission and distribution equipment with power supplies, onsite generation and energy storage to support scalable data-center electrical architectures.
  • Mitsubishi Electric (JP) (April 2026): Mitsubishi Electric highlighted development of its VF-20E/25E medium-voltage vacuum circuit breakers, designed for next-generation distribution switchgear with improved serviceability, directly advancing equipment used in industrial medium-voltage power-distribution systems.
  • ABB (CH) (September 2026): ABB secured an order to supply medium- and low-voltage switchgear for LKAB’s new sorting plant in Malmberget, providing electrical distribution infrastructure for a major industrial facility and expanding deployment of ABB grid-equipment technologies.
  • ABB (CH) (May 2026): ABB announced approximately $200 million of European investment to expand medium-voltage manufacturing capacity, including SF₆-free switchgear and grid-automation products, strengthening supply of distribution equipment for utilities, industry and data centers.
  • Eaton (US) (September 2026): Eaton agreed to acquire COL Group, a manufacturer of medium-voltage distribution solutions including SF₆-free switchgear and grid-automation technologies, expanding Eaton’s European power-distribution manufacturing footprint for utility and data-center markets.
  • Eaton (US) (April 2026): Eaton announced more than $30 million for a 370,000-square-foot Nebraska facility that will increase U.S. production of medium-voltage switchgear, addressing rising demand for equipment protecting and controlling utility, industrial and data-center power-distribution systems.
  • Hitachi (JP) (June 2026): Hitachi Energy launched AxoniQ, a portfolio of three advanced power-electronics and control solutions for multi-terminal HVDC systems, supporting scalable, controllable and protected transmission networks as interconnected power systems expand.
  • Hitachi (JP) (March 2026): Hitachi received an order from Chubu Electric Power Grid for a 550 kV SF₆-free gas-insulated switchgear system, described as the world’s first project at that voltage using entirely SF₆-free equipment for a transmission network.
  • Emerson Electric (US) (May 2026): Emerson’s AspenTech Digital Grid Management solutions were selected by Oncor to improve real-time distribution-grid operations and transmission network modeling, expanding digital infrastructure supporting reliable electricity delivery as Texas power demand grows.
  • January 2022-Schneider Electric purchased the renewable energy platform Zeigo to expand its digital procurement capabilities.The acquisition will further Schneider Electric's plans for the energy industry's digital revolution and expand its selection of sustainable energy services and solutions.

Perspectives d'avenir

Marché des équipements Power TD Perspectives d'avenir

Le marché des équipements TD devrait croître à un TCAC de 7,4 % de 2025 à 2035, soutenu par les avancées technologiques, l'augmentation des demandes énergétiques et les initiatives de durabilité.

De nouvelles opportunités résident dans :

  • Développement de réseau intelligent solutions d’intégration Expansion dans les équipements du secteur des énergies renouvelables Mise en œuvre de maintenance prédictive technologies pour l'efficacité

D'ici 2035, le marché devrait connaître une croissance robuste, se positionnant comme un leader dans les solutions énergétiques.

Segmentation du marché

Perspectives du marché des équipements TD de puissance

  • Moteur à combustion interne
  • Électrique
  • Hybride
  • Renouvelable

Perspectives d'utilisation finale du marché des équipements TD de puissance

  • Construction
  • Exploitation minière
  • Agriculture
  • Services publics

Perspectives du marché des équipements TD de puissance par type de carburant

  • Diesel
  • Gaz naturel
  • Biodiesel
  • Électricité

Perspectives technologiques du marché des équipements TD de puissance

  • Conventionnel
  • Avancé
  • Réseau intelligent
  • Génération distribuée

Perspectives d'application du marché des équipements TD de puissance

  • Production d'énergie
  • Industriel
  • Commercial
  • Résidentiel

Portée du rapport

TAILLE DU MARCHÉ 2024 172,44 (milliards USD)
TAILLE DU MARCHÉ 2025 185,21 (milliards USD)
TAILLE DU MARCHÉ 2035 378,26 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 7,4 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées General Electric (États-Unis), Siemens (DE), Schneider Electric (FR), Mitsubishi Electric (JP), ABB (CH), Eaton (États-Unis), Hitachi (JP), Emerson Electric (États-Unis), Rockwell Automation (États-Unis)
Segments couverts Application, Type, Utilisation finale, Type de combustible, Technologie
Principales opportunités de marché L'intégration de technologies d'automatisation avancées améliore l'efficacité sur le marché des équipements Power TD.
Dynamiques clés du marché Les avancées technologiques et les changements réglementaires stimulent l'innovation et la concurrence sur le marché des équipements Power TD.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation actuelle du marché des équipements Power TD ?

En 2024, le marché des équipements Power TD était évalué à 172,44 milliards USD.

Quelle est la valorisation projetée du marché des équipements Power TD en 2035 ?

Le marché devrait atteindre une valorisation de 378,26 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché des équipements Power TD pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des équipements Power TD pendant 2025 - 2035 est de 7,4 %.

Quels segments sont inclus dans le marché des équipements Power TD par application ?

Les segments du marché par application incluent la construction, l'exploitation minière, l'agriculture, le pétrole et le gaz, et les services publics.

Quelles sont les valorisations projetées pour le segment pétrole et gaz d'ici 2035 ?

Le segment pétrole et gaz devrait passer de 40,0 milliards USD à 90,0 milliards USD d'ici 2035.

Comment le segment des équipements Power TD mécaniques se comporte-t-il en termes de valorisation ?

Le segment des équipements Power TD mécaniques était évalué à 62,22 milliards USD en 2024 et devrait atteindre 133,26 milliards USD d'ici 2035.

Quels sont les acteurs clés du marché des équipements Power TD ?
Les acteurs clés du marché incluent General Electric, Siemens, Schneider Electric, Mitsubishi Electric, ABB, Eaton, Hitachi, Emerson Electric et Rockwell Automation.
Quelle est la croissance projetée pour le segment d'utilisation finale des infrastructures d'ici 2035 ?
Le segment d'utilisation finale des infrastructures devrait passer de 92,95 milliards USD à 193,26 milliards USD d'ici 2035.
Quels types de sources d'énergie sont inclus dans le marché des équipements Power TD ?
Le marché inclut des sources d'énergie électriques, diesel, essence et hybrides.
Quelle est la performance attendue du segment des équipements Power TD hydrauliques d'ici 2035 ?
Le segment des équipements Power TD hydrauliques devrait passer de 34,0 milliards USD à 75,0 milliards USD d'ici 2035.
Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.