Marché des polyoléfines

Informations sur le rapport de recherche sur le marché des polyoléfines par type (polyéthylène, polypropylène, autres), par application (films et feuilles, moulage par soufflage, moulage par injection, fibres, autres), par utilisateur final (emballage, automobile, construction, pharmaceutique/médical, électronique et électrique, autres) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions du marché jusqu'en 2035.
ID: MRFR/CnM/2163-CR 151 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Polyolefins Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)14.73%
2024 Market Size$ 256.12 Billion
2025 Market Size$ 293.85 Billion
2035 Market Size$ 1,161.17 Billion
Key Players
ExxonMobil
LyondellBasell
SABIC
Borealis
INEOS
TotalEnergies
Opportunities
  • Expansion of End-Use Industries
  • Growth in Automotive Applications
  • Rising Demand in Packaging Sector

Marché des polyoléfines Résumé

Selon l'analyse de Market Research Future, la taille du marché des polyoléfines était estimée à 256,12 milliards USD en 2024. L'industrie des polyoléfines devrait croître de 293,85 milliards USD en 2025 à 1161,17 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 14,73 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des polyoléfines connaît actuellement une forte croissance, soutenue par la durabilité et les avancées technologiques.

  • L'Amérique du Nord reste le plus grand marché pour les polyoléfines, principalement en raison de ses vastes applications d'emballage.
  • L'Asie-Pacifique est reconnue comme la région à la croissance la plus rapide, alimentée par une demande croissante dans les secteurs automobile et de la construction.
  • Le polyéthylène continue de dominer le marché en tant que plus grand segment, tandis que le polypropylène émerge comme le segment à la croissance la plus rapide.
  • La demande croissante dans le secteur de l'emballage et les innovations technologiques dans la production sont des moteurs clés propulsant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 256,12 (milliards USD)
Taille du marché 2035 1161,17 (milliards USD)
CAGR (2025 - 2035) 14,73%

Principaux acteurs

ExxonMobil (États-Unis), LyondellBasell (États-Unis), SABIC (Arabie Saoudite), Borealis (Autriche), INEOS (Royaume-Uni), TotalEnergies (France), Braskem (Brésil), Reliance Industries (Inde), Mitsui Chemicals (Japon), Chevron Phillips Chemical (États-Unis)

Marché des polyoléfines conducteurs

Expansion des industries d'utilisation finale

Le marché des polyoléfines connaît une expansion dans diverses industries d'utilisation finale, y compris les biens de consommation, le textile et la santé. La polyvalence des polyoléfines permet leur application dans une large gamme de produits, des articles ménagers aux dispositifs médicaux. En 2025, on estime que le secteur des biens de consommation représentera environ 25 % de la demande totale de polyoléfines, soutenue par l'augmentation de la production de produits durables et légers. De plus, l'industrie de la santé utilise de plus en plus les polyoléfines pour l'emballage et les applications médicales en raison de leur biocompatibilité et de leur facilité de stérilisation. À mesure que les industries d'utilisation finale continuent de croître et de se diversifier, le marché des polyoléfines devrait connaître une demande soutenue, favorisant l'innovation et le développement dans les applications matérielles.

Croissance dans les applications automobiles

Le secteur automobile influence considérablement le marché des polyoléfines, car les fabricants adoptent de plus en plus les polyoléfines pour diverses applications. Ces matériaux sont utilisés dans les composants intérieurs et extérieurs en raison de leur légèreté, ce qui contribue à améliorer l'efficacité énergétique et à réduire les émissions. En 2025, le segment automobile devrait représenter environ 20 % de la demande totale de polyoléfines, soutenue par la transition en cours vers les véhicules électriques et le besoin de matériaux légers. Le polypropylène, en particulier, gagne en popularité en raison de sa polyvalence et de son rapport coût-efficacité, en faisant un choix privilégié pour les pièces automobiles. À mesure que les fabricants automobiles continuent d'innover et de rechercher des matériaux qui améliorent les performances tout en respectant les normes réglementaires, le marché des polyoléfines est prêt à connaître une croissance soutenue dans ce secteur.

Demande croissante dans le secteur de l'emballage

Le marché des polyoléfines connaît une forte augmentation de la demande, stimulée par le secteur de l'emballage. Alors que les préférences des consommateurs évoluent vers des matériaux légers et durables, les polyoléfines, en particulier le polyéthylène et le polypropylène, sont de plus en plus privilégiées pour leurs excellentes propriétés de barrière et leur recyclabilité. En 2025, le segment de l'emballage devrait représenter plus de 40 % de la consommation totale de polyoléfines, reflétant une trajectoire de croissance robuste. Cette tendance est également soutenue par l'accent croissant mis sur des solutions d'emballage durables, qui s'alignent sur les objectifs environnementaux plus larges de réduction des déchets plastiques. Par conséquent, les fabricants investissent dans des formulations innovantes de polyoléfines qui améliorent les performances tout en minimisant l'impact environnemental. L'évolution continue des technologies d'emballage, couplée à la demande croissante de produits pratiques, positionne le marché des polyoléfines comme un acteur clé dans le paysage de l'emballage.

Utilisation croissante dans le secteur de la construction

L'industrie de la construction émerge comme un moteur significatif pour le marché des polyoléfines, les polyoléfines étant utilisées dans une variété d'applications telles que l'isolation, les tuyaux et les matériaux de toiture. Les caractéristiques légères et durables des polyoléfines les rendent idéales pour les projets de construction, où la performance et la longévité sont primordiales. En 2025, le segment de la construction devrait représenter environ 15 % de la consommation totale de polyoléfines, reflétant une tendance croissante vers l'utilisation de matériaux avancés dans les applications de construction. De plus, la poussée pour des bâtiments écoénergétiques propulse encore la demande pour des matériaux d'isolation à base de polyoléfines. À mesure que le secteur de la construction continue d'évoluer, le marché des polyoléfines devrait bénéficier d'une adoption accrue dans des solutions de construction innovantes.

Innovations technologiques dans la production

Les avancées technologiques jouent un rôle essentiel dans la définition du marché des polyoléfines. Les innovations dans les processus de production, telles que la catalyse par métallocène et les techniques de polymérisation avancées, améliorent la qualité et les performances des polyoléfines. Ces technologies permettent la production de matériaux haute performance avec des propriétés sur mesure, répondant à des applications diverses dans diverses industries. En 2025, on prévoit que l'introduction de nouvelles technologies de production entraînera une augmentation de 15 % de l'efficacité de la fabrication des polyoléfines. Cette amélioration réduit non seulement les coûts de production, mais minimise également l'impact environnemental, s'alignant sur les objectifs de durabilité de l'industrie. À mesure que les fabricants continuent d'investir dans la recherche et le développement, le marché des polyoléfines devrait connaître une transformation dans les offres de produits, renforçant encore sa position dans le paysage des matériaux.

Aperçu des segments de marché

Par type : Polyéthylène (le plus grand) contre Polypropylène (le plus en croissance)

Dans le marché des polyoléfines, le polyéthylène domine le paysage, détenant la plus grande part en raison de ses applications polyvalentes dans l'emballage, la construction et les biens de consommation. Cette utilisation généralisée a solidifié sa position en tant que produit de base dans diverses industries, avec une présence significative à travers les segments géographiques et de produits. D'autre part, le polypropylène suit comme un concurrent redoutable, gagnant une traction remarquable dans les applications automobiles, textiles et d'emballage. Ses propriétés uniques comme un point de fusion plus élevé et une résistance chimique permettent son adoption croissante, en particulier dans les régions en développement.

Polyéthylène (dominant) contre Polypropylène (émergent)

Le polyéthylène se distingue comme la force dominante dans le marché des polyoléfines, connu pour sa flexibilité, sa légèreté et sa résistance à l'humidité. Il sert une variété d'industries, y compris les solutions d'emballage, où sa durabilité et sa production à faible coût en font un favori. En revanche, le polypropylène est caractérisé par sa durabilité et sa résistance à la chaleur, ce qui en fait le choix émergent dans des secteurs comme l'automobile et les textiles. À mesure que les industries évoluent pour privilégier des matériaux légers et durables, la trajectoire de croissance du polypropylène est alimentée par des applications innovantes et une demande croissante pour des produits respectueux de l'environnement. Les deux segments présentent des avantages distincts, le polyéthylène maintenant une part de marché substantielle et le polypropylène étant prêt pour une croissance substantielle dans un avenir proche.

Par application : Films et feuilles (le plus grand) contre Moulage par soufflage (le plus en croissance)

Dans le marché des polyoléfines, le segment 'Application' est caractérisé par une gamme diversifiée d'utilisations, avec les films et feuilles commandant la plus grande part. Ce segment est crucial pour les applications d'emballage, matériaux de construction, et les biens de consommation. Le moulage par soufflage suit de près, émergeant comme le segment à la croissance la plus rapide en raison de sa polyvalence dans la fabrication de produits légers et durables comme les bouteilles et les conteneurs, qui sont de plus en plus populaires parmi les consommateurs. Les tendances de croissance dans le segment Application sont encouragées par l'innovation et la demande croissante dans divers secteurs. Les films et feuilles sont stimulés par le besoin croissant de solutions d'emballage, tandis que le moulage par soufflage bénéficie de la tendance vers des produits légers et écologiques. À mesure que les préoccupations environnementales augmentent, les fabricants innovent pour offrir des options durables, stimulant ainsi une croissance supplémentaire.

Films et feuilles (dominant) contre Moulage par soufflage (émergent)

Les films et feuilles dans le marché des polyoléfines dominent en raison de leur applicabilité étendue dans des industries telles que l'emballage alimentaire, où ils fournissent des propriétés barrières essentielles et une étanchéité. Ce segment a établi une forte position sur le marché, soutenue par une demande constante pour des solutions d'emballage flexibles. D'autre part, le moulage par soufflage est un acteur émergent, reconnu pour sa capacité à produire des formes et tailles complexes, ce qui en fait un choix privilégié pour les contenants de boissons et les produits d'emballage. L'adaptabilité des technologies de moulage par soufflage permet des changements de production rapides et de l'innovation, renforçant encore sa présence sur le marché. La concurrence entre ces segments représente une interaction dynamique, où les pratiques établies rencontrent les préférences évolutives des consommateurs.

Par utilisateur final : Emballage (le plus grand) contre Automobile (le plus en croissance)

Le marché des polyoléfines présente une distribution diversifiée à travers divers segments d'utilisateurs finaux, avec l'emballage se distinguant comme le plus grand secteur. Ce segment capture une part significative grâce à la demande croissante pour des solutions d'emballage flexibles et rigides dans plusieurs industries, alimentée par la commodité des consommateurs et les tendances de durabilité. Suivant de près, le secteur automobile démontre une présence robuste, alimentée par l'adoption croissante de matériaux légers visant à améliorer l'efficacité énergétique et à réduire les émissions. De plus, des secteurs comme la construction et les produits pharmaceutiques sont des contributeurs significatifs, bien que dans une moindre mesure, reflétant l'utilité des polyoléfines dans diverses applications. Les tendances de croissance au sein du marché des polyoléfines sont façonnées par l'innovation et l'évolution des préférences des consommateurs. Le segment de l'emballage devrait maintenir sa domination, soutenu par des avancées dans les technologies d'emballage et une demande accrue pour des matériaux écologiques. Pendant ce temps, le secteur automobile est identifié comme le plus en croissance, stimulé par une augmentation de la production de véhicules électriques et une durabilité accrue des composants automobiles. L'émergence de solutions d'emballage intelligentes et la montée du commerce électronique présentent également de nouvelles opportunités, signalant un paysage dynamique et compétitif pour les polyoléfines à travers les applications des utilisateurs finaux.

Emballage (dominant) contre Électronique et Électriques (émergent)

Dans le marché des polyoléfines, le segment de l'emballage reste dominant en raison de son rôle critique dans les biens de consommation et la sécurité alimentaire. Ce secteur exploite la polyvalence des polyoléfines pour créer des matériaux légers, durables et résistants à l'humidité qui améliorent la durée de conservation des produits et l'efficacité de la livraison. En revanche, le segment électronique et électrique émerge rapidement, alimenté par le besoin de matériaux légers, résistants à la chaleur et isolants dans l'électronique grand public, l'électronique automobile et les dispositifs de télécommunication avancés. À mesure que la technologie évolue, la demande de polyoléfines dans ce secteur croît, en faisant un domaine essentiel pour l'innovation. Les entreprises se concentrent sur le développement de composés de polyoléfine spécialisés pour répondre à des applications spécifiques, reflétant les dynamiques évolutives et les avancées technologiques dans l'industrie.

Obtenez des informations plus détaillées sur Marché des polyoléfines

Aperçu régional

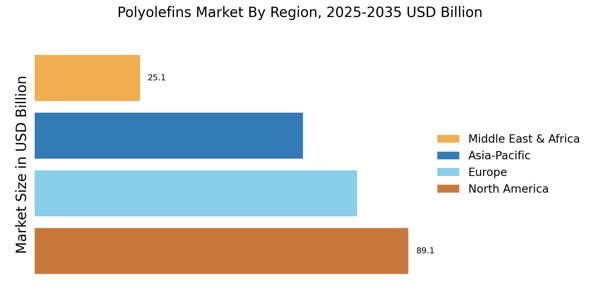
Par région, l'étude fournit des insights sur le marché en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde. L'Asie-Pacifique est apparue comme le marché local de polyoléfines à la croissance la plus rapide en termes de consommation, ce qui peut être attribué à l'expansion de plusieurs économies dans la région ainsi qu'à une augmentation du revenu disponible des consommateurs. Les secteurs d'utilisation finale en croissance tels que la construction, l'emballage et l'automobile devraient également être des moteurs significatifs. Par exemple, la présence de grandes entreprises pétrochimiques, telles que BASF, Sinopec et Chevron, devrait soutenir la demande de produits à travers l'Inde, la Chine, le Vietnam, la Thaïlande et d'autres pays asiatiques.

Marché des polyoléfines Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs du marché investissent beaucoup d'argent dans la R&D pour élargir leurs gammes de produits, ce qui aidera encore plus la croissance du marché. Les participants au marché prennent également diverses initiatives stratégiques pour accroître leur empreinte mondiale, avec des développements clés du marché tels que de nouveaux lancements de produits, des accords contractuels, des fusions et acquisitions, des investissements accrus et des collaborations avec d'autres organisations. Les concurrents de l'industrie des polyoléfines doivent offrir des produits rentables pour se développer et survivre dans un environnement de marché de plus en plus compétitif et en pleine croissance.
La fabrication locale pour réduire les coûts d'exploitation est l'une des principales tactiques commerciales utilisées par les fabricants dans l'industrie des polyoléfines pour bénéficier aux clients et élargir le secteur du marché. Les principaux acteurs du marché, y compris TotalEnergies, Chevron Corp, Repsol, Dow, Exxon Mobil Corp, et d'autres, tentent d'augmenter la demande du marché en finançant des initiatives de R&D. TotalEnergies fabrique et vend des carburants, du gaz naturel et de l'électricité à faible émission de carbone. Quatre divisions commerciales composent ses opérations : Gaz intégré, Énergies renouvelables et électricité, Exploration et production, Raffinage et produits chimiques, et Marketing et services.
En plus de produire du gaz naturel liquéfié, Gaz intégré, Énergies renouvelables et électricité génère également de l'électricité, commerce du gaz de pétrole liquéfié (GPL), du gaz naturel et de l'électricité, entre autres opérations. Les activités d'exploration et de production de pétrole et de gaz naturel sont incluses dans cette catégorie. Axé sur les activités liées à l'approvisionnement en pétrole, au commerce, aux pétrochimiques,
, et au raffinage. Le marketing des produits pétroliers, l'approvisionnement et les opérations logistiques sont inclus dans le secteur Marketing et services. Chevron est une société multinationale de pétrole et de technologie. En plus d'explorer, de produire et de transporter du pétrole brut et du gaz naturel, cette industrie fabrique et vend également des lubrifiants, des additifs et des pétrochimiques en plus de raffiner, de distribuer et de commercialiser des carburants de transport et d'autres produits énergétiques. Chevron développe également des ressources énergétiques, y compris des biocarburants et d'autres énergies renouvelables, et produit de l'énergie géothermique, du charbon et de l'électricité. Texaco, Caltex et la marque Chevron sont toutes gérées par l'entreprise.

Les principales entreprises du marché Marché des polyoléfines incluent

Développements de l'industrie

Novembre 2022 :

Stavian Quang Yen Petrochemical, Ltd. a sélectionné la technologie de polypropylène (PP) de LyondellBasell pour une nouvelle installation de production à l'échelle mondiale. Une usine de PP de 600 kilotonnes par an équipée de la technologie sphérique de LyondellBasell serait intégrée dans l'installation. Avec ce partenariat, LyondellBasell est devenu le licencié de polypropylène pour la première installation de polyoléfine du groupe.

Août 2022 :

SABIC SK Nexlene, une coentreprise entre SABIC et SK Geo Centric, a annoncé l'expansion de leur usine de fabrication située à Ulsan, en Corée du Sud. L'usine devrait être opérationnelle au deuxième trimestre de 2024 et répondre à la demande croissante de solutions polyoléfines à base de NEXLENE pour diverses industries d'utilisation finale.

Août 2023 : Borealis annonce qu'elle investira 1 milliard d'euros dans sa capacité de production de polyoléfines en Europe. L'investissement comprendra de nouvelles lignes de production pour le polyéthylène et le polypropylène, ainsi que des mises à niveau des installations existantes.

Perspectives d'avenir

Marché des polyoléfines Perspectives d'avenir

Le marché des polyoléfines devrait croître à un TCAC de 14,73 % de 2025 à 2035, soutenu par une demande croissante dans les secteurs de l'emballage, de l'automobile et de la construction.

De nouvelles opportunités résident dans :

  • Expansion dans les polyoléfines biodégradables pour des solutions d'emballage durables.

D'ici 2035, le marché des polyoléfines devrait connaître une croissance et une innovation substantielles.

Segmentation du marché

Perspectives du marché des polyoléfines

  • Polyéthylène
  • Polypropylène
  • Autres

Perspectives des utilisateurs finaux du marché des polyoléfines

  • Emballage
  • Automobile
  • Construction
  • Pharmaceutiques/Médical
  • Électronique et Électrique
  • Autres

Perspectives d'application du marché des polyoléfines

  • Films et Feuilles
  • Moulage par soufflage
  • Moulage par injection
  • Fibres
  • Autres

Portée du rapport

TAILLE DU MARCHÉ 2024 256,12 (milliards USD)
TAILLE DU MARCHÉ 2025 293,85 (milliards USD)
TAILLE DU MARCHÉ 2035 1161,17 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 14,73 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché La demande croissante de solutions d'emballage durables stimule l'innovation sur le marché des polyoléfines.
Dynamiques clés du marché La demande croissante d'emballages durables stimule l'innovation et la concurrence sur le marché des polyoléfines.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

FAQs

Quelle est la valorisation actuelle du marché des polyoléfines en 2024 ?
Le marché des polyoléfines était évalué à 256,12 milliards USD en 2024.
Quelle est la taille de marché projetée pour le marché des polyoléfines d'ici 2035 ?
Le marché devrait atteindre une valorisation de 1161,17 milliards USD d'ici 2035.
Quel est le CAGR attendu pour le marché des polyoléfines pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des polyoléfines entre 2025 et 2035 est de 14,73 %.
Quel segment du marché des polyoléfines a eu la plus haute valorisation en 2024 ?
En 2024, le segment du Polyéthylène avait la plus haute valorisation à 128,06 milliards USD.
Quelles sont les principales applications qui stimulent le marché des polyoléfines ?
Les applications clés incluent les films et les feuilles, le moulage par injection et le moulage par soufflage, avec des évaluations respectives de 60,0, 70,0 et 40,0 milliards USD en 2024.
Quel segment d'utilisateur final devrait connaître la plus forte croissance d'ici 2035 ?
Le segment des utilisateurs finaux de l'emballage devrait croître de manière significative, atteignant 300,0 milliards USD d'ici 2035.
Auteur
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, peer-reviewed polymer science journals, petrochemical production databases, and authoritative industry organizations. Key sources included:

Government & Regulatory Bodies:

US Environmental Protection Agency (EPA) — plastics production and environmental compliance data

US Energy Information Administration (EIA) — petrochemical feedstock pricing and naphtha/LPG derivative flows

European Chemicals Agency (ECHA) — REACH compliance and polyolefin safety registrations

China National Bureau of Statistics (NBS) — domestic polyolefin production and capacity data

India Ministry of Chemicals & Fertilizers — petrochemical sector output statistics

Saudi Arabian General Authority for Statistics (GaStat) — regional olefin production metrics

OPEC Annual Statistical Bulletin

— Middle East petrochemical feedstock and derivative production data

Industry Associations & Trade Organizations:

American Chemistry Council (ACC) — North American plastics production statistics, polyolefin demand by end-use sector, and light vehicle plastics consumption data

Plastics Europe (European Plastics Association) — European plastics converters demand by type and application, polyolefins market share analysis (representing nearly half of European plastics demand)

Plastics Industry Association (PLASTICS) — US plastics market data and recycling statistics

Gulf Petrochemicals & Chemicals Association (GPCA) — Middle East polyolefin production and trade flows

China Petroleum and Chemical Industry Federation (CPCIF) — domestic PE/PP capacity and utilization rates

Japan Petrochemical Industry Association (JPIA) — Asian polyolefin production benchmarks

Indian Chemical Council (ICC) — regional polyolefin consumption and import/export data

Market Intelligence & Pricing Platforms:

ICIS (Independent Chemical Information Services)

— global polyolefins pricing benchmarks, production capacity databases, supply/demand analytics for PE and PP grades (HDPE, LDPE, LLDPE, PP homopolymer, copolymer)

Argus Media — petrochemical price assessments and naphtha-to-polyolefin margin analysis

S&P Global Commodity Insights — polyolefin trade flow and capacity tracking

Technical & Academic Sources:

Journal of Applied Polymer Science (Wiley) — metallocene catalysis and advanced polymerization research

Polymer Engineering & Science (SPE) — processing technology innovations (film & sheets, blow molding, injection molding, fiber applications)

European Polymer Journal — sustainable polyolefin and bio-based feedstock developments

National Center for Biotechnology Information (NCBI) — medical/pharmaceutical polyolefin biocompatibility studies

International Statistical Databases:

International Monetary Fund (IMF) World Economic Outlook — macroeconomic indicators impacting industrial demand

World Bank Open Data — construction and infrastructure investment metrics by country

UN Comtrade Database — global polyolefin trade statistics (HS Codes 3901, 3902)

Eurostat — EU plastics production, packaging waste, and recycling capacity data

OECD Plastics Outlook — environmental policy impact on polyolefin demand

These sources were used to collect production capacity statistics, regulatory compliance data, feedstock pricing trends, end-use industry consumption patterns, recycling infrastructure development, and competitive landscape analysis for polyethylene (HDPE, LDPE, LLDPE), polypropylene (homopolymer, random copolymer, impact copolymer), and specialty polyolefin categories.
Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Manufacturing, Chief Technology Officers, leaders of Polymer R&D, regulatory affairs directors, and commercial sales directors from polyolefin resin manufacturers, compounders, and catalyst technology providers comprised supply-side sources. Demand-side sources included procurement heads from packaging converters, automotive Tier-1 suppliers, construction materials distributors, medical device manufacturers, and electronics OEMs, as well as sustainability executives from brand owners and retail chains.

Primary research has confirmed capacity expansion timelines, gathered insights on circular economy adoption, sustainable packaging transitions, metallocene catalyst deployment, and regional pricing dynamics, and validated market segmentation across type (polyethylene, polypropylene, and others), application (film & sheets, blow molding, injection molding, fibers, and others), and end-user (packaging, automotive, construction, pharmaceuticals/medical, electronics & electricals, and others).

Primary Respondent Breakdown:

By Designation: C-level Primaries — 29%, Director Level — 34%, Others (Managers, Specialists, Consultants) — 37%

By Region: North America — 31%, Europe — 29%, Asia-Pacific — 33%, Rest of World — 7%

By Value Chain Position: Resin Producers — 42%, Converters/Compounders — 28%, End-Users/Brand Owners — 21%, Distributors/Traders — 9%

Market Size Estimation

Global market valuation was derived through production capacity mapping, trade flow analysis, and demand volume assessment. The methodology included:

Identification of 50+ key polyolefin manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America, including ExxonMobil, LyondellBasell, SABIC, Borealis, INEOS, TotalEnergies, Braskem, Reliance Industries, Sinopec, PetroChina, and Formosa Plastics

Product mapping across polyethylene (HDPE, LDPE, LLDPE), polypropylene (homopolymer, copolymer), polyolefin elastomers (POE/POP), and functional/specialty polyolefins

Analysis of reported and modeled annual revenues specific to polyolefin resin portfolios, excluding downstream conversion and compounding operations

Coverage of manufacturers representing 75–80% of global polyolefin production capacity in 2024

Extrapolation using bottom-up (production volume × average selling price by grade and region, adjusted for feedstock naphtha/LPG/ethylene/propylene cost differentials) and top-down (manufacturer revenue validation against ICIS and Argus pricing benchmarks) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.