Percutaneous Coronary Intervention Market

Rapport de recherche sur le marché de l'intervention coronarienne percutanée par type de produit (stents coronaires, cathéters à ballon, fils guides coronaires, cathéters de guidage, gaines de guidage, cathéters de diagnostic, cathéters de franchissement, dispositifs d'inflation, systèmes de guidage, système de thrombectomie périphérique, système de protection embolique et accessoires), par accès vasculaire (radial et fémoral), par utilisateur final (hôpitaux et cliniques, centres chirurgicaux ambulatoires et autres), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde - Prévisions jusqu'en 2035
ID: MRFR/MED/2288-CR 157 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Percutaneous Coronary Intervention Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.03%
2024 Market Size$ 11.7 Billion
2025 Market Size$ 12.87 Billion
2035 Market Size$ 33.48 Billion
Key Players
Companies such as Abbott
Boston Scientific
Medtronic
Johnson & Johnson
B. Braun
Terumo
Opportunities
  • Market Growth Projections
  • Growing Geriatric Population
  • Increased Healthcare Expenditure

Percutaneous Coronary Intervention Market Résumé

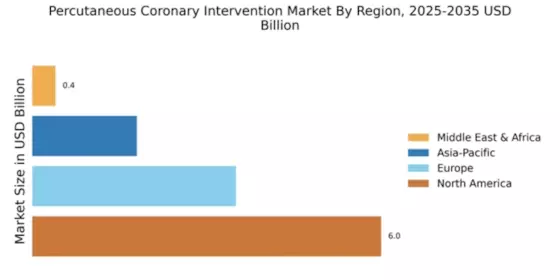
La taille du marché mondial des interventions coronariennes percutanées était évaluée à 11,7 milliards USD en 2024, et le marché devrait croître de 12,87 milliards USD en 2025 à 33,48 milliards USD d'ici 2035, enregistrant un TCAC de 10,03 % pendant la période de prévision 2025–2035. L'Amérique du Nord a dominé le marché avec plus de 51,28 % de part, générant environ 6,0 milliards USD de revenus.

La prévalence croissante des maladies cardiovasculaires, l'augmentation des populations vieillissantes et les avancées continues dans les technologies de stents et les procédures peu invasives accélèrent la demande d'interventions coronariennes percutanées, améliorant les résultats des traitements tout en soutenant une adoption plus large à travers les systèmes de santé.

Selon l'OMS, les maladies cardiovasculaires causent environ 17,9 millions de décès par an, représentant 32 % des décès mondiaux, renforçant le besoin urgent de procédures PCI avancées et de technologies d'intervention cardiaque précoce.

Principales tendances et faits saillants du marché

Le marché de l'intervention coronarienne percutanée est prêt pour une croissance substantielle, soutenue par les avancées technologiques et l'augmentation de la prévalence des maladies.

  • L'Amérique du Nord a détenu 51,28 % des revenus du marché PCI en 2024, maintenant son leadership régional.
  • L'Europe a généré 3,5 milliards USD en 2024, contribuant à environ 29,91 % de la part de marché mondiale.
  • Les hôpitaux ont représenté une part estimée de 58 %, soutenue par des volumes de procédures cardiovasculaires plus élevés dans le monde.
  • Les maladies cardiovasculaires causent environ 17,9 millions de décès par an, accélérant la demande de technologies PCI dans le monde entier.

Taille du marché et prévisions

Taille du marché 2024 11,7 (milliards USD)
Taille du marché 2035 33,48 (milliards USD)
TCAC (2025 - 2035) 10,03%

Principaux acteurs

Des entreprises telles qu'Abbott (États-Unis), Boston Scientific (États-Unis), Medtronic (États-Unis), Johnson & Johnson (États-Unis), B. Braun (Allemagne), Terumo (Japon), Cardinal Health (États-Unis), Siemens Healthineers (Allemagne), Philips (Pays-Bas) sont quelques-uns des principaux participants sur le marché.

Percutaneous Coronary Intervention Market conducteurs

Projections de croissance du marché

L'industrie mondiale des interventions coronariennes percutanées est sur une trajectoire de croissance substantielle, avec des projections indiquant une taille de marché de 11,7 milliards USD en 2024 et une augmentation anticipée à 33,5 milliards USD d'ici 2035.
 
Cette croissance reflète un taux de croissance annuel composé de 10,03 % de 2025 à 2035, alimenté par des facteurs tels que l'augmentation de la prévalence des maladies cardiovasculaires, les avancées technologiques et l'augmentation des dépenses de santé. Ces projections mettent en évidence la nature dynamique du marché des PCI et son rôle crucial dans la réponse aux défis mondiaux de la santé cardiovasculaire.
 
  • Les maladies cardiovasculaires restent la principale cause de mortalité dans le monde, augmentant la demande pour les procédures de cardiologie interventionnelle et soutenant une croissance soutenue de l'adoption des PCI dans le monde entier.

Population gériatrique croissante

Le changement démographique vers une population vieillissante est un facteur crucial propulsant l'industrie mondiale des interventions coronariennes percutanées. À mesure que les individus vieillissent, le risque de développer des maladies cardiovasculaires augmente, nécessitant des interventions plus fréquentes.
 
D'ici 2030, on prévoit que le nombre de personnes âgées de 60 ans et plus dépassera 1,4 milliard dans le monde, créant une demande substantielle pour les procédures de PCI. Cette tendance démographique souligne la nécessité pour les systèmes de santé de s'adapter et d'élargir leurs capacités de soins cardiovasculaires, stimulant ainsi la croissance du marché dans les années à venir.
 
  • La population mondiale âgée de 65 ans et plus continue d'augmenter rapidement, renforçant la demande pour les procédures de PCI alors que le vieillissement reste un facteur de risque majeur pour les maladies cardiovasculaires.

Augmentation des dépenses de santé

L'augmentation des dépenses de santé dans diverses régions est un moteur significatif de l'industrie mondiale des interventions coronariennes percutanées. Les gouvernements et les secteurs privés investissent davantage dans les infrastructures de santé, en particulier dans les soins cardiovasculaires.
 
Cette tendance est évidente dans de nombreux pays où les budgets de santé sont alloués aux technologies et procédures médicales avancées. En conséquence, le marché est prêt à croître, avec un taux de croissance annuel composé projeté de 10,03 % de 2025 à 2035, reflétant la priorisation croissante de la santé cardiovasculaire dans les agendas de santé nationaux.
 
  • Les dépenses de santé mondiales continuent d'augmenter, soutenant les investissements dans les technologies cardiovasculaires avancées et améliorant l'accessibilité aux procédures de PCI peu invasives.

Sensibilisation accrue et programmes de dépistage

La sensibilisation croissante à la santé cardiovasculaire et la mise en œuvre de programmes de dépistage sont essentielles pour façonner l'industrie mondiale des interventions coronariennes percutanées. Les initiatives de santé publique visant à éduquer les populations sur les facteurs de risque des maladies cardiaques ont conduit à une détection et un traitement plus précoces des conditions cardiovasculaires.
 
Cette approche proactive améliore non seulement les résultats pour les patients, mais stimule également la demande pour les procédures de PCI. À mesure que la sensibilisation continue de croître, le marché est susceptible de connaître une croissance soutenue, soulignant encore l'importance des soins préventifs dans la santé cardiovasculaire.
 
  • Les programmes de dépistage cardiovasculaire précoce améliorent considérablement les taux de détection et d'intervention des maladies, soutenant l'utilisation croissante des procédures de PCI pour la gestion des maladies coronariennes.

Prévalence croissante des maladies cardiovasculaires

L'incidence croissante des maladies cardiovasculaires dans le monde constitue un moteur principal de l'industrie mondiale des interventions coronariennes percutanées. Avec environ 17,9 millions de décès attribués à des conditions cardiovasculaires chaque année, la demande pour des options de traitement efficaces est en forte augmentation.
 
Les interventions coronariennes percutanées, qui incluent l'angioplastie et le placement de stents, deviennent essentielles dans la gestion de ces maladies. À mesure que les systèmes de santé s'adaptent à ce fardeau croissant, le marché devrait atteindre 11,7 milliards USD en 2024, reflétant le besoin urgent de solutions innovantes dans les soins cardiovasculaires.
 
  • Les maladies cardiovasculaires représentent environ 17,9 millions de décès annuels dans le monde, renforçant la demande à long terme pour des technologies et traitements d'intervention coronarienne efficaces.

Avancées technologiques dans les procédures de PCI

Les innovations technologiques dans les interventions coronariennes percutanées influencent considérablement l'industrie mondiale des interventions coronariennes percutanées. Les avancées telles que les stents libérant des médicaments, les stents biodégradables et les techniques d'imagerie améliorées améliorent les résultats des procédures et la sécurité des patients.
 
Ces innovations améliorent non seulement l'efficacité des interventions, mais réduisent également les temps de récupération, entraînant une augmentation du nombre de patients traités dans les établissements de santé. En conséquence, le marché devrait s'étendre, avec des projections indiquant une croissance à 33,5 milliards USD d'ici 2035, alimentée par l'évolution continue des technologies de PCI.
 
  • Les stents libérant des médicaments et les technologies de PCI guidées par imagerie améliorent les résultats des procédures tout en réduisant les taux de resténose, accélérant l'adoption de solutions avancées en cardiologie interventionnelle.
 
Les avancées technologiques ont été essentielles pour façonner le paysage des produits de PCI, révolutionnant leur efficacité, leur sécurité et les résultats pour les patients. Une avancée notable est le développement de stents libérant des médicaments (DES), qui représentent un changement de paradigme en cardiologie interventionnelle. Contrairement aux stents en métal nu traditionnels, les DES sont recouverts d'un polymère à libération contrôlée qui libère progressivement des médicaments antiprolifératifs pour inhiber la croissance des tissus au site d'implantation du stent.
 
Cette technologie réduit considérablement le risque de resténose, une préoccupation majeure avec les stents en métal nu. Par exemple, en août 2022, Medtronic plc (Irlande) a lancé l'Onyx Frontier, un système de stent coronarien de nouvelle génération libérant des médicaments après approbation du marquage CE. Il est utilisé pour le traitement des patients atteints de maladie coronarienne (CAD). De plus, l'évolution des technologies d'imagerie a amélioré la précision et l'exactitude des procédures de PCI. Les techniques d'imagerie intravasculaire, telles que l'échographie intravasculaire (IVUS) et la tomographie par cohérence optique (OCT), fournissent une visualisation en temps réel des structures artérielles et de la morphologie des plaques.
 
Ces informations aident les cardiologues à sélectionner des tailles de stents appropriées, à optimiser le déploiement des stents et à garantir une couverture complète des lésions. Par exemple, les images haute résolution de l'OCT permettent une évaluation détaillée de l'apposition et de l'expansion des stents, entraînant une amélioration des résultats des procédures.
Aperçu des segments de marché

Par application : Maladie coronarienne (la plus importante) vs. Syndrome coronarien aigu (le plus en croissance)

Dans le marché de l'intervention coronarienne percutanée (ICP), l'application des traitements pour la maladie coronarienne (MC) détient la plus grande part de marché de 46 %. La MC est devenue plus répandue en raison de facteurs tels que le vieillissement de la population et des modes de vie qui augmentent le risque cardiovasculaire. Ce segment représente une part significative des procédures d'ICP, soulignant son rôle critique dans la gestion de la santé cardiaque. Pendant ce temps, le syndrome coronarien aigu (SCA) connaît une croissance rapide, alimentée par une sensibilisation accrue aux maladies cardiaques et des avancées dans les technologies d'ICP. À mesure que l'urgence de traiter le SCA augmente, l'application des techniques d'ICP adaptées à cette condition augmente également.

Abbott fait progresser les technologies d'intervention coronarienne soutenant le traitement des blocages artériels complexes. La maladie coronarienne représente environ 46 % de part de marché, alimentée par la prévalence croissante de l'athérosclérose, le vieillissement de la population et l'adoption croissante de procédures d'ICP peu invasives pour la gestion cardiovasculaire à long terme.

Par type de dispositif : Stents (le plus important) vs. Cathéters à ballon (le plus en croissance)

Dans le marché de l'intervention coronarienne percutanée, le segment des types de dispositifs est caractérisé par des parts distinctes parmi les cathéters à ballon, les stents, les fils guides et les gaines. Les stents détiennent la plus grande part de marché de 48 % en raison de leur rôle critique dans le maintien de la perméabilité artérielle et la prévention de la resténose. Les cathéters à ballon ont également réussi à se tailler une niche significative ; cependant, leur présence sur le marché est renforcée par des conceptions innovantes qui améliorent les résultats des traitements, attirant un segment croissant de praticiens de la santé. Les tendances de croissance au sein de ce segment révèlent une augmentation notable de l'adoption des cathéters à ballon, qui émergent comme les dispositifs à la croissance la plus rapide en raison des avancées technologiques et de la préférence accrue pour les procédures peu invasives. La prévalence des maladies cardiovasculaires stimule la demande pour des dispositifs d'intervention efficaces, les prestataires de soins de santé optant de plus en plus pour des dispositifs offrant une plus grande efficacité et sécurité pour les patients, alimentant la croissance expansive du marché de l'intervention coronarienne percutanée.

Boston Scientific continue de renforcer les portefeuilles de cardiologie interventionnelle avec des technologies de stents avancées. Les stents représentent environ 48 % de part de marché en raison de leur efficacité à maintenir la perméabilité artérielle, à réduire les risques de resténose et à améliorer les résultats à long terme des ICP pour les patients atteints de maladie coronarienne.

Par utilisateur final : Hôpitaux (les plus importants) vs. Laboratoires de cathétérisme cardiaque (les plus en croissance)

Dans le marché de l'intervention coronarienne percutanée, les hôpitaux détiennent la plus grande part avec 58 % du segment des utilisateurs finaux, compte tenu de leurs installations complètes et de leur personnel qualifié. Ils s'adressent à une large démographie de patients, des procédures électives aux interventions d'urgence, consolidant ainsi leur domination sur le marché. Les laboratoires de cathétérisme cardiaque suivent, reflétant une part significative du marché. Ces centres spécialisés jouent un rôle important en fournissant des services ciblés, ce qui attire une base de patients de niche recherchant des soins cardiaques dédiés, influençant grandement la dynamique globale du marché. Les tendances de croissance indiquent un changement progressif vers les laboratoires de cathétérisme cardiaque car ils offrent une efficacité améliorée et des temps de récupération des patients plus rapides. Ce segment devrait connaître des avancées rapides grâce aux innovations technologiques, améliorant les résultats des procédures. Simultanément, les hôpitaux continuent de s'adapter en intégrant des équipements plus sophistiqués, ce qui aide à attirer un grand volume de patients cardiaques. Ensemble, ces tendances reflètent l'évolution des préférences en matière de soins aux patients et les avancées dans les technologies procédurales au sein du marché.

Medtronic soutient les soins cardiovasculaires basés à l'hôpital grâce à des technologies d'intervention avancées. Les hôpitaux dominent avec environ 58 % de part, reflétant des volumes procéduraux plus élevés, une infrastructure de soins cardiaques intégrée et l'accès à des équipes de cardiologie spécialisées gérant les procédures d'ICP électives et d'urgence.

Par type de procédure : Procédures électives (les plus importantes) vs. Procédures d'urgence (les plus en croissance)

Dans le marché de l'intervention coronarienne percutanée, la répartition des types de procédures révèle que les procédures électives dominent le paysage, représentant une part de marché significative de 61 %. Ces procédures sont souvent planifiées à l'avance, permettant une allocation efficace des ressources et une gestion des patients, éclipsant ainsi les autres catégories. Pendant ce temps, les procédures d'urgence ont gagné une traction notable, en particulier à la lumière de l'augmentation des maladies cardiovasculaires, les propulsant dans un segment en croissance rapide alimenté par des besoins urgents en soins de santé.

Procédures électives (dominantes) vs. Procédures d'urgence (émergentes)

Les procédures électives se caractérisent par leur nature planifiée, permettant souvent aux patients de choisir leur moment et leur cadre, ce qui aide à maintenir un flux de travail régulier dans les établissements de santé. En revanche, les procédures d'urgence s'adressent aux événements cardiaques aigus nécessitant une intervention immédiate, marquant ainsi leur émergence sur le marché. La prévalence croissante des maladies coronariennes et le besoin d'interventions rapides sont des facteurs moteurs derrière l'adoption croissante des procédures d'urgence. Les deux segments jouent des rôles critiques dans la structure globale ; cependant, les procédures électives continuent de maintenir une position robuste en raison des protocoles établis et des préférences des patients.

Par technologie : Stents à élution médicamenteuse (les plus importants) vs. Stents bioabsorbables (les plus en croissance)

Dans le marché de l'intervention coronarienne percutanée, les stents à élution médicamenteuse (SEM) détiennent la plus grande part de 52 %, gagnant en importance en raison de leur capacité à prévenir la resténose et à améliorer les résultats pour les patients. Après les SEM, les stents en métal nu (SMN) continuent d'être un choix fiable en raison de leur disponibilité et de leur coût inférieur, tandis que les stents bioabsorbables émergent, capturant l'intérêt pour leur conception innovante visant à promouvoir la guérison naturelle des vaisseaux. Ensemble, ces segments contribuent à un paysage dynamique au sein du marché.

Technologie : Stents à élution médicamenteuse (dominants) vs. Stents bioabsorbables (émergents)

Les stents à élution médicamenteuse sont à l'avant-garde du marché de l'intervention coronarienne percutanée, privilégiés pour leur mécanisme de libération de médicament qui réduit efficacement l'incidence de la resténose, offrant ainsi des solutions à long terme pour les patients. D'autre part, les stents bioabsorbables représentent une tendance innovante visant à résoudre les limitations associées aux stents traditionnels, comme le maintien d'une fonction optimale des vaisseaux après la procédure. À mesure que ces stents se dissolvent avec le temps, ils engagent les processus de guérison du corps de manière plus naturelle. Bien qu'ils soient actuellement considérés comme une technologie émergente, leur potentiel d'adoption plus rapide est alimenté par les avancées en science des matériaux et un intérêt croissant pour la médecine personnalisée.

Obtenez des informations plus détaillées sur Percutaneous Coronary Intervention Market

Aperçu régional

Amérique du Nord : Leader du marché en innovation

L'Amérique du Nord est en tête du marché des interventions coronariennes percutanées, représentant plus de 51,28 % des revenus mondiaux en 2024. La croissance de la région est propulsée par une infrastructure de santé avancée, une prévalence croissante des maladies cardiovasculaires et un fort accent sur la recherche et le développement. Le soutien réglementaire d'agences comme la FDA catalyse encore l'innovation, garantissant une adoption rapide de nouvelles technologies et procédures.

  • Environ 805 000 Américains subissent une crise cardiaque chaque année, augmentant la demande à long terme pour les procédures PCI, les stents coronaires et les technologies d'intervention cardiovasculaire peu invasives.

Le paysage concurrentiel en Amérique du Nord est robuste, avec des acteurs clés tels qu'Abbott, Boston Scientific et Medtronic. Ces entreprises sont à la pointe des avancées technologiques, offrant une gamme de dispositifs PCI innovants. Les États-Unis restent le plus grand marché, soutenus par des dépenses de santé élevées et une population vieillissante en croissance. Cet environnement dynamique favorise une amélioration continue et une expansion des offres PCI, consolidant la position de l'Amérique du Nord en tant que leader mondial.

  • GE Healthcare continue d'avancer dans les technologies d'imagerie cardiovasculaire soutenant un diagnostic précoce et une précision améliorée dans les procédures de cardiologie interventionnelle, renforçant l'écosystème PCI de l'Amérique du Nord.

Europe : Marché émergent avec potentiel de croissance

La taille du marché des interventions coronariennes percutanées en Europe était évaluée à 3,5 milliards USD en 2024, ce qui en fait le deuxième plus grand marché régional avec une part de 29,91 %, reflétant une demande croissante pour des procédures cardiaques peu invasives. La région bénéficie d'un système de santé bien établi, d'une sensibilisation croissante à la santé cardiovasculaire et de cadres réglementaires favorables. Les initiatives de l'Agence européenne des médicaments (EMA) favorisent l'innovation et garantissent la sécurité des patients, stimulant la croissance du marché et l'adoption de technologies PCI avancées.

  • L'Agence européenne des médicaments soutient les voies réglementaires pour les dispositifs cardiovasculaires innovants, accélérant l'adoption de technologies PCI avancées tout en renforçant les normes de sécurité des patients et d'efficacité des traitements à travers l'Europe.

Les pays leaders en Europe incluent l'Allemagne, la France et le Royaume-Uni, où des acteurs majeurs comme B. Braun et Siemens Healthineers élargissent activement leur présence sur le marché. Le paysage concurrentiel est marqué par des collaborations et des partenariats visant à améliorer les offres de produits. Alors que la région continue d'investir dans la technologie de la santé, le marché PCI devrait connaître des avancées significatives, répondant à la demande croissante d'interventions cardiaques efficaces.

Asie-Pacifique : Secteur de la santé en forte croissance

La région Asie-Pacifique, avec une taille de marché de 1,8, émerge rapidement comme un acteur significatif sur le marché PCI. Des facteurs tels que l'urbanisation croissante, l'augmentation des revenus disponibles et la prévalence croissante des maladies liées au mode de vie stimulent la demande pour les procédures PCI. Les gouvernements investissent également dans l'infrastructure de santé, ce qui devrait encore stimuler la croissance du marché. Les organismes réglementaires travaillent à rationaliser les processus d'approbation des nouveaux dispositifs, améliorant l'accessibilité du marché.

Des pays comme le Japon, la Chine et l'Inde sont à l'avant-garde de cette région, avec des acteurs clés tels que Terumo et Cardinal Health élargissant leurs opérations. Le paysage concurrentiel évolue, avec des fabricants locaux entrant sur le marché, augmentant la concurrence. À mesure que les systèmes de santé s'améliorent et que la sensibilisation à la santé cardiovasculaire augmente, la région Asie-Pacifique est prête à connaître une croissance substantielle des procédures et technologies PCI.

Moyen-Orient et Afrique : Opportunités de marché inexploitées

La région du Moyen-Orient et de l'Afrique (MEA), avec une taille de marché de 0,4, présente des opportunités inexploitées sur le marché PCI. La croissance est propulsée par l'augmentation des investissements dans la santé, la sensibilisation croissante aux maladies cardiovasculaires et une population en croissance. Les gouvernements se concentrent sur l'amélioration de l'accès et de la qualité des soins de santé, ce qui devrait améliorer l'adoption des procédures PCI. Les organismes réglementaires travaillent également à établir des cadres qui soutiennent l'introduction de technologies médicales innovantes.

Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à la pointe de l'adoption des PCI, avec un nombre croissant d'établissements de santé offrant des soins cardiaques avancés. Le paysage concurrentiel évolue progressivement, avec des acteurs locaux et internationaux entrant sur le marché. À mesure que l'infrastructure de santé s'améliore et que la sensibilisation des patients augmente, la région MEA est prête à connaître une croissance significative dans le secteur PCI, attirant des investissements et des innovations.

Percutaneous Coronary Intervention Market Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des interventions coronariennes percutanées est caractérisé par un paysage concurrentiel dynamique, propulsé par des avancées technologiques, une prévalence croissante des maladies cardiovasculaires et une population vieillissante en augmentation. Des acteurs majeurs tels qu'Abbott (États-Unis), Boston Scientific (États-Unis) et Medtronic (États-Unis) sont stratégiquement positionnés pour tirer parti de l'innovation et élargir leur présence sur le marché. Abbott (États-Unis) se concentre sur l'amélioration de son portefeuille de produits grâce à une innovation continue, tandis que Boston Scientific (États-Unis) met l'accent sur des partenariats stratégiques pour renforcer ses capacités de recherche et développement. Medtronic (États-Unis) poursuit activement des fusions et acquisitions pour améliorer ses capacités technologiques et sa portée sur le marché, façonnant collectivement un environnement concurrentiel de plus en plus axé sur des solutions thérapeutiques avancées. Les principales tactiques commerciales au sein du marché incluent la localisation de la fabrication et l'optimisation des chaînes d'approvisionnement pour améliorer l'efficacité opérationnelle. La structure concurrentielle semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence sur la dynamique du marché. Cette fragmentation permet une gamme diversifiée de produits et de services, répondant à des besoins et préférences variés des patients, tout en favorisant l'innovation par la concurrence.
En novembre, Abbott (États-Unis) a annoncé le lancement de son dernier stent à élution médicamenteuse, qui intègre une technologie polymère avancée visant à améliorer les résultats pour les patients. Ce mouvement stratégique est significatif car il améliore non seulement les offres de produits d'Abbott, mais positionne également l'entreprise pour capturer une part de marché plus importante en répondant à la demande croissante d'interventions coronariennes efficaces. L'introduction de ce stent innovant devrait renforcer l'avantage concurrentiel d'Abbott dans un marché en évolution rapide.
En octobre, Boston Scientific (États-Unis) a conclu un partenariat avec une entreprise de santé numérique de premier plan pour intégrer des analyses pilotées par l'IA dans ses dispositifs d'intervention cardiaque. Ce partenariat est essentiel car il reflète la tendance croissante vers la numérisation dans les soins de santé, permettant à Boston Scientific d'offrir un meilleur suivi des patients et des options de traitement personnalisées. De telles alliances stratégiques devraient redéfinir le paysage concurrentiel en favorisant l'innovation et en améliorant les soins aux patients.
En septembre, Medtronic (États-Unis) a finalisé l'acquisition d'une startup prometteuse spécialisée dans les dispositifs cardiaques peu invasifs. Cette acquisition est indicative de l'engagement de Medtronic à élargir ses capacités technologiques et à diversifier sa gamme de produits. En intégrant des solutions innovantes de la startup, Medtronic vise à améliorer son positionnement concurrentiel et à répondre aux besoins évolutifs des prestataires de soins de santé et des patients.
À partir de décembre, les tendances concurrentielles actuelles sur le marché des interventions coronariennes percutanées sont de plus en plus définies par la numérisation, la durabilité et l'intégration des technologies d'IA. Les alliances stratégiques entre les acteurs clés façonnent le paysage, favorisant la collaboration qui stimule l'innovation. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence basée sur les prix traditionnels vers un accent sur les avancées technologiques, les solutions innovantes et des chaînes d'approvisionnement fiables. Ce changement souligne l'importance de l'adaptabilité et des stratégies tournées vers l'avenir pour maintenir un avantage concurrentiel sur le marché.

Les principales entreprises du marché Percutaneous Coronary Intervention Market incluent

Recent Industry Developments

  • En janvier 2023, MicroPort Scientific Corporation (Chine) a reçu l'approbation de mise sur le marché pour les « Cathéters de ballon coronaire MicroPort » au Pérou. Grâce à cette approbation de produit, l'entreprise étend ses activités au Pérou et soutient.
  • En août 2022, Medtronic (Irlande) a lancé le système de stent à élution médicamenteuse Onyx Frontier (DES). Le DES Onyx Frontier offre un mécanisme de livraison unique, basé sur la performance aiguë et les données cliniques du stent à élution médicamenteuse Resolute Onyx.
  • En mars 2022, MicroPort Scientific Corporation (Chine) a reçu l'approbation de mise sur le marché de l'Agence japonaise des produits pharmaceutiques et des dispositifs médicaux (PMDA) pour son produit « Hyperflex ». L'entreprise peut commercialiser ses produits au Japon et stimuler la croissance des revenus.

Perspectives d'avenir

Percutaneous Coronary Intervention Market Perspectives d'avenir

La taille de l'industrie de l'intervention coronarienne percutanée devrait atteindre 33,48 milliards USD d'ici 2035, avec un TCAC de 10,03 %, soutenue par les avancées technologiques, la prévalence croissante des maladies cardiovasculaires et l'augmentation des dépenses de santé.

De nouvelles opportunités résident dans :

  • Développement de stents biodégradables avancés pour de meilleurs résultats pour les patients.
  • Intégration d'analyses basées sur AI pour des plans de traitement personnalisés.
  • Expansion des services de télésanté pour la surveillance et le suivi des patients à distance.

D'ici 2035, le marché devrait connaître une croissance substantielle, reflétant des options de traitement améliorées et une accessibilité accrue pour les patients.

Segmentation du marché

Perspectives des utilisateurs finaux du marché de l'intervention coronarienne percutanée

  • Hôpitaux
  • Laboratoires de cathétérisme cardiaque
  • Centres chirurgicaux ambulatoires

Perspectives des applications du marché de l'intervention coronarienne percutanée

  • Maladie coronarienne
  • Syndrome coronarien aigu
  • Angine stable
  • Angine instable

Perspectives des types de dispositifs du marché de l'intervention coronarienne percutanée

  • Cathéters à ballon
  • Stents
  • Fils guides
  • Gainages

Perspectives des types de procédures du marché de l'intervention coronarienne percutanée

  • Procédures électives
  • Procédures d'urgence
  • Procédures diagnostiques

Portée du rapport

TAILLE DU MARCHÉ 2024 11,7 (milliards USD)
TAILLE DU MARCHÉ 2025 12,87 (milliards USD)
TAILLE DU MARCHÉ 2035 33,48 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 10,03 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Abbott (États-Unis), Boston Scientific (États-Unis), Medtronic (États-Unis), Johnson & Johnson (États-Unis), B. Braun (Allemagne), Terumo (Japon), Cardinal Health (États-Unis), Siemens Healthineers (Allemagne), Philips (Pays-Bas)
Segments couverts Application, type de dispositif, utilisateur final, type de procédure
Principales opportunités de marché L'intégration de technologies d'imagerie avancées améliore la précision sur le marché des interventions coronariennes percutanées.
Dynamique du marché clé Les avancées technologiques et les changements réglementaires influencent la dynamique concurrentielle sur le marché des interventions coronariennes percutanées.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des interventions coronariennes percutanées d'ici 2035 ?

La valorisation de marché projetée pour le marché des interventions coronariennes percutanées devrait atteindre 33,48 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des interventions coronariennes percutanées en 2024 ?

La valorisation de marché globale était de 11,7 milliards USD en 2024.

Quel est le CAGR attendu pour le marché des interventions coronariennes percutanées pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des interventions coronariennes percutanées pendant la période de prévision 2025 - 2035 est de 10,03 %.

Quel segment d'application devrait avoir la plus haute valorisation d'ici 2035 ?

Le segment d'application des maladies coronariennes devrait atteindre 13,25 milliards USD d'ici 2035.

Quels sont les acteurs clés du marché des interventions coronariennes percutanées ?
Les acteurs clés du marché incluent Abbott, Boston Scientific, Medtronic, Johnson & Johnson, B. Braun, Terumo, Cardinal Health, Siemens Healthineers et Philips.
Quel type de dispositif devrait dominer le marché d'ici 2035 ?

Les stents devraient dominer le marché, projetés pour atteindre 16,73 milliards USD d'ici 2035.

Quelle est la valorisation projetée pour le segment des procédures d'urgence d'ici 2035 ?
Le segment des procédures d'urgence est projeté pour atteindre 10,05 milliards USD d'ici 2035.
Comment le marché des stents à élution médicamenteuse se compare-t-il aux stents en métal nu d'ici 2035 ?
D'ici 2035, le marché des stents à élution médicamenteuse est projeté pour atteindre 17,5 milliards USD, significativement plus élevé que les 10,0 milliards USD pour les stents en métal nu.
Quelle est la tendance de croissance attendue pour les laboratoires de cathétérisme cardiaque en tant qu'utilisateur final d'ici 2035 ?
Les laboratoires de cathétérisme cardiaque devraient croître, atteignant une valorisation de 10,05 milliards USD d'ici 2035.
Quelle est la taille de marché projetée pour les centres chirurgicaux ambulatoires d'ici 2035 ?
La taille de marché projetée pour les centres chirurgicaux ambulatoires devrait atteindre 10,05 milliards USD d'ici 2035.
Auteur
Author Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed cardiovascular journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), National Institutes of Health (NIH) National Heart, Lung, and Blood Institute (NHLBI), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, European Society of Cardiology (ESC), American College of Cardiology (ACC), Society for Cardiovascular Angiography and Interventions (SCAI), American Heart Association (AHA), European Association of Percutaneous Cardiovascular Interventions (EAPCI), Japan Pharmaceuticals and Medical Devices Agency (PMDA), Health Canada Medical Devices Directorate, Therapeutic Goods Administration (TGA) Australia, National Health Service (NHS) England Cardiovascular Disease Prevention Program, EU Eurostat Health Database, Organization for Economic Cooperation and Development (OECD) Health Statistics, World Bank Health, Nutrition and Population Statistics, International Medical Device Regulators Forum (IMDRF), Global Burden of Disease Collaborative Network, and national cardiovascular registries including the National Cardiovascular Data Registry (NCDR) CathPCI Registry, British Cardiovascular Intervention Society (BCIS) Audit, German ALKK Quality Registry, and national health ministry reports from key markets. These sources were used to collect PCI procedure statistics, regulatory approval data, clinical safety studies, cardiovascular disease prevalence trends, stent adoption patterns, and market landscape analysis for drug-eluting stents, bare-metal stents, bioresorbable scaffolds, balloon catheters, and other PCI device technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from PCI device makers, stent developers, catheter OEMs, and cardiovascular technology providers were examples of supply-side sources. Board-certified interventional cardiologists, directors of cardiac catheterization labs, cardiovascular surgeons, hospital procurement managers, and medical directors from ambulatory surgery facilities, cardiac centers, and tertiary care hospitals were among the demand-side sources. Primary research verified product pipeline timelines for next-generation drug-eluting stents and bioresorbable scaffolds, validated market segmentation across product types (stents, balloon catheters, guidewires, guiding catheters), and collected information on clinical adoption patterns, radial vs. femoral access trends, pricing strategies, and reimbursement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (33%), Others (39%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across coronary stents (drug-eluting, bare-metal, bioresorbable), balloon catheters (conventional, cutting, scoring), coronary guidewires, guiding catheters, guiding sheaths, diagnostic catheters, crossing catheters, inflation devices, intravascular ultrasound (IVUS) systems, optical coherence tomography (OCT) guidance systems, peripheral thrombectomy systems, embolic protection systems, and accessories

Analysis of reported and modeled annual revenues specific to PCI device portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (PCI procedure volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across vascular access types (radial vs. femoral), end-user settings (hospitals, cardiac catheterization labs, ambulatory surgical centers), and clinical applications (coronary artery disease, acute coronary syndrome, stable angina, unstable angina)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.