Marché des soins palliatifs (2026 - 2035)

Rapport d'étude de marché sur les soins palliatifs Informations par type (Soins hospitaliers en milieu hospitalier, Soins palliatifs en milieu hospitalier, Maisons de retraite, Soins en établissement résidentiel, Soins à domicile et soins en résidence privée), par utilisateur final (Centres de soins de longue durée et centres de réhabilitation, Hôpitaux et cliniques, Centres de soins palliatifs et milieux de soins à domicile), par application (Maladie cardiaque, Insuffisance cardiaque congestive, Cancer, Maladie pulmonaire obstructive chronique (MPOC), Insuffisance rénale, Maladie d'Alzheimer, Maladie de Parkinson et Sclérose latérale amyotrophique (SLA)), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions du marché jusqu'en 2035.
ID: MRFR/HC/4875-CR 132 Pages Rahul Gotadki, Satyendra Maurya Last Updated: September 15, 2026
Palliative Care Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.69%
2025 Market SizeUSD 141.41 Billion
2035 Market SizeUSD 325.38 Billion
Key Players
Chemed Corporation
Amedisys, Inc.
Gentiva
Enhabit, Inc.
Compassus
Bristol Hospice
Opportunities
  • Asia-Pacific National Program Buildout
  • Payer-Provider Risk Sharing
  • Data Monetization and Outcome Analytics

Marché des soins palliatifs Résumé du marché

Le marché des soins palliatifs a clôturé 2025 à 141,41 milliards USD et entre dans la fenêtre de prévision à 153,70 milliards USD en 2026, s'étendant à 325,38 milliards USD d'ici 2035 avec un TCAC de 8,69 %. Deux catalyseurs ancrent cette trajectoire. Le premier est l'expansion continue des voies de paiement basées sur la valeur pour les maladies graves par les Centers for Medicare & Medicaid Services des États-Unis, qui ont poussé environ 9,2 milliards USD de dépenses communautaires pour les maladies graves à travers des arrangements de paiement alternatifs en 2024 [4]. Le second est l'effort continu de l'Organisation mondiale de la santé pour intégrer le soutien aux maladies graves dans les paquets de couverture santé universelle nationaux, désormais reflété dans plus de 70 stratégies de santé nationales [2].

Les modèles de livraison sont reconstruits autour du domicile du patient plutôt que du service hospitalier. Les déclencheurs de référence sur papier et l'admission des hospices par fax cèdent la place à la stratification des risques intégrée dans les DSE, à la télémétrie des symptômes à distance et aux modèles prédictifs de mortalité qui signalent les patients éligibles 90 à 180 jours plus tôt. Le capital privé a suivi : l'investissement dans les plateformes de maladies graves et de soins à domicile a dépassé 6,8 milliards USD dans le monde entre 2023 et 2025 .

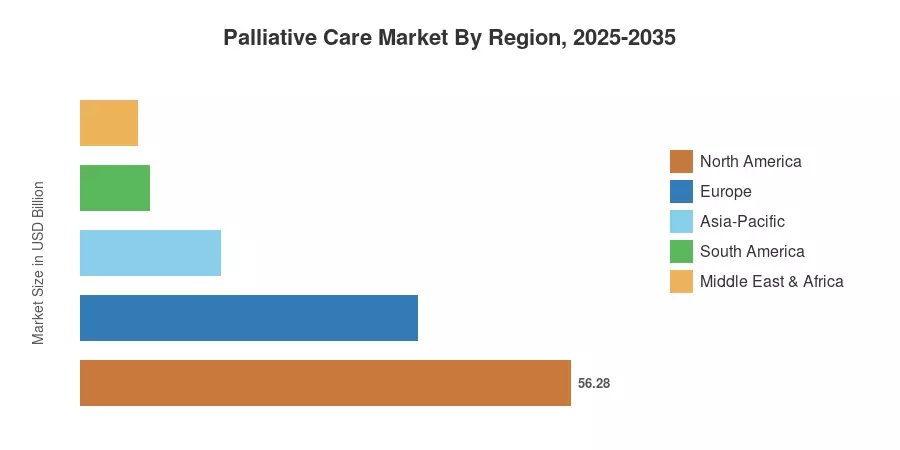
La Amérique du Nord détient 39,8 % des revenus mondiaux, soutenue par l'infrastructure de remboursement la plus profonde. La région Asie-Pacifique connaît la croissance la plus rapide avec un TCAC de 11,4 % jusqu'en 2035 alors que la Chine, le Japon et l'Inde formalisent des programmes nationaux. L'Europe suit l'Amérique du Nord avec une part de 27,4 %, entraînée par l'intégration statutaire dans le cadre des plans nationaux de lutte contre le cancer. La décennie à venir appartient à ceux qui peuvent développer la livraison communautaire sans éroder la marge.


Principaux enseignements du rapport

• Par type de service

  • La gestion de la douleur et des symptômes représente 38,4 % des revenus du marché des soins palliatifs, le plus grand pool de services au monde
  • Les services psychosociaux et de conseil affichent la croissance la plus rapide au niveau des services avec un TCAC de 9,8 % jusqu'en 2035

• Par fournisseur

  • Les hôpitaux et cliniques génèrent 52,3 milliards USD de revenus en 2025, restant le principal point de premier contact
  • Les soins à domicile progressent avec un TCAC de 10,6 %, le moteur de croissance structurel du marché des soins palliatifs

• Par région

  • L'Amérique du Nord contribue à 39,8 % des revenus mondiaux et à la couverture des payeurs la plus profonde
  • La région Asie-Pacifique affiche un TCAC de 11,4 %, le plus rapide de toutes les régions du marché des soins palliatifs
  • Le Moyen-Orient et l'Afrique restent sous-penetrés avec 6,50 milliards USD en 2025, signalant un espace blanc


Taille du marché et prévisions (2021–2035)

Les estimations mélangent les comptes de dépenses de santé nationales, les données de réclamations des hospices et des soins à domicile, les dépôts financiers des fournisseurs et les entretiens primaires avec des directeurs médicaux de payeurs dans 14 pays. Les valeurs historiques pour le marché des soins palliatifs sont réconciliées avec les divulgations de remboursement gouvernementales ; les années de prévision appliquent un modèle de demande pondéré par le vieillissement de la population, la prévalence des maladies chroniques et la profondeur de la couverture des payeurs.
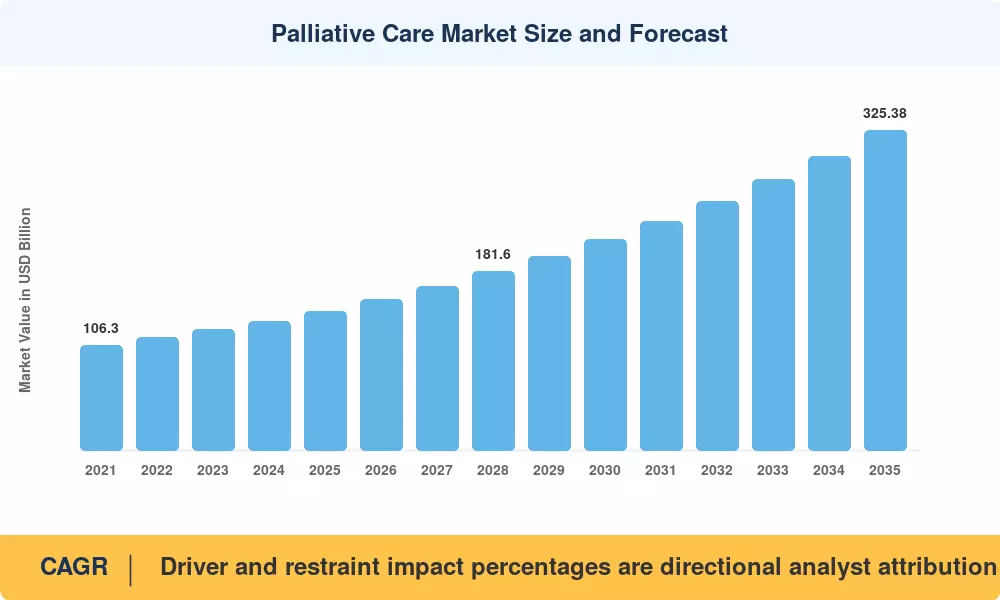
Taille du marché des soins palliatifs et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Vieillissement de la population et charge des maladies chroniques ~1.9 Global À long terme (≥4 ans) [1]
Expansion du remboursement basé sur la valeur et par capitation ~1.5 Amérique du Nord, Royaume-Uni À moyen terme (2–4 ans) [4]
Transfert de la livraison vers des environnements à domicile et communautaires ~1.4 Global À moyen terme (2–4 ans) [7]
Intégration des politiques nationales dans les paquets UHC ~1.1 Asie-Pacifique, MEA À long terme (≥4 ans) [2]
Protocoles de référence en oncologie plus précoces ~1.0 Europe, Amérique du Nord À court terme (≤2 ans) [9]
Surveillance à distance habilitée par la télésanté ~0.9 Global À court terme (≤2 ans)
Preuves documentées d'évitement des coûts pour les payeurs ~0.7 Amérique du Nord, Europe À moyen terme (2–4 ans)


Gravité démographique

En 2030, il y aura 1,4 milliard de personnes de plus de 60 ans, et seulement environ 14 % d'entre elles recevront les 56,8 millions de personnes qui ont besoin d'un soutien pour des maladies graves chaque année [1][2]. Le plancher structurel du marché est cet écart. Dans les systèmes à revenu élevé seulement, chaque point de pourcentage de conversion des besoins non satisfaits représente plus de 1,6 milliard USD de dépenses ciblées par an.


Redesign du remboursement

Les itinéraires de soins palliatifs et de maladies graves de Medicare ont versé environ 25,7 milliards USD en 2024, et la réglementation finale pour l'exercice 2025 a augmenté les taux par bénéficiaire de 3,1 % [4][6]. De plus, les payeurs attribuent l'utilisation aiguë évitée : au cours d'une période de six mois, des analyses évaluées par des pairs attribuent des dépenses hospitalières évitées allant de 4 200 USD à 6 900 USD par patient inscrit .


Le pivot basé à domicile

Les prestataires déplacent l'unité de soins. Les programmes basés à domicile représentent désormais une part croissante des nouvelles inscriptions aux États-Unis, aux Pays-Bas et en Australie, et les coûts de livraison communautaire sont de 28 % à 34 % inférieurs à ceux des équivalents hospitaliers [7][11]. Le capital suit l'arbitrage, c'est pourquoi les plateformes axées sur le domicile attirent les multiples d'évaluation les plus riches du secteur.

Surveillance numérique des symptômes

Les outils de résultats rapportés par les patients à distance ont réduit les visites d'urgence non planifiées de 21 % dans un essai européen multi-sites couvrant 3 400 patients . L'adoption reste inégale, mais la base de preuves cliniques est désormais suffisamment solide pour que plusieurs payeurs nationaux aient commencé à rembourser la capture numérique des symptômes en tant qu'élément distinct.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Pénuries de personnel spécialisé et infirmier ~-1.3 Global À long terme (≥4 ans) [10]
Remboursement fragmenté et marges opérationnelles faibles ~-1.0 Europe, Amérique du Sud À moyen terme (2–4 ans) [6]
Disponibilité restreinte des opioïdes et friction réglementaire ~-0.9 Asie-Pacifique, MEA, Afrique À long terme (≥4 ans)
Stigmatisation culturelle et modèles de référence tardifs ~-0.7 Asie-Pacifique, MEA À moyen terme (2–4 ans)
Infrastructures rurales et lacunes dans la livraison de dernier kilomètre ~-0.6 Inde, ASEAN, Afrique À long terme (≥4 ans) [8]


Le plafond de la main-d'œuvre

La restriction contraignante est l'offre plutôt que la demande. D'ici 2030, les États-Unis devraient manquer d'environ 18 000 médecins en soins palliatifs et en maladies graves, et en 2024, le taux de rotation des aides-soignants à domicile était proche de 65% [10]. L'inflation salariale annuelle de 5,8% réduit les marges plus rapidement que les mises à jour de remboursement ne les reconstituent.


Asymétrie d'accès aux opioïdes

Moins de 1% de l'approvisionnement mondial en équivalent morphine est consommé par les pays à faible revenu, tandis qu'environ 80% de la population mondiale réside dans des pays ayant un accès limité aux médicaments contre la douleur contrôlés . Les réglementations sur les prescriptions, qui n'ont jamais été la cause de détournement, ont été renforcées dans un certain nombre de juridictions en raison de la prudence réglementaire engendrée par la crise des opioïdes.


Fragilité des marges sous paiement fragmenté

Le remboursement suit rarement le patient à travers les différents milieux. Les prestataires européens fonctionnent régulièrement sous trois ou quatre sources de financement distinctes pour un seul épisode, et les marges opérationnelles moyennes des prestataires à but non lucratif sondés étaient de 2,4% en 2024 [6][11].


Marché des soins palliatifs Opportunités

Développement du programme national Asie-Pacifique

Le plan national de la Chine vise des services pour les maladies graves dans chaque hôpital tertiaire d'ici 2027, et le ministère de la Santé du Japon a financé des hubs de coordination régionale dans toutes les 47 préfectures . Les premiers entrants qui s'associent à des groupes d'hôpitaux publics plutôt que de les concurrencer capturent le pipeline d'inscription.

Partage des risques entre payeurs et fournisseurs

Les contrats à risque total et de partage des économies transforment la qualité clinique en revenus. Les programmes démontrant des réductions de 20 % ou plus des hospitalisations du dernier mois négocient des tarifs par membre et par mois 15 % au-dessus des équivalents à l'acte . C'est le chemin le plus clair vers une expansion durable des marges.

Monétisation des données et analyses des résultats

Les ensembles de données longitudinales sur les symptômes, l'utilisation et la charge des aidants ont une réelle valeur commerciale pour les équipes de résultats pharmaceutiques, les unités actuarielles et les organismes d'évaluation des technologies de la santé. Les fournisseurs détenant plus de 100 000 dossiers patients longitudinaux peuvent licencier des cohortes de résultats dé-identifiés, créant une seconde ligne de revenus non corrélée avec le volume de recensement.

Programmes pédiatriques et adolescents

Moins de 20 % des enfants ayant besoin de soutien pour des maladies graves dans le monde en bénéficient, et la capacité pédiatrique dédiée est rare même dans les systèmes riches [2]. Les programmes spécialisés bénéficient d'un remboursement premium en Allemagne, au Royaume-Uni et au Canada.

Modèles communautaires des marchés émergents

Le réseau de bénévoles communautaires du Kerala atteint plus de 60 % des patients éligibles à une fraction du coût par patient en Occident [8]. Les modèles de livraison à faible coût et sous licence se déplacent bien à travers l'ASEAN, l'Afrique subsaharienne et l'Amérique latine.


Marché des soins palliatifs Perspectives d'avenir

L'identification prédictive devient la norme

Les modèles de risque de mortalité et de détérioration intégrés dans les dossiers électroniques passeront de pilote à par défaut. Les algorithmes validés identifient déjà les patients éligibles avec une performance de zone sous la courbe supérieure à 0,85, et une identification précoce prolonge la durée d'inscription — le seul déterminant le plus fort de l'économie des programmes sur le marché des soins palliatifs [24].

Économie de plateforme et densité de réseau

L'échelle dans ce secteur est locale, pas nationale. Les opérateurs ont besoin d'environ 400 à 600 patients actifs dans un rayon de 45 minutes en voiture avant que l'utilisation par les cliniciens ne dépasse le seuil de rentabilité. Attendez-vous à un regroupement géographique délibéré, des acquisitions intégrées et des modèles de back-office partagé plutôt qu'à des empreintes nationales tentaculaires.

Redesign de la main-d'œuvre

Le transfert de tâches vers des travailleurs de la santé communautaire formés et des infirmières praticiennes est la seule réponse réaliste à la pénurie de spécialistes. Les programmes au Kerala et à KwaZulu-Natal affichent déjà des ratios médecin-patient cinq à huit fois plus minces que les normes américaines tout en maintenant des scores de contrôle des symptômes comparables [8][23].

Mesure de la qualité comme monnaie du marché

Le reporting des résultats standardisés séparera les gagnants des agrégateurs de volume. Alors que les payeurs lient 10 % à 20 % de la valeur du contrat à l'expérience rapportée par les soignants et à la réduction de la charge symptomatique, l'infrastructure de mesure devient un atout concurrentiel sur le marché des soins palliatifs plutôt qu'un coût de conformité [24].


Analyse de la part de marché régionale

Région Métrique (2025 sauf indication contraire) Thèmes d'investissement principaux
Amérique du Nord 39,8 % de part Contrats basés sur la valeur, montée en échelle à domicile
Europe 38,75 milliards USD Intégration légale, main-d'œuvre transfrontalière
Asie-Pacifique 11,4 % TCAC (2026–2035) Développement de programmes nationaux, partenariats hospitaliers
Amérique du Sud 5,6 % de part Livraison public-privé, lien en oncologie
Moyen-Orient & Afrique 6,50 milliards USD Création de capacité, réforme de la politique sur les opioïdes
Total 141,41 milliards USD —

La concentration géographique sur le marché des soins palliatifs reste élevée, bien que l'équilibre se déplace progressivement vers l'est au cours de la décennie de prévisions.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 87,4 % des revenus régionaux Chemins de soins palliatifs Medicare et de maladies graves [4]
Canada 4,62 milliards USD Expansion du financement des soins à domicile provinciaux [17]
Mexique 9,1 % TCAC Intégration des services d'oncologie IMSS [18]


La consolidation définit le paysage américain. De grandes plateformes ont absorbé des organisations à but non lucratif régionales à un rythme dépassant 90 transactions par an depuis 2023, tandis que les régulateurs affinent leur examen des modèles de durée de séjour et des taux de sortie vivante [4][15]. Les modèles de financement provinciaux du Canada fragmentent la demande mais récompensent les opérateurs qui maîtrisent l'administration multi-payeurs.

Europe

Pays Métrique Moteur clé
Allemagne 22,6 % des revenus régionaux Droit aux soins à domicile SAPV [11]
Royaume-Uni 7,91 milliards USD Commissionnement des conseils de soins intégrés NHS [9]
France 14,2 % des revenus régionaux Plan national décennal pour les maladies graves [11]
Italie 8,9 % des revenus régionaux Mise en œuvre du réseau de la loi 38 [11]
Espagne 8,36 % TCAC Programmes communautaires autonomes régionaux [11]
Pays nordiques 3,18 milliards USD Infrastructure de soins infirmiers municipaux [19]
Russie 5,1 % des revenus régionaux Augmentation du financement des programmes fédéraux [19]
Reste de l'Europe 7,9 % des revenus régionaux Coordination des soins transfrontaliers de l'UE [11]


Le droit légal allemand aux soins spécialisés ambulatoires reste le cadre le plus rentable du continent, garantissant des équipes financées à domicile à l'échelle nationale. Le Royaume-Uni contraste fortement : environ deux tiers des revenus des hospices proviennent encore de collectes de fonds caritatives, laissant les fournisseurs exposés aux cycles de dons [9].

Asie-Pacifique

Pays Métrique Moteur clé
Chine 34,8 % des revenus régionaux Mandat national des hôpitaux de troisième niveau
Inde 13,9 % TCAC Programmes d'État et réseaux communautaires [8]
Japon 6,74 milliards USD Intégration de l'assurance soins de longue durée
Corée du Sud 8,7 % des revenus régionaux Système de désignation des hospices national [20]
ASEAN 11,2 % des revenus régionaux Expansion des prestations de couverture universelle
Reste de l'Asie-Pacifique 6,4 % des revenus régionaux Programmes de capacité financés par des donateurs [2]


L'Asie-Pacifique est l'endroit où se décide la croissance du marché des soins palliatifs. La courbe de vieillissement de la Chine ajoute environ 20 millions de personnes de plus de 60 ans chaque année, et le Japon a déjà la population la plus âgée du monde avec une architecture d'assurance conçue autour . La structure de coûts de l'Inde — des bénévoles communautaires supervisés par un petit noyau clinique — produit une économie par patient que les opérateurs occidentaux ne peuvent pas reproduire mais dont ils peuvent apprendre.

Amérique du Sud

Pays Métrique Moteur clé
Brésil 52,3 % des revenus régionaux Intégration du réseau oncologique SUS [21]
Argentine 1,44 milliard USD Mise en œuvre de la loi nationale [21]
Reste de l'Amérique du Sud 29,5 % des revenus régionaux Lancements de programmes au Chili et en Colombie [21]


Le système public du Brésil supporte la charge régionale, et sa résolution de politique nationale de 2024 oblige les secrétariats de santé des États à désigner des services de référence. Les assureurs privés complémentaires, couvrant environ 25 % des Brésiliens, sont le segment d'acheteurs le plus dynamique [21].

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 27,1 % des revenus régionaux Transformation du secteur de la santé Vision 2030 [22]
Émirats Arabes Unis 1,19 milliard USD Cadre de licence de soins de longue durée DOH [22]
Afrique du Sud 12,4 % TCAC Lien entre les services VIH et oncologie [23]
Égypte 9,6 % des revenus régionaux Déploiement de l'assurance santé universelle [23]
Reste du MEA 21,3 % des revenus régionaux Programmes soutenus par des ONG et des donateurs [2]


Les États du Golfe achètent des capacités directement, en licenciant des opérateurs internationaux pour construire des services liés aux soins tertiaires à partir de zéro. L'Afrique subsaharienne fonctionne selon un modèle opposé, où des équipes communautaires dirigées par des infirmières et des protocoles de gestion des symptômes en fin de vie, délivrés par le biais de programmes VIH, fournissent la majeure partie de la couverture disponible [23].


Marché des soins palliatifs par région, 2025-2035

Marché des soins palliatifs Segmentation du marché

Par fournisseur

Segment Métrique Principal moteur de la demande
Hôpitaux et cliniques 52,3 milliards USD (2025) Équipes de consultation hospitalière
Soins à domicile 10,6 % TCAC Préférence des patients et arbitrage des coûts
Maisons de retraite 18,7 % de part Escalade de l'acuité des résidents
Centres de soins palliatifs 11,4 % de part Références de cas complexes spécialisés
Autres 4,9 % de part Programmes communautaires et basés sur la foi


Les hôpitaux restent le point d'entrée pour la plupart des patients sur le marché des soins palliatifs, car les crises aiguës déclenchent encore la majorité des premières références. Les soins à domicile sont là où la valeur migre : coûts fixes plus bas, satisfaction des patients plus élevée, et remboursement qui suit de plus en plus le patient plutôt que le bâtiment.

Par cadre de soins

Segment Métrique Principal moteur de la demande
Hôpital avec hospitalisation 34,2 % de part Gestion des crises de symptômes aigus
À domicile 47,6 milliards USD (2025) Préférence et évitement des coûts des payeurs
Établissement de soins de longue durée 19,8 % de part Population résidente vieillissante
Clinique externe 12,3 % de part Référence précoce en oncologie concurrente


Le mélange des cadres est l'indicateur de tendance le plus clair sur le marché des soins palliatifs. La livraison à domicile gagne environ 90 points de base de part chaque année, et le canal de la clinique externe — encore petit aujourd'hui — est la voie d'entrée à la croissance la plus rapide car il capte les patients des mois avant la crise.

Par type de service

Segment Métrique Principal moteur de la demande
Gestion de la douleur et des symptômes 38,4 % de part Nécessité clinique fondamentale
Soutien psychosocial 9,8 % TCAC Reconnaissance du fardeau des aidants
Services de soins à domicile 24,1 % de part Changement de modèle de livraison
Soin spirituel et de deuil 8,6 % de part Exigences d'accréditation
Autres 7,2 % de part Coordination de répit et de bénévolat


Le contrôle de la douleur et des symptômes ancre les revenus dans chaque géographie du marché des soins palliatifs. Les services psychosociaux croissent plus rapidement car les payeurs reconnaissent désormais l'effondrement des aidants comme un moteur d'admissions évitables, et les organismes d'accréditation exigent de plus en plus une évaluation psychosociale documentée.

Par application

Segment Métrique Principal moteur de la demande
Cancer 41,6 % de part Voies de référence en oncologie
Maladie cardiovasculaire 24,8 milliards USD (2025) Prévalence de l'insuffisance cardiaque avancée
Maladie respiratoire 12,7 % de part Charge de la BPCO et post-virale
Démence et neurologique 10,9 % TCAC Augmentation de la prévalence liée au vieillissement
VIH/SIDA 4,1 % de part Intégration des programmes régionaux
Autres 8,9 % de part Cas rénaux et multi-morbidité


L'oncologie a construit ce secteur et le finance encore, mais l'histoire de la croissance sur le marché des soins palliatifs s'est déplacée vers la démence et l'insuffisance organique avancée, où les trajectoires sont plus longues, et la durée d'inscription se mesure en années plutôt qu'en semaines.

Par groupe d'âge

Segment Métrique Principal moteur de la demande
Adulte 94,3 % de part Charge des maladies chroniques et vieillissement
Pédiatrique et adolescents 12,1 % TCAC Complexité congénitale et oncologique


Les adultes dominent le volume sur le marché des soins palliatifs avec une marge écrasante. Les programmes pédiatriques compensent avec un remboursement premium, des épisodes plus longs, et une fidélité de référence qui persiste sur l'ensemble d'un bassin de population régional.


Analyse Concurrentielle

La concentration se situe dans la bande moyenne, avec un HHI estimé à près de 620 et une part combinée des cinq premiers d'environ 27 %. Des milliers d'organisations à but non lucratif locales et de programmes affiliés aux hôpitaux occupent la longue traîne, ce qui maintient le marché des soins palliatifs fragmenté au niveau communautaire même que les plateformes nationales consolident le pouvoir d'achat, la technologie et la capacité de contractualisation avec les payeurs.

Entreprise Plage de Part de Revenus Estimée Offres Clés Positionnement Stratégique
Chemed Corporation (VITAS Healthcare) ~7–9% Hospice, gestion complexe des symptômes Plus grand opérateur à but lucratif aux États-Unis
Amedisys, Inc. ~5–7% Soin à domicile, hospice, soins de haute intensité Continuum intégré basé à domicile
Gentiva (anciennement Kindred at Home) ~4–6% Hospice, maladie grave communautaire Plateforme autonome après désinvestissement
Enhabit, Inc. ~3–5% Soin à domicile et hospice Stratégie de croissance par densité de références
Compassus ~3–4% Hospice, infusion à domicile, palliatif Modèle de coentreprise avec le système de santé
Bristol Hospice ~2–3% Services d'hospice et de deuil Acheteur rapide multi-états
Addus HomeCare Corporation ~2–3% Soin personnel, hospice, soins à domicile Focus sur les bénéficiaires éligibles à Medicaid
Encompass Health Corporation ~2–3% Réhabilitation en milieu hospitalier et services à domicile Capture de références adjacentes aux soins aigus
Sunrise Senior Living ~1–3% Résidences assistées avec superposition palliative Intégration en milieu résidentiel
Home Instead (Honor Technology) ~1–3% Soin à domicile non médical, coordination des soins Empreinte de franchise mondiale
Genesis Healthcare ~1–2% Soins infirmiers spécialisés, soins transitoires Gestion de l'acuité basée sur l'établissement


Actualités récentes & Développements

  • Centers for Medicare & Medicaid Services (août 2024) : Finalisation d'une mise à jour de paiement pour les hospices de 2,9 % pour l'exercice 2025, accompagnée d'exigences de reporting de qualité élargies, renforçant le lien entre les résultats documentés et le remboursement [4].
  • Assemblée mondiale de la santé (mai 2024) : Réaffirmation des objectifs d'intégration pour les services de soins aux personnes gravement malades dans les paquets de couverture universelle nationale, fournissant aux ministères une justification de financement [2].
  • UnitedHealth Group / Amedisys (2023–2025) : Poursuite de l'acquisition à travers un examen antitrust prolongé, avec des engagements de désinvestissement couvrant plus de 100 emplacements — un signal des limites réglementaires sur l'échelle verticale des payeurs-fournisseurs [15].
  • Commission nationale de la santé de Chine (mars 2024) : Expansion de son projet pilote national à une troisième cohorte de villes, rendant obligatoire la création de services de soins aux personnes gravement malades dans les hôpitaux tertiaires participants .
  • NHS England (octobre 2024) : Publication de directives de commissioning révisées exigeant que les conseils de soins intégrés financent l'accès communautaire 24/7, abordant les lacunes documentées depuis longtemps en dehors des heures d'ouverture [9].
  • Compassus et Providence (janvier 2024) : Clôture d'une coentreprise couvrant les opérations de santé à domicile et d'hospice dans cinq États de l'ouest des États-Unis, étendant le modèle de partenariat du système de santé .
  • Gouvernement de l'Inde (juillet 2024) : Élargissement de la couverture du paquet Ayushman Bharat pour inclure des codes de services de soins aux personnes gravement malades à domicile supplémentaires dans les États participants [8].
  • Ministère de la Santé d'Arabie Saoudite (novembre 2024) : Annonce de centres de services liés aux soins tertiaires dans cinq régions dans le cadre de la transformation sanitaire Vision 2030, avec des partenariats d'opérateurs internationaux [22].

Marché des soins palliatifs Market Report Scope

Paramètre Détail
Portée du marché Fourniture mondiale de services spécialisés en soins palliatifs pour maladies graves et en hospice dans les hôpitaux, à domicile, en ambulatoire et en soins de longue durée
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 8,69 % (2026–2035)
Points de contrôle de la taille du marché 141,41 milliards USD (2025) ; 153,70 milliards USD (2026) ; 325,38 milliards USD (2035)
Segments à la croissance la plus rapide Soins à domicile ; Pédiatrie et adolescents ; Applications en démence et neurologiques
Entreprises profilées 11 opérateurs mondiaux et régionaux dans les domaines de l'hospice, de la santé à domicile et de la livraison intégrée
Devise d'évaluation USD, nominal, aux taux de change annuels moyens en vigueur
Avertissement sur les moteurs de CAGR Les pourcentages d'impact des moteurs et des contraintes sont des attributions directionnelles des analystes et ne s'additionnent pas au CAGR principal

FAQ

Quels critères d'approvisionnement séparent le plus fiablement les fournisseurs solides sur le marché des soins palliatifs ?
Priorisez les temps de réponse documentés 24/7, les taux de rotation des cliniciens inférieurs à 30 % et les données sur les résultats des symptômes audités. Les fournisseurs incapables de produire ces éléments sur demande manquent généralement de l'infrastructure de mesure que les payeurs exigent désormais [24].
Comment l'accréditation affecte-t-elle l'entrée sur le marché des soins palliatifs ?
L'accréditation de la Joint Commission ou de CHAP est effectivement obligatoire pour les contrats avec les payeurs en Amérique du Nord, prenant de 12 à 18 mois à partir de la demande. Préparez votre budget en conséquence avant de supposer des revenus [4].
Quelle structure de remboursement offre aux nouveaux entrants le meilleur profil de marge ?
Les avantages de soins palliatifs par jour offrent un flux de trésorerie prévisible mais un potentiel de bénéfice limité. Les contrats de partage des économies paient matériellement plus aux opérateurs capables de prouver une réduction de l'utilisation aiguë .
Quels défis d'intégration se posent lors de la connexion des programmes aux systèmes d'enregistrement hospitaliers ?
Les déclencheurs de référence ne correspondent que rarement de manière claire entre les fournisseurs, et l'échange de données bidirectionnel nécessite généralement un travail d'interface personnalisé coûtant entre 80 000 et 250 000 USD par système de santé .
Comment le capital privé redéfinit-il les dynamiques concurrentielles sur le marché des soins palliatifs ?
Les sponsors privilégient la densité plutôt que l'empreinte, achetant des intégrations dans des zones de chalandise existantes pour augmenter l'utilisation des cliniciens. Les régulateurs ont commencé à examiner la divulgation de la propriété et les ratios de personnel en réponse [15].
Les programmes pédiatriques sont-ils commercialement viables à petite échelle ?
Rarement en tant qu'unités autonomes. Ils fonctionnent comme des lignes de service remboursées à un tarif premium à l'intérieur de programmes adultes plus larges, où les frais généraux partagés absorbent le faible volume de cas [2].
Quels actifs de données créent un avantage défendable ?
Des trajectoires de symptômes longitudinales liées aux résultats d'utilisation. Les ensembles de données dépassant 100 000 épisodes de patients soutiennent à la fois le pouvoir de négociation des payeurs et les cohortes de recherche pouvant être licenciées [24].
Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-auteur Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the World Health Organization (WHO) Global Health Observatory, Centers for Medicare & Medicaid Services (CMS), National Cancer Institute (NCI), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, Agency for Healthcare Research and Quality (AHRQ), European Association for Palliative Care (EAPC), National Hospice and Palliative Care Organization (NHPCO), American Academy of Hospice and Palliative Medicine (AAHPM), Hospice and Palliative Nurses Association (HPNA), International Association for the Study of Pain (IASP), Organization for Economic Co-operation and Development (OECD) Health Statistics, Eurostat Health Database, Asia Pacific Hospice Palliative Care Network (APHN), and national health ministry reports from key markets. These sources were used to collect care delivery statistics, regulatory reimbursement data, clinical safety studies, epidemiological trends, and market landscape analysis for hospital inpatient care, hospice services, nursing home facilities, residential care, and home-based palliative services.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, Chief Medical Officers, VPs of Service Development, regulatory affairs heads, and commercial directors from hospice operators, pharmaceutical manufacturers that specialize in pain management and symptom control, telehealth platform providers, and medical device OEMs (infusion pumps, remote monitoring equipment). Board-certified palliative care physicians, hospice medical directors, hospital administrators, nursing home directors, home health agency managers, procurement leads from long-term care facilities, and reimbursement/payor representatives from major insurance providers comprised demand-side sources. Market segmentation was validated, service expansion timelines were confirmed, and insights regarding clinical adoption patterns, reimbursement dynamics, and staffing models were obtained across care contexts using primary research.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (30%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and patient encounter volume analysis. The methodology included:

• Identification of over 50 key service providers and pharmaceutical manufacturers in North America, Europe, Asia-Pacific, and Latin America

• Service mapping across hospital inpatient care, hospice inpatient care, nursing homes, residential facilities, and homecare/private residence settings

• Analysis of reported and modeled annual revenues specific to palliative care portfolios, including pharmaceutical interventions (analgesics, sedatives, anti-emetics) and service delivery revenues

• Coverage of providers representing 72-77% of global market share in 2024

• Extrapolation using bottom-up (patient volume × average cost per encounter by country) and top-down (provider revenue validation) approaches to derive segment-specific valuations across cancer, cardiac disease, COPD, kidney failure, and neurodegenerative conditions applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















