Organ on chip Market (2026 - 2035)

Rapport d’étude de marché sur les organes sur puce – Prévisions mondiales jusqu’en 2032
ID: MRFR/HC/7026-HCR 120 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 10, 2026
Organ on chip Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)28.1%
2025 Market SizeUSD 0.37 Billion
2035 Market SizeUSD 4.46 Billion
Key Players
Emulate, Inc.
CN Bio Innovations
MIMETAS
TissUse GmbH
InSphero AG
Hesperos, Inc.
Opportunities
  • Regulatory Qualification as a Commercial Moat
  • Emerging Market Capacity Build-Out
  • Data Monetisation and Reference Library Licensing

Organ on chip Market Summary

Le marché des Organes sur puce a clôturé 2025 à environ 0,37 milliard USD et entre dans sa fenêtre de prévision à 0,48 milliard USD en 2026, s'étendant à 4,46 milliards USD d'ici 2035 avec un TCAC de 28,1 %. Deux catalyseurs expliquent la pente de cette courbe. La loi sur la modernisation de la FDA 2.0 a supprimé l'exigence légale de tests sur animaux avant les essais humains, et en avril 2025, la Food and Drug Administration des États-Unis a publié une feuille de route pour éliminer les études sur animaux pour les anticorps monoclonaux en faveur de méthodes non animales validées [1][2].

La toxicologie pharmaceutique a reposé sur des études sur rongeurs et des cultures cellulaires 2D statiques pendant six décennies, et les deux sont en train d'être remplacés. Les dispositifs microfluidiques perfusés avec des cellules humaines primaires reproduisent désormais l'élimination hépatique, la contractilité cardiaque et la fonction de barrière alvéolaire avec une bien meilleure traduction humaine. Les Instituts nationaux de la santé des États-Unis se sont engagés à prioriser les plateformes de recherche basées sur l'humain dans leur portefeuille extramural en 2025, redirigeant une part d'un budget de recherche dépassant 47 milliards USD [3].

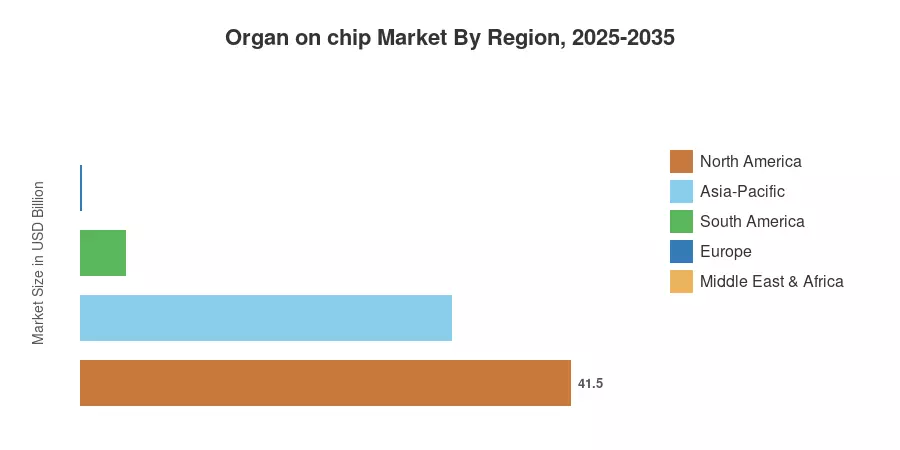
La Amérique du Nord détient près de 41,5 % du marché des Organes sur puce, ancrée par les clusters de Boston, San Diego et Research Triangle Park. La région Asie-Pacifique croît le plus rapidement à environ 31,4 %, propulsée par la réforme de la NMPA en Chine et le financement de l'AMED au Japon. L'Europe se classe au deuxième rang, valant environ 0,10 milliard USD en 2025, où la résolution de 2021 du Parlement européen sur l'élimination de l'expérimentation animale continue de façonner les achats. Le marché des Organes sur puce sera défini cette décennie moins par la nouveauté des dispositifs que par la qualification réglementaire.


Principales conclusions du rapport

• Par type d'organe

  • Les puces hépatiques dominent le marché des Organes sur puce avec une part de revenus estimée à 29,8 % en 2025, reflétant le rôle de l'hépatotoxicité comme principale cause d'attrition des médicaments.
  • Les configurations multi-organes et corps sur puce affichent la trajectoire la plus rapide avec un TCAC d'environ 33,6 % jusqu'en 2035.

• Par application

  • La découverte de médicaments et l'identification de leads ont représenté environ 0,14 milliard USD en 2025.
  • La toxicologie et l'évaluation de la sécurité se développent à près de 30,2 % de TCAC alors que les régulateurs formalisent les critères d'acceptation.
  • La modélisation des maladies détient environ 18,4 % de part, soutenue par des programmes sur les maladies rares et l'oncologie.

• Par utilisateur final

  • Les entreprises pharmaceutiques et biotechnologiques représentent environ 56,2 % de la demande.
  • Les organisations de recherche sous contrat croissent à un TCAC estimé de 32,1 % alors que les sponsors externalisent l'exécution des essais.

• Par région

  • La Amérique du Nord domine le marché des Organes sur puce avec une part de 41,5 % en 2025.
  • La région Asie-Pacifique affiche le TCAC régional le plus élevé à environ 31,4 %.
  • L'Europe a contribué à près de 0,10 milliard USD en 2025.


Taille du marché et prévisions (2021–2035)

Les chiffres ci-dessous combinent les revenus des instruments et des consommables de plus de 40 fournisseurs de plateformes avec une validation descendante contre les divulgations de budget R&D pharmaceutique, les subventions publiques et les données douanières sur les dispositifs en polymère microfabriqués. Les années historiques reflètent les revenus audités ou déclarés ; les années de prévision appliquent le taux de croissance calibré pour le marché des Organes sur puce.
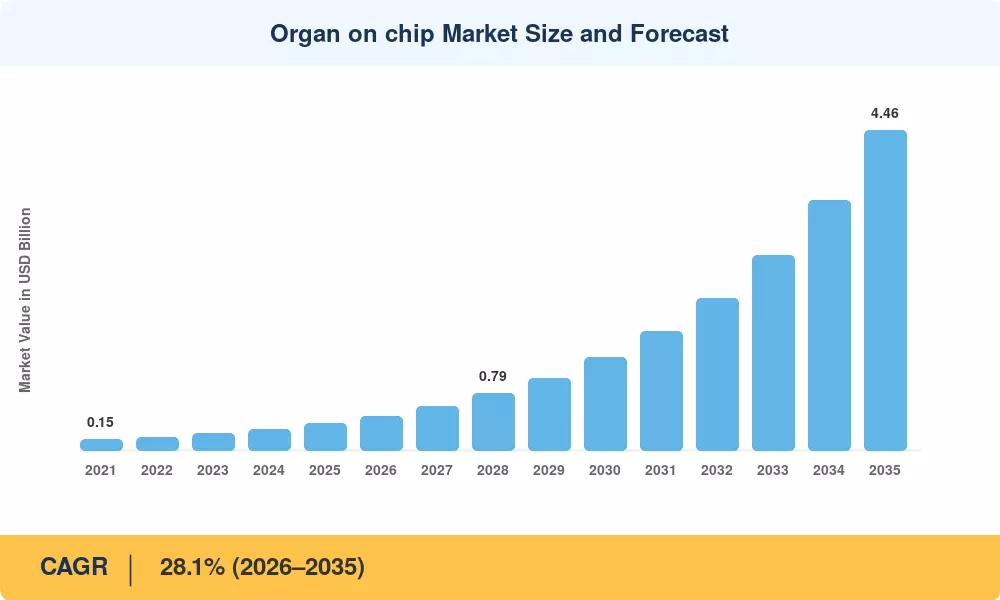
Taille et prévisions du marché des Organes sur puce
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Phase de réglementation sur l'élimination des tests sur animaux obligatoires 7.4 Amérique du Nord, Europe À court terme (≤2 ans) [1][2]
Coûts d'attrition des essais cliniques 6.1 Global À moyen terme (2–4 ans) [7]
Financement public de la recherche pour des modèles basés sur l'humain 4.8 Amérique du Nord, Europe, Japon À court terme (≤2 ans) [3][6]
Programmes de précision pour les maladies rares et l'oncologie 3.9 Amérique du Nord, Europe À long terme (≥4 ans) [8]
Pression sur les coûts des budgets précliniques 3.3 Global À moyen terme (2–4 ans) [7]
Maturation de la chaîne d'approvisionnement en iPSC 2.7 Asie-Pacifique, Amérique du Nord À long terme (≥4 ans) [9]
Interdictions de tests sur les cosmétiques et les produits chimiques 2.1 Europe, Asie-Pacifique À moyen terme (2–4 ans) [10]


La réforme réglementaire transforme la science optionnelle en postes budgétaires

Rien ne motive un comité d'approvisionnement comme un statut. La loi sur la modernisation de la FDA 2.0 a supprimé le mandat de tests sur animaux en décembre 2022, et la feuille de route de l'agence d'avril 2025 a établi un calendrier par phases commençant par les anticorps monoclonaux [1][2]. Les sponsors qui considéraient les données des puces comme complémentaires les déposent désormais comme preuves principales. Market Research Future estime que ce changement unique représente environ un quart de la croissance de la demande à court terme sur le marché des Organes-sur-puce, avec la plus grande réponse parmi les vingt entreprises pharmaceutiques qui dépensent ensemble plus de 145 milliards USD par an en R&D [7].

L'économie de l'attrition justifie le cas commercial

Environ neuf candidats médicaments sur dix entrant dans des essais humains échouent, et l'hépatotoxicité ainsi que la cardiotoxicité restent des causes majeures [7][11]. Un échec de Phase I coûte des dizaines de millions au sponsor ; un dépistage sur puce hépatique coûte une fraction de cela. Les chercheurs de l'Institut Wyss ont rapporté qu'un panel de puces hépatiques a correctement identifié la majorité des médicaments connus pour causer des lésions hépatiques cliniques qui avaient passé le dépistage animal conventionnel [11]. Ce delta prédictif est l'argument qui conclut les affaires.

Le financement public construit l'infrastructure de validation

NCATS a financé des consortiums de puces tissulaires en continu depuis 2012, et l'expansion 2024–2025 a ajouté des programmes spécifiques à des maladies et un centre de validation translationnelle [6]. Le cluster Horizon Europe de l'Europe a alloué un soutien substantiel aux méthodes sans animaux dans le cadre de son pilier santé [12]. L'argent public ici achète quelque chose que le capital privé ne fera pas : des ensembles de données de référence comparatives qui permettent aux régulateurs de juger si un dispositif fonctionne.

La source de cellules cesse d'être le goulot d'étranglement

Les puces ne sont aussi bonnes que les cellules qui les composent. L'approvisionnement commercial en hépatocytes, cardiomyocytes et cellules endothéliales dérivés d'iPSC s'est considérablement élargi, avec des fournisseurs japonais et coréens développant des lignes de qualité GMP [9]. La variabilité d'un lot à l'autre a diminué, ce qui améliore directement la reproductibilité des tests — historiquement la plus forte objection des directeurs de toxicologie.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Absence de normes de validation harmonisées 5.6 Global À moyen terme (2–4 ans) [13]
Coût élevé par point de données par rapport à la culture 2D 4.2 Asie-Pacifique, Amérique du Sud À court terme (≤2 ans) [14]
Faible débit par rapport aux cascades de dépistage 3.5 Global À moyen terme (2–4 ans) [14]
Pénurie d'opérateurs de microfluidique formés 2.8 Global À long terme (≥4 ans) [15]
Verrouillage des fournisseurs sur des consommables propriétaires 2.0 Amérique du Nord, Europe À long terme (≥4 ans) [16]


Les normes de validation restent inachevées

Les régulateurs accepteront ce qu'ils peuvent reproduire. Aucune directive de test contraignante de l'OCDE ne couvre encore les puces d'organes perfusés, bien qu'un programme de travail sur de nouvelles méthodologies d'approche soit en cours [13][10]. Les sponsors réalisent donc des essais sur puces parallèlement aux études héritées plutôt qu'à leur place, doublant ainsi les coûts. Jusqu'à ce que les critères de qualification soient publiés, une part significative de la demande du marché des Organes-sur-puce reste dans le budget exploratoire plutôt que dans le budget de soumission réglementaire.

L'économie unitaire favorise encore les essais hérités

Un seul dispositif perfusé contenant des cellules humaines primaires, un milieu et du temps d'opérateur peut coûter deux ordres de grandeur plus cher par point de données qu'une plaque à 96 puits [14]. Si vous effectuez un dépistage hit-to-lead sur des milliers de composés, cela constitue un obstacle. Ainsi, l'adoption cible les phases d'optimisation des leads et de sélection des candidats où les quantités de composés sont faibles et la valeur de décision est élevée.


La rareté des talents ralentit le déploiement

Exploiter ces plateformes nécessite une combinaison de biologie cellulaire et d'ingénierie fluidique que peu de laboratoires disposent en interne. Les adopteurs interrogés affirment qu'il leur faut de nombreux mois avant de pouvoir générer des données de qualité décisionnelle [15]. Cette latence pousse les biotechs de taille moyenne à s'éloigner des achats de capital et à se tourner vers des modèles de service.


Organ on chip Market Opportunities

Qualification réglementaire en tant que fossé commercial

Le premier fournisseur à obtenir une qualification formelle d'un contexte d'utilisation basé sur une puce transformera une revendication scientifique en un besoin d'approvisionnement. Les sponsors n'achètent pas des approches prospectives ; ils achètent des méthodes éprouvées. Les entreprises investissant maintenant dans des ensembles de données de référence comparatives seront positionnées pour prendre une part disproportionnée du marché des organes sur puce lorsque les critères d'acceptation seront publiés.


Développement de la capacité du marché émergent

L'Inde et la Chine développent des capacités de CRO préclinique pour les sponsors occidentaux, et les deux pays sont sous pression pour répondre aux attentes non animales du côté client. En 2023, l'Organisation centrale de contrôle des médicaments de l'Inde a révisé ses réglementations pour permettre des approches non animales, établissant ainsi un corridor d'approvisionnement dans un emplacement sensible aux coûts [17]. La voie la plus simple est celle des fournisseurs vendant des dispositifs en format plaque moins chers plutôt que des systèmes lourds en instruments.


Monétisation des données et licence de bibliothèque de référence

Chaque course de puce génère un enregistrement de réponse composite. Agrégés à travers les clients et anonymisés, ces enregistrements deviennent une bibliothèque de référence prédictive — un actif qui s'apprécie avec l'utilisation. Plusieurs entreprises de plateforme licencient désormais l'accès à des ensembles de données historiques de toxicité en tant que produit de revenus récurrents aux côtés du matériel, reflétant le changement qui a remodelé les outils de génomique [16].

Couplage multi-organes pour la prédiction ADME

Lier les compartiments du foie, de l'intestin et des reins permet de prédire l'absorption, la distribution, le métabolisme et l'excrétion que aucune puce unique ne peut fournir. C'est ici que le marché des organes sur puce passe de l'alerte de sécurité à la pharmacocinétique quantitative, un budget beaucoup plus important.

Tests chimiques et cosmétiques au-delà de la pharmacie

[10]. Ces acheteurs adoptent plus rapidement car ils ne défendent pas des coûts irrécupérables.


Organ on chip Market Future Outlook

L'apprentissage automatique transforme les données des puces en modèles prédictifs

Les puces génèrent des ensembles de données riches et rares — exactement l'entrée dont les modèles supervisés ont besoin et qu'ils obtiennent rarement des études animales. Les fournisseurs associent des dispositifs à des prédicteurs de toxicité entraînés afin qu'une exécution de puce affine un modèle plutôt que de produire simplement un résultat. D'ici 2032, Market Research Future s'attend à ce qu'une majorité des revenus du marché des Organes sur puce soit liée à des plateformes regroupant des logiciels analytiques, déplaçant ainsi la marge loin du matériel.

L'économie des services dépasse les ventes d'instruments

Les acheteurs veulent des réponses, pas de l'équipement. Les organisations de recherche sous contrat absorbent le fardeau opérationnel, et le modèle de frais par étude supprime l'obstacle d'approbation du capital qui bloque les achats d'instruments dans les biotechs de taille intermédiaire. Attendez-vous à ce que les revenus des services approchent la parité avec les revenus des produits avant 2030.

La normalisation arrive et consolide le domaine

Lorsque les directives de l'OCDE ou de l'ICH seront publiées, elles feront référence à des critères de performance spécifiques, et les plateformes qui ne les respectent pas sortiront [13]. La normalisation est généralement décrite comme un facilitateur ; elle est également un filtre. Les analystes s'attendent à ce que le nombre de fournisseurs se contracte même si les revenus quadruplent.

Des puces spécifiques aux patients entrent dans la prise de décision clinique

Semer un dispositif avec les propres cellules d'un patient pour sélectionner une thérapie est techniquement démontré et commercialement non prouvé. L'oncologie est le coin, où le dépistage d'organoïdes dérivés de tumeurs sur puce pourrait informer le choix du traitement. Si le remboursement suit, le marché des Organes sur puce obtient un flux de revenus cliniques entièrement séparé des budgets de R&D pharmaceutiques [20].


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 41,5 % de part Qualification réglementaire, adoption des clusters biotechnologiques
Europe 0,10 milliard USD Élimination des tests sur les animaux, consortiums Horizon Europe
Asie-Pacifique 31,4 % TCAC (2026–2035) Capacité CRO, approvisionnement en iPSC, réforme de la NMPA
Amérique du Sud 3,8 % de part Pilotes académiques, mises à niveau régionales des CRO
Moyen-Orient & Afrique 0,012 milliard USD Fonds souverains en biotechnologie, programmes universitaires
Total 100,0 %

La distribution régionale sur le marché des Organes-sur-puce suit les zones où la réforme réglementaire et la concentration de la R&D pharmaceutique se chevauchent.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 87,4 % de la région Feuille de route de la FDA et financement des NIH
Canada 0,013 milliard USD Subventions de translation CIHR
Mexique 24,6 % TCAC Débordement de la fabrication sous contrat


Boston et la région de la Baie représentent la majorité de la base installée aux États-Unis, car c'est là que se trouvent les acheteurs. Le propre Centre national de recherche toxicologique de la FDA opère des programmes d'évaluation sur ces plateformes, ce qui donne aux sponsors la confiance que les données soumises seront lues de manière compétente [2]. La contribution du Canada est plus petite mais concentrée dans les centres académiques de Toronto et de Montréal. Le leadership régional du marché des Organes-sur-puce est peu susceptible de changer avant 2035.

Europe

Pays Métrique Moteur clé
Allemagne 24,8 % de la région Densité R&D pharmaceutique, programmes Fraunhofer
Royaume-Uni 0,021 milliard USD Financement NC3Rs et base de CRO
France 15,2 % de la région Réseaux de translation INSERM
Italie 8,6 % de la région Participation à des consortiums académiques
Espagne 7,1 % de la région Clusters biotechnologiques régionaux
Pays nordiques 29,3 % TCAC Investissement dans l'infrastructure des sciences de la vie
Russie 2,4 % de la région Accès limité aux importations
Reste de l'Europe 10,6 % de la région Fournisseurs de plateformes Benelux et suisses


La résolution de 2021 du Parlement européen appelant à une élimination coordonnée des expérimentations animales a donné une direction suivie par les financeurs nationaux [12]. Les Pays-Bas ont été les plus explicites, avec son programme de transition visant à réduire la dépendance aux procédures animales, et les fournisseurs néerlandais détiennent une part disproportionnée par rapport aux dépenses nationales en R&D. Les grandes entreprises pharmaceutiques suisses figurent parmi les plus gros acheteurs uniques sur le continent.

Asie-Pacifique

Pays Métrique Moteur clé
Chine 38,9 % de la région Réforme de la NMPA, échelle des CRO domestiques
Inde 34,2 % TCAC Amendement de la règle CDSCO, avantage de coût
Japon 0,019 milliard USD Financement AMED, grandes entreprises pharmaceutiques
Corée du Sud 11,4 % de la région Alignement MFDS, fabrication d'iPSC
ASEAN 6,8 % de la région Programmes ASTAR de Singapour
Reste de l'Asie-Pacifique 4,3 % de la région Adoption académique australienne


Le secteur des CRO précliniques de la Chine sert des sponsors mondiaux, et ces sponsors spécifient de plus en plus des points de terminaison non animaux dans les déclarations de travail — ce qui favorise l'adoption indépendamment de la réglementation nationale. L'amendement de 2023 de l'Inde permettant des méthodes non animales dans ses règles sur les médicaments a supprimé un obstacle juridique plutôt que de créer une demande, mais la demande était déjà présente [17]. L'Asie-Pacifique contribuera à la plus grande addition de dollars incrémentaux au marché des Organes-sur-puce après l'Amérique du Nord au cours de la période de prévision.

Amérique du Sud

Pays Métrique Moteur clé
Brésil 61,3 % de la région Reconnaissance des méthodes alternatives par l'ANVISA
Argentine 18,7 % de la région Programmes de recherche universitaire
Reste de l'Amérique du Sud 20,0 % de la région Pilotes chiliens et colombiens


Le conseil national du Brésil sur l'expérimentation animale a formellement reconnu un ensemble de méthodes alternatives, donnant aux laboratoires locaux une base défendable pour l'adoption [18]. Les contraintes budgétaires signifient que l'adoption favorise les formats de plaques légers en consommables par rapport aux instruments de perfusion. La croissance est réelle mais à partir d'une base suffisamment petite pour que la part régionale reste inférieure à 4 % tout au long de la décennie.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 33,8 % de la région Stratégie biotechnologique Vision 2030
Émirats Arabes Unis 26,4 % de la région Investissement dans des zones de recherche franches
Afrique du Sud 19,1 % de la région Base académique établie en pharmacologie
Égypte 9,7 % de la région Besoins en tests des fabricants de génériques
Reste du MEA 11,0 % de la région Développement de plateformes israéliennes


La Stratégie nationale de biotechnologie de l'Arabie Saoudite vise à localiser la capacité biopharmaceutique d'ici 2030, et les instituts de recherche financés par l'État ont commencé à équiper les laboratoires en conséquence [19]. Israël contribue à une production technique disproportionnée par rapport au volume d'achat. La région reste une erreur d'arrondi commercialement, mais la base installée en cours de construction détermine qui remportera des contrats dans les années 2030.


Marché des Organes sur puce par région, 2025-2035

Organ on chip Market Segmentation

La segmentation du marché des Organes sur puce suit le type d'organe, l'application et l'utilisateur final, chacun se comportant différemment sous la pression réglementaire et budgétaire.

Par type d'organe

Le marché des Organes sur puce reste ancré par les modèles hépatiques, bien que les systèmes multi-organes comblent l'écart.

Segment Métrique (2025) Principal moteur de la demande
Foie 29,8 % de part Détection de l'hépatotoxicité dans la sélection des candidats
Cœur 0,068 milliard USD Évaluation de la sécurité cardiaque et de la responsabilité QT
Poumon 15,6 % de part Thérapeutiques inhalées et modélisation des infections
Rein 11,2 % de part Études de néphrotoxicité et de transporteurs
Intestin 9,4 % de part Prédiction de la biodisponibilité orale
Autres types d'organes 33,6 % de TCAC Couplage multi-organes et recherche sur le corps sur puce


La domination du foie n'est pas un accident de mode de recherche — les lésions hépatiques induites par les médicaments sont la raison la plus courante pour laquelle un composé est retiré après approbation, c'est donc le risque que les sponsors paient le plus pour se retirer tôt [11]. Les puces cardiaques suivent de près car les directives ICH E14/S7B encadrent déjà l'évaluation de la proarythmie en termes que les sponsors peuvent mapper sur la contractilité et les lectures de potentiel de champ, rendant la conversation réglementaire plus facile à commencer.

Par application

Le mélange d'applications au sein du marché des Organes sur puce évolue d'un soutien à la découverte vers un travail de sécurité réglementée.

Segment Métrique (2025) Principal moteur de la demande
Découverte de médicaments et identification de leads 0,14 milliard USD Triage des candidats avant le travail d'habilitation IND
Toxicologie et évaluation de la sécurité 30,2 % de TCAC Acceptation réglementaire des preuves non animales
Modélisation des maladies 18,4 % de part Validation des cibles en oncologie et des maladies rares
Médecine personnalisée 8,9 % de part Projets de dépistage de cellules dérivées de patients
Autres applications 6,2 % de part Tests cosmétiques, agrochimiques et de défense


La découverte reste la plus grande application car elle porte la charge probatoire la plus faible — aucun régulateur n'a besoin d'approuver une décision de triage interne. La toxicologie croît plus rapidement précisément parce que cette charge est maintenant définie, et chaque qualification publiée convertit un budget de recherche en un budget de conformité, qui est plus collant et plus important.

Par utilisateur final

La composition des utilisateurs finaux sur le marché des Organes sur puce penche vers une exécution externalisée.

Segment Métrique (2025) Principal moteur de la demande
Entreprises pharmaceutiques et biotechnologiques 56,2 % de part Prise de décision préclinique interne
Instituts académiques et de recherche 24,1 % de part Développement de méthodes financé par des subventions
Organisations de recherche contractuelles 32,1 % de TCAC Demande des sponsors pour la livraison d'études clés en main
Autres utilisateurs finaux 5,3 % de part Cosmétiques, produits chimiques, laboratoires gouvernementaux


Les acheteurs pharmaceutiques dominent les dépenses, mais les institutions académiques dominent la production de publications, et cette asymétrie compte : la validation par les pairs des laboratoires universitaires est ce qui persuade les comités de sécurité de l'industrie. Les organisations de recherche contractuelles sont le facteur de balancement, convertissant un achat de capital en une dépense d'exploitation et atteignant ainsi la longue traîne des petites biotechs.


Analyse Concurrentielle

Le marché des Organes-sur-puce est modérément concentré, avec un HHI estimé dans la fourchette de 900 à 1 100 et une part combinée des cinq premiers près de 46 %. Aucun fournisseur ne détient de pouvoir de tarification sur les types d'organes ; au lieu de cela, des spécialistes dominent des niches individuelles — une entreprise possède le foie, une autre possède des tissus vascularisés, une troisième possède des tissus neuronaux. La pression de consolidation augmente à mesure que l'approche de standardisation se rapproche.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des Organes-sur-puce Positionnement Stratégique
Emulate, Inc. ~13–16% Foie-Puce, Intestin-Puce, module de culture Zoë Leader en validation réglementaire ; engagement le plus profond avec la FDA
CN Bio Innovations ~9–12% Systèmes mono- et multi-organes PhysioMimix Forte concentration sur l'ADME et le couplage multi-organes
MIMETAS ~7–10% Plateforme OrganoPlate basée sur des plaques Orienté vers le débit ; conception sans pompe réduit les coûts
TissUse GmbH ~5–8% Série de puces multi-organes HUMIMIC Leader européen en co-culture systémique
InSphero AG ~4–7% Plateformes micro-tissulaires et hépatiques 3D InSight Spécialiste des maladies métaboliques et de la toxicologie
Hesperos, Inc. ~4–6% Systèmes de lecture fonctionnelle Human-on-a-Chip Niche des maladies rares et neuromusculaires
Nortis, Inc. ~3–5% Systèmes de perfusion ParVivo Concentration sur les tissus vascularisés et rénaux
AxoSim, Inc. ~3–5% Services Nerve-on-a-Chip, organoïdes cérébraux Modèle de service dédié à la neurologie
AlveoliX AG ~2–4% Système AX Lung-on-Chip Spécialiste des fonctions respiratoires et de barrière
BiomimX S.r.l. ~2–4% Puces mécaniquement stimulées uBeat Modélisation des maladies cardiaques et articulaires
SynVivo, Inc. ~2–4% Puces de réseaux microvasculaires idéalisés Barrière hémato-encéphalique et essais vasculaires
Draper Laboratory ~2–3% Plateforme PREDICT96 à haut débit Héritage de programme financé par le gouvernement


Actualités récentes & Développements

  • Administration américaine des aliments et des médicaments (avril 2025) : A publié une feuille de route pour réduire et éventuellement remplacer les tests sur les animaux pour les anticorps monoclonaux, en nommant les puces d'organes parmi les approches alternatives acceptables — le signal réglementaire le plus clair à ce jour [2]
  • Instituts nationaux de la santé (avril 2025) : A annoncé un changement de politique pour prioriser les technologies de recherche basées sur l'humain dans le cadre de nouvelles demandes de financement, affectant un portefeuille extramural de plusieurs milliards de dollars [3]
  • Emulate, Inc. (septembre 2024) : A élargi son ensemble de données de validation de puces hépatiques en collaboration avec plusieurs sponsors pharmaceutiques, renforçant le cas pour la qualification réglementaire [11]
  • CN Bio Innovations (juin 2024) : A lancé une configuration multi-organes étendue de PhysioMimix ciblant des flux de travail ADME quantitatifs [16]
  • MIMETAS (mars 2024) : A annoncé un partenariat stratégique avec une entreprise pharmaceutique parmi les dix premières couvrant des programmes de dépistage des reins et du foie [16]
  • Organisation centrale de contrôle des médicaments, Inde (2023) : A modifié les règles sur les nouveaux médicaments et les essais cliniques pour permettre des méthodes de test non animales pour l'évaluation de la sécurité des médicaments [17]
  • OCDE (2024) : A avancé son programme de travail sur les méthodologies de nouvelles approches, initiant une étude pour des directives sur les modèles de tissus perfusés [13]
  • Valo Health / Tara Biosystems (2023–2024) : A intégré la capacité de plateforme de tissu cardiaque dans un pipeline de découverte de médicaments computationnelle, illustrant la consolidation entre le matériel de puce et la découverte pilotée par l'IA [20]


Organ on chip Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des organes sur puce — instruments, consommables, logiciels et services
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 28,1 % (2026–2035)
Points de contrôle de la taille du marché 0,37 milliard USD (2025) ; 0,48 milliard USD (2026) ; 4,46 milliards USD (2035)
Segments à la croissance la plus rapide Multi-organes / Autres types d'organes ; Toxicologie et évaluation de la sécurité ; Organisations de recherche sous contrat
Entreprises profilées 12 principaux fournisseurs, y compris Emulate, CN Bio Innovations, MIMETAS, TissUse, InSphero, Hesperos, Nortis, AxoSim, AlveoliX, BiomimX, SynVivo, Draper
Devise d'évaluation USD (dollars constants de 2025)

FAQ

Comment un acheteur doit-il évaluer les fournisseurs sur le marché des Organes-sur-puce ?
Demandez le jeu de données de référence comparative, pas la brochure. Les fournisseurs qui peuvent montrer des performances aveugles par rapport à des résultats cliniques connus sont qualitativement différents de ceux qui montrent de jolies images [11].
Quel fardeau de validation incombe au client plutôt qu'au fournisseur ?
Le client possède la validation du contexte d'utilisation pour sa classe de composés spécifique. Les fournisseurs fournissent des données de performance de la plateforme ; les sponsors doivent encore démontrer l'adéquation pour leur propre décision [13].
Est-il préférable d'acheter des instruments ou de sous-traiter pour entrer sur le marché des Organes-sur-puce ?
Sous-traitez d'abord. Les contrats de frais par étude évitent l'approbation du capital et révèlent si les données changent réellement les décisions internes avant de s'engager dans l'infrastructure.
Comment les puces d'organes se comparent-elles aux organoïdes ?
Les organoïdes s'auto-organisent et capturent l'architecture des tissus ; les puces ajoutent la perfusion, des indices mécaniques et des interfaces contrôlées. De plus en plus, les fournisseurs combinent les deux — organoïdes ensemencés à l'intérieur de dispositifs perfusés [5].
Qu'est-ce qui influence le coût total de possession sur le marché des Organes-sur-puce ?
Les consommables et les cellules, pas l'instrument. Les dépenses récurrentes pour les dispositifs et les milieux dépassent généralement l'investissement initial dans les deux ans suivant l'exploitation routinière [14].
Les sorties de données sont-elles portables entre les plateformes ?
Rarement. Les formats de fichiers propriétaires et les résultats spécifiques aux fournisseurs rendent la comparaison inter-plateformes difficile, c'est pourquoi le travail de normalisation est commercialement aussi important que scientifiquement [13].
Les régulateurs en dehors des États-Unis accepteront-ils les preuves dérivées des puces ?
L'Agence européenne des médicaments et la PMDA du Japon s'engagent toutes deux sur des méthodes non animales par le biais de voies d'innovation, bien qu'aucune n'ait émis de critères d'acceptation contraignants. Des réunions de conseils scientifiques précoces sont conseillées [8].
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Organ on Chip Market

Introduction

Organ-on-Chip (OoC) technology is an innovative technology that is revolutionizing the biomedical research field. It involves the creation of miniature lab-on-chip systems containing living cells, micro-channels, sensors, actuators and other related components. It has enabled researchers to bypass the traditional bottlenecks associated with animal studies, enabling them to develop more effective drugs that have a higher rate of success and faster results than conventional drug development studies. This technology has also enabled researchers to simulate more complex human physiology more accurately, which in turn has allowed the development of personalized medicines and treatments.

The purpose of this research project is to understand the current market size of the Organ-on-Chip technology, identify the key products in the market, determine the future growth of the technology, and assess the market potential of the technology.

Research Objectives

  • To analyze the market size of the Organ-on-Chip technology.
  • To identify key players in the Organ-on-Chip technology market.
  • To understand the growth potential of the technology.
  • To identify threats and opportunities in the Organ-on-Chip technology market.

Research Questions

  • What is the current market size of the Organ-on-Chip technology?
  • Who are the leading players in the Organ-on-Chip technology market?
  • What is the growth potential of Organ-on-Chip technology?
  • What are the threats and opportunities in the Organ-on-Chip technology market?

Research Approach

This research will employ descriptive, as well as exploratory research approaches in order to gain an in-depth understanding of the Organ-on-Chip technology market. Descriptive research is used to analyze the size and scope of the current Organ-on-Chip technology market and identify the key players in the industry. Exploratory research is employed to gain a better understanding of the growth potential of the technology, as well as identify the threats and opportunities present in the market.

Research Design

The research employs both qualitative and quantitative research designs. The qualitative design involves semi-structured interviews with key industry experts and stakeholders, as well as analyzing secondary sources including reports, industry white papers, and other available data. The quantitative design involves surveys and polls, as well as analysis of the data, gathered through qualitative research.

Sampling & Data Collection

The sample size for the research will be 1000 respondents, strategically chosen to provide a comprehensive overview of the Organ-on-Chip technology market. The sample includes representatives from key sectors of the industry, such as manufacturers of technology, agricultural and pharmaceutical companies, research institutions, government agencies, as well as other stakeholders. The data is collected using both primary and secondary methods. Primary methods include surveys and face-to-face interviews, while secondary methods involve analysis of available published documents, industry reports, and other available data.

Data Analysis

The collected data is analyzed using both quantitative and qualitative methods. Quantitative data analysis tools such as SPSS and Excel are utilized to analyze the collected data statistically and to generate results from the surveys and polls. Qualitative data analysis methods, such as content analysis and thematic analysis, are used to analyze the interviews conducted with experts and stakeholders.

Conclusion

The organ-on-chip technology market has enormous potential and could revolutionize the research and drug development sector. This research provides an in-depth understanding of the current market size and scope, the key players in the industry, the potential growth of the technology, as well as the threats and opportunities present in the market. The findings of this research prove to be beneficial for key stakeholders in the industry.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















