Marché de la mucosite buccale (2026 - 2035)

Rapport de recherche sur le marché de la mucosite buccale Informations par cause (Chimiothérapie, Radiothérapie, Transplantation de cellules souches hématopoïétiques, et Autres), par utilisateur final (Hôpitaux, Cliniques dentaires, Hôpitaux d'oncologie, et Instituts de recherche), et par région (Amérique du Nord, Europe, Asie-Pacifique, et Reste du monde) – Prévisions du marché jusqu'en 2035
ID: MRFR/Pharma/1002-HCR 80 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 15, 2026
Oral Mucositis Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.6%
2025 Market SizeUSD 1.10 Billion
2035 Market SizeUSD 2.29 Billion
Key Players
Galena Biopharma
Soligenix Inc.
Helsinn Healthcare SA
Mundipharma International
Bausch Health Companies
Pfizer Inc.
Opportunities
  • Biosimilar and Generic Palifermin Entry
  • Photobiomodulation-as-a-Service Models
  • Digital Therapeutics and Remote Monitoring

Oral Mucositis Market Summary

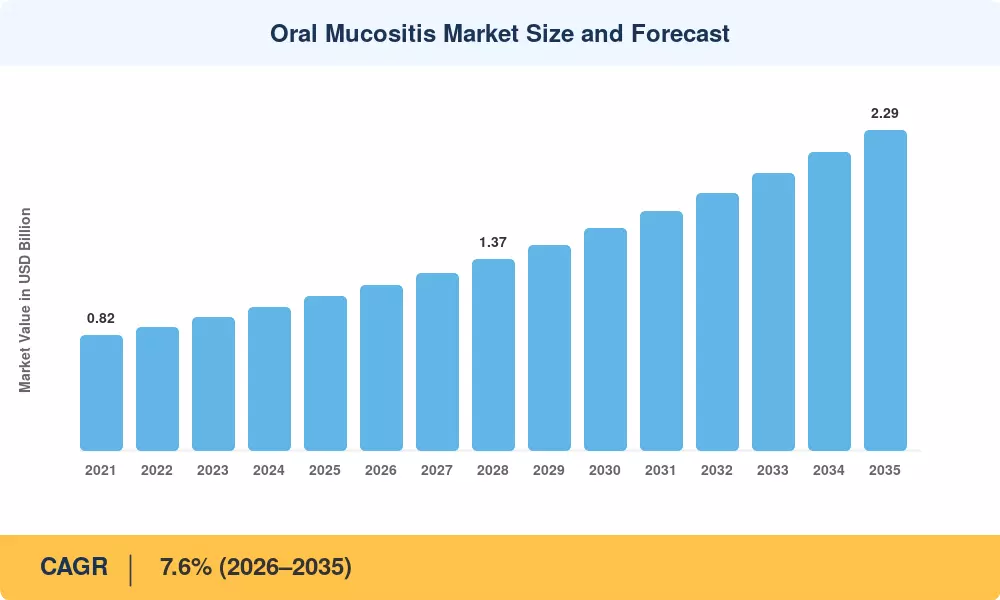
La taille du marché mondial de la mucosite buccale était évaluée à 1,10 milliard USD en 2025, et le marché devrait croître de 1,18 milliard USD en 2026 à 2,29 milliards USD d'ici 2035, enregistrant un TCAC de 7,6 % pendant la période de prévision 2026–2035. L'augmentation de l'incidence du cancer dans le monde — l'Organisation mondiale de la santé projette plus de 35 millions de nouveaux cas de cancer chaque année d'ici 2050 [1] — amplifie directement la demande de solutions de gestion de la mucosite, car la chimiothérapie et la radiothérapie restent les principaux déclencheurs des lésions des muqueuses buccales. Les plans nationaux de lutte contre le cancer aux États-Unis, dans l'UE et au Japon ont élargi les budgets de remboursement des soins de soutien, canalisant de nouveaux investissements dans cette catégorie thérapeutique.

Les paradigmes de traitement dans le marché de la mucosite buccale évoluent, s'éloignant des rinçages palliatifs et des analgésiques génériques vers des biologiques ciblés, la thérapie au laser de faible intensité (photobiomodulation) et des facteurs de croissance des kératinocytes recombinants. L'Institut national du cancer des États-Unis a alloué plus de 130 millions USD à des subventions de recherche en oncologie de soutien pour l'exercice fiscal 2024 [2], tandis que l'Agence européenne des médicaments a accéléré les délais d'examen pour les nouveaux agents mucoprotecteurs. Ces catalyseurs réglementaires et d'investissement transforment un domaine clinique historiquement sous-servi en un segment pharmaceutique compétitif.

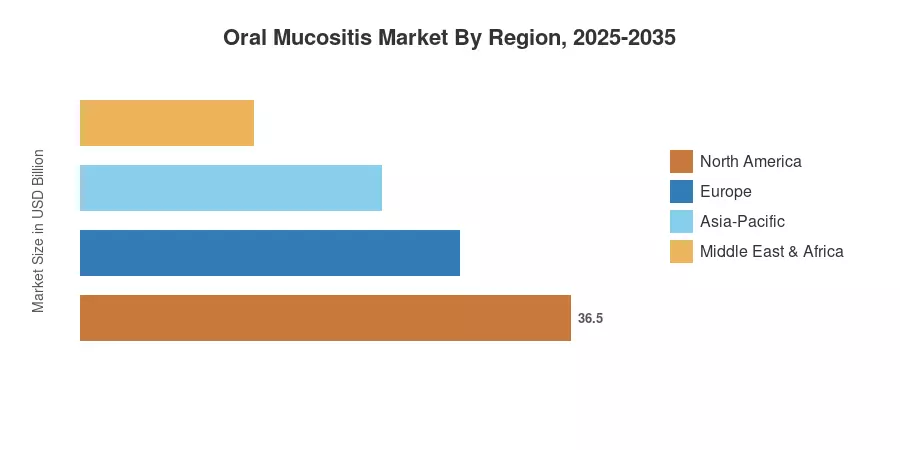
La Amérique du Nord détient la plus grande part du marché de la mucosite buccale avec environ 39 % des revenus mondiaux, soutenue par des dépenses élevées en oncologie et une large couverture d'assurance. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC dépassant 9,1 %, entraînée par l'expansion des réseaux hospitaliers en Chine et en Inde. L'Europe détient la deuxième plus grande part avec environ 28 %, soutenue par des lignes directrices standardisées de soins de soutien en oncologie à travers l'UE-27.

Principaux enseignements du rapport

• Par classe de médicament

  • Les agents anti-inflammatoires dominent le marché de la mucosite buccale avec environ 32 % de part de revenus, reflétant une large adoption clinique des protocoles à base de benzydamine et de corticostéroïdes.
  • Les formulations anti-néoplasiques sont la classe de médicaments à la croissance la plus rapide, affichant un TCAC de 9,3 % jusqu'en 2035 alors que les thérapies à base de palifermin obtiennent une couverture d'indication plus large.

• Par cause

  • La mucosite buccale induite par la chimiothérapie représente environ 62 % du marché de la mucosite buccale, correspondant au volume plus élevé des traitements oncologiques systémiques dans le monde.
  • Les cas induits par la radiothérapie se développent à un TCAC de 8,4 %, corrélant avec la croissance des protocoles de traitement du cancer de la tête et du cou.

• Par région

  • La Amérique du Nord maintient sa domination sur le marché de la mucosite buccale, soutenue par 0,43 milliard USD de revenus régionaux en 2025.
  • La valeur du marché de la région Asie-Pacifique devrait atteindre 0,52 milliard USD d'ici 2035, reflétant une rapide construction d'infrastructures oncologiques.

Taille et prévisions du marché de la mucosite buccale (2021–2035)

La taille du marché s'appuie sur des recherches secondaires à travers des registres de traitement oncologique, des bases de données de ventes pharmaceutiques, des dossiers d'approvisionnement hospitalier et des dépôts réglementaires. Les chiffres historiques (2021–2024) reflètent les revenus rapportés ; les chiffres prévisionnels (2026–2035) appliquent un TCAC modélisé de 7,6 % avec des ajustements pour les jalons réglementaires et les événements de commercialisation de pipeline.
Taille et prévisions du marché de la mucosite buccale
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de l'incidence mondiale du cancer +1.8% Global À long terme (≥4 ans) [1]
Expansion des protocoles de chimiothérapie et de radiothérapie +1.4% Amérique du Nord, Europe À moyen terme (2–4 ans) [9]
Nouvelles thérapies biologiques et de facteurs de croissance +1.2% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [10]
Adoption de dispositifs de photobiomodulation +0.9% Europe, Asie-Pacifique À court terme (≤2 ans) [11]
Expansion du remboursement des soins de soutien +0.8% Europe, Japon À moyen terme (2–4 ans) [12]
Croissance du volume des greffes de cellules souches hématopoïétiques +0.7% Amérique du Nord, Europe À long terme (≥4 ans) [13]
Outils d'aide à la décision clinique pilotés par l'IA +0.4% Amérique du Nord À long terme (≥4 ans) [14]

Augmentation de l'incidence mondiale du cancer

Le cancer reste le principal catalyseur de la demande pour le marché de la mucosite buccale. L'Agence internationale de recherche sur le cancer a rapporté 20 millions de nouveaux cas de cancer dans le monde en 2022, un chiffre qui devrait dépasser 35 millions d'ici 2050 [1]. Rien qu'au Royaume-Uni, Macmillan Cancer Support prévoit 4 millions de personnes vivant avec le cancer d'ici 2030 [15]. Chaque patient en oncologie supplémentaire traité avec des régimes cytotoxiques présente une probabilité de 40 à 80 % de développer une mucosite buccale, élargissant directement la population de patients ciblables.

Expansion des protocoles de chimiothérapie et de radiothérapie

Les protocoles de chimiothérapie et de radiothérapie combinés pour les cancers de la tête et du cou, du poumon et hématologiques se sont intensifiés au cours de la dernière décennie. Le Centre national du cancer de Corée du Sud a rapporté plus de 34 400 nouveaux diagnostics de cancer du poumon en 2024, une augmentation de 5,5 % par rapport à l'année précédente [9]. Les régimes de traitement intensifiés augmentent l'incidence et la gravité de la mucosite, obligeant les centres d'oncologie à se procurer des agents prophylactiques et thérapeutiques en plus grande quantité.

Nouvelles thérapies biologiques et de facteurs de croissance

Le palifermin (Kepivance) a établi la preuve de concept pour la thérapie par facteur de croissance des kératinocytes, et les biologiques de deuxième génération avancent dans les essais de phase II/III. La FDA américaine a accordé le statut de thérapie révolutionnaire à deux candidats mucoprotecteurs entre 2023 et 2025 [10], signalant des voies réglementaires plus rapides. Ces agents ciblés commandent des prix premium—souvent supérieurs à 5 000 USD par traitement—contribuant de manière disproportionnée à la croissance des revenus sur le marché de la mucosite buccale.

Adoption de dispositifs de photobiomodulation

Les dispositifs de thérapie au laser de faible niveau (LLLT) ont reçu un nouvel avis d'approbation de l'Association multinationale de soins de soutien en oncologie (MASCC/ISOO) en 2023 [11]. Les preuves cliniques soutenant une réduction de 35 à 50 % de l'incidence de la mucosite sévère ont accéléré l'acquisition dans les centres de cancer européens et australiens. Les coûts des dispositifs ont diminué d'environ 20 % depuis 2021, abaissant la barrière d'adoption pour les hôpitaux de taille intermédiaire.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coûts de traitement élevés et remboursement limité –0.9% Marchés émergents À moyen terme (2–4 ans) [16]
Faible sensibilisation clinique et sous-diagnostic –0.7% Amérique du Sud, MEA À long terme (≥4 ans) [17]
Effets indésirables des thérapies existantes –0.5% Global À court terme (≤2 ans) [18]
Chemins réglementaires fragmentés pour les dispositifs –0.4% Asie-Pacifique À moyen terme (2–4 ans) [19]
Diversité limitée du pipeline au-delà des facteurs de croissance –0.3% Amérique du Nord, Europe À long terme (≥4 ans) [20]


Coûts de traitement élevés et remboursement limité

Les agents biologiques tels que le palifermin entraînent des coûts par traitement dépassant 5 000 USD, les rendant inaccessibles pour la plupart des systèmes de santé publique dans les économies en développement [16]. La couverture d'assurance pour les produits spécifiques à la mucosite reste incohérente même aux États-Unis, où de nombreux payeurs classent les agents de soins de soutien comme non essentiels. Cette friction tarifaire limite l'adoption en volume et restreint le marché de la mucosite buccale dans les régions sensibles aux prix.

Faible sensibilisation clinique et sous-diagnostic

Des études estiment que jusqu'à 30 % des cas de mucosite modérée à sévère dans les pays à revenu faible et intermédiaire ne sont pas signalés ou sont gérés avec des rinçages buccaux génériques plutôt qu'avec des thérapeutiques spécifiques [17]. La formation limitée des infirmiers en oncologie dans les zones rurales d'Amérique du Sud et du Moyen-Orient aggrave le problème, supprimant les signaux de demande qui, autrement, seraient enregistrés comme des revenus adressables dans le marché de la mucosite buccale.


Oral Mucositis Market Opportunities

Entrée des biosimilaires et des génériques de palifermin

Les expirations de brevets pour les biologiques de première génération ouvriront le marché pour les produits de facteur de croissance des kératinocytes biosimilaires d'ici 2027-2028. L'entrée des biosimilaires pourrait réduire les coûts de traitement de 30 à 40 %, ce qui pourrait considérablement étendre l'accès dans les régions Asie-Pacifique et Amérique du Sud où le coût reste le principal obstacle à l'adoption.


Modèles de Photobiomodulation en tant que Service

De plus, les arrangements de location basés sur les hôpitaux et de paiement par traitement pour les équipements LLLT gagnent du terrain en Europe. Cette méthode légère en capital permet aux cliniques de cancer de taille moyenne d'offrir de la photobiomodulation sans avoir besoin d'investir dans des équipements, augmentant ainsi le marché des dispositifs et créant des flux de revenus récurrents pour les fabricants.


Thérapies numériques et surveillance à distance

Les solutions de santé mobile qui permettent de classer la mucosite en temps réel à l'aide d'images de smartphone sont en cours de validation dans des essais cliniques. En 2024, trois expériences de surveillance numérique de la mucosite ont été financées par les National Institutes of Health des États-Unis [14] avec des résultats positifs, ce qui pourrait conduire à un changement dans le traitement de la mucosite à un stade précoce vers des environnements ambulatoires ou domestiques et de nouveaux codes de remboursement.


Expansion de l'infrastructure oncologique sur les marchés émergents

Le programme Ayushman Bharat de l'Inde et le projet Healthy China 2030 de la Chine injectent des milliards dans l'infrastructure des soins du cancer. À mesure que ces programmes mûrissent, la demande pour des pratiques de soins de soutien standardisées, y compris la gestion de la mucosite, suivra.


Régimes prophylactiques combinés

Les essais cliniques investiguant la prophylaxie multimodale—combinant cryothérapie, facteurs de croissance et rinçages anti-inflammatoires—présentent des opportunités pour des offres de produits groupés. Des données positives de Phase III pourraient permettre aux entreprises pharmaceutiques de commercialiser des kits combinés à des prix premium, générant des revenus supplémentaires sur le marché de la mucosite buccale.


Oral Mucositis Market Future Outlook

Oncologie de soutien de précision

Le profilage pharmacogénomique guidera de plus en plus la sélection de la prophylaxie de la mucosite d'ici 2028–2030. Les patients identifiés comme à haut risque grâce à des biomarqueurs génétiques de vulnérabilité des muqueuses recevront des régimes préventifs ciblés, déplaçant le marché de la mucosite orale vers des voies de traitement personnalisées et des ensembles diagnostiques-thérapeutiques à prix premium.

Convergence des dispositifs et des médicaments

La prochaine décennie verra une intégration croissante entre les dispositifs de photobiomodulation et les agents pharmaceutiques dans des protocoles multimodaux. Les approches combinées—associant la LLLT à des facteurs de croissance topiques—démontrent déjà des réductions de 50 à 60 % des mucosites de Grade 3–4 dans des essais cliniques [11]. Cette convergence redéfinira les dynamiques concurrentielles sur le marché de la mucosite orale alors que les fabricants de dispositifs et les entreprises pharmaceutiques poursuivent des accords de co-marketing.

Modèles de soins oncologiques basés sur la valeur

Les systèmes de paiement dans le monde entier évoluent vers des paiements oncologiques groupés qui incluent des soins de soutien. Le modèle de soins oncologiques des Centers for Medicare & Medicaid Services des États-Unis et ses successeurs incitent les hôpitaux à prévenir les complications de traitement, y compris la mucosite [25]. Ce changement structurel intègre la gestion de la mucosite dans le remboursement oncologique standard, stabilisant la demande indépendamment des fluctuations de prix des produits individuels.

Saut technologique des marchés émergents

Les pays à revenu faible et intermédiaire pourraient contourner complètement l'adoption des biologiques de première génération, passant directement aux facteurs de croissance biosimilaires et aux dispositifs de photobiomodulation abordables d'ici 2030–2032. Cette dynamique de saut pourrait comprimer la courbe d'adoption sur le marché de la mucosite orale à travers l'Asie du Sud-Est, l'Afrique subsaharienne et l'Amérique latine, ajoutant une croissance de volume significative dans la seconde moitié des prévisions.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~39% de part Thérapies biologiques, mandats de soins de soutien
Europe ~28% de part Conformité aux directives MASCC, adoption de la LLLT
Asie-Pacifique CAGR 9.1% Développement de l'infrastructure oncologique, entrée des biosimilaires
Amérique du Sud 0,07 milliard USD (2025) Expansion des programmes d'oncologie publics
Moyen-Orient & Afrique CAGR 7.8% Modernisation du réseau hospitalier
Total 1,10 milliard USD (2025) —

Le marché de la mucosite orale présente une hiérarchie géographique claire façonnée par les dépenses en oncologie, les cadres de remboursement et l'épidémiologie du cancer. Le tableau ci-dessous résume le positionnement régional.


Amérique du Nord

Pays Métrique clé Facteur clé
États-Unis ~81% des revenus régionaux Programmes d'oncologie de soutien financés par le NCI
Canada CAGR 7.2% Extensions des formulaires provinciaux
Mexique 0,01 milliard USD (2025) Couverture oncologique de Seguro Popular


Les États-Unis ancrent le marché de la mucosite orale en Amérique du Nord grâce à son infrastructure de traitement oncologique étendue et à son paysage de payeurs robuste. Les Centers for Medicare & Medicaid Services ont élargi le remboursement des codes J pour les infusions de palifermin en 2024 [12], un changement de politique qui a directement augmenté les volumes d'approvisionnement hospitalier. L'examen des médicaments oncologiques pancanadiens du Canada continue d'ajouter des agents de soins de soutien aux formulaires provinciaux, tandis que le réseau oncologique public en expansion du Mexique crée une demande naissante.

Europe

Pays Métrique clé Facteur clé
Allemagne ~22% des revenus régionaux Adoption des directives MASCC
Royaume-Uni CAGR 7.5% Engagements oncologiques du plan à long terme du NHS
France ~16% des revenus régionaux Protocoles biologiques approuvés par l'ANSM
Italie CAGR 6.9% Investissements dans le réseau oncologique régional
Espagne 0,03 milliard USD (2025) Stratégie nationale de lutte contre le cancer 2021–2030
Pays nordiques ~8% des revenus régionaux Adoption précoce de la photobiomodulation
Russie CAGR 6.2% Programme de modernisation oncologique fédéral
Reste de l'Europe ~11% des revenus régionaux Remboursement varié des soins de soutien


Le marché de la mucosite orale en Europe bénéficie de directives de pratique clinique MASCC/ISOO standardisées qui recommandent explicitement la prophylaxie de la mucosite chez les patients à haut risque. L'Allemagne mène l'approvisionnement régional grâce à son réseau d'hôpitaux universitaires, tandis que le plan à long terme du NHS du Royaume-Uni a réservé 1,3 milliard de GBP pour les services de cancer jusqu'en 2025 [21]. L'adoption de la photobiomodulation est la plus avancée en Scandinavie et aux Pays-Bas.

Asie-Pacifique

Pays Métrique clé Facteur clé
Chine ~36% des revenus régionaux Expansion oncologique de Healthy China 2030
Inde CAGR 10.4% Couverture oncologique Ayushman Bharat
Japon ~24% des revenus régionaux Remboursement avancé des soins de soutien
Corée du Sud CAGR 8.8% Investissement du Centre national du cancer
ASEAN 0,02 milliard USD (2025) Capacité croissante en oncologie radiologique
Reste de l'Asie-Pacifique CAGR 7.9% Modernisation des hôpitaux régionaux


L'Asie-Pacifique représente la géographie à la croissance la plus rapide sur le marché de la mucosite orale, propulsée par l'augmentation de l'incidence du cancer et les engagements gouvernementaux envers l'infrastructure oncologique. Le budget de soins du cancer de la Chine dans le cadre du 14e Plan quinquennal a dépassé 8 milliards USD [22], tandis que la charge croissante de cancer de la tête et du cou en Inde—parmi les plus élevées au monde—catalyse la demande de thérapies prophylactiques contre la mucosite dans les systèmes hospitaliers publics et privés.

Amérique du Sud

Pays Métrique clé Facteur clé
Brésil ~58% des revenus régionaux Réseau oncologique SUS
Argentine CAGR 7.1% Modernisation de l'approvisionnement hospitalier
Reste de l'Amérique du Sud 0,01 milliard USD (2025) Programmes de sensibilisation en phase précoce


Le Brésil domine le marché de la mucosite orale en Amérique du Sud grâce à son Système de santé unifié (SUS), qui traite plus de 600 000 nouveaux patients atteints de cancer chaque année [23]. L'inclusion limitée des agents avancés contre la mucosite reste une contrainte, bien que des programmes pilotes à São Paulo et à Rio de Janeiro testent des protocoles de photobiomodulation qui pourraient s'étendre si les données cliniques et de coût-efficacité s'avèrent favorables.

Moyen-Orient & Afrique

Pays Métrique clé Facteur clé
Arabie Saoudite ~29% des revenus régionaux Investissement dans la santé Vision 2030
Émirats Arabes Unis CAGR 8.6% Développement de centres oncologiques premium
Afrique du Sud ~18% des revenus régionaux Unités de cancer dans les hôpitaux publics
Égypte CAGR 7.4% Expansion de l'Institut national du cancer
Reste du MEA 0,02 milliard USD (2025) Programmes oncologiques humanitaires


Le pilier de la santé Vision 2030 de l'Arabie Saoudite a canalisé plus de 65 milliards USD dans la construction d'hôpitaux et des projets de villes médicales [24], bénéficiant directement au marché de la mucosite orale alors que les ailes oncologiques nouvellement mises en service adoptent des formulaires de soins de soutien complets. L'émergence des Émirats comme un hub de tourisme médical pour le traitement du cancer crée une demande pour la gestion avancée de la mucosite dans le segment premium.


Marché de la mucosite orale par région, 2025-2035

Oral Mucositis Market Segmentation

Par classe de médicament

Segment Métrique clé Principal moteur de la demande
Anti-inflammatoire ~32% de part Large inclusion dans le formulaire de benzydamine
Antibiotiques CAGR 6.8% Protocoles de prévention des infections secondaires
Antifongique 0,20 milliard USD (2025) Prophylaxie de la candidose chez les patients immunodéprimés
Anti-néoplasique CAGR 9.3% Palifermin et thérapies de facteurs de croissance de nouvelle génération
Autres classes de médicaments ~12% de part Analgésiques et bains de bouche corticostéroïdes


Les agents anti-inflammatoires dominent le marché de la mucosite buccale par classe de médicament car les bains de bouche à l'hydrochlorure de benzydamine restent la recommandation de première ligne selon les directives MASCC/ISOO et ESMO. Leur faible coût et leur profil de sécurité établi garantissent un leadership continu en volume, même si les biologiques premium capturent une croissance des revenus plus rapide. Les pharmacies hospitalières stockent des formulations anti-inflammatoires comme inventaire standard de soins de soutien dans pratiquement tous les départements d'oncologie.

Les formulations anti-néoplasiques—principalement des facteurs de croissance de kératinocytes recombinants—représentent le segment à la plus forte croissance sur le marché de la mucosite buccale. Le succès clinique de palifermin dans la prévention de la mucosite sévère chez les receveurs de greffe de cellules souches hématopoïétiques a établi un précédent commercial, et les candidats de deuxième génération avec des indications plus larges avancent dans des essais de phase avancée. Le prix premium de ce segment (5 000 à 8 000 USD par traitement) amplifie sa contribution aux revenus malgré des volumes de patients modestes.

Par cause

Segment Métrique clé Principal moteur de la demande
Chimiothérapie ~62% de part Volumes de traitement systémique plus élevés dans le monde
Radiothérapie CAGR 8.4% Protocoles de radiothérapie pour les cancers de la tête et du cou en croissance


La mucosite buccale induite par la chimiothérapie représente la majorité du marché de la mucosite buccale car les agents cytotoxiques affectent l'ensemble de la muqueuse gastro-intestinale de manière systémique, produisant des taux d'incidence plus élevés (40 à 80 % des patients) par rapport aux champs de radiation localisés. Les régimes multi-cycles pour les maladies hématologiques, le cancer du sein et le cancer colorectal génèrent des épisodes de traitement récurrents par patient, soutenant la demande tout au long du parcours de soins en oncologie.

La mucosite induite par la radiothérapie gagne en part de marché à mesure que l'incidence des cancers de la tête et du cou augmente et que les protocoles de chimiothérapie-radiothérapie deviennent standards. Les doses de radiation supérieures à 50 Gy déclenchent des lésions muqueuses quasi-universelles dans le champ oropharyngé, créant un signal de demande prévisible pour des interventions prophylactiques et positionnant ce segment de cause pour une croissance supérieure à la moyenne sur le marché de la mucosite buccale.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Pharmacie hospitalière ~48% de part Environnements de traitement oncologique pour les patients hospitalisés
Pharmacie de détail 0,36 milliard USD (2025) Exécution des prescriptions pour les patients ambulatoires
Pharmacie en ligne CAGR 11.2% Commodité directe pour le patient et croissance de la télémédecine


Les pharmacies hospitalières détiennent la plus grande part de distribution sur le marché de la mucosite buccale car les agents biologiques comme le palifermin nécessitent une administration clinique et une logistique de chaîne du froid que les canaux de détail ne peuvent pas facilement reproduire. Les pharmacies en ligne représentent le canal à la croissance la plus rapide alors que les consultations de télémédecine pour les soins de soutien au cancer se développent et que les patients commandent de plus en plus des bains de bouche topiques et des formulations analgésiques via des plateformes numériques.


Analyse Concurrentielle

Le marché de la mucosite orale présente une concentration modérée à élevée. Les cinq principales entreprises détiennent collectivement une part de revenu estimée entre 48 et 55 %, soutenue par des biologiques protégés par des brevets et des réseaux de distribution établis. Une frange concurrentielle d'entreprises pharmaceutiques spécialisées et de startups de dispositifs médicaux crée une pression d'innovation, en particulier dans la photobiomodulation et les nouveaux agents mucoprotecteurs.

Entreprise Plage de part de revenu estimée Offres clés Positionnement stratégique
Galena Biopharma ~8–11% Pipeline de biologiques pour mucosite Soin de soutien en oncologie à un stade clinique
Soligenix Inc. ~6–9% SGX942 (dusquetide) Régulateur de défense innée novateur
Helsinn Healthcare SA ~7–10% Gel oral Gelclair Distribution mondiale établie
Mundipharma International ~5–8% Formulations de benzydamine Soin oral OTC et sur ordonnance
Bausch Health Companies ~5–7% Portefeuille de rinçages buccaux Dermatologie et santé des muqueuses
Pfizer Inc. ~4–6% Agents de soutien en oncologie Distribution pharmaceutique à grande échelle
3M Company ~3–5% Produits adhésifs pour soins buccaux Diversification des dispositifs médicaux
Norgine B.V. ~3–5% Thérapies muqueuses axées sur le GI Pharma spécialisée européenne
Colgate-Palmolive Company ~2–4% Lignes de soins buccaux thérapeutiques Crossover en santé des consommateurs
GlaxoSmithKline plc ~2–4% Thérapeutiques pour la santé buccale Réseau de distribution OTC mondial


Actualités récentes & Développements


  • MASCC/ISOO (août 2024) : Publication des lignes directrices cliniques mises à jour pour la prévention et le traitement de la mucosite buccale, intégrant la photobiomodulation comme recommandation de niveau I pour certaines populations de patients [11].


Marché de la mucosite buccale Market Report Scope

Paramètre Détail
Portée du marché Marché de la mucosite buccale — médicaments, biologiques, dispositifs et produits de soins de soutien
Période d'étude 2021–2035
CAGR (Période de prévision) 7,6 % (2026–2035)
Taille du marché — 2025 (Année de base) 1,10 milliard USD
Taille du marché — 2035 (Point final) 2,29 milliards USD
Segment à la croissance la plus rapide Anti-néoplasique (par classe de médicament); Pharmacie en ligne (par canal de distribution)
Entreprises profilées 10
Devise d'évaluation Milliards USD

FAQ

Comment la cryothérapie orale se compare-t-elle à la prophylaxie pharmacologique en termes de coût-efficacité ?
La cryothérapie orale coûte pratiquement rien au-delà des morceaux de glace et du temps d'infirmière, ce qui en fait l'option la plus rentable pour les régimes à base de mélphalan. Les agents pharmacologiques comme le palifermin offrent une efficacité plus forte mais à plus de 5 000 USD par traitement.
Quels défis de remboursement les biologiques de la mucosite rencontrent-ils aux États-Unis ?
De nombreux payeurs américains classifient les biologiques de la mucosite comme des soutiens plutôt que comme essentiels, limitant ainsi la couverture. Les récentes expansions de codes J de la CMS améliorent l'accès, mais les exigences d'autorisation préalable retardent encore le début du traitement.
Quels candidats en développement pourraient perturber le marché de la mucosite orale d'ici 2030 ?
Le dusquetide (SGX942) et les analogues de KGF de nouvelle génération avec des demi-vies prolongées sont les candidats perturbateurs les plus avancés. Des données positives de Phase III pourraient permettre une entrée sur le marché d'ici 2027.
Comment les paiements groupés en oncologie affectent-ils l'adoption des produits contre la mucosite ?
Les modèles de paiement groupé incitent les hôpitaux à prévenir les complications, y compris la mucosite. Cela déplace l'approvisionnement d'un traitement réactif vers un achat prophylactique, ce qui bénéficie au marché de la mucosite orale.
Quel rôle joue la photobiomodulation sur les marchés émergents ?
Les dispositifs LLLT abordables gagnent du terrain en Inde et au Brésil où les coûts biologiques sont prohibitifs. Les modèles de partage et de location de dispositifs réduisent les barrières d'investissement pour les petits centres d'oncologie.
Comment les protocoles d'oncologie pédiatrique diffèrent-ils pour la gestion de la mucosite ?
Les patients pédiatriques font face à une gravité de mucosite plus élevée en raison d'un renouvellement muqueux plus rapide. Les directives recommandent la cryothérapie et le LLLT à faible dose, mais l'utilisation de biologiques reste limitée en raison de données d'essai pédiatrique rares.
Quels indicateurs de qualité de vie influencent les décisions d'inclusion dans les formulaires pour le marché de la mucosite orale ?
Les mesures de résultats rapportées par les patients, en particulier le score du Questionnaire quotidien sur la mucosite orale, influencent de plus en plus les comités de formulaires. Les produits démontrant une réduction statistiquement significative de la douleur obtiennent une inclusion plus rapide.
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed oncology and supportive care journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), National Cancer Institute (NCI), American Society of Clinical Oncology (ASCO), European Society for Medical Oncology (ESMO), Multinational Association of Supportive Care in Cancer/International Society of Oral Oncology (MASCC/ISOO), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Global Cancer Observatory, Centers for Disease Control and Prevention (CDC) Cancer Statistics, European Cancer Information System (ECIS), and national cancer registries from key markets. These sources were used to collect cancer incidence statistics, chemotherapy and radiotherapy procedural data, regulatory approval data for mucositis therapies, clinical safety and efficacy studies, treatment guideline protocols, and competitive landscape analysis for barrier agents, growth factors, anti-inflammatory rinses, and laser therapy technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Pharmaceutical manufacturers that specialize in the development of supportive cancer care products (such as barrier agents, growth factor therapies, and topical treatments), medical device companies that specialize in oral care laser systems, and contract research organizations that conduct oncology trials were all included in the supply-side sources. These sources included CEOs, VPs of Oncology Business Units, regulatory affairs heads, and commercial directors. Board-certified oncologists, radiation therapists, oral medicine specialists, dental oncologists, head-and-neck surgeons, oncology nurse practitioners, medical affairs lead from cancer centers, and pharmacy directors from National Cancer Institute (NCI)-designated cancer centers, academic medical centers, and community oncology practices were the demand-side sources. Market segmentation between chemotherapy-induced and radiotherapy-induced mucositis was validated through primary research. Product pipeline timelines for Phase II and III assets were confirmed, and clinical adoption patterns of palifermin versus newer biologics, formulary placement strategies, reimbursement dynamics for supportive care in oncology, and unmet needs in hematopoietic stem cell transplantation (HSCT) patient populations were gathered. Additional insights were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (40%), Europe (28%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping, procedure volume analysis, and epidemiology-based patient pool calculations. The methodology included:

Identification of 35+ key manufacturers and specialty pharmaceutical companies across North America, Europe, Asia-Pacific, and Latin America developing oral mucositis therapeutics and medical devices

Product mapping across barrier agents (e.g., amifostine derivatives), recombinant human keratinocyte growth factor (palifermin), anti-inflammatory mouthwashes (benzydamine), low-level laser therapy (LLLT) devices, and cryotherapy systems

Analysis of reported and modeled annual revenues specific to oral mucositis and supportive cancer care portfolios, including off-label usage patterns of topical agents

Coverage of manufacturers representing 75-80% of global market share in 2024, with particular focus on oncology supportive care divisions of major pharmaceutical conglomerates and emerging biotechs focused on radiation-induced mucositis

Epidemiological triangulation utilizing cancer incidence rates, treatment protocol penetration (chemotherapy cycles, radiotherapy fractions, HSCT procedures), and published mucositis incidence rates (WHO toxicity grades 3-4 prevalence)

Extrapolation using bottom-up (patient population × treatment penetration rate × ASP by therapy type and region) and top-down (manufacturer revenue validation and pharmaceutical spending analysis) approaches to derive segment-specific valuations for chemotherapy-induced mucositis (further segmented by stomatitis severity grades) and radiotherapy-induced indications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















