Marché de la douleur neuropathique (2026 - 2035)

Rapport de recherche sur le marché de la douleur neuropathique par type de douleur neuropathique (neuropathie diabétique, névralgie post-herpétique, névralgie du trijumeau, neuropathie périphérique induite par la chimiothérapie), par type de traitement (médicaments, thérapie physique, procédures chirurgicales, stimulation électrique), par voie d'administration (orale, topique, injectable), par utilisateur final (hôpitaux, cliniques, soins à domicile) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance & Prévisions de l'industrie 2025 à 2035
ID: MRFR/HC/0881-CR 200 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 15, 2026
Neuropathic Pain Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.71%
2025 Market SizeUSD 8.48 Billion
2035 Market SizeUSD 21.32 Billion
Key Players
Pfizer Inc.
Viatris Inc.
Teva Pharmaceutical Industries
Grünenthal GmbH
Vertex Pharmaceuticals
Sanofi S.A.
Opportunities
  • Outcome-Linked Contracting
  • Topical and Localised Delivery
  • Emerging-Market Access Expansion

Neuropathic Pain Market Summary

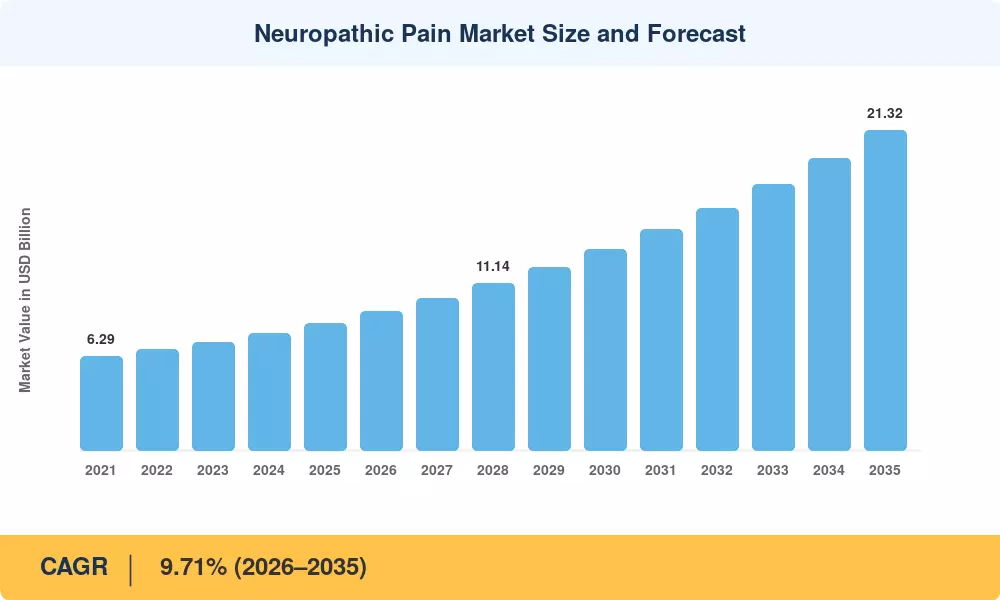
Le marché de la douleur neuropathique était évalué à 8,48 milliards USD en 2025 et entre dans la fenêtre de prévision à 9,25 milliards USD en 2026, avançant à 21,32 milliards USD d'ici 2035 avec un TCAC de 9,71 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, les Centers for Medicare & Medicaid Services des États-Unis ont élargi les voies de couverture pour les analgésiques non opioïdes en vertu des dispositions de la loi NOPAIN qui sont entrées en vigueur en janvier 2025, créant un remboursement séparé pour les thérapies non opioïdes qualifiantes dans les milieux ambulatoires [1]. Deuxièmement, la Fédération internationale du diabète compte désormais 589 millions d'adultes vivant avec le diabète, dont environ un tiers développe une polyneuropathie symétrique distale douloureuse [2].

Le comportement de prescription évolue sous ces chiffres principaux. Les régimes hérités construits autour d'agents à action centrale — opioïdes à forte dose, tricycliques de première génération — cèdent du terrain aux bloqueurs de canaux sodiques sélectifs périphériques, aux patchs de capsaïcine à haute concentration et aux systèmes de lidocaïne à 5 % qui préservent la cognition. Vertex Pharmaceuticals a à lui seul engagé plus de 1,2 milliard USD en R&D cumulée pour sa franchise NaV1.8 avant l'approbation en janvier 2025 de suzetrigine [3], un signal que le marché de la douleur neuropathique a interprété comme une validation de la différenciation basée sur le mécanisme.

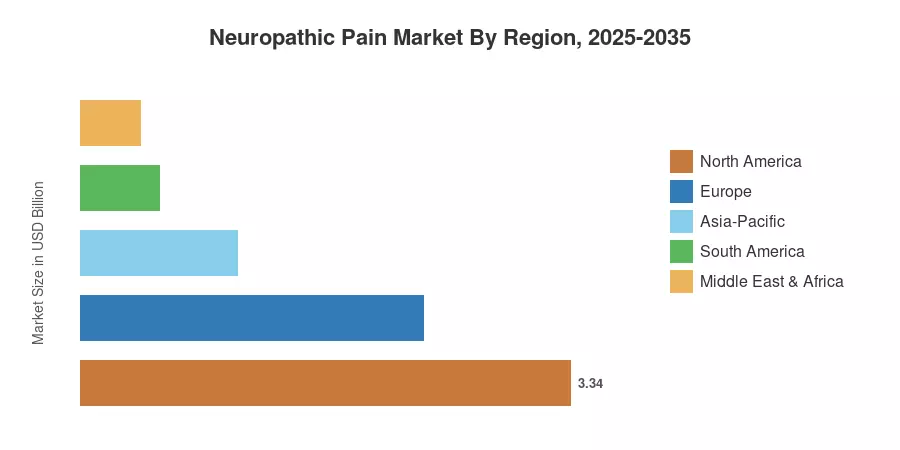
Géographiquement, l'Amérique du Nord détient 39,4 % des revenus de 2025 grâce à l'infrastructure des payeurs et aux cliniques de douleur spécialisées. L'Asie-Pacifique croît le plus rapidement à 12,59 % jusqu'en 2035, propulsée par les expansions de la liste nationale des médicaments remboursables en Chine et par la croissance de la cohorte de diabétiques en Inde. L'Europe se classe deuxième avec 27,6 %, où les évaluations de NICE et de G-BA récompensent de plus en plus les données sur les résultats fonctionnels plutôt que les seuls deltas de score de douleur. La prochaine décennie appartient aux développeurs capables de prouver une fonction durable, et non simplement une analgésie durable.


Principaux enseignements du rapport

• Par classe de médicament

  • Les anticonvulsivants représentaient 31,1 % des revenus de 2025, la plus grande part du marché de la douleur neuropathique
  • Les agents topiques devraient croître à un TCAC de 10,37 % jusqu'en 2035
  • Les inhibiteurs de la recapture de la sérotonine-noradrénaline ont généré 1,34 milliard USD en 2025

• Par indication

  • La neuropathie périphérique diabétique a représenté 30,0 % des ventes de 2025
  • La neuropathie périphérique induite par la chimiothérapie devrait croître à un TCAC de 11,71 %
  • La névralgie post-herpétique a contribué à 1,37 milliard USD en 2025

• Par région

  • L'Amérique du Nord a commandé une part de 39,4 % en 2025
  • L'Asie-Pacifique devrait se développer à un TCAC de 12,59 % jusqu'en 2035, le taux régional le plus rapide sur le marché de la douleur neuropathique
  • L'Europe a enregistré 2,34 milliards USD de revenus en 2025


Taille du marché et prévisions (2021–2035)

Les chiffres ci-dessous mélangent des panels de volume d'ordonnance audités, des bases de données de demandes de remboursement nationales, des divulgations de segments d'entreprise et des modèles d'incidence épidémiologique calibrés sur les estimations de charge de l'IDF et de l'OMS. Les années historiques reflètent les réalisations de prix nets réels plutôt que les prix de liste ; les années de prévision appliquent un ajustement d'érosion des payeurs de 180 à 240 points de base par an pour tenir compte de l'entrée de génériques dans les pools d'anticonvulsivants et de SNRI. Les effets de change sont neutralisés aux taux de change de 2025 à travers la série du marché de la douleur neuropathique.
Taille et prévisions du marché de la douleur neuropathique
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la prévalence mondiale du diabète 2.4 Global; aigu en APAC, MEA À long terme (≥4 ans) [2]
Réforme du remboursement des non-opioïdes 1.9 Amérique du Nord, EU5 À court terme (≤2 ans) [1]
Expansion de la survie au cancer 1.5 Amérique du Nord, Europe, Japon À moyen terme (2–4 ans) [9]
Approbations de nouveaux mécanismes (bloqueurs de NaV) 1.4 Global À moyen terme (2–4 ans) [3]
Vieillissement de la population et charge du zona 1.1 Europe, Japon, Chine À long terme (≥4 ans) [10]
Développement de l'infrastructure des cliniques de douleur spécialisées 0.8 APAC, Amérique du Sud À moyen terme (2–4 ans) [8]
Suivi de la douleur chronique habilité par la télésanté 0.6 Amérique du Nord, Nordiques À court terme (≤2 ans) [11]


L'épidémiologie du diabète est le moteur structurel

Ici, le diabète est la courbe de demande plutôt qu'une variable de fond. La prévalence chez les adultes est estimée à 11,1 % dans le monde selon l'Atlas 2025 de la Fédération internationale du diabète, avec 589 millions de cas qui devraient passer à 853 millions d'ici 2050 [2]. Selon des études de cohorte évaluées par des pairs, 20 à 26 % de cette population souffre de neuropathie diabétique douloureuse, mais les taux de traitement dans les systèmes à revenu élevé sont encore proches de 60 %. Cela signifie qu'à mesure que le dépistage s'améliore, un pool non traité considérable devient rentable. Chaque patient diabétique de type 2 au moment du diagnostic devrait désormais subir un test annuel de monofilament et de vibration, selon les Normes de soins 2025 de l'American Diabetes Association [12]. Cette exigence de dépistage élargit mécaniquement la base diagnostiquée chaque année.


La politique des payeurs a réécrit l'économie des non-opioïdes

Depuis vingt ans, les produits chimiques prescrits étaient déterminés davantage par le remboursement que par la recherche. Cela a changé le 1er janvier 2025, lorsque le CMS a institué un paiement ambulatoire séparé pour les analgésiques non-opioïdes qualifiés en vertu de la section 4135 de la Loi sur les crédits consolidés. La disposition a été autorisée jusqu'en 2027 et couvrait les médicaments et dispositifs répondant aux critères d'indication de douleur approuvés par la FDA [1]. Les hôpitaux facturent désormais individuellement les dépenses non-opioïdes qui étaient auparavant couvertes par des paiements groupés. Une analyse précoce des demandes indique qu'au cours des deux premiers trimestres, les articles de ligne d'analgésiques non-opioïdes ont augmenté de 14 à 18 % dans tous les départements ambulatoires participants.


L'innovation des mécanismes restaure le pouvoir de tarification

L'approbation de la première nouvelle classe d'analgésiques oraux en plus de vingt ans a réinitialisé les attentes. La Suzetrigine, un inhibiteur sélectif de NaV1.8 approuvé par la FDA en janvier 2025 pour la douleur aiguë modérée à sévère, dispose d'un programme actif de Phase III dans la neuropathie périphérique diabétique douloureuse avec des données préliminaires attendues en 2026 [3]. Un résultat réussi ouvrirait une indication chronique à un prix bien supérieur aux économies de 0,30 à 0,90 USD par jour des gabapentinoïdes génériques. Les investisseurs ont déjà réévalué le secteur en conséquence : les biotechs axées sur la douleur neuropathique ont levé environ 2,7 milliards USD lors de tours de financement de capital-risque et de suivi en 2024-2025 [13].

La survie au cancer crée un pool secondaire durable

Les gains de survie produisent leur propre morbidité. Environ 68 % des patients signalent une neuropathie périphérique induite par la chimiothérapie dans le mois suivant une exposition au taxane ou au platine, et 30 % restent symptomatiques au-delà de six mois [9]. Avec le nombre de survivants du cancer dans le monde qui devrait dépasser 26 millions d'ici 2030, les soins de soutien en oncologie deviennent une catégorie d'approvisionnement permanente plutôt qu'épisodique. La mise à jour des soins de soutien 2024 de la NCCN a élevé la duloxétine à une recommandation de catégorie 1 pour la CIPN établie [14], offrant aux payeurs un protocole défendable à financer.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Généralisation des anticonvulsivants et des SNRIs 1.8 Global À court terme (≤2 ans) [15]
Taille d'effet modeste et forte réponse placebo 1.3 Global À long terme (≥4 ans) [16]
Contrôle réglementaire de l'abus de gabapentinoïdes 0.9 Royaume-Uni, États-Unis, Nordiques À moyen terme (2–4 ans) [17]
Sous-détection diagnostique en soins primaires 0.7 APAC, MEA, Amérique du Sud À long terme (≥4 ans) [8]
Frictions liées à la thérapie par étapes et à l'autorisation préalable des payeurs 0.6 Amérique du Nord, Allemagne À moyen terme (2–4 ans) [18]


L'érosion des prix dépasse le volume dans les molécules matures

La croissance de la valeur est plus difficile que l'augmentation du volume. D'ici 2025, les génériques représentaient plus de 87 % du volume des prescriptions d'anticonvulsivants aux États-Unis et contribuaient à moins de 35 % des revenus de la classe [15]. Le pregabalin a perdu son exclusivité aux États-Unis en 2019, mais la duloxétine l'a fait beaucoup plus tôt. Le montant que l'expansion épidémiologique se traduit en revenus est limité par cette contrainte. En réponse, les fabricants proposent des combinaisons à dose fixe et des reformulations à libération prolongée ; néanmoins, les payeurs refusent de plus en plus le placement premium en l'absence de données de supériorité fonctionnelle en tête-à-tête.


Les plafonds d'efficacité clinique limitent l'adoption

Les statistiques de nombre de patients à traiter restent inflexibles. Le NNT pour une réduction de la douleur de 50 % est de 6.4 pour le pregabalin et de 7.2 pour le gabapentin, selon la revue systématique de NeuPSIG [16]. Les taux de réponse placebo dans les études d'enregistrement dépassent souvent 30 %. En conséquence, les médecins font passer les patients par plusieurs médicaments, et environ 40 % d'entre eux cessent de les utiliser dans l'année. Un certain nombre de programmes d'anticorps contre le facteur de croissance nerveuse ont été arrêtés en raison de signaux d'arthrose évolutive rapide, éliminant un vecteur de croissance attendu, ce qui aggrave le problème.


Renforcement réglementaire autour des gabapentinoïdes

La surveillance de la sécurité a restreint la latitude de prescription. Le Royaume-Uni a reclassé le pregabalin et le gabapentin comme substances contrôlées de Classe C en 2019, et les mises à jour de sécurité des médicaments de la MHRA jusqu'en 2024 ont renforcé les avertissements sur la dépression respiratoire lorsqu'ils sont combinés avec des opioïdes [17]. Des signaux similaires apparaissent dans l'étiquetage de la FDA et dans plusieurs formulaires nationaux de l'UE. Le résultat pratique est un fardeau documentaire qui ralentit l'initiation, en particulier en soins primaires où la plupart des premières prescriptions sont émises.


Neuropathic Pain Market Opportunities

Contrats liés aux résultats

Les payeurs veulent des fonctions, pas seulement des scores de douleur. Les contrats liant les niveaux de remboursement à des mesures validées — distance de marche de six minutes, fonction physique PROMIS, indices d'interférence du sommeil — permettent aux agents différenciés de défendre des prix premium là où les données d'analgésie en tête-à-tête sont ambiguës. Les premiers pilotes dans les fonds de maladie allemands et les réseaux de livraison intégrés aux États-Unis suggèrent une protection de prix net de 8 à 12 % pour les produits pouvant fournir des preuves fonctionnelles longitudinales [18].

Administration topique et localisée

La voie d'administration compte autant que la molécule. Les patchs de capsaïcine à haute concentration et les systèmes de lidocaïne apportent un soulagement sans charge cognitive, un avantage chez les patients de plus de 70 ans où la polypharmacie est la norme. C'est la voie d'administration à la croissance la plus rapide sur le marché de la douleur neuropathique et l'espace blanc le plus clair à court terme pour les entreprises spécialisées de taille intermédiaire manquant de pipelines en phase de découverte.

Expansion de l'accès aux marchés émergents

Les négociations de la Liste nationale des médicaments remboursables de la Chine ont à plusieurs reprises échangé de fortes concessions de prix contre du volume, et le programme Ayushman Bharat de l'Inde couvre désormais plus de 550 millions de bénéficiaires avec des dispositions croissantes pour les maladies chroniques [7][8]. L'ANVISA du Brésil a accéléré les approbations de génériques pour les analogues de la prégabaline. Les entreprises prêtes à accepter des remises de prix de 55 à 70 % peuvent capturer des volumes unitaires qui dépassent ceux des cohortes occidentales.

Preuves du monde réel comme source de revenus

Les registres de douleur longitudinaux deviennent des actifs commercialisables. Les ensembles de données d'adhérence, de titration et de résultats déidentifiés provenant de plateformes de thérapies numériques commandent désormais des frais de licence de la part de sponsors pharmaceutiques cherchant des bras de contrôle synthétiques et des preuves d'expansion d'étiquettes. Plusieurs plateformes numériques de douleur rapportent des revenus de licence de données dépassant 20 % du revenu total [11].

Phénotypage de précision et essais stratifiés

La stratification des profils sensoriels — phénotypes nocicepteurs irritables versus déafférents — a amélioré l'identification des répondants dans plusieurs consortiums financés par l'UE. Les sponsors adoptant des tests sensoriels quantitatifs lors du dépistage rapportent des réductions de taille d'échantillon d'essai proches de 30 %, réduisant ainsi considérablement le coût de développement [19].


Neuropathic Pain Market Future Outlook

Phénotypage numérique et titration algorithmique

Les données de fragmentation du sommeil et de démarche dérivées des dispositifs portables corrèlent désormais de manière significative avec la gravité des symptômes neuropathiques, et plusieurs outils logiciels approuvés par les régulateurs utilisent ces données pour recommander des ajustements de dose entre les visites cliniques. L'OMS estime que les interventions de santé numérique pourraient améliorer l'adhésion aux maladies chroniques de 15 à 25 % dans les systèmes à ressources limitées [22]. Attendez-vous à ce que les algorithmes de titration deviennent une offre standard plutôt qu'un facteur de différenciation d'ici 2030.

Les contrats basés sur la valeur deviennent la norme

Les arrangements de partage des risques en analgésie ont pris du retard par rapport à l'oncologie d'environ une décennie. Cet écart se réduit à mesure que la capture des résultats rapportés par les patients électroniques mûrit, et d'ici le début des années 2030, la majorité des lancements de marques sur les marchés développés comportera probablement un composant de remboursement lié aux résultats. Le marché de la douleur neuropathique récompense ce changement car le gain fonctionnel est mesurable et défendable.

Diversification des mécanismes au-delà des canaux ioniques

La sélectivité des canaux sodiques domine les pipelines actuels, mais les antagonistes des récepteurs de type 2 de l'angiotensine, les modulateurs TRPV1 et les approches de thérapie génique ciblant les ganglions de la racine dorsale progressent. L'Initiative HEAL des NIH a engagé plus de 4 milliards de dollars depuis 2018 dans la recherche sur la douleur, avec une allocation neuropathique substantielle [23]. La diversification réduit l'exposition du secteur à un échec mécaniste unique.

Localisation de la fabrication et résilience de l'approvisionnement

La concentration des API reste un risque silencieux. La majorité des intermédiaires gabapentinoïdes proviennent d'un petit nombre d'installations chinoises et indiennes, et les propositions de la loi européenne sur les médicaments critiques de 2024 visaient explicitement la sécurité de l'approvisionnement en analgésiques [24]. Les incitations au rapatriement aux États-Unis, dans l'UE et en Inde augmenteront modestement les coûts unitaires tout en réduisant la fréquence des pénuries — un compromis que la plupart des responsables des achats acceptent désormais.


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 39,4 % de part Remboursement non opioïde, cliniques spécialisées, lancements de nouveaux mécanismes
Europe 2,34 milliards USD Points de terminaison fonctionnels HTA, adoption topique, cohortes vieillissantes
Asie-Pacifique 12,59 % TCAC (2026–2035) Listes NRDL, dépistage du diabète, génériques nationaux
Amérique du Sud 0,54 milliard USD Expansion des formulaires publics, fabrication locale
Moyen-Orient & Afrique 4,8 % de part Centres d'excellence en diabète, croissance de l'assurance privée
Total 8,48 milliards USD —

La distribution des revenus sur le marché de la douleur neuropathique reflète l'infrastructure de diagnostic plus que le fardeau de la maladie. Les régions avec des spécialités en médecine de la douleur organisées convertissent la prévalence en prescriptions ; les régions sans elles ne le font pas.

Amérique du Nord

Pays Métrique Moteur clé
États-Unis 86,1 % de la région Paiement séparé de la loi NOPAIN ; largeur des payeurs commerciaux
Canada 0,31 milliard USD Harmonisation des formulaires provinciaux
Mexique 9,42 % TCAC Expansion du dépistage du diabète IMSS

L'architecture de remboursement explique la domination de la région sur le marché de la douleur neuropathique. Les États-Unis financent environ 5 400 médecins en médecine de la douleur accrédités et un dense réseau de centres chirurgicaux ambulatoires capables de facturer des analgésiques non opioïdes en dehors du forfait [1]. L'Alliance pharmaceutique pancanadienne du Canada négocie conjointement pour les plans provinciaux, compressant les prix tout en garantissant une large liste. L'IMSS du Mexique a élargi le dépistage du pied diabétique et de la neuropathie dans 1 200 unités primaires en 2024, convertissant la prévalence non diagnostiquée en demande traitée.

Europe

Pays Métrique Moteur clé
Allemagne 23,8 % de la région Évaluation des bénéfices G-BA favorisant les points de terminaison fonctionnels
Royaume-Uni 0,36 milliard USD Parcours de douleur chronique NICE NG193
France 15,1 % de la région Remboursement HAS pour les patchs de capsaïcine
Italie 0,24 milliard USD Consolidation des appels d'offres régionaux AIFA
Espagne 9,7 % de la région Registres du diabète andalous et catalan
Pays nordiques 8,11 % TCAC Projets pilotes de gestion de la douleur numérique
Russie 0,13 milliard USD Substitution de génériques nationaux
Reste de l'Europe 7,4 % de la région Programmes d'accès CEE

L'évaluation des technologies de la santé façonne les résultats européens plus que les directives cliniques. Le G-BA allemand a à plusieurs reprises déclassé les évaluations de bénéfices ajoutés lorsque les sponsors ont soumis des données sur les scores de douleur sans mesures de fonction ou de qualité de vie, et ce précédent guide désormais la conception des essais à travers l'UE5 [18]. La directive NICE NG193 du Royaume-Uni a controversé découragé l'initiation systématique des gabapentinoïdes pour la douleur chronique primaire tout en la préservant pour les étiologies neuropathiques confirmées, aiguisant le rigorisme diagnostique. Les systèmes nordiques, avec des dossiers électroniques unifiés, gèrent les programmes de preuves du monde réel les plus crédibles du continent.

Asie-Pacifique

Pays Métrique Moteur clé
Chine 38,6 % de la région Listes NRDL et 148 millions d'adultes diabétiques
Inde 14,12 % TCAC Couverture des maladies chroniques Ayushman Bharat
Japon 0,42 milliard USD Charge de la cohorte vieillissante et de la névralgie post-herpétique
Corée du Sud 8,2 % de la région Remboursement HIRA pour les agents topiques
ASEAN 0,17 milliard USD Pénétration croissante de l'assurance privée
Reste de l'Asie-Pacifique 5,9 % de la région Développement de cliniques de douleur urbaines

Le volume, et non le prix, définit l'opportunité ici. La Chine abrite la plus grande population diabétique au monde et a inscrit plusieurs analgésiques neuropathiques par le biais de négociations NRDL à des remises de 50 à 70 %, échangeant la marge contre l'accès national [7]. La base diabétique de l'Inde dépasse 101 millions d'adultes, mais la pénétration traitée pour la neuropathie douloureuse reste inférieure à 25 %, laissant une marge substantielle [8]. La démographie du Japon entraîne un mélange différent : l'incidence du zona augmente fortement après 65 ans, et le programme de vaccination contre le zona du Japon n'a pas encore atténué le pool de névralgie post-herpétique prévalent.

Amérique du Sud

Pays Métrique Moteur clé
Brésil 58,3 % de la région Inclusion dans le formulaire SUS ; approbations de génériques ANVISA
Argentine 0,09 milliard USD Couverture PAMI pour les bénéficiaires âgés
Reste de l'Amérique du Sud 10,24 % TCAC Croissance des payeurs privés au Chili et en Colombie

Les achats publics dictent le rythme à travers le continent. Le Sistema Único de Saúde du Brésil achète par appel d'offres, et l'inclusion dans la liste des médicaments essentiels RENAME détermine effectivement si une molécule atteint une échelle [20]. Les incitations à la fabrication locale dans le cadre du partenariat PDP du Brésil ont attiré plusieurs multinationales dans des accords de transfert de technologie. La volatilité macroéconomique de l'Argentine complique la tarification, bien que la couverture des personnes âgées par le PAMI soutienne une base de volume fiable pour la névralgie post-herpétique.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 31,7 % de la région Centres d'excellence en diabète Vision 2030
Émirats Arabes Unis 0,07 milliard USD Assurance santé obligatoire à Dubaï et Abu Dhabi
Afrique du Sud 17,4 % de la région Charge de neuropathie associée au VIH
Égypte 10,96 % TCAC Lancement de l'assurance santé universelle
Reste du MEA 12,8 % de la région Expansion des cliniques du secteur privé

Les États du Golfe ont un poids démographique supérieur dans le marché de la douleur neuropathique car la prévalence et le pouvoir d'achat coïncident. L'Arabie Saoudite enregistre une prévalence du diabète chez les adultes proche de 18 %, parmi les plus élevées au monde, et le Programme de transformation du secteur de la santé a financé des installations endocriniennes et de douleur dédiées à travers le Royaume [21]. La situation en Afrique du Sud est différente : la survie à l'ère des antirétroviraux a laissé une grande cohorte avec une polyneuropathie sensorielle distale, soutenant la demande pour des agents oraux à faible coût. Le déploiement progressif de l'assurance universelle en Égypte, visant une couverture nationale d'ici 2032, représente la plus grande expansion d'accès de la région.

Marché de la douleur neuropathique par région, 2025-2035

Neuropathic Pain Market Segmentation

Par classe de médicament

Segment Métrique Principal moteur de la demande
Anticonvulsivants 31,1 % de part Statut de première ligne dans les recommandations ; large disponibilité générique
Antidépresseurs tricycliques 1,48 milliard USD Coût faible ; prescription enracinée en soins primaires
SNRIs 1,34 milliard USD Recommandation de catégorie 1 dans la CIPN
Analgesiques opioïdes 14,2 % de part Utilisation réfractaire et palliative uniquement
Agents topiques 10,37 % de TCAC Profil épargnant la cognition chez les patients âgés
Anesthésiques locaux & autres 8,9 % de part Protocoles interventionnels et adjoints


Les anticonvulsivants restent l'épine dorsale en volume du marché de la douleur neuropathique malgré une forte compression des prix, car les recommandations de NeuPSIG, NICE et de l'ADA positionnent tous les gabapentinoïdes comme première ligne. La part de revenu de la classe sous-estime largement sa part de prescription. Les agents topiques racontent l'histoire opposée — volume modeste, économie supérieure. Un patch de capsaïcine de 8 % administré trimestriellement génère des revenus annualisés plusieurs fois supérieurs à ceux de la thérapie orale générique quotidienne, et son action localisée évite la sédation qui entraîne l'arrêt chez les personnes âgées.

Par indication

Segment Métrique Principal moteur de la demande
Neuropathie périphérique diabétique 30,0 % de part 589 millions d'adultes diabétiques dans le monde
Névralgie post-herpétique 1,37 milliard USD Population vieillissante au Japon et dans l'UE5
Neuropathie périphérique induite par la chimiothérapie 11,71 % de TCAC Augmentation de la survie ; soutien des protocoles NCCN
Névralgie trigéminale 10,8 % de part Carbamazépine standard de soins
Injury nerveuse post-chirurgicale & traumatique 0,97 milliard USD Protocoles de prévention périopératoire
Douleur neuropathique centrale 10,6 % de part Cohortes de sclérose en plaques et de lésions de la moelle épinière
Associée au VIH & autres 7,5 % de part Survie à l'ère des antirétroviraux


La neuropathie périphérique diabétique ancre le marché de la douleur neuropathique et continuera de le faire, étant donné que l'incidence suit une épidémie métabolique qu'aucun système de santé n'a inversée. La neuropathie périphérique induite par la chimiothérapie est l'histoire de croissance la plus intéressante : elle est d'apparition aiguë, associée à des protocoles, et donc hautement prévisible pour la planification des approvisionnements. Les pharmacies d'oncologie peuvent prévoir la demande uniquement à partir du mélange des régimes, ce qui rend le segment particulièrement attrayant pour les contrats d'approvisionnement.

Par voie d'administration

Segment Métrique Principal moteur de la demande
Orale 57,7 % de part Commodité et structure de coût générique
Topique / Transdermique 12,23 % de TCAC Efficacité localisée sans charge systémique
Injectable / Parentéral 1,43 milliard USD Blocs interventionnels et cas réfractaires
Autres 7,0 % de part Administration intrathécale et implantable


La dominance orale persiste car elle est bon marché et familière, non pas parce qu'elle est optimale. La livraison topique et transdermique est le gagnant structurel sur le marché de la douleur neuropathique, en particulier pour les présentations localisées telles que la névralgie post-herpétique où le territoire douloureux est bien délimité.

Par canal de distribution

Segment Métrique Principal moteur de la demande
Pharmacies hospitalières 39,2 % de part Initiation et titration sous supervision spécialisée
Pharmacies de détail 3,15 milliards USD Volume de renouvellement chronique
Pharmacies en ligne 12,11 % de TCAC Prescription chronique liée à la télésanté
Autres 8,3 % de part Soins de longue durée et approvisionnement institutionnel par correspondance


Les pharmacies hospitalières capturent l'initiation ; les pharmacies de détail capturent l'entretien. Les canaux en ligne sont la voie de croissance la plus rapide sur le marché de la douleur neuropathique, bénéficiant des règles de suivi de télésanté que plusieurs régulateurs ont rendues permanentes après 2023.


Analyse Concurrentielle

La concentration se situe dans la bande médiane. Market Research Future estime un indice de Herfindahl-Hirschman d'environ 780–860 pour le marché mondial de la douleur neuropathique, les cinq principaux fournisseurs détenant environ 38–44 % de la valeur. La généralisation fragmente les pools d'anticonvulsivants et d'antidépresseurs tandis que les topiques de marque et les agents émergents basés sur des mécanismes concentrent la valeur à l'extrémité premium. Le résultat est un barbell : des acteurs de commodité à fort volume qui se battent sur les coûts, et un plus petit groupe d'innovateurs qui se battent sur des mécanismes différenciés et des preuves de résultats.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché de la Douleur Neuropathique Positionnement Stratégique
Pfizer Inc. ~9–12% Franchise de Prégabaline ; portefeuille de Gabapentine Équité de marque héritée ; défense contre les génériques
Viatris Inc. ~7–10% Prégabaline générique, duloxétine, gabapentine Génériques à grande échelle ; spécialiste des appels d'offres mondiaux
Teva Pharmaceutical Industries ~6–9% Large portefeuille d'analgésiques génériques Leadership en matière de coûts ; pénétration profonde dans les formulaires
Grünenthal GmbH ~5–8% Patch de capsaïcine à haute concentration ; plâtre de lidocaïne Spécialiste des topiques ; canal des cliniques de douleur de l'UE
Eli Lilly and Company ~4–7% Franchise de Duloxétine Héritage SNRI ; chevauchement avec les soins de soutien en oncologie
Vertex Pharmaceuticals ~3–6% Programme d'inhibiteur sélectif NaV1.8 Innovateur de mécanisme ; voie de prix premium
Sanofi S.A. ~3–5% Portefeuille d'analgésiques et d'adjuvants Large portée en soins primaires
Sun Pharmaceutical Industries ~3–5% Agents neuropathiques génériques et de marque Leader en volume sur les marchés émergents
Endo, Inc. ~2–4% Systèmes transdermiques de lidocaïne Niche topique ; canal spécialisé aux États-Unis
Bausch Health Companies ~2–4% Analgesiques neuropathiques et adjuvants Pharma spécialisée diversifiée
Daiichi Sankyo Company ~2–4% Mirogabalin (axé sur l'Asie) Différenciation Japon et APAC
Novartis AG ~1–3% Carbamazépine et agents CNS adjacents Franchise héritée de névralgie trigéminale


Actualités récentes & Développements

  • Administration américaine des aliments et des médicaments (janvier 2025) : A approuvé la suzétrigine, le premier analgésique oral sélectif NaV1.8, établissant un précédent réglementaire pour les mécanismes non opioïdes agissant de manière périphérique et validant un chemin d'indication chronique maintenant en phase III [3]
  • Centres des services Medicare et Medicaid (janvier 2025) : A activé un paiement ambulatoire séparé pour les analgésiques non opioïdes qualifiés, supprimant un désavantage de remboursement de longue date dans les départements ambulatoires des hôpitaux et les centres chirurgicaux ambulatoires [1]
  • Grünenthal (septembre 2024) : A élargi l'infrastructure commerciale européenne pour son patch de capsaïcine à haute concentration, ajoutant une couverture territoriale spécialisée dans les marchés CEE [5]
  • Administration nationale de la sécurité sanitaire, Chine (décembre 2024) : A conclu le tour de négociation annuel de la Liste nationale des médicaments remboursables, ajoutant des produits analgésiques et neurologiques à des remises négociées et élargissant considérablement l'accès des patients [7]
  • Eli Lilly (juin 2024) : A publié des données de suivi prolongé soutenant la durabilité de la duloxétine dans la neuropathie périphérique induite par la chimiothérapie, renforçant sa position dans les directives de catégorie 1 [14]
  • Viatris (mars 2024) : A complété la rationalisation du portefeuille des actifs analgésiques hérités, redirigeant le capital vers des génériques complexes et des capacités injectables [15]
  • Commission européenne (avril 2024) : A avancé le cadre de la loi sur les médicaments critiques identifiant les analgésiques parmi les catégories vulnérables à l'approvisionnement, incitant trois producteurs de principes actifs à s'engager à relocaliser [24]
  • Instituts nationaux de la santé, Initiative HEAL (octobre 2023) : A attribué une nouvelle tranche de subventions de recherche sur la douleur translationnelle, avec des flux de financement dédiés pour les thérapeutiques neuropathiques non addictives et la découverte de biomarqueurs [23]


Marché de la douleur neuropathique Market Report Scope

Paramètre Détail
Portée du marché Thérapeutiques prescrites et spécialisées mondiales indiquées pour la douleur neuropathique, segmentées par classe de médicament, indication, voie d'administration, canal de distribution et géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 9,71 % (2026–2035)
Points de contrôle de la taille du marché 8,48 milliards USD (2025) ; 9,25 milliards USD (2026) ; 14,71 milliards USD (2031) ; 21,32 milliards USD (2035)
Segments à la croissance la plus rapide Neuropathie périphérique induite par la chimiothérapie (indication) ; topique/transdermique (voie) ; pharmacies en ligne (canal) ; Asie-Pacifique (géographie)
Entreprises profilées Pfizer, Viatris, Teva, Grünenthal, Eli Lilly, Vertex, Sanofi, Sun Pharmaceutical, Endo, Bausch Health, Daiichi Sankyo, Novartis
Devise d'évaluation Milliards USD, taux de change constants de 2025

FAQ

Comment les équipes d'approvisionnement devraient-elles structurer les appels d'offres pour le marché de la douleur neuropathique lorsque les génériques dominent le volume ?
Divisez les appels d'offres par rôle thérapeutique plutôt que par molécule. Attribuez les oraux de commodité uniquement sur la base du prix, mais évaluez les topiques et les mécanismes novateurs sur le coût total des soins, y compris l'évitement des chutes et des hospitalisations [15].
Quelles structures de licence les entreprises de taille intermédiaire utilisent-elles pour entrer sur des marchés émergents ?
La co-promotion régionale avec un fabricant local surpasse généralement l'entrée directe, car les partenaires nationaux détiennent déjà des enregistrements d'appels d'offres. Des bandes de redevances de 8 à 15 % sur les ventes nettes sont standard [8].
Quels critères cliniques influencent le plus les décisions des payeurs sur le marché de la douleur neuropathique aujourd'hui ?
Les mesures fonctionnelles surpassent désormais les deltas d'intensité de la douleur auprès de la plupart des organismes d'évaluation des technologies de santé européens. Les sponsors soumettant uniquement des données d'échelle de notation numérique risquent des évaluations de bénéfice dégradées [18].
Comment les dispositifs interventionnels se comparent-ils aux options pharmacologiques ?
La stimulation de la moelle épinière et la stimulation des ganglions de la racine dorsale ciblent les patients réfractaires après échec médicamenteux, donc le chevauchement est limité. La croissance des dispositifs s'étend plutôt que de cannibaliser le pool pharmaceutique [23].
Quels risques de chaîne d'approvisionnement les acheteurs devraient-ils surveiller ?
La concentration des principes actifs pharmaceutiques dans une poignée d'installations asiatiques crée une exposition à des échecs à point unique. Des clauses de double approvisionnement et un stock de sécurité de 90 jours sont de plus en plus intégrés dans les contrats hospitaliers [24].
Y a-t-il des différences significatives de remboursement pour la thérapie de la neuropathie diabétique sur le marché de la douleur neuropathique ?
La couverture varie considérablement. Plusieurs systèmes de l'UE exigent une preuve documentée d'échec de deux agents oraux avant de financer les topiques, tandis que les plans commerciaux américains renoncent de plus en plus à la thérapie par étapes après 2025 [1].
Que suggère le pipeline sur les prix dans cinq ans ?
Les lancements différenciés par mécanisme devraient maintenir des niveaux de prix premium, mais uniquement là où la supériorité fonctionnelle est démontrée. Les entrants non différenciés feront face à des prix de référence équivalents aux génériques dans les 18 mois suivant le lancement [13].
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed neurological and pain management journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA)

, European Medicines Agency (EMA), International Association for the Study of Pain (IASP), American Academy of Neurology (AAN), World Federation of Neurology (WFN), American Pain Society (APS), National Institute of Neurological Disorders and Stroke (NINDS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, Centers for Disease Control and Prevention (CDC) National Diabetes Statistics Report, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, Diabetes UK, National Shingles Foundation, and national health ministry reports from key markets. These sources were used to collect epidemiological statistics, regulatory approval data, clinical trial outcomes, prevalence trends across diabetic neuropathy/postherpetic neuralgia/trigeminal neuralgia/chemotherapy-induced peripheral neuropathy segments, and market landscape analysis for anticonvulsants, antidepressants, opioids, topical agents, neuromodulation devices, and interventional procedures.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Clinical Development, regulatory affairs chiefs, and commercial directors from pharmaceutical manufacturers, medical device companies (neuromodulation/spinal cord stimulation), and pain therapy OEMs comprised supply-side sources. Board-certified neurologists, pain management specialists, anesthesiologists, medical directors of pain clinics, procurement leaders from hospitals and ambulatory surgical centers, and formulary decision-makers from managed care organizations comprised demand-side sources. Primary research has confirmed the drug pipeline timelines for novel calcium channel alpha-2-delta ligands and NGF inhibitors, validated market segmentation across treatment types (medications, physical therapy, surgical procedures, electrical stimulation), and gathered insights on clinical adoption patterns, opioid-sparing protocols, reimbursement dynamics for invasive versus non-invasive therapies, and regional variations in neuropathic pain treatment algorithms.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (45%), Others (27%)

By Region: North America (32%), Europe (35%), Asia-Pacific (23%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and patient volume analysis across diabetic neuropathy, postherpetic neuralgia, trigeminal neuralgia, and chemotherapy-induced peripheral neuropathy indications. The methodology included:

Identification of over 30 major pharmaceutical and medical device manufacturers in North America, Europe, Asia-Pacific, and Latin America that specialize in neuropathic pain therapeutics

Product mapping across pharmacological interventions (gabapentinoids, SNRIs, TCAs, topical lidocaine/capsaicin, high-concentration capsaicin patches) and device-based therapies (spinal cord stimulation, transcutaneous electrical nerve stimulation, peripheral nerve stimulation)

Analysis of reported and modeled annual revenues specific to neuropathic pain portfolios, including anti-epileptic drugs used off-label for pain and FDA-approved devices for chronic intractable pain

Coverage of manufacturers representing 70-75% of global market share in 2024, including major players in neuromodulation and leading pain therapeutic developers

Extrapolation using bottom-up (prevalent patient population × diagnosed rate × treatment penetration × annual therapy cost by country/region) and top-down (manufacturer revenue validation across oral, topical, and injectable administration routes) approaches to derive segment-specific valuations for medications, physical therapy, surgical procedures, and electrical stimulation modalities

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















