Marché des patchs à microneedles (2026 - 2035)

Rapport d'étude de marché sur les patchs microneedles par application (Administration de vaccins, Administration de médicaments, Applications cosmétiques, Diagnostics), par type (Microneedles solubles, Microneedles solides, Microneedles en hydrogel), par utilisation finale (Pharmaceutiques, Cosmétiques, Instituts de recherche, Hôpitaux), par forme de produit (Patchs à usage unique, Patchs réutilisables, Patchs pré-remplis) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/HC/36705-HCR 100 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 17, 2026
Microneedle Patches Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.4%
2025 Market SizeUSD 1,837.4 Million
2035 Market SizeUSD 7,695.8 Million
Key Players
LTS Lohmann Therapie-Systeme
Kindeva Drug Delivery
Vaxxas Pty Ltd
Raphas Co., Ltd.
Corium Innovations
Micron Biomedical
Opportunities
  • Thermostable Immunization in Low-Resource Geographies
  • Pandemic Stockpiling as Recurring Revenue
  • Aesthetic and Cosmeceutical Channel Economics

Microneedle Patches Market Summary

Le marché des patchs à microneedles a atteint 1 837,4 millions USD en 2025 et ouvre la fenêtre de prévision à 2 120,4 millions USD en 2026, grimpant à 7 695,8 millions USD d'ici 2035 avec un TCAC de 15,4 %. Deux catalyseurs ancrent cette trajectoire. Le prix Patch Forward de 50 millions USD de BARDA a poussé les plateformes de patchs thermostables hors des laboratoires académiques et vers des contrats d'augmentation de capacité. En même temps, Vaxxas a clôturé environ 61 millions USD en août 2025 pour installer des lignes de production semi-automatisées à Brisbane [1][2].

Les fabricants déconstruisent une dépendance vieille de plusieurs décennies aux flacons à chaîne du froid, aux seringues préremplies et aux injecteurs formés. Des formulations sèches et stables à température ambiante imprimées sur des matrices polymères remplacent cet ensemble, et la livraison transdermique par microneedles concurrence désormais directement les budgets autrefois réservés aux biologiques injectables. Le tour de financement de 33 millions USD de Micron Biomedical en janvier 2025 a souligné à quelle vitesse le capital s'est orienté vers l'administration sans aiguilles [3].

Le poids régional reste en Amérique du Nord, qui a détenu 32,5 % des revenus de 2025 grâce aux voies de produits combinés de la FDA. L'Asie-Pacifique croît le plus rapidement à 17,0 % jusqu'en 2035 alors que les régulateurs chinois, coréens et indiens accélèrent les soumissions de dispositifs-médicaments. L'Europe suit en deuxième position avec 27,4 %, propulsée par l'harmonisation de l'EMA et l'adoption en dermatologie nordique. La prochaine décennie appartient à celui qui industrialise en premier.


Principaux enseignements du rapport

• Par type de produit


  • Les matrices solides ont représenté 49,2 % des revenus du marché des patchs à microneedles en 2025, reflétant un déploiement cosmétique et dermatologique mature.
  • Les formats dissolvables sont le moteur de croissance, avec une croissance de 16,8 % jusqu'en 2035 alors que les règles sur les déchets piquants se resserrent.
  • Les plateformes formant des hydrogels ont généré 115,8 millions USD en 2025, une niche petite mais cliniquement crédible.

• Par secteur

  • Les applications de livraison de médicaments ont capturé 56,3 % des revenus de 2025 sur le marché des patchs à microneedles.
  • La livraison de vaccins progresse à un TCAC de 17,9 %, le plus rapide de tous les segments d'application.


• Par région

  • L'Amérique du Nord a contribué 597,2 millions USD en 2025
  • L'Asie-Pacifique affiche un TCAC de 17,0 % jusqu'en 2035, le taux régional le plus rapide
  • L'Europe détenait une part de 27,4 %, soutenue par un examen réglementaire centralisé


Taille du marché et prévisions (2021–2035)

Les chiffres ci-dessous combinent la modélisation des revenus de bas en haut de plus de 60 développeurs de patchs et fabricants sous contrat avec une triangulation de haut en bas contre les dépôts réglementaires, les registres d'essais cliniques et les tours de financement divulgués. Les valeurs historiques reflètent les revenus audités ou déposés lorsque disponibles ; les valeurs prévisionnelles appliquent une courbe d'adoption pondérée par la demande calibrée aux délais d'approbation. Le marché des patchs à microneedles ne montre aucune discontinuité à travers la frontière de l'année de base.
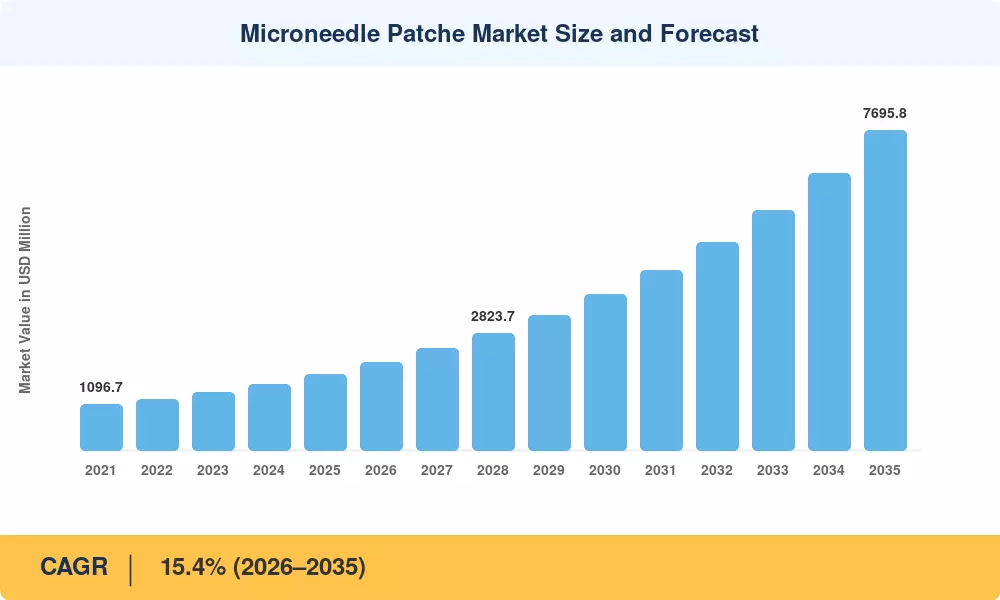
Taille et prévisions du marché des patchs à microneedles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Élimination des coûts de la chaîne du froid ~3.1 Global, aigu en Afrique et en Asie du Sud À moyen terme (2–4 ans) [8]
Clarté réglementaire sur les produits combinés ~2.7 Amérique du Nord, Europe À court terme (≤2 ans) [7]
Phobie des aiguilles et économie de l'adhésion ~2.4 Amérique du Nord, Europe, Japon À moyen terme (2–4 ans) [9]
Financement de la préparation aux pandémies dans le secteur public ~2.2 États-Unis, UE, Australie À court terme (≤2 ans) [1]
Réglementation sur les déchets tranchants et les biohazards ~1.9 Europe, Japon, Corée À long terme (≥4 ans) [15]
Changement vers les soins à domicile et l'auto-administration ~1.8 Global À long terme (≥4 ans) [9]
Expansion du canal cosmétique et esthétique ~1.3 Asie-Pacifique À court terme (≤2 ans) [16]


L'économie de la chaîne du froid réécrit les budgets vaccins

L'OMS estime que la logistique de la chaîne du froid absorbe entre 15 % et 20 % du coût total des programmes de vaccination dans les milieux à faible revenu, et environ la moitié des doses distribuées sont gaspillées avant administration [8]. Les formulations de patchs secs stables à 40°C pendant des mois réduisent ces coûts. La mise à jour de la stratégie d'approvisionnement de Gavi pour 2024 a explicitement signalé les présentations thermostables comme une priorité d'approvisionnement, et cet unique élément de ligne redéfinit la sélection des fournisseurs sur le marché des patchs microneedles. Chaque dollar détourné du transport réfrigéré devient un revenu adressable pour les fabricants de patchs.

Les voies réglementaires ont enfin un précédent

Les directives de la FDA sur les produits combinés ont clarifié quel centre dirige l'examen et quelles données de transition remplacent la réplication pharmacocinétique complète, réduisant les délais de soumission typiques de 8 à 11 mois [7]. Les sponsors sur le marché des patchs microneedles modélisent désormais le risque d'approbation avec des intervalles de confiance beaucoup plus serrés. La TGA d'Australie et le MFDS de Corée ont émis des cadres parallèles pour les dispositifs-médicaments, et le PMDA du Japon a ajouté des créneaux de consultation spécifiques aux patchs en 2024 [10].

L'économie de l'adhésion favorise l'auto-administration

Environ 24 % des adultes rapportent une évitement cliniquement significatif des aiguilles, et le non-respect des thérapies injectables chroniques coûte aux payeurs américains environ 105 milliards USD par an [9]. Les patchs transforment les visites en clinique en livraisons dans les boîtes aux lettres. Les payeurs ont commencé à modéliser sérieusement cette substitution.

Le financement de la préparation comble la vallée de la mort

Le prix Patch Forward de BARDA a engagé 50 millions USD spécifiquement pour réduire le risque d'augmentation de la production plutôt que de découverte [1]. Le capital destiné à la capacité de production, et non aux molécules, est ce qui transforme les lignes pilotes en approvisionnement commercial.


Analyse de l'impact des contraintes

Les pondérations des contraintes reflètent le frein à la vitesse d'adoption plutôt que la soustraction du taux composé. Elles sont directionnelles et dépendent des scénarios.

Contrainte ~% Frein sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Prime de coût unitaire par rapport aux seringues ~2.6 Économies émergentes À moyen terme (2–4 ans) [12]
Capacité de chargement de médicament limitée ~2.2 Global À long terme (≥4 ans) [5]
Complexité de l'augmentation de l'échelle de fabrication aseptique ~1.9 Global À moyen terme (2–4 ans) [2]
Écarts de formation des cliniciens et des patients ~1.4 Afrique, Asie du Sud À court terme (≤2 ans) [13]
Ambiguïté des codes de remboursement ~1.2 États-Unis, Europe À court terme (≤2 ans) [17]


La parité des coûts reste à deux cycles de produits

Aujourd'hui, les coûts de production par unité de patch se situent entre 4,10 USD et 6,80 USD par rapport à 0,35 USD pour une seringue préremplie normale à volume [12]. La commodité seule ne peut justifier cet écart pour les responsables des achats sur le marché des patchs à microneedles, c'est pourquoi les réductions de chaîne du froid et la réduction des déchets ont tant de poids dans les discussions. La parité ne sera atteinte que lorsque la production annuelle dépassera des dizaines de millions d'unités par ligne.


La physique de la charge utile fixe un plafond strict

La géométrie de l'array limite la dose réalisable à environ 1 mg pour la plupart des formats polymères, sauf pour les biologiques à fort volume tels que les anticorps monoclonaux [5]. La recherche se poursuit sur les conceptions en couches et en réservoir, mais aucun format commercial n'a encore prouvé une délivrance fiable au-dessus de 5 mg.


La fabrication stérile est le véritable goulot d'étranglement

Le coût de construction de lignes de coulée et de séchage semi-automatisées conformes aux BPF est estimé entre 35 millions USD et 60 millions USD par usine [2]. Peu de développeurs sont en mesure de financer cela eux-mêmes, d'où l'importance des modèles de partenariat dans le secteur.


Microneedle Patches Market Opportunities

Immunisation thermostable dans les géographies à faibles ressources

L'Afrique et l'Asie du Sud représentent ensemble environ 61 % du volume de vaccination des cohortes de naissance dans le monde, mais moins de 9 % des revenus des patchs actuellement [13]. La taille du marché mondial des patchs à microneedles devrait atteindre 0,7 milliard de dollars en 2023 et devrait croître à un TCAC de 10,30 % pendant la période de prévision pour atteindre 2,4 milliards de dollars d'ici 2033.


Stockage pandémique comme revenu récurrent

Les gouvernements budgétisent désormais des réserves permanentes plutôt que des achats d'urgence. Les microneedles vaccinales indolores conviennent aux stocks précisément parce qu'elles survivent à un stockage ambiant, et les contrats-cadres pluriannuels transforment les achats irréguliers en revenus prévisibles.

Économie des canaux esthétiques et cosméceutiques

La Corée et le Japon soutiennent déjà une catégorie de patchs de détail d'une valeur estimée à 210 millions USD, vendus en dehors des canaux de prescription avec une marge brute de plus de 60 % [16]. Cet argent finance la R&D pharmaceutique sans dilution.

Patchs intégrés de capteurs et monétisation des données

Les plateformes combinées associant livraison et détection de fluide interstitiel créent une couche d'abonnement au-dessus d'un consommable. L'adhérence continue et les flux de données de biomarqueurs donnent au marché des patchs à microneedles un modèle de revenus récurrents que les consommables purs n'ont jamais eu.

Fabrication sous contrat en tant qu'entreprise autonome

La rareté de la capacité signifie que les services CDMO commandent des prix premium. Kindeva et LTS Lohmann monétisent des lignes installées pour des sponsors tiers, une voie légère en actifs pour les partenaires pharmaceutiques manquant de capital.


Microneedle Patches Market Future Outlook

L'automatisation décide des gagnants

La production manuelle de bouchons atteint près de 200 000 unités par an ; les lignes semi-automatisées visent 20 millions [2]. Celui qui industrialisera la production en série en premier fixera les prix de référence pour l'ensemble du marché des patchs à microneedles, et les retardataires devront obtenir des licences plutôt que de concurrencer.

Licences de plateforme plutôt que ventes de produits

Les développeurs monétisent de plus en plus la plateforme de livraison elle-même, prenant des positions de jalons et de redevances auprès de plusieurs partenaires pharmaceutiques plutôt que de commercialiser une seule molécule. Vaxxas a à lui seul divulgué quatre programmes partenaires actifs d'ici mi-2025 [2].

Sensibilisation et thérapies en boucle fermée

Les réseaux d'échantillonnage de fluides interstitiels ont commencé des essais humains pour la surveillance du glucose et du lactate en 2024 [19]. La convergence de la détection et de la posologie pointe vers des patchs en boucle fermée dans la seconde moitié de la fenêtre de prévision.

Les rapports de durabilité deviennent des critères d'approvisionnement

Les soins de santé représentent environ 4,4 % des émissions nettes mondiales, et l'incinération des objets tranchants est un élément suivi [15]. Les tableaux de bord de durabilité favorisent de plus en plus le marché des patchs à microneedles sur la réduction mesurable des déchets et de la réfrigération, transformant un argument environnemental en un avantage lors des appels d'offres.


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 32,5 % de part Voies FDA, contrats de préparation BARDA
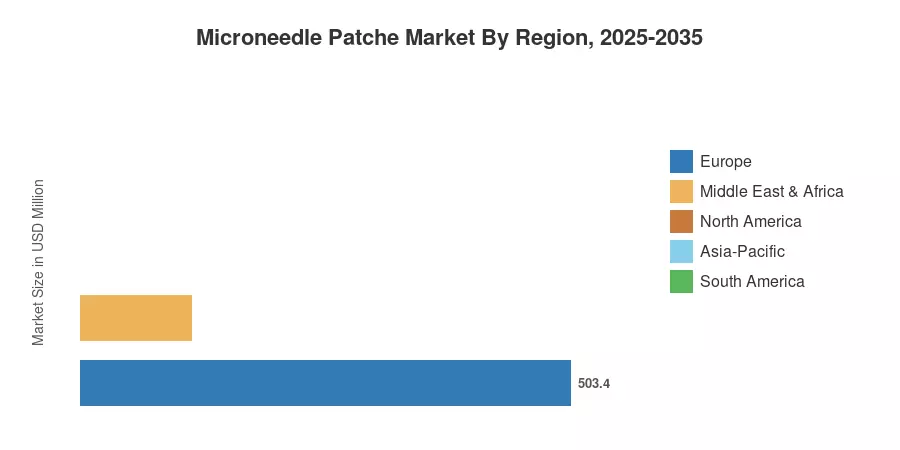
Europe 503,4 millions USD Harmonisation EMA, conformité aux déchets piquants
Asie-Pacifique 17,0 % TCAC (2026–2035) Échelle cosmétique, fabrication domestique
Amérique du Sud 7,1 % de part Appels d'offres pour l'immunisation publique
Moyen-Orient & Afrique 113,9 millions USD Substitution de la chaîne du froid, financement des donateurs
Total 1 837,4 millions USD —

La distribution régionale sur le marché des patchs à microneedles suit de plus près la maturité réglementaire que la population ou les dépenses de santé, ce qui explique pourquoi l'Amérique du Nord et l'Europe détiennent ensemble environ six dollars de revenus sur dix malgré une base de patients plus importante en Asie-Pacifique.


Amérique du Nord

Pays Métrique Facteur clé
États-Unis 84,6 % de la région Contrats BARDA et NIH
Canada 61,2 millions USD Examen des dispositifs-médicaments par Santé Canada
Mexique 14,9 % TCAC Modernisation de l'immunisation IMSS


La domination américaine repose sur l'approvisionnement, pas seulement sur la science. La structure de prix de BARDA et le portefeuille de patchs intramuraux de 28 millions USD du NIH offrent aux développeurs américains une marge de manœuvre non dilutive que leurs pairs ailleurs n'ont pas [1][14]. L'activité canadienne se concentre autour des spin-offs académiques de Vancouver et de Montréal, tandis que l'IMSS du Mexique a piloté des campagnes de vaccination contre la grippe basées sur des patchs dans trois États depuis 2024.

Europe

Pays Métrique Facteur clé
Allemagne 24,1 % de la région Base de fabrication LTS Lohmann
Royaume-Uni 96,7 millions USD Licences d'innovation MHRA
France 13,8 % de la région Pipeline de partenariat Sanofi
Italie 9,2 % de la région Densité des cliniques de dermatologie
Espagne 41,3 millions USD Pilotes d'appels d'offres publics
Pays nordiques 16,9 % TCAC Réglementation des déchets piquants
Russie 4,1 % de la région Programmes de vaccins domestiques
Reste de l'Europe 58,9 millions USD Demande de CDMO transfrontalière


Le patrimoine transdermique allemand est important ici. LTS Lohmann fabrique des systèmes de médicaments adhésifs depuis les années 1970, et cette compétence installée a été directement transférée dans le moulage de matrices [18]. Pendant ce temps, les autorités sanitaires nordiques considèrent l'élimination des déchets piquants comme un élément mesurable d'émissions et de sécurité, accélérant la substitution plus rapidement que de pures arguments cliniques ne le feraient.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 31,7 % de la région Voie accélérée NMPA et capacité domestique
Inde 18,4 % TCAC Intérêt de partenariat de Serum Institute
Japon 118,4 millions USD Patchs commerciaux Cosmed et Nissha
Corée du Sud 17,6 % de la région Exportations de Raphas et QuadMedicine
ASEAN 46,1 millions USD Campagnes contre la dengue et le typhus
Reste de l'Asie-Pacifique 6,3 % de la région Retombées de l'augmentation de l'échelle australienne


L'Asie-Pacifique convertit la recherche en produits de consommation plus rapidement que toute autre région du marché des patchs à microneedles, principalement parce que les patchs cosmétiques rencontrent moins de friction réglementaire et génèrent des liquidités qui subventionnent les programmes cliniques. Le MFDS de Corée a approuvé onze produits de matrices cosmétiques entre 2023 et 2025, et le CDSCO de l'Inde a ouvert une voie d'examen dédiée aux dispositifs-médicaments début 2025 [10].

Amérique du Sud

Pays Métrique Facteur clé
Brésil 58,3 % de la région Voie ANVISA et échelle d'immunisation PNI
Argentine 24,7 millions USD Approvisionnement des hôpitaux publics
Reste de l'Amérique du Sud 15,8 % TCAC Programmes d'accès rural andins


Le Programa Nacional de Imunizações du Brésil administre plus de 300 millions de doses par an, et la logistique dans les municipalités amazoniennes reste le segment le plus coûteux de cette opération [13]. Les formats de patchs répondent exactement à cette géographie. Fiocruz a signé un mémorandum d'évaluation technologique avec deux développeurs internationaux en 2024.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 27,4 % de la région Localisation des soins de santé Vision 2030
Émirats Arabes Unis 21,8 millions USD Tourisme médical et esthétique
Afrique du Sud 19,6 % de la région Ambitions de fabrication d'Aspen
Égypte 18,9 % TCAC Réforme réglementaire de l'EDA
Reste du MEA 29,4 millions USD Déploiements pilotes financés par Gavi


La demande africaine est façonnée par les donateurs plutôt que par les payeurs, ce qui change complètement la planification commerciale. Gavi et la Fondation Gates ont ensemble engagé environ 40 millions USD pour l'évaluation des vaccins contre la rougeole-rubéole basés sur des patchs jusqu'en 2027 [13]. Les États du Golfe poursuivent une logique différente, achetant des capacités d'esthétique et de localisation avec du capital souverain.


Marché des patchs à microneedles par région, 2025-2035

Microneedle Patches Market Segmentation

Par type de produit

Segment Métrique (2025) Principal moteur de la demande
Solide 49,2 % de part Volume cosmétique et de prétraitement
Dissolvant 16,8 % TCAC Administration sans objets tranchants
Revêtu 227,8 millions USD Petites molécules à action rapide
Creux 14,1 % TCAC Dosage volumétrique précis
Formant hydrogel 115,8 millions USD Profils de libération prolongée
Plateformes combinées/intelligentes 3,7 % de part Détection intégrée


Les matrices solides dominent le marché des patchs à microneedles car elles sont entrées dans le commerce par le biais des cosmétiques, où le fardeau réglementaire est minimal et le taux de rachat est élevé. Les formats dissolvants racontent une histoire plus intéressante : ils éliminent complètement le flux d'objets tranchants, ce que les régulateurs et les responsables de la durabilité des hôpitaux récompensent réellement. Les matrices à microneedles creuses occupent un créneau clinique plus étroit où le contrôle volumétrique exact l'emporte sur la simplicité de fabrication.

Par application

Segment Métrique (2025) Principal moteur de la demande
Administration de médicaments 56,3 % de part Auto-administration en thérapie chronique
Administration de vaccins 17,9 % TCAC Thermostabilité et économie de portée
Cosmétique/Dermatologie 328,9 millions USD Canal esthétique de détail
Autres applications 4,4 % de part Diagnostics et tests d'allergie


L'administration de médicaments ancre les revenus du marché des patchs à microneedles aujourd'hui, portée par des indications hormonales, analgésiques et dermatologiques déjà validées sous forme de patchs transdermiques. L'administration de vaccins croît plus rapidement car son économie est institutionnelle plutôt qu'individuelle — une décision d'approvisionnement déplace des millions d'unités.

Par utilisateur final

Segment Métrique (2025) Principal moteur de la demande
Hôpitaux 40,1 % de part Utilisation en milieu hospitalier et essais cliniques
Cliniques spécialisées 490,6 millions USD Dermatologie et esthétique
Environnements de soins à domicile 16,7 % TCAC Commodité de l'auto-administration
Recherche et autres 11,4 % de part Programmes précliniques et académiques


Les hôpitaux achètent encore la plupart des unités, mais les soins à domicile sont là où le marché des patchs à microneedles change de forme. L'expédition directe au patient élimine la visite à la clinique de l'équation des coûts, et les payeurs ont commencé à intégrer cette hypothèse dans les modèles de couverture.

Par matériau

Segment Métrique (2025) Principal moteur de la demande
Polymère 43,4 % de part Biodegradabilité et coût
Métal 452,0 millions USD Résistance mécanique
Silicium 17,2 % de part Microfabrication de précision
Céramique & Composites hybrides 15,7 % TCAC Équilibre entre charge utile et durabilité


Le marché des patchs à microneedles est dominé par des structures à base de polymères en raison de leur biocompatibilité, de leur faible coût et de leur fabrication évolutive, ainsi que de leur capacité à créer des topologies de matrice entièrement solubles qui ne génèrent pas de déchets tranchants. Pendant ce temps, le segment de matériau à la croissance la plus rapide est celui des céramiques et des composites hybrides, stimulé par des tentatives d'ingénierie visant à fusionner la résistance à la fracture des polymères avec les avantages de charge structurelle nécessaires pour une distribution macromoléculaire sophistiquée.


Analyse Concurrentielle

La concentration sur le marché des patchs à microneedles se situe dans la bande moyenne, avec un HHI estimé près de 780 et une part combinée des cinq premiers d'environ 34 %. Aucun développeur unique ne contrôle un monopole de fabrication défendable, et le secteur se divise clairement entre des spécialistes de la plateforme cherchant des partenariats pharmaceutiques et des fabricants transdermiques établis étendant des lignes existantes.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des Patchs à Microneedles Positionnement Stratégique
LTS Lohmann Therapie-Systeme ~8–11% Réseaux polymères, services CDMO Profondeur de fabrication transdermique héritée
Kindeva Drug Delivery ~7–10% Réseaux solides et revêtus, remplissage sous contrat CDMO de service complet pour produits combinés
Vaxxas Pty Ltd ~5–8% Patchs de vaccin à haute densité Montée en échelle en Australie, licences multi-partenaires
Raphas Co., Ltd. ~5–7% Réseaux cosmétiques et cliniques dissolvables Leadership en vente au détail et exportation en Corée
Corium Innovations ~4–7% Plateformes transdermiques et réseaux Pipeline neurologie et adjacent au SNC
Micron Biomedical ~3–6% Patchs de vaccin solubles Focus sur la santé mondiale et la rougeole-rubéole
Becton, Dickinson and Company ~3–5% Systèmes de livraison intradermique Portée de distribution et canal clinique
NanoPass Technologies ~2–4% Réseaux creux en silicone Niche intradermique de précision
QuadMedicine ~2–4% Fabrication de réseaux dissolvables Production sous contrat en Corée
Cosmed Pharmaceutical ~2–4% Réseaux cosmétiques à acide hyaluronique Canal de consommation japonais
Nemaura Medical ~1–3% Patchs de détection et de surveillance Jeu de convergence diagnostique
Nissha Medical Technologies ~1–3% Réseaux revêtus et hybrides Matériaux et revêtement de précision


Actualités et Développements Récents

  • Vaxxas (août 2025) : A sécurisé environ 61 millions USD pour commander des lignes de production semi-automatisées, visant un approvisionnement de patchs vaccins à l'échelle commerciale [2]
  • Micron Biomedical (janvier 2025) : A clôturé un tour de financement de 33 millions USD pour faire avancer les programmes de patchs contre la rougeole et la rubéole vers des essais pivots [3]
  • BARDA (2024) : A lancé le prix Patch Forward de 50 millions USD, finançant explicitement l'augmentation de la production plutôt que la découverte [1]
  • FDA (2024) : A publié des directives clarifiées sur l'examen des produits combinés réduisant l'ambiguïté pour les sponsors concernant la désignation du centre principal [7]
  • LTS Lohmann (mars 2024) : A élargi son installation d'Andernach avec une capacité de moulage d'array dédiée pour des sponsors tiers [18]
  • Raphas (septembre 2024) : A signé un accord de distribution étendant les produits cosmétiques à base d'array dissous coréens dans le commerce de détail de l'ASEAN [16]
  • Kindeva (2023) : A terminé l'intégration des actifs de délivrance de médicaments hérités de 3M, consolidant la fabrication transdermique et d'array sous une seule plateforme [20]
  • PMDA Japon (2024) : A ajouté des créneaux de consultation réglementaire spécifiques aux patchs, réduisant les délais de pré-soumission pour les développeurs nationaux [10]


Marché des patchs à microneedles Market Report Scope

Paramètre Détail
Portée du marché Produits de patch à microneedles mondiaux par type de produit, application, utilisateur final, matériau et géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 15,4 % (2026–2035)
Points de contrôle de la taille du marché 1 837,4 millions USD (2025) ; 2 120,4 millions USD (2026) ; 7 695,8 millions USD (2035)
Segments à la croissance la plus rapide Type de produit dissous ; Application de livraison de vaccins ; Utilisateur final à domicile ; Région Asie-Pacifique
Entreprises profilées 12 développeurs, CDMO et fabricants de dispositifs leaders
Devise d'évaluation Million USD

FAQ

Quelles structures contractuelles un licencié pharmaceutique doit-il attendre en s'associant à un développeur de plateforme de patchs à micro-aiguilles ?
La plupart des accords combinent des frais d'accès initiaux, des jalons de développement et des redevances à un chiffre bas à moyen. L'exclusivité est généralement accordée par indication plutôt que par territoire. [Ref: 2]
Comment les équipes d'approvisionnement doivent-elles évaluer les revendications de durée de vie des patchs ?
Exigez des données de stabilité en temps réel, pas seulement des tests accélérés à 40°C. Les protocoles accélérés exagèrent les performances des matrices polymères car la dégradation des adhésifs et des excipients suit une cinétique non-Arrhenius. [Ref: 5]
Quel fossé concurrentiel est le plus important sur le marché des patchs à micro-aiguilles — brevets ou fabrication ?
Fabrication. Les brevets de matrice principaux expirent largement avant 2030, tandis que la capacité de moulage de haute volume qualifiée GMP prend trois à cinq ans et plus de 35 millions de dollars à reproduire. [Ref: 2]
Les patchs nécessitent-ils des conceptions d'essais cliniques différentes de celles des injectables ?
Oui. Les régulateurs acceptent généralement des études pharmacocinétiques de pontage plutôt qu'une réplication complète de la phase III, à condition que la variabilité du site d'application et les données de technique utilisateur soient caractérisées. [Ref: 7]
Quel défi d'intégration fait le plus souvent échouer les programmes pilotes du marché des patchs à micro-aiguilles ?
Normalisation des applicateurs. Les hôpitaux résistent à stocker des applicateurs spécifiques aux dispositifs, donc les développeurs qui expédient des formats autonomes, sans applicateur, convertissent les pilotes en contrats de manière beaucoup plus fiable. [Ref: 6]
Y a-t-il des cas d'utilisation non thérapeutiques émergents qui valent la peine d'être suivis ?
L'échantillonnage diagnostique est le plus fort. Les matrices qui extraient le liquide interstitiel pour des panneaux de biomarqueurs contournent complètement la ponction veineuse et montrent déjà une faisabilité clinique pour le glucose et le lactate. [Ref: 19]
Comment le remboursement traite-t-il actuellement les thérapies administrées par patch ?
La couverture suit généralement le médicament, pas le format de livraison, ce qui laisse la prime du patch non remboursée. Le codage dédié reste non résolu dans la plupart des systèmes américains et européens. [Ref: 17]
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical engineering journals, pharmaceutical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA), Medicines and Healthcare products Regulatory Agency (MHRA), Health Canada, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Therapeutic Goods Administration (TGA) Australia, International Conference on Harmonisation (ICH), World Health Organization (WHO) Prequalification Programme, Centers for Disease Control and Prevention (CDC), National Institutes of Health (NIH), National Institute of Biomedical Imaging and Bioengineering (NIBIB), National Center for Biotechnology Information (NCBI/PubMed), International Society for Pharmaceutical Engineering (ISPE), Controlled Release Society (CRS), International Transdermal Society, American Association of Pharmaceutical Scientists (AAPS), European Federation of Pharmaceutical Industries and Associations (EFPIA), Pharmaceutical Research and Manufacturers of America (PhRMA), International Federation of Pharmaceutical Manufacturers Associations (IFPMA), Cosmetics Europe – The Personal Care Association, Personal Care Products Council (PCPC), and national health ministry reports from key markets. These sources were used to collect clinical trial data, regulatory approval pathways, biocompatibility studies, manufacturing standards, vaccination program statistics, and market landscape analysis for dissolvable microneedles, solid microneedles, hydrogel microneedles, and other transdermal delivery technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Scientific Officers, VPs of R&D, regulatory affairs heads, manufacturing directors, and commercial leads from microneedle patch manufacturers, pharmaceutical companies, biotechnology firms, contract development and manufacturing organizations (CDMOs), and medical device OEMs comprised supply-side sources. Chief medical officers, clinical pharmacologists, dermatologists, infectious disease specialists, vaccine program directors, hospital pharmacy directors, procurement managers from pharmaceutical distributors, and formulary decision-makers from healthcare systems and retail pharmacy chains comprised demand-side sources. Market segmentation was validated across vaccine delivery, drug delivery, cosmetic applications, and diagnostics through primary research. Additionally, product pipeline timelines were confirmed, and insights regarding clinical adoption patterns, reimbursement strategies, pricing dynamics, and patient compliance metrics were extracted.

Primary Respondent Breakdown:

Table

Category Segment Percentage

By Company Tier Tier 1 (>USD 10B revenue) 38%

Tier 2 (USD 1B-10B) 31%

By Designation C-level Executives 29%

Director Level 34%

Others (Managers, Scientists, Specialists) 37%

By Region North America 32%

Europe 29%

Asia-Pacific 33%

Rest of World (Latin America, MEA) 6%


Market Size Estimation

Global market valuation was derived through revenue mapping and technology adoption analysis. The methodology included:

Identification of 50+ key manufacturers and technology developers across North America, Europe, Asia-Pacific, and emerging markets

Product mapping across dissolvable microneedles, solid microneedles, hydrogel microneedles, and other emerging microneedle categories

Analysis of reported and modeled annual revenues specific to microneedle patch portfolios, including pharmaceutical partnerships and licensing agreements

Coverage of manufacturers and technology holders representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit volume × ASP by application segment and region) and top-down (manufacturer revenue validation and pharmaceutical pipeline analysis) approaches to derive segment-specific valuations across vaccine delivery, drug delivery, cosmetic applications, and diagnostics

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















