Metallocene Polyolefin Market

Rapport d’étude de marché sur les polyoléfines – Prévisions jusqu’en 2030
ID: MRFR/CnM/24454-HCR 111 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Metallocene Polyolefin Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.88%
2024 Market Size$ 3.73 Billion
2025 Market Size$ 3.91 Billion
2035 Market Size$ 6.3 Billion
Key Players
ExxonMobil
Dow
LyondellBasell
SABIC
Mitsui Chemicals
Borealis
Opportunities
  • Expansion of End-Use Applications
  • Innovations in Production Technologies
  • Rising Demand for High-Performance Materials

Metallocene Polyolefin Market Résumé

Selon l'analyse de Market Research Future, la taille du marché des polyoléfines métallocènes était estimée à 3,727 milliards USD en 2024. L'industrie des polyoléfines métallocènes devrait croître de 3,908 milliards USD en 2025 à 6,295 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,88 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des polyoléfines métallocènes est prêt pour une forte croissance, soutenue par la durabilité et les avancées technologiques.

  • "L'Amérique du Nord reste le plus grand marché pour les polyoléfines métallocènes, reflétant une forte demande dans diverses applications.\r\n", "La région Asie-Pacifique émerge comme le marché à la croissance la plus rapide, alimentée par l'industrialisation croissante et la demande des consommateurs.\r\n", "Le segment de l'emballage domine le marché, tandis que le segment des produits de consommation connaît une croissance rapide en raison des préférences changeantes des consommateurs.\r\n", "Les principaux moteurs du marché incluent la demande croissante de matériaux haute performance et un accent croissant sur des solutions d'emballage durables."

Principaux acteurs

ExxonMobil (États-Unis), Dow (États-Unis), LyondellBasell (États-Unis), SABIC (Arabie Saoudite), Mitsui Chemicals (Japon), Borealis (Autriche), TotalEnergies (France), Chevron Phillips Chemical (États-Unis), Braskem (Brésil)

Metallocene Polyolefin Market conducteurs

Expansion des applications de consommation

L'expansion des applications de consommation influence significativement le marché des polyoléfines métallocènes. Ces matériaux sont de plus en plus utilisés dans divers secteurs, y compris l'automobile, la santé et les biens de consommation, en raison de leurs propriétés uniques. Dans l'industrie automobile, par exemple, les polyoléfines métallocènes sont employées dans la production de composants légers qui contribuent à l'efficacité énergétique. De plus, dans le secteur de la santé, leur biocompatibilité les rend adaptés à l'emballage et aux dispositifs médicaux. Cette diversification des applications devrait stimuler la croissance du marché, avec des estimations suggérant que le segment automobile à lui seul pourrait représenter plus de 25 % de la part de marché totale d'ici 2026. De telles tendances indiquent un avenir prometteur pour les polyoléfines métallocènes dans divers secteurs.

Innovations dans les technologies de production

Les innovations dans les technologies de production jouent un rôle clé dans la formation du marché des polyoléfines métallocènes. Le développement de catalyseurs avancés et de processus de polymérisation a conduit à la création de polyoléfines métallocènes avec des propriétés sur mesure, améliorant leur applicabilité dans divers secteurs d'utilisation finale. Par exemple, l'introduction de catalyseurs à site unique a permis aux fabricants de produire des polymères avec un poids moléculaire et une architecture précis, entraînant une amélioration des caractéristiques de performance. Cette avancée technologique non seulement augmente l'efficacité de la production, mais réduit également l'impact environnemental, s'alignant sur les objectifs de durabilité. En conséquence, le marché devrait s'étendre alors que les fabricants cherchent à tirer parti de ces innovations pour répondre aux demandes évolutives des consommateurs et des industries.

Demande croissante de matériaux haute performance

Le marché des polyoléfines métallocènes connaît une augmentation notable de la demande pour des matériaux haute performance dans divers secteurs. Des industries telles que l'emballage, l'automobile et la construction adoptent de plus en plus les polyoléfines métallocènes en raison de leurs propriétés supérieures, y compris une résistance accrue, une flexibilité et une stabilité thermique. Ce changement est motivé par le besoin de matériaux capables de résister à des conditions rigoureuses tout en maintenant des caractéristiques légères. Par exemple, le secteur de l'emballage devrait connaître une croissance significative, les polyoléfines métallocènes étant privilégiées pour leur capacité à fournir d'excellentes propriétés barrières. En conséquence, le marché devrait connaître un taux de croissance annuel composé (TCAC) d'environ 6 % au cours des prochaines années, indiquant une trajectoire de croissance robuste alimentée par ces exigences de haute performance.

Accent croissant sur les solutions d'emballage durables

Le marché des polyoléfines métallocènes témoigne d'un accent croissant sur les solutions d'emballage durables, motivé par une sensibilisation environnementale accrue parmi les consommateurs et des pressions réglementaires. Les polyoléfines métallocènes sont reconnues pour leur recyclabilité et leur empreinte carbone inférieure par rapport aux matériaux traditionnels. Cette tendance est particulièrement évidente dans le secteur de l'alimentation et des boissons, où les entreprises recherchent activement des options d'emballage écologiques. Selon des données récentes, le marché de l'emballage durable devrait atteindre 500 milliards USD d'ici 2027, les polyoléfines métallocènes jouant un rôle crucial dans cette transformation. Alors que les entreprises s'efforcent d'améliorer leurs profils de durabilité, la demande pour les polyoléfines métallocènes devrait augmenter, propulsant davantage la croissance du marché.

Investissement croissant dans la recherche et le développement

L'augmentation de l'investissement dans la recherche et le développement est un moteur clé pour le marché des polyoléfines métallocènes. Les entreprises allouent des ressources substantielles pour innover et améliorer les propriétés des polyoléfines métallocènes, visant à répondre aux besoins spécifiques de diverses applications. Cet accent mis sur la R&D conduit au développement de nouvelles grades de polyoléfines métallocènes qui offrent des caractéristiques de performance améliorées, telles qu'une clarté accrue, une résistance et une efficacité de traitement. De plus, les collaborations entre les acteurs de l'industrie et les institutions de recherche favorisent l'innovation, entraînant l'introduction de produits de pointe. En conséquence, le marché devrait bénéficier de ces avancées, avec une augmentation projetée des offres de produits qui répondent aux demandes évolutives des consommateurs et des industries.
Aperçu des segments de marché

Par application : Emballage (le plus grand) contre Produits de consommation (le plus rapide en croissance)

Dans le marché des polyoléfines métallocènes, les segments d'application montrent une distribution variée, avec mballage en tête en tant que plus grand segment. Cette domination peut être attribuée à la demande croissante de solutions d'emballage efficaces et durables dans plusieurs industries. D'autres segments, tels que les produits de consommation et les applications automobiles, suivent de près, reflétant une participation significative au marché alors qu'ils tirent parti de la flexibilité et des caractéristiques de performance des polyoléfines métallocènes. Le secteur des produits de consommation émerge comme le segment à la croissance la plus rapide dans ce marché. Cette croissance est alimentée par une sensibilisation accrue des consommateurs concernant les matériaux haute performance et un accent accru sur la recyclabilité et la durabilité. De plus, les innovations dans les conceptions et fonctionnalités des produits propulsent l'attractivité du marché, incitant les fabricants à adopter des polyoléfines métallocènes dans diverses applications de biens de consommation.

Emballage : Dominant contre Automobile : Émergent

Le segment de l'emballage se distingue comme la force dominante dans le marché des polyoléfines métallocènes, caractérisé par une demande robuste pour des matériaux innovants, légers et durables. Les applications d'emballage tirent parti des polyoléfines métallocènes pour leur excellente étanchéité, leur transparence et leur résistance aux facteurs environnementaux. En revanche, le segment automobile est considéré comme émergent mais en forte croissance, alimenté par des avancées dans l'allègement automobile et les améliorations de performance. Les applications automobiles utilisent ces matériaux pour des composants tels que les pièces intérieures et extérieures, contribuant à l'efficacité énergétique et à de meilleures performances. À mesure que la durabilité devient un axe central, les deux segments sont susceptibles d'évoluer, l'emballage ouvrant la voie tandis que l'automobile augmente progressivement sa présence sur le marché.

Par type de produit : Polyéthylène (PE) (le plus grand) contre Polypropylène (PP) (le plus rapide en croissance)

Le marché des polyoléfines métallocènes présente une gamme diversifiée de types de produits, avec Polyéthylène (PE) en tête du marché en raison de son utilisation extensive dans diverses applications telles que l'emballage et les composants automobiles. Le Polypropylène (PP) suit de près, marqué par sa demande croissante dans des secteurs tels que les textiles, l'emballage et l'automobile, renforçant sa présence sur le marché. Le Polybutylène (PB), bien que de part plus petite, est noté pour ses applications de niche qui répondent à des secteurs spécialisés.

Polyéthylène (PE) (dominant) contre Polypropylène (PP) (émergent)

Le Polyéthylène (PE) continue de dominer le marché des polyoléfines métallocènes, apprécié pour sa polyvalence, ses propriétés mécaniques favorables et son rapport coût-efficacité. Ses applications vont des films d'emballage aux conteneurs et aux biens de consommation, établissant son importance sur le marché. D'autre part, Polypropylène (PP) est considéré comme un segment émergent, gagnant du terrain en raison de sa légèreté et de ses excellentes propriétés de résistance aux produits chimiques et à la chaleur. Le passage à des matériaux légers dans les industries automobile et textile stimule sa croissance, le positionnant comme un acteur clé avec une pertinence croissante sur le marché.

Par secteur d'utilisation finale : Emballage (le plus grand) contre Automobile et Transport (le plus rapide en croissance)

Le marché des polyoléfines métallocènes présente une distribution diversifiée de valeur à travers divers secteurs d'utilisation finale. L'emballage se distingue comme le plus grand segment, alimenté par son utilisation extensive dans des solutions d'emballage flexibles et rigides, offrant des propriétés supérieures telles qu'une clarté et une durabilité accrues. Cependant, l'Automobile et le Transport gagnent rapidement du terrain en tant que segment à la croissance la plus rapide, attribué à la demande croissante de matériaux légers qui contribuent à améliorer l'efficacité énergétique et à réduire les émissions dans les véhicules.

Emballage (dominant) contre Automobile et Transport (émergent)

L'emballage occupe une position dominante sur le marché des polyoléfines métallocènes en raison de sa polyvalence et de ses performances élevées dans le maintien de l'intégrité des produits. Les propriétés remarquables du matériau, telles qu'une excellente étanchéité, des capacités de barrière et une résistance chimique, en font le choix privilégié pour diverses applications d'emballage. En revanche, le secteur Automobile et Transport émerge comme un acteur clé, avec des avancées rapides dans la conception automobile poussant le besoin de matériaux innovants. L'adoption des polyoléfines métallocènes dans ce secteur se concentre sur la réduction du poids et l'amélioration des caractéristiques de sécurité, rendant les véhicules plus efficaces et respectueux de l'environnement.

Par technologie : Catalyse à site unique (le plus grand) contre Catalyse à sites multiples (le plus rapide en croissance)

Dans le marché des polyoléfines métallocènes, la catalyse à site unique détient la plus grande part de marché en raison de son efficacité et de sa capacité à produire des polyoléfines de haute qualité avec des propriétés constantes. Cette technologie est devenue le choix privilégié des fabricants cherchant à optimiser leurs processus de production et à répondre à des applications à forte demande telles que l'emballage et l'automobile. D'autre part, la catalyse à sites multiples gagne du terrain, alimentée par sa polyvalence et sa facilité d'utilisation pour produire une gamme diversifiée d'architectures polymères, offrant aux fabricants une plus grande flexibilité pour répondre à divers besoins des consommateurs.

Technologie : Catalyse à site unique (dominant) contre Catalyse à sites multiples (émergente)

La catalyse à site unique se caractérise par sa précision dans la production de polymères, permettant aux fabricants d'atteindre un degré de contrôle plus élevé sur le poids moléculaire et l'architecture. Cette technologie est dominante dans les applications où la performance et la qualité sont primordiales, en faisant le choix privilégié pour les produits haut de gamme. En revanche, la catalyse à sites multiples est considérée comme une méthode émergente, privilégiée pour sa capacité à créer une grande variété de polymères plus rapidement et avec des complexités de production moindres. À mesure que les fabricants recherchent de plus en plus des solutions rentables sans compromettre la qualité, la catalyse à sites multiples devient un acteur clé, en particulier dans la production de polyoléfines métallocènes nécessitant des propriétés variées pour différentes applications.

Par additifs : Antioxydants (le plus grand) contre Additifs de glissement (le plus rapide en croissance)

Dans le marché des polyoléfines métallocènes, le segment 'Additifs' est caractérisé par une gamme diversifiée de produits avec des fonctionnalités distinctes. Parmi ceux-ci, les Antioxydants détiennent la plus grande part de marché, jouant un rôle crucial dans l'amélioration de la durée de vie et de la stabilité des matériaux polyoléfines. Après les Antioxydants, les Additifs de glissement, qui facilitent le traitement fluide et réduisent la friction dans les applications polyoléfines, gagnent du terrain et sont reconnus comme le segment à la croissance la plus rapide dans la catégorie des additifs. Cette distribution met en évidence les demandes et applications variées qui animent ces additifs sur le marché. Les tendances de croissance au sein du segment des additifs du marché des polyoléfines métallocènes sont principalement influencées par la demande croissante de matériaux haute performance dans diverses industries. Les Antioxydants sont en forte demande en raison de leur rôle essentiel dans le retardement de la dégradation oxydative, tandis que l'adoption rapide des Additifs de glissement peut être attribuée à leur efficacité à améliorer l'efficacité du traitement et la performance globale des produits polyoléfines. À mesure que la durabilité devient une priorité, les innovations dans ces technologies d'additifs devraient également propulser la croissance du marché, répondant aux besoins changeants des fabricants et des consommateurs.

Antioxydants (dominants) contre Agents de durcissement (émergents)

Les Antioxydants sont une force dominante dans le segment des additifs du marché des polyoléfines métallocènes, principalement utilisés pour inhiber la dégradation due à l'oxydation, garantissant une durée de conservation plus longue et de meilleures performances des polyoléfines. Reconnus pour leur efficacité, les Antioxydants forment une partie intégrante de diverses applications, en particulier celles nécessitant durabilité dans des conditions extrêmes. En revanche, les Agents de durcissement sont un segment émergent qui améliore la résistance mécanique et la résistance aux chocs des matériaux polyoléfines. L'intérêt croissant pour les matériaux composites légers et flexibles stimule la demande pour les Agents de durcissement, en particulier dans les applications automobiles et d'emballage. Ensemble, ces additifs représentent les efforts innovants en cours pour optimiser la performance des polyoléfines.

Obtenez des informations plus détaillées sur Metallocene Polyolefin Market

Aperçu régional

Amérique du Nord : Innovation et augmentation de la demande

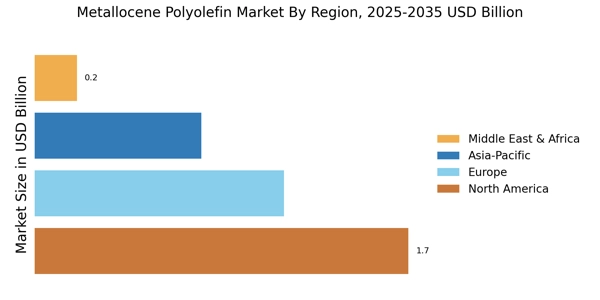
L'Amérique du Nord est le plus grand marché pour les polyoléfines métallocènes, détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par la demande croissante dans les secteurs de l'emballage, de l'automobile et des biens de consommation. Le soutien réglementaire pour les matériaux durables et les innovations dans la technologie des polymères catalysent également l'expansion du marché. Les États-Unis sont le principal contributeur, le Canada suivant comme le deuxième plus grand marché, représentant environ 15 % de la part. Le paysage concurrentiel en Amérique du Nord est dominé par des acteurs clés tels qu'ExxonMobil, Dow et LyondellBasell. Ces entreprises investissent massivement dans la R&D pour améliorer la performance des produits et la durabilité. La présence d'installations de fabrication avancées et d'un réseau de chaîne d'approvisionnement robuste renforce également la position du marché de la région. Alors que la demande pour des matériaux haute performance augmente, ces entreprises sont bien positionnées pour capitaliser sur les opportunités émergentes.

Europe : Accent sur la durabilité et l'innovation

L'Europe connaît une croissance significative sur le marché des polyoléfines métallocènes, alimentée par des réglementations strictes sur les déchets plastiques et une forte poussée vers des matériaux durables. La région détient environ 30 % de la part de marché mondiale, l'Allemagne et la France étant les plus grands contributeurs. L'Allemagne est en tête avec environ 12 % de part de marché, tandis que la France suit de près avec 8 %. Les cadres réglementaires tels que le Pacte vert européen sont essentiels pour façonner la dynamique du marché et encourager l'innovation. Les pays leaders en Europe investissent dans des technologies avancées pour améliorer la performance des polyoléfines métallocènes. Des acteurs clés comme Borealis et TotalEnergies sont à l'avant-garde, se concentrant sur des méthodes de production durables. Le paysage concurrentiel se caractérise par des collaborations et des partenariats visant à développer des solutions écologiques. Alors que les préférences des consommateurs évoluent vers des produits durables, le marché européen est prêt pour une croissance robuste.

Asie-Pacifique : Croissance rapide et demande

La région Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché des polyoléfines métallocènes, détenant environ 20 % de la part de marché mondiale. La croissance de la région est alimentée par l'industrialisation croissante, l'urbanisation et la demande croissante de matériaux d'emballage. La Chine est le plus grand marché, représentant environ 12 % de la part, tandis que le Japon et l'Inde contribuent également de manière significative à la trajectoire de croissance. Les initiatives gouvernementales promouvant l'utilisation de matériaux avancés stimulent également la demande. Le paysage concurrentiel en Asie-Pacifique est marqué par la présence de grands acteurs comme Mitsui Chemicals et SABIC. Ces entreprises se concentrent sur l'expansion de leurs capacités de production et l'amélioration de leurs offres de produits pour répondre à la demande croissante. Le marché de la région est caractérisé par un mélange d'acteurs établis et d'entreprises émergentes, favorisant l'innovation et la concurrence. Alors que la demande pour des matériaux haute performance continue d'augmenter, l'Asie-Pacifique est prête à jouer un rôle crucial sur le marché mondial.

Moyen-Orient et Afrique : Marché riche en ressources et en croissance

La région du Moyen-Orient et de l'Afrique connaît une augmentation progressive du marché des polyoléfines métallocènes, détenant environ 5 % de la part de marché mondiale. La croissance est principalement alimentée par les abondantes ressources pétrochimiques de la région et les investissements croissants dans les capacités de fabrication. Des pays comme l'Arabie Saoudite et l'Afrique du Sud sont en tête du marché, l'Arabie Saoudite représentant environ 3 % de la part. Les initiatives stratégiques de la région pour diversifier les économies contribuent également à la croissance du marché. Dans le paysage concurrentiel, des acteurs clés tels que SABIC et Braskem élargissent activement leurs opérations dans la région. L'accent est mis sur l'exploitation des ressources locales pour produire des polyoléfines métallocènes de haute qualité. Alors que la demande pour des matériaux avancés dans les secteurs de l'emballage et de la construction augmente, le Moyen-Orient et l'Afrique sont prêts pour une croissance progressive mais régulière dans ce segment de marché. La présence d'industries pétrochimiques établies fournit une base solide pour une expansion future.

Metallocene Polyolefin Market Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des polyoléfines métallocènes est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par l'innovation, la durabilité et des partenariats stratégiques. Des acteurs clés tels que ExxonMobil(États-Unis), Dow (États-Unis) et SABIC (Arabie Saoudite) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. ExxonMobil (États-Unis) se concentre sur les avancées technologiques dans les catalyseurs métallocènes, visant à améliorer la performance des produits et à réduire l'impact environnemental. Pendant ce temps, Dow (États-Unis) met l'accent sur la durabilité à travers ses initiatives d'économie circulaire, qui incluent le développement de polyoléfines métallocènes recyclables. SABIC (Arabie Saoudite) poursuit activement une expansion régionale, en particulier en Asie, pour capitaliser sur la demande croissante de matériaux haute performance. Collectivement, ces stratégies façonnent non seulement l'environnement concurrentiel, mais indiquent également un passage vers des pratiques plus durables et innovantes au sein de l'industrie. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les délais de livraison et améliorer l'efficacité de la chaîne d'approvisionnement. Cette approche est particulièrement pertinente dans un marché modérément fragmenté où l'influence des acteurs clés est significative. La structure concurrentielle permet à la fois aux entreprises établies et aux nouveaux acteurs de coexister, favorisant un environnement propice à l'innovation et à la collaboration. L'influence collective des grandes entreprises est évidente alors qu'elles naviguent dans des défis tels que la fluctuation des prix des matières premières et l'évolution des paysages réglementaires. En août 2025, Dow (États-Unis) a annoncé un partenariat avec une entreprise de technologie de recyclage de premier plan pour développer des polyoléfines métallocènes entièrement recyclables. Ce mouvement stratégique souligne l'engagement de Dow envers la durabilité et positionne l'entreprise comme un leader dans l'économie circulaire. En intégrant des capacités de recyclage dans leurs offres de produits, Dow améliore non seulement son avantage concurrentiel, mais répond également à la demande croissante des consommateurs pour des matériaux respectueux de l'environnement. En septembre 2025, ExxonMobil (États-Unis) a dévoilé une nouvelle gamme de polyoléfines métallocènes conçues pour des applications haute performance dans le secteur automobile. Ce lancement reflète l'accent mis par ExxonMobil sur l'innovation et son intention de capturer une plus grande part du marché des matériaux automobiles. L'introduction de ces matériaux avancés devrait renforcer la position d'ExxonMobil sur le marché et séduire les fabricants à la recherche de solutions légères et durables. En octobre 2025, SABIC (Arabie Saoudite) a élargi sa capacité de production de polyoléfines métallocènes en Asie, en réponse à la demande croissante dans la région. Cette expansion améliore non seulement les capacités opérationnelles de SABIC, mais signifie également son intention stratégique de solidifier sa présence sur un marché en forte croissance. En augmentant la production locale, SABIC vise à améliorer la fiabilité de la chaîne d'approvisionnement et à réduire les coûts, renforçant ainsi sa position concurrentielle. À partir d'octobre 2025, le marché des polyoléfines métallocènes connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de l'intelligence artificielle dans les processus de production. Les alliances stratégiques deviennent de plus en plus importantes, alors que les entreprises cherchent à tirer parti de forces complémentaires pour stimuler l'innovation. La différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur les avancées technologiques, la durabilité et la résilience de la chaîne d'approvisionnement. Ce changement indique une phase transformative sur le marché, où les entreprises qui privilégient l'innovation et la fiabilité devraient émerger comme des leaders.

Les principales entreprises du marché Metallocene Polyolefin Market incluent

Recent Industry Developments

  • T2 2024 : Dow lance de nouveaux plastomères polyoléfines AFFINITY™ GA pour des applications d'hygiène Dow a annoncé le lancement de ses nouveaux plastomères polyoléfines AFFINITY™ GA, conçus pour une utilisation dans des applications d'hygiène, élargissant son portefeuille de produits à base de métallocènes pour répondre à la demande de matériaux plus doux et plus flexibles.
  • T1 2024 : LyondellBasell augmente la capacité de production de polyéthylène métallocène sur le site de Wesseling LyondellBasell a achevé une expansion de son installation de Wesseling, en Allemagne, augmentant la capacité de production de polyéthylène métallocène pour répondre à la demande croissante sur les marchés de l'emballage et des films spéciaux.
  • T2 2024 : ExxonMobil introduit de nouvelles grades de polyéthylène de performance Exceed™ S ExxonMobil a lancé de nouvelles grades de polyéthylène à base de métallocène Exceed™ S, ciblant des applications de films haute performance avec une meilleure processabilité et des propriétés mécaniques améliorées.
  • T2 2024 : INEOS signe un accord de fourniture avec Amcor pour des films polyoléfines à base de métallocène INEOS a annoncé un accord de fourniture pluriannuel avec Amcor pour fournir des résines polyoléfines à base de métallocène pour des solutions d'emballage flexible avancées.
  • T3 2024 : Borealis ouvre un nouveau centre d'innovation axé sur le développement de polyoléfines métallocènes Borealis a inauguré un nouveau centre de recherche et d'innovation à Linz, en Autriche, dédié au développement de matériaux avancés de polyoléfines métallocènes pour des applications d'emballage et automobiles.
  • T1 2025 : SABIC lance un nouveau polyéthylène métallocène pour l'emballage médical SABIC a introduit un nouveau grade de polyéthylène métallocène spécifiquement conçu pour l'emballage médical, offrant une clarté améliorée et une résistance à la perforation.
  • T2 2025 : TotalEnergies et RPC Group annoncent un partenariat pour un emballage métallocène polyoléfine durable TotalEnergies a conclu un partenariat avec RPC Group pour développer et commercialiser des solutions d'emballage durables utilisant des résines polyoléfines métallocènes.
  • T2 2024 : Chevron Phillips Chemical débute un nouveau LLDPE métallocène pour des applications de films extensibles Chevron Phillips Chemical a lancé un nouveau grade de polyéthylène linéaire à faible densité (LLDPE) à base de métallocène conçu pour des films extensibles haute performance, offrant une résistance améliorée et un potentiel de réduction d'épaisseur.
  • T3 2024 : Braskem annonce un investissement dans une nouvelle ligne de production de polyoléfines métallocènes au Brésil Braskem a révélé des plans pour investir dans une nouvelle ligne de production de polyoléfines métallocènes dans son complexe de Triunfo, visant à répondre à la demande croissante en Amérique Latine.
  • T1 2025 : Mitsui Chemicals augmente la capacité de polyoléfines métallocènes à Ichihara Works Mitsui Chemicals a achevé une expansion de son installation Ichihara Works, augmentant la capacité de production de polyoléfines métallocènes pour soutenir la croissance dans les secteurs de l'emballage et de l'automobile.
  • T2 2025 : LG Chem lance un nouveau polyéthylène à base de métallocène pour un emballage haute clarté LG Chem a introduit une nouvelle résine de polyéthylène à base de métallocène conçue pour des applications d'emballage haute clarté, ciblant les marchés alimentaires et des biens de consommation.
  • T2 2024 : Sinopec met en service une nouvelle usine de polyéthylène métallocène à Yanshan Sinopec a commencé les opérations de sa nouvelle usine de polyéthylène métallocène à Yanshan, en Chine, augmentant l'offre domestique pour des matériaux d'emballage avancés.

Perspectives d'avenir

Metallocene Polyolefin Market Perspectives d'avenir

Le marché des polyoléfines métallocènes devrait croître à un TCAC de 4,88 % de 2025 à 2035, soutenu par une demande croissante dans les secteurs de l'emballage, de l'automobile et de la construction.

D'ici 2035, le marché des polyoléfines métallocènes devrait connaître une forte croissance et innovation.

Segmentation du marché

Perspectives des additifs du marché des polyoléfines métallocènes

  • Antioxydants
  • Agents anti-blocage
  • Agents nucléants
  • Additifs de glissement
  • Agents de renforcement

Perspectives technologiques du marché des polyoléfines métallocènes

  • Catalyse à site unique
  • Catalyse à sites multiples

Perspectives d'application du marché des polyoléfines métallocènes

  • Emballage
  • Produits de consommation
  • Automobile
  • Électronique
  • Médical
  • Construction

Perspectives de type de produit du marché des polyoléfines métallocènes

  • Polyéthylène (PE)
  • Polypropylène (PP)
  • Polybutylène (PB)

Perspectives de l'industrie d'utilisation finale du marché des polyoléfines métallocènes

  • Automobile et transport
  • Biens de consommation
  • Emballage
  • Construction
  • Électrique et électronique

Portée du rapport

TAILLE DU MARCHÉ 2024 3,727 (milliards USD)
TAILLE DU MARCHÉ 2025 3,908 (milliards USD)
TAILLE DU MARCHÉ 2035 6,295 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,88 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Entreprises clés profilées ExxonMobil (États-Unis), Dow (États-Unis), LyondellBasell (États-Unis), SABIC (Arabie Saoudite), Mitsui Chemicals (Japon), Borealis (Autriche), TotalEnergies (France), Chevron Phillips Chemical (États-Unis), Braskem (Brésil)
Segments couverts Application, type de produit, industrie d'utilisation finale, technologie, additifs, régional
Principales opportunités de marché La demande croissante pour des solutions d'emballage durables stimule l'innovation sur le marché des polyoléfines métallocènes.
Principales dynamiques du marché La demande croissante pour des matériaux légers stimule l'innovation et la concurrence sur le marché des polyoléfines métallocènes.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des polyoléfines métallocènes d'ici 2035 ?
\u003cp\u003eLa valorisation de marché projetée du marché des polyoléfines métallocènes devrait atteindre 6,295 milliards USD d'ici 2035.\u003c/p\u003e
Quelle était la valorisation de marché du marché des polyoléfines métallocènes en 2024 ?
\u003cp\u003eLa valorisation de marché du marché des polyoléfines métallocènes était de 3,727 milliards USD en 2024.\u003c/p\u003e
Quel est le TCAC attendu pour le marché des polyoléfines métallocènes pendant la période de prévision 2025 - 2035 ?
\u003cp\u003eLe TCAC attendu pour le marché des polyoléfines métallocènes pendant la période de prévision 2025 - 2035 est de 4,88 %.\u003c/p\u003e
Quelles entreprises sont considérées comme des acteurs clés sur le marché des polyoléfines métallocènes ?
\u003cp\u003eLes acteurs clés du marché des polyoléfines métallocènes incluent ExxonMobil, Dow, LyondellBasell, SABIC, Mitsui Chemicals, Borealis, TotalEnergies, Chevron Phillips Chemical et Braskem.\u003c/p\u003e
Quelles sont les valorisations projetées pour le segment de l'emballage du marché des polyoléfines métallocènes d'ici 2035 ?
\u003cp\u003eLa valorisation projetée pour le segment de l'emballage du marché des polyoléfines métallocènes devrait se situer autour de 2,5 milliards USD d'ici 2035.\u003c/p\u003e
Comment le segment automobile du marché des polyoléfines métallocènes se comporte-t-il en termes de valorisation ?
\u003cp\u003eLe segment automobile du marché des polyoléfines métallocènes devrait atteindre une valorisation de 0,9 milliard USD d'ici 2035.\u003c/p\u003e
Quelle est la valorisation attendue pour le polyéthylène (PE) sur le marché des polyoléfines métallocènes d'ici 2035 ?
\u003cp\u003eLa valorisation attendue pour le polyéthylène (PE) sur le marché des polyoléfines métallocènes est projetée à 2,5 milliards USD d'ici 2035.\u003c/p\u003e
Quelle est l'importance de la catalyse à site unique sur le marché des polyoléfines métallocènes ?
\u003cp\u003eLa catalyse à site unique devrait avoir une valorisation de 2,5 milliards USD d'ici 2035, indiquant son importance sur le marché des polyoléfines métallocènes.\u003c/p\u003e
Quelles sont les valorisations projetées pour les additifs sur le marché des polyoléfines métallocènes d'ici 2035 ?
\u003cp\u003eLes valorisations projetées pour les additifs sur le marché des polyoléfines métallocènes devraient se situer autour de 0,675 milliard USD d'ici 2035.\u003c/p\u003e
Comment le segment des produits de consommation du marché des polyoléfines métallocènes se compare-t-il aux autres en termes de croissance ?
Le segment des produits de consommation devrait atteindre une valorisation de 1,3 milliard USD d'ici 2035, reflétant sa position concurrentielle sur le marché.
Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.