Marché des Coupes Menstruelles (2026 - 2035)

Rapport de recherche sur le marché des coupes menstruelles Informations par produit (réutilisable et jetable), par type de matériau (thermoplastique, latex, silicone de qualité médicale et caoutchouc naturel), par canal de distribution (magasins en ligne et pharmacies), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions du marché jusqu'en 2035
ID: MRFR/MED/0898-CR 90 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 11, 2026
Menstrual Cup Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.91%
2026 Market SizeUSD 1.04 Billion
2035 Market SizeUSD 1.62 Billion
Key Players
Diva International
Lunette Oy
Lena Cup
Saalt
Intimina
Me Luna GmbH
Opportunities
  • Smart Menstrual Cups with Integrated Health Monitoring
  • Emerging Market Penetration via NGO Partnerships
  • Subscription and Refurbishment Business Models

Menstrual Cup Market Summary

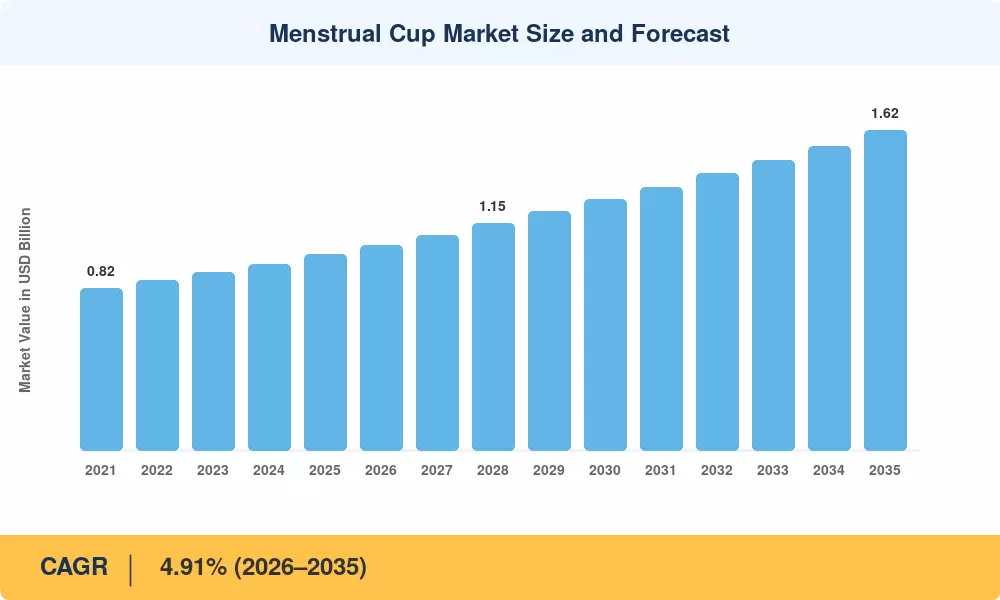
La taille du marché mondial des coupes menstruelles était évaluée à 0,99 milliard USD en 2025, et le marché devrait croître de 1,04 milliard USD en 2026 à 1,62 milliard USD d'ici 2035, enregistrant un TCAC de 4,91 % pendant la période de prévision 2026–2035. Cette expansion est ancrée dans un pivot décisif des consommateurs vers des produits d'hygiène féminine réutilisables et un investissement gouvernemental croissant dans les programmes d'allègement de la pauvreté menstruelle. La loi écossaise sur les produits menstruels — la première législation nationale garantissant l'accès gratuit aux produits menstruels — a catalysé des discussions politiques similaires à travers l'UE et certaines parties de l'Asie du Sud-Est, apportant un soutien structurel à la demande d'alternatives en silicone aux coupes menstruelles [2].

Un changement générationnel loin des tampons et des serviettes jetables redéfinit le paysage de l'hygiène féminine. Là où les produits jetables dominaient autrefois l'espace de vente sans contestation, les options de soins menstruels écologiques occupent désormais une position premium tant dans les pharmacies physiques que dans les boutiques en ligne. Les analyses environnementales montrent systématiquement que les dispositifs de collecte des flux menstruels réduisent les émissions de carbone sur le cycle de vie d'environ 85 à 90 % par rapport aux homologues jetables, un point de données qui résonne avec les consommateurs de la génération Z et les milléniaux prêts à payer des primes à l'avance pour la durabilité [3]. Les plateformes de commerce électronique ont simultanément abaissé la barrière d'information, offrant des guides de taille, des vidéos d'instruction et des avis de pairs qui accélèrent l'adoption des coupes menstruelles en silicone pour la première fois.

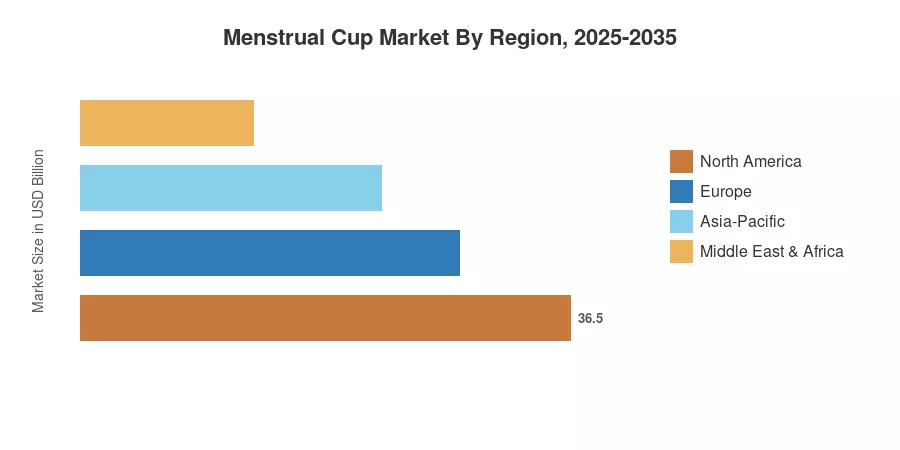
La Amérique du Nord reste la région dominante sur le marché des coupes menstruelles, détenant environ 35,5 % des revenus mondiaux en 2025, soutenue par une infrastructure de vente au détail mature et des écosystèmes de marques DTC solides. L'Asie-Pacifique, cependant, est la région à la croissance la plus rapide avec un TCAC projeté de 8,1 % jusqu'en 2035, alimentée par l'augmentation des revenus disponibles en Inde et en Chine et des campagnes de sensibilisation à la santé menstruelle soutenues par le gouvernement. L'Europe détient la deuxième plus grande part avec environ 28 %, soutenue par des directives strictes sur les plastiques à usage unique qui favorisent l'adoption d'hygiène féminine réutilisable. La décennie à venir récompensera les marques qui allient innovation matérielle et stratégies éducatives culturellement sensibles.

Principaux points à retenir du rapport

• Par type de produit

  • Les coupes menstruelles réutilisables représentaient 48,7 % du marché des coupes menstruelles en 2025, reflétant la préférence des consommateurs pour les économies à long terme et la durabilité
  • Les coupes jetables devraient se développer à un TCAC de 6,2 % jusqu'en 2035, attirant les utilisateurs novices à la recherche d'une alternative à faible engagement aux tampons

• Par matériau

  • Le silicone de qualité médicale a dominé avec une part de revenus de 64,8 % en 2025, soutenu par l'approbation de la FDA et du marquage CE et un large soutien des médecins
  • L'élastomère thermoplastique (TPE) devrait croître à un TCAC de 6,6 %, gagnant du terrain parmi les consommateurs sensibles au latex

• Par canal de distribution

  • Les magasins en ligne représentaient 41,8 % de la taille du marché des coupes menstruelles en 2025, propulsés par des modèles d'abonnement et une éducation pilotée par des influenceurs
  • Les pharmacies et les magasins de détail restent critiques pour les achats basés sur l'essai dans les économies émergentes

• Par région

  • La Amérique du Nord a mené avec une part de 35,5 % en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 8,1 % jusqu'en 2035
  • Le marché des coupes menstruelles en Europe bénéficie de la directive européenne sur les plastiques à usage unique, favorisant l'adoption d'alternatives aux tampons

Taille du marché et prévisions (2021–2035)

Le cadre d'estimation propriétaire de Market Research Future (MRFR) combine des entretiens primaires avec des professionnels OB-GYN, des distributeurs de dispositifs gynécologiques et des analyses de commerce électronique, triangulés avec des données d'import/export au niveau commercial et des divulgations de revenus des fabricants. Les chiffres historiques (2021–2024) reflètent la performance réelle du marché ; les chiffres prévisionnels (2026–2035) appliquent le TCAC calibré de 4,91 % avec des ajustements pour les catalyseurs réglementaires anticipés et les cycles d'innovation matérielle.
Taille et prévisions du marché des coupes menstruelles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Mandats de durabilité et de réduction des déchets ~22% Global À long terme (≥4 ans) [2]
Programmes gouvernementaux sur la pauvreté menstruelle ~18% Europe, Asie-Pacifique À moyen terme (2–4 ans) [7]
Expansion du commerce électronique et des canaux DTC ~16% Global À court terme (≤2 ans)
Innovation matérielle (TPE, silicone coloré) ~14% Amérique du Nord, Europe À moyen terme (2–4 ans) [5]
Économies de coûts par rapport aux produits jetables ~12% Asie-Pacifique, Amérique du Sud À court terme (≤2 ans) [3]
Approbations de gynécologues et études cliniques ~10% Amérique du Nord À moyen terme (2–4 ans) [12]
Éducation sur les réseaux sociaux et déstigmatisation ~8% Global À court terme (≤2 ans) [13]

Mandats de durabilité et législation sur la réduction du plastique

La directive de l'UE sur les plastiques à usage unique, qui a commencé à limiter certains produits d'hygiène jetables en 2021, a donné un coup de pouce réglementaire au marché des coupes menstruelles dans les 27 États membres. Les taux d'essai de coupes menstruelles en silicone parmi les jeunes démographies ont été considérablement accélérés en France lorsque le gouvernement a mis en place un programme national pour rembourser le coût des articles menstruels réutilisables, y compris les coupes, par le biais des pharmacies pour toutes les personnes de moins de 26 ans. Les soins menstruels écologiques sont positionnés comme un marché de croissance axé sur la conformité plutôt qu'une option de style de vie de niche grâce à un élan législatif similaire en Australie et au Canada.

Programmes gouvernementaux sur la pauvreté menstruelle

Des modules de sensibilisation à la coupe menstruelle sont de plus en plus distribués parallèlement à la distribution de serviettes traditionnelles dans le cadre du programme d'hygiène menstruelle de l'Inde, qui atteint des millions de jeunes filles chaque année par le biais de la distribution scolaire. Le Kenya, leader dans ce domaine, a réduit le coût effectif des alternatives en silicone aux coupes menstruelles et a accéléré l'adoption rurale en supprimant la taxe sur les ventes sur les matières premières en 2011 et la TVA sur les produits menstruels en 2004. Ces initiatives transforment les équipements de collecte des flux menstruels de biens haut de gamme en nécessités pour la santé publique.

Disruption du commerce électronique et du direct au consommateur

Avec des plateformes comme Amazon projetant une augmentation de 40 % d'une année sur l'autre des recherches de coupes menstruelles entre 2022 et 2024, les entreprises en ligne sont désormais le canal de distribution à la croissance la plus rapide pour le marché des coupes menstruelles. Pour réduire la barrière pour les nouveaux clients, des entreprises DTC comme Saalt et Lunette ont utilisé des modèles d'abonnement et des tests de taille personnalisés. L'écart d'information qui a précédemment entravé l'adoption des substituts de tampons est comblé par la capacité du canal numérique à relier les listes de produits avec du contenu instructif, tel que des directives de taille, des leçons de stérilisation et des témoignages d'utilisateurs.

Validation clinique et approbation des médecins

Les coupes menstruelles sont sûres, efficaces et n'augmentent pas le risque d'infection par rapport aux articles jetables, selon une méta-analyse fondamentale publiée dans The Lancet Public Health qui a examiné des données provenant de plus de 3 300 participants à travers 43 études. Les modèles de référence des OB-GYN en Amérique du Nord ont considérablement changé à la suite de ce soutien clinique, avec plus de gynécologues discutant activement des options d'hygiène féminine réutilisables avec les patientes lors des visites de bien-être de routine.

Analyse de l'impact des contraintes

Contrainte ~% Impact Négatif sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Stigmatisation culturelle & tabous menstruels ~−25% Asie-Pacifique, MEA À long terme (≥4 ans) [14]
Inconfort à l'insertion & courbe d'apprentissage ~−20% Global À moyen terme (2–4 ans) [15]
Accès limité à l'eau potable & à l'assainissement ~−18% Africa subsaharienne, Asie du Sud À long terme (≥4 ans) [16]
Fragmentation réglementaire à travers les marchés ~−15% Global À moyen terme (2–4 ans) [17]
Faible sensibilisation dans les populations rurales ~−12% Amérique du Sud, MEA À moyen terme (2–4 ans) [14]

Stigmatisation culturelle et tabous menstruels

Les dispositifs de collecte de flux menstruel internes rencontrent une forte opposition dans de nombreuses régions de l'Asie du Sud, du Moyen-Orient et de l'Afrique subsaharienne en raison d'idées culturelles profondément ancrées concernant la menstruation. Selon un sondage de l'UNICEF réalisé en 2024, 42 % des adolescentes dans les zones rurales de l'Inde n'avaient jamais entendu parler d'une coupe menstruelle, et 68 % de celles qui en avaient entendu parler ont exprimé une résistance en raison d'idées culturelles concernant l'implantation vaginale [14]. Ces obstacles nécessitent des programmes d'éducation communautaire continus, qui sont coûteux, lents et difficiles à mettre à l'échelle commercialement.

Courbe d'apprentissage à l'insertion et rétention des utilisateurs

Pour le marché des coupes menstruelles, l'abandon lors de la première utilisation reste un obstacle significatif. Une part importante des premiers acheteurs cesse d'utiliser le produit au cours des premiers cycles, citant un inconfort lors de l'insertion, des difficultés lors du retrait, ou des préoccupations concernant la formation d'un bon joint, selon des études académiques et des retours d'expérience des clients. Bien que les marques qui investissent dans des programmes d'intégration guidée—tels que des tutoriels vidéo, un support par chat en direct, et des guides de dépannage numériques complets—voient des augmentations quantifiables de la rétention des clients, les marges bénéficiaires des petits fabricants de coupes menstruelles en silicone sont comprimées par ces initiatives de succès client.

Gaps dans les infrastructures d'eau et d'assainissement

Une disponibilité fiable d'eau bouillante propre est nécessaire pour la désinfection appropriée des articles d'hygiène féminine réutilisables entre les cycles ; cette exigence fait défaut dans de nombreuses zones où des soins menstruels respectueux de l'environnement pourraient entraîner les plus grandes réductions de coûts. La population adressable pour les coupes menstruelles dans les marchés à fort besoin est directement limitée par l'estimation de l'OMS selon laquelle 2,2 milliards de personnes n'ont pas accès à des services d'eau potable gérés en toute sécurité [16].

Menstrual Cup Market Opportunities

Coupes menstruelles intelligentes avec surveillance de la santé intégrée

Les coupes menstruelles avec des capacités Bluetooth qui peuvent détecter le volume de flux, la durée du cycle et les premières indications physiologiques de problèmes de santé reproductive ont été intensivement étudiées par des startups. En réussissant à financer des prototypes équipés de capteurs, des pionniers de la femtech comme Looncup ont montré l'enthousiasme des consommateurs. Le marché des coupes menstruelles sera finalement redéfini comme une plateforme de données de santé utile grâce à la confluence continue de la femtech et des soins menstruels respectueux de l'environnement.

Pénétration des marchés émergents via des partenariats avec des ONG

Des organisations comme WaterAid et la Fondation Gates financent activement des programmes d'hygiène menstruelle en Afrique subsaharienne et en Asie du Sud, distribuant des coupes menstruelles aux côtés d'investissements dans les infrastructures WASH (eau, assainissement et hygiène) [16]. Les fabricants qui co-développent des produits culturellement adaptés — tailles plus petites, matériaux produits localement — peuvent profiter de ces canaux de distribution pour atteindre plus de 500 millions de consommateurs mal desservis.

Modèles commerciaux d'abonnement et de rénovation

Un potentiel de revenus récurrents est présenté par les modèles d'abonnement DTC qui combinent des coupes de remplacement, des pochettes de transport et des fournitures de stérilisation sur des cycles périodiques. Dans le marché de l'hygiène féminine réutilisable, ces approches approfondissent la fidélité à la marque et améliorent la valeur à vie du consommateur de trois à quatre fois par rapport aux transactions d'achat unique.

Bien-être d'entreprise et approvisionnement institutionnel

Dans le cadre des avantages de bien-être alignés sur l'ESG, les entreprises et les institutions académiques en Amérique du Nord et en Europe commencent à fournir une variété de produits menstruels gratuits dans les installations de travail et de campus. Un canal d'approvisionnement B2B en expansion qui évite complètement le marketing auprès des consommateurs individuels est indiqué par l'acceptation institutionnelle extensive des programmes de distributeurs de toilettes gratuits, qui combinent de plus en plus des solutions durables avec des produits conventionnels à usage unique.

Expansion des portefeuilles de matériaux TPE et bio-sourcés

L'élastomère thermoplastique offre une alternative sans latex et autoclavable aux tampons et au silicone traditionnel, élargissant le public cible du marché des coupes menstruelles pour inclure des consommateurs sensibles au silicone. Les variantes de TPE bio-sourcées actuellement en R&D pourraient encore améliorer les références de durabilité et obtenir des certifications de compostabilité d'ici 2028 [5].

Menstrual Cup Market Future Outlook

Intégration de la Femtech et dispositifs de santé connectés

La convergence des coupes menstruelles avec les plateformes de santé numérique redéfinira le marché des coupes menstruelles entre 2027 et 2032. Des coupes équipées de capteurs capables de surveiller le volume de flux, les niveaux de pH et les irrégularités du cycle passent du stade prototype aux essais cliniques. Ces dispositifs positionneront les produits d'hygiène féminine réutilisables comme des outils de diagnostic de première ligne pour des conditions telles que l'endométriose et le SOPK, créant des flux de données précieux tant pour les consommateurs que pour les prestataires de soins de santé [10].

Économie circulaire et responsabilité élargie des producteurs

Les réglementations de responsabilité élargie des producteurs (REP) de l'UE, qui devraient couvrir tous les emballages d'hygiène féminine d'ici 2028, augmenteront la base de coûts pour les fabricants de produits jetables et orienteront davantage l'économie des consommateurs vers les coupes menstruelles. Les marques qui réussissent à recycler le silicone en boucle fermée — acceptant les coupes usagées pour le retraitement — capteront les budgets d'approvisionnement axés sur l'ESG des acheteurs institutionnels et renforceront leur positionnement éco-responsable en matière de soins menstruels [8].

Point d'inflexion du marché émergent

Market Research Future (MRFR) prévoit que la région Asie-Pacifique dépassera l'Europe en tant que deuxième plus grand marché régional des coupes menstruelles d'ici 2031, entraînée par l'Inde et les marchés de l'ASEAN franchissant des seuils critiques de sensibilisation. Les dépenses de santé gouvernementales dans ces régions devraient croître de 7 à 9 % par an jusqu'en 2030 (estimation de l'OMS), et l'hygiène menstruelle devient un poste budgétaire de plus en plus explicite[7]. La transition de la distribution financée par des ONG vers le commerce de détail commercial sera le changement structurel déterminant de cette période.

Reporting sur la durabilité et alignement ESG des entreprises

Les exigences croissantes en matière de divulgation ESG des entreprises — la directive de l'UE sur le reporting de durabilité des entreprises (CSRD) et les règles climatiques proposées par la SEC — poussent les employeurs multinationaux à auditer l'approvisionnement en consommables sur le lieu de travail. Cela crée un canal d'approvisionnement B2B pour des produits de tampons alternatifs qui contourne le marketing traditionnel destiné aux consommateurs. D'ici 2030, l'approvisionnement institutionnel pourrait représenter 8 à 12 % du marché des coupes menstruelles en Amérique du Nord et en Europe [18].

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 35,5 % de part (2025) E-commerce DTC, endorsements cliniques, bien-être au travail
Europe 28,0 % de part (2025) Réglementation sur les plastiques, subventions gouvernementales et éducation dirigée par les pharmacies
Asie-Pacifique 8,1 % TCAC (2026–2035) Distribution par ONG, augmentation des revenus et politique de santé menstruelle
Amérique du Sud 0,06 milliard USD (2025) Expansion du commerce de détail urbain, sensibilisation par les influenceurs
Moyen-Orient & Afrique 5,8 % TCAC (2026–2035) ONG sur la pauvreté menstruelle, intégration WASH, projets pilotes institutionnels
Total 0,99 milliard USD (2025)

Le marché des coupes menstruelles présente une variation régionale significative, influencée par les attitudes culturelles, les environnements réglementaires et la maturité des infrastructures de distribution. L'Amérique du Nord et l'Europe représentent ensemble plus de 60 % des revenus mondiaux, tandis que l'Asie-Pacifique constitue la frontière de croissance la plus élevée pour l'adoption de soins menstruels écologiques.

Amérique du Nord

Pays Métrique clé Facteur clé
États-Unis 78,5 % de la part régionale Écosystème DTC mature, forte présence en pharmacie de détail
Canada 14,2 % de la part régionale Programmes de subvention de produits menstruels provinciaux
Mexique 4,7 % TCAC Classe moyenne urbaine en hausse, pénétration croissante de l'e-commerce

Le marché des coupes menstruelles aux États-Unis bénéficie d'une avance de dix ans en matière d'éducation des consommateurs, avec des marques comme Diva Cup et Saalt atteignant une reconnaissance de nom de ménage. Quatorze États américains ont désormais éliminé la taxe sur les ventes pour les produits menstruels, réduisant les prix effectifs et encourageant l'essai [18]. La Colombie-Britannique au Canada est devenue la première province à financer des produits menstruels gratuits dans les écoles et les bâtiments publics en 2023, fournissant un modèle pour d'autres provinces et normalisant les choix d'hygiène féminine réutilisables.

Europe

Pays Métrique clé Facteur clé
Allemagne 5,4 % TCAC Culture de consommation verte, rôle consultatif fort des pharmacies
Royaume-Uni 22,8 % de la part régionale Législation sur la pauvreté menstruelle, campagnes éducatives liées au NHS
France 0,06 milliard USD (2025) Subvention gouvernementale pour les consommateurs de moins de 25 ans
Italie 4,2 % TCAC Canal de vente au détail biologique en croissance
Espagne 3,8 % TCAC Marques DTC émergentes, sensibilisation croissante à la durabilité
Pays nordiques 18,3 % de la part régionale Taux d'adoption par habitant les plus élevés au monde
Russie 0,01 milliard USD (2025) Pénétration faible, commerce de détail en ligne naissant
Reste de l'Europe 3,9 % TCAC Paysages réglementaires variés

Le marché des coupes menstruelles au Royaume-Uni a été dynamisé par la loi sur les produits menstruels de l'Écosse, qui garantit des produits menstruels gratuits dans tous les bâtiments publics. Le programme de subvention de 50 millions d'euros de la France pour les articles d'hygiène féminine réutilisables a fait de la coupe menstruelle en silicone le produit à la croissance la plus rapide dans les chaînes de pharmacies françaises. Les pays nordiques — en particulier la Suède et la Finlande — rapportent les taux d'utilisation de coupes menstruelles par habitant les plus élevés au monde, soutenus par des programmes d'éducation à la santé sexuelle progressistes et de fortes préférences pour les soins menstruels écologiques [2][8].

Asie-Pacifique

Pays Métrique clé Facteur clé
Chine 0,05 milliard USD (2025) Boom de l'e-commerce, éducation dirigée par des KOL
Inde 9,4 % TCAC Programmes de santé gouvernementaux, une population massive mal desservie
Japon 16,2 % de la part régionale Segment de consommateurs premium, culture soucieuse de la santé
Corée du Sud 7,8 % TCAC Crossover K-beauty, tendance des ingrédients propres
ASEAN 8,5 % TCAC Démographie jeune, distribution dirigée par des ONG
Reste de l'Asie-Pacifique 5,1 % TCAC Environnements réglementaires et culturels mixtes

L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché des coupes menstruelles, soutenue par la population féminine de 680 millions d'Inde et l'infrastructure d'e-commerce en évolution rapide de la Chine. Le programme d'hygiène menstruelle de l'Inde a distribué plus de 100 millions de produits sanitaires depuis sa création, et les mises à jour récentes du programme incluent des distributions pilotes de coupes menstruelles dans cinq États [7]. Les plateformes Tmall et JD.com de la Chine ont vu les ventes de coupes menstruelles doubler entre 2022 et 2024, avec des démonstrations de produits en direct s'avérant particulièrement efficaces pour surmonter l'hésitation des nouveaux utilisateurs concernant les alternatives aux tampons.

Amérique du Sud

Pays Métrique clé Facteur clé
Brésil 62,3 % de la part régionale Plus grande base de consommateurs, croissance du commerce de détail urbain
Argentine 4,6 % TCAC Intérêt pour les produits réutilisables lié à l'inflation
Reste de l'Amérique du Sud 3,8 % TCAC Adoption à un stade précoce, distribution limitée

Le Brésil ancre le marché des coupes menstruelles en Amérique du Sud, avec São Paulo et Rio de Janeiro servant de principaux centres de vente au détail. Le programme national de dignité menstruelle de 2024 du pays a engagé 200 millions de BRL pour distribuer des produits menstruels gratuits aux femmes à faible revenu, créant un point d'entrée financé par le gouvernement pour les produits de soins menstruels écologiques [11].

Moyen-Orient & Afrique

Pays Métrique clé Facteur clé
Arabie Saoudite 3,2 % TCAC Adoption limitée, normes culturelles conservatrices
Émirats Arabes Unis 28,5 % de la part régionale Population expatriée, canaux de vente au détail premium
Afrique du Sud 6,1 % TCAC Distribution dirigée par des ONG, programmes basés sur les écoles
Égypte 3,5 % TCAC Connaissance naissante, croissance axée sur les zones urbaines
Reste du MEA 0,01 milliard USD (2025) Marchés fragmentés, défis d'infrastructure

Le marché des coupes menstruelles au MEA est caractérisé par de fortes disparités urbaines-rurales. Les Émirats Arabes Unis servent de porte d'entrée régionale, où les communautés expatriées et les détaillants de santé premium stimulent l'adoption des produits de coupe menstruelle en silicone. L'initiative Caring4Girls d'Afrique du Sud et des programmes similaires d'ONG ont distribué des coupes menstruelles dans les écoles, mais la pénétration des dispositifs de collecte de flux menstruel reste inférieure à 2 % sur tout le continent en raison de barrières culturelles et d'une infrastructure WASH limitée [14][16].

Marché des coupes menstruelles par région, 2025-2035

Menstrual Cup Market Segmentation

Par type de produit

Segment Métrique clé Principal moteur de la demande
Réutilisable 48,7 % de part (2025) Économies de coûts à long terme, crédibilité en matière de durabilité
Jetable 6,2 % TCAC (2026–2035) Point d'entrée à engagement réduit pour les utilisateurs novices

Les coupes menstruelles réutilisables restent l'épine dorsale du marché des coupes menstruelles, appréciées pour leur durée de vie de 5 à 10 ans et leur avantage de coût par cycle de 90 % par rapport aux produits jetables. Les variantes en silicone de qualité médicale dominent le segment réutilisable, les marques offrant de plus en plus plusieurs niveaux de fermeté et designs de tige pour s'adapter à la variation anatomique. Les enquêtes auprès des consommateurs classent systématiquement la réduction des déchets comme le principal motivateur d'achat, devant les économies de coûts, confirmant que les valeurs de soins menstruels écologiques stimulent le segment.

Les coupes jetables, bien qu'ayant une part plus petite, représentent le type de produit à la croissance la plus rapide car elles servent de passerelle pour les consommateurs hésitants face à la courbe d'apprentissage associée aux produits d'hygiène féminine réutilisables. Les cas d'utilisation en voyage et le comportement d'achat d'essai — où les consommateurs testent une coupe jetable avant de s'engager dans une coupe menstruelle en silicone réutilisable — soutiennent la croissance de la demande dans ce sous-segment.

Par matériau

Segment Métrique clé Principal moteur de la demande
Silicone de qualité médicale 64,8 % de part (2025) Biocompatibilité, approbation réglementaire, durabilité
Élastomère thermoplastique (TPE) 6,6 % TCAC (2026–2035) Sans latex, sensation plus douce, positionnement sans allergènes
Caoutchouc naturel (latex) 0,04 milliard USD (2025) Coût inférieur, familiarité avec le matériau traditionnel

Le silicone de qualité médicale domine le paysage des matériaux du marché des coupes menstruelles en raison de son profil de sécurité établi et de son approbation réglementaire dans les cadres de la FDA, CE et TGA. La capacité du matériau à résister à une stérilisation par ébullition répétée sans dégradation s'aligne parfaitement avec la proposition de valeur des produits d'hygiène féminine réutilisables. Le TPE gagne du terrain en tant qu'alternative aux tampons pour les consommateurs qui trouvent le silicone trop ferme, offrant une expérience de pliage et d'insertion plus douce qui réduit l'inconfort des utilisateurs novices.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Boutiques en ligne 41,8 % de part (2025) Contenu riche en éducation, modèles d'abonnement et confidentialité
Pharmacies et magasins de détail 4,3 % TCAC (2026–2035) Consultation avec un pharmacien, achats impulsifs d'essai
Supermarchés et hypermarchés 0,18 milliard USD (2025) Visibilité sur le marché de masse, prix compétitifs

Les boutiques en ligne propulsent l'évolution de la distribution du marché des coupes menstruelles, avec des plateformes fournissant le contenu éducatif — guides de taille, tutoriels d'insertion et avis de pairs — que les environnements physiques ne peuvent pas reproduire à grande échelle. Les marques DTC opérant exclusivement en ligne réalisent des marges brutes de 60 à 70 % contre 35 à 45 % pour les concurrents distribués en gros, permettant un réinvestissement agressif dans le contenu éducatif sur la collecte des flux menstruels et l'acquisition de clients.

Analyse Concurrentielle

Le marché des coupes menstruelles présente une faible concentration, avec un HHI estimé en dessous de 1 000 et les cinq principales entreprises détenant environ 35 à 40 % des revenus mondiaux. Le paysage est fragmenté entre des dizaines d'acteurs régionaux et de startups DTC, bien qu'une poignée de marques établies maintiennent une forte reconnaissance sur leurs marchés locaux. La concurrence se concentre sur l'innovation des matériaux, la différenciation du design ergonomique et la construction de communautés numériques plutôt que sur le prix.

Entreprise Plage de Part de Revenus Estimée Offres Clés Positionnement Stratégique
Diva International (DivaCup) ~7–10% Coupes en silicone de qualité médicale dans plusieurs tailles Marque pionnière, forte présence dans les pharmacies nord-américaines
Lunette Oy ~5–8% Coupes en silicone conçues en Finlande, accessoires Positionnement européen premium, branding axé sur la durabilité
Lena Cup ~3–5% Options de fermeté sensible et régulière DTC axé sur les États-Unis, forte communauté en ligne
Saalt ~4–7% Coupes, disques, tailles spécifiques pour adolescents Certifié B-Corp, axé sur la mission, forte engagement sur les réseaux sociaux
Intimina (Essity) ~5–8% Gamme Lily Cup, designs pliables Soutenu par la distribution mondiale et la R&D d'Essity
Me Luna GmbH ~3–5% Coupes en TPE, la plus large gamme de tailles/couleurs Ingénierie allemande, spécialiste du TPE, focus sans allergènes
OrganiCup (AllMatters) ~3–6% Coupes en silicone certifiées biologiques Marque danoise, fortes partenariats avec des ONG de l'UE
Ruby Cup ~2–4% Modèle d'entreprise sociale "achetez-en une, donnez-en une" Focus sur le marché africain, partenariats de distribution avec des ONG
Mooncup Ltd ~3–5% Coupe en silicone de qualité médicale fabriquée au Royaume-Uni Marque originale du Royaume-Uni, approuvée par le NHS, recommandée par les pharmaciens
Pixie Cup ~2–4% Coupes à prix abordable, accessoires de stérilisation Positionnement valeur, programme de retour pour les pays en développement

Actualités récentes & Développements

  • Saalt (février 2022) : Lancement du Saalt Menstrual Disc, un disque réutilisable ergonomique à plat avec une encoche personnalisée pour un retrait facile et sans désordre, élargissant sa gamme de produits en silicone médical [Ref 19].
  • Essity / Intimina (septembre 2021) : Expansion de la distribution mondiale de ses lignes de cups Lily Cup One et Ziggy Disc, compactes et pliables, auprès des détaillants mondiaux, optimisant l'accessibilité des soins menstruels écologiques pour les utilisateurs de réutilisables pour la première fois [Ref 20].
  • Gouvernement de l'Inde (2022–2023) : Dans le cadre de la Mission Nationale de Santé, mise à jour des directives d'infrastructure localisées pour évaluer activement les options menstruelles durables, élargissant le Schéma d'Hygiène Menstruelle (MHS) pour intégrer des campagnes de sensibilisation autour des cups menstruelles dans plusieurs districts de niveau 2 et ruraux [Ref 7].
  • Diva International (2023) : Expansion de sa suite d'innovation produit au-delà de la DivaCup en lançant le Diva Disc et ses sous-vêtements menstruels DIVA antimicrobiens infusés de zinc, optimisant la technologie anti-fuites et les profils de sécurité des matériaux [Ref 22].

Marché des Coupes Menstruelles Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des coupes menstruelles — tous types de produits, matériaux, canaux de distribution
Période d'étude 2021–2035
Fenêtre CAGR 2026–2035 (4,91 %)
Année de base 2025 (0,99 milliard USD)
Début de la prévision 2026 1,04 milliard USD
Fin de la prévision 2035 1,62 milliard USD
Segment à la croissance la plus rapide Gobelets jetables par type de produit ; TPE par matériau ; Magasins en ligne par canal
Entreprises profilées 10 (DivaCup, Lunette, Lena Cup, Saalt, Intimina, Me Luna, AllMatters, Ruby Cup, Mooncup, Pixie Cup)
Devise d'évaluation Milliard USD

FAQ

Comment les coupes menstruelles se comparent-elles aux disques menstruels en termes de capacité et de confort ?
Les coupes menstruelles contiennent en moyenne 25 à 30 mL, tandis que les disques contiennent généralement 50 à 60 mL en raison de leur conception de réservoir plus large et plus plat. Les coupes se situent plus bas dans le canal vaginal et créent une succion pour prévenir les fuites, tandis que les disques se glissent derrière l'os pubien et permettent un retrait sans désordre [12].
Quels protocoles de stérilisation les acheteurs institutionnels doivent-ils suivre pour les programmes pilotes d'utilisation partagée ?
Les établissements institutionnels doivent appliquer des politiques d'utilisation individuelle uniquement — les coupes menstruelles sont des dispositifs personnels et ne peuvent pas être partagées. Les programmes doivent fournir des conteneurs de stérilisation individuels et proposer des unités de désinfection UV-C comme mesure d'hygiène complémentaire [17].
Quelles certifications les équipes d'approvisionnement doivent-elles vérifier avant d'acheter en gros des coupes menstruelles ?
Les acheteurs doivent confirmer l'approbation FDA 510(k) pour la distribution aux États-Unis, le marquage CE selon le MDR de l'UE pour les ventes européennes, et la certification de fabrication ISO 13485. Ces trois accréditations garantissent des tests de biocompatibilité et la traçabilité [17].
Comment l'adoption des coupes menstruelles affecte-t-elle les trajectoires de revenus des fabricants de tampons et de serviettes ?
Chaque coupe réutilisable remplace environ 80 à 120 USD de dépenses annuelles en produits jetables par consommateur. Les grands fabricants de serviettes comme P&G et Kimberly-Clark ont réagi en acquérant ou en s'associant à des marques de coupes pour se protéger contre la migration de catégorie [4].
Quel rôle joue la taille des coupes menstruelles dans la satisfaction des utilisateurs et les taux de fidélisation ?
Une taille incorrecte est la principale cause d'abandon lors du premier cycle. Les marques offrant trois options de taille ou plus — basées sur la hauteur du col de l'utérus, le volume de flux et la parité — rapportent des taux de fidélisation six mois 30 à 40 % plus élevés que les concurrents à taille unique [15].
Y a-t-il des risques réglementaires émergents qui pourraient ralentir la croissance du marché des coupes menstruelles en Asie-Pacifique ?
L'Organisation centrale de contrôle des médicaments d'Inde évalue si les coupes menstruelles doivent être classées comme dispositifs médicaux de classe II, ce qui nécessiterait des données d'essai clinique pour l'enregistrement. Cette reclassification pourrait retarder l'entrée sur le marché pour les petites marques de 12 à 18 mois [7].
Comment les tendances d'investissement en capital-risque évoluent-elles dans le segment des soins menstruels femtech ?
Le financement femtech a atteint 1,6 milliard USD dans le monde en 2024, les soins menstruels capturant environ 8 % du total des transactions. Les investisseurs favorisent de plus en plus les marques combinant des produits réutilisables avec des plateformes de données de santé numériques [10].
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices, peer-reviewed women's health journals, clinical publications, and authoritative reproductive health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) medical device regulations, Health Canada Medical Devices Bureau, World Health Organization (WHO) Department of Sexual and Reproductive Health and Research, UNFPA (United Nations Population Fund) menstrual health initiatives, Centers for Disease Control and Prevention (CDC) Division of Reproductive Health, National Institutes of Health (NIH) National Institute of Child Health and Human Development (NICHD), National Center for Biotechnology Information (NCBI/PubMed) menstrual health studies, Faculty of Sexual and Reproductive Healthcare (FSRH) UK, American College of Obstetricians and Gynecologists (ACOG), Royal College of Obstetricians and Gynaecologists (RCOG), Environment Protection Agency (EPA) waste management databases, UN Environment Programme (UNEP) sustainable consumption reports, and national health ministry statistics from key markets (India Ministry of Health and Family Welfare, UK Department of Health, etc.). These sources were utilized to collect usage adoption statistics, regulatory classification data (Class I/II medical device approvals), clinical safety and efficacy studies, demographic menstrual health trends, environmental impact assessments, and competitive landscape analysis for reusable cups, disposable cups, medical-grade silicone, natural rubber latex, and thermoplastic elastomer materials.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from medical device firms, female hygiene inventors, contract manufacturing organizations (CMOs), medical-grade silicone suppliers, and menstrual cup makers (as well as VPs of product development and heads of regulatory affairs) made up the supply-side sources. Members of the demand side included gynecologists and obstetricians who hold board certifications, specialists in sexual and reproductive health, midwives and nurse practitioners, procurement leads from drugstore chains and retail pharmacies, category managers for e-commerce platforms, and directors of menstrual health programs at non-governmental organizations. The insights on clinical adoption hurdles, patient education needs, pricing elasticity across distribution channels, reimbursement dynamics in healthcare systems, and validated timelines for new material innovations were gleaned from primary research, which also confirmed market segmentation across reusable and disposable product categories and new material innovation timelines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across reusable menstrual cups, disposable menstrual cups, and material segments including medical-grade silicone, natural rubber latex, thermoplastic elastomer (TPE), and silicone-latex hybrids

Analysis of reported and modeled annual revenues specific to menstrual cup portfolios and feminine hygiene divisions

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (unit sales volume × average selling price by country/region) and top-down (manufacturer revenue validation and trade data triangulation) approaches to derive segment-specific valuations across product types, material categories, and distribution channels

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















