Marché des fournitures médicales (2026 - 2035)

Taille du marché des fournitures médicales, rapport de recherche sur la croissance par type (produits d'infusion, tubes de collecte de sang, produits de soins des plaies, consommables de dialyse, draps chirurgicaux, produits d'incontinence pour adultes et bandelettes de test de glucose sanguin), par application (urologie, soins des plaies, anesthésie et stérilisation), par utilisateur final (hôpitaux, cliniques et maisons de soins), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Analyse de l'industrie concurrentielle et prévisions des tendances jusqu'en 2035.
ID: MRFR/MED/1800-HCR 85 Pages Vikita Thakur, Kinjoll Dey Last Updated: October 31, 2026
Medical Supplies Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.57%
2025 Market SizeUSD 192.21 Billion
2035 Market SizeUSD 497.86 Billion
Key Players
Medline Industries
Becton
Dickinson & Co.
Cardinal Health
Baxter International
Johnson & Johnson
Opportunities
  • Home-Care Supply Kitting and Direct-to-Patient Distribution
  • Smart Consumables and IoT-Enabled Supplies
  • Emerging-Market Hospital Capacity Buildout

Marché des fournitures médicales Résumé du marché

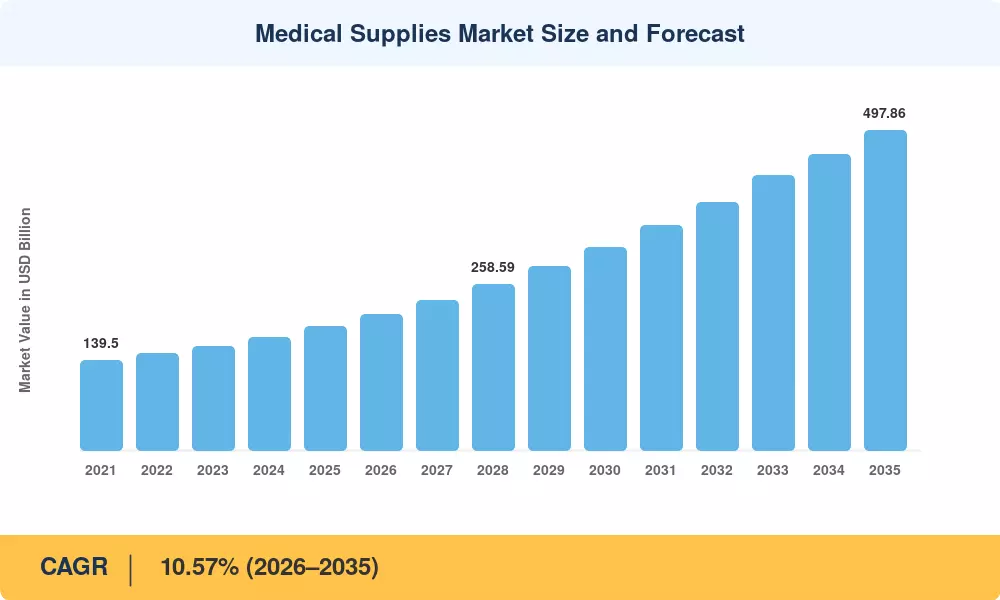
Le marché des fournitures médicales était évalué à 192,21 milliards USD en 2025 et devrait atteindre 211,52 milliards USD en 2026 avant de grimper à 497,86 milliards USD d'ici 2035, enregistrant un TCAC de 10,57 % pendant la période de prévision (2026–2035). Le renforcement des mandats de contrôle des infections dans les États membres de l'OMS et un changement décisif vers des modèles de remboursement basés sur la valeur transforment les consommables cliniques jetables, passant d'intrants de faible marge à des facilitateurs critiques pour les systèmes de santé. La loi américaine sur la préparation aux pandémies a à elle seule réservé plus de 6 milliards USD d'ici 2027 pour reconstruire des stocks stratégiques de fournitures chirurgicales stériles, d'EPI et d'équipements de protection [2].

La technologie change la façon dont les hôpitaux achètent leurs fournitures. Les solutions de détection de la demande alimentées par l'IA remplacent les systèmes de commande manuels hérités, intégrant des données de consommation en temps réel avec une efficacité logistique. Les chaînes d'approvisionnement des consommables de soins cliniques sont reconstruites autour de l'analyse prédictive et de la traçabilité activée par RFID, comme l'investissement de 450 millions USD de Cardinal Health dans des centres de distribution automatisés en 2024 [3]. En même temps, l'alignement sur la norme ISO 13485:2016 améliore le niveau de qualité mondial, obligeant les petits producteurs à se moderniser ou à se retirer.

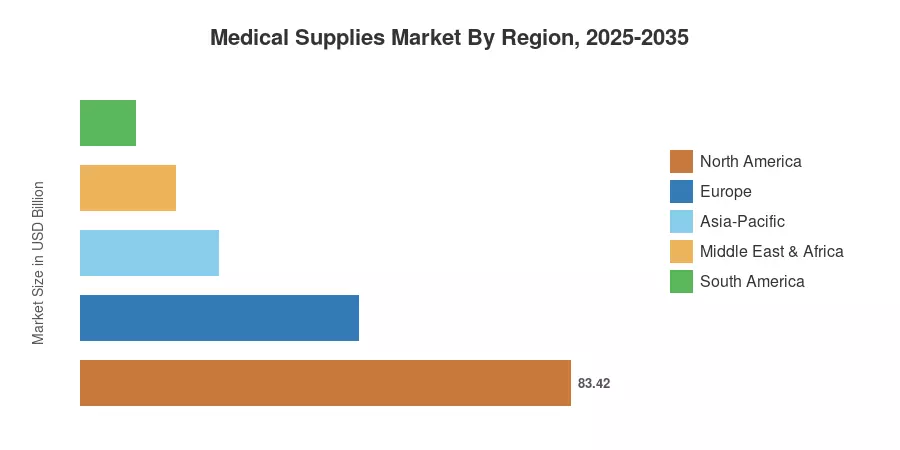
La Amérique du Nord détenait une part d'environ 43,4 % du marché des fournitures médicales en 2025, grâce à la présence d'une infrastructure de remboursement bien développée et à l'adoption précoce des GPO. La région Asie-Pacifique est le marché à la croissance la plus rapide avec un TCAC projeté de 12,18 %, soutenu par l'augmentation de la capacité hospitalière en Inde et en Chine. L'Europe a détenu la deuxième part la plus élevée, d'environ 24,6 %, équilibrant le nouveau règlement européen sur les dispositifs médicaux (MDR) avec une reformulation des produits axée sur la durabilité. Le marché des fournitures médicales est prêt à accélérer sa croissance à deux chiffres alors que le passage aux soins décentralisés et le fardeau des maladies chroniques propulsent la demande jusqu'en 2035.

Principaux points à retenir du rapport

• Par type de produit

  • Les fournitures d'infusion et injectables ont dominé le marché des fournitures médicales avec une part de revenu de 24,6 % en 2025, soutenues par la gestion croissante des maladies chroniques et les centres d'infusion ambulatoire
  • Les consommables de dialyse devraient croître à un TCAC de 8,1 % jusqu'en 2035, soutenus par l'augmentation de la prévalence des maladies rénales au stade terminal dans le monde
  • Les fournitures de diagnostic ont représenté environ 38,9 milliards USD en 2025, reflétant l'adoption élargie des tests au point de soins

• Par application

  • Le contrôle des infections a représenté 20,3 % du revenu total du marché des fournitures médicales en 2025, alors que les hôpitaux augmentaient leurs stocks d'EPI et d'équipements de protection après la pandémie
  • Les applications respiratoires devraient s'étendre à un TCAC de 8,85 % jusqu'en 2035, alimentées par la croissance des cas de BPCO et d'asthme dans les populations vieillissantes

• Par utilisateur final

  • Les hôpitaux ont commandé une part de 72,1 % de la valeur totale du marché en 2025, reflétant leur rôle en tant que principal canal d'approvisionnement pour les fournitures chirurgicales stériles
  • Les soins à domicile représentent le canal utilisateur final à la croissance la plus rapide avec un TCAC projeté de 9,56 %, soutenu par des incitations des payeurs favorisant la récupération ambulatoire

• Par géographie

  • L'Amérique du Nord a capturé 43,4 % du marché des fournitures médicales en 2025, soutenue par des contrats GPO bien établis et des programmes fédéraux de stockage
  • La région Asie-Pacifique devrait enregistrer le TCAC régional le plus élevé à 12,18 % pendant 2026–2035

Taille et prévisions du marché des fournitures médicales (2021–2035)

Market Research Future (MRFR) utilise une méthodologie de recherche triangulée, qui est un mélange d'approches du côté de l'offre et de la demande. Les données collectées auprès de plus de 120 fabricants sont agrégées à la base pour estimer la taille du marché. L'approche descendante est utilisée pour valider les données par rapport aux bases de données d'approvisionnement hospitalier et aux chiffres du commerce extérieur gouvernementaux. Les données historiques (2021–2024) comprennent des rapports annuels audités et des données douanières. Les données de prévision (2026–2035) sont basées sur un chemin de croissance composé calibré basé sur l'année de base de 2025
Taille et prévisions du marché des fournitures médicales
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Renforcement de la réglementation sur le contrôle des infections ~18% Global À court terme (≤2 ans) [2]
Expansion de la prévalence des maladies chroniques ~22% Asie-Pacifique, Amérique du Nord À long terme (≥4 ans)
Transition vers les soins à domicile et ambulatoires ~15% Amérique du Nord, Europe À moyen terme (2–4 ans) [7]
Adoption de kits de procédure à usage unique ~12% Global À moyen terme (2–4 ans)
Approvisionnement numérique et analyses IA ~10% Amérique du Nord, Europe À moyen terme (2–4 ans) [3]
Mandats de stockage gouvernementaux ~13% Amérique du Nord, Europe À court terme (≤2 ans) [2]
Expansion des hôpitaux dans les marchés émergents ~10% Asie-Pacifique, MEA À long terme (≥4 ans) [9]

Renforcement de la réglementation sur le contrôle des infections

Les cadres réglementaires post-pandémiques ont élevé de manière permanente les normes de base pour les consommables cliniques jetables. Alors que le Comité consultatif sur les pratiques de contrôle des infections en santé (HICPAC) des CDC américains continue de mettre à jour activement ses directives d'isolement spécifiques aux agents pathogènes pour mieux tenir compte de la transmission aéroportée par aérosols, l'impact financier repose sur la croissance générale du marché plutôt que sur des mandats d'achat explicites. Les informations de marché mondiales indépendantes indiquent que des précautions standard accrues concernant l'utilisation des équipements de protection individuelle (EPI) — spécifiquement autour des procédures médicales générant des aérosols — continueront de servir de catalyseur de demande fiable et à long terme pour les fournitures chirurgicales stériles et les vêtements de protection à usage unique jusqu'en 2028.

Expansion de la prévalence des maladies chroniques

La Fédération internationale du diabète projette 783 millions d'adultes vivant avec le diabète d'ici 2045, contre 537 millions en 2021 . Chaque patient diagnostiqué consomme en moyenne 1 200 à 1 800 USD par an en consommables de soins cliniques, y compris les bandelettes de test de glucose, les seringues à insuline et les pansements pour les plaies. Ce moteur de demande structurel garantit que le taux de croissance du marché des fournitures médicales dépasse les dépenses générales de santé de 250 à 350 points de base par an.

Transition vers les soins à domicile et ambulatoires

Le programme de dérogation Hospital-at-Home de CMS, élargi en 2023 pour couvrir 296 systèmes de santé dans 37 États américains, déplace d'importants volumes de fournitures d'approvisionnement hospitalier vers des environnements résidentiels [7]. Les épisodes de soins aigus à domicile nécessitent des kits de fournitures préemballés couvrant l'administration IV, la gestion des plaies et les EPI et équipements de protection pour les cliniciens en visite, créant un nouveau canal à forte marge pour les fabricants.

Transformation de l'approvisionnement numérique

Les organisations d'achats groupés (GPO) gérant plus de 400 milliards USD de dépenses de santé annuelles intègrent des prévisions de demande basées sur l'apprentissage automatique dans leurs plateformes d'approvisionnement [3]. La suite d'analytique Aptitude de Vizient, lancée en 2024, a réduit le gaspillage de fournitures de 14 % dans les systèmes hospitaliers pilotes — se traduisant directement par des contrats de plus grande valeur, liés aux données, pour les fournisseurs de consommables de soins cliniques.

Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles de l'impact sur l'expansion du marché. Ils ne soustraient pas directement du CAGR principal et reflètent un poids qualitatif provenant d'entretiens avec des experts et d'une revue des politiques.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact
Volatilité des coûts des matières premières ~–8% Global À court terme (≤2 ans)
Fragmentation réglementaire à travers les marchés ~–6% Europe, Asie-Pacifique À moyen terme (2–4 ans)
Pression sur le remboursement et pouvoir de tarification des GPO ~–7% Amérique du Nord À long terme (≥4 ans)
Durabilité et interdictions des plastiques à usage unique ~–5% Europe, Asie-Pacifique À moyen terme (2–4 ans)
Risques de concentration de la chaîne d'approvisionnement ~–4% Global À court terme (≤2 ans)

Volatilité des coûts des matières premières

Le polypropylène de qualité médicale et le caoutchouc nitrile — deux intrants fondamentaux pour les consommables cliniques jetables — ont connu des fluctuations de prix de 35 à 45 % entre 2021 et 2024. Les fabricants opérant avec des marges brutes de 8 à 12 % pour les produits de base font face à une compression aiguë des marges lors des pics de prix, car les contrats GPO verrouillent généralement les prix pour 12 à 24 mois. Cette volatilité décourage l'investissement en capacité dans les fournitures chirurgicales stériles parmi les producteurs de taille intermédiaire.

Fragmentation réglementaire

Le MDR de l'UE (Règlement 2017/745), pleinement appliqué depuis mai 2024, impose des exigences d'évaluation clinique sur les consommables cliniques jetables de classe IIa et supérieure qui étaient auparavant exemptés en vertu de la directive sur les dispositifs médicaux [11]. Les coûts de conformité de 50 000 EUR à 200 000 EUR par famille de produits forcent les petits fournisseurs européens à rationaliser leurs portefeuilles, contraignant temporairement la disponibilité des produits sur le marché des fournitures médicales.

Mandats de durabilité et interdictions des usages uniques

Bien que des cadres environnementaux larges, tels que la loi anti-gaspillage AGEC de la France, visent à réduire les plastiques à usage unique commerciaux, les consommables cliniques de qualité médicale restent légalement protégés grâce à des exemptions critiques pour la santé afin de garantir la sécurité des patients et la stérilité. Au lieu de cela, la pression pour se déconnecter des plastiques vierges provient des normes de notation des Achats Publics Verts (GPP) utilisées par des réseaux hospitaliers progressistes. Ce changement force les fabricants à adopter des délais de reformulation des matériaux de 18 à 24 mois pour tester des matériaux biosourcés ou alternatifs capables de supporter une stérilisation intensive sans compromettre l'intégrité des barrières.

Marché des fournitures médicales Opportunités

Kitting de fournitures de soins à domicile et distribution directe aux patients

L'expansion des cadres ambulatoires et des soins aigus à domicile crée une opportunité de revenus adressables substantielle et récurrente pour les kits de consommables de soins cliniques pré-assemblés. Les fabricants capables de regrouper des pansements spécialisés pour les soins des plaies, des fournitures de cathéter et des EPI appropriés dans des configurations de livraison à domicile personnalisées peuvent efficacement capter la fidélité à long terme. Cette approche directe aux patients réduit la fragmentation des stocks pour les réseaux de santé décentralisés tout en atténuant les frictions de la chaîne d'approvisionnement pour le fournisseur.

Consommables intelligents et fournitures activées par l'IoT

Intégrer des étiquettes RFID et des capteurs de communication en champ proche dans les fournitures chirurgicales stériles permet un suivi en temps réel des stocks, une gestion des dates d'expiration et des déclencheurs de réapprovisionnement automatiques. Le partenariat d'Avery Dennison avec trois systèmes de santé américains en 2024 a démontré une réduction de 22 % des déchets de produits périmés grâce à la technologie des étiquettes intelligentes [3]

Développement de la capacité hospitalière sur les marchés émergents

Dans le cadre du composant de santé publique de base de l'Inde, le gouvernement a réussi à dépasser ses objectifs d'infrastructure principaux en opérationnalisant plus de 173 000 Ayushman Arogya Mandirs (anciennement désignés comme Centres de santé et de bien-être Ayushman Bharat). Ces établissements fournissent des soins de santé primaires complets et nécessitent des stocks de consommables cliniques jetables en continu pour servir les populations locales. Les expansions parallèles de la santé publique dans les marchés en développement en Asie du Sud-Est et en Afrique représentent des opportunités de greenfield résilientes pour les fournisseurs, avec un avantage structurel distinct en faveur des fabricants établissant des centres de production localisés.

Approvisionnement basé sur les données en tant que service

Les organisations d'achat groupé (GPO) et les grands distributeurs de matériel chirurgical élargissent leur champ d'action au-delà de l'agrégation de volume traditionnel pour monétiser les données logistiques prédictives. En intégrant des algorithmes d'apprentissage automatique directement dans les systèmes de gestion des stocks, ces groupes offrent des modèles d'utilisation prédictive des actifs aux hôpitaux membres. Cette transformation repositionne les consommables de santé d'un simple centre de coûts tactique à un arrangement de service géré hautement intégré qui offre une transparence claire concernant l'élimination des déchets.

Innovation en matériaux durables et biosourcés

Alors que les acheteurs institutionnels mettent davantage l'accent sur les indicateurs d'achat public écologique (GPP), l'innovation matérielle devient un différenciateur structurel clé. Ce changement encourage la recherche sur des draps chirurgicaux durables à base de plantes et des composés alternatifs pour gants d'examen. Les fournisseurs capables de fabriquer des articles conformes aux indicateurs de durabilité environnementale sans compromettre les strictes réglementations sur les barrières aux pathogènes des cadres réglementaires occidentaux peuvent obtenir un avantage concurrentiel distinct lors des processus d'appel d'offres institutionnels sur plusieurs années.

Marché des fournitures médicales Perspectives d'avenir

Orchestration de la chaîne d'approvisionnement pilotée par l'IA

L'intelligence artificielle modernise progressivement le fonctionnement du marché des fournitures médicales, depuis le point de fabrication jusqu'au point de soins cliniques. Les réseaux hospitaliers tournés vers l'avenir testent et mettent de plus en plus en œuvre des logiciels de détection de la demande basés sur l'apprentissage automatique pour mieux prévoir les comportements de consommation des consommables cliniques jetables à forte rotation. En intégrant dynamiquement les registres des dossiers de santé électroniques (DSE), les arriérés de planification chirurgicale opérationnelle et les données logistiques en temps réel, ces plateformes prédictives automatisent les flux de travail de réapprovisionnement et atténuent les risques financiers et cliniques associés aux événements de rupture de stock de produits localisés.

Reformulation des produits axée sur la durabilité

La poussée plus large pour la responsabilité environnementale modifie les cadres scientifiques des matières premières à travers les couches périphériques des soins de santé. Alors que le règlement final de l'UE sur les emballages et les déchets d'emballage (PPWR) impose des exigences strictes en matière d'économie circulaire sur les emballages commerciaux, il maintient des extensions de sécurité vitales pour les emballages de dispositifs médicaux primaires afin d'éviter de compromettre la stérilité des barrières. Par conséquent, la différenciation sur le marché appartient aux organisations qui innovent de manière proactive des polymères alternatifs biosourcés et de haute pureté, ainsi que des processus d'emballage de stérilisation plus propres et sans chlore qui s'alignent sur les mécanismes de notation des Achats Publics Verts (APV) des hôpitaux sans violer les normes de soins aux patients.

Expansion de l'écosystème de soins à domicile

La décentralisation des soins aigus et post-aigus loin des établissements institutionnels nécessite une infrastructure de distribution parallèle et dédiée pour les consommables de soins cliniques dans le paysage résidentiel. Poussés par des changements programmatiques tels que l'expansion des structures de dérogation médicale, les canaux d'approvisionnement à domicile croissent à un rythme plus rapide que les chaînes d'approvisionnement traditionnelles pour les patients hospitalisés. Les fournisseurs qui capturent cet espace privilégient des stratégies de kit structurées, des modules d'expédition par abonnement orientés vers les patients et des canaux de réapprovisionnement automatisés en commerce électronique directement liés aux flux de travail de surveillance de la santé à domicile.

Consolidation et concurrence basée sur des plateformes

Le marché des fournitures médicales subira une M&A soutenue alors que les distributeurs de premier plan acquièrent des fabricants spécialisés pour offrir des solutions groupées de produits et de données. L'acquisition par Medline en 2024 de trois distributeurs régionaux pour un total de 1,8 milliard USD a signalé le passage de l'industrie vers une concurrence basée sur des plateformes [15]. D'ici 2032, les cinq principaux acteurs devraient contrôler 45 à 50 % de la distribution mondiale, contre environ 35 % en 2025, alors que les EPI et les équipements de protection, les fournitures chirurgicales stériles et les diagnostics convergent vers des plateformes d'approvisionnement intégrées.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 43,4 % de part (2025) Modernisation des stocks; transformation numérique des GPO
Europe 24,6 % de part (2025) Conformité MDR; reformulation durable
Asie-Pacifique 12,18 % TCAC (2026–2035) Capacité hospitalière; gestion des maladies chroniques
Amérique du Sud 9,42 milliards USD (2025) Réforme des marchés publics; fabrication locale
Moyen-Orient & Afrique 8,44 % TCAC (2026–2035) Investissement dans l'infrastructure de santé; localisation des EPI
Total 192,21 milliards USD (2025) —

Le marché des fournitures médicales présente une variation régionale significative façonnée par la maturité de l'infrastructure de remboursement, la complexité réglementaire et le fardeau des maladies. L'Amérique du Nord maintient son leadership grâce à des réseaux GPO consolidés et aux dépenses fédérales de stockage, tandis que la rapide construction d'hôpitaux en Asie-Pacifique entraîne la croissance régionale la plus rapide pour les consommables de soins cliniques.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,5 % de la part régionale Stock fédéral & contrats GPO
Canada 12,8 % de la part régionale Réforme des marchés publics provinciaux
Mexique 7,25 milliards USD (2025) Achat du secteur public INSABI/IMSS

Les États-Unis ancrent le marché nord-américain des fournitures médicales grâce à leur réseau de GPO — Vizient, Premier et HealthTrust gèrent collectivement plus de 130 milliards USD de dépenses annuelles en fournitures. Les autorités sanitaires provinciales du Canada consolident les achats au sein d'organisations de services partagés, tandis que la transition du Mexique de l'INSABI au modèle IMSS-Bienestar centralise les achats de consommables cliniques jetables dans 23 000 cliniques publiques [12].

Europe

Pays Métrique clé Moteur clé
Allemagne 9,35 % TCAC (2026–2035) Clusters d'innovation MedTech
Royaume-Uni 8,15 milliards USD (2025) Consolidation de la chaîne d'approvisionnement NHS
France 15,2 % de la part régionale Mandats de durabilité AGEC
Italie 5,48 milliards USD (2025) Numérisation des achats SSN régionaux
Espagne 7,8 % de la part régionale Expansion des hôpitaux publics
Pays nordiques 8,92 % TCAC (2026–2035) Leadership en matière d'achats verts
Russie 3,10 milliards USD (2025) Programmes de substitution aux importations
Reste de l'Europe 12,4 % de la part régionale Investissements du Fonds de cohésion de l'UE

Le marché des fournitures médicales en Europe est redéfini par le calendrier de conformité prolongé du MDR de l'UE et par des réglementations de durabilité parallèles. La restructuration de la chaîne d'approvisionnement NHS en 2024 a consolidé les achats de fournitures chirurgicales stériles à travers 215 fiducies, générant des économies estimées à 380 millions GBP par an tout en standardisant les critères de qualité pour les EPI et les équipements de protection [11].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 38,2 % de la part régionale Réformes d'achats centralisés VBP
Inde 13,45 % TCAC (2026–2035) Ayushman Bharat; Make in India
Japon 12,30 milliards USD (2025) Démographie vieillissante; dépenses par habitant élevées
Corée du Sud 11,8 % TCAC (2026–2035) Expansion de la couverture NHIS
ASEAN 6,75 milliards USD (2025) Construction d'infrastructures hospitalières
Reste de l'Asie-Pacifique 10,92 % TCAC (2026–2035) Programmes d'accès aux soins de santé

L'Asie-Pacifique enregistre la trajectoire de croissance la plus élevée sur le marché des fournitures médicales, entraînée par les réformes d'achats basées sur le volume (VBP) de la Chine qui compressent simultanément les prix unitaires et augmentent les volumes de consommation totale pour les fournitures d'achats hospitaliers. Le programme d'incitation lié à la production (PLI) de l'Inde pour les dispositifs médicaux a attiré plus de 1,2 milliard USD d'investissements de fabrication engagés depuis 2023, positionnant le pays comme un hub d'exportation à faible coût pour les consommables de soins cliniques [9].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,3 % de la part régionale Dépenses de santé publique SUS
Argentine 1,35 milliard USD (2025) Modernisation des achats PAMI
Reste de l'Amérique du Sud 9,15 % TCAC (2026–2035) Programmes de l'Organisation panaméricaine de la santé

Le Sistema Único de Saúde (SUS) du Brésil reste le plus grand acheteur unique de consommables cliniques jetables de la région, avec des budgets d'achat annuels dépassant 5 milliards USD. Les efforts d'harmonisation réglementaire à travers l'alignement de l'ANVISA avec les normes de qualité internationales abaissent les barrières pour les fabricants mondiaux cherchant à servir le marché des fournitures médicales en Amérique du Sud.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,5 % de la part régionale Investissement dans la santé Vision 2030
Émirats Arabes Unis 2,18 milliards USD (2025) Infrastructure de tourisme médical
Afrique du Sud 9,72 % TCAC (2026–2035) Planification du déploiement du NHI
Égypte 1,42 milliard USD (2025) Expansion de l'UHC
Reste du MEA 22,8 % de la part régionale Achats d'ONG et multilatéraux

Le programme Vision 2030 de l'Arabie Saoudite a alloué plus de 65 milliards USD à l'infrastructure de santé, y compris 38 nouveaux hôpitaux nécessitant des fournitures chirurgicales stériles à spectre complet, des EPI et des équipements de protection. Le secteur croissant du tourisme médical des Émirats Arabes Unis — traitant plus de 630 000 patients internationaux en 2024 — exige des consommables de soins cliniques de qualité supérieure à des volumes disproportionnés par rapport à la taille de la population.

Marché des fournitures médicales par région, 2025-2035

Marché des fournitures médicales Segmentation du marché

Par type de produit

Segment Métrique clé Principal moteur de la demande
Fournitures d'infusion et injectables 24,6 % de part (2025) Croissance de la thérapie par infusion pour les maladies chroniques
Fournitures de diagnostic 38,9 milliards USD (2025) Expansion des tests au point de soins
Fournitures de soins des plaies 9,82 % de TCAC (2026–2035) Prévalence des ulcères diabétiques
Consommables de dialyse 8,1 % de TCAC (2026–2035) Expansion du pool de patients atteints d'ESRD
Fournitures de stérilisation 11,5 % de part (2025) Mises à niveau des protocoles de contrôle des infections
Fournitures respiratoires 8,85 % de TCAC (2026–2035) Demande de BPCO et de ventilation à domicile
Autres fournitures 15,2 milliards USD (2025) Besoins procéduraux divers

Le paysage des produits du marché des fournitures médicales est dominé par les fournitures d'infusion et injectables, qui bénéficient de l'expansion mondiale des centres d'infusion ambulatoire et de la révolution des biosimilaires qui entraîne des volumes d'administration IV plus élevés. Les consommables cliniques jetables dans ce segment comprennent des seringues pré-remplies, des cathéters IV et des ensembles d'extension — tous connaissant une croissance du volume unitaire de 6 à 8 % par an à mesure que les cohortes de maladies chroniques s'élargissent.

Les fournitures de soins des plaies représentent la catégorie de produits à la croissance la plus rapide en termes de TCAC, propulsée par environ 537 millions de patients diabétiques dans le monde générant une demande de gestion des plaies chroniques . Les pansements avancés intégrant des technologies antimicrobiennes à base d'argent et d'hydrocolloïdes remplacent les gazes traditionnelles, commandant des primes de prix de 35 à 50 % qui augmentent l'intensité des revenus du segment au sein du marché des fournitures médicales.

Par application

Segment Métrique clé Principal moteur de la demande
Contrôle des infections 20,3 % de part (2025) Élévation de la base des EPI post-pandémie
Soins des plaies 22,4 milliards USD (2025) Récupération du volume chirurgical
Respiratoire 8,85 % de TCAC (2026–2035) Augmentation de la ventilation à domicile
Urologie 7,6 % de part (2025) Besoins en cathétérisme de la population vieillissante
Radiologie 10,8 milliards USD (2025) Demande de fournitures de produits de contraste et d'injection
Autres applications 8,2 % de TCAC (2026–2035) Applications diagnostiques émergentes

Le contrôle des infections reste l'ancre du marché des fournitures médicales, avec des exigences de stock de PPE et d'équipement de protection désormais codifiées dans la politique d'approvisionnement de 34 nations de l'OCDE [2]. Les fournitures d'approvisionnement hospitalier allouées à la prévention des infections comprennent des gants d'examen, des masques chirurgicaux, des blouses d'isolement et des lingettes désinfectantes pour surfaces — catégories où les mandats d'utilisation unique continuent de stimuler la croissance des volumes même si les prix unitaires se stabilisent.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux 72,1 % de part (2025) Échelle d'approvisionnement centralisée
Cliniques/Bureaux de médecins 28,5 milliards USD (2025) Croissance du volume des procédures ambulatoires
Environnements de soins à domicile 9,56 % de TCAC (2026–2035) Décentralisation des soins motivée par les payeurs

Les hôpitaux dominent le paysage des utilisateurs finaux du marché des fournitures médicales grâce à des contrats GPO centralisés qui agrègent le pouvoir d'achat à travers des centaines d'établissements. Le passage aux environnements de soins à domicile en tant que canal à la croissance la plus rapide reflète à la fois les fabricants de consommables de soins cliniques développant des emballages adaptés aux patients et les payeurs incitant à la récupération à domicile post-aiguë pour réduire les pénalités de réadmission dans le cadre de contrats basés sur la valeur [7].

Analyse Concurrentielle

Le marché des fournitures médicales est de concentration moyenne avec un HHI estimé entre 800 et 1 100. Les cinq principales entreprises représentent environ 33 à 38 % des revenus mondiaux, suggérant un segment intermédiaire fragmenté d'experts régionaux et d'acteurs de catégorie unique. La position concurrentielle est de plus en plus basée sur des offres de coût total de possession combinant des consommables cliniques jetables avec des services d'analyse de données et de logistique.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des Fournitures Médicales Positionnement Stratégique
Medline Industries ~7–10% Fournitures chirurgicales stériles, gants d'examen et plateaux de procédure sur mesure Fabricant-distributeur intégré verticalement aux États-Unis
Becton, Dickinson & Co. (BD) ~6–9% Systèmes d'injection, ensembles d'infusion, collecte d'échantillons Innovation axée sur la technologie en matière de sécurité des aiguilles
Cardinal Health ~6–8% EPI et équipements de protection, kits chirurgicaux et distribution Échelle de distribution alignée sur les GPO
Baxter International ~5–7% Solutions IV, consommables de dialyse, pompes à infusion Focus sur les soins rénaux et les soins critiques
Johnson & Johnson (MedTech) ~4–7% Fermeture des plaies, fournitures chirurgicales stériles, sutures Force de la marque dans les catégories chirurgicales
McKesson Medical-Surgical ~4–6% Fournitures d'approvisionnement hospitalier, distribution sur sites alternatifs Large empreinte de distribution
Owens & Minor ~3–5% Produits chirurgicaux et de prévention des infections, logistique Chaîne d'approvisionnement du fabricant au fournisseur
Mölnlycke Health Care ~2–4% Soins des plaies, draps chirurgicaux, EPI et équipements de protection Positionnement premium en gestion des plaies
B. Braun Melsungen ~2–4% Thérapie par infusion, consommables de soins cliniques, dialyse Leadership sur le marché européen
3M Health Care ~2–3% Assurance de stérilisation, antiseptiques cutanés, rubans Prévention des infections basée sur la science
Teleflex ~1–3% Accès vasculaire, fournitures respiratoires et dispositifs d'urologie Consommables procéduraux spécialisés

Actualités récentes & Développements

  • Medline Industries (mars 2025) : Achèvement d'une expansion de 1,1 milliard USD de son campus de fabrication à Hartland, Wisconsin, ajoutant 850 000 pieds carrés de capacité de production de fournitures chirurgicales stériles visant à renforcer la résilience de la chaîne d'approvisionnement nationale [15].

Marché des fournitures médicales Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Marché mondial des fournitures médicales couvrant les consommables cliniques jetables, les fournitures chirurgicales stériles, les EPI et équipements de protection, les fournitures de diagnostic et les consommables de soins cliniques
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 192,21 milliards USD
Taille du Marché en 2035 497,86 milliards USD
CAGR (2026–2035) 10,57%
Segments à Croissance la Plus Rapide Milieux de soins à domicile (par utilisateur final); Fournitures de soins des plaies (par type de produit)
Régions Couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA
Entreprises Profilées 11 (Medline, BD, Cardinal Health, Baxter, J&J, McKesson, Owens & Minor, Mölnlycke, B. Braun, 3M, Teleflex)
Devise d'Évaluation Milliards USD
Méthodologie Modélisation de la base installée de bas en haut triangulée contre les divulgations des fournisseurs, 140 interviews de propriétaires de navires, dépôts des sociétés de classification et dossiers d'approvisionnement des autorités portuaires

FAQ

Comment la certification ISO 13485:2016 influence-t-elle les décisions d'approvisionnement sur le marché des fournitures médicales ?
La certification ISO 13485:2016 est devenue un prérequis d'achat de facto pour les GPO et les acheteurs de santé publique dans 42 pays, interdisant effectivement aux fournisseurs non certifiés de participer aux appels d'offres [11]. Les équipes d'approvisionnement utilisent le statut de certification comme un filtre de première passe, réduisant les cycles d'évaluation des fournisseurs de 30 à 40 %.
Quel rôle jouent les organisations d'achat groupé dans la détermination des prix des fournitures d'approvisionnement hospitalier ?
Les GPO agrègent la demande des hôpitaux membres pour négocier des remises de volume de 15 à 25 % en dessous du prix catalogue sur les consommables cliniques jetables [12]. Leur pouvoir de contractualisation concentre l'accès au marché parmi les fournisseurs pré-approuvés, créant des coûts de changement élevés pour les fournisseurs alternatifs.
Comment les kits de procédure à usage unique remplacent-ils les fournitures chirurgicales stériles emballées individuellement ?
Les plateaux de procédure personnalisés pré-assemblés (CPT) remplacent progressivement les articles stériles emballés individuellement en raison des claires efficacités opérationnelles dans les environnements chirurgicaux rapides. En regroupant tous les draps spécifiques, les outils de préparation et les consommables de base nécessaires pour une procédure médicale distincte dans un seul kit stérile, les établissements réduisent considérablement les temps de préparation et de démontage des salles d'opération. Cette accélération du flux de travail élimine la manipulation d'emballages multicouches, permettant aux centres de chirurgie ambulatoire modernes (ASC) d'optimiser les cycles de rotation des salles tout en nettoyant les profils de déchets de matériaux en vrac.
Quels risques de chaîne d'approvisionnement les acheteurs de consommables de soins cliniques doivent-ils anticiper d'ici 2030 ?
La concentration géographique reste le principal risque — plus de 60 % de la production mondiale de gants en nitrile provient de Malaisie et de Thaïlande . La diversification vers la fabrication indienne et vietnamienne s'accélère, mais n'atteindra pas une capacité significative avant 2028.
Comment le marché des fournitures médicales réagit-il aux menaces émergentes de résistance aux antimicrobiens ?
L'accélération de la résistance aux antimicrobiens (RAM) modifie les portefeuilles de produits cliniques, alimentant la demande institutionnelle pour des technologies médicales spécialisées conçues pour prévenir activement les infections hospitalières localisées. Cela a accéléré l'intégration de matrices de plaies imprégnées d'argent, de sutures antimicrobiennes spécialisées et de lignes imprégnées de chlorhexidine avancées. Bien que ces lignes préventives commandent une structure de prix premium en raison des exigences accrues en ingénierie clinique, les systèmes de santé justifient le coût des produits en le pesant contre les pénalités opérationnelles et financières sévères liées au traitement des infections acquises en soins de santé évitables.
Quels modèles de financement gagnent du terrain pour l'approvisionnement en EPI et équipements de protection dans les pays à faible revenu ?
Les mécanismes d'approvisionnement groupé — tels que la plateforme des fournitures médicales de l'Union africaine — agrègent la demande de plus de 30 nations pour négocier des prix de gros [14]. Des engagements de marché anticipés de style Gavi sont adaptés pour garantir des volumes d'achat pour les fournitures fabriquées localement.
Comment les textiles médicaux réutilisables affecteront-ils la demande de consommables cliniques jetables au cours de la période de prévision ?
Les vêtements médicaux réutilisables et les textiles chirurgicaux continuent de détenir une part de marché limitée dans les espaces cliniques à haute acuité. Cette empreinte étroite est principalement due à l'intense énergie secondaire et au capital nécessaires pour développer des installations de blanchisserie commerciales validées sur site, ainsi qu'à de profondes préférences cliniques pour l'assurance de stérilité absolue des barrières à usage unique. Par conséquent, bien que les objectifs de durabilité environnementale entraînent des changements pilotes localisés vers des textiles réutilisables pour des zones procédurales à faible risque, les options jetables devraient conserver leur domination sur le marché des soins aigus en raison des configurations de sécurité.
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, healthcare utilization publications, and authoritative medical device organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) medical device regulations, Centers for Disease Control and Prevention (CDC) National Healthcare Safety Network (NHSN) and infection control databases, World Health Organization (WHO) Essential Medical Devices List, National Institutes of Health (NCBI/PubMed) for clinical utilization studies, Centers for Medicare & Medicaid Services (CMS) procedure databases, Occupational Safety and Health Administration (OSHA) healthcare guidelines, Environmental Protection Agency (EPA) medical waste regulations, Health Resources and Services Administration (HRSA) hospital supply data, Eurostat Healthcare Statistics, Organisation for Economic Co-operation and Development (OECD) Health Statistics, and national health ministry procurement reports from key markets.

In order to compile hospital admission statistics, surgical procedure volumes, regulatory clearance data (510(k) and PMA), infection prevalence rates, healthcare expenditure trends, and demographic utilization patterns for infusion products, wound care management, dialysis consumables, blood collection systems, and incontinence care products, these sources were employed.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing Operations, regulatory affairs managers, and commercial leads from medical supply manufacturers, contract manufacturers, and distribution networks that specialize in infusion therapy, wound management, and disposable medical products. Chief procurement officers, materials management directors, infection control specialists, operating room managers, dialysis center administrators, wound care nurses, and category managers from hospital systems, ambulatory surgery centers, long-term care facilities, and home healthcare agencies comprised demand-side sources. Product segmentation was validated across disposable and reusable categories, supply chain distribution channels were confirmed, and insights on bulk purchasing dynamics, Group Purchasing Organization (GPO) contracting strategies, reimbursement coding (HCPCS/DRG), and inventory management protocols were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (30%), Others (32%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Revenue mapping, procedure volume analysis, and hospital bed capacity utilization were implemented to determine global market valuation. The methodology comprised the following:

The identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping encompasses infusion therapy systems, wound care dressings and devices, blood collection and handling products, dialysis disposables, surgical drapes and garments, incontinence products, and glucose monitoring supplies.

Examination of annual revenues that are specific to capital equipment accessories and medical disposable portfolios, as well as those that are reported and modeled

Manufacturers that account for 72–76% of the global market share in 2024 are included in the coverage.

To derive segment-specific valuations and regional penetration rates, extrapolation is employed in conjunction with top-down (manufacturer revenue validation and distributor markup analysis) and bottom-up (hospital bed capacity × patient days × ASP by country; surgical procedure volume × supplies per procedure) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















