Marché de la Nutrition Médicale (2026 - 2035)

Rapport de recherche sur le marché de la nutrition médicale Informations par type (Nutrition pédiatrique, Nutrition des personnes âgées, Nutrition parentérale et Nutrition sportive), par type de produit (Solutions d'acides aminés, Compléments multivitaminés, Antioxydants, Émulsions lipidiques, Éléments traces et Perles de chambre), par voie d'administration (Orale, Parentérale et Intraveineuse), par application (Maladies pulmonaires, Cancer, Maladies gastro-intestinales, Obésité, Diabète, Malnutrition pédiatrique, Insuffisance rénale et Maladies neurologiques), par canal de distribution (Pharmacies de préparation, Hôpitaux, Pharmacies de détail et Sites de commerce électronique), et par région (Amérique du Nord, Europe, Asie-Pacifique et Reste du monde) – Prévisions du marché jusqu'en 2035.
ID: MRFR/MED/0822-CR 168 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 15, 2026
Medical Nutrition Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.50%
2025 Market SizeUSD 83.50 billion
2035 Market SizeUSD 187.86 billion
Key Players
Abbott Laboratories
Nestlé Health Science
Danone
Fresenius Kabi
B. Braun Melsungen
Baxter International
Opportunities
  • Precision and Personalized Medical Nutrition
  • Home Enteral Nutrition Services
  • Emerging-Market Hospital Capacity Expansion

Medical Nutrition Market Summary

Le marché de la nutrition médicale a atteint une estimation de 83,50 milliards USD en 2025 et devrait croître de 90,15 milliards USD en 2026 à 187,86 milliards USD d'ici 2035, enregistrant un TCAC de 8,50 % pendant la période de prévision 2026–2035. Cette trajectoire est ancrée dans le fardeau croissant des conditions métaboliques chroniques — le diabète à lui seul touche désormais plus de 537 millions d'adultes dans le monde — et une population vieillissante qui exige des interventions diététiques spécialisées dans les soins aigus et post-aigus. Les mandats de dépistage nutritionnel dirigés par le gouvernement dans l'UE et l'élargissement des codes de remboursement Medicare pour les aliments médicaux aux États-Unis injectent un élan politique dans le marché de la nutrition médicale.

Un changement est en cours dans la prestation des soins nutritionnels. L'analyse des biomarqueurs et les technologies de surveillance numérique entraînent un passage des régimes d'alimentation par sonde traditionnels à des solutions spécifiques aux conditions, formulées avec précision. En 2023-2025, les systèmes hospitaliers dans les pays de l'OCDE ont engagé environ 4,2 milliards USD dans l'informatique nutritionnelle et les programmes d'alimentation individualisés [2]. De plus, des agences réglementaires telles que la FDA et l'EFSA ont également simplifié les processus d'approbation pour les aliments à des fins médicales spéciales (FSMP), ce qui a entraîné un raccourcissement du délai de mise sur le marché pour de nouvelles formulations.


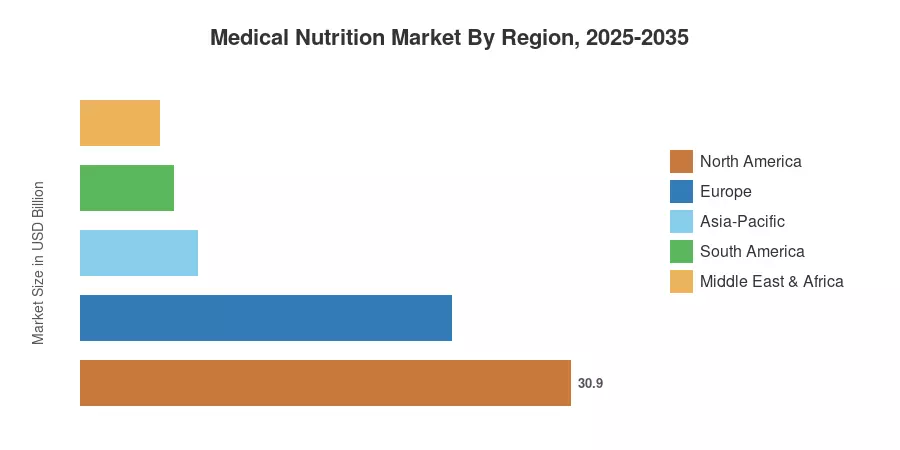
La Amérique du Nord a dominé le marché de la nutrition médicale avec la plus grande part de près de 37,0 % des revenus de 2025, suivie par l'Europe. Cela peut être attribué aux solides cadres d'assurance et à l'infrastructure diététique bien établie. La région Asie-Pacifique est la plus dynamique avec un TCAC prévu de 8,80 % jusqu'en 2035, soutenue par l'augmentation des dépenses de santé en Chine et en Inde. L'Europe est deuxième avec une part d'environ 28,0 % des ventes et a une excellente adoption des lignes directrices cliniques. Le marché de la nutrition médicale est prêt pour une croissance continue alors que la thérapie nutritionnelle devient une partie intégrante des procédures de traitement dans les modèles de soins multidisciplinaires.


Principales conclusions du rapport

• Par voie d'administration

  • L'administration orale et entérale représentait environ 74,0 % des revenus du marché de la nutrition médicale en 2025, reflétant la dominance des protocoles d'alimentation au chevet et à domicile.
  • L'administration parentérale devrait se développer à un TCAC de 9,0 % jusqu'en 2035, soutenue par l'augmentation des admissions en soins intensifs et des besoins complexes de récupération chirurgicale.

• Par type de produit et forme

  • Les produits de nutrition infantile ont dominé le marché de la nutrition médicale en 2025 avec une part de type de produit de 47,2 %, soutenue par la demande en soins intensifs néonatals.
  • Les formulations liquides ont capturé environ 64,0 % des revenus basés sur la forme en 2025, tandis que les produits semi-solides devraient croître à un TCAC de 9,1 %.

• Par géographie

  • La Amérique du Nord a généré environ 30,90 milliards USD de revenus du marché de la nutrition médicale en 2025.
  • La région Asie-Pacifique devrait afficher un TCAC de 8,80 % jusqu'en 2035, avec la Chine et l'Inde comme moteurs de croissance principaux.
  • L'Europe a contribué à environ 28,0 % de la demande mondiale, ancrée par l'Allemagne, le Royaume-Uni et la France.


Taille du marché et prévisions (2021–2035)

La taille du marché de la nutrition médicale a été estimée par Market Research Future (MRFR), en utilisant une approche triangulée, où le côté de la demande est analysé à travers le cadre de soins. En revanche, le côté de l'offre est analysé à travers les finances des entreprises. Les estimations sont croisées avec des données publiées par l'OMS et les comptes de santé de l'OCDE sur les dépenses en nutrition clinique [3].
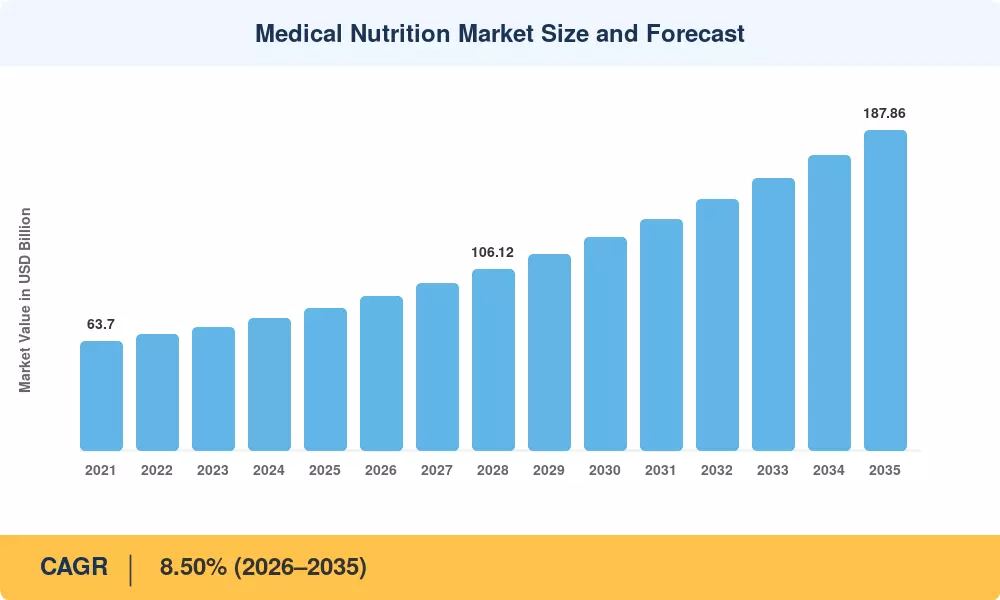
Taille et prévisions du marché de la nutrition médicale
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Prévalence croissante des maladies chroniques ~22% Global À long terme (≥4 ans)
Vieillissement de la population et expansion des soins gériatriques ~20% Europe, Asie-Pacifique À long terme (≥4 ans) [7]
Intégration des protocoles de nutrition en oncologie ~16% Amérique du Nord, Europe À moyen terme (2–4 ans)
Rationalisation réglementaire pour les FSMP ~14% UE, États-Unis À court terme (≤2 ans) [4]
Adoption de la nutrition entérale à domicile ~12% Amérique du Nord, Europe À moyen terme (2–4 ans) [8]
Santé numérique et informatique nutritionnelle ~9% Global À moyen terme (2–4 ans) [2]
Expansion du remboursement par les assurances ~7% États-Unis, Japon À court terme (≤2 ans) [9]

Prévalence croissante des maladies chroniques

La Fédération internationale du diabète a rapporté 537 millions d'adultes vivant avec le diabète en 2021, un chiffre qui devrait atteindre 783 millions d'ici 2045 . La prévalence de la dysphagie parmi les survivants d'accidents vasculaires cérébraux dépasse 50 % dans la phase aiguë, créant une demande soutenue pour des formulations modifiées en texture et riches en nutriments. Ces conditions génèrent des cycles de consommation récurrents pour le marché de la nutrition médicale, car les patients nécessitent des mois ou des années de soutien diététique spécialisé plutôt que des interventions ponctuelles.

Expansion de la population gériatrique

Les Nations Unies projettent que les personnes âgées de 65 ans et plus constitueront 16 % de la population mondiale d'ici 2050, contre 10 % en 2022 [7]. Le Japon dépense déjà plus de 1,8 milliard USD par an pour des compléments nutritionnels intégrés dans les parcours de soins pour les personnes âgées. La sarcopénie, la fragilité et la malnutrition post-chirurgicale chez les personnes âgées poussent les hôpitaux et les établissements de soins de longue durée à adopter un dépistage nutritionnel standardisé à l'admission, élargissant directement le marché de la nutrition médicale adressable.

Intégration de la nutrition en oncologie

La malnutrition liée au cancer affecte 40 à 80 % des patients en oncologie selon le site tumoral, et des preuves montrent désormais que la préhabilitation nutritionnelle préchirurgicale réduit les taux de complications jusqu'à 30 % . La Société américaine de nutrition parentérale et entérale (ASPEN) a mis à jour ses directives en 2024 pour exiger l'implication de diététiciens dans les comités multidisciplinaires des tumeurs, un changement de politique qui institutionnalise la demande pour des formulations de nutrition médicale spécifiques aux maladies.

Accélération réglementaire pour les FSMP

Le règlement délégué 2016/128 de la Commission européenne a établi un cadre réglementaire clair pour les aliments destinés à des fins médicales spéciales, et les mises à jour ultérieures en 2023 ont simplifié les exigences de composition pour les nouvelles formules [4]. Aux États-Unis, le projet de directive de la FDA de 2024 sur l'étiquetage des aliments médicaux a réduit l'ambiguïté de conformité pour les fabricants. Ces efforts réglementaires parallèles abaissent les barrières à l'entrée et accélèrent les lancements de produits sur le marché de la nutrition médicale.

Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles des forces freinant la croissance sur le marché de la nutrition médicale. Ils ne soustraient pas linéairement du CAGR principal mais reflètent des vents contraires qui tempèrent la trajectoire d'expansion.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Coûts élevés des produits et couverture d'assurance limitée ~-18% Marchés émergents À long terme (≥4 ans) [10]
Cadres réglementaires stricts et divergents ~-15% Global À moyen terme (2–4 ans) [4]
Défis de conformité des patients et de palatabilité ~-12% Global À long terme (≥4 ans)
Vulnérabilités de la chaîne d'approvisionnement pour les ingrédients spécialisés ~-10% Global À court terme (≤2 ans) [12]
Concurrence des suppléments de bien-être général ~-8% Amérique du Nord, Europe À moyen terme (2–4 ans)  


Barrières de coût et lacunes de remboursement

Les formules de nutrition médicale spécialisées peuvent coûter trois à cinq fois plus cher que les suppléments diététiques standard, les rendant inaccessibles pour les patients payant de leur poche dans les pays à revenu faible et intermédiaire [10]. Même dans les marchés développés, les politiques de remboursement restent fragmentées — l'Allemagne couvre les suppléments nutritionnels oraux sous l'assurance maladie légale, tandis que de nombreux plans privés aux États-Unis excluent les aliments médicaux des prestations pharmaceutiques. Cette incohérence freine l'adoption dans les milieux ambulatoires où la sensibilité au coût est la plus élevée.

Fragmentation réglementaire

Bien que l'UE et les États-Unis aient établi des catégories formelles de FSMP et d'aliments médicaux, de nombreux marchés asiatiques et latino-américains manquent de définitions réglementaires équivalentes [4]. Les fabricants ciblant des lancements multi-pays doivent naviguer à travers des exigences d'enregistrement distinctes, des attentes en matière de preuves cliniques et des normes d'étiquetage. Cette fragmentation augmente le délai de mise sur le marché de 12 à 18 mois en moyenne et décourage les petits innovateurs d'entrer sur le marché de la nutrition médicale.

Défis de conformité des patients

La fatigue gustative et les effets secondaires gastro-intestinaux restent des barrières persistantes, en particulier pour les patients sous alimentation par sonde à long terme ou régimes de suppléments oraux. Des études indiquent que les taux d'adhésion pour les suppléments nutritionnels oraux prescrits tombent en dessous de 50 % après trois mois dans les milieux communautaires . Améliorer la palatabilité et développer des formats micro-volume et riches en calories sont des priorités de R&D actives mais ajoutent de la complexité et des coûts à la formulation.


Medical Nutrition Market Opportunities

Nutrition médicale de précision et personnalisée

Les avancées en nutrigénomique et en profilage du microbiome intestinal créent un chemin vers des prescriptions de nutrition médicale individualisées. Les entreprises qui intègrent des biomarqueurs diagnostiques — tels que les niveaux d'albumine, les marqueurs inflammatoires et la composition du microbiome — avec des plateformes de formulation adaptatives peuvent capturer un positionnement premium sur le marché de la nutrition médicale. L'avantage du premier arrivé est significatif car les études de validation clinique sont encore limitées.

Services de nutrition entérale à domicile

Le passage vers des soins ambulatoires et à domicile ouvre un couloir de croissance substantiel. Les programmes de nutrition entérale à domicile (HEN) au Royaume-Uni ont connu une croissance de plus de 10 % par an depuis 2020 [8], et des programmes similaires se développent au Canada et en Australie. Les innovations de modèle de service qui regroupent la location de pompes, la livraison de formules et les consultations de diététiciens en télésanté représentent une opportunité à forte marge au sein du marché de la nutrition médicale.

Expansion de la capacité hospitalière sur les marchés émergents

Le programme Ayushman Bharat de l'Inde vise à fournir une couverture santé à 500 millions de citoyens, et le 14ème Plan quinquennal de la Chine engage plus de 70 milliards USD dans des mises à niveau d'infrastructure hospitalière . À mesure que ces nouvelles installations mettent en place des départements de nutrition, la demande de protocoles d'alimentation standardisés et d'approvisionnement en nutrition médicale en vrac va augmenter. Les premiers accords d'approvisionnement avec les réseaux hospitaliers gouvernementaux offrent une sécurité de volume à long terme.

Innovation de produits spécifiques à l'oncologie

Avec l'incidence du cancer atteignant environ 35 millions de nouveaux cas par an d'ici 2050 selon les projections de l'OMS [15], les formulations ciblées sur l'oncologie — enrichies en acides gras oméga-3, en acides aminés à chaîne ramifiée et en composés immunomodulateurs — représentent le créneau d'application à la croissance la plus rapide. Le marché de la nutrition médicale devrait bénéficier d'une intégration plus étroite avec les régimes de chimiothérapie et d'immunothérapie.

Plateformes de nutrition numérique et monétisation des données

Les pompes d'alimentation connectées et les systèmes de suivi de l'apport basés sur des applications génèrent des données de consommation granulaires qui ont de la valeur pour la recherche clinique, l'évaluation des résultats et les négociations avec les payeurs. Les fabricants qui construisent des écosystèmes de données autour de leurs produits peuvent créer des flux de revenus récurrents grâce à des offres d'analytique en tant que service, transformant le marché de la nutrition médicale d'une industrie centrée sur le produit à une industrie centrée sur la plateforme.


Medical Nutrition Market Future Outlook

Support à la décision nutritionnelle basé sur l'IA

L'intelligence artificielle est prête à remodeler les schémas de prescription sur le marché de la nutrition médicale au cours de la prochaine décennie. Les algorithmes d'apprentissage automatique formés sur des données de dossiers de santé électroniques peuvent prédire le risque de malnutrition 48 à 72 heures avant l'apparition clinique, permettant une intervention nutritionnelle préventive [2]. D'ici 2030, on estime que 40 % des grands systèmes hospitaliers dans le monde devraient déployer des outils de support à la décision nutritionnelle alimentés par l'IA intégrés dans leurs plateformes EMR .

Formulation informée par le microbiome

Le pipeline de recherche sur les thérapeutiques du microbiome, évalué à plus de 1,7 milliard USD en financement de capital-risque d'ici 2024 , catalyse une nouvelle génération de produits de nutrition médicale. Les formulations adaptées aux profils microbiens intestinaux — incorporant des prébiotiques, des postbiotiques et des probiotiques spécifiques à des souches — différencieront les offres premium sur le marché de la nutrition médicale. Des essais cliniques liant des signatures microbiennes spécifiques à des résultats nutritionnels devraient fournir des orientations de formulation exploitables d'ici 2028-2030.

Durabilité et formulations médicales à base de plantes

Les considérations ESG pénètrent les décisions d'approvisionnement dans le secteur de la santé. Les organisations d'achats groupés d'hôpitaux exigent de plus en plus des divulgations sur l'impact environnemental de la part des fournisseurs de nutrition [18]. Les isolats de protéines à base de plantes dérivés de pois, de riz et de soja gagnent une validation clinique en tant qu'alternatives à la caséine et au lactosérum dans les formules médicales, offrant des empreintes carbone plus faibles et des profils adaptés aux allergènes. Ce changement redéfinira l'approvisionnement en matières premières sur le marché de la nutrition médicale jusqu'en 2035.

Soins décentralisés et surveillance à distance

L'accélération post-pandémique vers la prestation de soins à domicile continuera de déplacer les revenus du marché de la nutrition médicale des canaux institutionnels vers les canaux communautaires. Les consultations nutritionnelles activées par la télésanté ont augmenté de plus de 300 % entre 2020 et 2023 [19], et les pompes à perfusion connectées transmettent désormais des données d'apport en temps réel aux tableaux de bord cliniques. D'ici le milieu des années 2030, les plateformes de surveillance à distance des patients pourraient gérer la majorité des patients en nutrition entérale à domicile stables sans visites en personne de routine.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 37,0 % de part (2025) Expansion du remboursement, intégration en oncologie
Europe 28,0 % de part (2025) Réglementation FSMP, programmes de nutrition gériatrique
Asie-Pacifique 8,80 % TCAC (2026–2035) Capacité hospitalière, gestion des maladies chroniques
Amérique du Sud 5,85 milliards USD (2025) Mandats de nutrition en santé publique
Moyen-Orient & Afrique 5,01 milliards USD (2025) Modernisation des soins de santé, programmes de malnutrition
Total 83,50 milliards USD (2025) —

Le marché de la nutrition médicale présente une variation régionale significative, influencée par la maturité des infrastructures de santé, les cadres d'assurance et les profils démographiques. L'Amérique du Nord domine en termes de revenus absolus, tandis que l'Asie-Pacifique offre la trajectoire de croissance la plus forte sur la période de prévision 2026–2035.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,5 % de la part régionale Codes de remboursement des aliments médicaux Medicare
Canada 13,8 % de la part régionale Expansion du programme HEN provincial
Mexique 7,15 % TCAC (2026–2035) Investissement dans l'infrastructure hospitalière


Les États-Unis dominent la demande en Amérique du Nord, soutenus par une main-d'œuvre en diététique mature dépassant 100 000 diététiciens nutritionnistes enregistrés et une adoption croissante de mesures de qualité axées sur la nutrition dans l'accréditation des hôpitaux [9]. Le système de santé financé par l'État du Canada a élargi la couverture de la nutrition entérale à domicile en Ontario et en Colombie-Britannique, tandis que le réseau hospitalier IMSS du Mexique intègre le dépistage nutritionnel standardisé dans le cadre de son agenda de réforme de la santé 2024–2030.

Europe

Pays Métrique clé Moteur clé
Allemagne 24,2 % de la part régionale Couverture d'assurance maladie légale pour les ONS
Royaume-Uni 8,62 % TCAC (2026–2035) Mandats de dépistage de la malnutrition NHS
France 18,5 % de la part régionale Cadre réglementaire FSMP solide
Italie 3,18 milliards USD (2025) Population vieillissante, recherche sur le régime méditerranéen
Espagne 7,95 % TCAC (2026–2035) Adoption de protocoles de nutrition dans les hôpitaux publics
Pays nordiques 8,1 % de la part régionale Systèmes de soins aux personnes âgées avancés
Russie 6,85 % TCAC (2026–2035) Programmes de modernisation des soins de santé
Reste de l'Europe 15,3 % de la part régionale Environnements réglementaires diversifiés


L'Europe bénéficie du cadre réglementaire le plus développé pour la nutrition médicale au monde. Les directives ESPEN sur la nutrition clinique chez les patients hospitalisés ont été adoptées dans plus de 30 pays, créant un plancher de demande standardisé. Le système d'assurance maladie légal de l'Allemagne rembourse les compléments nutritionnels oraux prescrits par les médecins, en faisant le plus grand marché de nutrition médicale du continent.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 32,5 % de la part régionale Expansion hospitalière dans le cadre du 14e Plan quinquennal
Inde 9,45 % TCAC (2026–2035) Expansion de la couverture Ayushman Bharat
Japon 4,22 milliards USD (2025) Société super-vieillissante ; assurance soins de longue durée
Corée du Sud 8,90 % TCAC (2026–2035) Standardisation des soins gériatriques
ASEAN 15,8 % de la part régionale Accès croissant aux soins de santé pour la classe moyenne
Reste de l'Asie-Pacifique 7,80 % TCAC (2026–2035) Développement des infrastructures de santé


L'Asie-Pacifique est la région la plus dynamique du marché de la nutrition médicale. La Commission nationale de la santé de la Chine a donné la priorité aux départements de nutrition clinique dans tous les hôpitaux tertiaires, tandis que les systèmes hospitaliers publics de l'Inde étendent le dépistage nutritionnel des programmes pilotes à un protocole national. Le système d'assurance soins de longue durée du Japon, qui couvre plus de 6,8 millions de bénéficiaires, inclut des dispositions explicites pour les produits de nutrition médicale dans les établissements et à domicile [7].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 56,3 % de la part régionale Expansion du programme de nutrition hospitalière SUS
Argentine 7,50 % TCAC (2026–2035) Augmentation de la charge de maladies chroniques
Reste de l'Amérique du Sud 1,38 milliard USD (2025) Modernisation des soins de santé régionaux


Le Système de santé unifié du Brésil (SUS) sert plus de 150 millions de citoyens et a progressivement intégré la thérapie nutritionnelle dans ses protocoles de gestion des maladies chroniques. Le secteur de la santé privé en pleine expansion de l'Argentine adopte des outils de dépistage nutritionnel internationaux, créant une demande supplémentaire sur le marché de la nutrition médicale.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,4 % de la part régionale Investissement dans la santé Vision 2030
Émirats Arabes Unis 9,10 % TCAC (2026–2035) Tourisme médical et développement d'hôpitaux haut de gamme
Afrique du Sud 0,82 milliard USD (2025) Interventions de santé publique contre la malnutrition
Égypte 7,65 % TCAC (2026–2035) Croissance de la population et charge de maladies
Reste du MOA 30,1 % de la part régionale Programmes de nutrition d'aide internationale


L'expansion des soins de santé Vision 2030 de l'Arabie Saoudite construit plus de 30 nouveaux hôpitaux avec des départements de nutrition intégrés, en faisant le marché phare pour le marché de la nutrition médicale dans la région MOA. L'accent mis par les Émirats Arabes Unis sur le tourisme médical a stimulé l'investissement dans des services de nutrition clinique haut de gamme au sein des réseaux d'hôpitaux privés.


Marché de la nutrition médicale par région, 2025-2035

Medical Nutrition Market Segmentation

Par voie d'administration

Segment Métrique clé Principal moteur de la demande
Orale et entérale 74,0 % de part (2025) Commodité de l'alimentation au chevet et à domicile
Parentérale 9,0 % TCAC (2026–2035) Soins critiques en soins intensifs et post-chirurgicaux


La livraison orale et entérale domine le marché de la nutrition médicale car elle s'aligne avec des environnements de soins de moindre gravité et présente moins de risques d'infection que l'alimentation intraveineuse. Les comités de pharmacie des hôpitaux favorisent de plus en plus les protocoles d'entérale en premier selon les directives d'ASPEN et d'ESPEN, réservant les voies parentérales aux patients présentant une défaillance gastro-intestinale. Le segment parentéral, bien que plus petit en termes absolus, commande des prix par unité plus élevés et est en croissance à mesure que les volumes chirurgicaux augmentent dans le monde, en particulier en oncologie et en médecine de transplantation.

Par type de produit

Segment Métrique clé Principal moteur de la demande
Nutrition infantile 47,2 % de part (2025) Demande en USIN; taux de naissance prématurée
Formules entérales spécifiques à des maladies 9,60 % TCAC (2026–2035) Alimentation spécifique aux conditions oncologiques et rénales
Formules standard 18,40 milliards USD (2025) Gestion de la malnutrition générale à l'hôpital


Les produits de nutrition infantile représentent le plus grand segment de type de produit sur le marché de la nutrition médicale, soutenus par des formules spécialisées pour les nourrissons prématurés et de faible poids à la naissance nécessitant des compositions précises en macro- et micronutriments. Les formules entérales spécifiques à des maladies sont la catégorie à la croissance la plus rapide alors que les preuves s'accumulent en faveur d'une alimentation adaptée aux conditions dans le diabète, l'insuffisance rénale et l'oncologie — des domaines où les formulations standard ne peuvent pas répondre aux exigences métaboliques modifiées.

Par application

Segment Métrique clé Principal moteur de la demande
Soutien à la malnutrition 32,9 % de part (2025) Mandats de dépistage de la malnutrition à l'hôpital
Nutrition liée au cancer 9,60 % TCAC (2026–2035) Augmentation de l'incidence mondiale du cancer [15]
Désordres métaboliques 14,75 milliards USD (2025) Diabète et erreurs innées du métabolisme


Le soutien à la malnutrition reste l'application fondamentale sur le marché de la nutrition médicale, reflétant la réalité selon laquelle 20 à 50 % des patients hospitalisés présentent un certain degré de malnutrition à leur admission. La nutrition liée au cancer est l'application à la croissance la plus rapide alors que les centres oncologiques établissent des protocoles de préhabilitation nutritionnelle et d'alimentation périopératoire intégrés aux parcours de traitement.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Adultes 53,8 % de part (2025) Gestion des maladies chroniques chez les populations en âge de travailler
Gériatrique 9,80 % TCAC (2026–2035) Vieillissement de la population mondiale; gestion de la sarcopénie
Pédiatrique 12,85 milliards USD (2025) Conditions chroniques en USIN et pédiatriques


Les adultes constituent le plus grand groupe d'utilisateurs finaux sur le marché de la nutrition médicale en raison de la forte prévalence du diabète, des maladies cardiovasculaires et des maladies rénales chroniques dans la tranche d'âge de 18 à 64 ans. Le segment gériatrique est en passe de connaître la plus rapide expansion alors que les populations en Europe et en Asie de l'Est vieillissent rapidement, avec la malnutrition liée à la fragilité émergeant comme un moteur majeur de la demande et du développement des lignes directrices cliniques.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Pharmacies hospitalières 60,8 % de part (2025) Dominance de l'approvisionnement institutionnel
Pharmacies en ligne 10,60 % TCAC (2026–2035) Commodité du commerce électronique; croissance des soins à domicile
Pharmacies de détail 15,10 milliards USD (2025) Accessibilité des ONS en vente libre


Les pharmacies hospitalières restent le principal canal de distribution pour le marché de la nutrition médicale, reflétant la nature institutionnelle de la prescription de nutrition médicale. Les pharmacies en ligne représentent le canal à la croissance la plus rapide alors que les patients suivant des programmes d'alimentation entérale à long terme commandent de plus en plus de renouvellements via des plateformes numériques offrant une livraison par abonnement et une intégration avec des services de diététicien en télésanté.


Analyse Concurrentielle

Le marché de la nutrition médicale est modérément concentré, les cinq principaux acteurs étant censés détenir 45-55 % des revenus mondiaux. L'indice Herfindahl-Hirschman (HHI) devrait se situer dans la fourchette de 800 à 1 200, indiquant un espace assez concurrentiel avec un certain nombre de grandes multinationales et une longue traîne d'experts régionaux et de formulateurs de niche. L'effort stratégique comprend l'expansion du portefeuille spécifique aux conditions, l'intégration verticale dans les services de soins à domicile et la pénétration régionale sur les marchés Asie-Pacifique et Amérique latine.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Nutrition Médicale Positionnement Stratégique
Abbott Laboratories ~12–16% Ensure, Glucerna, Jevity, PediaSure Le portefeuille oral et entéral le plus large ; forte présence au détail aux États-Unis
Nestlé Health Science ~11–15% Peptamen, Impact, Boost, Alfamino Leadership spécifique aux conditions ; pipeline R&D microbiome
Danone (Nutricia) ~9–13% Nutrison, Fortimel, Neocate Forte empreinte européenne ; spécialisation pédiatrique et allergie
Fresenius Kabi ~7–10% Fresubin, Sacs de nutrition parentérale Approvisionnement hospitalier intégré ; leadership en nutrition IV
B. Braun Melsungen ~4–7% Solutions d'acides aminés parentéraux, émulsions lipidiques Écosystème de thérapie par perfusion ; focus sur la nutrition chirurgicale
Baxter International ~4–6% Clinimix, Intralipid, Clinomel Préparation de nutrition parentérale ; réseaux hospitaliers aux États-Unis
Mead Johnson (Reckitt) ~3–5% Enfamil, Nutramigen Spécialisation en nutrition infantile ; distribution sur les marchés émergents
Ajinomoto Co. ~2–4% Infusions d'acides aminés, acides aminés de qualité médicale Plateforme technologique d'acides aminés ; forte présence en APAC
Otsuka Pharmaceutical ~2–3% Aminoleban, Elental Nutrition axée sur le foie et le système gastro-intestinal ; leader du marché japonais
Perrigo Company ~1–3% Formules infantiles de marque de distributeur, marque propre ONS Fabrication sous contrat ; positionnement compétitif en termes de coûts


Actualités récentes & Développements

  • Abbott Laboratories (mars 2025) : Lancement d'un nouveau supplément nutritionnel oral à base de plantes sous la marque Ensure ciblant les patients adultes souffrant d'allergies aux produits laitiers, élargissant son portefeuille de produits de nutrition médicale adaptés aux allergènes [20].
  • Nestlé Health Science (janvier 2025) : Finalisation de l'acquisition d'une startup d'analytique du microbiome pour accélérer le développement de formulations de nutrition médicale informées par la santé intestinale pour les patients en oncologie .


  • Fresenius Kabi (juillet 2024) : Ouverture d'une nouvelle installation de fabrication de nutrition parentérale à Pune, en Inde, avec une capacité annuelle de 50 millions d'unités, ciblant le marché croissant de la nutrition médicale en Asie du Sud et du Sud-Est .
  • FDA (avril 2024) : Publication d'un projet de directive mis à jour clarifiant la distinction réglementaire entre les aliments médicaux et les compléments alimentaires, fournissant aux fabricants des voies de labellisation et de revendication plus claires [4].


  • ASPEN (septembre 2023) : Publication de lignes directrices cliniques mises à jour imposant un dépistage du risque nutritionnel dans les 24 heures suivant l'admission à l'hôpital, renforçant la demande pour des produits standardisés du marché de la nutrition médicale dans les hôpitaux américains [22].


Marché de la Nutrition Médicale Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de la nutrition médicale couvrant les produits de nutrition orale, entérale et parentérale dans tous les milieux de soins.
Période d'étude 2021–2035
CAGR (Période de prévision) 8,50 % (2026–2035)
Taille du marché (2025) 83,50 milliards USD
Taille du marché (2035) 187,86 milliards USD
Segment à la croissance la plus rapide Nutrition liée au cancer (par application) ; Gériatrique (par utilisateur final)
Entreprises profilées Abbott, Nestlé Health Science, Danone Nutricia, Fresenius Kabi, B. Braun, Baxter, Mead Johnson, Ajinomoto, Otsuka, Perrigo
Devise d'évaluation Milliards USD

FAQ

Comment les équipes d'approvisionnement évaluent-elles les fournisseurs de nutrition médicale pour les contrats hospitaliers ?
L'évaluation pèse généralement la profondeur des preuves cliniques, l'étendue du formulaire, la fiabilité de l'approvisionnement et la transparence des prix. Les hôpitaux exigent de plus en plus des fournisseurs qu'ils démontrent des données sur les résultats provenant d'essais contrôlés randomisés et qu'ils fournissent des présentations aux comités d'analyse de valeur [22].
Quel rôle le codage de remboursement joue-t-il dans l'adoption du marché de la nutrition médicale ?
Des codes CPT et HCPCS spécifiques pour la thérapie de nutrition médicale influencent directement le comportement de prescription. Lorsque les assureurs couvrent les suppléments nutritionnels oraux dans le cadre des prestations pharmaceutiques, les taux d'utilisation en ambulatoire augmentent de 25 à 40 % par rapport aux marchés non couverts [9].
Comment les formules de nutrition médicale à base de plantes se comparent-elles cliniquement aux options à base de produits laitiers ?
Des essais cliniques récents montrent des résultats équivalents en matière d'équilibre azoté et de maintien du poids pour les formules à base de protéines de pois et de riz par rapport aux alternatives à base de caséine chez des patients adultes stables. L'évitement des allergènes et les profils de durabilité donnent aux options à base de plantes un avantage concurrentiel croissant [20].
Quels défis d'intégration existent lors de la mise en œuvre de l'informatique nutritionnelle dans les hôpitaux ?
Les principaux défis incluent l'interopérabilité entre les logiciels de nutrition et les systèmes EMR existants, les exigences de formation du personnel et la conformité à la gouvernance des données. Les institutions nécessitent généralement de 6 à 12 mois pour une intégration complète avec une adoption mesurable des flux de travail .
Comment le marché de la nutrition médicale diffère-t-il entre les soins aigus et post-aigus ?
Les milieux aigus privilégient les formules parentérales et les formules entérales à haute teneur calorique pour les patients gravement malades, tandis que les environnements post-aigus mettent l'accent sur les suppléments oraux et les programmes d'entéral à domicile. Les voies de remboursement et l'autorité de prescription diffèrent également considérablement entre les milieux [8].
Quelles tendances réglementaires émergentes pourraient remodeler le marché de la nutrition médicale d'ici 2030 ?
L'harmonisation des définitions de FSMP à travers les marchés APAC et la reclassification potentielle par la FDA de certains aliments médicaux pourraient élargir ou restreindre les revendications de produits. Le Codex Alimentarius examine également les normes mondiales pour l'étiquetage de la nutrition médicale [4].
Comment les modèles de vente directe aux consommateurs perturbent-ils la distribution traditionnelle du marché de la nutrition médicale ?
Les plateformes DTC basées sur l'abonnement contournent les canaux de pharmacie hospitalière, offrant aux patients une livraison à domicile avec le soutien d'un diététicien en télésanté. Ces modèles capturent des marges plus élevées mais font face à un examen réglementaire concernant les exigences de vérification des prescriptions [19].
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, clinical nutrition databases, peer-reviewed dietary science journals, and authoritative public health repositories. Key sources included the US Food & Drug Administration (FDA) Center for Food Safety and Applied Nutrition (CFSAN), European Food Safety Authority (EFSA), European Medicines Agency (EMA) for borderline medical food classifications, CODEX Alimentarius Commission, National Institutes of Health (NIH) Office of Dietary Supplements, Centers for Disease Control and Prevention (CDC) National Health and Nutrition Examination Survey (NHANES), World Health Organization (WHO) Global Nutrition Report, UNICEF Child Nutrition Statistics, Food and Agriculture Organization (FAO) FAOSTAT, EUROSTAT Health Database, ASPEN (American Society for Parenteral and Enteral Nutrition) Clinical Guidelines, ESPEN (European Society for Clinical Nutrition and Metabolism) Guidelines, Academy of Nutrition and Dietetics (AND) Evidence Analysis Library, National Institute for Health and Care Excellence (NICE) Nutrition Guidelines, Health Canada Natural and Non-prescription Health Products Directorate, and Australia's Therapeutic Goods Administration (TGA). These sources were utilized to collect clinical outcomes data, Food for Special Medical Purposes (FSMP) regulatory frameworks, malnutrition prevalence statistics, hospital discharge data, infant nutrition demographics, and reimbursement policies for enteral and parenteral feeding systems.


Primary Research

Structured interviews and quantitative surveys were implemented to interact with stakeholders on both the supply and demand sides during the primary research phase in order to acquire detailed market intelligence. Supply-side sources consisted of Global Heads of Medical Nutrition, Vice Presidents of Clinical Affairs, Regulatory Directors for FSMP compliance, and Commercial Leads from enteral/parenteral nutrition manufacturers and medical food producers. The demand-side sources included Registered Dietitian Nutritionists (RDNs), Certified Nutrition Support Clinicians (CNSCs), critical care physicians, pediatric nutrition specialists, oncology dietitians, hospital pharmacy directors, procurement managers for intensive care units, and home healthcare infusion coordinators. Primary research verified the validity of product category segmentation, confirmed the timelines for pipeline development of condition-specific formulas, and collected information on the adoption of clinical protocols, formulary inclusion criteria, insurance reimbursement pathways, and the transition of care from hospital to home nutrition support.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and consumption volume modeling across institutional and homecare settings. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa specializing in clinical nutrition

Product mapping across oral nutritional supplements (ONS), enteral nutrition (standardized and disease-specific formulas), parenteral nutrition (amino acid solutions, lipids, multi-chamber bags), and medical foods for metabolic disorders

Analysis of reported revenues and estimated segment allocations specific to medical nutrition portfolios, including FSMP-certified product lines

Coverage of manufacturers and distributors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (patient population × prevalence of malnutrition × treatment rate × ASP by therapy type and region) and top-down (industry revenue validation against hospital nutrition expenditure reports) approaches to derive segment-specific valuations for adult and pediatric nutrition sectors

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















