Marché de l'imagerie médicale Résumé du marché
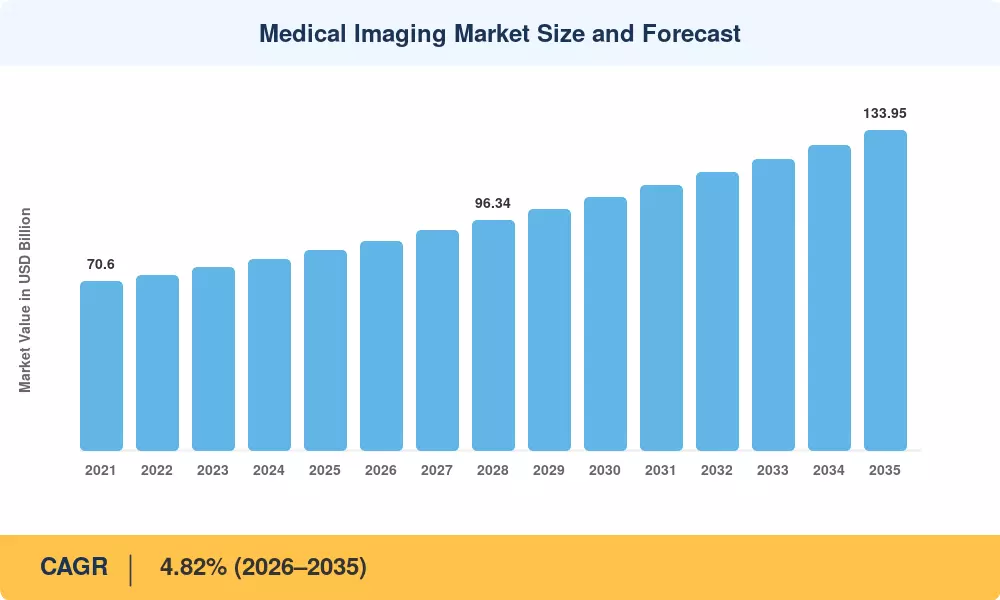
La taille du marché mondial de l'imagerie médicale était évaluée à 83,65 milliards USD en 2025, et le marché devrait croître de 87,68 milliards USD en 2026 à 133,95 milliards USD d'ici 2035, enregistrant un TCAC de 4,82 % pendant la période de prévision 2026–2035. Les gouvernements des pays de l'OCDE ont accéléré les cycles de remplacement de capital pour les flottes vieillissantes, avec les Centers for Medicare & Medicaid Services des États-Unis élargissant la couverture de remboursement pour les protocoles de dépistage avancés et la Commission européenne réservant 4,2 milliards EUR dans le cadre d'Horizon Europe pour la numérisation des soins de santé jusqu'en 2027 [2]. Ces vents politiques favorables créent un plancher structurel sous les budgets d'acquisition d'équipement.
Le marché de l'imagerie médicale subit un changement technologique significatif alors que des chaînes d'acquisition entièrement numériques remplacent les opérations analogiques et basées sur film. Alors que les dispositifs d'échographie au point de soins déplacent la capacité de diagnostic des salles de radiologie vers les lits et les ambulances, les techniques de reconstruction alimentées par l'IA réduisent actuellement les temps de scan sur les plateformes de tomographie par ordinateur et d'imagerie par résonance magnétique haut de gamme de 40 à 60 % [3]. Selon les estimations de l'OMS, il existe encore un écart de 60 % en matière de capacité d'imagerie de base dans les pays à revenu faible et intermédiaire, ce qui attire de nouveaux investissements dans des dispositifs petits et connectés au cloud conçus pour des environnements à ressources limitées [4].
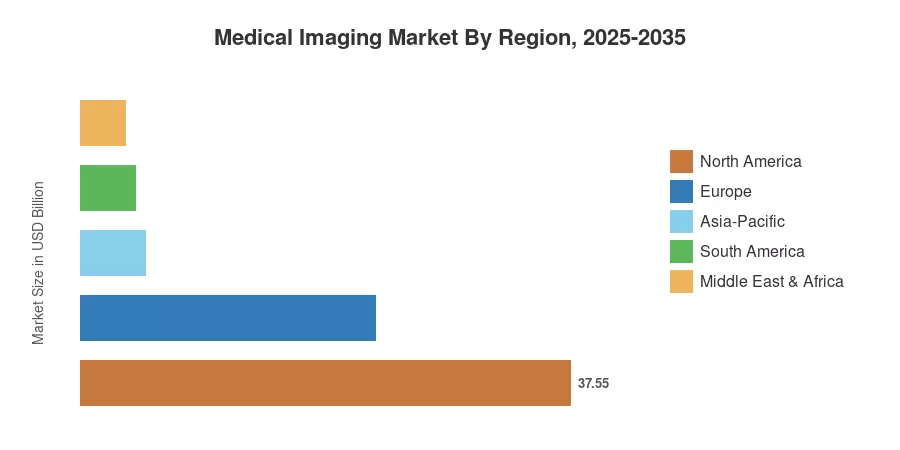
Avec une base installée mature et de fortes dépenses en capital hospitalier, l'Amérique du Nord détient la plus grande part du marché de l'imagerie médicale, représentant plus de 44,89 % des revenus de 2025. Avec un TCAC prévu de 5,93 %, la région Asie-Pacifique est la zone à la croissance la plus rapide en raison de la mission numérique Ayushman Bharat de l'Inde et de l'impulsion de la Chine pour la fabrication d'équipements domestiques. L'Europe est le deuxième marché, avec environ 27 % des revenus mondiaux, et l'acquisition soutenue est alimentée par la demande de remplacement à travers les infrastructures de santé publique vieillissantes. Le marché de l'imagerie médicale devrait croître régulièrement au cours des dix prochaines années à mesure que les modèles de soins basés sur la valeur se multiplient dans le monde.
Principaux points à retenir du rapport
• Par modalité
- Les rayons X représentaient environ 31,25 % de la part de revenus du marché de l'imagerie médicale en 2025, reflétant son rôle dominant dans les services d'urgence et le dépistage en soins primaires.
- La tomographie par ordinateur devrait se développer à un TCAC de 6,85 % jusqu'en 2035, alors que le triage assisté par IA et les rotations de portique plus rapides ouvrent de nouvelles voies cliniques.
- L'échographie gagne du terrain dans les environnements de soins, avec des dispositifs portables ouvrant des segments procéduraux auparavant limités à des suites fixes.
• Par application
- L'imagerie diagnostique détenait une part de 62,15 % du marché de l'imagerie médicale en 2025, soutenue par des mandats de dépistage à l'échelle de la population dans les domaines de l'oncologie et de la cardiologie.
- L'imagerie thérapeutique et interventionnelle devrait croître à un TCAC de 7,10 % jusqu'en 2035, soutenue par le passage à des procédures peu invasives guidées par l'image.
• Par région
- L'Amérique du Nord a contribué au plus grand pool de revenus du marché de l'imagerie médicale, avec des dépenses en capital élevées par lit et une large couverture d'assurance pour les modalités avancées.
- La région Asie-Pacifique devrait enregistrer le TCAC le plus élevé à 5,93 %, alors que les gouvernements financent l'expansion de la capacité hospitalière et que les fabricants nationaux se font concurrence sur les prix.
Taille du marché et prévisions (2021–2035)
Market Research Future utilise une méthodologie triangulée combinant des données d'expédition d'équipement de bas en haut, des indicateurs macroéconomiques de haut en bas et des entretiens primaires avec des responsables des achats hospitaliers, des dirigeants d'OEM et des organisations de payeurs. Les chiffres historiques reflètent les revenus déclarés ; les valeurs prévisionnelles appliquent le TCAC calibré de 4,82 % sur la période 2026–2035, ajusté pour les catalyseurs réglementaires anticipés et les courbes d'adoption technologique.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



