Marché du cancer du poumon Résumé du marché
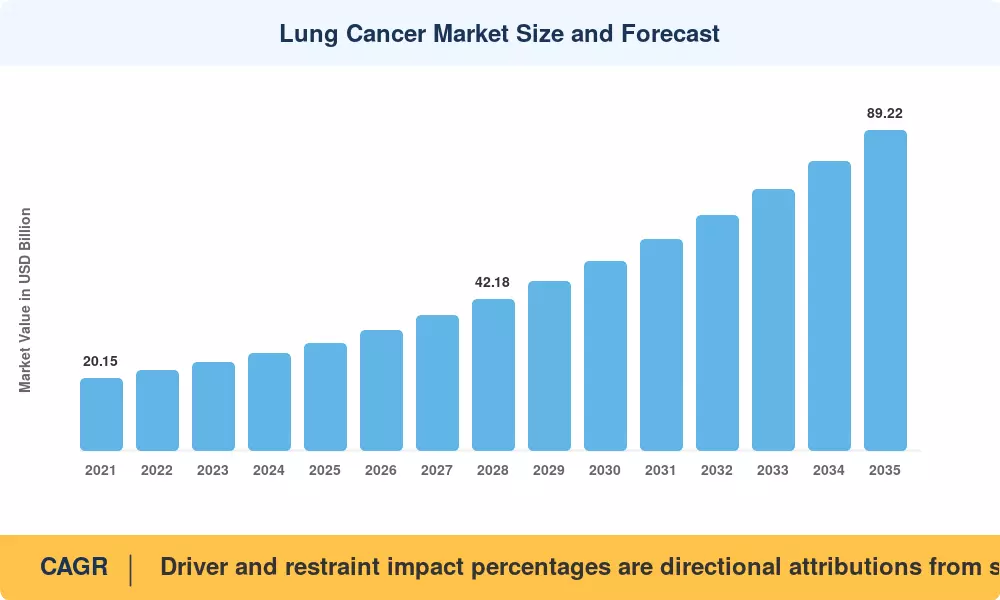
Le marché des thérapies contre le cancer du poumon a atteint 29,84 milliards USD en 2025 et ouvre la fenêtre de prévision à 33,51 milliards USD en 2026, se dirigeant vers 89,22 milliards USD d'ici 2035 avec un TCAC de 11,5 %. Deux catalyseurs ancrent cette trajectoire. Les régulateurs ont approuvé un nombre inhabituellement élevé d'approbations en oncologie thoracique entre fin 2023 et mi-2025, et les payeurs en Asie-Pacifique ont élargi la couverture des formulaires pour les agents oncologiques coûteux, transformant la demande clinique en volume de traitements payés [4].
La pratique de traitement est en cours de reconstruction. Le pilier de l'oncologie thoracique depuis 30 ans, la chimiothérapie à base de platine chimiothérapie, perd lentement sa position de première ligne au profit des inhibiteurs de points de contrôle, des médicaments oraux adaptés aux mutations et, à partir de 2024, des engageurs de cellules T bispécifiques. Le séquençage de nouvelle génération a été transféré des centres académiques à la pratique communautaire et le profilage moléculaire complet est considéré comme la norme de traitement lors du diagnostic par les organisations de lignes directrices et non comme un ajout spécialisé [8][10]. Ce seul changement représente environ un quart des patients nouvellement diagnostiqués atteints de cancer non à petites cellules envoyés vers des régimes ciblés de marque qu'ils n'auraient pas reçus en 2018.
La géographie concentre toujours la richesse. On s'attend à ce que l'Amérique du Nord contribue à 35,9 % de la part totale des revenus du marché des thérapies contre le cancer du poumon en 2025, soutenue par un accès anticipé au lancement et une profondeur de remboursement commercial, tandis que l'Asie-Pacifique devrait croître à un rythme de 12,5 % jusqu'en 2035 en raison des listes d'assurance nationale en Chine, au Japon et en Corée du Sud. L'Europe est deuxième, avec 8,54 milliards USD en 2025, alors que le nouveau processus d'évaluation clinique unifié de la région change la séquence des lancements [7]. Sur le marché des thérapies contre le cancer du poumon, les entreprises disposant d'un actif différencié et d'un plan d'accès crédible dans les économies de deuxième niveau seront récompensées.
Principaux enseignements du rapport
• Par type de maladie
- Le cancer du poumon non à petites cellules a représenté 71,3 % des revenus de 2025 sur le marché des thérapies contre le cancer du poumon, reflétant sa part de l'incidence mondiale et la densité des options ciblées approuvées.
- Le cancer du poumon à petites cellules est le plus rapide avec un TCAC de 12,2 % jusqu'en 2035, débloqué par des bispécifiques dirigés contre DLL3 après une longue sécheresse d'innovation.
• Par modalité de traitement
- La chimiothérapie représente encore 39,8 % des revenus par modalité, principalement en tant que partenaire de combinaison plutôt qu'en tant que régime autonome.
• Par classe de médicament
- Les agents à petites molécules détenaient une part de 59,5 % en 2025, soutenue par des générations successives d'inhibiteurs EGFR, ALK, ROS1 et KRAS.
- Les biologiques et les biosimilaires croissent le plus rapidement avec un TCAC de 12,3 %, alors que les conjugués anticorps-médicament et les bispécifiques entrent plus tôt dans les lignes de traitement.
• Par canal de distribution
- Les pharmacies hospitalières ont dispensé 64,4 % de la valeur de 2025 sur le marché des thérapies contre le cancer du poumon, fonction de l'administration par perfusion.
• Par région
- L'Amérique du Nord a contribué 10,71 milliards USD en 2025, le plus grand pool par région
- L'Asie-Pacifique affiche la trajectoire la plus abrupte avec un TCAC de 12,5 % jusqu'en 2035
- Le Moyen-Orient et l'Afrique restent petits mais s'étendent à un TCAC de 11,8 % alors que les États du Golfe construisent des réseaux nationaux d'oncologie
Taille du marché et prévisions (2021–2035)
Les estimations ci-dessous combinent la modélisation ascendante des revenus en oncologie thoracique de marque et générique divulgués dans les dépôts annuels des entreprises, les entrées d'incidence et de mortalité de l'IARC et des registres nationaux du cancer, les données sur les schémas de traitement des organismes de lignes directrices, et les listes de remboursement des principaux payeurs nationaux. Les années historiques sont réconciliées avec les ventes au niveau des produits rapportées ; les années de prévision appliquent des courbes de pénétration par ligne de thérapie et région.
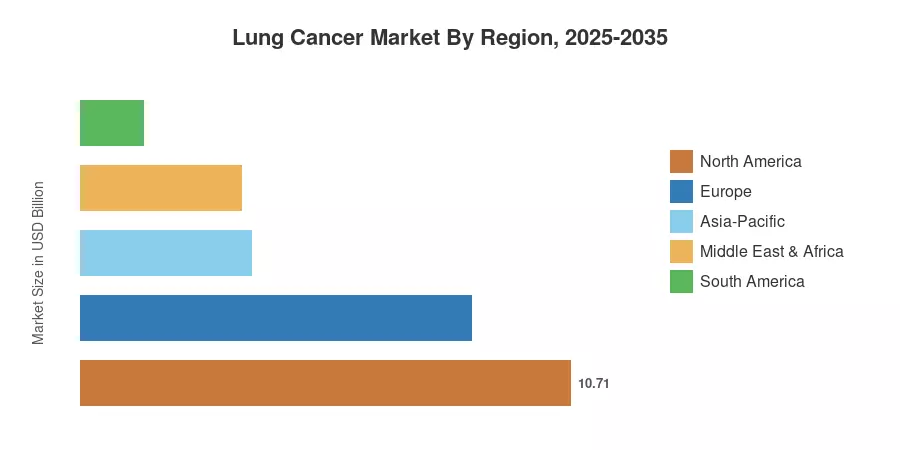




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



