Marché des terminaux de regazéification de GNL

Rapport de recherche sur le marché des terminaux de regazéification de GNL par technologie (vaporisation à rack ouvert, vaporisation par combustion submergée, vaporisation par air chauffé, vaporisation par bain d'eau), par type de terminal (terminaux terrestres, terminaux flottants), par utilisation finale (production d'électricité, chauffage, applications industrielles, transport), par propriété (public, privé, coentreprise) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/34796-HCR 100 Pages Snehal Singh Last Updated: September 01, 2026
LNG Regasification Terminal Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.72%
2024 Market Size$ 25.42 Billion
2025 Market Size$ 26.87 Billion
2035 Market Size$ 46.88 Billion
Key Players
Shell
TotalEnergies
Cheniere Energy
Engie
Sempra Energy
GAIL
Opportunities
  • Increasing Demand for Natural Gas
  • Infrastructure Development Initiatives
  • Regulatory Support and Policy Frameworks

Marché des terminaux de regazéification de GNL Résumé

Selon l'analyse de Market Research Future, la taille du marché des terminaux de regazéification de GNL était estimée à 25,42 milliards USD en 2024. L'industrie des terminaux de regazéification de GNL devrait croître de 26,87 milliards USD en 2025 à 46,88 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 5,72 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des terminaux de regazéification de GNL est prêt pour une croissance substantielle, soutenue par les avancées technologiques et l'augmentation de la demande de gaz naturel.

  • L'Amérique du Nord reste le plus grand marché pour les terminaux de regazéification de GNL, soutenue par une infrastructure robuste et une demande élevée.
  • L'Asie-Pacifique émerge comme la région à la croissance la plus rapide, reflétant un passage vers des sources d'énergie plus propres et une augmentation des importations de GNL.
  • La technologie de vaporisation à rack ouvert domine le marché, tandis que la vaporisation par combustion submergée connaît une croissance rapide en raison de son efficacité.
  • Les principaux moteurs du marché incluent l'augmentation de la demande de gaz naturel et des cadres réglementaires favorables qui facilitent le développement des infrastructures.

Taille du marché et prévisions

Taille du marché 2024 25,42 (milliards USD)
Taille du marché 2035 46,88 (milliards USD)
TCAC (2025 - 2035) 5,72%

Principaux acteurs

Shell (GB), TotalEnergies(FR), Cheniere Energy (US), Engie (FR), Sempra Energy (US), GAIL (IN), Petrobras (BR), KOGAS (KR), CNOOC (CN)

Marché des terminaux de regazéification de GNL conducteurs

Augmentation de la demande de gaz naturel

Le marché des terminaux de regazéification de GNL connaît une augmentation de la demande de gaz naturel en tant qu'alternative plus propre au charbon et au pétrole. Ce changement est motivé par le besoin de sécurité énergétique et la transition vers des sources d'énergie durables. Selon des données récentes, la consommation de gaz naturel devrait croître d'environ 1,5 % par an, indiquant un marché robuste pour les terminaux de regazéification de GNL. Alors que les pays visent à réduire les émissions de carbone, la dépendance au GNL est susceptible d'augmenter, nécessitant l'expansion des infrastructures de regazéification. Cette tendance suggère que les investissements dans les terminaux de regazéification de GNL seront cruciaux pour répondre à la demande croissante de gaz naturel, améliorant ainsi le paysage global du marché.

Initiatives de développement des infrastructures

Le marché des terminaux de regazéification de GNL est fortement influencé par les initiatives de développement des infrastructures en cours dans diverses régions. Les gouvernements et les entités privées investissent massivement dans la construction et l'expansion des terminaux de GNL pour faciliter l'importation et la regazéification du gaz naturel liquéfié. Par exemple, plusieurs pays ont annoncé des plans pour améliorer leur infrastructure de GNL, avec des investissements dépassant des milliards de dollars. Ce développement devrait renforcer la capacité des terminaux de regazéification, soutenant ainsi la demande croissante de GNL. De plus, l'établissement de nouveaux terminaux est susceptible de créer des opportunités d'emploi et de stimuler la croissance économique, renforçant l'importance des infrastructures dans le secteur de la regazéification de GNL.

Soutien réglementaire et cadres politiques

Le marché des terminaux de regazéification de GNL bénéficie d'un soutien réglementaire favorable et de cadres politiques qui favorisent l'utilisation du gaz naturel liquéfié. Les gouvernements mettent en œuvre des politiques visant à encourager les investissements dans l'infrastructure de GNL, ce qui inclut des incitations fiscales et des processus de permis simplifiés. De tels environnements réglementaires sont essentiels pour attirer les investissements privés, qui sont cruciaux pour le développement de nouveaux terminaux de regazéification. De plus, les accords internationaux visant à réduire les émissions de gaz à effet de serre incitent davantage à la transition vers le GNL. Ce paysage réglementaire favorable est susceptible d'améliorer l'efficacité opérationnelle et la compétitivité du marché de la regazéification de GNL, favorisant la croissance du secteur.

Augmentation des investissements dans l'intégration des énergies renouvelables

Le marché des terminaux de regazéification de GNL s'entrecroise de plus en plus avec le secteur des énergies renouvelables à mesure que les investissements dans l'intégration des énergies renouvelables augmentent. L'accent croissant sur la diversification énergétique pousse les parties prenantes à explorer les synergies entre le GNL et les sources renouvelables. Cette tendance est particulièrement évidente dans les régions où le GNL est utilisé comme source d'énergie de secours pour la production d'énergie renouvelable intermittente. L'intégration des terminaux de regazéification de GNL avec des projets d'énergie renouvelable est susceptible d'améliorer la fiabilité et la stabilité de l'énergie, en faisant une proposition attrayante pour les investisseurs. En tant que tel, cette convergence pourrait conduire à des investissements accrus dans l'infrastructure de regazéification de GNL, propulsant davantage la croissance du marché.

Innovations technologiques dans les processus de regazéification

Le marché des terminaux de regazéification de GNL est témoin d'avancées technologiques qui améliorent l'efficacité et l'efficacité des processus de regazéification. Des innovations telles que des échangeurs de chaleur améliorés et des systèmes de contrôle avancés sont intégrées dans les opérations des terminaux, conduisant à une réduction de la consommation d'énergie et des coûts opérationnels. Ces améliorations technologiques non seulement optimisent le processus de regazéification mais contribuent également à la durabilité globale des opérations de GNL. À mesure que l'industrie continue d'évoluer, l'adoption de technologies de pointe devrait jouer un rôle clé dans l'augmentation de la compétitivité des terminaux de regazéification de GNL, stimulant ainsi la croissance du marché.
Aperçu des segments de marché

Par Technologie : Vaporisation sur Rack Ouvert (Plus Grande) vs. Vaporisation par Combustion Submergée (Croissance la Plus Rapide)

Dans le marché des terminaux de regazéification de GNL, la vaporisation sur rack ouvert (ORV) domine le segment technologique, largement utilisée en raison de son efficacité et de son rapport coût-efficacité. Elle détient une part de marché significative par rapport à d'autres technologies de vaporisation, telles que la vaporisation par combustion submergée (SCV), qui, bien que actuellement plus petite en part de marché, gagne en traction. L'acceptation plus large de l'ORV est attribuée à ses avantages opérationnels dans les climats chauds, tandis que la SCV est de plus en plus préférée pour les applications à haute capacité où une réponse rapide est critique.

Technologie : Vaporisation sur Rack Ouvert (Dominante) vs. Vaporisation par Combustion Submergée (Émergente)

La vaporisation sur rack ouvert (ORV) se distingue comme la technologie dominante dans le marché des terminaux de regazéification de GNL en raison de son échange de chaleur efficace et de ses coûts opérationnels relativement bas. Elle utilise l'air ambiant pour la vaporisation, ce qui la rend avantageuse dans les climats tempérés. En revanche, la vaporisation par combustion submergée (SCV) émerge rapidement, connue pour sa capacité à répondre à des demandes fluctuantes, offrant de la flexibilité dans les taux de regazéification. L'infrastructure de la SCV est souvent plus complexe, attirant principalement les installations qui nécessitent des capacités de montée et de descente rapides. Le paysage concurrentiel met en évidence la présence établie de l'ORV au milieu de la popularité croissante de la SCV, alimentée par les avancées technologiques et l'évolution des demandes énergétiques.

Par Type de Terminal : Terminaux Terrestres (Plus Grands) vs. Terminaux Flottants (Croissance la Plus Rapide)

Dans le marché des terminaux de regazéification de GNL, la part de marché est significativement dominée par les terminaux terrestres en raison de leur infrastructure établie et de leurs efficacités opérationnelles. Ces terminaux bénéficient de la proximité des principales régions consommatrices de gaz et de plus grandes capacités de stockage, ce qui les rend favorables parmi les opérateurs et les investisseurs. Les terminaux terrestres détiennent une part substantielle du marché, reflétant leur rôle critique dans la satisfaction de la demande croissante de gaz naturel. En revanche, les terminaux flottants émergent comme un segment de croissance rapide, attirant les régions où les développements terrestres font face à des contraintes géographiques ou réglementaires. La flexibilité et les capacités de déploiement rapide des terminaux GNL flottants en font des alternatives attrayantes, en particulier pour les pays en développement ou les marchés transitoires. La tendance vers des solutions écologiquement durables et efficaces continue de stimuler l'adoption des terminaux flottants, contribuant à leur trajectoire de croissance significative sur le marché.

Type de Terminal : Terrestre (Dominant) vs. Flottant (Émergent)

Les terminaux terrestres ont longtemps été la colonne vertébrale de l'infrastructure de regazéification de GNL, caractérisés par leurs emplacements fixes et leurs opérations à grande échelle. Ils sont généralement équipés de technologies de regazéification avancées et d'installations de stockage étendues, ce qui permet un traitement efficace du GNL en gaz naturel. Leur nature établie offre fiabilité et stabilité dans l'approvisionnement, répondant principalement aux régions à forte demande. Les terminaux terrestres bénéficient également d'économies d'échelle, offrant une logistique compétitive et des efficacités opérationnelles. Pendant ce temps, les terminaux flottants représentent une solution innovante et émergente sur le marché, souvent déployés en réponse à une demande immédiate ou à un accès limité aux installations terrestres. Ces plateformes flottantes sont avantageuses en termes de coût et de flexibilité, car elles peuvent être rapidement relocalisées et déployées à divers endroits. Les terminaux flottants gagnent en traction en raison de leur capacité à servir des zones éloignées, à faciliter une entrée rapide sur le marché et à s'adapter aux conditions de marché fluctuantes, les positionnant comme un acteur significatif dans l'évolution de la regazéification de GNL.

Par Utilisation Finale : Production d'Énergie (Plus Grande) vs. Chauffage (Croissance la Plus Rapide)

Dans le marché des terminaux de regazéification de GNL, la Production d'Énergie est le plus grand segment, capturant une part significative en raison de son infrastructure établie et de la demande de sources d'énergie plus propres. Les applications de chauffage suivent comme un segment crucial, fournissant des services essentiels dans les secteurs résidentiels et commerciaux. Les applications industrielles et les segments de transport jouent également des rôles importants, bien que dans des parts comparativement plus faibles. L'adoption croissante du GNL pour la production d'énergie souligne le changement de l'industrie vers des solutions énergétiques durables, reflétant des tendances mondiales plus larges dans la consommation d'énergie. À mesure que le marché évolue, la demande de GNL pour le chauffage gagne rapidement en traction, alimentée par l'augmentation de la consommation de gaz naturel et le soutien réglementaire pour les transitions vers une énergie propre. Le secteur industriel adopte le GNL pour atteindre des objectifs de réduction des émissions, tandis que le transport émerge comme une avenue viable à mesure que l'infrastructure GNL se développe. Dans l'ensemble, le marché des terminaux de regazéification de GNL est caractérisé par des applications polyvalentes, chacune contribuant à une trajectoire de croissance équilibrée pour différentes utilisations finales.

Production d'Énergie : Dominante vs. Chauffage : Émergent

La Production d'Énergie continue de dominer le marché des terminaux de regazéification de GNL en raison de son utilisation extensive pour générer une électricité plus propre et répondre à des demandes énergétiques croissantes. Avec des investissements de longue date dans l'infrastructure GNL, ce segment bénéficie d'économies d'échelle et d'un cadre opérationnel mature. En revanche, le segment Chauffage émerge comme un acteur clé, soutenu par des initiatives gouvernementales plaidant pour des solutions de chauffage plus propres au milieu de préoccupations environnementales croissantes. Ce changement favorise des innovations dans les technologies pour optimiser l'utilisation du GNL dans le chauffage, attirant à la fois les secteurs résidentiels et commerciaux. À mesure que le marché mûrit, l'adaptabilité du GNL pour diverses applications positionne les deux segments comme essentiels à la transition vers des systèmes énergétiques plus verts.

Par Propriété : Publique (Plus Grande) vs. Coentreprise (Croissance la Plus Rapide)

Dans le marché des terminaux de regazéification de GNL, les structures de propriété jouent un rôle crucial dans les dynamiques opérationnelles et les stratégies d'investissement. Actuellement, le segment de la propriété publique détient la plus grande part en raison du soutien gouvernemental et des investissements à long terme dans l'infrastructure, en faisant un pilier des stratégies énergétiques nationales. Pendant ce temps, la propriété privée a également gagné en traction, contribuant à la diversité du marché mais reste plus petite en comparaison, alors que les risques de développement continuent de nécessiter un soutien public dans les projets plus importants.

Propriété : Publique (Dominante) vs. Coentreprise (Émergente)

La propriété publique dans les terminaux de regazéification de GNL est caractérisée par une implication et un financement gouvernementaux significatifs, ce qui garantit la stabilité et le succès opérationnel à long terme. Ces terminaux bénéficient généralement de cadres réglementaires établis et d'initiatives de politique publique, conduisant à une intégrité infrastructurelle améliorée et à des chaînes d'approvisionnement plus fiables. D'autre part, les coentreprises émergent comme des arrangements flexibles qui combinent des ressources et une expertise provenant à la fois d'entités publiques et de joueurs privés, facilitant une exécution de projet plus rapide et l'innovation. Cette collaboration est particulièrement vitale dans les régions cherchant à élargir rapidement leurs capacités d'approvisionnement en GNL, tirant parti des avantages du partage des risques et de l'expertise.

Obtenez des informations plus détaillées sur Marché des terminaux de regazéification de GNL

Aperçu régional

Amérique du Nord : Leader de la Transition Énergétique

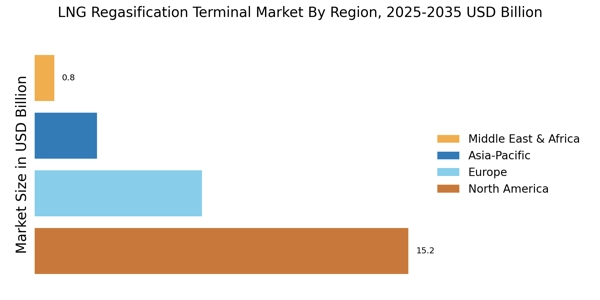
L'Amérique du Nord connaît une croissance significative sur le marché des terminaux de regazéification de GNL, alimentée par la demande croissante de sources d'énergie plus propres et le soutien réglementaire pour l'infrastructure de GNL. Les États-Unis détiennent la plus grande part de marché avec environ 60 %, suivis par le Canada avec environ 25 %. Cette croissance est alimentée par des politiques favorables et des investissements dans la technologie GNL, renforçant la sécurité énergétique et les capacités d'exportation de la région. Le paysage concurrentiel est dominé par des acteurs clés tels que Cheniere Energy et Sempra Energy, qui étendent leurs capacités de terminal. Les États-Unis sont en tête des exportations de GNL, avec plusieurs terminaux opérationnels et d'autres en construction. Le Canada émerge également comme un acteur significatif, se concentrant sur le développement de son infrastructure de GNL pour répondre à la demande intérieure et internationale. La présence de grandes entreprises garantit un environnement concurrentiel robuste, favorisant l'innovation et l'efficacité.

Europe : Transition Énergétique Durable

L'Europe élargit rapidement son marché des terminaux de regazéification de GNL, alimentée par le besoin de diversification énergétique et les objectifs de durabilité. Le plus grand marché de la région est l'Allemagne, détenant environ 35 % de la part, suivie de près par l'Espagne avec 30 %. Les cadres réglementaires visant à réduire les émissions de carbone et à augmenter l'utilisation des énergies renouvelables sont des moteurs clés de croissance, aux côtés de facteurs géopolitiques influençant les chaînes d'approvisionnement en énergie. Les pays leaders sur ce marché incluent l'Allemagne, l'Espagne et la France, avec des investissements significatifs dans l'infrastructure de GNL. Des acteurs majeurs comme TotalEnergies et Engie sont activement impliqués dans l'expansion des capacités des terminaux pour répondre à la demande croissante. Le paysage concurrentiel est caractérisé par des collaborations et des partenariats visant à renforcer la sécurité énergétique et à passer à des sources d'énergie plus propres. L'engagement de l'Union européenne à réduire les émissions de gaz à effet de serre soutient également la croissance de ce marché.

Asie-Pacifique : Dynamiques de Marché Émergentes

La région Asie-Pacifique connaît une augmentation du développement des terminaux de regazéification de GNL, alimentée par la demande énergétique croissante et un passage vers des combustibles plus propres. La Chine mène le marché avec une part d'environ 45 %, suivie par le Japon avec 30 %. La croissance de la région est soutenue par des politiques gouvernementales promouvant le GNL comme source d'énergie clé pour réduire la pollution de l'air et renforcer la sécurité énergétique, en faisant un point focal pour le commerce mondial de GNL. Les acteurs clés de ce marché incluent CNOOC et KOGAS, qui étendent leurs capacités de terminal pour répondre à la demande croissante. Le paysage concurrentiel est marqué par des investissements significatifs dans l'infrastructure et la technologie, avec des pays comme l'Inde et la Corée du Sud intensifiant également leurs capacités en GNL. L'accent mis par la région sur la diversification énergétique et la durabilité stimule l'innovation et attire les investissements étrangers, la positionnant comme un acteur critique sur le marché des terminaux de regazéification de GNL.

Moyen-Orient et Afrique : Opportunités Riches en Ressources

La région du Moyen-Orient et de l'Afrique est prête à croître sur le marché des terminaux de regazéification de GNL, alimentée par d'abondantes ressources en gaz naturel et une demande intérieure croissante. Le Qatar détient la plus grande part de marché avec environ 50 %, suivi par le Nigeria avec environ 20 %. La position stratégique de la région en tant que plaque tournante pour les exportations de GNL renforce son potentiel de marché, soutenue par des initiatives gouvernementales visant à développer l'infrastructure et à attirer les investissements étrangers. Les pays leaders incluent le Qatar, le Nigeria et l'Afrique du Sud, avec des acteurs clés comme GAIL et Petrobras activement impliqués dans l'expansion de leurs capacités en GNL. Le paysage concurrentiel évolue, avec de nouveaux entrants et des partenariats émergents pour capitaliser sur les ressources de la région. L'accent mis sur la sécurité énergétique et la diversification stimule les investissements dans l'infrastructure de GNL, positionnant le Moyen-Orient et l'Afrique comme un acteur significatif sur le marché des terminaux de regazéification de GNL.

Marché des terminaux de regazéification de GNL Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des terminaux de regazéification de GNL est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande mondiale croissante de gaz naturel liquéfié (GNL) et le besoin urgent de stratégies de transition énergétique. Des acteurs clés tels que Shell (GB), TotalEnergies (FR) et Cheniere Energy (US) se positionnent stratégiquement grâce à une combinaison d'innovation, d'expansion régionale et de partenariats. Shell (GB) se concentre sur l'amélioration de son efficacité opérationnelle et de ses initiatives de durabilité, tandis que TotalEnergies (FR) poursuit activement des fusions et acquisitions pour renforcer sa présence sur le marché. Cheniere Energy (US) semble se concentrer sur l'optimisation de sa chaîne d'approvisionnement et l'expansion de sa capacité de regazéification, ce qui façonne collectivement un environnement concurrentiel de plus en plus axé sur l'avancement technologique et la durabilité.
En termes de tactiques commerciales, les entreprises localisent la fabrication et optimisent leurs chaînes d'approvisionnement pour améliorer l'efficacité opérationnelle. La structure du marché est modérément fragmentée, avec plusieurs acteurs clés exerçant une influence considérable. Cette fragmentation permet une variété de stratégies concurrentielles, alors que les entreprises cherchent à se différencier par l'innovation technologique et les partenariats stratégiques.
En août 2025, Shell (GB) a annoncé un investissement significatif dans un nouveau terminal de regazéification aux Pays-Bas, visant à augmenter sa capacité pour répondre à la demande croissante de GNL en Europe. Ce mouvement stratégique non seulement renforce l'empreinte opérationnelle de Shell, mais s'aligne également sur les objectifs de sécurité énergétique et de durabilité de l'Union européenne. L'investissement devrait renforcer la position concurrentielle de Shell dans la région, en particulier alors que l'Europe cherche à diversifier ses sources d'énergie.
En septembre 2025, TotalEnergies (FR) a conclu un partenariat avec une entreprise technologique de premier plan pour développer des solutions numériques avancées pour ses opérations de GNL. Cette collaboration est destinée à améliorer l'efficacité opérationnelle et à réduire les émissions, reflétant l'engagement de TotalEnergies en faveur de la durabilité. L'intégration des technologies numériques dans leurs processus de regazéification pourrait fournir un avantage concurrentiel, permettant à l'entreprise de répondre plus efficacement aux demandes du marché et aux pressions réglementaires.
En octobre 2025, Cheniere Energy (US) a annoncé l'expansion de son terminal de regazéification existant en Louisiane, qui devrait augmenter sa capacité de 20 %. Cette expansion est stratégiquement importante car elle positionne Cheniere pour capitaliser sur la demande croissante d'exportations de GNL, en particulier en Asie. Ce mouvement souligne l'accent mis par Cheniere sur le maintien de son leadership sur le marché du GNL tout en répondant aux besoins énergétiques évolutifs de ses clients.
À partir d'octobre 2025, les tendances concurrentielles sur le marché des terminaux de regazéification de GNL sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent de plus en plus courantes, alors que les entreprises reconnaissent la nécessité de collaborer pour innover et améliorer leurs capacités opérationnelles. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence basée sur les prix traditionnels vers un accent sur l'innovation, la technologie et la fiabilité de la chaîne d'approvisionnement, alors que les entreprises s'efforcent de répondre aux exigences d'un paysage énergétique en rapide évolution.

Les principales entreprises du marché Marché des terminaux de regazéification de GNL incluent

Recent Industry Developments

Les développements récents sur le marché des terminaux de regazéification de GNL indiquent une emphase croissante sur la transition vers des sources d'énergie plus propres, avec des entreprises telles que TotalEnergies et Royal Dutch Shell investissant dans de nouveaux projets pour améliorer leurs capacités de regazéification. Notamment, GDF Suez et Eni collaborent sur des initiatives visant à améliorer l'efficacité et à réduire les émissions de carbone dans leurs opérations de terminal. Dans l'actualité, Kogas et Chevron ont exploré des coentreprises visant à étendre leur empreinte sur les marchés émergents, reflétant un changement vers une demande croissante de GNL.

De plus, Petrobras est désireux de moderniser ses installations existantes pour s'adapter au paysage énergétique évolutif. Il y a également eu des fusions et acquisitions notables dans le secteur, y compris le partenariat stratégique de Sempra Energy avec Cheniere Energy pour améliorer les chaînes d'approvisionnement en GNL. La valorisation du marché pour des entreprises comme Woodside Petroleum et ExxonMobil continue d'augmenter, soutenue par des perspectives de demande robustes pour le GNL en tant qu'alternative plus propre au charbon et au pétrole. Cette dynamique ascendante impacte significativement la dynamique globale du marché, encourageant davantage d'investissements et de solutions innovantes.

Perspectives d'avenir

Marché des terminaux de regazéification de GNL Perspectives d'avenir

Le marché des terminaux de regazéification de GNL devrait croître à un TCAC de 5,72 % de 2025 à 2035, soutenu par l'augmentation de la demande mondiale d'énergie et des réglementations environnementales.

De nouvelles opportunités résident dans :

  • Investissement dans des technologies avancées de regazéification pour améliorer l'efficacité.

D'ici 2035, le marché devrait consolider sa position en tant qu'acteur clé de l'infrastructure énergétique mondiale.

Segmentation du marché

Perspectives d'utilisation du marché des terminaux de regazéification de GNL

  • Production d'électricité
  • Chauffage
  • Applications industrielles
  • Transport

Perspectives de propriété du marché des terminaux de regazéification de GNL

  • Public
  • Privé
  • Partenariat

Perspectives technologiques du marché des terminaux de regazéification de GNL

  • Vaporisation à rack ouvert
  • Vaporisation par combustion submergée
  • Vaporisation par air chauffé
  • Vaporisation par bain d'eau

Perspectives de type de terminal du marché des terminaux de regazéification de GNL

  • Terminaux terrestres
  • Terminaux flottants

Portée du rapport

TAILLE DU MARCHÉ 2024 25,42 (milliards USD)
TAILLE DU MARCHÉ 2025 26,87 (milliards USD)
TAILLE DU MARCHÉ 2035 46,88 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 5,72 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Principales Entreprises Profilées Shell (GB), TotalEnergies (FR), Cheniere Energy (US), Engie (FR), Sempra Energy (US), GAIL (IN), Petrobras (BR), KOGAS (KR), CNOOC (CN)
Segments Couvert Technologie, Type de Terminal, Utilisation Finale, Propriété, Régional
Principales Opportunités de Marché L'intégration de technologies numériques avancées améliore l'efficacité opérationnelle sur le marché des terminaux de regazéification de GNL.
Principales Dynamiques de Marché La demande croissante de sources d'énergie plus propres stimule les investissements dans l'infrastructure et les avancées technologiques des terminaux de regazéification de GNL.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des terminaux de regazéification de GNL d'ici 2035 ?

La valorisation de marché projetée pour le marché des terminaux de regazéification de GNL devrait atteindre 46,88 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des terminaux de regazéification de GNL en 2024 ?

La valorisation globale du marché des terminaux de regazéification de GNL était de 25,42 milliards USD en 2024.

Quel est le TCAC attendu pour le marché des terminaux de regazéification de GNL pendant la période de prévision 2025 - 2035 ?

Le TCAC attendu pour le marché des terminaux de regazéification de GNL pendant la période de prévision 2025 - 2035 est de 5,72 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des terminaux de regazéification de GNL ?

Les acteurs clés du marché des terminaux de regazéification de GNL incluent Shell, TotalEnergies, Cheniere Energy, Engie, Sempra Energy, GAIL, Petrobras, KOGAS et CNOOC.

Quels sont les différents segments technologiques du marché des terminaux de regazéification de GNL ?

Les segments technologiques incluent la vaporisation à rack ouvert, la vaporisation par combustion submergée, la vaporisation par air chauffé et la vaporisation par bain d'eau, avec des valorisations allant de 5,0 à 15,88 milliards USD.

Comment les valorisations des terminaux terrestres et flottants se comparent-elles sur le marché des terminaux de regazéification de GNL ?

Les terminaux terrestres sont valorisés entre 15,0 et 27,0 milliards USD, tandis que les terminaux flottants sont valorisés entre 10,42 et 19,88 milliards USD.

Quelles sont les principales applications finales pour la regazéification de GNL ?

Les principales applications finales incluent la production d'électricité, le chauffage, les applications industrielles et le transport, avec des valorisations allant de 3,42 à 18,0 milliards USD.

Quelles structures de propriété sont présentes sur le marché des terminaux de regazéification de GNL ?

Les structures de propriété sur le marché incluent public, privé et coentreprise, avec des valorisations allant de 7,42 à 18,0 milliards USD.

Comment le potentiel de croissance du marché des terminaux de regazéification de GNL apparaît-il dans les années à venir ?

Le potentiel de croissance du marché des terminaux de regazéification de GNL semble robuste, avec une augmentation projetée de la valorisation de 25,42 milliards USD en 2024 à 46,88 milliards USD d'ici 2035.

Quels facteurs pourraient influencer la croissance du marché des terminaux de regazéification de GNL ?

Les facteurs influençant la croissance peuvent inclure les avancées technologiques, la demande croissante d'énergie plus propre et les investissements stratégiques des acteurs clés comme Shell et TotalEnergies.

Auteur
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.