Marché des transporteurs de chantier naval de GNL Lgc Vlgc

Rapport d'étude de marché sur les transporteurs de chantier de GNL LGC et VLGC par type de transporteur (transporteurs de GNL, transporteurs de VLGC, transporteurs de GPL), par taille (petite échelle, moyenne échelle, grande échelle), par type de cargaison (gaz naturel liquéfié super refroidi, gaz de pétrole liquéfié), par utilisation opérationnelle (expédition commerciale, services de location), par innovations technologiques (transporteurs conventionnels, transporteurs de type membrane, transporteurs de type Moss) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/30204-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
LGC and VLGC LNG Shipyard Carrier Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.37%
2024 Market Size$ 15.86 Billion
2025 Market Size$ 16.4 Billion
2035 Market Size$ 22.85 Billion
Key Players
Samsung Heavy Industries
Daewoo Shipbuilding & Marine Engineering
Hyundai Heavy Industries
China Shipbuilding Industry Corporation
Mitsubishi Heavy Industries
Kawasaki Heavy Industries
Opportunities
  • Increasing Demand for LNG
  • Expansion of LNG Infrastructure
  • Regulatory Support for Cleaner Fuels

Marché des transporteurs de chantier naval de GNL Lgc Vlgc Résumé

Selon l'analyse de Market Research Future, la taille du marché des transporteurs de gaz naturel liquéfié (GNL) LGC et VLGC était estimée à 15,86 milliards USD en 2024. L'industrie des transporteurs de GNL LGC et VLGC devrait croître de 16,4 milliards USD en 2025 à 22,85 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,37 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des transporteurs de chantier de GNL LGC et VLGC est prêt à croître, soutenu par des avancées technologiques et une demande croissante pour des carburants plus propres.

  • L'innovation technologique transforme la conception et l'efficacité des transporteurs de GNL, améliorant les capacités opérationnelles.
  • Les influences géopolitiques entraînent des changements dans les routes commerciales du GNL, impactant particulièrement l'Amérique du Nord et l'Asie-Pacifique.
  • La transformation numérique devient essentielle aux processus de construction navale, améliorant l'efficacité et réduisant les coûts.
  • L'expansion des infrastructures de GNL et le soutien réglementaire pour des carburants plus propres sont des moteurs clés, bénéficiant particulièrement aux transporteurs de GNL à grande échelle.

Taille du marché et prévisions

Taille du marché 2024 15,86 (milliards USD)
Taille du marché 2035 22,85 (milliards USD)
CAGR (2025 - 2035) 3,37%

Principaux acteurs

Samsung Heavy Industries (KR), Daewoo Shipbuilding & Marine Engineering (KR), Hyundai Heavy Industries (KR), China Shipbuilding Industry Corporation (CN), Mitsubishi Heavy Industries (JP), Kawasaki Heavy Industries (JP), Sembcorp Marine (SG), Keppel Corporation (SG), Navantia (ES)

Marché des transporteurs de chantier naval de GNL Lgc Vlgc conducteurs

Demande croissante de GNL

La demande croissante de gaz naturel liquéfié (GNL) est un moteur principal pour le marché des transporteurs de chantiers navals GNL LGC et VLGC. Alors que les pays recherchent des alternatives énergétiques plus propres, le GNL est devenu un choix privilégié en raison de ses émissions de carbone plus faibles par rapport au charbon et au pétrole. Selon des données récentes, la demande de GNL devrait croître à un taux de croissance annuel composé d'environ 5,5 % au cours de la prochaine décennie. Cette augmentation de la demande nécessite la construction de plus de transporteurs de GNL, stimulant ainsi l'industrie des chantiers navals. De plus, le passage au GNL dans le transport maritime est susceptible d'accroître le besoin de transporteurs spécialisés, ce qui pourrait entraîner des investissements accrus dans construction navale et des innovations en matière de conception au sein du marché des transporteurs de chantiers navals GNL LGC et VLGC.

Expansion de l'infrastructure GNL

L'expansion de l'infrastructure GNL est un moteur crucial pour le marché des transporteurs de chantiers navals GNL LGC et VLGC. Alors que de plus en plus de pays investissent dans des terminaux GNL et des réseaux de distribution, le besoin de transport efficace de GNL devient primordial. Ce développement d'infrastructure devrait créer un effet d'entraînement, augmentant la demande de transporteurs de GNL pour faciliter la chaîne d'approvisionnement. Des rapports récents indiquent que les investissements dans l'infrastructure GNL devraient atteindre plusieurs milliards de dollars au cours des prochaines années, consolidant ainsi le potentiel de croissance du marché. Les chantiers navals devraient bénéficier de cette tendance alors qu'ils augmentent leur production pour répondre à la demande croissante de nouveaux transporteurs, renforçant ainsi leur rôle sur le marché des transporteurs de chantiers navals GNL LGC et VLGC.

Soutien réglementaire pour des carburants plus propres

Les cadres réglementaires favorisant l'utilisation de carburants plus propres influencent considérablement le marché des transporteurs de chantiers navals GNL LGC et VLGC. Les gouvernements du monde entier mettent en œuvre des réglementations d'émissions plus strictes, qui favorisent le GNL comme alternative plus propre aux carburants traditionnels. Par exemple, l'Organisation maritime internationale a fixé des objectifs ambitieux pour réduire les émissions de gaz à effet de serre du transport maritime d'au moins 50 % d'ici 2050. Cet environnement réglementaire est susceptible d'inciter les armateurs à investir dans des transporteurs de GNL, augmentant ainsi la demande de nouveaux navires. L'industrie des chantiers navals devrait répondre en améliorant ses capacités à construire des transporteurs de GNL plus efficaces et conformes, en s'alignant sur le paysage réglementaire en évolution. Par conséquent, cette tendance pourrait conduire à un marché plus robuste pour le marché des transporteurs de chantiers navals GNL LGC et VLGC.

Investissement croissant dans les énergies renouvelables

L'investissement croissant dans les sources d'énergie renouvelable influence indirectement le marché des transporteurs de chantiers navals GNL LGC et VLGC. Alors que les nations passent à des solutions énergétiques durables, le GNL est souvent considéré comme un carburant de transition qui soutient ce changement. Les investissements dans des projets d'énergie renouvelable entraînent une demande accrue de GNL en tant que source d'énergie de secours, en particulier dans les régions où la capacité renouvelable est encore en développement. Cette tendance devrait stimuler la construction de plus de transporteurs de GNL pour garantir un approvisionnement fiable en gaz naturel. Par conséquent, les chantiers navals pourraient connaître une activité accrue alors qu'ils répondent à l'évolution du paysage énergétique, se positionnant pour capitaliser sur les opportunités au sein du marché des transporteurs de chantiers navals GNL LGC et VLGC.

Avancées technologiques dans la construction navale

Les avancées technologiques dans la construction navale redéfinissent le marché des transporteurs de chantiers navals GNL LGC et VLGC. Des innovations telles que la technologie de jumeau numérique, l'automatisation et des matériaux avancés améliorent l'efficacité et la sécurité des transporteurs de GNL. Ces technologies réduisent non seulement le temps de construction mais améliorent également la performance opérationnelle des navires. Par exemple, l'intégration de technologies intelligentes permet une surveillance en temps réel des systèmes de navire, ce qui peut entraîner des économies significatives en matière de maintenance et d'exploitation. Alors que les chantiers navals adoptent ces technologies avancées, ils devraient attirer davantage de commandes pour des transporteurs de GNL, stimulant ainsi la croissance du marché des transporteurs de chantiers navals GNL LGC et VLGC. L'évolution continue des pratiques de construction navale suggère un avenir prometteur pour l'industrie.
Aperçu des segments de marché

Par type de transporteur : Transporteurs GNL (les plus grands) contre Transporteurs VLGC (les plus en croissance)

Le segment 'Type de transporteur' dans le marché des transporteurs GNL et VLGC des chantiers navals met en avant un paysage concurrentiel, avec les transporteurs GNL prenant la tête en raison de leur infrastructure établie et de la demande pour le transport de gaz naturel liquéfié. Cette domination se reflète dans leur part de marché significative, qui dépasse celle des transporteurs VLGC et LPG. Cependant, les transporteurs VLGC gagnent rapidement du terrain en répondant à la demande mondiale croissante de gaz de pétrole liquéfié, se positionnant comme un concurrent redoutable sur le marché.

Transporteurs GNL (dominants) contre Transporteurs VLGC (émergents)

Les transporteurs GNL sont reconnus comme la force dominante dans le marché des transporteurs GNL et VLGC des chantiers navals, affichant des conceptions avancées et des capacités robustes adaptées au transport efficace de gaz naturel liquéfié. Ces navires sont équipés de systèmes de confinement spécialisés qui garantissent la manipulation sécurisée du GNL, contribuant à leur position de leader sur le marché. En revanche, les transporteurs VLGC, bien qu'émergents, connaissent une croissance rapide alimentée par la demande croissante de LPG dans divers secteurs, y compris résidentiel, commercial et industriel. Leur polyvalence dans le transport de différents types de gaz tout en respectant les réglementations de sécurité leur permet de capturer une part significative, faisant d'eux une partie essentielle du paysage évolutif des transporteurs.

Par taille : Grande échelle (la plus grande) contre Moyenne échelle (la plus en croissance)

Dans le marché des transporteurs GNL et VLGC des chantiers navals, le segment de taille montre une distribution claire de la part de marché parmi trois catégories clés : petite, moyenne et grande échelle. Le segment de grande échelle domine le marché, capturant la part la plus significative en raison de sa capacité à accueillir une plus grande capacité et des distances de voyage plus longues. Pendant ce temps, le segment de moyenne échelle rattrape son retard, alimenté par la demande croissante de flexibilité et de capacités adaptées à divers besoins opérationnels. Les tendances de croissance dans le segment de taille sont particulièrement remarquables, les transporteurs de moyenne échelle émergeant comme la catégorie à la croissance la plus rapide. Cette croissance est largement attribuée à la demande croissante pour un transport sans faille de gaz naturel liquéfié à travers les marchés régionaux. Des facteurs tels que les innovations technologiques, l'amélioration de l'efficacité énergétique et l'intérêt croissant pour les projets GNL à plus petite échelle stimulent la croissance dans cette catégorie alors que les opérateurs recherchent des options de transport polyvalentes qui répondent à une variété de demandes du marché.

Grande échelle (dominante) contre Moyenne échelle (émergente)

Dans le marché des transporteurs GNL et VLGC des chantiers navals, le segment de grande échelle est caractérisé par des navires ayant une capacité de transport substantielle, ce qui permet des économies d'échelle et une plus grande efficacité opérationnelle sur les routes longues. Ces transporteurs sont privilégiés par les opérateurs pour les principales routes maritimes où le volume et la rentabilité sont primordiaux. D'autre part, le segment de moyenne échelle émerge comme un concurrent fort, attirant les opérateurs avec sa flexibilité opérationnelle et son adéquation à une variété de scénarios commerciaux. Les transporteurs de moyenne échelle sont de plus en plus reconnus pour leur adaptabilité sur les marchés régionaux, permettant un pont entre les opérations à grande échelle et les efforts à petite échelle, répondant ainsi à des besoins clients divers sans compromettre l'efficacité.

Par type de cargaison : Gaz naturel liquéfié super refroidi (le plus grand) contre Gaz de pétrole liquéfié (le plus en croissance)

Dans le marché des transporteurs GNL et VLGC des chantiers navals, le Gaz naturel liquéfié super refroidi (GNL) domine le segment de type de cargaison, représentant une part significative en raison de son utilisation extensive dans la production d'énergie et les applications industrielles. En revanche, le Gaz de pétrole liquéfié (LPG) détient une plus petite portion du marché, mais son attrait augmente rapidement car il est utilisé dans diverses applications, y compris le chauffage et la cuisson, ce qui améliore sa présence et sa visibilité sur le marché.

Type de cargaison : Gaz naturel liquéfié super refroidi (dominant) contre Gaz de pétrole liquéfié (émergent)

Le Gaz naturel liquéfié super refroidi (GNL) est caractérisé par son état de liquide cryogénique, permettant un transport efficace et un stockage en vrac, ce qui en fait le choix préféré dans le marché des transporteurs GNL. Sa domination est largement attribuée à une chaîne d'approvisionnement bien établie et à une demande mondiale croissante pour des solutions énergétiques plus propres. En revanche, le Gaz de pétrole liquéfié (LPG), bien qu'émergent sur ce marché, gagne du terrain principalement en raison de sa polyvalence et de son impact environnemental réduit. Alors que les industries et les consommateurs recherchent des options de carburant alternatives, la croissance du LPG est soutenue par des avancées dans la technologie de traitement et un passage vers des sources d'énergie durables. Par conséquent, bien que le GNL reste le type de cargaison dominant, le LPG devient rapidement un acteur dynamique et indispensable.

Par utilisation opérationnelle : Services de location (les plus grands) contre Transport maritime commercial (le plus en croissance)

Dans le marché des transporteurs GNL et VLGC des chantiers navals, les Services de location représentent le plus grand segment d'utilisation opérationnelle, capturant une part significative du marché en raison de ses cadres établis et de la demande considérable de diverses industries. En revanche, le segment du Transport maritime commercial gagne en momentum, montant rapidement en tant que segment à la croissance la plus rapide alors qu'il s'aligne sur les dynamiques du commerce mondial et l'augmentation des besoins en transport de GNL.

Services de location (dominants) contre Transport maritime commercial (émergent)

Les Services de location restent le joueur dominant dans l'utilisation opérationnelle des transporteurs GNL, principalement en raison des baux à long terme et de la capacité à répondre efficacement à la demande fluctuante. Ce segment est caractérisé par des contrats flexibles, permettant aux opérateurs d'optimiser l'utilisation de la flotte en fonction des conditions du marché. Pendant ce temps, le Transport maritime commercial émerge rapidement, alimenté par l'augmentation du commerce international et la transition vers des carburants plus propres. Ce segment représente un passage vers des pratiques plus durables, attirant des investissements visant à améliorer la conception des navires et l'efficacité opérationnelle, se taillant ainsi une position notable sur le marché.

Par innovations technologiques : Transporteurs de type membrane (les plus grands) contre Transporteurs de type Moss (les plus en croissance)

Dans le marché des transporteurs GNL et VLGC des chantiers navals, la distribution parmi les valeurs du segment technologique révèle que les Transporteurs de type membrane détiennent la plus grande part de marché en raison de leur conception efficace et de leur capacité à gérer des volumes plus importants de GNL. Les Transporteurs conventionnels, bien qu'encore présents, perdent progressivement du terrain face à des technologies innovantes qui offrent de meilleures performances. Les Transporteurs de type Moss gagnent en traction, principalement en raison de leurs réservoirs sphériques uniques qui garantissent sécurité et fiabilité, attirant l'attention en tant que segment en croissance dans ce marché concurrentiel. Alors que l'industrie se dirige vers des solutions plus durables et efficaces, les tendances de croissance indiquent un changement significatif vers les Transporteurs de type membrane et de type Moss. La demande croissante de GNL en tant que source d'énergie plus propre stimule ce changement, les innovations technologiques améliorant la sécurité et la rentabilité. Le segment des Transporteurs de type Moss émerge rapidement alors que les opérateurs et les chantiers navals explorent ses avantages, prévoyant son potentiel d'expansion significatif dans les années à venir.

Transporteurs de type Moss (dominants) contre Transporteurs conventionnels (émergents)

Les Transporteurs de type Moss sont reconnus pour leur conception robuste avec des systèmes de confinement sphériques, permettant une sécurité supérieure et une efficacité opérationnelle dans le transport de GNL. Leur forme distinctive contribue à une meilleure stabilité dans diverses conditions maritimes, en faisant un choix privilégié dans des environnements maritimes difficiles. Ce segment a suscité un intérêt substantiel en raison des innovations dans la conception et la construction qui améliorent leur fiabilité et leurs performances. En revanche, les Transporteurs conventionnels, bien que historiquement dominants, sont éclipsés par les avancées technologiques qui offrent de meilleures efficacités et des coûts opérationnels réduits. Leur conception plus simple peut séduire les opérateurs soucieux des coûts, mais les Transporteurs de type Moss sont de plus en plus reconnus pour leur valeur à long terme, les positionnant comme un concurrent solide dans les solutions de transport de GNL futures.

Obtenez des informations plus détaillées sur Marché des transporteurs de chantier naval de GNL Lgc Vlgc

Aperçu régional

Amérique du Nord : Pôle d'Innovation et d'Infrastructure

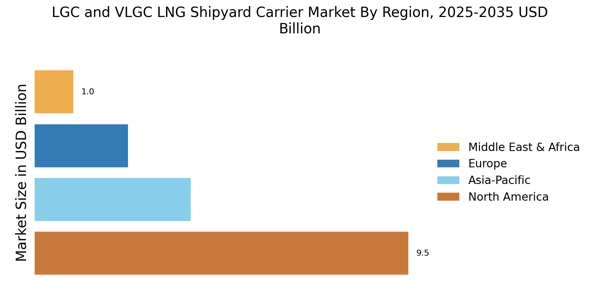
L'Amérique du Nord connaît une croissance significative sur le marché des transporteurs de GNL LGC et VLGC, entraînée par une demande croissante de sources d'énergie plus propres et des investissements robustes dans les infrastructures. Les États-Unis détiennent la plus grande part de marché, avec environ 60 %, suivis par le Canada avec environ 25 %. Le soutien réglementaire aux exportations de GNL et les initiatives environnementales sont des catalyseurs clés de cette croissance. Le paysage concurrentiel est dominé par des acteurs majeurs tels que Samsung Heavy Industries et Daewoo Shipbuilding. Les États-Unis et le Canada investissent massivement dans les capacités de construction navale, avec un accent sur l'innovation et la durabilité. La présence de chantiers navals établis et d'une main-d'œuvre qualifiée renforce encore l'avantage concurrentiel de la région, la positionnant comme un leader dans le marché des transporteurs de GNL LGC et VLGC.

Europe : Cadre Réglementaire et Innovation

L'Europe émerge comme un acteur significatif sur le marché des transporteurs de GNL LGC et VLGC, entraînée par des réglementations environnementales strictes et un passage à une énergie durable. La région détient une part de marché d'environ 15 %, la Norvège et les Pays-Bas étant les plus grands contributeurs. Le Green Deal de l'Union européenne et diverses politiques nationales sont essentiels pour promouvoir le GNL comme une alternative plus propre aux combustibles traditionnels. Des pays leaders comme la Norvège et les Pays-Bas abritent des installations de construction navale avancées, avec des acteurs clés tels que Navantia et Sembcorp Marine participant activement au marché. Le paysage concurrentiel est caractérisé par l'innovation dans la conception et la technologie, axée sur l'efficacité énergétique et la réduction des émissions. Cela positionne l'Europe comme une région tournée vers l'avenir dans le marché des transporteurs de GNL.

Asie-Pacifique : Puissance Manufacturière pour les Transporteurs de GNL

La région Asie-Pacifique est une puissance manufacturière sur le marché des transporteurs de GNL LGC et VLGC, représentant environ 25 % de la part de marché mondiale. La Corée du Sud est en tête de la région, avec des chantiers navals majeurs comme Hyundai Heavy Industries et Daewoo Shipbuilding stimulant l'innovation et la production. La demande de transporteurs de GNL est alimentée par des besoins énergétiques croissants et des investissements dans les infrastructures maritimes à travers la région. Des pays comme la Chine et le Japon sont également des acteurs significatifs, avec un accent sur l'expansion de leurs capacités de construction navale. Le paysage concurrentiel est marqué par une rivalité intense entre les entreprises établies, poussant à des avancées en matière de technologie et d'efficacité. La position stratégique de la région et ses chaînes d'approvisionnement robustes renforcent encore sa position sur le marché des transporteurs de GNL LGC et VLGC.

Moyen-Orient et Afrique : Marché Émergent avec Potentiel

La région du Moyen-Orient et de l'Afrique est un marché émergent pour le secteur des transporteurs de GNL LGC et VLGC, avec une part de marché d'environ 5 %. La croissance est entraînée par des investissements croissants dans les infrastructures énergétiques et un accent sur la diversification des sources d'énergie. Des pays comme le Qatar et les Émirats Arabes Unis mènent la charge, capitalisant sur leurs réserves de gaz naturel et leurs emplacements stratégiques pour améliorer les exportations de GNL. Le paysage concurrentiel évolue, avec des chantiers navals locaux commençant à s'établir sur le marché. Les acteurs clés explorent des partenariats et des collaborations pour améliorer leurs capacités. Le potentiel de croissance de la région est significatif, surtout à mesure que la demande mondiale de GNL continue d'augmenter, la positionnant comme un futur pôle de production de transporteurs de GNL.

Marché des transporteurs de chantier naval de GNL Lgc Vlgc Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des transporteurs de GNL LGC et VLGC est un secteur dynamique caractérisé par une technologie innovante, des réglementations strictes et un accent croissant sur l'écologie. Ce marché englobe la construction et l'entretien de grands transporteurs de gaz, les entreprises s'efforçant d'améliorer leur avantage concurrentiel par diverses stratégies, y compris l'efficacité opérationnelle, la conception avancée des navires et des approches durables. Comprendre le paysage concurrentiel nécessite une analyse des capacités des acteurs du marché, des avancées technologiques et des dynamiques régionales. La nature de la concurrence est façonnée par des facteurs tels que la capacité de production, la qualité du service, l'innovation dans les technologies GNL et le respect des normes environnementales mondiales, qui poussent les entreprises à améliorer leurs offres sur le marché tout en respectant les réglementations maritimes internationales. SWS Marine Service a établi une présence notable sur le marché des transporteurs de GNL LGC et VLGC grâce à son engagement envers l'excellence en ingénierie et l'intégrité opérationnelle. Les forces de l'entreprise résident dans son infrastructure robuste et sa main-d'œuvre qualifiée, qui facilitent des services de construction et d'entretien de haute qualité pour les transporteurs de GNL. SWS Marine Service est réputée pour sa capacité à fournir des solutions personnalisées qui répondent aux exigences rigoureuses des armateurs tout en garantissant le respect des réglementations environnementales. L'accent mis par l'entreprise sur la recherche et le développement lui permet de rester en tête dans le paysage concurrentiel, intégrant des technologies de pointe dans ses opérations et développant des navires écoénergétiques qui résonnent avec les tendances actuelles du marché vers la durabilité. Cette approche stratégique positionne SWS Marine Service comme un acteur clé dans les secteurs du transport de GNL et de la construction navale. La China Shipbuilding Industry Corporation est une autre entité significative au sein du marché des transporteurs de GNL LGC et VLGC, reconnue pour son échelle et sa capacité à construire de grands volumes de transporteurs de manière efficace. L'entreprise a une présence bien établie sur le marché, soutenue par ses vastes ressources, ses techniques de fabrication avancées et un solide bilan dans l'exécution de projets complexes. Les forces de la China Shipbuilding Industry Corporation incluent une chaîne d'approvisionnement intégrée et des partenariats stratégiques qui renforcent sa compétitivité sur la scène mondiale. Son accent sur la recherche et le développement permet la création de navires de nouvelle génération avec des normes de sécurité et d'émission améliorées, ce qui est de plus en plus vital compte tenu des changements réglementaires vers des solutions d'expédition plus écologiques. L'approche proactive de l'entreprise en matière d'adoption de nouvelles technologies et méthodologies renforce sa position sur le marché, garantissant qu'elle reste un concurrent redoutable dans le domaine de la construction navale de GNL.

Les principales entreprises du marché Marché des transporteurs de chantier naval de GNL Lgc Vlgc incluent

Recent Industry Developments

Les développements récents dans le marché des transporteurs de GNL LGC et VLGC reflètent un paysage dynamique entraîné par une demande croissante de solutions énergétiques plus propres et des avancées dans la technologie maritime. Le passage à des pratiques durables a poussé les chantiers navals à innover et à adopter des conceptions écologiques, visant à se conformer à des réglementations environnementales strictes. En 2024, plusieurs acteurs de l'industrie se concentrent sur l'expansion de leurs flottes de transporteurs de GNL, en réponse à l'appétit mondial croissant pour le gaz naturel liquéfié.

De plus, la collaboration entre les constructeurs navals et les fournisseurs de technologie améliore l'efficacité opérationnelle et réduit les empreintes carbone. En outre, les facteurs géopolitiques et les accords commerciaux influencent les trajectoires du marché, avec une augmentation notable des investissements dans les infrastructures de GNL dans les marchés émergents. L'accent mis sur la numérisation dans le secteur maritime devient également significatif, favorisant des solutions d'expédition intelligentes qui rationalisent les opérations. Dans l'ensemble, le marché est prêt pour une croissance stable, entraînée par ces tendances transformantes qui soulignent l'engagement de l'industrie envers la durabilité et l'innovation.

Perspectives d'avenir

Marché des transporteurs de chantier naval de GNL Lgc Vlgc Perspectives d'avenir

Le marché des transporteurs de chantier de GNL LGC et VLGC devrait croître à un TCAC de 3,37 % de 2025 à 2035, soutenu par l'augmentation de la demande mondiale d'énergie et les avancées dans la technologie de construction navale.

De nouvelles opportunités résident dans :

  • Développement de méthaniers écologiques et à émissions réduites
  • Intégration de la technologie du jumeau numérique pour l’efficacité opérationnelle
  • Expansion des infrastructures de soutage de GNL in ports stratégiques

D'ici 2035, le marché devrait connaître une croissance robuste, se positionnant comme un leader dans le transport maritime durable.

Segmentation du marché

Perspectives de taille du marché des transporteurs de chantier LGC VLGC GNL

  • Petite échelle
  • Moyenne échelle
  • Grande échelle

Perspectives de type de cargaison du marché des transporteurs de chantier LGC VLGC GNL

  • Gaz naturel liquéfié super refroidi
  • Gaz de pétrole liquéfié

Perspectives de type de transporteur du marché des transporteurs de chantier LGC VLGC GNL

  • Transporteurs de GNL
  • Transporteurs de VLGC
  • Transporteurs de GPL

Perspectives d'utilisation opérationnelle du marché des transporteurs de chantier LGC VLGC GNL

  • Expédition commerciale
  • Services de location

Perspectives d'innovations technologiques du marché des transporteurs de chantier LGC VLGC GNL

  • Transporteurs conventionnels
  • Transporteurs de type membrane
  • Transporteurs de type Moss

Portée du rapport

TAILLE DU MARCHÉ 2024 15,86 (milliards USD)
TAILLE DU MARCHÉ 2025 16,4 (milliards USD)
TAILLE DU MARCHÉ 2035 22,85 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,37 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Samsung Heavy Industries (KR), Daewoo Shipbuilding & Marine Engineering (KR), Hyundai Heavy Industries (KR), China Shipbuilding Industry Corporation (CN), Mitsubishi Heavy Industries (JP), Kawasaki Heavy Industries (JP), Sembcorp Marine (SG), Keppel Corporation (SG), Navantia (ES)
Segments couverts Type de transporteur, taille, type de cargaison, utilisation opérationnelle, innovations technologiques, régional
Principales opportunités de marché L'adoption de systèmes de propulsion avancés améliore l'efficacité sur le marché des transporteurs de GNL LGC et VLGC.
Dynamique clés du marché La demande croissante de transporteurs de gaz naturel liquéfié stimule l'innovation et la concurrence dans la construction et la conception des chantiers navals.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation actuelle du marché des transporteurs de navires de chantier LGC et VLGC LNG en 2024 ?

La valorisation globale du marché était de 15,86 milliards USD en 2024.

Quelle est la valorisation de marché projetée pour le marché des transporteurs de navires de chantier LGC et VLGC LNG en 2035 ?

La valorisation projetée pour 2035 est de 22,85 milliards USD.

Quel est le CAGR attendu pour le marché des transporteurs de navires de chantier LGC et VLGC LNG pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pendant la période de prévision 2025 - 2035 est de 3,37 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des transporteurs de navires de chantier LGC et VLGC LNG ?

Les acteurs clés incluent Samsung Heavy Industries, Daewoo Shipbuilding & Marine Engineering, et Hyundai Heavy Industries.

Quelles sont les valorisations des segments pour les transporteurs de LNG sur le marché des transporteurs de navires de chantier LGC et VLGC LNG ?

La valorisation du segment pour les transporteurs de LNG varie de 5,0 à 7,0 milliards USD.

Comment les valorisations des transporteurs VLGC se comparent-elles à celles des transporteurs LPG ?

Les transporteurs VLGC sont valorisés entre 4,5 et 6,5 milliards USD, tandis que les transporteurs LPG varient de 6,36 à 9,35 milliards USD.

Quelle est la taille du marché pour les transporteurs à grande échelle sur le marché des transporteurs de navires de chantier LGC et VLGC LNG ?

La taille du marché pour les transporteurs à grande échelle est projetée entre 8,36 et 12,35 milliards USD.

Quelle est la fourchette de valorisation pour le transport maritime commercial dans le segment d'utilisation opérationnelle ?

La valorisation pour le transport maritime commercial est comprise entre 10,0 et 14,0 milliards USD.

Quelles sont les innovations technologiques sur le marché des transporteurs de navires de chantier LGC et VLGC LNG ?

Les innovations technologiques incluent des transporteurs conventionnels valorisés entre 5,0 et 7,0 milliards USD et des transporteurs de type membrane entre 6,0 et 9,0 milliards USD.

Quels types de cargaisons sont inclus dans le marché des transporteurs de navires de chantier LGC et VLGC LNG, et quelles sont leurs valorisations ?

Les types de cargaisons incluent le gaz naturel liquéfié super refroidi valorisé entre 9,5 et 13,5 milliards USD et le gaz de pétrole liquéfié entre 6,36 et 9,35 milliards USD.

Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.