India Pre Engineered Buildings Market Summary
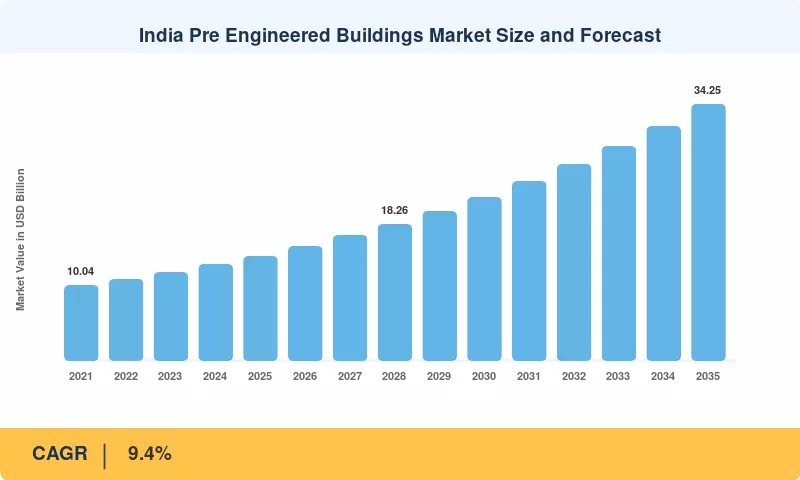
Le marché des bâtiments préfabriqués en Inde était évalué à 13,95 milliards USD en 2025 et ouvre la fenêtre de prévision à 15,26 milliards USD en 2026, avançant à 34,25 milliards USD d'ici 2035 avec un TCAC de 9,4 % entre 2026 et 2035. Deux catalyseurs ancrent cette trajectoire. PMAY-Urban 2.0 porte une aide centrale d'environ 62,1 milliards USD jusqu'en 2029, intégrant pour la première fois à grande échelle des systèmes de murs et de toits fabriqués en usine dans le logement de masse [1]. Parallèlement, PM Gati Shakti a dégagé des corridors de parcs logistiques multimodaux qui nécessitent des coques à grande portée livrées selon des délais compressés [2].
Les données principales montrent que les techniques de construction évoluent ici plus rapidement. Les assemblages de panneaux préfabriqués contrôlés en usine, les systèmes de murs et de toits formés à froid, et les cadres à poutres coniques boulonnés remplacent le cadre RCC coulé sur place et les fermes fabriquées sur site. L'usine verte de Tata BlueScope de 98 millions USD avec ses lignes de formage automatisées est un exemple de la migration du capital de la main-d'œuvre sur site vers la capacité de l'usine, une tendance que de nombreux fabricants de taille intermédiaire poursuivent désormais [3]. Les développeurs indiquent une compression de calendrier de 5 % à 6 % pour les coques fabriquées de cette manière, et les opérations automatisées réduisent les déchets de fabrication de près de 19 % par rapport aux ateliers conventionnels [4]. En résumé, les structures préfabriquées passent d'un produit industriel spécialisé à une technique de livraison grand public.
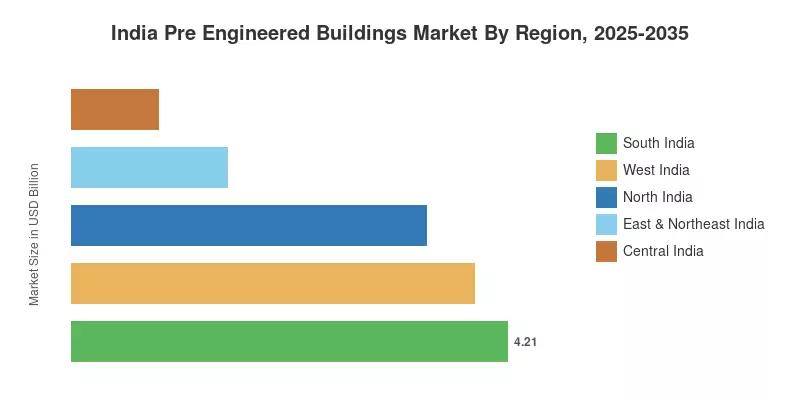
Géographiquement, le sud de l'Inde représente 30,2 % de la demande nationale, menée par le pipeline de centres de données et d'électronique de Bengaluru et les parcs de fournisseurs automobiles de Chennai. L'est et le nord-est de l'Inde sont le cluster à la croissance la plus rapide avec un TCAC de 10,8 %, soutenu par des corridors industriels axés sur les ports dans l'Odisha et le Bengale occidental. L'ouest de l'Inde est la deuxième plus grande zone, avec le Maharashtra et le Gujarat ayant ensemble la plus forte absorption d'entrepôts du pays. Jusqu'en 2035, le marché des bâtiments préfabriqués en Inde sera davantage guidé par la disponibilité de la demande que par la rapidité de la capacité des usines, de la logistique de transport et de l'augmentation de la main-d'œuvre certifiée pour satisfaire la demande.
Principaux enseignements du rapport
• Par type de matériau
- Le béton représentait 38,1 % du marché des bâtiments préfabriqués en Inde en 2025, soutenu par l'adoption de panneaux muraux préfabriqués dans le logement de masse.
- Le bois devrait se développer à un TCAC de 10,4 % jusqu'en 2035 alors que les développeurs d'hospitalité et de stations balnéaires recherchent des coques à faible carbone incorporé.
- Les systèmes métalliques ont généré 3,68 milliards USD de revenus en 2025, ancrés par des coques d'entreposage et de fabrication légère.
• Par application
- Les applications résidentielles représentaient 48,5 % de la demande en 2025, soutenues par des programmes de logement abordable central et étatique.
- Les constructions commerciales devraient croître à un TCAC de 9,9 % jusqu'en 2035 grâce au flux d'attribution de centres de données et d'entrepôts de détail.
• Par géographie
- Le sud de l'Inde a conduit avec 30,2 % de la valeur nationale en 2025
- L'est et le nord-est de l'Inde sont la zone à la croissance la plus rapide avec un TCAC de 10,8 % jusqu'en 2035
- Bengaluru devrait croître à un TCAC de 10,6 %, le plus élevé parmi les clusters métropolitains suivis dans le marché des bâtiments préfabriqués en Inde
Taille du marché et prévisions (2021–2035)
La taille du marché des bâtiments préfabriqués en Inde a été construite de bas en haut à partir du tonnage expédié par les fabricants, du débit dans les usines de préfabrication et de la surface de coque attribuée, et a été réconciliée de haut en bas avec les données sur la valeur ajoutée brute de la construction rapportées par le Bureau national des statistiques et les divulgations de revenus des entreprises cotées. Les années historiques ont été calibrées sur la base des données douanières sur les bobines d'acier revêtues et les importations de panneaux de ciment, des volumes de factures électroniques GST pour les envois structurels, et des dépôts audités de Tata BlueScope, Interarch, Pennar et EPACK Prefab. Les années de prévision sont basées sur un TCAC calibré de 9,4 % par rapport à une base de données de pipeline de projets d'entreposage, de centres de données, de projets institutionnels et d'unités d'habitation sanctionnées.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



