Marché des incinérateurs

Rapport de recherche sur le marché des incinérateurs par technologie d'incinération (incinération par combustion massive, incinération modulaire, incinération en lit fluidisé, incinération en foyer ouvert), par type de déchets (déchets solides municipaux, déchets dangereux, déchets industriels, déchets biomédicaux), par application (récupération d'énergie, valorisation des déchets, réduction de volume, protection de l'environnement), par technologie de contrôle (systèmes de contrôle des émissions, systèmes de récupération de chaleur, systèmes de traitement des gaz de combustion), par capacité opérationnelle (petite échelle (jusqu'à 50 tonnes/jour), moyenne échelle (51 à 200 tonnes/jour), grande échelle (plus de 200 tonnes/jour)) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/EnP/30184-HCR 128 Pages Priya Nagrale Last Updated: August 31, 2026
Incinerator Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.04%
2024 Market Size$ 6.22 Billion
2025 Market Size$ 6.47 Billion
2035 Market Size$ 9.61 Billion
Key Players
Veolia
SUEZ
Covanta
Babcock & Wilcox
Hitachi Zosen Corporation
Kawasaki Heavy Industries
Opportunities
  • Energy Recovery Potential
  • Environmental Regulations
  • Technological Innovations

Marché des incinérateurs Résumé

Selon l'analyse de Market Research Future, la taille du marché des incinérateurs était estimée à 6,217 milliards USD en 2024. L'industrie des incinérateurs devrait croître de 6,468 milliards USD en 2025 à 9,613 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,04 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des incinérateurs connaît un changement dynamique, soutenu par des avancées technologiques et des pressions réglementaires.

  • L'Amérique du Nord reste le plus grand marché pour les incinérateurs, soutenue par des réglementations environnementales strictes et des pratiques de gestion des déchets.
  • La région Asie-Pacifique émerge comme le marché à la croissance la plus rapide, alimentée par une urbanisation rapide et une augmentation de la génération de déchets.
  • L'incinération par combustion massive continue de dominer le marché, tandis que l'incinération en lit fluidisé gagne en traction grâce à son efficacité et sa flexibilité.
  • Les principaux moteurs du marché incluent l'augmentation de la génération de déchets et le potentiel de récupération d'énergie, qui façonnent la direction future de l'industrie.

Taille du marché et prévisions

Taille du marché 2024 6,217 (milliards USD)
Taille du marché 2035 9,613 (milliards USD)
TCAC (2025 - 2035) 4,04%

Principaux acteurs

Veolia(FR), SUEZ (FR), Covanta (US), Babcock & Wilcox (US), Hitachi Zosen Corporation (JP), Kawasaki Heavy Industries (JP), Fisia Babcock Environment (DE), Energos (GB), Daiseki Co., Ltd. (JP), Mitsubishi Heavy Industries (JP)

Marché des incinérateurs conducteurs

Potentiel de récupération d'énergie

Le marché des incinérateurs est renforcé par le potentiel de récupération d'énergie à partir des déchets. L'incinération ne sert pas seulement de méthode d'élimination des déchets, mais génère également de l'énergie sous forme d'électricité et de chaleur. Ce double avantage s'aligne sur la demande croissante de sources d'énergie renouvelables. Dans de nombreuses régions, des usines de valorisation énergétique des déchets sont en cours de développement pour exploiter ce potentiel, certaines installations générant suffisamment d'énergie pour alimenter des milliers de foyers. L'aspect de récupération d'énergie de l'incinération devient un point focal pour les décideurs politiques et les investisseurs, car il contribue à la sécurité énergétique et aux objectifs de durabilité. Par conséquent, le marché des incinérateurs est susceptible de s'étendre à mesure que de plus en plus d'acteurs reconnaissent la valeur de la récupération d'énergie.

Réglementations environnementales

Le marché des incinérateurs est fortement influencé par des réglementations environnementales strictes visant à réduire l'utilisation des décharges et à promouvoir des solutions de valorisation énergétique des déchets. Les gouvernements mettent de plus en plus en œuvre des politiques qui imposent des méthodes de traitement et d'élimination des déchets minimisant l'impact environnemental. Par exemple, les réglementations peuvent exiger qu'un certain pourcentage de déchets soit traité par incinération ou d'autres technologies avancées. Ce paysage réglementaire encourage les investissements dans des installations d'incinération modernes conformes aux normes d'émission. En conséquence, le marché des incinérateurs devrait connaître un changement vers des technologies plus efficaces et respectueuses de l'environnement, favorisant l'innovation et la croissance.

Innovations technologiques

Le marché des incinérateurs connaît une vague d'innovations technologiques qui améliorent l'efficacité et l'efficacité des processus de traitement des déchets. Des technologies d'incinération avancées, telles que la combustion en lit fluidisé et la gazéification, sont adoptées pour améliorer la récupération d'énergie et réduire les émissions. Ces innovations non seulement optimisent le processus de combustion, mais permettent également le traitement d'une plus grande variété de types de déchets. À mesure que la technologie continue d'évoluer, le marché des incinérateurs devrait bénéficier d'une efficacité opérationnelle accrue et d'un impact environnemental réduit. De plus, l'intégration de systèmes d'automatisation et de surveillance dans les installations d'incinération devrait rationaliser les opérations et améliorer la conformité aux normes réglementaires.

Augmentation de la génération de déchets

Le marché des incinérateurs connaît une croissance en raison de l'augmentation du volume de déchets générés dans divers secteurs. L'urbanisation et la croissance de la population contribuent à cette tendance, entraînant une augmentation des déchets solides municipaux. Selon des estimations récentes, la génération de déchets devrait atteindre 3,4 milliards de tonnes par an d'ici 2050. Cette augmentation des déchets nécessite des méthodes d'élimination efficaces, l'incinération émergeant comme une solution viable. Les incinérateurs réduisent non seulement le volume des déchets, mais génèrent également de l'énergie, ce qui en fait une option attrayante pour la gestion des déchets. À mesure que les pays cherchent à gérer les déchets de manière durable, la demande pour la technologie d'incinération devrait augmenter, propulsant encore le marché des incinérateurs.

Sensibilisation et acceptation du public

Le marché des incinérateurs est de plus en plus façonné par la sensibilisation et l'acceptation du public des pratiques de gestion des déchets. À mesure que les communautés deviennent plus informées sur les impacts environnementaux de l'élimination des déchets, il y a une reconnaissance croissante des avantages de l'incinération en tant que solution durable. Les campagnes publiques et les initiatives éducatives favorisent une meilleure compréhension de la manière dont l'incinération peut réduire la dépendance aux décharges et contribuer à la génération d'énergie. Ce changement dans la perception du public est crucial pour le développement de nouvelles installations d'incinération, car le soutien de la communauté influence souvent les approbations de projets. À mesure que l'acceptation croît, le marché des incinérateurs devrait connaître une augmentation des investissements et de nouveaux projets visant à relever les défis de la gestion des déchets.
Aperçu des segments de marché

Par Technologie d'Incinération : Incinération de Masse (Plus Grande) vs. Incinération en Lit Fluidisé (Croissance la Plus Rapide)

Sur le marché des incinérateurs, la répartition des parts de marché parmi les technologies d'incinération met en évidence l'Incinération de Masse comme le principal acteur, capturant une part significative en raison de son adoption généralisée dans la gestion des déchets municipaux. L'Incinération Modulaire et l'Incinération en Foyer Ouvert suivent, mais leurs parts sont moins substantielles. L'Incinération en Lit Fluidisé gagne en momentum, caractérisée par sa fonctionnalité opérationnelle unique, lui permettant de répondre plus efficacement à des applications industrielles spécifiques, entraînant une augmentation progressive de sa présence sur le marché. Les tendances de croissance dans le segment des technologies d'incinération sont influencées par une combinaison d'exigences réglementaires et d'avancées technologiques. L'accent croissant sur les solutions de valorisation des déchets et les pratiques durables renforce l'attrait des technologies d'incinération, en particulier l'Incinération en Lit Fluidisé, qui est louée pour son efficacité. De plus, le passage aux systèmes modulaires reflète une tendance de l'industrie en faveur de la flexibilité et de l'évolutivité, entraînant ainsi une transformation sur l'ensemble du marché.

Incinération de Masse (Dominante) vs. Incinération Modulaire (Émergente)

L'Incinération de Masse, reconnue comme la technologie dominante sur le marché des incinérateurs, est préférée pour sa capacité à traiter de grands volumes de déchets sans nécessiter de tri préalable. Cette méthode est cruciale pour les municipalités cherchant à gérer efficacement des types de déchets divers. En revanche, l'Incinération Modulaire émerge comme une solution flexible, disponible pour des installations plus petites et une gestion des déchets localisée. Elle offre une option attrayante pour les zones urbaines avec un espace limité, permettant une personnalisation de la capacité. L'approche modulaire s'aligne également sur les objectifs de durabilité croissants, offrant des caractéristiques avancées telles que des émissions réduites et des efficacités opérationnelles améliorées, taillant ainsi progressivement son créneau dans le secteur en pleine expansion de la gestion des déchets.

Par Type de Déchet : Déchets Solides Municipaux (Plus Grand) vs. Déchets Dangereux (Croissance la Plus Rapide)

Sur le marché des incinérateurs, les Déchets Solides Municipaux (DSM) constituent la plus grande part, alimentée par l'urbanisation croissante et la croissance démographique. Ils restent un axe principal en raison du volume énorme généré quotidiennement dans les villes du monde entier. Les Déchets Dangereux, bien que plus petits en comparaison, sont reconnus pour leur importance critique et leur croissance rapide en raison de réglementations plus strictes et d'activités industrielles croissantes, mettant en évidence une dynamique de marché où la sécurité et la conformité conduisent les solutions d'incinération.

Déchets Solides Municipaux (Dominants) vs. Déchets Dangereux (Émergents)

Déchets Solides Municipaux (DSM) est le segment dominant sur le marché des incinérateurs, caractérisé par des flux de déchets divers, y compris des aliments, des plastiques et d'autres matériaux ménagers. Le besoin de pratiques de gestion des déchets durables pousse les municipalités à investir dans des technologies d'incinération avancées. En revanche, les Déchets Dangereux émergent comme un acteur clé du marché, propulsés par des réglementations environnementales strictes et la nécessité de méthodes d'élimination appropriées. Ils incluent des déchets qui pourraient être toxiques, corrosifs ou inflammables, nécessitant ainsi des processus d'incinération spécialisés. Ce segment connaît une croissance rapide à mesure que les industries reconnaissent l'importance de la conformité et de la responsabilité environnementale.

Par Application : Récupération d'Énergie (Plus Grande) vs. Valorisation Énergétique (Croissance la Plus Rapide)

Sur le marché des incinérateurs, le segment d'application présente des caractéristiques diverses, avec la Récupération d'Énergie détenant actuellement la plus grande part de marché. Ce segment capitalise sur la conversion des matériaux de déchets en énergie utilisable, qui a été largement adoptée dans divers secteurs. D'autre part, le segment de la Valorisation Énergétique représente un domaine en forte croissance alors que de plus en plus de municipalités recherchent des solutions durables de gestion des déchets. Ce segment se concentre sur la conversion des matériaux de déchets en énergie, gagnant en traction grâce à ses doubles avantages de réduction des déchets et de génération d'énergie.

Récupération d'Énergie (Dominante) vs. Valorisation Énergétique (Émergente)

La Récupération d'Énergie reste une force dominante au sein du marché des incinérateurs, tirant parti des avancées technologiques pour optimiser la génération d'énergie à partir des déchets. Ce segment met l'accent sur la combustion efficace des déchets pour exploiter l'énergie, répondant aux industries qui privilégient les sources d'énergie renouvelables. En revanche, le segment de la Valorisation Énergétique émerge rapidement, poussé par une sensibilisation environnementale croissante et un soutien gouvernemental pour des pratiques durables. Ce segment aborde non seulement les défis d'élimination des déchets, mais contribue également à la récupération d'énergie, en faisant une alternative viable pour les villes et les entreprises cherchant à minimiser leur empreinte carbone.

Par Technologie de Contrôle : Systèmes de Contrôle des Émissions (Plus Grands) vs. Systèmes de Récupération de Chaleur (Croissance la Plus Rapide)

Sur le marché des incinérateurs, le segment de la Technologie de Contrôle comprend diverses solutions, y compris les Systèmes de Contrôle des Émissions, les Systèmes de Récupération de Chaleur et les Systèmes de Traitement des Gaz de Combustion. Les Systèmes de Contrôle des Émissions détiennent la plus grande part de marché, établis comme un composant critique pour garantir la conformité aux réglementations environnementales. Les Systèmes de Récupération de Chaleur émergent rapidement en raison de leur capacité à améliorer l'efficacité et à réduire les coûts opérationnels, tandis que les Systèmes de Traitement des Gaz de Combustion jouent un rôle vital dans la gestion des polluants mais partagent une plus petite portion du marché.

Systèmes de Récupération de Chaleur : Émergents vs. Systèmes de Traitement des Gaz de Combustion : Dominants

Les Systèmes de Récupération de Chaleur gagnent en traction sur le marché des incinérateurs, se positionnant comme une technologie émergente qui améliore l'efficacité énergétique en capturant et en réutilisant la chaleur générée lors du processus d'incinération. Ces systèmes réduisent non seulement les déchets mais diminuent également la consommation de carburant, les rendant de plus en plus attrayants pour les opérateurs cherchant à améliorer l'efficacité opérationnelle. En revanche, les Systèmes de Traitement des Gaz de Combustion sont considérés comme des technologies dominantes, essentielles pour respecter des normes d'émission strictes. Ils sont conçus pour traiter et purifier les gaz avant leur libération, garantissant un impact environnemental minimal et une conformité réglementaire, maintenant ainsi leur emprise sur le marché.

Par Capacité Opérationnelle : Grande Échelle (Plus Grande) vs. Petite Échelle (Croissance la Plus Rapide)

Sur le marché des incinérateurs, les segments de capacité opérationnelle présentent des dynamiques variées. Le segment Grande Échelle, avec une capacité dépassant 200 tonnes/jour, détient la plus grande part de marché en raison de sa capacité à traiter efficacement d'énormes volumes de déchets. Ce segment est privilégié par les municipalités et les grandes industries cherchant des solutions complètes de gestion des déchets. En revanche, le segment Petite Échelle, répondant à des capacités allant jusqu'à 50 tonnes/jour, gagne rapidement en traction parmi les petites entreprises et les communautés cherchant des méthodes d'élimination des déchets localisées et rentables. Les tendances de croissance mettent en évidence une sensibilisation croissante aux défis de la gestion des déchets, stimulant la demande dans tous les segments. Les incinérateurs de Grande Échelle bénéficient d'économies d'échelle et de technologies avancées qui améliorent l'efficacité opérationnelle. Pendant ce temps, le segment Petite Échelle est stimulé par la montée des réglementations environnementales et la nécessité de pratiques de gestion des déchets durables, en faisant le segment à la croissance la plus rapide alors que de plus en plus de parties prenantes visent des solutions respectueuses de l'environnement.

Petite Échelle (Émergente) vs. Moyenne Échelle (Dominante)

Les incinérateurs de Petite Échelle, conçus pour des capacités allant jusqu'à 50 tonnes/jour, représentent un segment de marché émergent répondant aux besoins de gestion des déchets localisés, en particulier dans les zones urbaines et semi-urbaines. Ces systèmes séduisent les petites entreprises et les communautés cherchant des options d'élimination efficaces mais abordables. En revanche, le segment Moyenne Échelle, qui accueille entre 51 et 200 tonnes/jour, se présente comme le choix dominant pour les applications industrielles et municipales, équilibrant performance et conformité réglementaire. Les incinérateurs de Moyenne Échelle sont souvent équipés de technologies améliorées pour garantir des opérations conformes à l'environnement, soutenant de grands mais gérables flux de déchets. Ensemble, ces segments reflètent la réponse diversifiée du marché aux exigences variées d'élimination des déchets.

Obtenez des informations plus détaillées sur Marché des incinérateurs

Aperçu régional

Amérique du Nord : Accent sur l'Innovation et la Durabilité

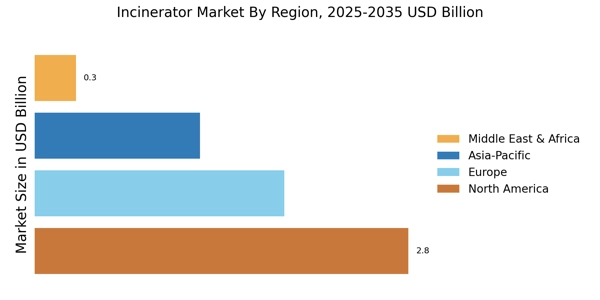
Le marché des incinérateurs en Amérique du Nord est alimenté par des réglementations environnementales strictes et un accent croissant sur des pratiques de gestion des déchets durables. La région détient la plus grande part de marché, avec environ 45 %, les États-Unis étant à la pointe grâce à ses technologies avancées de valorisation énergétique des déchets et à une sensibilisation publique croissante concernant l'élimination des déchets. Le Canada suit de près, contribuant à environ 20 % du marché, alors que les municipalités adoptent l'incinération pour réduire l'utilisation des décharges. Des acteurs clés comme Covanta et Babcock & Wilcox dominent le paysage concurrentiel, tirant parti de technologies innovantes pour améliorer l'efficacité et réduire les émissions. L'Agence de protection de l'environnement des États-Unis (EPA) joue un rôle crucial dans la régulation des émissions, garantissant que les processus d'incinération respectent les normes environnementales. Ce cadre réglementaire favorise un environnement concurrentiel, encourageant les investissements dans des technologies d'incinération avancées pour répondre à la demande croissante.

Europe : Dynamiques de Marché Axées sur la Réglementation

Le marché des incinérateurs en Europe est caractérisé par des cadres réglementaires robustes visant à promouvoir des solutions de valorisation énergétique des déchets. La région détient une part de marché significative d'environ 30 %, l'Allemagne et la France étant les plus grands contributeurs, représentant environ 12 % et 10 % respectivement. La directive-cadre sur les déchets de l'Union européenne encourage les États membres à adopter l'incinération comme solution viable de gestion des déchets, stimulant la demande pour des technologies d'incinération avancées. Des pays leaders comme l'Allemagne, la France et le Royaume-Uni abritent des acteurs clés tels que Veolia et SUEZ, qui investissent massivement dans des technologies d'incinération innovantes. Le paysage concurrentiel se caractérise par un accent sur la réduction des émissions et l'amélioration de la récupération d'énergie à partir des déchets. La Commission européenne souligne l'importance des pratiques de gestion des déchets durables, affirmant que "l'incinération est un élément clé de la stratégie de l'économie circulaire en Europe."

Asie-Pacifique : Marché Émergent avec un Potentiel Élevé

Le marché des incinérateurs en Asie-Pacifique connaît une croissance rapide, alimentée par l'urbanisation et l'augmentation de la génération de déchets. La région détient une part de marché d'environ 20 %, la Chine et le Japon étant les plus grands marchés, contribuant respectivement à environ 10 % et 5 %. Les initiatives gouvernementales visant à améliorer les infrastructures de gestion des déchets et à réduire l'utilisation des décharges sont des moteurs clés de croissance, alors que les pays recherchent des solutions durables pour gérer l'augmentation des niveaux de déchets. L'investissement agressif de la Chine dans des projets de valorisation énergétique a fait d'elle un leader dans la région, tandis que les technologies avancées du Japon en matière d'incinération établissent des références en matière d'efficacité. Des acteurs clés comme Hitachi Zosen et Mitsubishi Heavy Industries sont à l'avant-garde, se concentrant sur des solutions innovantes pour améliorer la récupération d'énergie et minimiser l'impact environnemental. Le paysage concurrentiel évolue, avec des collaborations croissantes entre les secteurs public et privé pour relever les défis de gestion des déchets.

Moyen-Orient et Afrique : Opportunités de Marché Riches en Ressources

Le marché des incinérateurs au Moyen-Orient et en Afrique émerge comme une frontière riche en ressources, alimentée par l'urbanisation croissante et la génération de déchets. La région détient une part de marché d'environ 5 %, avec des pays comme l'Afrique du Sud et les Émirats Arabes Unis en tête. Les initiatives gouvernementales visant à améliorer les pratiques de gestion des déchets et à réduire la dépendance aux décharges sont des moteurs clés de croissance, alors que les municipalités recherchent des solutions durables d'élimination des déchets. L'engagement de l'Afrique du Sud à améliorer les infrastructures de gestion des déchets et les investissements des Émirats Arabes Unis dans des projets de valorisation énergétique façonnent le paysage concurrentiel. Des acteurs clés comme Daiseki Co., Ltd. et Energos explorent des opportunités dans cette région, se concentrant sur des technologies d'incinération innovantes. Le marché se caractérise par un intérêt croissant pour les partenariats public-privé afin de relever les défis de gestion des déchets et de promouvoir des pratiques durables.

Marché des incinérateurs Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des incinérateurs est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par des besoins croissants en gestion des déchets et des réglementations environnementales strictes. Des acteurs clés tels que Veolia (France), Covanta (États-Unis) et Mitsubishi Heavy Industries (Japon) se positionnent stratégiquement grâce à l'innovation et à l'expansion régionale. Veolia (France) se concentre sur l'amélioration de ses capacités de valorisation énergétique des déchets, tandis que Covanta (États-Unis) met l'accent sur des solutions de gestion des déchets durables. Mitsubishi Heavy Industries (Japon) investit dans des technologies d'incinération avancées, qui façonnent collectivement un environnement concurrentiel qui privilégie la durabilité et l'efficacité opérationnelle. La structure du marché semble modérément fragmentée, avec plusieurs acteurs en compétition pour des parts de marché. Les entreprises adoptent diverses tactiques commerciales, telles que la localisation de la fabrication et l'optimisation des chaînes d'approvisionnement, pour améliorer leur avantage concurrentiel. Cette fragmentation permet une gamme diversifiée de solutions, répondant à différents besoins régionaux et cadres réglementaires. L'influence collective de ces acteurs clés favorise une atmosphère concurrentielle où l'innovation et la durabilité sont primordiales.
En août, Covanta (États-Unis) a annoncé un partenariat stratégique avec une entreprise technologique de premier plan pour développer des solutions de gestion des déchets pilotées par l'IA. Cette collaboration vise à améliorer l'efficacité opérationnelle et à réduire les émissions, en alignement avec les objectifs mondiaux de durabilité. L'intégration de la technologie IA devrait positionner Covanta comme un leader sur le marché, lui permettant d'offrir des solutions de valorisation énergétique des déchets plus efficaces et de répondre aux demandes réglementaires évolutives.
En septembre, Veolia (France) a dévoilé une nouvelle installation d'incinération en Europe de l'Est, conçue pour traiter les déchets solides municipaux de manière plus efficace. Cette installation devrait réduire considérablement les émissions de carbone et améliorer les taux de récupération d'énergie. L'établissement de cette installation non seulement élargit l'empreinte opérationnelle de Veolia, mais démontre également son engagement envers des pratiques de gestion des déchets durables, renforçant potentiellement son avantage concurrentiel dans la région.
En juillet, Mitsubishi Heavy Industries (Japon) a lancé une technologie d'incinération de pointe qui utilise des processus de traitement thermique avancés. Cette innovation devrait augmenter la récupération d'énergie tout en minimisant l'impact environnemental. En investissant dans de telles technologies, Mitsubishi Heavy Industries devrait renforcer sa position sur le marché et séduire des clients soucieux de l'environnement, améliorant ainsi sa différenciation concurrentielle.
À partir d'octobre, le marché des incinérateurs connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de technologies avancées. Les alliances stratégiques entre les acteurs clés façonnent le paysage concurrentiel, favorisant l'innovation et la collaboration. Le passage d'une concurrence basée sur les prix à un accent sur l'avancement technologique et la fiabilité de la chaîne d'approvisionnement devient de plus en plus évident. À l'avenir, les entreprises qui privilégient l'innovation et les pratiques durables devraient prospérer, alors que le marché évolue vers des solutions de gestion des déchets plus sophistiquées.

Les principales entreprises du marché Marché des incinérateurs incluent

Recent Industry Developments

Les développements récents sur le marché des incinérateurs indiquent un accent croissant sur des solutions de gestion des déchets durables. Les acteurs clés investissent de plus en plus dans des technologies avancées qui améliorent l'efficacité des processus de valorisation énergétique des déchets, répondant à la fois aux préoccupations environnementales et aux besoins énergétiques. Les initiatives législatives visant à réduire les déchets en décharge stimulent la demande d'incinération comme alternative viable pour l'élimination des déchets. De plus, l'accent croissant mis sur la réduction des émissions de gaz à effet de serre pousse les municipalités et les industries à adopter des techniques d'incinération plus efficaces.

Les innovations dans les systèmes de contrôle de la pollution de l'air gagnent également en importance, car elles sont essentielles pour se conformer à des réglementations environnementales plus strictes. Des partenariats et des collaborations entre fournisseurs de technologies et entreprises de gestion des déchets se forment pour stimuler la recherche et le développement, favorisant des solutions innovantes qui s'alignent sur les objectifs mondiaux de durabilité. De plus, l'intégration de technologies numériques telles que l'IoT et l'IA rationalise les efficacités opérationnelles, permettant une surveillance en temps réel et une analyse de données pour une performance optimisée. Dans l'ensemble, ces dynamiques façonnent un paysage robuste pour le marché des incinérateurs, prêt pour la croissance dans les années à venir.

Perspectives d'avenir

Marché des incinérateurs Perspectives d'avenir

Le marché des incinérateurs devrait croître à un TCAC de 4,04 % de 2025 à 2035, soutenu par l'augmentation des réglementations en matière de gestion des déchets, les avancées technologiques et les besoins croissants en récupération d'énergie.
Les perspectives d'avenir pour le marché des incinérateurs sont stables, soutenues par l'augmentation des volumes de déchets et un changement mondial vers la récupération d'énergie à partir des déchets. Des mandats environnementaux plus stricts accélèrent l'adoption de systèmes avancés de contrôle des émissions et de technologies de conversion thermique à haute efficacité.

De nouvelles opportunités résident dans :

  • Développement de technologies avancées de contrôle des émissions
  • Expansion sur les marchés émergents avec des solutions de valorisation des déchets en énergie
  • Intégration de l'IoT pour la surveillance et l'optimisation en temps réel

Selon le rapport de marché, d'ici 2035, le marché des incinérateurs devrait être robuste, soutenu par l'innovation et le soutien réglementaire.

Segmentation du marché

Perspectives sur les types de déchets du marché des incinérateurs

  • Déchets solides municipaux
  • Déchets dangereux
  • Déchets industriels
  • Déchets biomédicaux

Perspectives sur les applications du marché des incinérateurs

  • Récupération d'énergie
  • Dechet en énergie
  • Réduction de volume
  • Protection de l'environnement

Perspectives sur la technologie de contrôle du marché des incinérateurs

  • Systèmes de contrôle des émissions
  • Systèmes de récupération de chaleur
  • Systèmes de traitement des gaz de combustion

Perspectives sur la capacité opérationnelle du marché des incinérateurs

  • Petite échelle (jusqu'à 50 tonnes/jour)
  • Moyenne échelle (51 à 200 tonnes/jour)
  • Grande échelle (plus de 200 tonnes/jour)

Perspectives sur la technologie d'incinération du marché des incinérateurs

  • Incinération par combustion massive
  • Incinération modulaire
  • Incinération en lit fluidisé
  • Incinération sur foyer ouvert

Portée du rapport

TAILLE DU MARCHÉ 2024 6,217 (milliards USD)
TAILLE DU MARCHÉ 2025 6,468 (milliards USD)
TAILLE DU MARCHÉ 2035 9,613 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,04 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Principales Entreprises Profilées Veolia (FR), SUEZ (FR), Covanta (US), Babcock & Wilcox (US), Hitachi Zosen Corporation (JP), Kawasaki Heavy Industries (JP), Fisia Babcock Environment (DE), Energos (GB), Daiseki Co., Ltd. (JP), Mitsubishi Heavy Industries (JP)
Segments Couvert Technologie d'incinération, Type de Déchet, Application, Technologie de Contrôle, Capacité Opérationnelle, Régional
Principales Opportunités de Marché L'intégration de technologies avancées de contrôle des émissions sur le marché des incinérateurs améliore la conformité et l'efficacité opérationnelle.
Principales Dynamiques du Marché Les pressions réglementaires croissantes et les avancées technologiques stimulent l'innovation et la concurrence sur le marché des incinérateurs.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des incinérateurs d'ici 2035 ?

Le marché des incinérateurs devrait atteindre une valorisation de 9,613 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des incinérateurs en 2024 ?

En 2024, la valorisation globale du marché des incinérateurs était de 6,217 milliards USD.

Quel est le CAGR attendu pour le marché des incinérateurs pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des incinérateurs pendant la période de prévision 2025 - 2035 est de 4,04 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des incinérateurs ?

Les acteurs clés du marché des incinérateurs incluent Veolia, SUEZ, Covanta et Babcock & Wilcox.

Quels sont les principaux segments du marché des incinérateurs en fonction de la technologie ?

Les principaux segments en fonction de la technologie incluent l'incinération par combustion de masse, l'incinération modulaire et l'incinération en lit fluidisé.

Comment le marché des déchets solides municipaux se compare-t-il aux déchets dangereux en termes de valorisation ?

Le marché des déchets solides municipaux était évalué à 2,5 milliards USD en 2024, tandis que les déchets dangereux étaient évalués à 1,2 milliard USD.

Quelle est la fourchette de valorisation pour les applications de récupération d'énergie sur le marché des incinérateurs ?

La valorisation des applications de récupération d'énergie sur le marché des incinérateurs varie de 1,5 à 2,2 milliards USD.

Quelle est la croissance projetée pour le segment de capacité opérationnelle à grande échelle d'ici 2035 ?

Le segment de capacité opérationnelle à grande échelle devrait passer de 2,795 milliards USD en 2024 à 4,663 milliards USD d'ici 2035.

Quelle est la valorisation des systèmes de traitement des gaz de combustion sur le marché des incinérateurs ?

Les systèmes de traitement des gaz de combustion étaient évalués à 1,9 milliard USD en 2024, avec des projections indiquant une croissance à 3,1 milliards USD d'ici 2035.

Quel segment d'application devrait connaître la plus forte croissance sur le marché des incinérateurs ?

Le segment d'application de valorisation des déchets en énergie devrait connaître la plus forte croissance, avec une augmentation projetée de 2,2 milliards USD à 3,2 milliards USD d'ici 2035.

Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, environmental agency publications, industry whitepapers, and authoritative waste management organizations. Key sources included the US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Solid Waste Association (ISWA), World Energy Council (WEC), United Nations Environment Programme (UNEP), National Renewable Energy Laboratory (NREL), US Energy Information Administration (EIA), OECD Environment Directorate, World Bank Climate Change Knowledge Portal, Eurostat Waste Statistics, China Ministry of Ecology and Environment (MEE), Japan Ministry of the Environment, India Central Pollution Control Board (CPCB), German Federal Environment Agency (UBA), UK Environment Agency, and national environmental ministry reports from key markets. These sources were used to collect waste generation statistics, emission control regulations, energy recovery data, technological adoption trends, and market landscape analysis for mass burn incineration, fluidized bed incineration, modular incineration, and other thermal treatment technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From incinerator equipment manufacturers, EPC contractors, and waste-to-energy operators, supply-side sources included CEOs, VPs of Engineering, Chief Sustainability Officers, regulatory compliance leaders, and commercial directors. Municipal waste management directors, industrial facility managers, healthcare waste management officers, procurement leads from utilities, environmental consultants, and policy advisors from local governments and waste management authorities constituted demand-side sources. Market segmentation was verified, technology deployment timelines were confirmed, and insights regarding emission compliance costs, operational efficiency metrics, and energy tariff dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and installation capacity analysis. The methodology included:

Identification of 50+ key manufacturers and EPC contractors across North America, Europe, Asia-Pacific, Middle East & Africa, and Latin America

Product mapping across mass burn incineration, fluidized bed incineration, modular incineration, rotary kiln incineration, and open hearth incineration technologies

Analysis of reported and modeled annual revenues specific to incinerator equipment and services portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed capacity × unit price

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.