Marché des médicaments pour l'hyperlipidémie (2026 - 2035)

Rapport de recherche sur le marché des médicaments contre l'hyperlipidémie par classe de médicaments (Statines, Inhibiteurs de PCSK9, Acide bempedoïque, Oligonucléotides antisens, Séquestrants d'acides biliaires), par indication (Hyperlipidémie primaire, Hyperlipidémie secondaire, Dyslipidémie mixte, Prévention des maladies cardiovasculaires), par voie d'administration (Orale, Injectable, Transdermique), par population de patients (Adultes, Pédiatrique, Gériatrique) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/Pharma/28270-HCR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 17, 2026
Hyperlipidemia Drugs Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.54%
2025 Market SizeUSD 25.38 Billion
2035 Market SizeUSD 35.82 Billion
Key Players
Pfizer Inc.
Amgen Inc.
Sanofi / Regeneron
AstraZeneca plc
Novartis AG
Merck & Co.
Opportunities
  • Oral PCSK9 Inhibitors and Next-Generation Small Molecules
  • Digital Therapeutics and Adherence Platforms
  • Emerging Market Formulary Expansion

Hyperlipidemia Drugs Market Summary

La taille du marché mondial des médicaments contre l'hyperlipidémie était évaluée à 25,38 milliards USD en 2025, et le marché devrait croître de 26,19 milliards USD en 2026 à 35,82 milliards USD d'ici 2035, enregistrant un TCAC de 3,54 % pendant la période de prévision 2026–2035. Cette trajectoire de croissance reflète le fardeau mondial croissant de la dyslipidémie—affectant désormais plus de 2,1 milliards d'adultes—et l'accent clinique soutenu sur la gestion agressive des lipides pour prévenir les événements cardiovasculaires athérosclérotiques [1]. Les directives de traitement mises à jour de l'ACC/AHA et de l'ESC/EAS continuent de réduire les seuils LDL-C recommandés, poussant les systèmes de paiement vers une couverture plus large des thérapies de réduction des lipides de marque et biologiques, même si les statines génériques dominent les prescriptions en volume .

Le marché des médicaments contre l'hyperlipidémie évolue en raison d'un changement thérapeutique significatif. Bien que restant le pilier de la thérapie de première ligne, les inhibiteurs de PCSK9 injectables, les médicaments à ARN interférent comme l'inclisiran, et les inhibiteurs de la citrate lyase de l'adénosine triphosphate comme l'acide bempedoïque partagent de plus en plus l'espace de la formule avec les statines orales traditionnelles. Ce changement se reflète dans l'activité d'investissement : les dossiers de transactions de l'industrie montrent qu'entre 2022 et 2024, le montant total des accords de capital-risque et de licences pharmaceutiques visant des modulateurs de lipides de nouvelle génération a dépassé 4,7 milliards USD [3]. Le temps de mise sur le marché pour un certain nombre de candidats en développement a été accéléré par des incitations réglementaires, telles que les désignations de thérapie révolutionnaire de la FDA pour des mécanismes innovants [4].

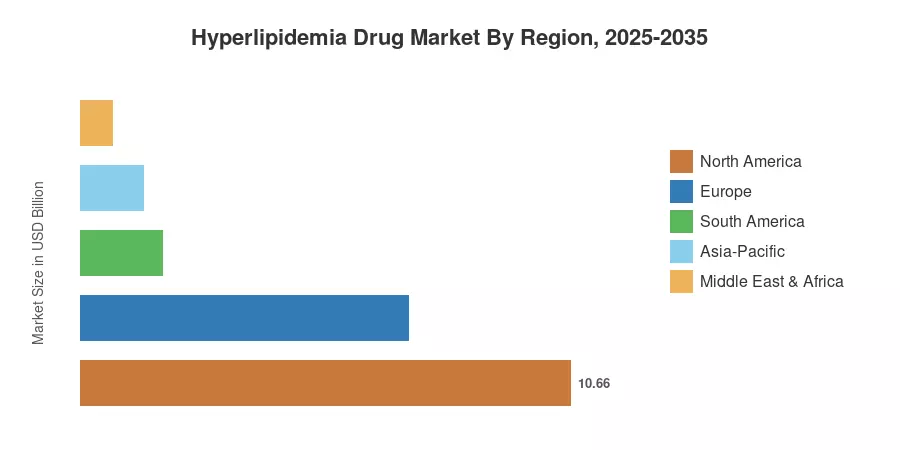
Avec un remboursement solide des payeurs, une infrastructure de pharmacie spécialisée et des taux de diagnostic élevés, l'Amérique du Nord détient environ 42 % du marché des médicaments contre l'hyperlipidémie. Avec un TCAC prévu de 5,4 % jusqu'en 2035, la région Asie-Pacifique est la plus dynamique grâce aux initiatives de dépistage menées par le gouvernement en Chine, en Inde et en Asie du Sud-Est. L'Europe a la deuxième plus grande part, avec environ 28 %, grâce aux contrats basés sur les résultats en Allemagne, en France et au Royaume-Uni, ainsi qu'aux approbations EMA unifiées [5]. Le marché des médicaments contre l'hyperlipidémie devrait se développer de manière régulière mais fondamentale alors que les programmes de preuves du monde réel redéfinissent les normes de prescription et que les chutes de brevets accélèrent l'introduction des biosimilaires.

Principaux points à retenir du rapport

• Par classe de médicament

  • Les statines représentaient 72,5 % de la part du marché des médicaments contre l'hyperlipidémie en 2025, soutenues par des recommandations de directives bien ancrées et une disponibilité de génériques à bas coût.
  • Les inhibiteurs de PCSK9 devraient connaître une expansion à un TCAC de 4,0 % jusqu'en 2035, propulsés par des extensions d'étiquettes et une amélioration des prix nets grâce à des accords basés sur les résultats.

• Par voie d'administration

  • Les formulations orales représentaient 60,6 % du marché des médicaments contre l'hyperlipidémie en 2025, reflétant la dominance des prescriptions de statines et d'ézétimibe.
  • La délivrance parentérale croît à un TCAC de 4,8 %, propulsée par l'adoption de biologiques injectables et de régimes de dosage semi-annuels de siRNA.

• Par canal de distribution

  • Les pharmacies de détail ont capturé 45,8 % des revenus en 2025, restant le principal point de distribution pour les thérapies orales chroniques.
  • Les pharmacies en ligne affichent le TCAC le plus élevé à 5,2 %, reflétant l'expansion des plateformes de santé numérique et la commodité de la commande par correspondance.

• Par région

  • L'Amérique du Nord a contribué à environ 42,0 % des revenus du marché des médicaments contre l'hyperlipidémie en 2025.
  • La région Asie-Pacifique devrait enregistrer un TCAC de 5,4 % jusqu'en 2035, le plus rapide parmi toutes les régions.

Taille et prévisions du marché des médicaments contre l'hyperlipidémie (2021–2035)

La taille du marché s'appuie sur des bases de données d'audit de prescriptions, des dossiers de remboursement des payeurs, des divulgations de revenus d'entreprises et une modélisation économétrique propriétaire calibrée sur les données de prévalence de l'OMS et des registres de santé nationaux [6]. Les chiffres historiques (2021–2024) sont dérivés de sources auditées ; 2025 est l'année de base ; et les valeurs de 2026 à 2035 sont des projections prévisionnelles.
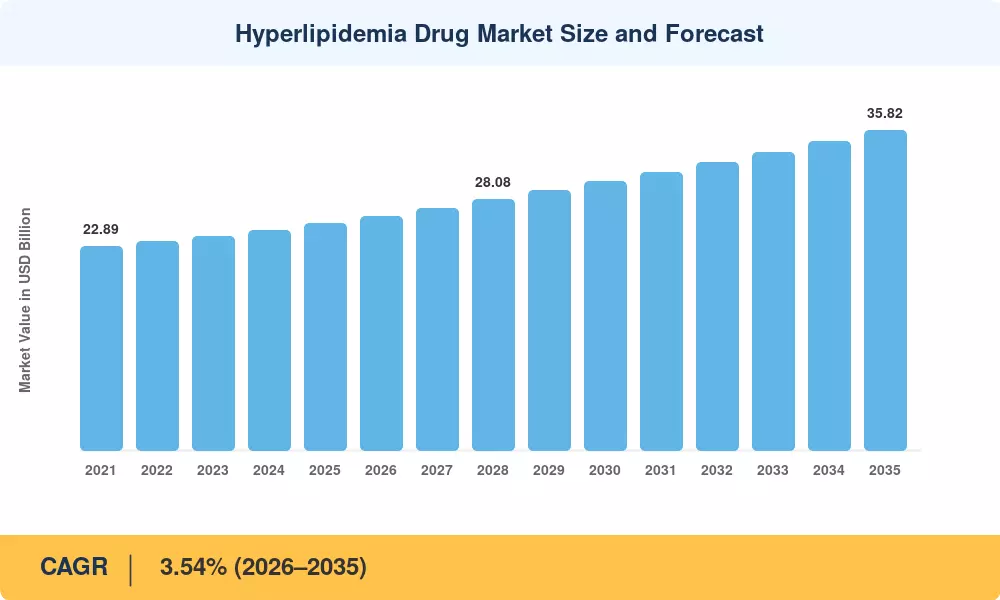
Taille et prévisions du marché des médicaments contre l'hyperlipidémie
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la prévalence mondiale de la dyslipidémie +0.9% Global À long terme [1]
Mise à jour des cibles cliniques LDL-C +0.7% Amérique du Nord, Europe À court terme
Adoption des thérapies biologiques et siRNA +0.6% Amérique du Nord, Europe, Asie-Pacifique À moyen terme [8]
Programmes de dépistage et d'accessibilité gouvernementaux +0.5% Asie-Pacifique, Amérique du Sud À moyen terme [14]
Contrats basés sur la valeur et liés aux résultats +0.4% Amérique du Nord, Europe À court terme [11]
Pharmacies numériques et plateformes de prescription DTC +0.3% Global À moyen terme [18]
Lancements de produits à dose fixe combinée +0.2% Global À long terme [13]

Augmentation de la prévalence mondiale de la dyslipidémie

Les données de la Fédération mondiale du cœur et de l'OMS indiquent qu'un taux de cholestérol total élevé affecte environ 39 pour cent des adultes dans le monde. L'urbanisation, les modes de vie sédentaires et les changements alimentaires élargissent ce groupe de patients. Les cadres de prévention gouvernementaux, tels que l'Initiative Chine saine, accélèrent les taux de détection précoce à travers les réseaux de soins primaires, traduisant de grandes bases de diagnostic en cohortes de patients en traitement médical actif.

Mise à jour des cibles cliniques LDL-C

Les recommandations de la Société européenne de cardiologie mettent à jour les cibles lipidiques strictes en dessous de 55 milligrammes par décilitre pour les patients à risque élevé. Parallèlement, les directives médicales internationales approuvent les thérapies additionnelles non statines si les seuils restent dépassés. Ces exigences cliniques renforcées élargissent la base de patients éligibles pour des thérapies avancées, stimulant l'utilisation de médicaments spécialisés et augmentant le volume total des prescriptions mondiales.

Adoption des thérapies biologiques et siRNA

Les données cliniques publiées par les Instituts nationaux de la santé indiquent que les thérapies à base d'ARN fournissent jusqu'à 50 pour cent de réduction moyenne du mauvais cholestérol. Ce schéma de dosage sous-cutané semestriel répond aux limitations d'adhérence courantes aux régimes oraux quotidiens standard, validant les thérapies biologiques avancées à action prolongée comme des outils hautement viables pour le développement futur du marché thérapeutique.

Programmes de dépistage et d'accessibilité gouvernementaux

Les politiques de santé nationales et les cadres de dépistage internationaux privilégient de plus en plus la médecine cardiovasculaire préventive pour atténuer les maladies non transmissibles. L'expansion des paquets d'assurance maladie publique dans les régions en développement traduit la prévalence historiquement cachée des maladies en une demande explicite de prescriptions. Ces interventions politiques optimisent l'accessibilité des médicaments et établissent des voies d'accès médical durables, servant spécifiquement les cohortes de population de traitement médical historiquement sensibles aux prix à l'échelle mondiale.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Érosion des prix des statines génériques –0.5% Global À court terme
Restrictions d'accès des payeurs sur les biologiques –0.4% Amérique du Nord, Europe À moyen terme
Adhésion des patients et interruption –0.3% Global À long terme
Entrée de biosimilaires pour les monoclonaux PCSK9 –0.3% Amérique du Nord, Europe À moyen terme
Substitution par intervention sur le mode de vie –0.2% Global À long terme


Érosion des prix des statines génériques

Les données des registres nationaux confirment que les alternatives génériques constituent plus de 90 pour cent des volumes totaux de statines dispensés dans des systèmes de santé matures. Cette saturation extensive du marché comprime les structures de revenus de base standardisées. Par conséquent, l'expansion globale du marché dépend de plus en plus des biologiques nouvellement introduits, à prix premium, qui ciblent des populations spécifiques avec une hyperlipidémie persistante qui n'atteignent pas de succès avec les thérapies conventionnelles.


Restrictions d'accès des payeurs sur les biologiques

Les examens de la couverture de santé publique révèlent que les thérapies lipidiques avancées font face à des obstacles administratifs stricts à l'international. Les mécanismes de financement régionaux et les caisses de maladie d'État imposent fréquemment des protocoles d'autorisation préalable stricts, des règles de prescription par des spécialistes et des critères de thérapie progressive. Ce niveau administratif impacte l'adoption immédiate des traitements, maintenant un écart entre le nombre de patients cardiovasculaires cliniquement qualifiés et ceux obtenant un accès financé aux biologiques.


Adhésion des patients et interruption

Les données de santé mondiales publiées par les National Institutes of Health indiquent que jusqu'à 50 pour cent des patients interrompent les thérapies orales quotidiennes de statines dans leur première année de prescription. La progression asymptomatique de la maladie et les effets secondaires perçus conduisent à ces taux élevés de non-persistante. Cette chute clinique systématique limite les résultats de santé à long terme et crée des opportunités de développement uniques pour les biologiques avancés.


Hyperlipidemia Drugs Market Opportunities

Inhibiteurs de la PCSK9 oraux et petites molécules de nouvelle génération

Les essais cliniques enregistrés auprès des National Institutes of Health se concentrent sur de petites molécules orales ciblant les maladies cardiovasculaires, qui causent environ 17,9 millions de décès dans le monde chaque année, selon les rapports de l'OMS. Ces thérapies orales éliminent les barrières d'injection, élargissant les modèles de livraison clinique de base et s'intégrant parfaitement dans l'infrastructure mondiale de soins de santé primaires évolutifs et la gestion standard des maladies chroniques.


Thérapies numériques et plateformes d'adhésion

Les rapports de la stratégie de santé numérique de l'OMS soulignent l'utilisation de plateformes mobiles pour lutter efficacement contre les maladies non transmissibles. L'intégration de plateformes spécialisées de suivi de l'adhésion, de déclencheurs de renouvellement automatisés et de suivi virtuel des métriques lipidiques contrecarre directement les taux de discontinuation des thérapies chroniques historiquement documentés de cinquante pour cent. Ces interventions de santé standardisées améliorent la précision du suivi et optimisent la conformité des patients au sein des modèles établis de gestion cardiovasculaire publique.


Expansion des formulaires sur les marchés émergents

Le suivi des soins de santé publics montre un accès croissant dans les économies en développement grâce à des programmes d'assurance soutenus par l'État. Notamment, les mises à jour de la Liste nationale des médicaments remboursables de la Chine ont permis une réduction de 92 % des dépenses des patients pour les traitements lipidiques avancés ciblés. Cette intégration stratégique au sein des catalogues d'assurance santé nationaux transforme les chiffres de pathologie régionale non traitée en données médicales gérées activement.


Thérapies combinées à dose fixe

Les directives de l'Organisation mondiale de la santé recommandent des combinaisons à dose fixe pour optimiser le traitement des conditions cardiovasculaires chroniques. Associer des statines établies directement à des petites molécules complémentaires réduit la charge quotidienne de pilules et simplifie l'adhésion médicale. Ces thérapies à mécanismes multiples offrent des alternatives thérapeutiques validées, favorisant une gestion efficace des maladies au niveau de la population sans dupliquer la logistique et les protocoles de livraison des soins de santé standard.


Preuves du monde réel et contrats basés sur les résultats

Les réseaux de santé publique institutionnels exploitent de plus en plus les résultats des registres cliniques du monde réel pour guider les cadres de financement nationaux. En liant les métriques de remboursement directement aux objectifs de réduction des lipides vérifiés, les programmes publics optimisent l'efficacité des dépenses de santé à long terme. Ce changement structurel garantit que les investissements thérapeutiques de haut niveau restent explicitement alignés avec les données de santé de la population et les métriques de succès clinique documentées.


Hyperlipidemia Drugs Market Future Outlook

Lipidologie de précision et pharmacogénomique

Le programme de recherche All of Us des National Institutes of Health a séquencé plus de 245 000 génomes cliniques divers pour accélérer les percées biomédicales. Cet important ensemble de données génomiques permet aux chercheurs publics d'isoler des variantes génétiques spécifiques régissant le métabolisme lipidique. L'utilisation d'algorithmes de prescription pharmacogénomique ciblée optimise l'appariement initial des classes de médicaments, éliminant les protocoles historiques de sélection des patients par essais et erreurs.


Expansion de la plateforme thérapeutique basée sur l'ARN

Les données de l'OMS notent que les conditions cardiovasculaires entraînent la perte d'environ 17,9 millions de vies humaines dans le monde chaque année, soulignant la demande pour des options thérapeutiques durables. Les mécanismes avancés d'ARN interférent, prouvés par des schémas de dosage à action prolongée, s'étendent pour cibler les marqueurs lipidiques, y compris la lipoprotéine a. Cette plateforme offre des solutions de conformité efficaces pour les individus montrant une faible persistance au traitement.


Systèmes de santé basés sur la valeur et modèles de paiement pour résultats

Les programmes d'assurance santé publique dans les pays de l'OCDE évoluent de plus en plus vers des structures de santé basées sur la valeur pour optimiser l'efficacité des dépenses publiques. Les agences de financement régionales relient systématiquement le remboursement des médicaments de première qualité à des métriques thérapeutiques vérifiées au sein de registres numériques. Ce cadre garantit que les options thérapeutiques de haut niveau restent entièrement financées sur la base des améliorations documentées de la santé de la population et des métriques à long terme.


Cardiologie préventive et stratégies de santé populationnelle

Les cadres cibles cliniques de l'Organisation mondiale de la santé appellent à ce qu'au moins 50 % des individus à haut risque éligibles reçoivent des thérapies médicamenteuses préventives et un conseil complet. L'intégration de cadres de surveillance lipidique de routine au sein des systèmes de soins primaires de base transforme les approches cliniques réactives en gestion préventive. Cette campagne mondiale coordonnée maximise l'accès au traitement tout en réduisant les taux régionaux de maladies chroniques.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 42,0 % de part (2025) Réseaux de pharmacies spécialisées, contrats basés sur les résultats
Europe 28,1 % de part (2025) Harmonisation des HTA, adoption des biosimilaires
Asie-Pacifique 5,4 % TCAC (2026–2035) Mandats de dépistage gouvernementaux, expansion des formulaires
Amérique du Sud 1,78 milliard USD (2025) Lancement de statines dans le système de santé publique
Moyen-Orient & Afrique 2,7 % TCAC (2026–2035) Campagnes de sensibilisation aux MNT, diversification des importations
Total 25,38 milliards USD (2025) —

Le marché des médicaments contre l'hyperlipidémie présente des dynamiques régionales distinctes façonnées par l'infrastructure de santé, les cadres de payeurs et la répartition de la charge de morbidité.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 85,2 % de la part régionale Infrastructure de pharmacie spécialisée et couverture de la partie D
Canada 9,6 % de la part régionale Alignement des formulaires provinciaux
Mexique 0,56 milliard USD (2025) Expansion du dépistage lipidique de l'IMSS


Les États-Unis ancrent le marché nord-américain des médicaments contre l'hyperlipidémie grâce à des dépenses élevées par habitant en médicaments spécialisés et à un écosystème de prescription d'inhibiteurs de PCSK9 bien établi. La refonte de la partie D de Medicare de CMS en 2025 a plafonné les coûts à la charge des patients à 2 000 USD par an, améliorant l'accès aux biologiques pour les personnes âgées atteintes d'hypercholestérolémie familiale [9]. L'Alliance pharmaceutique pancanadienne du Canada continue de négocier des prix plus bas pour les médicaments lipidiques de marque, tandis que l'IMSS du Mexique a élargi le dépistage des panels lipidiques dans le cadre de sa plateforme de soins préventifs PREVENIMSS+.

Europe

Pays Métrique clé Moteur clé
Allemagne 3,8 % TCAC (2026–2035) Tarification basée sur les résultats AMNOG pour les agents PCSK9
Royaume-Uni 1,43 milliard USD (2025) Lancement de la santé populationnelle inclisiran par le NHS
France 17,4 % de la part régionale Approbation biologique de la Haute Autorité de Santé
Italie 0,98 milliard USD (2025) Incitations à la conformité du plan thérapeutique AIFA
Espagne 3,2 % TCAC (2026–2035) Stratégie de prévention cardiovasculaire du SNS
Pays nordiques 5,8 % de la part régionale Prescription intégrée dans les dossiers de santé électroniques
Russie 0,51 milliard USD (2025) Inclusion dans la liste des médicaments essentiels
Reste de l'Europe 11,3 % de la part régionale Paysages de remboursement variables


Le marché des médicaments contre l'hyperlipidémie en Europe bénéficie du chemin d'approbation centralisé de l'EMA, qui permet des lancements simultanés dans plusieurs pays. Le lancement d'inclisiran par le NHS England—visant 300 000 patients à haut risque d'ici 2026—représente la plus grande initiative de biologiques de réduction des lipides au niveau populationnel au monde [8]. Le cadre AMNOG de l'Allemagne lie le remboursement des inhibiteurs de PCSK9 à la réduction démontrée des événements cardiovasculaires, établissant un modèle de tarification auquel d'autres États membres de l'UE font de plus en plus référence.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 38,5 % de la part régionale Inclusions biologiques NRDL et approvisionnement basé sur le volume
Inde 5,8 % TCAC (2026–2035) Lancement du dépistage lipidique Ayushman Bharat
Japon 1,62 milliard USD (2025) Approbations accélérées PMDA pour de nouveaux mécanismes
Corée du Sud 4,9 % TCAC (2026–2035) Expansion de la couverture HIRA pour les thérapies combinées
ASEAN 5,2 % TCAC (2026–2035) Augmentation de la charge de MNT et pénétration de l'assurance
Reste de l'Asie-Pacifique 0,48 milliard USD (2025) Amélioration des chaînes d'approvisionnement pharmaceutiques


La région Asie-Pacifique est le segment à la croissance la plus rapide du marché des médicaments contre l'hyperlipidémie, alimenté par d'énormes populations non diagnostiquées entrant en traitement grâce à des programmes de dépistage parrainés par le gouvernement. Le système d'approvisionnement centralisé en médicaments de la Chine a négocié les prix des inhibiteurs de PCSK9 à la baisse de 60 à 80 % en 2024, élargissant considérablement l'accès au volume tout en compressant les revenus par unité . Le paysage de la gestion lipidique en Inde évolue rapidement, avec des fabricants de statines génériques fournissant des centres de santé publique à des prix inférieurs à 0,03 USD par comprimé.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62,4 % de la part régionale Expansion du formulaire SUS
Argentine 3,1 % TCAC (2026–2035) Couverture des médicaments cardiovasculaires PAMI
Reste de l'Amérique du Sud 0,38 milliard USD (2025) Amélioration de l'accès aux soins primaires


Le Brésil domine le marché sud-américain des médicaments contre l'hyperlipidémie, son système de santé publique unifié (SUS) offrant un accès gratuit aux statines et aux fibrates aux patients éligibles. La modernisation réglementaire grâce au chemin d'examen accéléré de l'ANVISA a raccourci les délais d'approbation des biologiques d'environ 18 mois, positionnant le Brésil comme le premier marché de la région pour les nouveaux agents de réduction des lipides.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 31,8 % de la part régionale Programmes de réduction des MNT Vision 2030
Émirats Arabes Unis 3,5 % TCAC (2026–2035) Dépistage préventif de l'Autorité de santé de Dubaï
Afrique du Sud 0,19 milliard USD (2025) Prescription spécialisée dirigée par le secteur privé
Égypte 2,9 % TCAC (2026–2035) Lancement de l'assurance santé universelle
Reste du MEA 28,6 % de la part régionale Infrastructure de santé variable


Le marché des médicaments contre l'hyperlipidémie au Moyen-Orient & en Afrique reste relativement naissant mais gagne en momentum grâce à des stratégies de santé nationales axées sur les MNT. Le programme de transformation de la santé Vision 2030 de l'Arabie Saoudite comprend un dépistage obligatoire des risques cardiovasculaires pour les adultes de plus de 40 ans, canalisant un nouveau volume de patients vers des prescriptions de réduction des lipides [23].


Marché des médicaments contre l'hyperlipidémie par région, 2025-2035

Hyperlipidemia Drugs Market Segmentation

Par classe de médicament

Segment Métrique clé Principal moteur de la demande
Statines Part de 72,5 % (2025) Thérapie de première ligne ancrée dans les directives
Inhibiteurs de PCSK9 CAGR de 4,0 % (2026–2035) Extensions d'étiquetage et amélioration des prix nets
Autres (Fibrates, Ézétimibe, Séquestrants d'acides biliaires, siRNA, Acide bempédoïque) 4,12 milliards USD (2025) Thérapie combinée et prescription additionnelle


Les statines continuent de soutenir le marché des médicaments contre l'hyperlipidémie, commandant la plus grande part grâce à des directives cliniques profondément ancrées et à des prix génériques ultra-bas qui entraînent des volumes de prescriptions massifs. L'atorvastatine à elle seule représente environ 35 % de toutes les prescriptions de médicaments hypolipémiants dans le monde, avec la rosuvastatine capturant 22 % supplémentaires [7]. La domination de cette classe de médicaments est cependant principalement guidée par le volume ; la croissance de la valeur provient de plus en plus des segments des inhibiteurs de PCSK9 et des siRNA.

Les inhibiteurs de PCSK9 représentent la classe de médicaments à la croissance la plus rapide sur le marché des médicaments contre l'hyperlipidémie, avec l'évolocumab et l'alirocumab générant des ventes mondiales combinées dépassant 4,2 milliards USD en 2024 [9]. L'amélioration de l'accès des payeurs — soutenue par des données d'essais cliniques sur les résultats cardiovasculaires démontrant des réductions significatives des événements indésirables majeurs — a élargi la population de patients commercialement viable au-delà de l'hypercholestérolémie familiale vers des cohortes de prévention secondaire plus larges.

Par voie d'administration

Segment Métrique clé Principal moteur de la demande
Orale Part de 60,6 % (2025) Dominance des prescriptions de statines et d'ézétimibe
Parentérale CAGR de 4,8 % (2026–2035) Adoption de biologiques injectables et de siRNA
Autres 0,74 milliard USD (2025) Nouvelles technologies de livraison


Les formulations orales dominent le marché des médicaments contre l'hyperlipidémie grâce au volume élevé de prescriptions quotidiennes de statines. Le segment parentéral, bien que plus petit en termes absolus, croît à un rythme nettement plus rapide alors que les injections d'inclisiran semestrielles et les administrations mensuelles d'anticorps PCSK9 gagnent en traction dans les formulaires. Le développement d'inhibiteurs de PCSK9 oraux actuellement en phase avancée d'essai pourrait modifier la dynamique de part entre ces segments d'ici la fin des années 2020.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Pharmacies de détail Part de 45,8 % (2025) Dispensation en personne pour les prescriptions orales chroniques
Pharmacies hospitalières 7,24 milliards USD (2025) Initiation en milieu hospitalier et centres d'infusion spécialisés
Pharmacies en ligne CAGR de 5,2 % (2026–2035) Croissance des plateformes de santé numérique et commodité de la commande par correspondance


Les pharmacies de détail restent le canal de dispensation dominant sur le marché des médicaments contre l'hyperlipidémie, gérant la majorité des prescriptions chroniques de statines et de fibrates. Les pharmacies en ligne gagnent rapidement des parts de marché alors que la prescription par télésanté, les plateformes directes aux consommateurs et les modèles d'abonnement pour les renouvellements réduisent les frictions pour les patients gérant une thérapie lipidique à long terme. Les pharmacies hospitalières jouent un rôle crucial dans l'initiation des biologiques, en particulier pour les inhibiteurs de PCSK9 qui nécessitent une évaluation clinique avant la première administration.


Analyse Concurrentielle

Le marché des médicaments contre l'hyperlipidémie présente une concentration moyenne, les cinq principales entreprises détenant une part de revenu combinée estimée entre 55 et 62 %. L'indice Herfindahl-Hirschman se situe dans la plage modérée (environ 1 200 à 1 500), reflétant un mélange de grandes entreprises pharmaceutiques diversifiées et de spécialistes ciblés. L'intensité concurrentielle est accrue par l'échéance imminente des brevets sur des statines de marque clés et l'approche de la fenêtre des biosimilaires pour les anticorps monoclonaux PCSK9.

Entreprise Plage de Part de Revenu Estimée Offres Clés Positionnement Stratégique
Pfizer Inc. ~12–16% Atorvastatine (franchise Lipitor), portefeuille de statines héritées Leader en volume grâce à la domination de l'atorvastatine générique
Amgen Inc. ~8–12% Evolocumab (Repatha) Pionnier des anticorps monoclonaux PCSK9 avec accès global aux formulaires
Sanofi / Regeneron ~7–11% Alirocumab (Praluent) Positionnement axé sur les résultats cardiovasculaires
AstraZeneca plc ~6–9% Rosuvastatine (franchise Crestor) Leader du segment des statines à haute intensité
Novartis AG ~5–8% Inclisiran (Leqvio) Agent de réduction des lipides siRNA de première classe
Merck & Co. ~4–7% Ezétimibe (Zetia), combinaisons de simvastatine Thérapie combinée et inhibition de l'absorption du cholestérol
Esperion Therapeutics ~2–4% Acide bempedoïque (Nexletol), combinaisons à dose fixe Différenciation orale non-statine pour les patients intolérants aux statines
Daiichi Sankyo ~2–4% Pravastatine, candidats PCSK9 en développement Portefeuille fortement centré sur le Japon avec un accent sur l'Asie-Pacifique
Kowa Pharmaceuticals ~1–3% Pitavastatine (Livalo) Positionnement de niche chez les patients atteints de syndrome métabolique
Abbott Laboratories ~1–3% Formulations de fenofibrate, panneaux lipidiques diagnostiques Approche intégrée diagnostics-thérapeutiques


Actualités récentes & Développements

Eli Lilly and Company(Juillet 2025)— La société a acquis Verve Therapeutics Inc. pour faire avancer des thérapies de modification génétique à usage unique ciblant les causes génétiques profondes des maladies cardiovasculaires chroniques.

Novartis AG(Juillet 2025)— La société a reçu une approbation de label mise à jour de la FDA américaine permettant l'utilisation de Leqvio comme option de monothérapie autonome.

HLS Therapeutics Inc.(Novembre 2025)— La société a avancé dans la stratégie mondiale d'Esperion pour étendre la disponibilité commerciale des thérapies de gestion des lipides approuvées par les régulateurs pour les patients à haut risque.


Marché des médicaments pour l'hyperlipidémie Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des médicaments contre l'hyperlipidémie à travers les classes de médicaments, les voies d'administration, les canaux de distribution et cinq régions géographiques
Période d'étude 2021–2035
CAGR 3,54 % (2026–2035)
Taille du marché de l'année de base 25,38 milliards USD (2025)
Point de terminaison de prévision 35,82 milliards USD (2035)
Segment à la croissance la plus rapide Inhibiteurs de PCSK9 (par classe de médicament) ; Asie-Pacifique (par région)
Entreprises profilées 10 (Pfizer, Amgen, Sanofi/Regeneron, AstraZeneca, Novartis, Merck & Co., Esperion, Daiichi Sankyo, Kowa, Abbott)
Devise d'évaluation Milliards USD

FAQ

Comment les contrats basés sur les résultats affectent-ils la stratégie de tarification des fabricants sur le marché des médicaments contre l'hyperlipidémie ?
Ces contrats lient le remboursement à des réductions vérifiées du LDL-C, permettant aux fabricants de maintenir les prix de liste tout en partageant le risque avec les payeurs. Ils récompensent les médicaments avec de solides données d'efficacité dans le monde réel, favorisant les agents PCSK9 établis par rapport aux nouveaux entrants manquant de preuves à long terme [11].
Qu'est-ce qui différencie le modèle commercial de l'inclisiran de celui des anticorps monoclonaux PCSK9 traditionnels sur le marché des médicaments contre l'hyperlipidémie ?
L'inclisiran utilise un modèle administré par le médecin avec achat et facturation, avec une posologie semestrielle, contournant complètement les réseaux de pharmacies spécialisées. Cela contraste avec les anticorps PCSK9 auto-injectés mensuellement distribués par des canaux de détail et de commande par correspondance [8].
Comment le marché des médicaments contre l'hyperlipidémie s'adresse-t-il aux populations de patients intolérants aux statines ?
L'acide bempédique et l'ézétimibe offrent des alternatives orales non-statin qui évitent les effets secondaires liés aux muscles. Les combinaisons à dose fixe de ces agents gagnent en traction dans les formulaires pour les 10 à 15 % de patients qui ne peuvent pas tolérer les statines [13].
Quel rôle le ciblage de Lp(a) joue-t-il dans les pipelines futurs du marché des médicaments contre l'hyperlipidémie ?
Un Lp(a) élevé affecte environ 20 % de la population mondiale et manque de pharmacothérapie approuvée. Plusieurs candidats antisens et siRNA ciblant Lp(a) sont en Phase II/III, représentant un besoin non satisfait significatif [17].
Comment les inhibiteurs biosimilaires de PCSK9 devraient-ils remodeler les dynamiques concurrentielles sur le marché des médicaments contre l'hyperlipidémie ?
Les expirations de brevets pour l'évolocumab et l'alirocumab commencent à la fin des années 2020. L'entrée de biosimilaires pourrait réduire les prix biologiques de 30 à 40 %, élargissant l'accès au volume tout en comprimant les marges des originaux [10].
Quelles considérations d'approvisionnement les systèmes hospitaliers devraient-ils évaluer pour le marché des médicaments contre l'hyperlipidémie ?
Les hôpitaux devraient évaluer l'intégration des pharmacies spécialisées, la capacité de stockage en chaîne du froid pour les injectables, et les alertes dans les dossiers de santé électroniques pour la prescription conforme aux directives. Les comités de formulaires pèsent de plus en plus le coût total des soins cardiovasculaires par rapport au coût unitaire des médicaments [6].
Comment les plateformes de pharmacie numérique influencent-elles les tendances de distribution sur le marché des médicaments contre l'hyperlipidémie ?
Les plateformes de commande par correspondance et de réapprovisionnement basées sur des applications réduisent l'abandon des prescriptions en automatisant les remplissages de 90 jours et l'optimisation des co-paiements. L'adoption a augmenté de 28 % par an depuis 2022, en particulier parmi les populations assurées commercialement de moins de 65 ans [18].
Quelle est la taille actuelle du marché des médicaments contre l'hyperlipidémie ?
Le marché des médicaments contre l'hyperlipidémie a atteint 25,38 milliards USD en 2025 et devrait atteindre 35,82 milliards USD d'ici 2035.
Quel est le TCAC du marché des médicaments contre l'hyperlipidémie ?
Le marché des médicaments contre l'hyperlipidémie devrait croître à un TCAC de 3,54 % pendant la période de prévision 2026–2035.
Quelle région domine le marché des médicaments contre l'hyperlipidémie ?
L'Amérique du Nord détient la plus grande part avec 42,0 %, tandis que la région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 5,4 %.
Qu'est-ce qui stimule la croissance du marché des médicaments contre l'hyperlipidémie ?
La croissance du marché des médicaments contre l'hyperlipidémie est principalement tirée par l'augmentation de la prévalence mondiale de la dyslipidémie, la mise à jour des directives cliniques abaissant les cibles LDL-C recommandées, et l'adoption croissante des thérapies biologiques et siRNA.
Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















