Marché de la thérapie par oxygène hyperbare (2026 - 2035)

Rapport de recherche sur le marché de l'oxygène hyperbare par application (soins des plaies, maladie de décompression, blessures par radiation, intoxication au monoxyde de carbone, AVC, autisme, traumatisme crânien, blessures sportives, anti-âge), par utilisateur final (hôpitaux, cliniques, spas, installations sportives, soins à domicile), par type (thérapie à l'oxygène hyperbare monoplace, thérapie à l'oxygène hyperbare multiplace), par pression (thérapie à l'oxygène hyperbare basse pression, thérapie à l'oxygène hyperbare haute pression) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance & Prévisions de l'industrie 2025 à 2035
ID: MRFR/Pharma/28911-HCR 100 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 10, 2026
Hyperbaric Oxygen Therapy Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.50%
2025 Market SizeUSD 7.92 Billion
2035 Market SizeUSD 14.85 Billion
Key Players
ETC
Sechrist Industries
Perry Baromedical
Haux-Life-Support GmbH
Fink Engineering
OxyHeal Health Group
Opportunities
  • Outpatient and Freestanding Clinic Expansion
  • Emerging Market Hospital Modernization
  • Telehealth-Integrated Treatment Monitoring

Hyperbaric Oxygen Therapy Market Summary

Le marché de la thérapie par oxygène hyperbare a atteint un chiffre d'affaires estimé à 7,92 milliards USD en 2025 et devrait croître de 8,43 milliards USD en 2026 à 14,85 milliards USD d'ici 2035, enregistrant un TCAC de 6,50 % pendant la période de prévision. Cette trajectoire de croissance reflète l'élargissement des approbations cliniques pour les traitements hyperbares dans la gestion des plaies chroniques et la médecine d'urgence, associée à l'expansion des cadres de remboursement des assurances aux États-Unis et en Europe de l'Ouest [1]. Les Centers for Medicare & Medicaid Services (CMS) des États-Unis couvrent désormais quatorze indications approuvées par la FDA, créant un revenu fiable pour les programmes hospitaliers et les centres de traitement indépendants.

Les tendances technologiques redéfinissent de manière spectaculaire le marché de la thérapie par oxygène hyperbare. Les chambres en acier multiplaces, créées dans les années 1960 pour la médecine de plongée, sont remplacées par des systèmes acryliques monoplaces contrôlés numériquement avec surveillance des patients en temps réel, profilage de pression automatisé et connectivité intégrée aux dossiers de santé électroniques (DSE). En 2024, les plateformes de chambres de nouvelle génération ont attiré plus de 420 millions USD d'investissements en capital dans le monde entier, avec une douzaine de fabricants lançant des unités portables ou semi-portables approuvées par la FDA 510(k) ciblant les cliniques externes et les hôpitaux militaires de campagne.

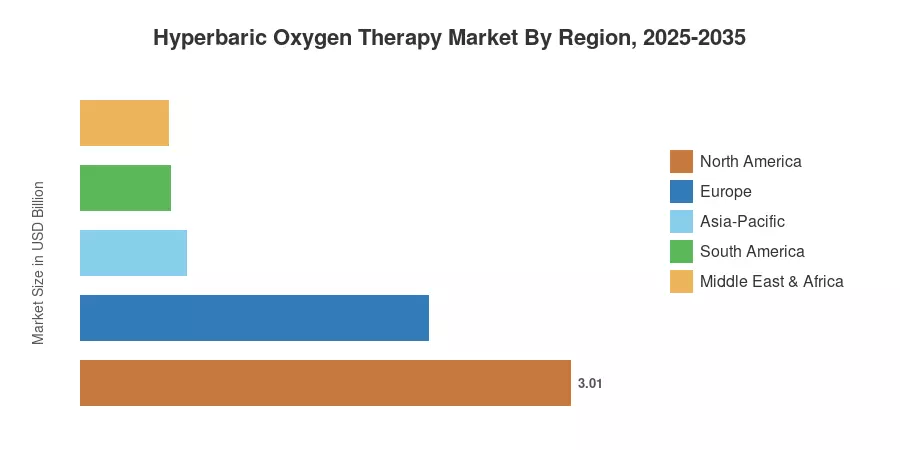
La Amérique du Nord a la plus forte concentration de centres de traitement approuvés au monde, et représente donc la plus grande part du marché de la thérapie par oxygène hyperbare. La région Asie-Pacifique est le marché à la croissance la plus rapide avec un TCAC de 8,2 %, projeté pour être soutenu par l'augmentation de la population diabétique en Inde et en Chine et les plans de modernisation des hôpitaux soutenus par le gouvernement. L'Europe, avec une part de plus de 27 % soutenue par l'harmonisation de la réglementation des dispositifs médicaux de l'UE (MDR) et une acceptation accrue dans la réhabilitation en médecine du sport, possède le deuxième plus grand marché [3]. La rapidité avec laquelle les politiques de remboursement dans les marchés émergents reflètent les données cliniques façonnera la prochaine décennie.


Principaux enseignements du rapport

• Par type de produit

  • Les dispositifs HBOT monoplace représentent environ 58 % du marché de la thérapie par oxygène hyperbare, privilégiés pour leurs coûts d'investissement plus bas et leurs exigences de personnel simplifiées.
  • Les dispositifs HBOT multiplace devraient croître à un TCAC de 5,8 %, soutenus par des programmes hospitaliers traitant plusieurs patients simultanément.

• Par application

  • Les applications de cicatrisation des plaies représentent le plus grand segment de revenus avec un chiffre d'affaires estimé à 2,98 milliards USD en 2025, reflétant le fardeau mondial des ulcères du pied diabétique et des plaies chirurgicales non cicatrisantes.
  • Les indications de traitement des infections gagnent des parts de marché alors que les infections résistantes aux antibiotiques poussent les cliniciens vers des thérapies d'oxygène adjuvantes.

• Par région

  • La Amérique du Nord domine le marché de la thérapie par oxygène hyperbare avec une part de 38 %, reflétant des voies de remboursement matures et une forte densité d'établissements.
  • La région Asie-Pacifique se développe à un TCAC de 8,2 %, le plus rapide de toutes les régions, propulsée par les investissements gouvernementaux dans l'infrastructure hospitalière en Inde, en Chine et en Asie du Sud-Est.
  • L'Europe détient environ 27 % de part, avec l'Allemagne, le Royaume-Uni et la France comme principaux contributeurs.


Taille du marché et prévisions (2021–2035)

Market Research Future utilise une approche triangulée combinant des modèles de revenus ascendantes des fabricants de dispositifs et des prestataires de services avec des indicateurs macroéconomiques descendantes — y compris la croissance des dépenses de santé, les taux de prévalence des maladies chroniques et les délais d'approbation réglementaire — pour arriver à des estimations cohérentes de la taille du marché pour le marché de la thérapie par oxygène hyperbare au cours de la période d'étude.
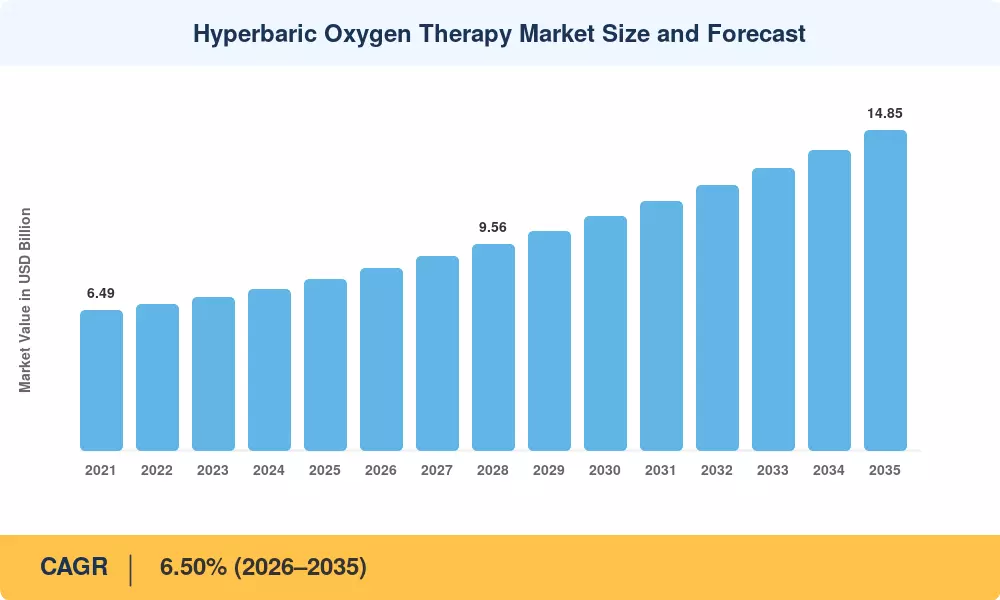
Taille et prévisions du marché de la thérapie par oxygène hyperbare
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la prévalence mondiale du diabète ~22% Global À long terme (≥4 ans) [8]
Extension de la couverture d'assurance et de remboursement ~18% Amérique du Nord, Europe À moyen terme (2–4 ans) [5]
Investissements dans les programmes médicaux militaires et de défense ~14% Amérique du Nord, Europe À court terme (≤2 ans) [6]
Avancées technologiques dans la conception des chambres ~13% Global À moyen terme (2–4 ans) [9]
Base de preuves croissante pour les indications hors étiquette ~12% Amérique du Nord, Asie-Pacifique À long terme (≥4 ans) [10]
Adoption de la médecine sportive et du tourisme de bien-être ~11% Europe, Asie-Pacifique À moyen terme (2–4 ans) [11]
Démographie de la population vieillissante ~10% Europe, Japon À long terme (≥4 ans) [12]


Augmentation de la prévalence mondiale du diabète

La Fédération internationale du diabète (FID) prévoit qu'en 2030, il y aura 643 millions d'adultes atteints de diabète, contre 537 millions en 2021 [8]. Les ulcères du pied diabétique touchent environ 19-34 % des patients diabétiques à un moment donné de leur vie et continuent d'être l'une des principales indications cliniques pour le traitement par oxygène hyperbare. Cette tendance épidémiologique alimente un pool de patients durable et croissant pour le marché de la thérapie par oxygène hyperbare, en particulier dans les pays à forte incidence tels que l'Asie du Sud, le Moyen-Orient et l'Afrique du Nord où les systèmes de santé améliorent activement leur infrastructure de soins des plaies.


Extension de la couverture d'assurance et de remboursement

Le remboursement CMS pour la thérapie par oxygène hyperbare inclut des indications reconnues dans le Manuel de politique des avantages Medicare. Il est soumis à des déterminations de couverture nationale (NCD) particulières pour des maladies telles que les blessures aux membres inférieurs diabétiques. Les structures de paiement sont périodiquement ajustées via le Système de paiement prospectif des patients ambulatoires (OPPS). Les payeurs privés tels qu'UnitedHealthcare et Aetna ont des règles de couverture formelles pour les nécessités médicales. En Europe, de grands systèmes de santé légaux, tels que le système d'assurance santé (GKV) en Allemagne et l'Assurance Maladie en France, financent les traitements hyperbares pour une sélection de diagnostics de blessures chroniques et de blessures par radiation, élargissant lentement les voies d'accès pour les patients.


Investissements médicaux militaires et de défense

Le Département de la Défense des États-Unis (DOD) finance des recherches médicales évaluées par des pairs, y compris des applications pertinentes pour l'armée comme la médecine hyperbare, les protocoles de traitement des traumatismes crâniens (TBI) et les unités de chambre transportables pour les équipes chirurgicales avancées, grâce à des flux de financement annuels des Programmes de recherche médicale dirigés par le Congrès (CDMRP). En même temps, les partenaires de défense internationaux, en particulier des alliés critiques de l'OTAN tels que le Royaume-Uni et le Canada, intègrent des projets d'approvisionnement et de recherche clinique similaires dans leur stratégie médicale de défense pour augmenter les capacités de soins sur le champ de bataille et dans les hôpitaux de campagne.


Avancées technologiques dans la conception des chambres

Les chambres monoplace modernes intègrent désormais des commandes tactiles, des courbes de pression automatisées, une surveillance en temps réel de la SpO₂ et du rythme cardiaque, et un enregistrement des sessions basé sur le cloud. Ces avancées ont réduit les ratios de personnel requis d'environ 1:1 à 1:3 dans de nombreux établissements ambulatoires, réduisant les coûts d'exploitation par session d'environ 30 à 40 % [9]. Plusieurs fabricants ont introduit des chambres en 2024 avec des systèmes de suppression d'incendie intégrés et des classifications électriques de Classe B, répondant à des préoccupations de sécurité de longue date qui avaient historiquement ralenti l'adoption dans les cliniques autonomes et les centres de chirurgie ambulatoire.


Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles reflétant des facteurs qui limitent la croissance du marché. Ils ne soustraient pas directement du chiffre du TCAC et doivent être considérés comme des obstacles relatifs identifiés par la recherche primaire.

Contrainte ~% Impact Négatif sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Coûts d'investissement et d'exploitation élevés ~–25% Global À court terme (≤2 ans) [14]
Preuves cliniques limitées pour les utilisations hors étiquette ~–22% Amérique du Nord, Europe À moyen terme (2–4 ans) [10]
Complexité réglementaire et préoccupations en matière de sécurité ~–20% Global À long terme (≥4 ans) [15]
Exigences en matière d'espace et d'infrastructure des installations ~–18% Marchés émergents À moyen terme (2–4 ans) [16]
Pénurie de techniciens hyperbares qualifiés ~–15% Global À long terme (≥4 ans) [17]


Coûts d'Investissement et d'Exploitation Élevés

Un système de chambre monoplace coûte entre 100 000 USD et 250 000 USD, tandis que les installations multiplaces peuvent dépasser 1,5 million USD, y compris les modifications des installations, l'infrastructure d'approvisionnement en gaz et la conformité en matière de sécurité incendie [14]. Pour les petits systèmes hospitaliers et les cliniques indépendantes, ces coûts initiaux créent une barrière significative. L'entretien annuel, l'approvisionnement en oxygène de qualité médicale et l'assurance responsabilité ajoutent 40 000 à 80 000 USD par chambre et par an, ce qui se traduit par des délais de rentabilité de 3 à 5 ans même avec des volumes de patients modérés. Cette réalité économique limite la croissance du marché de l'oxygénothérapie hyperbare dans les systèmes de santé sensibles aux prix.

Preuves Cliniques Limitées pour les Utilisations Hors Étiquette

Bien que la Société Médicale Sous-Marine et Hyperbare (UHMS) reconnaisse quatorze indications approuvées, des dizaines d'autres conditions — y compris le trouble du spectre autistique, la paralysie cérébrale et le syndrome post-commotionnel — manquent de la base de preuves d'essais contrôlés randomisés (ECR) requise pour la couverture des payeurs [10]. L'absence d'essais à grande échelle et multicentriques limite les volumes de références des médecins pour ces indications et expose les fournisseurs à un risque de responsabilité. Jusqu'à ce que des données définitives de Phase III émergent, une partie significative de la demande clinique potentielle reste verrouillée derrière des barrières probatoires.

Complexité Réglementaire et Préoccupations en Matière de Sécurité

Les chambres hyperbares sont classées comme dispositifs médicaux de Classe II par la FDA, nécessitant une notification préalable au marché 510(k). Dans l'UE, la conformité au MDR 2017/745 exige une certification par un organisme notifié, des rapports d'évaluation clinique et des systèmes de surveillance post-commercialisation que les petits fabricants ont du mal à maintenir [15]. Les incidents de sécurité — y compris les rares incendies de chambre et les événements de barotraumatisme — reçoivent une attention médiatique disproportionnée, créant des barrières de perception qui ralentissent le marché de l'oxygénothérapie hyperbare dans les régions où la thérapie est encore en train de gagner une acceptation clinique.


Hyperbaric Oxygen Therapy Market Opportunities

Expansion des cliniques ambulatoires et autonomes

Le passage des modèles de livraison hospitaliers aux modèles ambulatoires crée une voie de croissance substantielle pour le marché de la thérapie par oxygène hyperbare. Les cliniques de soins des plaies autonomes aux États-Unis ont connu une croissance de 12 % entre 2022 et 2024, beaucoup ajoutant des suites hyperbares dédiées pour capter les volumes de références des chirurgiens vasculaires et des endocrinologues. Des coûts immobiliers plus bas en dehors des campus hospitaliers et des modèles de personnel rationalisés rendent ce canal attrayant pour les investisseurs médecins-entrepreneurs ciblant les zones suburbaines et les métropoles secondaires.

Modernisation des hôpitaux sur les marchés émergents

La mission d'infrastructure de santé Ayushman Bharat de l'Inde (AB-HIM) a réservé 3,1 milliards de dollars pour la mise à niveau des hôpitaux de district, y compris les capacités de traitement spécialisées. Le 14ème Plan quinquennal de la Chine cible également les installations de thérapie avancée dans les villes de niveau 2 et de niveau 3. Ces programmes financés par le gouvernement offrent une fenêtre rare pour les fabricants de chambres d'établir des bases installées dans des marchés où la prévalence du diabète est en forte augmentation mais où l'infrastructure hyperbare reste minimale.

Surveillance des traitements intégrée à la télésanté

Les plateformes de surveillance des patients à distance permettent désormais une supervision en temps réel des séances depuis des centres de commandement centralisés, permettant à un seul médecin hyperbare de superviser des traitements dans plusieurs cliniques simultanément. Ce modèle, déjà testé par Healogics et RestorixHealth aux États-Unis, réduit les goulets d'étranglement du personnel médical et ouvre un flux de revenus basé sur un service d'abonnement pour les fournisseurs de technologie.

Médecine du sport et applications de bien-être

Les organisations sportives professionnelles — y compris la NFL, la Premier League et les programmes d'entraînement olympiques — ont adopté la thérapie hyperbare comme modalité de récupération, générant une sensibilisation des consommateurs qui déborde dans le segment du bien-être de détail [11]. Les chambres portables à coque souple au prix inférieur à 15 000 USD créent un tout nouveau canal direct au consommateur, bien que la classification réglementaire de ces dispositifs varie selon la juridiction.

Monétisation des données et analyses des résultats

Les données agrégées sur les résultats des traitements provenant de systèmes de chambres en réseau représentent une classe d'actifs émergente. Les fournisseurs opérant des réseaux multi-sites peuvent tirer parti de jeux de données dé-identifiés pour soutenir les négociations avec les payeurs, la sélection des sites d'essais cliniques et la génération de preuves du monde réel (RWE) pour les entreprises pharmaceutiques développant des thérapies adjuvantes. Ce modèle commercial basé sur les données reste naissant mais pourrait remodeler les dynamiques concurrentielles sur le marché de la thérapie par oxygène hyperbare d'ici 2030.


Hyperbaric Oxygen Therapy Market Future Outlook

Optimisation des protocoles de traitement pilotée par l'IA

L'intelligence artificielle commence à remodeler la façon dont les plans de traitement hyperbare sont conçus et ajustés. Les algorithmes d'apprentissage automatique formés sur des milliers d'histoires de traitement de patients peuvent désormais prédire les profils de pression optimaux, les durées de séance et le nombre total de traitements pour des types de blessures individuels. D'ici 2030, les protocoles guidés par l'IA pourraient réduire la durée moyenne des traitements de 15 à 20 %, améliorant le rendement et réduisant les coûts par patient dans l'ensemble du marché de la thérapie par oxygène hyperbare [23].

Économie de plateforme et consolidation de réseau multi-sites

L'industrie de la gestion des soins des plaies se consolide rapidement, avec des opérateurs comme Healogics gérant plus de 600 programmes hospitaliers à travers les États-Unis. L'échelle du réseau crée un levier d'approvisionnement, un étalonnage des résultats standardisés et une supervision centralisée des médecins — des avantages que les établissements indépendants peinent à reproduire. Ce modèle de plateforme s'étend à l'international, avec plusieurs opérateurs basés aux États-Unis explorant des accords de franchise ou de services de gestion au Moyen-Orient et en Asie du Sud-Est.

Développement de chambres portables et à usage domestique

Les voies réglementaires pour les chambres à pression inférieure (1,3–1,5 ATA) à coque souple évoluent, la FDA évaluant actuellement si ces dispositifs justifient une classification distincte par rapport aux chambres médicales traditionnelles. Si elles sont autorisées pour un usage domestique sous la supervision d'un médecin, cette catégorie pourrait débloquer un segment de marché adressable estimé à 800 millions USD d'ici 2032, élargissant fondamentalement le marché de la thérapie par oxygène hyperbare au-delà des établissements institutionnels [24].


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 38% de part de marché (2025) Expansion du remboursement, consolidation du réseau de soins des plaies
Europe 27% de part de marché (2025) Conformité MDR, intégration de la médecine du sport
Asie-Pacifique CAGR 8,2% (2026–2035) Modernisation des hôpitaux, prévalence du diabète
Amérique du Sud 0,55 milliard USD (2025) Infrastructure de santé publique, traitement des brûlures
Moyen-Orient & Afrique CAGR 6,8% (2026–2035) Tourisme médical, applications militaires
Total 7,92 milliards USD (2025)

Le marché de la thérapie par oxygène hyperbare suit une distribution géographique façonnée par la maturité des dépenses de santé, le fardeau des maladies diabétiques, les cadres de remboursement et l'infrastructure médicale militaire.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 82% de la part régionale Remboursement CMS pour 14 indications ; plus grand réseau de soins des plaies
Canada CAGR 5,9% Expansion du programme de l'autorité de santé provinciale
Mexique 0,12 milliard USD (2025) Tourisme médical et investissement dans les hôpitaux privés


Les États-Unis représentent la grande majorité de la demande nord-américaine, soutenue par environ 1 500 sites de traitement hyperbare opérationnels — plus que tout autre pays. La stabilité du remboursement CMS et un nombre croissant de lignes directrices de pratique clinique de l'UHMS soutiennent des taux d'utilisation constants. Les provinces du Canada ajoutent progressivement la thérapie hyperbare aux listes de services financés, tandis que le secteur des hôpitaux privés au Mexique à Monterrey et Mexico investit dans des installations de chambres pour servir les patients en tourisme médical [18].

Europe

Pays Métrique clé Moteur clé
Allemagne 24% de la part régionale Remboursement GKV ; forte tradition de recherche clinique
Royaume-Uni CAGR 5,6% Programmes pilotes NHS pour la gestion des plaies chroniques
France 0,38 milliard USD (2025) Couverture de l'Assurance Maladie pour les blessures par radiation
Italie CAGR 5,3% Héritage de la médecine de plongée ; utilisation croissante de la médecine du sport
Espagne 8% de la part régionale Infrastructure de médecine de plongée aux îles Baléares
Pays nordiques CAGR 5,1% Adoption intégrée des soins de santé publics
Russie 0,14 milliard USD (2025) Programmes de médecine militaire et navale
Reste de l'Europe 12% de la part régionale Adoption mixte motivée par le tourisme et la défense


Le marché de la thérapie par oxygène hyperbare en Europe bénéficie d'une forte tradition de recherche académique, en particulier en Allemagne et en France où les hôpitaux universitaires exploitent certains des programmes de traitement multiplace les plus avancés au monde. Le NHS du Royaume-Uni a lancé des pilotes de parcours de soins des plaies intégrant la thérapie hyperbare dans cinq centres régionaux depuis 2023, avec des données préliminaires montrant des temps de guérison 28% plus rapides pour les ulcères diabétiques réfractaires [19].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 35% de la part régionale Construction d'hôpitaux gouvernementaux ; augmentation des taux de diabète
Inde CAGR 9,4% Financement de l'infrastructure AB-HIM ; population diabétique de plus de 77 millions
Japon 0,29 milliard USD (2025) Population vieillissante ; recherche en médecine du sport
Corée du Sud CAGR 7,8% Industrie du bien-être K ; fabrication avancée d'appareils
ASEAN 14% de la part régionale Tourisme médical en Thaïlande et en Malaisie
Reste de l'Asie-Pacifique CAGR 6,9% Adoption clinique émergente


L'Asie-Pacifique représente la région à la croissance la plus rapide pour le marché de la thérapie par oxygène hyperbare, soutenue par des forces démographiques et politiques convergentes. La Chine seule a installé plus de 320 nouvelles chambres de qualité hospitalière en 2024 dans le cadre de son initiative de mise à niveau des hôpitaux de niveau de comté. La population diabétique de l'Inde — qui devrait atteindre 100 millions d'ici 2030 — crée une demande urgente pour une infrastructure avancée de soins des plaies, bien que les mécanismes de remboursement via Ayushman Bharat restent limités à certaines installations tertiaires [20].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62% de la part régionale Intégration du système de santé publique SUS ; demande de traitement des brûlures
Argentine CAGR 5,7% Investissement dans le secteur de la santé privée
Reste de l'Amérique du Sud 0,09 milliard USD (2025) Croissance progressive de la sensibilisation clinique


Le système de santé publique unifié du Brésil (SUS) a intégré la thérapie hyperbare dans les protocoles de traitement des brûlures dans douze hôpitaux fédéraux, créant une base pour une adoption clinique plus large. Le marché de la thérapie par oxygène hyperbare en Amérique du Sud reste contraint par un remboursement limité et un manque d'opérateurs formés. Cependant, l'investissement du secteur privé à São Paulo et Buenos Aires s'accélère [21].

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28% de la part régionale Investissement dans la santé Vision 2030
Émirats Arabes Unis CAGR 7,5% Pôle de tourisme médical ; installations de bien-être haut de gamme
Afrique du Sud 0,05 milliard USD (2025) Médecine de plongée pour les secteurs minier et offshore
Égypte CAGR 6,2% Infrastructure hospitalière privée en croissance
Reste du MEA 22% de la part régionale Adoption mixte ; secteurs militaire et pétrolier


La transformation de la santé Vision 2030 de l'Arabie Saoudite canalise des capitaux vers des capacités de traitement spécialisées dans de nouvelles villes médicales, y compris des départements de médecine hyperbare dédiés. Les Émirats Arabes Unis — en particulier Dubaï — se sont positionnés comme une destination de tourisme médical de luxe où la thérapie hyperbare figure en bonne place dans les menus des cliniques de bien-être et d'anti-âge [22]. Dans toute l'Afrique subsaharienne, l'adoption reste limitée à la médecine minière et aux applications militaires.


Marché de la thérapie par oxygène hyperbare par région, 2025-2035

Hyperbaric Oxygen Therapy Market Segmentation

Par application

Segment Métrique clé Principal moteur de la demande
Cicatrisation des plaies 37% de part de marché (2025) Ulcères du pied diabétique ; plaies chirurgicales chroniques non cicatrisantes
Maladie de décompression CAGR 4,8% Plongée commerciale ; croissance de la plongée récréative
Ulcères du pied diabétique 1,52 milliard USD (2025) Population diabétique mondiale de plus de 537 millions
Traitement des infections CAGR 7,1% Infections résistantes aux antibiotiques ; fasciite nécrosante
Embolie gazeuse 4% de part de marché Protocoles de médecine d'urgence
Autres applications CAGR 8,3% TBI, blessures par radiation, exposition au monoxyde de carbone


Le marché de la thérapie par oxygène hyperbare est segmenté par application en six catégories, la cicatrisation des plaies et les ulcères du pied diabétique représentant collectivement plus de la moitié des revenus mondiaux. La cicatrisation des plaies domine car les preuves cliniques soutenant l'efficacité du traitement sont les plus solides pour cette indication — une revue Cochrane de 2023 a révélé que la thérapie hyperbare améliorait les taux de cicatrisation complète de 40 % par rapport aux soins standard seuls chez les patients atteints d'ulcères chroniques [10]. La catégorie "Autres applications" est celle qui croît le plus rapidement, alimentée par l'expansion de l'investigation clinique sur les TBI, les blessures tissulaires induites par radiation et la perte auditive neurosensorielle soudaine.

Le traitement des infections se distingue comme un segment d'application de plus en plus important. L'augmentation des taux d'organismes résistants aux antibiotiques — en particulier le Staphylococcus aureus résistant à la méthicilline (MRSA) et les bactéries gram-négatives multirésistantes — pousse les cliniciens vers l'oxygène hyperbare adjuvant comme moyen d'améliorer l'activité bactéricide des globules blancs et de potentialiser l'efficacité des antibiotiques dans les tissus compromis [10].

Par type de produit

Segment Métrique clé Principal moteur de la demande
Dispositifs HBOT monoplace 58% de part de marché (2025) Coût inférieur ; adéquation aux cliniques ambulatoires
Dispositifs HBOT multiplace 2,85 milliards USD (2025) Programmes hospitaliers ; applications de soins critiques
Dispositifs topiques/portables CAGR 9,6% Utilisation à domicile ; médecine du sport ; déploiement militaire sur le terrain


Les dispositifs monoplace dominent le marché de la thérapie par oxygène hyperbare par type de produit en raison de leur coût d'investissement comparativement plus bas (100 000–250 000 USD contre 500 000–1,5 million USD pour les systèmes multiplace) et de leurs exigences opérationnelles simplifiées. Ces chambres pour un seul patient nécessitent moins d'espace au sol et moins de personnel de soutien, ce qui en fait le choix préféré pour les centres de soins des plaies ambulatoires et les cliniques externes. Les chambres multiplace, bien que plus coûteuses, restent essentielles dans les environnements hospitaliers où les patients gravement malades nécessitent un accès aux soins infirmiers au chevet pendant le traitement et où plusieurs patients peuvent être traités simultanément pour optimiser le débit [14].

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux 52% de part de marché (2025) Soins des plaies hospitaliers ; indications d'urgence
Cliniques de soins des plaies et spécialisées CAGR 7,9% Transition vers les soins ambulatoires ; modèles de médecins-investisseurs
Installations militaires et gouvernementales 0,63 milliard USD (2025) Recherche sur les TBI ; médecine de plongée
Environnements domestiques/bien-être CAGR 11,2% Chambres à coque souple directes au consommateur


Les hôpitaux restent le plus grand canal d'utilisateur final pour le marché de la thérapie par oxygène hyperbare, ancrés par des indications d'urgence (embolie gazeuse, maladie de décompression, exposition au monoxyde de carbone) qui nécessitent un accès immédiat. Le canal des soins des plaies et des cliniques spécialisées croît le plus rapidement au sein des établissements institutionnels, reflétant la tendance plus large de l'industrie vers la prestation de soins ambulatoires et des modèles de soins basés sur la valeur qui récompensent les résultats de guérison plutôt que la durée de séjour des patients hospitalisés.


Analyse Concurrentielle

Le marché de la thérapie par oxygène hyperbare présente une concentration de marché moyenne, les cinq principales entreprises détenant une part de revenu combinée estimée entre 40 et 48 %. Un mélange de fabricants de chambres établis, d'entreprises de gestion des plaies et de nouveaux acteurs dans les segments de dispositifs portables définit les dynamiques concurrentielles. L'indice de Herfindahl-Hirschman (HHI) pour la fabrication de dispositifs se situe dans la fourchette de 1 200 à 1 500, indiquant une structure modérément concurrentielle où aucune entreprise unique ne domine les prix ou les voies d'adoption clinique.

Entreprise Plage de part de revenu estimée Offres clés Positionnement stratégique
ETC (Environmental Tectonics Corp.) ~10–14% Chambres monoplace et multiplace ; systèmes militaires Portefeuille intégré de défense et clinique
Sechrist Industries ~8–12% Chambres monoplace ; systèmes de livraison d'oxygène Solutions ambulatoires compétitives en termes de coût
Perry Baromedical ~7–11% Chambres multiplace ; systèmes de qualité hospitalière Concentration sur le segment hospitalier premium
Haux-Life-Support GmbH ~5–9% Chambres multiplace et mobiles Leader du marché européen ; fournisseur de l'OTAN
Fink Engineering ~4–8% Chambres monoplace ; installations personnalisées Spécialiste de la région Asie-Pacifique et Océanie
OxyHeal Health Group ~3–6% Chambres monoplace ; opérations de centres de traitement Fabricant-opérateur intégré verticalement
Reimers Systems ~3–5% Systèmes de chambres multiplace Installations hospitalières sur mesure
Gulf Coast Hyperbarics ~2–5% Systèmes monoplace remis à neuf et neufs Positionnement sur le marché de la valeur
Healogics (SCP Health) ~5–8% Services de gestion des plaies ; opérations de programme Plus grand réseau de soins des plaies basé à l'hôpital aux États-Unis
SOS Group (SOS Hyperlite) ~2–4% Chambres légères portables ; unités de terrain militaires Leader émergent du segment portable/tactique


Actualités récentes & Développements


  • OxyHealth (Mai 2024)—a acquis Newtowne Hyperbarics pour élargir sa gamme de produits et améliorer ses capacités de fabrication dans les solutions de chambres hyperbares à oxygène portables.
  • Sechrist Industries (Mars 2023)—a finalisé une acquisition stratégique pour élargir son empreinte de fabrication mondiale et renforcer sa position sur le marché des systèmes hyperbares avancés.
  • Healogics (Janvier 2024)—a élargi ses opérations de réseau à l'échelle nationale en s'associant à des systèmes de santé majeurs pour gérer et standardiser les cliniques de soins des plaies hyperbares en ambulatoire.


Marché de la thérapie par oxygène hyperbare Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l'oxygénothérapie hyperbare couvrant les dispositifs, les consommables et les services de traitement.
Période d'étude 2021–2035
CAGR 6,50 % (2026–2035)
Taille du marché (2025) 7,92 milliards USD
Taille du marché (2035) 14,85 milliards USD
Segment à la croissance la plus rapide Dispositifs portables/topiques (par type de produit); Autres applications incl. TBI (par application)
Entreprises profilées 10 acteurs majeurs
Devise d'évaluation USD (milliard)

FAQ

Quelles lacunes de couverture d'assurance existent pour la thérapie hyperbare aux États-Unis ?
Medicare couvre quatorze indications approuvées par la FDA, mais la plupart des payeurs privés excluent les utilisations hors étiquette comme les traumatismes crâniens et la perte auditive soudaine. Les patients cherchant des traitements non couverts paient généralement entre 200 et 350 USD par séance de leur poche [5].
Comment les chambres monoplace et multiplace diffèrent-elles en termes de résultats cliniques ?
Les deux offrent une oxygénation tissulaire équivalente à des pressions correspondantes. Les chambres multiplace permettent un accès aux soins infirmiers au chevet des patients gravement malades, tandis que les unités monoplace offrent des coûts par séance plus bas et un personnel plus simple dans les environnements ambulatoires [14].
Quelle accréditation les acheteurs doivent-ils rechercher lors de la sélection d'un établissement hyperbare ?
L'accréditation des établissements UHMS reste la norme d'or, exigeant le respect des protocoles de sécurité, la qualification des médecins et le reporting des résultats. Les établissements accrédités montrent des taux de complications inférieurs de 23 % par rapport aux sites non accrédités [17].
Comment l'évolution de la réglementation des chambres portables à coque souple se déroule-t-elle ?
La FDA classe la plupart des chambres à coque souple comme des dispositifs de Classe II nécessitant une autorisation 510(k). L'examen réglementaire actuel pourrait créer une catégorie distincte de pression inférieure pour un usage domestique sous supervision médicale d'ici 2028 [15].
Quel rôle la thérapie hyperbare joue-t-elle dans les programmes de gestion des antibiotiques ?
L'oxygène hyperbare adjuvant améliore l'activité bactéricide des neutrophiles et l'efficacité des aminoglycosides dans les tissus hypoxiques. Plusieurs systèmes hospitaliers l'incorporent désormais dans leurs protocoles de gestion des antibiotiques pour l'ostéomyélite réfractaire et les infections nécrosantes [10].
Comment les entreprises de gestion des soins des plaies redéfinissent-elles le paysage concurrentiel du marché de la thérapie par oxygène hyperbare ?
Les opérateurs de réseau comme Healogics gèrent plus de 600 programmes basés à l'hôpital, tirant parti de l'échelle pour des réductions d'approvisionnement et un étalonnage des résultats standardisés. Cette consolidation marginalise les fournisseurs indépendants autonomes [22].
Quels essais cliniques émergents pourraient considérablement élargir la population adressable du marché de la thérapie par oxygène hyperbare ?
L'essai TBI multi-centres du VA et plusieurs études de Phase III sur la cystite et la proctite induites par les radiations devraient rendre leurs résultats d'ici 2028. Des résultats positifs pourraient ajouter deux à trois nouvelles indications couvertes par le CMS [25].
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















