Marché de l'hydroponie (2026 - 2035)

Taille du marché de la culture hydroponique, part, tendance de l’industrie et rapport de recherche d’analyse par système de production (culture hydroponique en serre, fermes verticales intérieures, autres systèmes), par type de culture (légumes verts à feuilles, tomates, concombres, herbes et micropousses, autres cultures), par échelle de production (grande commerciale, moyenne, petite), par équipement (systèmes d’éclairage, composants et pompes d’irrigation, autres équipements) – Prévisions jusqu’en 2035

ID: MRFR/Agri/1820-HCR 200 Pages Snehal Singh Last Updated: September 15, 2026
Hydroponics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.1%
2025 Market SizeUSD 6.50 Billion
2035 Market SizeUSD 18.59 Billion
Key Players
Signify N.V.
Hydrofarm Holdings
Heliospectra AB
Argus Controls
AeroFarms
Village Farms International
Opportunities
  • Modular and Container-Farm Deployment in Emerging Markets
  • Data-Driven Crop-as-a-Service Models
  • Carbon-Credit Monetization for Low-Emission Produce

Hydroponics Market Summary

Le marché de l'hydroponie a atteint une estimation de 6,50 milliards USD en 2025 et devrait croître de 7,21 milliards USD en 2026 à 18,59 milliards USD d'ici 2035, enregistrant un TCAC de 11,1 % sur la période de prévision. Les contraintes structurelles sur les terres arables, l'augmentation des coûts de l'eau municipale et la volatilité climatique poussent les producteurs commerciaux vers une culture en boucle fermée à un rythme accéléré. L'Initiative de recherche sur les cultures spécialisées du USDA, qui canalise environ 10 millions USD par an dans des études sur l'agriculture en environnement contrôlé, a repositionné le marché de l'hydroponie d'un créneau expérimental à une infrastructure de sécurité alimentaire reconnue .

Une transition technologique mesurable est en cours. Les opérations de serres traditionnelles en plein champ et basées sur le sol cèdent la place à des installations hydroponiques intégrées de capteurs et contrôlées par le climat qui recirculent jusqu'à 90 % de l'eau d'irrigation. L'investissement en capital-investissement dans l'agriculture intérieure a dépassé 1,3 milliard USD à l'échelle mondiale en 2024, soulignant la confiance institutionnelle dans la trajectoire du marché de l'hydroponie [2]. Les plateformes de réglage spectral LED permettent désormais aux producteurs de manipuler la durée du cycle de culture et la densité nutritionnelle, une capacité que l'agriculture traditionnelle ne peut pas reproduire à coût comparable.

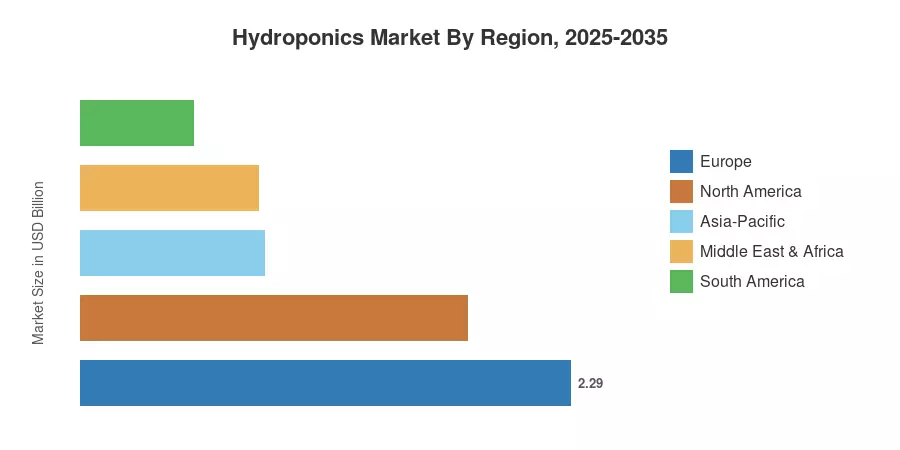
L'Europe détient la plus grande part régionale du marché de l'hydroponie avec environ 35,2 % de la valeur mondiale en 2025, soutenue par l'infrastructure dense de serres aux Pays-Bas et les mandats de réduction des pesticides de la stratégie de la ferme à la fourchette de l'UE [3]. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC projeté de 13,2 %, alimenté par des programmes de sécurité alimentaire urbains en Chine, au Japon et en Corée du Sud. L'Amérique du Nord détient la deuxième plus grande part avec environ 27,8 %, soutenue par la demande des détaillants pour un approvisionnement domestique en légumes-feuilles tout au long de l'année. La convergence de la monétisation des crédits carbone et de l'intégration des énergies renouvelables positionne le marché de l'hydroponie pour une expansion soutenue à deux chiffres jusqu'en 2035.


Principaux enseignements du rapport

• Par système de production

  • Les hydroponies en serre représentaient 63,0 % du marché de l'hydroponie en 2025, reflétant des décennies d'infrastructure accumulée aux Pays-Bas, en Espagne et en Amérique du Nord.
  • Les fermes verticales intérieures devraient se développer à un TCAC de 14,3 % jusqu'en 2035, soutenues par des mandats de sécurité alimentaire urbaine et des exigences de traçabilité des détaillants.

• Par type de culture

  • Les légumes-feuilles ont capturé 44,0 % de la valeur du marché de l'hydroponie en 2025, menés par des cultivars de laitue, d'épinards et de chou frisé optimisés pour les systèmes de recirculation.
  • Les herbes et les microgreens devraient progresser à un TCAC de 13,4 % jusqu'en 2035, tirés par la demande biopharmaceutique et de services alimentaires haut de gamme.

• Par échelle de production

  • Les grandes opérations commerciales détenaient 52,0 % de la part du marché de l'hydroponie en 2025, tirant parti du pouvoir d'achat en éclairage, substrats et chimie des nutriments.
  • Les systèmes à petite échelle devraient croître à un TCAC de 14,4 % entre 2026 et 2035 alors que les kits modulaires plug-and-play abaissent les barrières à l'entrée.

• Par équipement

  • Les systèmes d'éclairage représentaient 46,5 % des dépenses en équipements du marché de l'hydroponie en 2025, reflétant l'adoption continue des LED et les mises à niveau de réglage spectral.

• Par région

  • L'Europe a dominé le marché de l'hydroponie avec une part de 35,2 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 13,2 %.


Taille du marché et prévisions (2021–2035)

La méthodologie de dimensionnement de Market Research Future combine l'agrégation des revenus de bas en haut des fournisseurs d'équipements, des vendeurs de solutions nutritives et des producteurs commerciaux avec une validation de haut en bas contre les statistiques commerciales agricoles nationales. Les chiffres historiques (2021–2024) sont basés sur les revenus rapportés ; 2025 est l'estimation de l'année de base ; les valeurs de 2026 à 2035 représentent des projections de prévision au TCAC indiqué.
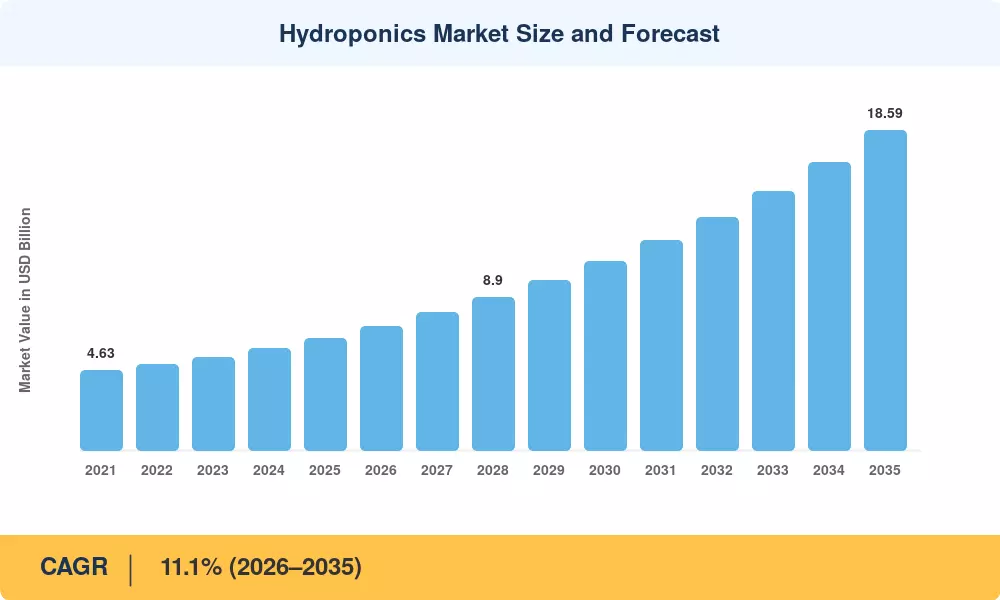
Taille et prévisions du marché de l'hydroponie
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Rareté des terres arables et urbanisation ~18% Global À long terme (≥4 ans)
Subventions et aides à la R&D gouvernementales ~16% Amérique du Nord, Europe À moyen terme (2–4 ans)
Réduction des coûts d'éclairage LED ~15% Global À court terme (≤2 ans) [6]
Mandats de sourcing sans pesticide des détaillants ~14% Europe, Amérique du Nord À moyen terme (2–4 ans) [5]
Programmes de sécurité alimentaire urbaine en Asie-Pacifique ~13% Asie-Pacifique À moyen terme (2–4 ans)
Incitations à la conformité ESG et aux crédits carbone ~12% Europe, Amérique du Nord À long terme (≥4 ans) [9]
Demande biopharmaceutique pour des herbes standardisées ~12% Amérique du Nord, Europe À moyen terme (2–4 ans)

Rareté des terres arables et urbanisation

D'ici 2050, les Nations Unies prévoient que 68% de la population mondiale résidera dans des zones urbaines, entraînant une réduction de la quantité de terres agricoles disponibles par habitant [15]. Les installations hydroponiques sont une solution convaincante aux contraintes foncières, car elles génèrent un rendement par mètre carré qui est 10 à 20 fois supérieur à celui de la culture en plein champ. Les gouvernements municipaux aux Pays-Bas, aux Émirats Arabes Unis et à Singapour ont désigné des zones agri-tech qui offrent aux opérateurs hydroponiques des permis accélérés et des remises sur les services publics pouvant atteindre jusqu'à 30% de leurs frais de connexion [16]. La croissance à long terme du volume du marché de l'hydroponie est garantie par cette pression structurelle, qui s'étend au-delà de la fenêtre de prévision actuelle.

Réduction des coûts d'éclairage LED

Les prix des LED horticoles ont chuté d'environ 40% entre 2020 et 2024, franchissant le seuil de 0,50 USD par micromole qui rend la culture intérieure à spectre complet commercialement viable pour les opérateurs de niveau intermédiaire [6]. Le programme d'éclairage à état solide du Département de l'énergie des États-Unis a cofinancé des améliorations d'efficacité qui ont permis aux LED de haute performance de dépasser 3,5 µmol/J en 2024, un repère qui réduit les coûts d'électricité d'environ 25% par rapport aux installations de l'ère 2019 [14]. Comme l'éclairage représente la plus grande ligne de dépenses en capital, chaque gain d'efficacité supplémentaire réduit les périodes de retour sur investissement et attire de nouveaux entrants sur le marché de l'hydroponie.

Mandats de sourcing sans pesticide des détaillants

La stratégie de la Commission européenne de la ferme à la table vise à établir une préférence d'approvisionnement structurelle pour les produits cultivés hydroponiquement d'ici 2030, avec une réduction de 50% de l'utilisation des pesticides chimiques [5]. Des allocations de rayons dédiées aux légumes sans pesticide ont été établies par de grands détaillants tels que Tesco, Carrefour et Kroger. Cela garantit que les volumes de vente sont suffisants pour atténuer le risque de dépenses en capital pour les producteurs. En 2023, le chemin de certification biologique USDA pour les produits hydroponiques a été formellement reconnu en Amérique du Nord. Ce chemin a depuis introduit une catégorie de prix premium qui devrait augmenter les marges des opérateurs de 15 à 20% [3].

Programmes de sécurité alimentaire urbaine en Asie-Pacifique

Le 14ème plan quinquennal de la Chine a alloué 4,2 milliards de CNY pour moderniser l'horticulture protégée, tandis que le ministère de l'Agriculture du Japon a élargi les subventions pour l'agriculture intelligente couvrant 50% des coûts des équipements de capteurs et de contrôle climatique . L'Administration du développement rural de la Corée du Sud a fixé un objectif de tripler la production de légumes en environnement contrôlé d'ici 2030. Ces investissements étatiques coordonnés soutiennent la position de l'Asie-Pacifique en tant que contributeur à la croissance la plus rapide du marché de l'hydroponie.

Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes sont des estimations directionnelles et ne s'additionnent pas à un chiffre net de traction. Ils représentent l'ampleur relative de chaque vent contraire sur la trajectoire de croissance du marché de l'hydroponie.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Dépenses d'investissement initiales élevées ~–20% Global À court terme (≤2 ans) [17]
Volatilité des coûts de l'énergie ~–18% Europe, Asie-Pacifique À moyen terme (2–4 ans) [13]
Écart de compétences techniques pour les opérateurs ~–15% Marchés émergents À moyen terme (2–4 ans) [18]
Diversité des cultures limitée dans les systèmes hydroponiques ~–12% Global À long terme (≥4 ans) [19]
Fragmentation réglementaire sur l'étiquetage de la sécurité alimentaire ~–10% Global À long terme (≥4 ans) [20]


Dépenses d'investissement initiales élevées

Une serre hydroponique commerciale clé en main coûte entre 150 et 350 USD par mètre carré selon le niveau d'automatisation et la zone climatique, plaçant les coûts totaux du projet pour une installation d'un hectare entre 1,5 et 3,5 millions USD [17]. Les constructions de fermes verticales coûtent significativement plus cher, dépassant souvent 1 000 USD par mètre carré. L'accès à un financement de projet abordable reste inégal, en particulier en Amérique du Sud et dans certaines parties de l'Asie du Sud-Est où les taux de prêt agricole dépassent 12 %. Tant que les systèmes modulaires préfabriqués ne réduisent pas les dépenses initiales de 30 à 40 % supplémentaires, l'intensité du capital continuera à freiner le rythme auquel le marché de l'hydroponie se développe.

Volatilité des coûts de l'énergie

Les opérations hydroponiques en intérieur consomment 30 à 50 kWh par kilogramme de produit, faisant de l'électricité le coût variable le plus élevé. Les producteurs européens ont été confrontés à une flambée des prix de l'énergie en 2022-2023 qui a fait grimper les coûts d'exploitation de 35 à 45 %, forçant plusieurs opérateurs de taille moyenne à des arrêts temporaires [13]. Bien que l'approvisionnement en énergie renouvelable et l'énergie solaire sur site atténuent cette exposition, la volatilité des prix de l'électricité reste un frein persistant sur les marges à travers le marché de l'hydroponie, en particulier dans les régions sans cadres d'accords d'achat d'électricité à long terme.


Hydroponics Market Opportunities

Déploiement de fermes modulaires et conteneurs dans les marchés émergents

Les fermes conteneurs préconçues — unités de 40 pieds entièrement équipées produisant environ 500 kg de légumes-feuilles par mois — réduisent les délais de déploiement de 18 mois à moins de 12 semaines. La demande du Moyen-Orient et de l'Afrique subsaharienne, où les terres arables et les ressources en eau douce sont limitées, positionne ce format comme le point d'entrée pour le marché de l'hydroponie dans des zones mal desservies.

Modèles de culture en tant que service basés sur les données

Les opérateurs peuvent désormais fournir des abonnements de culture en tant que service (CaaS) en agrégeant des données sur les microenvironnements, le dosage des nutriments et les rendements à travers des centaines d'installations via des plateformes de capteurs connectées au cloud. Une innovation de modèle commercial qui élargit le public cible pour le marché de l'hydroponie au-delà des cultivateurs traditionnels est le paiement par kilogramme livré par les restaurants et les entreprises de kits de repas, au lieu d'investir dans leur propre infrastructure de culture.


Monétisation des crédits carbone pour les produits à faibles émissions

Les opérations hydroponiques qui associent énergie renouvelable et systèmes d'eau en boucle fermée peuvent générer des crédits carbone vérifiés dans le cadre des normes Verra VCS et Gold Standard. Les cultivateurs précurseurs aux Pays-Bas et au Canada auraient monétisé des crédits d'une valeur de 8 à 12 USD par tonne de CO₂ évitée, ajoutant un flux de revenus parallèle qui améliore les TRI des projets de 150 à 250 points de base [9].

Cultivation d'herbes pharmaceutiques et nutraceutiques

Les profils d'ingrédients actifs standardisés réalisables dans des environnements hydroponiques rendent la technologie attrayante pour les acheteurs pharmaceutiques et nutraceutiques prêts à payer 3 à 5 fois les prix des herbes de commodité. Le pipeline mondial de médicaments botaniques a dépassé 120 candidats en Phase II ou plus en 2024, chacun nécessitant un approvisionnement en matières premières conforme aux BPF que la culture en plein champ peine à garantir.

Intégration de l'optimisation climatique et nutritionnelle alimentée par l'IA

Les modèles d'apprentissage automatique formés sur des données d'installations multi-saisons montrent des améliorations de rendement de 8 à 12 % avec une réduction simultanée des déchets de solution nutritive de 15 %. À mesure que ces plateformes mûrissent, elles abaisseront la barrière d'expertise pour les nouveaux opérateurs et accéléreront la diffusion géographique du marché de l'hydroponie dans des régions avec une infrastructure de formation horticole limitée.


Hydroponics Market Future Outlook

Opérations de culture autonomes par IA

Les algorithmes de vision par machine et d'apprentissage par renforcement convergent pour créer des salles de culture entièrement autonomes qui ajustent les spectres lumineux, les concentrations de nutriments et les points de réglage climatique en temps réel sans intervention humaine. D'ici 2030, on s'attend à ce que les opérations autonomes gèrent plus de 20 % des installations hydroponiques à grande échelle dans le monde, compressant les coûts de main-d'œuvre de 30 à 45 % et permettant des cycles de production 24/7 qui augmentent les rendements annuels par mètre carré [11]. Le marché de l'hydroponie devrait bénéficier de manière disproportionnée de cette vague d'automatisation car la culture en environnement fermé génère les données denses et structurées requises par les modèles d'IA.

Économie de plateforme et culture en tant que service

La nature lourde en actifs de l'agriculture hydroponique cède la place à des modèles de plateforme où les fournisseurs de technologie possèdent l'infrastructure de culture et vendent la production sur une base d'abonnement par kilogramme. Ce changement reflète la transition des logiciels sur site vers le SaaS et abaisse la barrière d'accès pour les restaurants, hôpitaux et campus d'entreprise à des produits frais cultivés localement. Market Research Future s'attend à ce que les revenus médiés par des plateformes représentent 12 à 15 % du marché de l'hydroponie d'ici 2032.

Intégration des énergies renouvelables et parité réseau

Les opérateurs hydroponiques peuvent désormais signer des contrats d'achat d'électricité de 10 à 15 ans qui garantissent des coûts d'électricité significativement inférieurs aux tarifs de réseau de détail en raison de la baisse des coûts nivelés de l'énergie solaire et éolienne terrestre, qui sont actuellement inférieurs à 40 USD/MWh dans plusieurs régions de croissance critiques [13]. L'Agence internationale de l'énergie renouvelable (IRENA) prévoit une nouvelle baisse de 30 % du coût de l'énergie solaire à grande échelle d'ici 2030. Cette trajectoire fera passer les dépenses énergétiques de la plus grande ligne de coût variable à une charge fixe prévisible. Les opérateurs du marché de l'hydroponie qui co-localisent avec des actifs de génération renouvelable accéderont également aux revenus des crédits carbone, renforçant ainsi la thèse de double retour décrite dans la section 6.3.


Rapport ESG et chaînes d'approvisionnement alimentaires durables

La directive de l'UE sur le reporting de durabilité des entreprises (CSRD), en vigueur à partir de 2024, exige des détaillants et distributeurs alimentaires qu'ils divulguent les émissions de portée 3 à travers leurs chaînes d'approvisionnement. Les produits hydroponiques générés dans des systèmes en boucle fermée ont une empreinte hydrique inférieure de 60 à 80 % et une chaîne de transport mesurablement plus courte que les équivalents cultivés en plein champ, offrant aux détaillants un avantage ESG quantifiable [9]. À mesure que les investisseurs institutionnels lient de plus en plus l'allocation de capital aux indicateurs de durabilité de la chaîne d'approvisionnement, le marché de l'hydroponie attirera des conditions de financement préférentielles des programmes d'obligations vertes et de prêts liés à la durabilité.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Europe 35,2 % de part (2025) Clusters de serres néerlandaises ; réduction des pesticides de la ferme à la fourchette ; horticulture neutre en carbone
Amérique du Nord 27,8 % de part (2025) Approvisionnement domestique dirigé par les détaillants ; subventions R&D du USDA ; montée en échelle des fermes verticales
Asie-Pacifique 13,2 % TCAC (2026–2035) Programmes d'agriculture intelligente financés par l'État ; sécurité alimentaire urbaine ; automatisation Japon/Corée
Amérique du Sud 0,53 milliard USD (2025) Adaptation des serres au climat tropical ; production d'herbes orientée vers l'exportation
Moyen-Orient & Afrique 12,8 % TCAC (2026–2035) Zones agri-tech désertiques ; stratégies de substitution des importations alimentaires aux Émirats/Arabie Saoudite
Total 6,50 milliards USD (2025) —

Le marché de l'hydroponie présente une concentration géographique distincte, l'Europe et l'Amérique du Nord représentant collectivement plus de 60 % de la valeur mondiale. L'urbanisation rapide de l'Asie-Pacifique et les programmes d'investissement agri-tech soutenus par le gouvernement déplacent l'équilibre vers l'est.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 72,5 % de la part régionale Subventions USDA ; contrats de détaillants pour les légumes domestiques
Canada 11,8 % TCAC (2026–2035) Transfert de technologie adjacente au cannabis ; subventions agricoles provinciales
Mexique 0,11 milliard USD (2025) Cultivation d'herbes orientée vers l'exportation pour le service alimentaire américain


Les États-Unis dominent le marché de l'hydroponie en Amérique du Nord grâce à une combinaison d'opérateurs de fermes verticales à grande échelle tels que Bowery Farming et AeroFarms, et un écosystème de détaillants qui impose de plus en plus un approvisionnement domestique sans pesticides. Le secteur du cannabis légalisé du Canada a généré une base de connaissances transférables en éclairage, contrôle climatique et gestion des nutriments qui migre vers l'hydroponie des cultures alimentaires, en particulier en Ontario et en Colombie-Britannique [8].

Europe

Pays Métrique clé Moteur clé
Allemagne 0,38 milliard USD (2025) Demande de produits biologiques ; accès au réseau d'énergie renouvelable
Royaume-Uni 10,9 % TCAC (2026–2035) Stratégie d'approvisionnement domestique post-Brexit ; investissement dans les fermes verticales
France 14,3 % de la part régionale Subventions gouvernementales pour l'innovation agricole ; partenariats avec les supermarchés
Italie 0,19 milliard USD (2025) Infrastructure d'exportation de tomates et d'herbes en serre
Espagne 9,8 % TCAC (2026–2035) Modernisation du cluster de serres d'Almería
Pays nordiques 0,21 milliard USD (2025) Production intensive en LED toute l'année ; mandats de durabilité
Russie 8,5 % TCAC (2026–2035) Objectifs de substitution des importations ; subventions gouvernementales pour les serres
Reste de l'Europe 0,29 milliard USD (2025) Développement des capacités en Europe de l'Est


Les Pays-Bas restent la puissance hydroponique de l'Europe, abritant le cluster de serres de Westland qui représente une part significative des exportations de légumes sans sol du continent. La réforme de la Politique Agricole Commune (PAC) de l'UE a réorienté les subventions vers l'agriculture de précision et protégée, canalisant environ 1,2 milliard EUR vers des projets d'environnement contrôlé entre 2023 et 2027 [5].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 34,8 % de la part régionale Modernisation de l'horticulture dans le 14ème Plan Quinquennal
Inde 15,2 % TCAC (2026–2035) Agriculture urbaine dirigée par des startups ; subventions gouvernementales
Japon 0,25 milliard USD (2025) Automatisation des agriculteurs vieillissants ; subventions pour l'agriculture intelligente
Corée du Sud 13,8 % TCAC (2026–2035) Objectifs de l'Administration du développement rural
ASEAN 0,14 milliard USD (2025) Stratégie alimentaire 30 par 30 de Singapour ; programmes d'exportation de la Thaïlande
Reste de l'Asie-Pacifique 11,5 % TCAC (2026–2035) Demande émergente en horticulture urbaine


La croissance du marché de l'hydroponie en Asie-Pacifique reflète des dépenses gouvernementales concentrées. La vision "30 par 30" de Singapour — produire 30 % des besoins nutritionnels localement d'ici 2030 — a déclenché plus de 60 millions SGD de subventions pour les startups d'agriculture intérieure depuis 2020 [16]. La main-d'œuvre agricole vieillissante du Japon accélère l'adoption de l'automatisation, le ministère de l'Agriculture finançant des mises à niveau de serres intégrant des capteurs qui réduisent les besoins en main-d'œuvre manuelle jusqu'à 40 %.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,5 % de la part régionale Expansion des serres urbaines sur les toits et périurbaines
Argentine 12,1 % TCAC (2026–2035) Production d'herbes pour l'exportation vers les marchés européens
Reste de l'Amérique du Sud 0,09 milliard USD (2025) Adoption précoce au Chili et en Colombie


Le marché de l'hydroponie au Brésil est concentré autour de São Paulo et des États du sud, où la proximité des consommateurs urbains et la chaleur toute l'année réduisent les coûts d'éclairage supplémentaire. Les producteurs argentins ciblent de plus en plus des herbes et des micro-pousses de qualité export pour les acheteurs du service alimentaire européen, tirant parti des coûts de main-d'œuvre compétitifs et des accords commerciaux bilatéraux.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 33,0 % de la part régionale Pilier de sécurité alimentaire Vision 2030 ; zones agri-tech désertiques
Émirats 14,1 % TCAC (2026–2035) Stratégie nationale de sécurité alimentaire ; incitations d'Abou Dhabi
Afrique du Sud 0,06 milliard USD (2025) Clusters de serres commerciales dans le Cap-Occidental
Égypte 11,4 % TCAC (2026–2035) Réponse à la contrainte foncière du delta du Nil
Reste du MEA 0,04 milliard USD (2025) Adoption naissante en Afrique de l'Est


Les États du Golfe parient fortement sur l'agriculture en environnement contrôlé dans le cadre de stratégies plus larges de substitution des importations alimentaires. Le projet NEOM de l'Arabie Saoudite comprend un hub dédié à l'AgriFood Tech avec des installations de R&D en hydroponie, tandis que la stratégie nationale de sécurité alimentaire des Émirats de 1 milliard AED a financé plus de 40 installations hydroponiques commerciales depuis 2021 [16].


Marché de l'hydroponie par région, 2025-2035

Hydroponics Market Segmentation

Par système de production

Segment Métrique clé Principal moteur de la demande
Hydroponie en serre 63,0 % de part (2025) Infrastructure établie ; compétitif en coût à grande échelle
Fermes verticales intérieures 14,3 % de TCAC (2026–2035) Proximité urbaine ; production toute l'année ; traçabilité des détaillants
Autres systèmes 0,52 milliard USD (2025) Fermes en conteneurs ; installations sur les toits ; installations de recherche


L'hydroponie en serre reste l'ancre de valeur du marché de l'hydroponie, concentrée aux Pays-Bas, en Espagne, au Mexique et dans certaines parties de la Chine où la lumière naturelle réduit les coûts d'éclairage supplémentaire. Le segment bénéficie de décennies d'optimisation agronomique et de réseaux de distribution établis. Les fermes verticales intérieures, bien que plus petites en valeur absolue, croissent à presque le double du TCAC global du marché, car les détaillants urbains exigent des chaînes d'approvisionnement de 48 heures de la graine à l'étagère que seule une production basée sur la proximité peut fournir. Les coûts en capital par mètre carré pour les fermes verticales ont diminué d'environ 25 % depuis 2020, et d'autres gains d'automatisation devraient réduire l'écart de coût avec les serres jusqu'à la fin des années 2020.

Par type de culture

Segment Métrique clé Principal moteur de la demande
Végétaux à feuilles 44,0 % de part (2025) Cycles de culture courts ; contrats de volume des détaillants
Tomates 1,17 milliard USD (2025) Base de cultivars de serre établie ; demande toute l'année
Concombres 9,4 % de TCAC (2026–2035) Héritage de culture protégée en Europe ; marchés d'exportation
Herbes et micro-pousses 13,4 % de TCAC (2026–2035) Standardisation biopharmaceutique ; prix de restauration haut de gamme
Autres cultures 0,46 milliard USD (2025) Fraises ; poivrons ; cultivars de fruits expérimentaux


Les végétaux à feuilles dominent le mélange de cultures du marché de l'hydroponie car les cultivars de laitue, d'épinard et de chou frisé complètent les cycles de récolte en 28 à 35 jours, permettant 10 à 12 rotations par an dans des environnements contrôlés. Les détaillants apprécient la qualité constante, la durée de conservation prolongée et la traçabilité que les légumes hydroponiques offrent par rapport aux alternatives cultivées en plein champ. Les herbes et les micro-pousses occupent une trajectoire à marge plus élevée : les acheteurs pharmaceutiques paient des primes de 3 à 5 fois les prix des matières premières pour des profils d'ingrédients actifs standardisés, et les établissements de restauration haut de gamme contractent directement avec les producteurs pour des programmes de cultivars exclusifs.

Par échelle de production

Segment Métrique clé Principal moteur de la demande
Grand commercial 52,0 % de part (2025) Avantages de pouvoir d'achat ; contrats d'approvisionnement des détaillants
Moyen 1,63 milliard USD (2025) Partenariats de services alimentaires régionaux ; modèles coopératifs
Petit 14,4 % de TCAC (2026–2035) Kits modulaires ; adoption par les amateurs ; cultures sur site dans les restaurants


Les grandes opérations commerciales fixent le rythme du marché de l'hydroponie, tirant parti des économies d'échelle dans l'approvisionnement en nutriments, l'éclairage et la logistique. Les opérateurs ayant plus de 5 hectares sous abri sécurisent généralement des contrats avec les détaillants qui garantissent des volumes de rachat pendant 3 à 5 ans, réduisant ainsi le risque d'investissement en capital. Les systèmes à petite échelle sont le segment à la croissance la plus rapide, propulsés par des unités de comptoir plug-and-play et des micro-fermes adjacentes aux restaurants qui produisent des garnitures et des légumes spéciaux sur place.

Par équipement

Segment Métrique clé Principal moteur de la demande
Systèmes d'éclairage 46,5 % de part (2025) Gains d'efficacité des LED ; plateformes de réglage spectral
Composants d'irrigation et pompes 10,6 % de TCAC (2026–2035) Dose précise ; mises à niveau des systèmes de recirculation
Autres équipements 0,91 milliard USD (2025) Sensores ; matériel de contrôle climatique ; substrats de culture


L'éclairage reste la plus grande catégorie d'équipement sur le marché de l'hydroponie car les opérations en intérieur et en serre éclairées dépendent de la radiation photosynthétiquement active délivrée à des spectres précis. Le passage des lampes sodium haute pression aux luminaires LED à spectre complet a compressé la consommation d'énergie de 40 à 50 % par unité de production photosynthétique au cours des cinq dernières années. Les composants d'irrigation et les pompes gagnent des parts de marché alors que les opérateurs modernisent les anciens systèmes avec des pompes à variateur de fréquence et des contrôleurs de dosage de nutriments automatisés qui réduisent le gaspillage de solution jusqu'à 20 %.


Analyse Concurrentielle

Le marché de l'hydroponie est caractérisé par une faible concentration, les cinq principaux acteurs détenant une part combinée estimée entre 18 et 24 %. La fragmentation persiste car la chaîne de valeur couvre l'éclairage, le matériel d'irrigation, la chimie des nutriments, les logiciels d'automatisation et les opérations agricoles — permettant aux spécialistes d'entrer à des points discrets sans rivaliser directement avec des opérateurs intégrés. L'indice Herfindahl-Hirschman (HHI) estimé est inférieur à 500, confirmant un domaine hautement compétitif.

Entreprise Plage de part de revenu estimée Offres clés pour le marché de l'hydroponie Positionnement stratégique
Signify N.V. (Philips) ~5–8% Éclairages de culture LED Philips GreenPower ; recettes spectrales Leader mondial de l'éclairage avec une division horticole dédiée
Hydrofarm Holdings ~4–6% Systèmes d'éclairage de culture ; contrôleurs climatiques ; nutriments Distributeur d'équipement intégré verticalement en Amérique du Nord
Heliospectra AB ~2–4% Éclairage LED intelligent ; plateforme de contrôle helioCORE Optimisation spectrale basée sur les données pour les producteurs commerciaux
Argus Controls ~2–3% Automatisation du climat et de l'irrigation en serre Systèmes de contrôle environnemental spécialisés pour les grands opérateurs
AeroFarms ~2–4% Opérations de ferme verticale ; plateformes aéroponiques propriétaires Producteur-opérateur intégré avec une technologie de culture brevetée
Village Farms International ~3–5% Cultivation de tomates et de cannabis en serre à grande échelle Opérateur de serre axé sur l'échelle en Amérique du Nord
Scotts Miracle-Gro (Hawthorne) ~3–5% Nutriments ; éclairage ; supports de culture via la division Hawthorne Portefeuille de produits pour consommateurs et commerciaux à travers les intrants de culture
BrightFarms ~1–3% Opérations de serre régionales ; légumes contractés par des détaillants Modèle d'approvisionnement basé sur la proximité pour les chaînes de supermarchés américaines
Gotham Greens ~1–3% Produits de serre urbains sur les toits et en intérieur Société certifiée B Corporation axée sur la culture urbaine durable
Priva B.V. ~2–4% Calcul climatique ; automatisation des processus ; gestion de l'eau Fournisseur de technologie basé aux Pays-Bas pour les serres mondiales


Actualités récentes & Développements


  • Commission européenne (novembre 2024) : Publication des directives révisées sur le règlement relatif à l'utilisation durable des pesticides, renforçant l'objectif de réduction de 50 % des produits chimiques et citant l'agriculture en environnement contrôlé comme une voie de production conforme [5].


  • Gotham Greens (juillet 2024) : Ouverture d'une serre de 100 000 pieds carrés au Texas, sa septième installation aux États-Unis, pour servir les comptes de détail du Sud-Ouest avec des légumes-feuilles cultivés localement [8].
  • Agence alimentaire de Singapour (avril 2024) : Attribution de 15 millions de SGD en subventions "30 par 30" à cinq startups d'agriculture intérieure, augmentant la capacité de production de légumes-feuilles hydroponiques d'environ 400 tonnes par an [16].


  • USDA NIFA (décembre 2023) : Renouvellement de l'Initiative de recherche sur les cultures spécialisées pour l'exercice 2024, allouant 10,2 millions USD à l'agriculture en environnement contrôlé et aux études de gestion des nutriments hydroponiques .


Marché de l'hydroponie Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l'hydroponie couvrant les systèmes de production, les types de cultures, l'équipement, l'échelle de production et l'analyse régionale
Période d'étude 2021–2035
CAGR 11,1 % (2026–2035)
Taille du marché de l'année de base 6,50 milliards USD (2025)
Taille du marché à la fin des prévisions 18,59 milliards USD (2035)
Segments à la croissance la plus rapide Fermes verticales intérieures (par système de production) ; Herbes et micro-pousses (par type de culture) ; Systèmes à petite échelle (par échelle de production)
Entreprises profilées Signify N.V., Hydrofarm Holdings, Heliospectra, Argus Controls, AeroFarms, Village Farms International, Scotts Miracle-Gro, BrightFarms, Gotham Greens, Priva B.V.
Devise d'évaluation Milliards USD

FAQ

Quelle période de retour sur investissement les investisseurs doivent-ils attendre pour une serre hydroponique de taille moyenne ?
Une serre typique d'un hectare avec éclairage LED et dosage automatisé des nutriments atteint le seuil de rentabilité en termes de flux de trésorerie dans un délai de 3 à 5 ans, selon les coûts énergétiques et le mélange de cultures [17]. Les installations co-localisées avec la production solaire peuvent réduire ce délai de 12 à 18 mois.
Comment les opérateurs hydroponiques gèrent-ils le risque de maladie sans barrières contre les pathogènes d'origine du sol ?
Les systèmes de recirculation en boucle fermée utilisent la stérilisation UV et la filtration sur sable lent pour contrôler les pathogènes d'origine aquatique. Les protocoles de biosécurité, y compris la gestion de l'air à pression positive et les zones d'accès restreint, réduisent le risque de contamination par voie aérienne [19].
Quelles structures de financement sont les plus courantes pour les nouvelles installations hydroponiques ?
Les arrangements de financement de projet et de vente-bail dominent, avec des obligations vertes gagnant en traction pour les opérateurs capables de certifier une production à faibles émissions selon des cadres reconnus [17]. Les accords d'achat des détaillants servent souvent de garantie bancaire.
Les producteurs hydroponiques peuvent-ils obtenir une certification biologique ?
Le USDA permet la certification biologique pour les produits hydroponiques à condition que les opérateurs respectent toutes les exigences du Programme national de production biologique, bien que certains organismes de certification débattent encore de la clause relative aux exigences de sol . L'UE ne confère actuellement pas le statut biologique aux systèmes sans sol.
Quelles considérations d'assurance sont uniques aux opérations hydroponiques ?
Les polices de rupture d'équipement et de perte de culture doivent couvrir les pannes de contrôle climatique, les dysfonctionnements des panneaux LED et les erreurs de dosage de nutriments — des périls que les polices agricoles standard excluent généralement [17]. Des souscripteurs spécialisés entrent dans ce domaine à mesure que le secteur se développe.
Comment les variations de la qualité de l'eau selon les régions affectent-elles la conception des systèmes ?
La teneur en minéraux de l'eau source impacte directement la formulation de la solution nutritive, nécessitant un prétraitement par osmose inverse dans les régions à eau dure [19]. Les opérateurs dans les zones côtières doivent également traiter l'intrusion de sodium et de chlorure dans les puits d'approvisionnement.
Quel rôle les partenariats public-privé jouent-ils dans l'augmentation de la capacité hydroponique ?
Les gouvernements de Singapour, des Émirats arabes unis et des Pays-Bas cofinancent la construction d'installations tandis que des opérateurs privés gèrent la production agronomique, partageant les risques et accélérant les délais de déploiement [16]. Ce modèle s'étend en Inde et au Brésil.
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, peer-reviewed horticultural journals, food technology publications, and authoritative agricultural organizations. Key sources included the Food and Agriculture Organization of the United Nations (FAO), United States Department of Agriculture (USDA) National Agricultural Statistics Service, Environmental Protection Agency (EPA) Water Sense Database, European Commission Agriculture and Rural Development (EU Agri), National Aeronautics and Space Administration (NASA) Advanced Life Support Research, International Society for Horticultural Science (ISHS), American Society for Agricultural and Biological Engineers (ASABE), Controlled Environment Agriculture Association (CEA), National Sustainable Agriculture Information Service (ATTRA), World Resources Institute (WRI) Food Program, Eurostat Agricultural Production Database, and national agricultural ministry reports from key markets including China, Netherlands, Canada, and Australia. These sources were employed to gather data on crop production statistics, water usage efficiency, regulatory compliance frameworks for hydroponic operations, technology adoption patterns, and market landscape analysis for aggregate hydroponic systems, liquid systems, and hybrid configurations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Technology Development, agricultural engineering leaders, and commercial directors from hydroponic system manufacturers, grow light providers, nutrient solution suppliers, and controlled environment agriculture technology providers. Demand-side sources included commercial hydroponic farm operators, administrators of controlled environment agriculture facilities, directors of urban farming cooperatives, produce procurement leads from retail chains and food service distributors, and greenhouse operations specialists. Primary research has confirmed the product development timelines for LED grow light and automation technologies, validated market segmentation across NFT, DWC, and aeroponic systems, and gathered insights on crop yield optimization, pricing strategies for hydroponic produce vs. field-grown alternatives, and distribution channel dynamics across direct sales, wholesale, and e-commerce platforms.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)


Market Size Estimation

Revenue mapping and cultivation capacity analysis were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 key manufacturers and technology providers in North America, Europe, Asia-Pacific, and Latin America who specialize in hydroponic systems, irrigation equipment, grow lighting, and climate control solutions

Mapping of products across aggregate systems (Ebb and Flow, Drip Systems), liquid systems (NFT, DWC, Aeroponics), and equipment categories (LED Grow Lights, HVAC, Sensors) Examination of the annual revenues that have been reported and modeled for the hydroponic equipment and consumables portfolios Coverage of manufacturers and service providers that account for 65-70% of the global market share in 2024

Derive segment-specific valuations for verdant greens, herbs, fruits, and vegetable cultivation systems through extrapolation using bottom-up (cultivation area × equipment ASP × crop yield coefficients by country) and top-down (manufacturer revenue validation) approaches.

This methodology preserves the structural format of the dermal fillers example while adapting the sources to agricultural and food production authorities (FAO, USDA, NASA, CEA) and modifying the respondent breakdown percentages as requested.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















