Marché de l'acide hyaluronique (2026 - 2035)

Taille du marché de l'acide hyaluronique, rapport de recherche sur la croissance par grade (grade pharmaceutique, grade alimentaire et grade cosmétique), par forme (solide et liquide), par application (pharmaceutiques (ophtalmologie, orthopédie et dermatologie), cosmétiques et aliments & boissons), par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Analyse de l'industrie concurrentielle et prévisions des tendances jusqu'en 2035
ID: MRFR/HC/5965-CR 143 Pages Vikita Thakur, Rahul Gotadki Last Updated: November 11, 2026
Hyaluronic Acid Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.91%
2025 Market SizeUSD 3.02 Billion
2035 Market SizeUSD 6.47 Billion
Key Players
AbbVie
Galderma
Bloomage Biotechnology
Shandong Focusfreda Biotech
Seikagaku Corporation
Anika Therapeutics
Opportunities
  • Clinic Expansion in Emerging Markets
  • Data-Driven Loyalty and Subscription Models
  • HA-Based Drug Delivery

Marché de l'acide hyaluronique Résumé du marché

Le marché de l'acide hyaluronique était évalué à 3,02 milliards USD en 2025. Il devrait atteindre 3,26 milliards USD en 2026 et 6,47 milliards USD d'ici 2035, avec un TCAC de 7,91 % entre 2026 et 2035. Deux catalyseurs ancrent cette perspective. La Food and Drug Administration des États-Unis continue d'élargir les indications de remplissage approuvées, avec une approbation récente en 2024 pour le creusement des tempes. L'arthrose a touché environ 595 millions de personnes dans le monde en 2020, selon les collaborateurs du Global Burden of Disease, ce qui soutient la demande de viscosuppléments intra-articulaires [5].

La technologie de production a changé. L'extraction de crête de coq, auparavant la norme de l'industrie, a pour la plupart été remplacée par la fermentation microbienne, ce qui entraîne un poids moléculaire uniforme, une contamination protéique réduite et des revendications sans animaux. Plus de 80 % de la matière première mondiale d'HA est actuellement fournie par la Chine à partir d'usines de fermentation développées au cours de la dernière décennie [7]. Les producteurs du marché de l'acide hyaluronique s'éloignent des gels non réticulés simples vers des formulations uniques réticulées et hybrides qui offrent un meilleur contrôle sur la durée et l'injectabilité en aval. Le capital est présent : l'introduction en bourse de Galderma sur la SIX Swiss Exchange en mars 2024 a levé plus de 2,3 milliards CHF, le plus grand IPO européen de l'année [12].

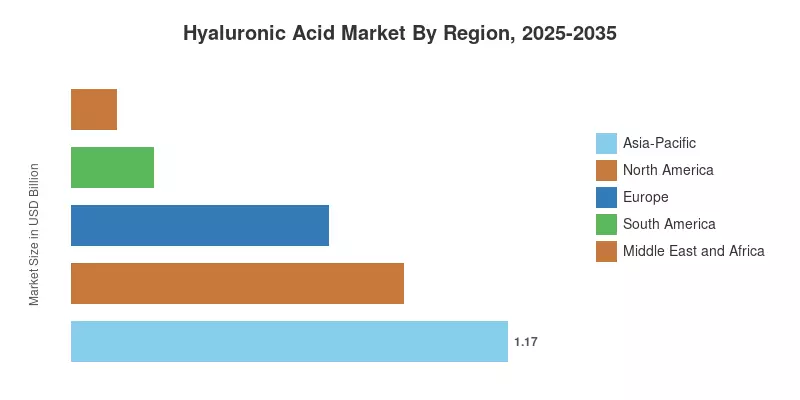
La région Asie-Pacifique est la plus grande, avec une part de 38,6 %, soutenue par une production de matières premières à grande échelle et une forte consommation de soins de la peau en Chine, en Corée du Sud et au Japon. C'est aussi la région à la croissance la plus rapide, l'Inde augmentant à un TCAC de 10,2 % alors que le réseau clinique et les fabricants locaux se développent. L'Amérique du Nord est deuxième avec 0,89 milliard USD, avec un volume élevé de procédures esthétiques par habitant. Les fournisseurs qui captureront des marges premium au cours de la prochaine décennie seront motivés par l'expansion des indications en médecine, pas seulement en cosmétique.

Principaux enseignements du rapport

• Par poids moléculaire

  • Les produits à haut poids moléculaire détenaient une part de 49,2 % du marché de l'acide hyaluronique en 2025, soutenus par des viscosuppléments et des remplisseurs volumisants.
  • Les grades à ultra faible poids moléculaire devraient afficher un TCAC de 8,96 % jusqu'en 2035 grâce à une pénétration dermique plus profonde et à l'utilisation de transporteurs de médicaments.
  • HA à faible poids moléculaire a généré 1,05 milliard USD en 2025, soutenu par des formats topiques et oraux.

• Par application

  • L'industrie cosmétique représentait 70,3 % des revenus du marché de l'acide hyaluronique en 2025
  • L'industrie pharmaceutique devrait se développer à un TCAC de 9,22 %, le plus rapide parmi les applications
  • Les compléments alimentaires ont atteint 0,21 milliard USD en 2025 alors que les produits de santé articulaire et de beauté de l'intérieur gagnent de l'espace sur les étagères

• Par région

  • L'Asie-Pacifique a dominé le marché de l'acide hyaluronique avec une part de 38,6 % en 2025
  • L'Amérique du Nord était évaluée à 0,89 milliard USD en 2025
  • L'Europe détenait une part de 22,8 %, façonnée par la réforme de la réglementation des dispositifs médicaux

Taille du marché et prévisions (2021–2035)

Le modèle de marché de l'acide hyaluronique développé par Market Research Future (MRFR) est basé sur une approche ascendante prenant en compte la production de matières premières, les expéditions de produits finis dans les canaux esthétiques, orthopédiques, ophtalmiques, cosmétiques et nutraceutiques, et les divulgations de revenus des fabricants. Les estimations historiques ont été validées par rapport aux statistiques des procédures provenant de sociétés professionnelles [1][2], des dépôts d'entreprises [7][13][15] et des dossiers d'approbation réglementaire. Les prévisions appliquent les moteurs de demande par zone et application, puis équilibrent le résultat par rapport à la capacité du côté de l'offre.
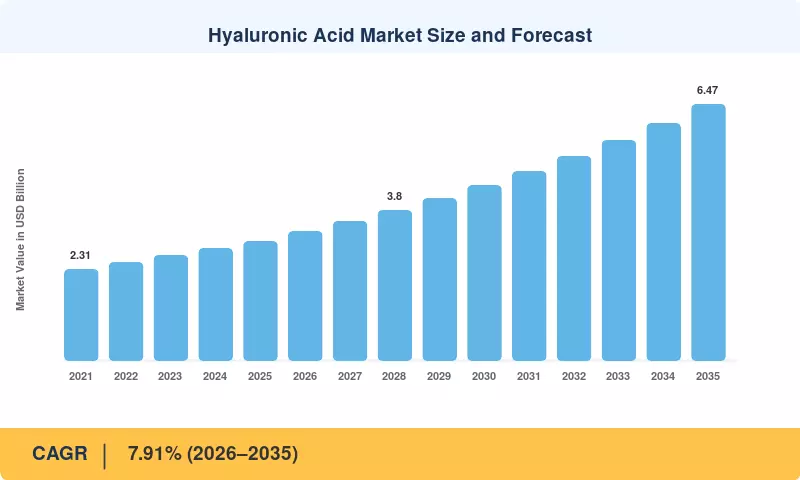
Taille et prévisions du marché de l'acide hyaluronique
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation des volumes de procédures esthétiques non chirurgicales +1.6% Global ; plus fort en Amérique du Nord et en Asie-Pacifique À court terme (≤2 ans) [1][2]
Charge croissante de l'arthrose et populations vieillissantes +1.3% Amérique du Nord, Europe, Japon À long terme (≥4 ans) [5][6]
Demande de soins de la peau et innovation cosmétologique +1.1% Asie-Pacifique, Europe À court terme (≤2 ans)
Augmentation de l'échelle de fermentation réduisant le coût des ingrédients +0.9% Chine, chaînes d'approvisionnement mondiales À moyen terme (2–4 ans) [7]
Volumes de chirurgie ophtalmique +0.6% Global ; plus fort en Asie-Pacifique À long terme (≥4 ans) [4]
Approbation réglementaire de nouvelles indications +0.7% États-Unis, Europe À moyen terme (2–4 ans) [14][23]

Augmentation des volumes de procédures esthétiques non chirurgicales

La médecine esthétique reste le moteur de volume le plus important. La Société internationale de chirurgie plastique esthétique a compté environ 34,9 millions de procédures esthétiques dans le monde en 2023, les remplisseurs d'acide hyaluronique se classant comme le deuxième traitement non chirurgical le plus courant après la toxine botulique [1]. Les données américaines de l'American Society of Plastic Surgeons montrent le même schéma [2]. Les patients plus jeunes commencent désormais des traitements préventifs à la fin de la vingtaine, prolongeant la valeur de traitement à vie et soutenant les achats répétés de seringues dans les cliniques.

Charge croissante de l'arthrose et populations vieillissantes

Les maladies articulaires donnent au marché de l'acide hyaluronique une base de demande médicalement fondée. L'analyse de The Lancet Rheumatology a estimé à 595 millions le nombre de personnes vivant avec de l'arthrose en 2020 et a projeté près de 1 milliard de cas d'ici 2050 [5]. Les projections des Nations Unies montrent que la population âgée de 65 ans et plus atteindra environ 1,6 milliard d'ici 2050 [6]. Les viscosuppléments à injection unique et à poids moléculaire élevé attirent les patients cherchant à retarder le remplacement du genou, en particulier au Japon et dans le sud de l'Europe.

Demande de soins de la peau et innovation cosmétologique

Les formulations topiques représentent une grande part de la demande de produits finis. Les exportations de cosmétiques de la Corée du Sud ont atteint un record d'environ 10,2 milliards USD en 2024, avec des produits axés sur l'hydratation en bonne place. Le Règlement sur la supervision et l'administration des cosmétiques en Chine, en vigueur depuis 2021, exige des preuves pour les allégations d'efficacité telles que l'hydratation, ce qui favorise les grades d'AH cliniquement justifiés par rapport aux intrants génériques. Les mélanges multi-poids différencient désormais les sérums haut de gamme.

Augmentation de l'échelle de fermentation réduisant le coût des ingrédients

La capacité de fermentation dans le Shandong et d'autres provinces chinoises a transformé l'économie d'approvisionnement. Les producteurs chinois représentent désormais plus de 80 % de la production mondiale de matières premières d'AH [7], et les ajouts de capacité successifs ont fait chuter les prix des cosmétiques au cours de la dernière décennie. Des coûts d'entrée plus bas permettent aux marques d'ajouter de l'AH à des produits de masse, des shampoings aux compléments alimentaires, élargissant la base adressable au-delà de l'esthétique et de la médecine.

Volumes de chirurgie ophtalmique

Les viscoélastiques à base d'AH protègent le tissu cornéen pendant la chirurgie de la cataracte et sont utilisés dans presque toutes les procédures de phacoémulsification. L'Organisation mondiale de la santé estime que 65,2 millions de personnes vivent avec une déficience visuelle modérée à sévère ou une cécité due à une cataracte non opérée [4]. À mesure que la capacité chirurgicale s'étend en Inde, en Chine et en Afrique, la demande pour des dispositifs viscoélastiques et des gouttes oculaires lubrifiantes contenant de l'AH pour les yeux secs augmente en conséquence.

Approbation réglementaire de nouvelles indications

De nouvelles allégations d'étiquetage débloquent des prix premium. La FDA a approuvé SKINVIVE pour la douceur de la peau des joues en mai 2023 [14], Restylane Eyelight pour les creux sous les yeux en 2023 [23], et un produit Juvéderm pour le creusement des tempes en 2024. Chaque approbation ajoute une zone anatomique traitable au marché de l'acide hyaluronique et est soutenue par des données d'essai randomisé, ce qui renforce la confiance des cliniciens et le cas pour le remboursement dans les utilisations médicales adjacentes.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Événements indésirables et produits contrefaits ou non approuvés −0.7% Global À court terme (≤2 ans)
Directives cliniques faibles et remboursement pour la viscosupplémentation −0.6% Europe, Amérique du Nord À moyen terme (2–4 ans) [9][10]
Réglementation plus stricte des dispositifs médicaux en Europe −0.5% Europe À moyen terme (2–4 ans) [11][17]
Concurrence sur les prix des matières premières comprimant les marges −0.4% Chine, global À court terme (≤2 ans) [7]
Concurrence des injectables alternatifs et des biostimulateurs −0.4% Global À long terme (≥4 ans) [1]

Événements indésirables et produits contrefaits

L'occlusion vasculaire, bien que rare, reste la complication la plus grave liée aux remplisseurs et peut causer nécrose tissulaire ou perte de vision. Un panel consultatif de la FDA a examiné ces risques en 2021, et l'agence a averti les consommateurs la même année contre les "stylos hyaluroniques" sans aiguille vendus en ligne. Les seringues du marché gris et contrefaites dans certaines parties de l'Asie et de l'Amérique latine érodent la confiance et exposent les marques légitimes à des dommages réputationnels.

Directives cliniques faibles pour la viscosupplémentation

La demande orthopédique fait face à des directives sceptiques. La directive NICE NG226 déconseille l'offre d'hyaluronane intra-articulaire pour l'arthrose en Angleterre [9]. La directive sur le genou de l'American Academy of Orthopaedic Surgeons de 2021 ne recommande également pas l'utilisation systématique [10]. Les payeurs citent ces documents pour restreindre la couverture, ce qui limite la croissance du volume en Europe de l'Ouest et pousse les fournisseurs vers le paiement direct et les marchés asiatiques.

Réglementation plus stricte des dispositifs médicaux en Europe

Le Règlement sur les dispositifs médicaux de l'UE a augmenté les exigences en matière de preuves pour les injectables. Le Règlement (UE) 2023/607 a prolongé les délais de transition jusqu'en 2027–2028, facilitant une crise de certification à court terme [11]. Les spécifications communes en vertu du Règlement d'exécution (UE) 2022/2346 s'appliquent désormais aux remplisseurs dermiques utilisés sans but médical [17]. Les petits fabricants font face à des coûts cliniques et d'organismes notifiés en hausse qui pourraient les contraindre à réduire leur portefeuille.

Concurrence sur les prix des matières premières

La surcapacité de fermentation en Chine a transformé l'HA de qualité cosmétique en quasi-marchandise. Bloomage Biotechnology, le plus grand producteur, a signalé une baisse à deux chiffres de son chiffre d'affaires en 2024 alors que la demande de soins de la peau fonctionnels s'est affaiblie et que les prix ont chuté [7]. Des prix plus bas élargissent l'adoption mais compressent les marges pour les fournisseurs d'ingrédients, les poussant vers des grades injectables et pharmaceutiques où les barrières de qualité protègent les prix.

Concurrence des injectables alternatifs

La toxine botulique reste la procédure esthétique non chirurgicale la plus pratiquée au monde [1]. Les biostimulateurs tels que l'acide poly-L-lactique et l'hydroxyapatite de calcium, ainsi que les injectables de polynucléotides populaires en Corée du Sud et en Europe, rivalisent pour le même budget de traitement. Les patients cherchant une stimulation du collagène plus durable peuvent choisir ces alternatives, limitant ainsi la croissance dans certaines indications de qualité de la peau.

Marché de l'acide hyaluronique Opportunités

Expansion des cliniques dans les marchés émergents

L'Inde, l'Asie du Sud-Est et le Brésil offrent le plus grand écart entre la taille de la population et la pénétration des traitements sur le marché de l'acide hyaluronique. Les règles indiennes sur les dispositifs médicaux ont intégré les injectables dans un régime de licence structuré, offrant aux marques approuvées une voie plus claire vers le marché et récompensant la fabrication locale [22]. Les fournisseurs qui associent des fillers à prix moyen avec une formation pour les injecteurs peuvent capturer des positions de premier entrant dans les villes de niveau 2.

Modèles de fidélité et d'abonnement basés sur les données

Les entreprises esthétiques leaders monétisent de plus en plus les relations avec les patients plutôt que les seules seringues. Les plateformes de fidélité telles que le programme Allē d'Allergan Aesthetics collectent des données sur l'historique des traitements qui informent des offres ciblées et la rétention [13]. Les marques peuvent étendre ce modèle à des soins de la peau par abonnement associés à des traitements en clinique, créant des revenus récurrents et des ensembles de données anonymisées sur les résultats qui soutiennent le développement de produits et l'évaluation des cliniciens.

Administration de médicaments à base d'HA

L'acide hyaluronique se lie au récepteur CD44, qui est surexprimé par de nombreuses cellules tumorales, ce qui en fait un candidat pour une administration cytotoxique ciblée. Les fractions à ultra-faible poids moléculaire améliorent également la perméation transdermique pour les petites molécules. Les partenariats pharmaceutiques et les accords de licence dans ce domaine offrent des marges bien supérieures à l'approvisionnement de qualité cosmétique et s'alignent sur l'application à la croissance la plus rapide.

Produits ophtalmiques et pour les yeux secs

La maladie de l'œil sec affecte une part importante et croissante des adultes exposés aux écrans, et les gouttes lubrifiantes à base d'HA sont standards en Europe et en Asie. Avec 65,2 millions de personnes vivant encore avec une déficience visuelle liée à la cataracte non traitée [4], l'expansion des programmes chirurgicaux augmentera la demande en viscoélastiques. Les entreprises disposant d'une capacité de qualité ophtalmique peuvent cibler les appels d'offres du secteur public en Asie du Sud et en Afrique.

Nutricosmétiques et suppléments oraux

Le système japonais des aliments avec allégations fonctionnelles a permis aux produits oraux à base d'HA de porter des allégations sur l'hydratation de la peau soutenues par des données cliniques, un modèle que Kewpie et d'autres ont utilisé pour construire des lignes de suppléments établies. Des cadres d'allégations similaires émergent en Corée et en Chine. Les formats encapsulés qui survivent à l'acide gastrique ouvrent une voie vers des suppléments pour les articulations et la beauté.

Marché de l'acide hyaluronique Perspectives d'avenir

Diagnostics guidés par l'IA et traitement personnalisé

L'intelligence artificielle va transformer la manière dont les traitements sont planifiés dans le marché de l'acide hyaluronique. Les logiciels de cartographie faciale mesurent déjà la perte de volume et la texture de la peau, recommandant le produit, la dose et le plan d'injection. À mesure que les plateformes cliniques accumulent des données sur les résultats, les fabricants peuvent adapter la rhéologie à des zones anatomiques spécifiques. Attendez-vous à ce que la consultation assistée par IA devienne la norme dans les cliniques haut de gamme d'ici le début des années 2030, augmentant les dépenses moyennes par visite.

Biologie synthétique et fabrication de précision

La bioproduction d'acide hyaluronique de nouvelle génération reposera sur des souches non pathogènes et génétiquement modifiées telles que Bacillus subtilis et sur un contrôle précis de la longueur de chaîne pendant la fermentation. La domination de la Chine sur l'approvisionnement, dépassant 80 % de la production mondiale [7], fera face à la concurrence des usines occidentales et coréennes cherchant à renforcer la résilience de la chaîne d'approvisionnement. Des spécifications de poids moléculaire plus strictes permettront aux producteurs de vendre des fractions définies à des acheteurs pharmaceutiques avec des marges plus élevées.

Vieillissement démographique et indications médicales

La population mondiale âgée de 65 ans et plus devrait atteindre environ 1,6 milliard d'ici 2050 [6], et les cas d'arthrose pourraient approcher 1 milliard [5]. Ces tendances déplacent la croissance vers l'utilisation médicale : viscosupplémentation, soins des plaies, chirurgie ophtalmique et délivrance de médicaments. Les entreprises qui génèrent des preuves cliniques plus solides peuvent inverser des positions prudentes dans les directives [9][10] et obtenir un remboursement.

Durabilité et justification des revendications

Le contrôle environnemental et éthique est en hausse. La directive sur les revendications écologiques proposée par la Commission européenne exigerait la justification des revendications marketing environnementales, ce qui touchera l'approvisionnement en ingrédients et l'emballage. La fermentation sans animaux, la purification à faible consommation d'énergie et les chaînes d'approvisionnement traçables deviendront des critères d'achat pour les marques de beauté mondiales, récompensant les fournisseurs capables de documenter les empreintes carbone et hydrique.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 0,89 milliard USD (2025) Remplisseurs premium, nouvelles indications de la FDA, expansion des spas médicaux
Europe 22,8 % de part (2025) Conformité MDR, innovation en viscosuppléments, dermocosmétiques
Asie-Pacifique 38,6 % de part (2025) Région à la croissance la plus rapide ; capacité de fermentation, K-beauty, croissance des cliniques
Amérique du Sud 7,4 % de TCAC (2026–2035) Culture des procédures esthétiques, approbations réglementaires locales
Moyen-Orient et Afrique 0,12 milliard USD (2025) Tourisme médical, diversification du secteur de la santé
Total 3,02 milliards USD (2025) —

Les dynamiques régionales du marché de l'acide hyaluronique reflètent où la matière première est produite, où les procédures sont effectuées et comment les régulateurs traitent les injectables. L'Asie-Pacifique combine le leadership de l'offre avec la demande des consommateurs, tandis que l'Amérique du Nord et l'Europe maintiennent de la valeur grâce à des prix injectables premium.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 82,4 % de part de région (2025) Base de procédures de remplisseurs la plus importante ; approbations d'indications de la FDA stables
Canada 0,09 milliard USD (2025) Demande croissante pour l'esthétique préventive
Mexique 8,2 % de TCAC (2026–2035) Tourisme médical et expansion des cliniques privées

L'Amérique du Nord commande des prix premium car l'approbation préalable de la FDA exige des preuves cliniques étendues, limitant le nombre de produits concurrents. Les récentes approbations pour la douceur de la peau, les creux sous les yeux et le creusement des tempes [14][23] offrent aux cliniques américaines de nouveaux menus de traitement, et les chaînes de spas médicaux développent des réseaux d'injecteurs. Le Canada suit des tendances similaires à une échelle plus petite, tandis que le Mexique attire des patients transfrontaliers à la recherche de procédures à moindre coût, ce qui soutient l'ouverture de cliniques à deux chiffres dans les villes frontalières et de villégiature.

Europe

Pays Métrique clé Moteur clé
Allemagne 22,6 % de part de région (2025) Forte base de vente au détail dermocosmétique et de cliniques esthétiques
Royaume-Uni 0,11 milliard USD (2025) Grand secteur esthétique privé ; réforme de la licence
France 6,8 % de TCAC (2026–2035) Marché d'origine des principales marques de dermatologie
Italie 13,9 % de part de région (2025) Fabrication établie de viscosuppléments et de remplisseurs
Espagne 0,07 milliard USD (2025) Tourisme esthétique et chaînes de cliniques privées
Pays nordiques 7,0 % de TCAC (2026–2035) Dépenses élevées des consommateurs pour les soins de la peau à étiquette propre
Russie 5,2 % de part de région (2025) Substitution domestique des remplisseurs importés
Reste de l'Europe 0,08 milliard USD (2025) Croissance des cliniques en Europe centrale et orientale

La demande européenne est façonnée par la réglementation plus que par l'appétit des consommateurs. L'extension de la transition MDR jusqu'en 2027-2028 [11] et les spécifications communes pour les remplisseurs non médicaux [17] augmentent les coûts de conformité, favorisant les grands acteurs disposant de données cliniques. La position de NICE sur l'hyaluronane pour l'arthrose [9] limite les volumes orthopédiques publics en Angleterre, tandis que la base de fabrication de l'Italie, abritant Fidia, maintient la région compétitive dans l'approvisionnement de qualité pharmaceutique.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 41,3 % de part de région (2025) Pôle mondial de matières premières ; grand marché domestique des soins de la peau
Inde 10,2 % de TCAC (2026–2035) Croissance du réseau de cliniques et réforme de la licence des dispositifs
Japon 0,17 milliard USD (2025) Population vieillissante ; demande en orthopédie et en suppléments
Corée du Sud 11,6 % de part de région (2025) Exportations de remplisseurs et innovation cosmétique
ASEAN 9,1 % de TCAC (2026–2035) Classe moyenne en hausse et tourisme esthétique
Reste de l'Asie-Pacifique 0,07 milliard USD (2025) Segment esthétique premium de l'Australie

L'Asie-Pacifique ancre le marché de l'acide hyaluronique dans les deux sens. La Chine produit la plupart des matières premières mondiales [7] et régule les allégations d'efficacité des cosmétiques selon sa réglementation de 2021, qui récompense les marques soutenues par des preuves. La Corée du Sud exporte des remplisseurs et des soins de la peau à l'échelle mondiale, avec des exportations de cosmétiques proches de 10,2 milliards USD en 2024. La démographie vieillissante du Japon soutient la demande en viscosuppléments, soutenue par le portefeuille conjoint bien établi de Seikagaku [18], tandis que le cadre de licence de l'Inde [22] encourage la fabrication domestique.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,7 % de part de région (2025) Un des plus grands marchés de procédures esthétiques au monde
Argentine 6,9 % de TCAC (2026–2035) Récupération des dépenses de santé privées
Reste de l'Amérique du Sud 0,03 milliard USD (2025) Croissance des cliniques en Colombie et au Chili

Le Brésil se classe régulièrement parmi les meilleurs pays pour les procédures esthétiques dans les enquêtes ISAPS [1], créant une demande dense pour les remplisseurs et les boosters de peau. L'enregistrement auprès de l'ANVISA est long, donc les marques approuvées bénéficient de positions durables. La récupération de l'Argentine dépend de la stabilité de la monnaie, tandis que le secteur du tourisme esthétique en Colombie soutient le reste de la région, bien que les produits contrefaits demeurent une préoccupation pour les autorités.

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 0,03 milliard USD (2025) Investissement dans le secteur de la santé et croissance des cliniques privées
Émirats Arabes Unis 8,6 % de TCAC (2026–2035) Pôle de tourisme médical avec une demande esthétique premium
Afrique du Sud 16,4 % de part de région (2025) Marché de la santé privée le plus développé d'Afrique
Égypte 7,8 % de TCAC (2026–2035) Grande population et augmentation des chirurgies ophtalmiques
Reste du MEA 21,0 % de part de région (2025) Expansion des cliniques dans le Golfe et en Afrique du Nord

Les États du Golfe investissent massivement dans les soins de santé privés, les programmes Vision 2030 de l'Arabie Saoudite encourageant de nouvelles cliniques et centres spécialisés. Dubaï attire des patients esthétiques internationaux, soutenant les prix premium des remplisseurs. À travers l'Afrique, la demande se concentre sur les viscoélastiques ophtalmiques pour les programmes de cataracte [4] et sur le secteur de la dermatologie privée en Afrique du Sud, où la certification halal et sans produits animaux guide de plus en plus les achats.

Marché de l'acide hyaluronique par région, 2025-2035

Marché de l'acide hyaluronique Segmentation du marché

Par poids moléculaire

Segment Métrique clé Principal moteur de la demande
Poids moléculaire élevé 49,2 % de part (2025) Viscosupplémentation, remplisseurs volumisants, viscoélastiques ophtalmiques
Poids moléculaire faible 1,05 milliard USD (2025) Sérums topiques, soins des plaies, suppléments oraux
Poids moléculaire ultra faible 8,96 % de TCAC (2026–2035) Pénétration dermique, transporteurs de nanoparticules, délivrance de médicaments

Dans le marché de l'acide hyaluronique, les grades à poids moléculaire élevé dominent car les injections articulaires, les remplisseurs structurels et les viscoélastiques chirurgicaux dépendent de leur viscosité et de leur longévité. Les matériaux à poids moléculaire faible soutiennent les produits topiques et oraux où l'absorption est plus importante que la structure. Les fractions à poids moléculaire ultra faible croissent le plus rapidement, soutenues par une pénétration cutanée plus profonde et une compatibilité avec les nanotransporteurs. Les complexes hybrides combinant des poids élevés et faibles brouillent désormais ces frontières, et les régulateurs demandent de plus en plus des données de rhéologie dans les soumissions.

Par application

Segment Métrique clé Principal moteur de la demande
Suppléments alimentaires 0,21 milliard USD (2025) Santé des articulations et produits de beauté de l'intérieur
Industrie pharmaceutique 9,22 % de TCAC (2026–2035) Orthopédie, ophtalmologie, délivrance de médicaments en oncologie
Industrie cosmétique 70,3 % de part (2025) Soins de la peau à usage quotidien et remplisseurs esthétiques

L'industrie cosmétique domine le marché de l'acide hyaluronique, combinant des soins de la peau grand public avec des injections de remplisseurs dermiques HA de haute valeur réalisées dans des cliniques. L'industrie pharmaceutique croît le plus rapidement alors que de nouvelles indications, des viscosuppléments et des programmes de délivrance ciblant CD44 avancent dans le développement. Les suppléments alimentaires restent plus petits mais bénéficient des avancées en encapsulation et du changement des consommateurs s'éloignant de la glucosamine vers des formules articulaires à base d'HA, diversifiant les revenus à travers les canaux.

Analyse Concurrentielle

Le niveau de concentration du marché de l'acide hyaluronique est modéré. Selon Market Research Future (MRFR), l'indice Herfindahl-Hirschman est estimé entre 900 et 1 100, et la part combinée des cinq premiers est estimée à environ 42-48 %. L'esthétique injectable est consolidée autour de quelques marques mondiales avec des portefeuilles marqués FDA et CE. L'approvisionnement en matières premières est concentré chez les producteurs de fermentation chinois. Les ingrédients pour les compléments alimentaires et de qualité cosmétique restent encore fragmentés avec des centaines de formulateurs régionaux.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de l'Acide Hyaluronique Positionnement Stratégique
AbbVie (Allergan Aesthetics) ~14–18% Famille de remplisseurs Juvéderm, SKINVIVE, soins de la peau SkinMedica Leader mondial en esthétique ; échelle de plateforme de fidélité
Galderma ~9–12% Portefeuille Restylane, Sculptra, dermocosmétiques Dermatologie pure ; cotée en bourse depuis 2024
Bloomage Biotechnology ~8–11% HA brut à travers les grades, soins de la peau fonctionnels, injectables Plus grand producteur mondial de matières premières
Shandong Focusfreda Biotech ~3–5% HA de qualité cosmétique, alimentaire et pharmaceutique Fournisseur de fermentation compétitif en termes de coûts
Seikagaku Corporation ~4–6% Viscosuppléments, viscoélastiques ophtalmiques Spécialiste des articulations et des yeux de longue date
Anika Therapeutics ~3–5% Monovisc, Orthovisc, produits régénératifs à base d'HA Focus sur la préservation des articulations après recentrage du portefeuille
LG Chem ~3–5% Remplisseurs YVOIRE, viscosuppléments à base d'HA Fort en Asie et sur les marchés émergents
Fidia Farmaceutici ~2–4% Hyalubrix, HA pour les soins des plaies et ophtalmiques Spécialiste italien de la qualité pharmaceutique
Teoxane ~2–4% Gamme de remplisseurs RHA et Teosyal Différenciation par la technologie de gel dynamique
Merz Aesthetics ~2–4% Remplisseurs Belotero, portefeuille esthétique Stratégie de traitement combiné
Kewpie Corporation ~1–3% HA de qualité alimentaire et cosmétique, ingrédients pour compléments oraux Leader en nutricosmétique au Japon
Contipro ~1–2% HA de qualité pharmaceutique et cosmétique, dérivés Spécialiste européen de la fermentation et de la R&D

Actualités récentes & Développements

L'activité récente montre comment les approbations réglementaires, les marchés de capitaux et la restructuration de portefeuille façonnent le marché de l'acide hyaluronique.

  • Commission européenne (mars 2023) : Adoption du règlement (UE) 2023/607, prolongeant les délais de transition MDR jusqu'en 2027–2028 et allégeant la pression de certification sur les injectables d'HA [11]
  • AbbVie / Allergan Aesthetics (mai 2023) : Obtention de l'approbation de la FDA pour SKINVIVE, un injectable d'HA en microgouttelettes pour la douceur de la peau des joues, ouvrant une indication de qualité de la peau [14]
  • Galderma (2023) : Obtention de l'approbation de la FDA pour Restylane Eyelight pour traiter les creux sous les yeux, élargissant les options de traitement péri-orbital [23]
  • Galderma (mars 2024) : Finalisation de son introduction en bourse sur la SIX Swiss Exchange, levant des capitaux pour soutenir la croissance en esthétique et dermatologie [12]
  • Anika Therapeutics (2024) : Annonce d'un recentrage stratégique sur son activité de préservation des articulations à base d'HA, y compris des plans de désinvestissement pour des unités non essentielles [15]
  • AbbVie / Allergan Aesthetics (octobre 2024) : Obtention de l'approbation de la FDA pour un remplisseur Juvéderm pour traiter l'affaissement des tempes, le premier remplisseur d'HA approuvé pour cette zone
  • Bloomage Biotechnology (2025) : Rapport d'une baisse à deux chiffres des revenus en 2024, signalant une pression sur les prix des matières premières et des soins de la peau fonctionnels [7]

Marché de l'acide hyaluronique Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Marché mondial de l'acide hyaluronique couvrant les matières premières et les produits finis par poids moléculaire, application et région
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 3,02 milliards USD
Taille du Marché en 2035 6,47 milliards USD
CAGR (2026–2035) 7,91%
Segments à Croissance la Plus Rapide Poids Moléculaire Ultra Bas (CAGR de 8,96%) ; Industrie Pharmaceutique (CAGR de 9,22%)
Régions Couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA
Entreprises Profilées AbbVie (Allergan Aesthetics), Galderma, Bloomage Biotechnology, Shandong Focusfreda Biotech, Seikagaku Corporation, Anika Therapeutics, LG Chem, Fidia Farmaceutici, Teoxane, Merz Aesthetics, Kewpie Corporation, Contipro
Devise d'Évaluation Milliards USD
Méthodologie Plus de 350 entretiens avec des experts ; estimation du marché de bas en haut ; validation de haut en bas ; triangulation des données ; prévisions basées sur des scénarios ; suivi de projet en temps réel

FAQ

Comment les équipes d'approvisionnement sur le marché de l'acide hyaluronique doivent-elles qualifier un nouveau fournisseur de sodium hyaluronate ?
Demandez des certificats de conformité pharmacopéique, des données sur les endotoxines et les protéines résiduelles, ainsi que la distribution du poids moléculaire mesurée par SEC-MALS. Auditez l'historique des souches de fermentation et les dossiers de contrôle des changements avant d'approuver les lots de qualité injectable [17].
Qu'est-ce qui sépare l'HA réticulé de l'HA non réticulé dans la pratique clinique ?
La réticulation ralentit la dégradation enzymatique, prolongeant la durée du remplisseur à environ 6 à 18 mois. L'HA non réticulé se dissipe en quelques semaines, ce qui le rend adapté aux boosters cutanés, aux gouttes oculaires et aux viscoélastiques chirurgicaux plutôt qu'à la volumisation structurelle .
Quelles questions de brevet façonnent la concurrence sur le marché de l'acide hyaluronique ?
Les technologies de réticulation et de particules de gel propriétaires restent protégées par des familles de brevets régionaux, ralentissant l'entrée des suiveurs rapides aux États-Unis. À mesure que les anciens brevets expirent, les producteurs coréens et chinois déposent des soumissions d'appareils à prix inférieur [13].
L'HA dérivé de la fermentation soutient-il les revendications de produits véganes et halal ?
Oui, car la fermentation évite les tissus animaux, tandis que l'extraction de crête de coq ne répond pas aux critères véganes et à la plupart des critères halal. Les marques ont toujours besoin de certificats couvrant les milieux de culture et les aides au traitement pour justifier la revendication .
Que doivent suivre les investisseurs sur le marché de l'acide hyaluronique dans l'économie des canaux cliniques ?
Surveillez la croissance du réseau d'injecteurs, le nombre de seringues par visite et la fidélisation des programmes de fidélité, qui génèrent des revenus récurrents plus que le prix de liste. Les chaînes de spas médicaux en consolidation gagnent en pouvoir pour exiger des remises sur volume [2].
Comment la disponibilité de l'hyaluronidase influence-t-elle l'adoption des remplisseurs ?
L'hyaluronidase dissout les gels d'HA, offrant aux praticiens une option de réversion que les remplisseurs permanents n'ont pas. Les marchés avec un accès fiable à l'enzyme rapportent une plus grande confiance des cliniciens, tandis que les pénuries poussent les cliniques vers un dosage conservateur .
La demande vétérinaire est-elle pertinente pour les fournisseurs d'HA ?
Oui, la thérapie articulaire équine et canine utilise de l'HA de qualité pharmaceutique, créant un créneau à forte marge. Les approbations vétérinaires suivent des voies distinctes, permettant aux fournisseurs de monétiser leur capacité plus rapidement que les canaux de dispositifs humains.
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations specific to hyaluronic acid industrial and therapeutic applications. Key sources included the US Food & Drug Administration (FDA) - Center for Drug Evaluation and Research (CDER) and Center for Devices and Radiological Health (CDRH) for viscosupplement and ophthalmic device approvals; European Medicines Agency (EMA) and European Database on Medical Devices (EUDAMED); National Institutes of Health (NIH) and National Center for Biotechnology Information (NCBI/PubMed) for clinical efficacy studies on osteoarthritis treatment and wound healing; Centers for Disease Control and Prevention (CDC) National Center for Health Statistics and Arthritis Data; World Health Organization (WHO) Global Health Observatory and aging population health statistics; American Academy of Orthopaedic Surgeons (AAOS) procedural databases; American Society of Plastic Surgeons (ASPS); International Society of Aesthetic Plastic Surgery (ISAPS.org); American Academy of Ophthalmology (AAO); American Academy of Dermatology (AAD); OECD Health Statistics; EU Eurostat Health Database; national health ministry reports from Japan (MHLW), China (NMPA), and Germany (BfArM). These sources were used to collect osteoarthritis prevalence data, cataract surgery statistics, regulatory approval pathways for microbial fermentation vs. animal-derived HA, clinical safety profiles across molecular weight formulations, and viscosupplementation procedure volumes by region.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Fermentation Technology, regulatory affairs heads, and commercial directors from hyaluronic acid raw material manufacturers (microbial fermentation and animal-derived processing), pharmaceutical-grade HA suppliers, orthopedic biomaterial companies, and ophthalmic device manufacturers. The demand-side sources included board-certified orthopedic surgeons, rheumatologists, ophthalmic surgeons, plastic surgeons, dermatologists, medical directors of pain management centers, and procurement leaders from hospitals, ambulatory surgical centers, and aesthetic clinics. Primary research has validated grade segmentation (pharmaceutical, cosmetic, and orthopedic), confirmed single-injection versus multi-injection formulation pipelines, and gathered insights on the clinical adoption of cross-linked versus non-cross-linked HA, pricing dynamics for high molecular weight viscosupplements, and reimbursement frameworks for intra-articular injections.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping across biotechnology fermentation and extraction processes. The methodology included:

• Identification of over 50 main manufacturers in North America, Europe, Asia-Pacific, and Latin America, comprising both animal-derived and microbial fermentation-based HA sources

• Product mapping across single-injection viscosupplements, five-injection regimens, ophthalmic viscoelastic devices, dermal fillers, topical formulations, and pharmaceutical-grade raw materials

• Analysis of reported and modeled annual revenues specific to hyaluronic acid portfolios, distinguishing between orthopedic, ophthalmic, dermatological, and drug delivery applications

• Coverage of manufacturers representing 72-78% of global market share in 2024, including major fermentation technology providers and vertically integrated pharmaceutical companies

• Extrapolation using bottom-up (procedure volume × ASP by country for knee osteoarthritis injections and cataract surgeries) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across high molecular weight, intermediate molecular weight, and low molecular weight HA categories

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















