Marché des centres de santé à domicile

Rapport de recherche sur le marché des hubs de santé à domicile : taille, part, analyse des tendances par type de service (surveillance à distance des patients, télémédecine, gestion des médicaments, coordination des soins, gestion des maladies chroniques), par population cible (personnes âgées, malades chroniques, personnes handicapées, patients en soins post-aigus, individus avec des handicaps), par utilisateur final (fournisseurs de soins de santé, patients, aidants, assureurs, agences gouvernementales), par modèle de livraison (virtuel uniquement, hybride (virtuel et en personne), en personne uniquement), par modèle de revenus (basé sur l'abonnement, paiement à l'acte, paiement à la performance, paiements groupés, capitation) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Perspectives de croissance et prévisions de l'industrie 2025 à 2035
ID: MRFR/HC/28159-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Home Health Hub Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.91%
2024 Market Size$ 0.87 Billion
2025 Market Size$ 0.9 Billion
2035 Market Size$ 1.19 Billion
Key Players
Philips
Medtronic
GE Healthcare
Honeywell
Siemens Healthineers
Abbott Laboratories
Opportunities
  • Rising Healthcare Costs
  • Technological Advancements
  • Consumer Preference for Home-Based Care

Marché des centres de santé à domicile Résumé

Selon l'analyse de Market Research Future, la taille du marché des hubs de santé à domicile était estimée à 0,87 milliard USD en 2024. L'industrie des hubs de santé à domicile devrait croître de 0,8953 milliard USD en 2025 à 1,193 milliard USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 2,91 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des hubs de santé à domicile connaît une forte croissance, soutenue par des avancées technologiques et une demande croissante pour des solutions de soins à domicile.

  • L'intégration technologique transforme le marché des hubs de santé à domicile, améliorant l'engagement des patients et la prestation des soins.
  • La population vieillissante en Amérique du Nord stimule considérablement la demande de services de santé à domicile, en particulier parmi les patients âgés.
  • La surveillance à distance des patients reste le plus grand segment, tandis que la télémédecine gagne rapidement du terrain en tant que segment à la croissance la plus rapide.
  • Les moteurs du marché tels que l'augmentation des coûts de santé et une préférence des consommateurs pour les soins à domicile propulsent l'expansion de l'industrie.

Taille du marché et prévisions

Taille du marché 2024 0,87 (milliards USD)
Taille du marché 2035 1,193 (milliards USD)
CAGR (2025 - 2035) 2,91%

Principaux acteurs

Philips (NL), Medtronic(US), GE Healthcare (US), Honeywell (US), Siemens Healthineers (DE), Abbott Laboratories (US), ResMed (AU), Cerner Corporation (US), Omron Healthcare (JP)

Marché des centres de santé à domicile conducteurs

Augmentation des coûts de santé

Les coûts croissants associés aux services de santé traditionnels incitent à un passage vers des solutions de soins à domicile. Le marché des hubs de santé à domicile est bien positionné pour bénéficier de cette tendance, alors que les patients et les fournisseurs recherchent des alternatives plus rentables. Les données indiquent que les soins de santé à domicile peuvent réduire les taux de réadmission à l'hôpital d'environ 20 %, entraînant des économies significatives pour les patients et les systèmes de santé. Cet incitatif financier encourage l'adoption des hubs de santé à domicile, qui offrent une gestion complète des soins et des services de soutien. À mesure que les coûts de santé continuent d'augmenter, le marché des hubs de santé à domicile devrait connaître un investissement et une croissance accrus, alors que les parties prenantes reconnaissent le potentiel d'une amélioration des soins aux patients à un coût inférieur.

Avancées technologiques

Le marché des hubs de santé à domicile connaît une augmentation des avancées technologiques qui améliorent les soins aux patients et rationalisent les opérations. Des innovations telles que les plateformes de télésanté, les dispositifs de surveillance à distance et l'intelligence artificielle deviennent de plus en plus répandues. Ces technologies facilitent la collecte de données de santé en temps réel, permettant aux fournisseurs de soins de santé de prendre des décisions éclairées. Selon des données récentes, l'intégration de ces technologies devrait augmenter l'efficacité des services de santé à domicile jusqu'à 30 %. Cette tendance améliore non seulement les résultats pour les patients, mais réduit également les coûts opérationnels, rendant les services de santé à domicile plus accessibles. En conséquence, le marché des hubs de santé à domicile devrait s'étendre, poussé par la demande de solutions innovantes qui répondent aux besoins des patients et des fournisseurs.

Préférence des consommateurs pour les soins à domicile

Il y a un changement notable dans les préférences des consommateurs vers des solutions de soins à domicile, motivé par le désir de confort et de commodité. Le marché des hubs de santé à domicile capitalise sur cette tendance, alors que de plus en plus de patients choisissent de recevoir des soins chez eux plutôt que dans des établissements institutionnels. Des enquêtes indiquent que plus de 70 % des patients préfèrent les services de santé à domicile pour leur flexibilité et leur approche personnalisée. Cette inclination des consommateurs pousse les fournisseurs de soins de santé à investir dans des hubs de santé à domicile qui offrent une gamme de services, allant des soins infirmiers à la réhabilitation. À mesure que la demande de soins à domicile continue de croître, le marché des hubs de santé à domicile devrait prospérer, reflétant l'évolution du paysage des soins aux patients.

Soutien réglementaire pour les services de santé à domicile

Les cadres réglementaires soutiennent de plus en plus les services de santé à domicile, ce qui a un impact positif sur le marché des hubs de santé à domicile. Les gouvernements reconnaissent l'importance des soins à domicile pour alléger la pression sur les systèmes de santé. Des changements récents dans les politiques ont conduit à une augmentation du financement et des options de remboursement pour les services de santé à domicile, les rendant plus accessibles aux patients. Ce soutien réglementaire devrait encourager le développement et l'expansion des hubs de santé à domicile, alors que les fournisseurs cherchent à s'aligner sur les nouvelles directives et opportunités de financement. En conséquence, le marché des hubs de santé à domicile est prêt à croître, soutenu par des réglementations favorables qui promeuvent les services de santé à domicile comme une alternative viable aux soins traditionnels.

Accent accru sur la gestion des maladies chroniques

Les maladies chroniques deviennent de plus en plus répandues, nécessitant des stratégies de gestion efficaces. Le marché des hubs de santé à domicile répond à ce besoin en fournissant des solutions sur mesure pour les patients atteints de maladies chroniques. Avec environ 60 % des adultes vivant avec au moins une maladie chronique, la demande de services de santé à domicile est en hausse. Les hubs de santé à domicile facilitent la surveillance continue et les plans de soins personnalisés, qui sont essentiels pour gérer ces conditions efficacement. Cet accent sur la gestion des maladies chroniques améliore non seulement la qualité de vie des patients, mais réduit également le fardeau sur les établissements de santé. Par conséquent, le marché des hubs de santé à domicile devrait s'étendre à mesure que les fournisseurs de soins de santé reconnaissent de plus en plus l'importance des soins proactifs dans la gestion des maladies chroniques.
Aperçu des segments de marché

Par type de service : Surveillance à distance des patients (la plus grande) contre Télémédecine (la plus rapide en croissance)

Le marché des hubs de santé à domicile connaît une distribution diversifiée des services qui répondent aux divers besoins des patients. La surveillance à distance des patients détient actuellement la plus grande part de ce segment, principalement en raison de son efficacité à suivre les indicateurs de santé des patients depuis chez eux. Ce service permet aux prestataires de soins de santé de surveiller les patients à distance, garantissant une intervention rapide et réduisant les visites à l'hôpital. Suivent de près la Télémédecine et la gestion des médicaments, qui ont gagné en popularité en offrant commodité et en améliorant l'engagement des patients.
 
Les tendances de croissance sur le marché des hubs de santé à domicile reflètent un changement vers l'intégration de la technologie dans les soins aux patients. La télémédecine est reconnue comme le segment à la croissance la plus rapide, alimentée par l'adoption croissante des consultations virtuelles, surtout après la pandémie. De plus, les changements sociétaux et les avancées technologiques stimulent la demande pour les services de gestion des maladies chroniques et de coordination des soins, car ils mettent l'accent sur des soins personnalisés et de meilleurs résultats pour les patients.

Surveillance à distance des patients (dominante) contre Télémédecine (émergente)

La surveillance à distance des patients (RPM) est un service dominant sur le marché des hubs de santé à domicile, offrant une gestion proactive de la santé pour les patients atteints de maladies chroniques. Ce service permet aux prestataires de soins de santé de suivre des indicateurs de santé essentiels comme la pression artérielle et les niveaux de glucose à distance, facilitant ainsi une intervention rapide. La RPM améliore la satisfaction des patients en offrant commodité et soutien continu, conduisant finalement à de meilleurs résultats de santé. D'autre part, la télémédecine est un service émergent qui transforme rapidement la prestation des soins de santé en permettant des visites virtuelles. Cette approche réduit le besoin de consultations en personne, rendant les soins de santé plus accessibles. À mesure que la technologie continue d'avancer, la télémédecine devient un élément essentiel des services de santé à domicile, comblant les lacunes dans les soins et élargissant l'accès aux spécialistes.

Par population cible : Personnes âgées (la plus grande) contre Malades chroniques (la plus rapide en croissance)

Le marché des hubs de santé à domicile présente une distribution significative parmi divers segments de population cible. La population âgée se distingue comme le plus grand segment, soutenue par le vieillissement démographique croissant et la prévalence accrue des problèmes de santé liés à l'âge. Ce segment à lui seul représente une part substantielle du marché, reflétant la nécessité de services de santé à domicile spécialisés adaptés aux personnes âgées. En revanche, le segment des malades chroniques démontre la trajectoire de croissance la plus rapide. À mesure que les maladies chroniques augmentent dans le monde, ce segment devient de plus en plus crucial, entraînant une augmentation de la demande pour des solutions de santé à domicile intégrées.

Personnes âgées : Dominant contre Malades chroniques : Émergents

La population âgée se caractérise par une forte demande de services de santé à domicile complets, y compris la surveillance, la réhabilitation et l'assistance pour les activités de la vie quotidienne. Cette démographie est souvent affectée par plusieurs conditions chroniques, nécessitant des soins coordonnés que les hubs de santé à domicile sont bien positionnés pour fournir. En revanche, le segment des malades chroniques représente un focus émergent pour les solutions de santé à domicile. Ce groupe nécessite un soutien continu et des services spécialisés en raison de la complexité de la gestion des conditions de santé à long terme. Les innovations dans la technologie et les méthodes de prestation de soins évoluent rapidement pour répondre aux besoins de ce segment, indiquant un changement vers des stratégies de gestion de la santé plus personnalisées et efficaces.

Par utilisateur final : Prestataires de soins de santé (les plus grands) contre Patients (les plus rapides en croissance)

Sur le marché des hubs de santé à domicile, la distribution de la part de marché parmi les utilisateurs finaux révèle que les prestataires de soins de santé représentent le plus grand segment. Cette domination est due à leur rôle critique dans l'adoption des technologies de santé à domicile pour améliorer les résultats des patients et rationaliser les opérations. Les patients, bien que représentant une part de marché plus petite, émergent rapidement alors qu'ils cherchent à tirer parti de ces technologies pour une gestion personnelle de la santé améliorée et une communication avec les prestataires de soins. Les tendances de croissance indiquent une forte trajectoire ascendante pour les deux segments, les prestataires de soins de santé investissant massivement dans des solutions de santé numérique pour améliorer la qualité des soins. Les patients, poussés par la demande croissante de soins de santé personnalisés et d'accessibilité, s'impliquent de plus en plus dans leur gestion de la santé, propulsant ainsi la croissance la plus rapide dans ce segment particulier. La tendance générale reflète un changement vers une approche plus intégrée et centrée sur l'utilisateur dans les solutions de santé à domicile.

Prestataires de soins de santé (dominants) contre Patients (émergents)

Les prestataires de soins de santé se sont établis comme la force dominante sur le marché des hubs de santé à domicile en raison de leurs investissements substantiels dans les technologies de santé en réseau et de la nécessité de fournir des soins efficaces et centrés sur le patient. Leur position leur permet d'influencer activement le développement et l'innovation des produits. En revanche, les patients sont considérés comme un segment émergent, car ils cherchent de plus en plus des solutions de soutien à la santé complètes adaptées à leurs besoins. L'essor des consommateurs soucieux de leur santé et la tendance croissante de la télémédecine permettent aux patients d'exiger davantage des prestataires de services. Ces deux segments illustrent l'évolution de la hiérarchie traditionnelle des soins de santé vers un modèle collaboratif où les prestataires et les patients jouent des rôles essentiels dans la définition de l'avenir des solutions de santé à domicile.

Par modèle de prestation : Hybride (le plus grand) contre Virtuel uniquement (le plus rapide en croissance)

Sur le marché des hubs de santé à domicile, le segment du modèle de prestation montre une distribution variée parmi trois catégories principales : Virtuel uniquement, Hybride (virtuel et en personne) et En personne uniquement. Actuellement, les modèles hybrides détiennent la plus grande part, car ils combinent la commodité des soins virtuels avec le contact humain essentiel des visites en personne. Cette combinaison attire un large éventail de patients, conduisant à une présence sur le marché plus substantielle par rapport aux autres modèles de prestation. Pendant ce temps, l'option Virtuel uniquement, bien que représentant une part de marché plus petite, gagne rapidement du terrain à mesure que les technologies de santé numérique évoluent, répondant à la demande croissante de solutions de santé à distance. Les tendances de croissance au sein du segment du modèle de prestation sont principalement motivées par le besoin de flexibilité et de commodité dans les soins de santé. Avec l'adoption croissante des solutions de télésanté, le modèle Virtuel uniquement émerge comme l'option à la croissance la plus rapide, en particulier parmi les jeunes démographies qui privilégient les services en ligne. Le passage aux modèles hybrides reflète également les changements dans les préférences des patients, où les individus recherchent un mélange de consultations à distance et de visites en personne, garantissant une prestation de soins complète. Ce paysage en évolution indique une diversification des offres de services pour répondre aux demandes changeantes des consommateurs de soins de santé.

Hybride (dominant) contre En personne uniquement (émergent)

Dans le contexte du marché des hubs de santé à domicile, le modèle de prestation hybride représente l'approche dominante actuelle, intégrant efficacement à la fois les services de santé virtuels et les consultations en personne. Ce modèle est particulièrement attrayant pour les patients recherchant des soins personnalisés tout en bénéficiant de la commodité de l'interaction à distance. Le modèle hybride améliore non seulement la satisfaction des patients, mais contribue également à de meilleurs résultats de santé en permettant aux prestataires de soins de santé d'adapter leur approche en fonction des besoins individuels. D'autre part, le modèle En personne uniquement est considéré comme émergent, car il continue de répondre à des populations de patients spécifiques qui nécessitent des soins directs et pratiques, tels que les personnes âgées ou celles ayant des conditions de santé complexes. Bien que le modèle En personne uniquement puisse connaître une croissance plus lente par rapport aux modèles Hybride ou Virtuel uniquement, il reste essentiel pour fournir efficacement certains services de santé.

Par modèle de revenus : Basé sur l'abonnement (le plus grand) contre Paiement à l'acte (le plus rapide en croissance)

Sur le marché des hubs de santé à domicile, le paysage du modèle de revenus est significativement façonné par diverses stratégies de tarification. Les modèles basés sur l'abonnement détiennent la plus grande part, attirant les consommateurs avec des coûts prévisibles et un accès continu aux services. Bien que les modèles de paiement à l'acte offrent de la flexibilité aux utilisateurs recherchant des traitements ou des consultations spécifiques, leur récente montée indique un changement vers une relation plus transactionnelle entre les patients et les prestataires de services.

Basé sur l'abonnement (dominant) contre Paiement à la performance (émergent)

Le modèle basé sur l'abonnement est dominant sur le marché des hubs de santé à domicile, offrant aux utilisateurs des soins constants et favorisant la fidélité des patients. Cette approche encourage des interactions régulières, ce qui peut conduire à de meilleurs résultats de santé. En revanche, le modèle de paiement à la performance est émergent, incitant les prestataires à fournir un service de haute qualité en liant la compensation aux résultats des patients. Ce modèle reflète une tendance croissante vers la responsabilité dans les soins de santé, poussant les prestataires à améliorer la qualité de leur service tout en réduisant potentiellement les coûts à long terme. Alors que le modèle basé sur l'abonnement répond aux besoins de soins continus, le paiement à la performance cible des indicateurs de performance qui redéfinissent les comportements des prestataires.

Obtenez des informations plus détaillées sur Marché des centres de santé à domicile

Aperçu régional

Amérique du Nord : Leader en innovation en santé

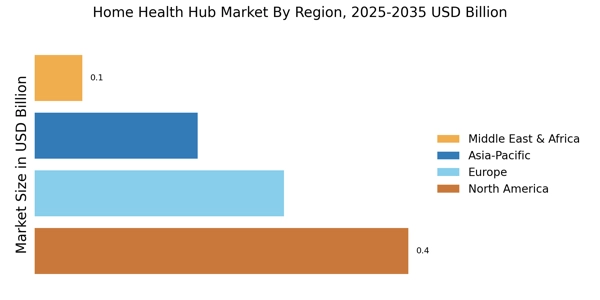
L'Amérique du Nord est le plus grand marché pour les hubs de santé à domicile, représentant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par une population vieillissante, une prévalence croissante des maladies chroniques et des avancées dans les technologies de télésanté. Le soutien réglementaire d'agences comme la FDA a également catalysé l'innovation, rendant les soins de santé plus accessibles et efficaces. Les États-Unis dominent le marché, suivis par le Canada, avec des contributions significatives d'acteurs clés tels que Medtronic, GE Healthcare et Abbott Laboratories. Le paysage concurrentiel est caractérisé par des avancées technologiques rapides et des partenariats stratégiques entre les entreprises. La présence de systèmes de santé établis renforce encore la croissance du marché, garantissant un environnement robuste pour les solutions de santé à domicile.

Europe : Dynamiques de marché émergentes

L'Europe connaît une augmentation significative du marché des hubs de santé à domicile, détenant environ 30 % de la part mondiale. Des facteurs tels que l'augmentation des coûts de santé, une population vieillissante croissante et un passage aux soins à domicile stimulent la demande. Les cadres réglementaires dans les pays évoluent pour soutenir des solutions de santé innovantes, améliorant les soins aux patients et réduisant les visites à l'hôpital. Les pays leaders dans cette région incluent l'Allemagne, la France et le Royaume-Uni, où des entreprises comme Siemens Healthineers et Philips réalisent des investissements substantiels. Le paysage concurrentiel est marqué par des collaborations entre des entreprises technologiques et des prestataires de soins de santé, visant à améliorer les résultats pour les patients. Le marché européen est prêt pour la croissance alors qu'il s'adapte aux besoins de santé changeants et aux avancées technologiques.

Asie-Pacifique : Potentiel de croissance rapide

L'Asie-Pacifique émerge rapidement comme un acteur clé sur le marché des hubs de santé à domicile, représentant environ 20 % de la part mondiale. La croissance de la région est alimentée par l'augmentation des revenus disponibles, une sensibilisation accrue aux solutions de santé à domicile et des initiatives gouvernementales promouvant la télémédecine. Des pays comme le Japon et l'Australie mènent la charge, soutenus par des réglementations favorables qui encouragent l'innovation dans la prestation des soins de santé. Le Japon, l'Australie et la Chine sont à l'avant-garde, avec des entreprises comme Omron Healthcare et ResMed élargissant leur présence. Le paysage concurrentiel évolue, avec des startups locales entrant sur le marché, stimulant l'innovation et l'accessibilité. À mesure que la région continue d'investir dans les infrastructures de santé, la demande pour les hubs de santé à domicile devrait augmenter, créant de nouvelles opportunités de croissance.

Moyen-Orient et Afrique : Opportunités de marché inexploitées

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché des hubs de santé à domicile, détenant environ 5 % de la part mondiale. La croissance est alimentée par l'augmentation des investissements dans la santé, une prévalence croissante des maladies chroniques et une sensibilisation accrue aux solutions de santé à domicile. Les gouvernements commencent à reconnaître l'importance de la télésanté, conduisant à des réglementations favorables qui encouragent le développement du marché. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis mènent le marché, avec un accent sur l'amélioration de l'accès et de la qualité des soins de santé. Le paysage concurrentiel est caractérisé par un mélange d'acteurs locaux et internationaux, les entreprises explorant des partenariats pour améliorer la prestation de services. À mesure que les systèmes de santé évoluent, la demande pour les hubs de santé à domicile devrait croître, présentant des opportunités significatives pour l'investissement et l'innovation.

Marché des centres de santé à domicile Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des hubs de santé à domicile est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par les avancées technologiques et une demande croissante de solutions de surveillance à distance des patients. Des acteurs clés tels que Philips (NL), Medtronic (US) et GE Healthcare (US) se positionnent stratégiquement grâce à l'innovation et aux partenariats. Philips (NL) se concentre sur l'amélioration de ses solutions de santé numériques, tandis que Medtronic (US) met l'accent sur son engagement envers des modèles de soins intégrés.
GE Healthcare (US) exploite son vaste portefeuille pour fournir des solutions complètes de gestion de la santé, façonnant ainsi un environnement concurrentiel qui privilégie les soins centrés sur le patient et l'intégration technologique. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité opérationnelle. Le marché semble modérément fragmenté, avec un mélange d'acteurs établis et de startups émergentes. L'influence collective de ces acteurs clés est significative, car ils stimulent l'innovation et établissent des normes industrielles, impactant ainsi la structure globale du marché.
En août 2025, Philips (NL) a annoncé un partenariat stratégique avec un fournisseur de télésanté de premier plan pour améliorer ses capacités de surveillance à distance. Cette collaboration devrait étendre la portée de Philips dans le secteur de la santé à domicile, permettant des solutions de soins plus intégrées qui répondent à la demande croissante de gestion de la santé à domicile. L'importance stratégique de ce partenariat réside dans son potentiel à améliorer les résultats pour les patients grâce à une connectivité et un partage de données sans faille. En septembre 2025, Medtronic (US) a lancé une nouvelle plateforme alimentée par l'IA visant à rationaliser la gestion des maladies chroniques. Cette plateforme intègre des analyses de données en temps réel avec les soins aux patients, permettant aux prestataires de soins de santé de prendre des décisions éclairées rapidement.
L'introduction de cette technologie signifie l'engagement de Medtronic à tirer parti de l'intelligence artificielle pour améliorer les soins aux patients et l'efficacité opérationnelle, positionnant l'entreprise comme un leader dans le domaine de la santé numérique. En juillet 2025, GE Healthcare (US) a dévoilé une nouvelle suite de dispositifs de surveillance de la santé à domicile conçus pour fournir des informations de santé complètes. Ce lancement reflète la stratégie de GE de diversifier son offre de produits et de répondre à la demande croissante de solutions de santé à domicile.
En se concentrant sur le développement de produits innovants, GE Healthcare vise à renforcer sa position sur le marché et à répondre aux besoins évolutifs des patients et des prestataires. À partir d'octobre 2025, les tendances concurrentielles actuelles sur le marché des hubs de santé à domicile incluent un changement prononcé vers la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques façonnent de plus en plus le paysage, alors que les entreprises reconnaissent la valeur de la collaboration pour améliorer la prestation de services et étendre leur portée sur le marché. À l'avenir, la différenciation concurrentielle devrait évoluer d'une compétition traditionnelle basée sur les prix vers un accent sur l'innovation, les avancées technologiques et la fiabilité de la chaîne d'approvisionnement, soulignant l'importance de l'adaptabilité dans un marché en rapide évolution.

Les principales entreprises du marché Marché des centres de santé à domicile incluent

Recent Industry Developments

  • T2 2024 : Philips lance le HealthSuite Home Health Hub pour permettre la surveillance à distance des patients Philips a annoncé le lancement de son HealthSuite Home Health Hub, une nouvelle plateforme conçue pour soutenir la surveillance à distance des patients et la gestion des maladies chroniques en intégrant les données de plusieurs dispositifs connectés.
  • T2 2024 : ResMed et Cerner annoncent un partenariat stratégique pour intégrer les données des hubs de santé à domicile dans les DSE ResMed et Cerner ont conclu un partenariat pour connecter la plateforme de hub de santé à domicile de ResMed avec les systèmes de dossiers de santé électroniques de Cerner, visant à rationaliser le flux de données des patients pour une meilleure coordination des soins.
  • T3 2024 : Medtronic acquiert la startup de hub de santé à domicile CareConnect pour 150 millions USD Medtronic a finalisé l'acquisition de CareConnect, une startup spécialisée dans la technologie des hubs de santé à domicile, pour étendre ses capacités de surveillance à distance des patients et son portefeuille de santé numérique.
  • T3 2024 : HealthHero obtient 40 millions USD de financement de série B pour développer sa plateforme de hub de santé à domicile HealthHero a levé 40 millions USD lors d'un financement de série B pour accélérer le développement et le déploiement de sa plateforme de hub de santé à domicile à travers l'Europe, en se concentrant sur la gestion des maladies chroniques et les soins aux personnes âgées.
  • T4 2024 : FDA approuve le BioSens Home Health Hub pour la surveillance à distance des patients BioSens a reçu l'approbation de la FDA pour son dispositif Home Health Hub, permettant aux prestataires de soins de santé de surveiller à distance les signes vitaux des patients et d'intégrer les données dans les flux de travail cliniques.
  • T4 2024 : CareSignal s'associe à UnitedHealthcare pour déployer un hub de santé à domicile pour la gestion des soins chroniques CareSignal a annoncé un partenariat avec UnitedHealthcare pour mettre en œuvre sa plateforme de hub de santé à domicile pour la gestion des soins chroniques, visant à améliorer les résultats pour les patients et à réduire les réadmissions à l'hôpital.
  • T1 2025 : Amazon lance l'Alexa Home Health Hub pour les personnes âgées Amazon a introduit l'Alexa Home Health Hub, un dispositif activé par la voix conçu pour aider les personnes âgées à gérer leurs médicaments, surveiller les indicateurs de santé et se connecter avec les soignants depuis chez elles.
  • T1 2025 : Babylon Health ouvre un nouveau centre de R&D axé sur l'innovation des hubs de santé à domicile Babylon Health a inauguré un nouveau centre de recherche et développement dédié à l'avancement des technologies des hubs de santé à domicile, avec un accent sur les solutions de surveillance à distance alimentées par l'IA.
  • T2 2025 : Teladoc Health annonce un partenariat avec Samsung pour intégrer les fonctionnalités des hubs de santé à domicile dans les dispositifs intelligents Teladoc Health s'est associé à Samsung pour intégrer les fonctionnalités des hubs de santé à domicile dans les dispositifs intelligents de Samsung, permettant aux utilisateurs de suivre les données de santé et de communiquer directement avec les équipes de soins depuis leurs dispositifs.
  • T2 2025 : Roche lance une nouvelle plateforme de hub de santé à domicile pour la gestion du diabète Roche a dévoilé une nouvelle plateforme de hub de santé à domicile conçue pour soutenir les patients diabétiques avec une surveillance en temps réel de la glycémie, des analyses de données et un accès à distance aux cliniciens.
  • T2 2025 : GE HealthCare nomme un nouveau directeur numérique pour diriger la stratégie des hubs de santé à domicile GE HealthCare a nommé un nouveau directeur numérique chargé de piloter la stratégie des hubs de santé à domicile de l'entreprise et d'élargir ses offres de santé numérique.
  • T2 2025 : AlayaCare remporte un contrat pour déployer une plateforme de hub de santé à domicile pour Ontario Health AlayaCare a obtenu un contrat avec Ontario Health pour mettre en œuvre sa plateforme de hub de santé à domicile, soutenant la surveillance à distance des patients et la coordination des soins pour les prestataires de soins de santé provinciaux.

Perspectives d'avenir

Marché des centres de santé à domicile Perspectives d'avenir

Le marché des hubs de santé à domicile devrait croître à un TCAC de 2,91 % de 2025 à 2035, soutenu par les avancées technologiques, l'augmentation des populations vieillissantes et la demande croissante de surveillance à distance des patients.

De nouvelles opportunités résident dans :

  • Intégration des plateformes d'analytique de santé pilotées par l'IA
  • Expansion des services de télésanté pour la gestion des maladies chroniques
  • Développement de dispositifs de surveillance de la santé à domicile personnalisables

D'ici 2035, le marché des hubs de santé à domicile devrait être robuste, reflétant une croissance et une innovation substantielles.

Segmentation du marché

Perspectives des utilisateurs finaux du marché des hubs de santé à domicile

  • Fournisseurs de soins de santé
  • Patients
  • Aidants
  • Assureurs
  • Agences gouvernementales

Perspectives des types de services du marché des hubs de santé à domicile

  • Surveillance à distance des patients
  • Télémédecine
  • Gestion des médicaments
  • Coordination des soins
  • Gestion des maladies chroniques

Perspectives des modèles de revenus du marché des hubs de santé à domicile

  • Basé sur l'abonnement
  • Paiement à l'acte
  • Paiement à la performance
  • Paiements groupés
  • Capitation

Perspectives des modèles de livraison du marché des hubs de santé à domicile

  • Uniquement virtuel
  • Hybride (virtuel et en personne)
  • Uniquement en personne

Perspectives de la population cible du marché des hubs de santé à domicile

  • Personnes âgées
  • Malades chroniques
  • Personnes handicapées
  • Patients en soins post-aigus
  • Individus avec des handicaps

Portée du rapport

TAILLE DU MARCHÉ 2024 0,87 (milliard USD)
TAILLE DU MARCHÉ 2025 0,8953 (milliard USD)
TAILLE DU MARCHÉ 2035 1,193 (milliard USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 2,91 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliard USD
Entreprises clés profilées Philips (NL), Medtronic (US), GE Healthcare (US), Honeywell (US), Siemens Healthineers (DE), Abbott Laboratories (US), ResMed (AU), Cerner Corporation (US), Omron Healthcare (JP)
Segments couverts Type de service, population cible, utilisateur final, modèle de livraison, modèle de revenus, régional
Principales opportunités de marché L'intégration de solutions de télésanté avancées améliore l'engagement des patients sur le marché des hubs de santé à domicile.
Dynamiques clés du marché La demande croissante des consommateurs pour des solutions de santé intégrées stimule l'innovation et la concurrence sur le marché des hubs de santé à domicile.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des Home Health Hub d'ici 2035 ?

Le marché des Home Health Hub devrait atteindre une valorisation de 1,193 milliard USD d'ici 2035.

Quelle était la valorisation de marché du marché des Home Health Hub en 2024 ?

En 2024, le marché des Home Health Hub avait une valorisation de 0,87 milliard USD.

Quel est le CAGR attendu pour le marché des Home Health Hub pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des Home Health Hub pendant la période de prévision 2025 - 2035 est de 2,91 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des Home Health Hub ?

Les acteurs clés du marché des Home Health Hub incluent Philips, Medtronic, GE Healthcare, Honeywell, Siemens Healthineers, Abbott Laboratories, ResMed, Cerner Corporation et Omron Healthcare.

Quel segment du marché des Home Health Hub devrait générer le plus de revenus ?

Le modèle de livraison hybride (virtuel et en personne) devrait générer le plus de revenus, avec des projections entre 0,35 et 0,55 milliard USD.

Comment le modèle de revenus des services basés sur l'abonnement se comporte-t-il sur le marché des Home Health Hub ?

Le modèle de revenus basé sur l'abonnement devrait générer entre 0,25 et 0,35 milliard USD.

Quel est le revenu anticipé pour les services de surveillance à distance des patients sur le marché des Home Health Hub ?

Les services de surveillance à distance des patients devraient générer des revenus entre 0,25 et 0,35 milliard USD.

Quel segment de population cible devrait connaître la plus forte croissance sur le marché des Home Health Hub ?

Le segment de population cible des personnes âgées devrait connaître la plus forte croissance, avec des projections de revenus entre 0,25 et 0,35 milliard USD.

Quelle est la fourchette de revenus attendue pour les services de coordination des soins sur le marché des Home Health Hub ?

Les services de coordination des soins devraient générer des revenus entre 0,10 et 0,15 milliard USD.

Comment les segments d'utilisateurs finaux des fournisseurs de soins de santé et des patients se comparent-ils en termes de génération de revenus ?

Les fournisseurs de soins de santé devraient générer entre 0,25 et 0,35 milliard USD, tandis que les patients devraient générer entre 0,20 et 0,30 milliard USD.

Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, healthcare technology publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), Centers for Medicare & Medicaid Services (CMS), Office of the National Coordinator for Health Information Technology (ONC), HealthIT.gov, European Commission Digital Health and Care Directorate, European Medicines Agency (EMA), National Health Service (NHS) Digital (UK), Australian Digital Health Agency, Japan's Ministry of Health, Labour and Welfare (MHLW), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Agency for Healthcare Research and Quality (AHRQ), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, OECD Health Statistics, American Telemedicine Association (ATA), Healthcare Information and Management Systems Society (HIMSS), Personal Connected Health Alliance (PCHA), Continua Health Alliance, and national health ministry reports from key markets. These sources were used to collect market statistics, regulatory approval data for connected medical devices, clinical safety studies on remote patient monitoring, demographic aging trends, telehealth adoption metrics, and competitive landscape analysis for remote patient monitoring platforms, telemedicine solutions, medication management systems, care coordination technologies, and chronic disease management hubs.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, Chief Digital Officers, regulatory affairs heads, and commercial directors from home health center manufacturers, medical device OEMs, telehealth platform providers, and health IT companies. Chief Medical Information Officers (CMIOs), Chief Nursing Officers (CNOs), telehealth program directors, home health agency administrators, care coordinators, procurement leads from hospital systems, accountable care organizations (ACOs), home health agencies, payers/insurers, and patient advocacy group representatives comprised demand-side sources.

Primary research validated market segmentation across service types (Remote Patient Monitoring, Telemedicine, Medication Management, Care Coordination, Chronic Disease Management), confirmed product development timelines and AI integration roadmaps, and gathered insights on clinical adoption patterns, reimbursement dynamics (including Medicare Remote Patient Monitoring CPT codes 99453-99458), pricing strategies for subscription-based versus fee-for-service models, and interoperability standards implementation (HL7 FHIR, IEEE 11073).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and device deployment volume analysis. The methodology included:

Identification of 50+ key manufacturers and platform providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across remote patient monitoring devices, telemedicine platforms, medication management systems, care coordination software, and chronic disease management hubs

Analysis of reported and modeled annual revenues specific to home health hub portfolios, including hardware sales, software subscriptions, and service fees

Coverage of manufacturers and platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device deployment volume × ASP by country/region, subscription pricing tiers × subscriber base) and top-down (manufacturer revenue validation, venture capital funding analysis for emerging players) approaches to derive segment-specific valuations across service types, target populations (Elderly, Chronically Ill, Disabled, Post-Acute Care Patients), end-users (Healthcare Providers, Patients, Caregivers, Insurers, Government Agencies), delivery models (Virtual-Only, Hybrid, In-Person-Only), and revenue models (Subscription-Based, Fee-for-Service, Pay-for-Performance, Bundled Payments, Capitation)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.