Marché des logiciels de santé en tant que service (2026 - 2035)

Rapport d'étude de marché sur les logiciels de santé en tant que service par modèle de déploiement (basé sur le cloud, sur site), par application (dossiers de santé électroniques (DSE), gestion de cabinet, gestion du cycle de revenus, engagement des patients, télémédecine), par utilisateur final (hôpitaux, cliniques, centres de chirurgie ambulatoire, établissements de soins de longue durée, pratiques médicales), par fonctionnalité (planification, facturation, gestion des dossiers médicaux, communication avec les patients, soutien à la décision) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/HC/28018-HCR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 10, 2026
Healthcare Software as a service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.8%
2025 Market SizeUSD 34.48 Billion
2035 Market SizeUSD 150.97 Billion
Key Players
Epic Systems
Oracle Health
UnitedHealth Group
Veradigm
athenahealth
MEDITECH
Opportunities
  • Composable Platforms for Mid-Market Hospitals
  • Emerging-Market Public Health Infrastructure
  • De-Identified Data Monetization and Real-World Evidence

Healthcare Software as a service Market Summary

Le marché des logiciels de santé en tant que service a atteint 34,48 milliards USD en 2025 et ouvre la fenêtre de prévision à 40,32 milliards USD en 2026, grimpant à 150,97 milliards USD d'ici 2035 avec un TCAC de 15,8 %. Deux catalyseurs ancrent cette trajectoire. Les dispositions de blocage d'informations de la loi sur les remèdes du 21e siècle obligent les fournisseurs à publier des API FHIR standardisées, ce qui érode l'économie des licences sur site [1]. Pendant ce temps, les règles d'interopérabilité et d'autorisation préalable de CMS poussent les payeurs vers des plateformes hébergées qui peuvent être patchées de manière centralisée [2]. Les prix d'abonnement gagnent parce que les délais de conformité avancent plus vite que les budgets d'investissement.

Les cycles de remplacement font le gros du travail. Les hôpitaux retirent les systèmes EHR client-serveur, les moteurs de cycle de revenus sur site et les outils de planification supplémentaires, les échangeant contre des plateformes multi-locataires avec des analyses intégrées. Les fournisseurs déployant des logiciels de cycle de revenus assistés par IA rapportent que les jours en comptes à recevoir tombent d'environ 90 à 40 [3]. Ce calcul de retour sur investissement explique pourquoi les systèmes de santé américains ont engagé environ 14,6 milliards USD en contrats de santé cloud rien qu'en 2024 [4].

La Amérique du Nord détient 51,0 % des revenus de 2025, soutenue par une intégration dense entre payeurs et fournisseurs. L'Asie-Pacifique croît le plus rapidement avec un TCAC de 17,6 % alors que la Mission numérique Ayushman Bharat de l'Inde et le programme EHR standardisé du Japon se développent [5][6]. L'Europe se classe au deuxième rang, propulsée par la réglementation sur l'espace de données de santé européen. La prochaine décennie récompensera les fournisseurs qui considèrent la conformité comme une fonctionnalité de produit, et non comme une simple case à cocher.


Principales conclusions du rapport

• Par application

  • Les systèmes d'information non cliniques ont représenté 57,4 % du marché des logiciels de santé en tant que service en 2025, menés par les charges de travail de cycle de revenus et de chaîne d'approvisionnement.
  • Les systèmes d'information cliniques affichent la trajectoire la plus rapide avec un TCAC de 16,9 % jusqu'en 2035

• Par modèle de déploiement

  • Le cloud privé a généré 17,00 milliards USD de revenus en 2025, favorisé par des systèmes avec des engagements de résidence de données héritées.
  • Le cloud hybride et le cloud privé virtuel sont le niveau de déploiement à la croissance la plus rapide avec un TCAC de 17,1 %.

• Par utilisateur final

  • Les fournisseurs de soins de santé détenaient 73,1 % de part du marché des logiciels de santé en tant que service en 2025


• Par payeurs de santé, sciences de la vie et CRO

  • On prévoit que les payeurs de santé atteindront 24,9 milliards USD d'ici 2035 grâce à l'automatisation de l'adjudication des réclamations.

• Par région

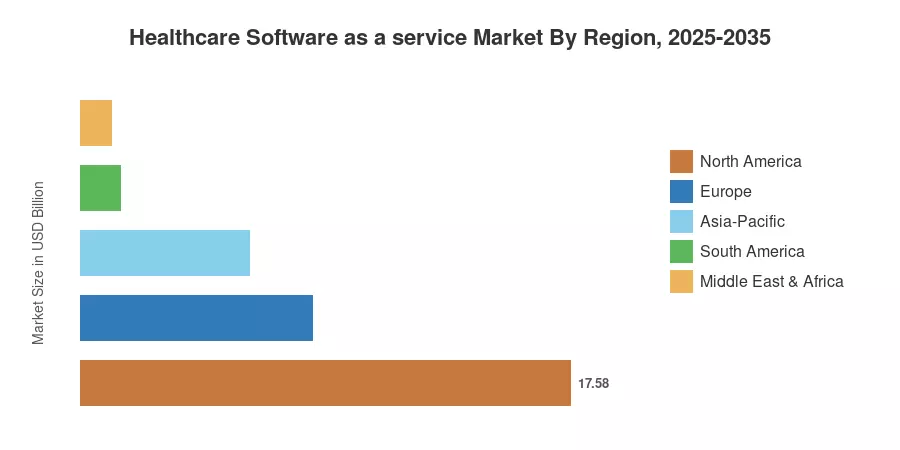
  • L'Amérique du Nord a contribué 17,58 milliards USD en 2025
  • L'Asie-Pacifique avance à un TCAC de 17,6 %, la courbe régionale la plus raide
  • L'Europe représente 24,2 % des revenus mondiaux


Taille du marché et prévisions (2021–2035)

Les chiffres mélangent les divulgations de revenus d'abonnement des fournisseurs, les dépôts d'approvisionnement en TI des hôpitaux, les allocations budgétaires nationales pour la santé numérique et un modèle de base d'installation de bas en haut couvrant environ 41 000 établissements aigus et ambulatoires dans 38 pays. Les années historiques se réconcilient avec les rapports annuels audités ; les années de prévision appliquent des taux de migration basés sur des cohortes pour le marché des logiciels de santé en tant que service.
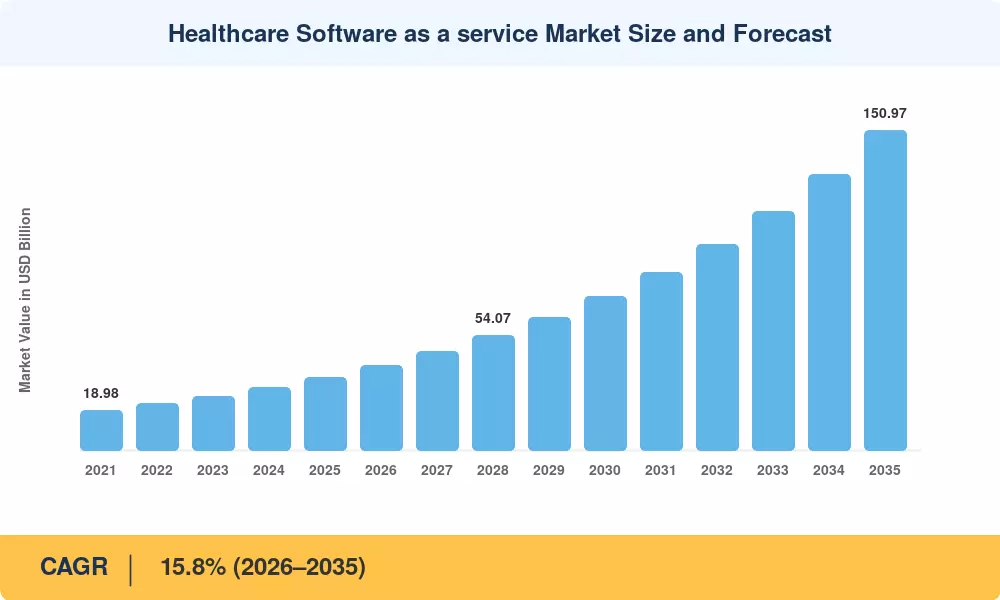
Taille du marché des logiciels de santé en tant que service et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des moteurs

Moteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Interopérabilité et mandats API ~3.6 Amérique du Nord, Europe À court terme (≤2 ans) [1][10]
Économie de l'automatisation du cycle de revenus ~3.1 Amérique du Nord À court terme (≤2 ans) [3]
Sécurité informatique et migration vers le zéro confiance ~2.4 Global À moyen terme (2–4 ans) [9]
IA clinique et documentation ambiante ~2.2 Amérique du Nord, Europe, Japon À moyen terme (2–4 ans) [11]
Programmes nationaux de santé numérique ~1.9 Asie-Pacifique, MEA À long terme (≥4 ans) [5][12]
Pénurie de cliniciens et soulagement du burnout ~1.5 Global À long terme (≥4 ans) [13]
Contrats de soins basés sur la valeur ~1.1 Amérique du Nord, Royaume-Uni À long terme (≥4 ans) [14]

Les mandats d'interopérabilité réécrivent les critères d'approvisionnement

La réglementation dicte désormais l'architecture. La règle ONC HTI-1 exige que les technologies de santé certifiées soutiennent l'USCDI v3 et les points de terminaison FHIR standardisés, et les développeurs non conformes risquent la décertification [1]. Les systèmes de santé ont répondu en intégrant la conformité API directement dans les RFP, ce qui avantage structurellement le marché des logiciels de santé en tant que service par rapport aux acteurs traditionnels sous licence perpétuelle. Les fournisseurs de cloud livrent des mises à jour de conformité à l'ensemble de leur base de locataires en un seul cycle de publication ; un client sur site utilisant une version vieille de trois ans doit planifier un projet. Les actions d'application de la loi de HHS OCR contre le blocage de l'information ont ajouté 1,2 million USD de pénalités en 2024, attirant l'attention des conseils d'administration [15].

L'automatisation du cycle de revenus offre un retour sur investissement mesurable

Ces contrats sont de plus en plus signés par des responsables financiers plutôt que par des DSI. Au cours de quatre trimestres, les taux de refus dans les systèmes déployés ont diminué en moyenne de 23 %, tandis que la vérification d'éligibilité automatisée, le nettoyage des demandes et la rédaction d'appels de refus ont réduit la réalisation des paiements d'environ 90 jours à 40 [3]. Même une capture d'efficacité à un chiffre justifie des prix d'adhésion plusieurs fois plus élevés par rapport aux 1,05 trillion USD estimés en dépenses administratives hospitalières annuelles aux États-Unis [16]. Les fournisseurs ont constaté que le prix basé sur un pourcentage des collections, par opposition à des sièges par utilisateur, verrouille le renouvellement et croît avec le succès du client.

L'économie de la sécurité pousse les charges de travail hors site

Le calcul du risque a été modifié par les ransomwares. Les entreprises de santé ont signalé au moins une cyberattaque en 2024, avec un coût moyen de 9,8 millions USD, le plus élevé de tous les secteurs pour la quatorzième année consécutive [9][17]. Environ 92 % des entreprises interrogées ont signalé au moins une cyberattaque. Un centre d'opérations de sécurité 24 heures sur 24 ne peut pas être personnellement géré par de petits et moyens hôpitaux. Comparé au développement d'une capacité comparable en interne, les solutions hébergées avec attestation SOC 2 Type II, certification HITRUST et mise à jour continue sont plus abordables.

L'intelligence clinique ambiante entre dans le flux de travail standard

Le fardeau de la documentation entraîne une attrition, et les fournisseurs en ont fait un levier. Les outils de transcription ambiante intégrés dans les flux de travail EHR cloud réduisent le temps de chartage après les heures de travail de 38 minutes en moyenne par clinicien par jour lors d'évaluations multi-sites [11]. Étant donné que les modèles d'inférence nécessitent un réentraînement fréquent et une capacité GPU, la livraison est effectivement uniquement basée sur le cloud — ce qui transforme un achat d'IA en un engagement d'abonnement.

Analyse de l'impact des contraintes

Contrainte ~% Traînée sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Règles de résidence et de souveraineté des données ~1.8 Europe, Asie-Pacifique, MEA À moyen terme (2–4 ans) [10][18]
Coût d'intégration et de migration des systèmes hérités ~1.6 Amérique du Nord, Europe À court terme (≤2 ans) [19]
Fatigue des coûts récurrents dans les budgets d'investissement ~1.2 Global À moyen terme (2–4 ans) [16]
Résistance à la gestion du changement chez les cliniciens ~0.9 Global À court terme (≤2 ans) [13]
Gaps de connectivité dans les établissements ruraux ~0.7 Asie-Pacifique, Amérique du Sud, MEA À long terme (≥4 ans) [20]

Les règles de souveraineté fragmentent le modèle de livraison

Des coûts réels sont imposés par les réglementations de localisation. Bien que la loi DPDP de l'Inde permette des limites de pays désignées par le gouvernement, l'Espace de données de santé européen et l'article 44 du RGPD restreignent le traitement transfrontalier des dossiers de santé [10][18]. Les fournisseurs doivent maintenir des trains de publication divergents, des vérifications de conformité en double et établir des régions dans le pays. Les coûts de développement et de certification de chaque nouveau territoire souverain devraient se situer entre 8 et 14 millions USD, ce qui retarde l'entrée sur les marchés nationaux de taille moyenne et maintient les opportunités pour les concurrents nationaux.

La complexité de la migration retarde la réalisation de la valeur des contrats

Le passage en direct est plus lent que la signature. Environ une migration sur cinq signale un impact sur les revenus post-mise en service dépassant 5 % pendant au moins un trimestre, et les transitions de DSE multi-hôpitaux importantes prennent généralement de 18 à 30 mois [19]. Le budget qui n'atteint jamais le fournisseur est utilisé pour les dépenses de fonctionnement en double, la conversion des données historiques et la correction des interfaces à travers des dizaines de systèmes auxiliaires. Les paiements échelonnés liés à l'acceptation des jalons deviennent de plus en plus courants parmi les équipes d'approvisionnement.

La fatigue des abonnements rencontre des marges opérationnelles contraintes

Les hôpitaux fonctionnant avec des marges étroites examinent chaque renouvellement. Les marges opérationnelles agrégées des hôpitaux américains ont oscillé autour de 1,0 % pendant une grande partie de 2024, rendant un coût total de possession sur cinq ans qui dépasse un chemin de licence plus maintenance un véritable obstacle [16]. Les fournisseurs réagissent avec des niveaux basés sur la consommation, mais les directeurs financiers restent méfiants face aux coûts qui augmentent avec le volume clinique.

Healthcare Software as a service Market Opportunities

Plateformes composables pour les hôpitaux de taille intermédiaire

Les suites d'entreprise tarifées pour les centres médicaux universitaires continuent de sous-servir les hôpitaux communautaires de 100 à 400 lits. Les déploiements modulaires réduisent les coûts d'entrée en dessous de 250 000 USD par an et augmentent la base adressable du marché des logiciels de santé en tant que service d'environ 11 000 établissements dans le monde. Ces déploiements commencent par la planification et le cycle de revenus avant de superposer des modules cliniques.


Infrastructure de santé publique des marchés émergents

La demande en terrain vierge est générée par des initiatives gouvernementales. Plus de 700 millions d'ID de compte de santé ont été accordés par la Mission numérique Ayushman Bharat de l'Inde, tandis que la transformation de la santé Vision 2030 de l'Arabie Saoudite alloue des dépenses de plusieurs milliards de riyals à l'information patient unifiée [5][12]. Les fournisseurs qui localisent la langue, les normes de code et l'intégration des paiements tôt obtiennent dix ans de présence sur le marché, et ces déploiements évitent complètement la génération sur site.


Monétisation des données dé-identifiées et preuves du monde réel

Les opérateurs de plateforme disposent de jeux de données longitudinaux pour lesquels les sponsors pharmaceutiques sont prêts à payer. Les dépenses en preuves du monde réel par les entreprises de sciences de la vie devraient dépasser 3,4 milliards USD par an d'ici 2030, et la dé-identification conforme à HIPAA Safe Harbor offre un chemin légal praticable [21]. Les accords de partage des revenus avec les clients fournisseurs transforment un centre de coûts de conformité en une seconde ligne de revenus.

Plateformes de convergence payeur-fournisseur

Les contrats de partage des risques exigent que les deux parties voient les mêmes données. Les plateformes qui hébergent l'éligibilité, l'autorisation préalable, la mesure de la qualité et le règlement dans une seule location éliminent les frictions de réconciliation qui consomment actuellement environ 3 à 5 % de la valeur du contrat [14]. C'est l'un des espaces blancs les moins contestés du marché des logiciels de santé en tant que service.

Rapport réglementaire intégré en tant que service

Les obligations de reporting de qualité se multiplient chaque année à travers CMS, NHS England et des organismes comparables. L'automatisation du calcul et de la soumission des mesures dans le flux de travail — plutôt que comme une course trimestrielle — est un produit d'attache à faible rotation avec des marges brutes supérieures à 80 %.


Healthcare Software as a service Market Future Outlook

Opérations administratives autonomes

D'ici 2030, attendez-vous à ce qu'une part significative des transactions administratives de routine — vérification d'éligibilité, codage, autorisation préalable, appels de refus — s'exécute sans examen humain. Les fournisseurs rapportent déjà des taux de traitement direct supérieur à 70 % pour les demandes à faible complexité [3]. La question concurrentielle passe de la parité des fonctionnalités à l'exactitude du modèle, et le marché des logiciels de santé en tant que service commence à se tarifer sur les résultats plutôt que sur l'accès.

Économie de plateforme et verrouillage de l'écosystème

Les places de marché d'applications basées sur SMART sur FHIR deviennent le fossé défensif. Une fois qu'un système de santé utilise 30 applications tierces ou plus contre une seule plateforme, le coût de changement cesse d'être un problème de migration de données et devient un problème d'écosystème. Attendez-vous à ce que les fournisseurs de plateformes échangent la marge des modules principaux contre des taux de prise de marché approchant 15–20 %.

Convergence réglementaire sur l'assurance IA

La surveillance des algorithmes cliniques se renforce. La loi sur l'IA de l'UE classe de nombreux outils de soutien au diagnostic comme à haut risque avec des obligations d'évaluation de conformité commençant en 2026, et la FDA continue d'élargir son chemin de contrôle des changements prédéterminés [24]. Les fournisseurs qui intègrent la documentation des modèles, la surveillance des dérives et les pistes de vérification dans la plateforme absorberont les coûts de conformité que les concurrents plus petits ne peuvent pas.

Durabilité et transparence des coûts totaux

Les systèmes de santé en Europe et au Royaume-Uni rapportent désormais des émissions de portée 3 qui incluent les services informatiques, et le NHS England exige que les fournisseurs publient des plans de réduction des émissions de carbone [25]. La consolidation dans le cloud réduit généralement l'intensité énergétique par charge de travail par rapport aux centres de données hospitaliers sous-utilisés. La divulgation de la durabilité fonctionnera comme un filtre d'approvisionnement sur le marché des logiciels de santé en tant que service bien avant de fonctionner comme un facteur de différenciation.


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 51,0 % de part Automatisation du cycle de revenus, documentation AI ambiante
Europe 8,34 milliards USD Conformité à l'espace de données de santé, dossiers transfrontaliers
Asie-Pacifique 17,6 % TCAC (2026–2035) Missions numériques nationales, livraison de soins mobile-first
Amérique du Sud 1,45 milliard USD Traitement des demandes de réseau privé, télésanté
Moyen-Orient & Afrique 3,2 % de part Programmes de numérisation des hôpitaux souverains
Total 34,48 milliards USD

La performance régionale sur le marché des logiciels de santé en tant que service suit de plus près la maturité de la politique d'interopérabilité nationale que les dépenses de santé par habitant.


Amérique du Nord

Pays Part de la région Moteur clé
États-Unis 88,4 % Application de l'API de la loi sur les soins et mandats des payeurs
Canada 8,1 % Programmes de consolidation des DSE provinciaux
Mexique 3,5 % Modernisation des demandes numériques de l'IMSS


L'échelle et la réglementation se renforcent mutuellement ici. Les États-Unis accueillent environ 6 100 hôpitaux opérant sous un régime de certification fédéral unique, permettant aux fournisseurs d'amortir l'investissement de conformité sur une base installée énorme. Le financement de Canada Health Infoway continue de soutenir les couches d'interopérabilité provinciales, tandis que l'institut de sécurité sociale du Mexique a commencé à mettre en appel d'offres des plateformes de demandes cloud. La domination régionale du marché des logiciels de santé en tant que service semble durable jusqu'en 2030, bien que la croissance se modère à mesure que les cycles de remplacement se complètent.

Europe

Pays Métrique Moteur clé
Allemagne 2,09 milliards USD Financement de la numérisation de la loi sur l'avenir des hôpitaux
Royaume-Uni 22,6 % de la région Déploiement de la plateforme de données fédérées du NHS
France 12,4 % de la région Programme Ségur du Numérique en Santé
Italie 8,9 % de la région Allocation de fonds de récupération PNRR pour l'informatique de santé
Espagne 7,2 % de la région Appels d'offres pour le cloud des services de santé régionaux
Pays nordiques 9,1 % de la région Interopérabilité des dossiers partagés nordiques
Russie 3,8 % de la région Plateformes imposées par des fournisseurs nationaux
Reste de l'Europe 11,0 % de la région Dépenses d'harmonisation de l'EHDS


La loi Krankenhauszukunftsgesetz de l'Allemagne a engagé environ 4,3 milliards EUR pour l'infrastructure numérique des hôpitaux, avec des versements s'étendant jusqu'à la fin des années 2020 [22]. La réglementation sur l'espace de données de santé européen ajoute une seconde vague en exigeant des formats d'échange standardisés entre les États membres [10]. L'approvisionnement fragmenté à travers 27 juridictions maintient les tailles des contrats plus petites que les équivalents américains, mais les taux de renouvellement sont nettement plus élevés une fois que les systèmes sont intégrés.

Asie-Pacifique

Pays Métrique Moteur clé
Chine 31,2 % de la région Exigences de numérisation de la classification des hôpitaux tertiaires
Inde 19,4 % TCAC Montée en échelle de la mission numérique Ayushman Bharat
Japon 21,7 % de la région Déploiement national de DSE standardisés
Corée du Sud 11,3 % de la région Programme de désignation d'hôpital intelligent
ASEAN 10,8 % de la région Automatisation des demandes de couverture universelle
Reste de l'Asie-Pacifique 6,6 % de la région Expansion des chaînes d'hôpitaux privés


La croissance ici est fabriquée par la politique. Le ministère de la Santé du Japon standardise les dossiers électroniques à l'échelle nationale avec un objectif d'adoption quasi universelle d'ici 2030, et l'Inde a délivré plus de 700 millions d'ID de santé numériques [6][5]. Aucun des marchés n'a une dette importante sur site, donc les acheteurs évaluent les plateformes cloud comme la norme plutôt que comme l'alternative. La pression sur les prix est sévère — les valeurs moyennes des contrats sont de 40 à 60 % inférieures à celles des comparables nord-américains — mais le volume au sein du marché des logiciels de santé en tant que service compense.

Amérique du Sud

Pays Part de la région Moteur clé
Brésil 58,3 % Numérisation des demandes de santé complémentaires de l'ANS
Argentine 16,1 % Mises à niveau du réseau hospitalier provincial
Reste de l'Amérique du Sud 25,6 % Adoption de plateformes par des assureurs privés


Le secteur de l'assurance santé privée réglementée du Brésil couvre environ 51 millions de vies et fonctionne selon des règles d'échange TISS standardisées, créant une cible d'intégration exceptionnellement propre [23]. L'adoption par le secteur public est en retard en raison de contraintes budgétaires. La volatilité des devises complique les contrats libellés en USD sur plusieurs années, incitant plusieurs fournisseurs à fixer les prix localement.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 34,7 % de la région Transformation du cluster de santé Vision 2030
Émirats Arabes Unis 24,2 % de la région Réseaux d'échange Malaffi et Riayati
Afrique du Sud 14,6 % de la région Standardisation des groupes hospitaliers privés
Égypte 9,8 % de la région Déploiement de l'assurance santé universelle
Reste du MEA 16,7 % de la région Systèmes de soins primaires financés par des donateurs


Les États du Golfe achètent différemment — les programmes souverains se procurent à l'échelle nationale avec des délais courts et une forte préférence pour les fournisseurs prêts à héberger localement. Le programme de transformation de la santé de l'Arabie Saoudite a restructuré les opérations hospitalières en clusters régionaux, chacun nécessitant des dossiers patients unifiés [12]. L'adoption en Afrique subsaharienne reste concentrée dans les chaînes privées et les réseaux de soins primaires financés par des donateurs.


Marché des logiciels de santé en tant que service par région, 2025-2035

Healthcare Software as a service Market Segmentation

La segmentation du marché des logiciels de santé en tant que service suit trois axes commercialement significatifs : ce que fait le logiciel, comment il est hébergé et qui signe le contrat.

Par application

Segment Métrique Principal moteur de la demande
SaaS pour systèmes d'information non cliniques 57,4 % de part (2025) Automatisation du cycle de revenus et visibilité de la chaîne d'approvisionnement
SaaS pour systèmes d'information cliniques 16,9 % TCAC (2026–2035) Documentation ambiante et soutien à la décision


L'argent suit l'argent. Les charges de travail non cliniques dominent le marché des logiciels de santé en tant que service car leur retour sur investissement est lisible par un CFO en deux trimestres — les refus diminuent, les recouvrements s'accélèrent, les besoins en personnel diminuent. Les systèmes cliniques ont des cycles de vente plus longs, des exigences de validation plus lourdes et des comités de gouvernance médicale. Ils croissent plus rapidement car la vague d'IA ambiante a atterri directement dans la documentation clinique, et parce que les modules cliniques s'attachent naturellement une fois qu'une relation de plateforme existe.

Par modèle de déploiement

Segment Métrique Principal moteur de la demande
Cloud privé 17,00 milliards USD (2025) Résidence des données et engagements de conformité hérités
Cloud public 30,4 % de part (2025) Évolutivité élastique pour les charges de travail d'analyse et d'imagerie
Cloud hybride & Cloud privé virtuel 17,1 % TCAC (2026–2035) Migration par étapes des infrastructures sur site


Le cloud privé est en tête car les comités de risque le trouvent plus facile à approuver. Le cloud hybride croît le plus rapidement pour une raison pratique : personne ne migre un patrimoine EHR de 20 ans en un seul mouvement, donc l'architecture intermédiaire devient l'architecture achetée — souvent pour cinq ans ou plus. La part du cloud public dans le marché des logiciels de santé en tant que service augmente à mesure que les catalogues de services éligibles HIPAA des hyperscalers s'élargissent.

Par utilisateur final

Segment Métrique Principal moteur de la demande
Fournisseurs de soins de santé 73,1 % de part (2025) Remplacement des EHR et productivité des cliniciens
Payeurs de soins de santé 17,3 % TCAC (2026–2035) API de pré-autorisation et automatisation des réclamations
Autres utilisateurs finaux 3,34 milliards USD (2025) Sciences de la vie, pharmacie et agences de santé publique


Les fournisseurs dominent en nombre d'établissements, et ils croissent également rapidement car les cycles de remplacement sont concentrés dans cette décennie. Les payeurs représentent l'opportunité à plus forte marge — moins d'acheteurs, des contrats plus importants, des délais de conformité plus stricts. Les acheteurs en sciences de la vie et en santé publique forment un niveau plus petit mais stratégiquement précieux au sein du marché des logiciels de santé en tant que service, car ils ancrent l'opportunité de preuves du monde réel décrite précédemment.


Analyse Concurrentielle

La concentration se situe dans la bande moyenne. L'indice Herfindahl-Hirschman estimé pour le marché des logiciels de santé en tant que service se situe près de 780, les cinq principaux fournisseurs détenant une part combinée de 38 à 44 % des revenus. Deux extrémités d'une barre définissent la concurrence : des plateformes EHR bien établies s'étendant à des flux de travail adjacents, et des fournisseurs spécialisés dominant une seule fonction à forte valeur ajoutée telle que la gestion des refus ou la documentation clinique.

Entreprise Plage de Part de Revenus Estimée Offres Clés Positionnement Stratégique
Epic Systems ~11–14% EHR hébergé dans le cloud, analyses Cosmos, plateforme de payeur Incumbance académique et grande IDN ; gravité de l'écosystème
Oracle Health ~9–12% EHR cloud, agent AI clinique, cycle de revenus Exploitation de la migration OCI et des contrats fédéraux
UnitedHealth Group (Optum) ~7–10% Réclamations, intégrité des paiements, services d'analytique Échelle côté payeur avec des données intégrées verticalement
Veradigm ~4–6% EHR ambulatoire, gestion de pratique, services de données Pivot de données ambulatoires et de sciences de la vie sur le marché intermédiaire
athenahealth ~4–6% EHR basé sur le réseau, RCM, engagement des patients Modèle de tarification basé sur le pourcentage des collections
MEDITECH ~3–5% EHR cloud Expanse, suite pour hôpitaux communautaires Spécialisation dans les hôpitaux communautaires et ruraux
Waystar ~3–5% Automatisation du cycle de revenus, prévention des refus RCM pur avec des taux d'attachement AI élevés
Innovaccer ~2–4% Plateforme de données de santé, santé de la population Couche de données native cloud au-dessus des EHR incumbents
NextGen Healthcare ~2–4% EHR ambulatoire, modules de santé comportementale Focus sur les pratiques spécialisées
Philips ~2–4% Informatique clinique, flux de travail d'imagerie Intégration de logiciels cliniques adjacents aux dispositifs
Salesforce ~2–3% CRM Health Cloud, engagement des patients Engagement non clinique et flux de travail des payeurs
Microsoft ~2–3% Dragon Copilot, solutions de données de santé Fabric Couche d'infrastructure de plateforme et AI ambiante


Actualités récentes & Développements


  • Oracle Health (Septembre 2024) : A dévoilé un DSE cloud reconstruit avec un agent d'IA clinique intégré, signalant une rupture architecturale complète avec les déploiements Cerner Millennium hérités [26]
  • CMS (Janvier 2024) : A finalisé la règle d'interopérabilité et d'autorisation préalable exigeant des payeurs concernés qu'ils exploitent des API basées sur FHIR d'ici janvier 2027, déclenchant un large approvisionnement de plateformes de payeurs [2]
  • Waystar (Juin 2024) : A complété une introduction en bourse sur le Nasdaq levant environ 968 millions USD, validant l'appétit du marché public pour les logiciels de cycle de revenus de santé spécialisés [27]
  • Commission Européenne (Mars 2025) : La réglementation sur l'Espace Européen des Données de Santé est entrée en vigueur, établissant des obligations phasées pour l'échange de dossiers électroniques standardisés entre les États membres [10]


  • Epic Systems (Août 2024) : A élargi sa plateforme de payeurs pour inclure la décision d'autorisation préalable en temps réel, entrant directement sur un territoire historiquement détenu par les chambres de compensation [26]
  • Ministère de la Santé d'Arabie Saoudite (Novembre 2024) : A attribué des contrats de dossiers de santé unifiés multi-clusters dans le cadre de la transformation sanitaire Vision 2030, l'un des plus grands appels d'offres numériques de santé souverains à ce jour [12]


Marché des logiciels de santé en tant que service Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des logiciels de santé en tant que service selon l'application, le modèle de déploiement, l'utilisateur final et la géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 15,8 % (2026–2035)
Points de contrôle de la taille du marché 34,48 milliards USD (2025) ; 40,32 milliards USD (2026) ; 150,97 milliards USD (2035)
Segments à la croissance la plus rapide SaaS des systèmes d'information clinique (application) ; Cloud privé hybride et virtuel (déploiement) ; Payeurs de santé (utilisateur final) ; Asie-Pacifique (géographie)
Entreprises profilées 12 grands fournisseurs, dont Epic Systems, Oracle Health, Optum, Veradigm, athenahealth, MEDITECH, Waystar, Innovaccer, NextGen Healthcare, Philips, Salesforce, Microsoft
Devise d'évaluation Milliards USD

FAQ

Comment les acheteurs devraient-ils structurer les clauses de sortie lors de la contractualisation sur le marché des logiciels de santé en tant que service ?
Insistez sur l'exportation de données lisibles par machine au format FHIR sans coût supplémentaire, avec une fenêtre d'accès définie de 180 jours après la résiliation. Les contrats ne spécifiant pas un format d'exportation vous laissent négocier sans levier [1].
Quel est le coût total de possession réaliste au-delà de la ligne d'abonnement ?
Prévoir de 1,4 à 2,1 fois l'abonnement annuel pour la mise en œuvre de la première année, le développement d'interface et le fonctionnement en double. La plupart des dépassements proviennent des interfaces de systèmes auxiliaires qui ont été définies de manière optimiste [19].
Les petits fournisseurs sur le marché des logiciels de santé en tant que service représentent-ils un risque d'acquisition pour les acheteurs ?
Oui. Les fournisseurs spécialisés sont des cibles de consolidation, et les feuilles de route post-acquisition dépriorisent souvent les produits hérités. Demandez des engagements de continuité contractuelle survivant à un changement de contrôle [27].
Comment les termes de responsabilité diffèrent-ils pour les fonctionnalités cliniques assistées par IA ?
La plupart des fournisseurs classifient la sortie clinique de l'IA comme un soutien à la décision, plaçant la responsabilité sur le clinicien. En vertu de la loi européenne sur l'IA, la classification à haut risque ajoute des obligations de conformité pour le fournisseur mais ne transfère pas la responsabilité clinique [24].
Quelles certifications comptent réellement lors de l'évaluation du marché des logiciels de santé en tant que service ?
La certification HITRUST CSF et la certification SOC 2 Type II ont le plus de poids auprès des comités de risque. La certification ONC est un prérequis pour les systèmes cliniques, pas un facteur de différenciation [1].
La consolidation d'un seul fournisseur est-elle meilleure que l'intégration des meilleures solutions ?
La consolidation réduit le coût d'intégration mais augmente l'exposition aux prix lors du renouvellement. Les systèmes utilisant plus de 40 applications trouvent généralement qu'une approche plateforme-plus-marché surpasse l'un ou l'autre extrême [4].
Quel cas d'utilisation émergent est le plus sous-estimé par les acheteurs aujourd'hui ?
Le reporting automatisé de qualité réglementaire. Le calcul et la soumission des mesures consomment un temps d'analyste substantiel chaque trimestre, et l'automatisation intégrée offre un retour sur investissement plus rapide que la plupart des modules cliniques [14].
Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed health informatics journals, clinical publications, government health IT initiatives, and authoritative healthcare technology organizations. Key sources included the US Department of Health and Human Services (HHS), Office of the National Coordinator for Health Information Technology (ONC), Centers for Medicare & Medicaid Services (CMS), US Food and Drug Administration (FDA) Digital Health Center of Excellence, European Commission eHealth Network, European Medicines Agency (EMA) Health Technology Assessment (HTA) Database, National Health Service (NHS) Digital (UK), National Institutes of Health (NIH) National Library of Medicine, National Center for Biotechnology Information (NCBI/PubMed), Healthcare Information and Management Systems Society (HIMSS), American Medical Informatics Association (AMIA), American Hospital Association (AHA) Annual Survey Database, Organization for Economic Co-operation and Development (OECD) Health Statistics, World Health Organization (WHO) Digital Health Repository, International Telecommunication Union (ITU) ICT Statistics, Eurostat Healthcare Database, Asian Development Bank (ADB) Health Sector Data, and national e-health agency reports from key markets including Canada Health Infoway, Australian Digital Health Agency, and Japan's Ministry of Health, Labour and Welfare (MHLW) e-Japan Strategy.

Health IT adoption statistics, regulatory compliance information (HIPAA, GDPR, HITECH Act), interoperability standards (FHIR, HL7), clinical safety studies, healthcare digitization trends, and competitive landscape analysis for Electronic Health Records (EHR), Revenue Cycle Management (RCM), Practice Management, Telemedicine platforms, and other healthcare SaaS technologies were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, Chief Information Security Officers (CISOs), heads of regulatory affairs, and commercial directors from healthcare SaaS providers, EHR developers, telehealth platform providers, and healthcare IT integrators were examples of supply-side sources. Chief Information Officers (CIOs), Chief Medical Information Officers (CMIOs), IT directors, procurement leads, and clinical workflow managers from hospital systems, multispecialty clinics, ambulatory surgery centers, long-term care facilities, and physician practice groups were among the demand-side sources. Primary research verified product development roadmaps and AI integration timelines, validated market segmentation across deployment models (cloud-based vs. on-premises), and obtained information on clinical adoption trends, interoperability issues, cybersecurity investment priorities, subscription pricing models, and reimbursement dynamics for digital health solutions.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)


Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare IT expenditure analysis. The methodology included:

Identification of 50+ key healthcare SaaS vendors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across Electronic Health Records (EHR), Revenue Cycle Management (RCM), Practice Management, Patient Engagement, Telemedicine, and other application categories

Analysis of reported and modeled annual revenues specific to healthcare SaaS portfolios, including subscription-based recurring revenue (ARR) and software licensing transitions to SaaS models

Coverage of vendors representing 72-78% of global market share in 2024

Extrapolation using bottom-up (healthcare provider IT budget allocation × SaaS adoption rate by country) and top-down (vendor revenue validation against total health IT spending) approaches to derive segment-specific valuations across deployment models, end-user facilities, and functional modules

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















