Marché de l'interopérabilité des données de santé

Rapport de recherche sur le marché de l'interopérabilité des données de santé par technologie (HL7 FHIR, DICOM, XML), par norme d'interopérabilité (normes EHR, architecture des documents cliniques (CDA), Health Level Seven (HL7), ressources d'interopérabilité rapide en santé (FHIR)), par application (dossiers de santé électroniques (EHR), échanges d'informations de santé (HIE), télésanté, systèmes de soutien à la décision clinique (CDSS)), par source de données (données cliniques, données administratives, données financières, données générées par les patients), par modèle de déploiement (basé sur le cloud, sur site, hybride) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance et prévisions de l'industrie 2026 à 2035
ID: MRFR/HC/27954-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Healthcare Data Interoperability Market
Market Size
Forecast Period2026 - 2035
CAGR (2026 - 2035)22.71%
2025 Market Size$ 3.72 Billion
2026 Market Size$ 84.62 Billion
2035 Market Size$ 16.6 Billion
Key Players
Epic Systems Corporation
Cerner Corporation
Allscripts Healthcare Solutions
Meditech
InterSystems Corporation
Mediware Information Systems
Opportunities
  • Technological Advancements in Health IT
  • Growing Emphasis on Patient-Centric Care
  • Increased Focus on Data Analytics and Insights

Marché de l'interopérabilité des données de santé Résumé

Selon l'analyse de Market Research Future, la taille du marché de l'interopérabilité des données de santé était estimée à 3,72 milliards USD en 2025. L'industrie de l'interopérabilité des données de santé devrait croître de 84,62 milliards USD en 2026 à 16,6 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 22,71 % pendant la période de prévision 2026 - 2035.

Principales tendances et faits saillants du marché

Le marché de l'interopérabilité des données de santé est prêt pour une croissance substantielle, soutenue par les avancées technologiques et le soutien réglementaire.

  • Le marché connaît une adoption accrue des solutions interopérables, en particulier en Amérique du Nord, qui reste le plus grand marché.
  • Le soutien réglementaire à l'interopérabilité devient de plus en plus prononcé, notamment dans la région Asie-Pacifique, qui est le marché à la croissance la plus rapide.
  • Le segment HL7 FHIR est en tête en part de marché, tandis que DICOM émerge comme le segment à la croissance la plus rapide en raison de sa pertinence dans les données d'imagerie.
  • La demande croissante de systèmes de santé intégrés et les initiatives réglementaires promouvant l'interopérabilité sont des moteurs clés façonnant la dynamique du marché.

Taille du marché et prévisions

Taille du marché 2025 3,72 (milliards USD)
Taille du marché 2035 16,6 (milliards USD)
CAGR (2026 - 2035) 22,71%

Principaux acteurs

Epic Systems Corporation (États-Unis), Cerner Corporation (États-Unis), Allscripts Healthcare Solutions (États-Unis), Meditech (États-Unis), InterSystems Corporation (États-Unis), Mediware Information Systems (États-Unis), NextGen Healthcare (États-Unis), Athenahealth (États-Unis), IBM Watson Health (États-Unis)

Marché de l'interopérabilité des données de santé conducteurs

Avancées technologiques dans l'informatique de santé

Les avancées technologiques jouent un rôle essentiel dans la formation du marché de l'interopérabilité des données de santé. Des innovations telles que l'informatique en nuage, l'intelligence artificielle et la technologie blockchain facilitent le développement de solutions d'interopérabilité plus robustes. Ces technologies permettent le partage de données en temps réel et améliorent l'exactitude de l'échange d'informations de santé . Par exemple, l'intégration de l'IA dans les systèmes informatiques de santé peut rationaliser le traitement des données et améliorer les capacités de prise de décision. À mesure que les organisations de santé adoptent ces technologies avancées, le marché des solutions d'interopérabilité devrait s'élargir de manière significative. La complexité croissante des données de santé nécessite des outils sophistiqués capables de gérer et d'intégrer efficacement diverses sources de données.

Accent croissant sur les soins centrés sur le patient

Le passage aux soins centrés sur le patient est une force motrice sur le marché de l'interopérabilité des données de santé. Les prestataires de soins de santé se concentrent de plus en plus sur la fourniture de soins personnalisés qui répondent aux besoins uniques des patients. Cette approche nécessite le partage de données complètes sur les patients à travers diverses plateformes et systèmes. En conséquence, les solutions d'interopérabilité qui facilitent l'échange d'informations sur les patients deviennent essentielles. L'accent mis sur l'engagement et l'autonomisation des patients devrait propulser la demande de systèmes interopérables. Les analystes du marché suggèrent que le modèle centré sur le patient pourrait entraîner une augmentation de 20 % de l'adoption des solutions d'interopérabilité au cours des prochaines années, soulignant l'importance du partage de données pour améliorer les résultats des patients.

Accent accru sur l'analyse des données et les insights

L'accent croissant sur l'analyse des données transforme le marché de l'interopérabilité des données de santé. Les organisations de santé exploitent de plus en plus l'analyse des données pour tirer des insights exploitables à partir de vastes quantités de données de santé. Les solutions d'interopérabilité qui facilitent l'intégration et l'analyse des données deviennent cruciales pour les organisations cherchant à améliorer les résultats cliniques et l'efficacité opérationnelle. La capacité d'analyser des données provenant de multiples sources permet aux prestataires de soins de santé d'identifier des tendances, d'améliorer la prise de décision et d'optimiser l'allocation des ressources. À mesure que la demande d'insights basés sur les données continue d'augmenter, le marché des solutions d'interopérabilité devrait croître. Les analystes prédisent que l'intégration de capacités d'analyse avancées dans les plateformes d'interopérabilité pourrait entraîner une croissance du marché d'environ 10 % au cours des prochaines années.

Demande croissante de systèmes de santé intégrés

Le marché de l'interopérabilité des données de santé connaît une augmentation notable de la demande pour des systèmes de santé intégrés. Cette demande est motivée par le besoin d'un échange de données fluide entre divers acteurs de la santé, y compris les prestataires, les payeurs et les patients. À mesure que les organisations de santé reconnaissent de plus en plus la valeur de l'interopérabilité pour améliorer les soins aux patients et l'efficacité opérationnelle, les investissements dans des solutions interopérables devraient augmenter. Selon des estimations récentes, le marché des solutions d'interopérabilité en santé devrait atteindre 4,5 milliards USD d'ici 2026, reflétant un taux de croissance annuel composé d'environ 12 %. Cette tendance indique une reconnaissance croissante de l'importance des systèmes intégrés pour fournir des services de santé de haute qualité.

Initiatives réglementaires promouvant l'interopérabilité

Les initiatives réglementaires influencent considérablement le marché de l'interopérabilité des données de santé. Les gouvernements et les organismes de réglementation mettent en œuvre des politiques visant à promouvoir l'interopérabilité entre les systèmes de santé. Ces initiatives incluent souvent des mandats pour le partage de données et l'adoption de protocoles standardisés. Par exemple, des réglementations récentes dans diverses régions exigent que les organisations de santé adoptent des systèmes de dossiers de santé électroniques interopérables. De telles politiques devraient stimuler la croissance du marché de l'interopérabilité, car la conformité devient une nécessité pour les prestataires de soins de santé. L'accent réglementaire croissant sur l'interopérabilité devrait entraîner une expansion du marché, avec des projections indiquant un taux de croissance potentiel de 15 % par an alors que les organisations s'efforcent de répondre aux exigences de conformité.

Aperçu des segments de marché

Par Technologie : HL7 FHIR (Le Plus Grand) vs. DICOM (Le Plus Rapide Croissant)

Dans le marché de l'interopérabilité des données de santé, HL7 FHIR détient une part significative, en faisant le plus grand segment en raison de son adoption généralisée et de sa flexibilité dans l'échange de données pour les applications de santé. DICOM, bien que traditionnellement axé sur l'imagerie médicale, gagne du terrain à mesure que ses capacités d'interopérabilité s'élargissent, le positionnant comme la technologie à la croissance la plus rapide sur le marché de l'interopérabilité des données de santé. XML joue également un rôle, mais reste en retard par rapport à ces deux technologies en termes d'influence sur le marché et d'adaptabilité aux besoins modernes de la santé.

Technologie : HL7 FHIR (Dominant) vs. DICOM (Émergent)

HL7 FHIR a émergé comme la technologie dominante dans le paysage de l'interopérabilité des données de santé, principalement en raison de son approche structurée et standardisée pour le partage des informations de santé. Il facilite la communication fluide entre des systèmes de santé disparates et soutient les applications de santé mobile et les outils d'engagement des patients. En revanche, DICOM connaît une augmentation de son adoption en tant que technologie émergente, stimulée par des innovations dans l'imagerie médicale et le besoin croissant de dossiers de santé intégrés à travers le marché de l'interopérabilité des données de santé. Alors que les prestataires de soins de santé priorisent l'interopérabilité, la capacité de DICOM à améliorer le partage des données d'image entre les plateformes le positionne favorablement pour une croissance future, en particulier dans les centres d'imagerie et les hôpitaux.

Par Norme d'Interopérabilité : Normes EHR (Les Plus Grandes) vs. Ressources d'Interopérabilité Rapide en Santé (Le Plus Rapide Croissant)

Le marché de l'interopérabilité des données de santé connaît une différenciation significative parmi les diverses normes d'interopérabilité. Les Normes EHR détiennent actuellement la plus grande part dans ce segment, représentant une large adoption à travers les systèmes de santé, principalement motivée par la conformité réglementaire et l'optimisation des flux de travail au sein du marché de l'interopérabilité des données de santé. Suivant de près, des initiatives comme les Ressources d'Interopérabilité Rapide en Santé (FHIR) gagnent rapidement du terrain grâce à leur flexibilité et leur facilité d'intégration, attirant particulièrement les nouvelles applications de santé et le marché évolutif des plateformes de données clients en santé.

Normes EHR (Dominantes) vs. Ressources d'Interopérabilité Rapide en Santé (Émergentes)

Les Normes EHR dominent le paysage de l'interopérabilité, caractérisées par leur mise en œuvre extensive dans les systèmes de dossiers de santé électroniques, permettant un échange de données fluide entre les prestataires. Ces normes ont mûri pour devenir un composant fondamental de l'interopérabilité des données de santé, priorisant l'accessibilité et la précision des données des patients. En revanche, les Ressources d'Interopérabilité Rapide en Santé (FHIR) émergent comme une alternative légère et agile, conçue pour soutenir les technologies et applications web modernes. La popularité croissante de FHIR est attribuée à son approche conviviale et à son fort soutien de la part des innovateurs en santé, ce qui encourage des adaptations et intégrations plus rapides dans des environnements de santé dynamiques.

Par Application : Dossiers de Santé Électroniques (DSE) (Les Plus Grands) vs. Télésanté (Le Plus Rapide Croissant)

Dans le marché de l'interopérabilité des données de santé, Dossiers de Santé Électroniques (DSE) détiennent la plus grande part, principalement en raison de leur adoption généralisée à travers les établissements de santé. Les DSE sont devenus essentiels pour la numérisation des dossiers des patients, améliorant l'accessibilité et garantissant la continuité des soins. Pendant ce temps, la Télésanté gagne rapidement en popularité, stimulée par la demande croissante de services de santé à distance, surtout après la pandémie, qui a rendu les soins de santé plus accessibles à un public plus large.

DSE (Dominants) vs. Télésanté (Émergente)

Les Dossiers de Santé Électroniques (DSE) servent de colonne vertébrale à l'interopérabilité des soins de santé, permettant un échange de données fluide entre les prestataires de soins de santé. Leur domination découle de leur mise en œuvre extensive par les hôpitaux et les cliniques, facilitant la gestion complète des données des patients. En revanche, la Télésanté émerge comme un acteur clé, révolutionnant les interactions entre patients et prestataires en tirant parti de la technologie pour des consultations à distance. Ce segment connaît une croissance rapide, alimentée par les avancées dans les technologies de santé numérique et un passage vers des modèles de soins centrés sur le patient, rendant les soins de santé de plus en plus pratiques et efficaces.

Par Source de Données : Données Cliniques (Les Plus Grandes) vs. Données Générées par les Patients (Le Plus Rapide Croissant)

Dans le marché de l'interopérabilité des données de santé, les Données Cliniques détiennent la plus grande part de marché, dépassant de manière significative d'autres sources de données telles que les Données Administratives, Financières et Générées par les Patients. La dépendance aux Données Cliniques est essentielle pour fournir des soins de santé de qualité et améliorer les résultats pour les patients, et par conséquent, elle reste une pierre angulaire de l'échange d'informations de santé. D'autre part, les Données Générées par les Patients gagnent rapidement en importance car elles s'alignent sur le passage vers des soins centrés sur le patient, permettant aux prestataires de soins de santé d'accéder à des sources d'informations plus diverses.

Données Administratives (Dominantes) vs. Données Financières (Émergentes)

Les Données Administratives dominent actuellement le marché de l'interopérabilité des données de santé, motivées par le besoin d'opérations de santé efficaces et de conformité réglementaire. Elles englobent diverses fonctions telles que l'enregistrement et la planification des patients, qui sont essentielles pour garantir un flux de travail fluide et une prestation de services. En revanche, les Données Financières émergent comme un acteur significatif, reflétant l'accent croissant mis sur la gestion des coûts et les processus de remboursement au sein des systèmes de santé. Ce paysage évolutif souligne l'importance d'intégrer les aspects financiers avec les fonctionnalités cliniques, permettant aux prestataires de tirer parti des données pour à la fois l'efficacité opérationnelle et la durabilité financière.

Par Modèle de Déploiement : Basé sur le Cloud (Le Plus Grand) vs. Sur Site (Le Plus Rapide Croissant)

Le marché de l'interopérabilité des données de santé connaît une distribution diversifiée parmi ses modèles de déploiement. Les solutions basées sur le cloud dominent ce segment, motivées par leur évolutivité et leur accessibilité. La facilité d'intégration de ce modèle avec divers systèmes de santé contribue à sa part de marché significative. En revanche, les solutions sur site gagnent du terrain en raison de leurs solides caractéristiques de sécurité et du contrôle sur les données sensibles, attirant particulièrement les organisations préoccupées par les problèmes de confidentialité. Les modèles hybrides, bien qu'encore émergents, offrent une approche équilibrée en combinant les forces des systèmes cloud et sur site. Les tendances de croissance sur le marché de l'interopérabilité des données de santé sont fortement influencées par la demande croissante pour le partage de données en temps réel et l'amélioration des soins aux patients. Les modèles de déploiement basés sur le cloud devraient croître régulièrement à mesure que les organisations de santé priorisent la flexibilité et l'accès à distance. Le segment sur site gagne rapidement en popularité en raison des préoccupations de conformité réglementaire et du besoin de sécurité des données robuste, le rendant l'option à la croissance la plus rapide. Les modèles hybrides pourraient gagner du terrain à mesure que les organisations cherchent à optimiser leurs stratégies de gestion des données, permettant la combinaison des efficacités du cloud avec la sécurité sur site, répondant finalement aux exigences variées des prestataires de soins de santé.

Basé sur le Cloud (Dominant) vs. Sur Site (Émergent)

Dans le marché de l'interopérabilité des données de santé, les modèles de déploiement basés sur le cloud se sont établis comme la force dominante en raison de leur flexibilité et de leur rentabilité. Ces solutions permettent aux organisations de santé d'accéder et de partager des données de manière fluide à travers diverses plateformes, améliorant les soins aux patients et l'efficacité opérationnelle. À mesure que de plus en plus d'entités migrent vers des systèmes cloud, elles bénéficient de mises à jour continues et de la capacité de faire évoluer les ressources en fonction de leurs besoins. D'autre part, les modèles sur site deviennent une alternative émergente, en particulier parmi les organisations ayant des réglementations strictes sur la confidentialité des données. Ces modèles offrent un meilleur contrôle sur les données, réduisant les préoccupations concernant les violations potentielles inhérentes aux solutions cloud. L'équilibre entre sécurité et accessibilité continue de définir le paysage du déploiement, alors que les organisations s'efforcent d'améliorer l'interopérabilité tout en protégeant les informations des patients.

Obtenez des informations plus détaillées sur Marché de l'interopérabilité des données de santé

Aperçu régional

Amérique du Nord : Leader en innovation et adoption

L'Amérique du Nord est le plus grand marché pour l'interopérabilité des données de santé, détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par la demande croissante de systèmes de santé intégrés, le soutien réglementaire et les avancées technologiques. Le gouvernement des États-Unis a mis en œuvre diverses initiatives pour promouvoir l'interopérabilité, telles que la loi sur les remèdes du 21e siècle, qui impose le partage des informations de santé électroniques. Les États-Unis sont le pays leader dans ce secteur, avec des acteurs majeurs comme Epic Systems, Cerner et Allscripts dominant le paysage. L'environnement concurrentiel est caractérisé par une innovation continue et des partenariats visant à améliorer les capacités de partage de données. La présence d'une infrastructure de santé avancée et un fort accent sur les soins centrés sur le patient renforcent encore la croissance du marché dans cette région.

Europe : Cadre réglementaire stimulant la croissance

L'Europe connaît une croissance significative sur le marché de l'interopérabilité des données de santé, représentant environ 30 % de la part mondiale. L'expansion de la région est alimentée par des réglementations strictes visant à améliorer les soins aux patients et le partage de données, telles que le Règlement général sur la protection des données (RGPD) de l'UE et l'initiative de l'Espace européen des données de santé. Ces réglementations encouragent les fournisseurs de soins de santé à adopter des systèmes interopérables, améliorant l'accessibilité et la sécurité des données. Les pays leaders en Europe incluent l'Allemagne, le Royaume-Uni et la France, où les systèmes de santé adoptent de plus en plus des solutions interopérables. Le paysage concurrentiel présente des acteurs clés comme Siemens Healthineers et Philips, qui investissent dans des technologies innovantes pour répondre aux exigences réglementaires. La collaboration entre les secteurs public et privé est également essentielle pour stimuler les avancées en matière d'interopérabilité des soins de santé dans la région.

Asie-Pacifique : Croissance rapide et adoption

L'Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché de l'interopérabilité des données de santé, détenant environ 20 % de la part de marché mondiale. La croissance de la région est alimentée par l'augmentation des dépenses de santé, la demande croissante de solutions de santé numériques et les initiatives gouvernementales visant à améliorer la prestation des soins de santé. Des pays comme la Chine et l'Inde investissent massivement dans l'infrastructure de santé, ce qui devrait stimuler les solutions d'interopérabilité dans les années à venir. La Chine et le Japon mènent la charge dans l'adoption de systèmes de santé interopérables, en mettant l'accent sur l'intégration de la technologie dans les pratiques de santé traditionnelles. Le paysage concurrentiel est marqué par des acteurs locaux et internationaux, y compris des entreprises comme Alibaba Health et Fujitsu. Les besoins divers en matière de santé de la région et les environnements réglementaires variés présentent à la fois des défis et des opportunités pour les acteurs du marché cherchant à étendre leur présence en Asie-Pacifique.

Moyen-Orient et Afrique : Marché émergent avec des défis

La région du Moyen-Orient et de l'Afrique développe progressivement son marché de l'interopérabilité des données de santé, détenant actuellement environ 5 % de la part mondiale. La croissance est principalement alimentée par l'augmentation des investissements dans l'infrastructure de santé et un accent croissant sur les solutions de santé numériques. Cependant, des défis tels que les obstacles réglementaires et les niveaux d'adoption technologique variés entre les pays entravent un progrès rapide. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à la pointe de la mise en œuvre de systèmes interopérables, soutenus par des initiatives gouvernementales visant à améliorer la prestation des soins de santé. Dans le paysage concurrentiel, des acteurs locaux émergent aux côtés d'entreprises internationales, créant un environnement de marché dynamique. La présence d'acteurs clés comme Cerner et IBM Watson Health est notable, car ils cherchent à établir des partenariats avec des fournisseurs de soins de santé locaux. Les défis uniques en matière de santé de la région nécessitent des solutions sur mesure, en faisant un marché complexe mais prometteur pour les solutions d'interopérabilité.
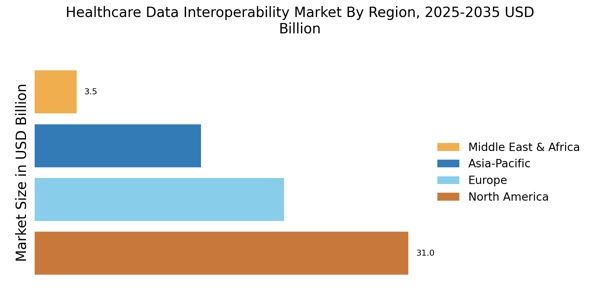
Marché de l'interopérabilité des données de santé Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de l'interopérabilité des données de santé est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante d'échange de données sans faille entre les fournisseurs de soins de santé. Des acteurs clés tels qu'Epic Systems Corporation (États-Unis), Cerner Corporation (États-Unis) et IBM Watson Health (États-Unis) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. Epic Systems Corporation (États-Unis) se concentre sur l'innovation grâce à des mises à jour logicielles continues et des interfaces conviviales, tandis que Cerner Corporation (États-Unis) met l'accent sur des partenariats stratégiques pour élargir ses capacités d'interopérabilité. IBM Watson Health (États-Unis) exploite l'intelligence artificielle pour améliorer l'analyse des données, améliorant ainsi les résultats pour les patients et l'efficacité opérationnelle. Collectivement, ces stratégies renforcent non seulement leur avantage concurrentiel, mais contribuent également à un écosystème de santé plus intégré. En termes de tactiques commerciales, les entreprises localisent de plus en plus leurs opérations pour mieux servir les marchés régionaux, optimisant les chaînes d'approvisionnement pour améliorer l'efficacité et investissant dans des technologies avancées. La structure du marché semble modérément fragmentée, avec un mélange d'acteurs établis et de startups émergentes. Cette fragmentation permet des solutions et des innovations diverses, bien que l'influence des grands acteurs reste substantielle, façonnant les normes et pratiques de l'industrie.
En août, Epic Systems Corporation (États-Unis) a annoncé un partenariat avec un fournisseur de télésanté de premier plan pour améliorer ses fonctionnalités d'interopérabilité, permettant l'intégration sans faille des données de télésanté dans les dossiers de santé électroniques. Ce mouvement stratégique devrait positionner Epic comme un leader dans le domaine de l'intégration de la télésanté, répondant au besoin croissant de gestion complète des données des patients dans un environnement de santé numérique. Le partenariat souligne l'importance de l'adaptabilité dans un marché en évolution rapide.
En septembre, Cerner Corporation (États-Unis) a lancé une nouvelle plateforme d'interopérabilité conçue pour faciliter le partage de données entre divers systèmes de santé. Cette initiative est significative car elle vise à rationaliser les flux de travail et à améliorer la coordination des soins, reflétant l'engagement de Cerner à améliorer les soins aux patients grâce à la technologie. L'introduction de la plateforme pourrait également renforcer la position concurrentielle de Cerner en attirant de nouveaux clients à la recherche de solutions d'interopérabilité robustes.
En juillet, IBM Watson Health (États-Unis) a dévoilé un outil d'analyse alimenté par l'IA visant à améliorer la gestion de la santé des populations. Cet outil devrait fournir aux organisations de santé des informations exploitables dérivées de vastes ensembles de données, améliorant ainsi les processus de prise de décision. L'introduction de telles capacités d'analyse avancées indique l'accent stratégique d'IBM sur l'intégration de l'IA dans le secteur de la santé, établissant potentiellement de nouvelles références pour les solutions de santé basées sur les données.
À partir d'octobre, les tendances concurrentielles sur le marché de l'interopérabilité des données de santé sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent de plus en plus courantes, alors que les entreprises reconnaissent la valeur de la collaboration pour améliorer leurs offres de services. En regardant vers l'avenir, il semble que la différenciation concurrentielle dépendra de plus en plus de l'innovation et des avancées technologiques plutôt que uniquement du prix. L'accent mis sur la fiabilité de la chaîne d'approvisionnement et la capacité à s'adapter aux demandes changeantes du marché jouera probablement un rôle crucial dans la définition du paysage futur de ce marché.

Les principales entreprises du marché Marché de l'interopérabilité des données de santé incluent

Recent Industry Developments

Les facteurs clés à l'origine de cette croissance incluent l'adoption croissante des dossiers de santé électroniques (DSE), la demande croissante de solutions d'interopérabilité pour améliorer la coordination des soins aux patients et les initiatives gouvernementales visant à promouvoir le partage de données. Les développements récents sur le marché incluent le lancement de nouvelles plateformes d'interopérabilité, des partenariats entre les fournisseurs de soins de santé et les entreprises technologiques, et l'introduction de réglementations pour garantir la confidentialité et la sécurité des données.

Perspectives d'avenir

Marché de l'interopérabilité des données de santé Perspectives d'avenir

Le marché de l'interopérabilité des données de santé devrait croître à un TCAC de 22,71 % de 2026 à 2035, soutenu par les avancées technologiques, le soutien réglementaire et la demande croissante de solutions de santé intégrées.

De nouvelles opportunités résident dans :

  • Développement de plateformes d'interopérabilité pilotées par l'IA pour l'échange de données en temps réel.

D'ici 2035, le marché devrait connaître une croissance robuste, se positionnant comme une pierre angulaire des soins de santé modernes.

Segmentation du marché

Perspectives technologiques du marché de l'interopérabilité des données de santé

  • HL7 FHIR
  • DICOM
  • XML

Perspectives d'application du marché de l'interopérabilité des données de santé

  • Dossiers de santé électroniques (DSE)
  • Échanges d'informations de santé (EIS)
  • Télésanté
  • Systèmes d'aide à la décision clinique (SADC)

Perspectives des sources de données du marché de l'interopérabilité des données de santé

  • Données cliniques
  • Données administratives
  • Données financières
  • Données générées par les patients

Perspectives des modèles de déploiement du marché de l'interopérabilité des données de santé

  • Basé sur le cloud
  • Sur site
  • Hybride

Perspectives des normes d'interopérabilité du marché de l'interopérabilité des données de santé

  • Normes DSE
  • Architecture de documents cliniques (ADC)
  • Health Level Seven (HL7)
  • Ressources d'interopérabilité rapide en santé (FHIR)

Portée du rapport

TAILLE DU MARCHÉ 2025 3,72 (milliards USD)
TAILLE DU MARCHÉ 2026 84,62 (milliards USD)
TAILLE DU MARCHÉ 2035 16,6 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 22,71 % (2026 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2025
Période de prévision du marché 2026 - 2035
Données historiques 2019 - 2025
Unités de prévision du marché Milliards USD
Principales entreprises profilées Epic Systems Corporation (États-Unis), Cerner Corporation (États-Unis), Allscripts Healthcare Solutions (États-Unis), Meditech (États-Unis), InterSystems Corporation (États-Unis), Mediware Information Systems (États-Unis), NextGen Healthcare (États-Unis), Athenahealth (États-Unis), IBM Watson Health (États-Unis)
Segments couverts Technologie, norme d'interopérabilité, application, source de données, modèle de déploiement, régional
Principales opportunités de marché L'intégration de l'intelligence artificielle améliore le partage de données sur le marché de l'interopérabilité des données de santé.
Dynamiques clés du marché La demande croissante d'échange de données sans faille stimule l'innovation et la concurrence sur le marché de l'interopérabilité des données de santé.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché de l'interopérabilité des données de santé d'ici 2035 ?

La valorisation de marché projetée pour le marché de l'interopérabilité des données de santé est de 655,18 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché de l'interopérabilité des données de santé en 2024 ?

La valorisation globale du marché était de 68,96 milliards USD en 2024.

Quel est le CAGR attendu pour le marché de l'interopérabilité des données de santé pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché de l'interopérabilité des données de santé pendant la période de prévision 2025 - 2035 est de 22,71 %.

Quel segment technologique détient la plus haute valorisation sur le marché de l'interopérabilité des données de santé ?

Le segment technologique HL7 FHIR détient la plus haute valorisation à 276,56 milliards USD.

Quels sont les acteurs clés du marché de l'interopérabilité des données de santé ?

Les acteurs clés du marché incluent Epic Systems Corporation, Cerner Corporation et Allscripts Healthcare Solutions, entre autres.

Quelle est la valorisation des dossiers de santé électroniques (DSE) dans le segment des applications ?

La valorisation des dossiers de santé électroniques (DSE) dans le segment des applications est de 263,09 milliards USD.

Comment la valorisation des données générées par les patients se compare-t-elle à d'autres sources de données ?

Les données générées par les patients ont une valorisation de 205,18 milliards USD, ce qui est supérieur aux données cliniques, administratives et financières.

Quelle est la valorisation projetée pour le segment technologique DICOM d'ici 2035 ?

La valorisation projetée pour le segment technologique DICOM est de 207,2 milliards USD d'ici 2035.

Quel modèle de déploiement devrait dominer le marché de l'interopérabilité des données de santé ?

Le modèle de déploiement basé sur le cloud devrait dominer avec une valorisation de 276,55 milliards USD.

Quel standard d'interopérabilité a la plus haute valorisation projetée ?

Le standard d'interopérabilité des normes DSE a la plus haute valorisation projetée à 200,0 milliards USD.

Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical informatics journals, health IT publications, and authoritative health organizations. Key sources included the US Department of Health and Human Services (HHS), Office of the National Coordinator for Health Information Technology (ONC), Centers for Medicare & Medicaid Services (CMS), US Food & Drug Administration (FDA) Digital Health Center, European Commission Directorate-General for Health and Food Safety (DG SANTE), European Health Data Space (EHDS) initiative, Health Level Seven International (HL7), Integrating the Healthcare Enterprise (IHE), Healthcare Information and Management Systems Society (HIMSS), American Medical Informatics Association (AMIA), Healthcare Financial Management Association (HFMA), National Institutes of Health (NIH) National Library of Medicine, National Center for Biotechnology Information (NCBI/PubMed), Organization for Economic Cooperation and Development (OECD) Health Statistics, World Health Organization (WHO) Digital Health Observatory, and national e-health agencies from key markets.

Health IT adoption statistics, data on regulatory compliance, interoperability framework implementations, clinical integration studies, and market landscape analysis for HL7 FHIR, DICOM, XML standards, EHR systems, HIE platforms, and cloud-based health IT infrastructure were gathered from these sources.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, chief interoperability officers, heads of regulatory affairs, and commercial directors from health IT vendors, EHR developers, medical imaging software businesses, and healthcare cloud service providers were examples of supply-side sources. Chief information officers (CIOs), chief medical information officers (CMIOs), health informatics directors, HIE network administrators, and procurement leads from academic medical centers, community health systems, integrated delivery networks (IDNs), and accountable care organizations (ACOs) were examples of demand-side sources. Market segmentation, product development roadmaps, FHIR adoption patterns, legacy system integration issues, data governance frameworks, and value-based care reimbursement dynamics were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)

Market Size Estimation

Global market valuation was derived through revenue mapping and health IT deployment analysis. The methodology included:

Identification of 50+ key technology vendors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across HL7 FHIR, DICOM, XML, and other interoperability technologies

Analysis of reported and modeled annual revenues specific to healthcare interoperability portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (healthcare facility adoption × ASP by country/region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations for EHR integration, HIE connectivity, telehealth interoperability, and cloud deployment models

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.