Marché des systèmes de gestion de contenu en santé

Rapport de recherche sur le marché des systèmes de gestion de contenu de santé par type (CMS de santé basé sur le cloud, CMS de santé sur site), par modèle de déploiement (CMS de santé à locataire unique, CMS de santé à locataires multiples), par utilisateur final (hôpitaux et cliniques, payeurs de santé, entreprises pharmaceutiques et biotechnologiques, institutions de recherche et académiques, agences gouvernementales), par fonctionnalité (gestion de contenu, gestion des flux de travail, outils de collaboration, analyses et rapports, conformité réglementaire), par intégration (dossiers de santé électroniques (DSE), systèmes d'information de laboratoire (SIL), systèmes d'archivage et de communication d'images (PACS), gestion de la relation client (CRM)) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance et prévisions de l'industrie 2025 à 2035
ID: MRFR/HC/29379-HCR 128 Pages Rahul Gotadki Last Updated: October 23, 2026
Healthcare Content Management System Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)13.25%
2024 Market Size$ 29.33 Billion
2025 Market Size$ 33.21 Billion
2035 Market Size$ 115.29 Billion
Key Players
Epic Systems Corporation
Cerner Corporation
Allscripts Healthcare Solutions
McKesson Corporation
Athenahealth
Inc.
Opportunities
  • Expansion of Telehealth Services
  • Growing Need for Interoperability
  • Rising Demand for Patient-Centric Solutions

Marché des systèmes de gestion de contenu en santé Résumé

Selon l'analyse de Market Research Future, la taille du marché des systèmes de gestion de contenu de santé était estimée à 29,33 milliards USD en 2024. L'industrie des systèmes de gestion de contenu de santé devrait croître de 33,21 milliards USD en 2025 à 115,29 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (TCAC) de 13,25 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des systèmes de gestion de contenu de santé connaît une forte croissance, soutenue par les avancées technologiques et l'évolution des besoins en santé.

  • L'intégration de technologies avancées redéfinit le paysage du marché des systèmes de gestion de contenu de santé, en particulier en Amérique du Nord.
  • Il y a un changement notable vers des solutions de santé numériques, l'Asie-Pacifique émergeant comme la région à la croissance la plus rapide dans ce domaine.
  • Le CMS de santé basé sur le cloud reste le plus grand segment, tandis que le CMS de santé sur site connaît une croissance rapide.
  • La demande croissante pour des solutions centrées sur le patient et l'accent accru sur la sécurité et la confidentialité des données sont des moteurs clés propulsant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 29,33 (milliards USD)
Taille du marché 2035 115,29 (milliards USD)
TCAC (2025 - 2035) 13,25%

Principaux acteurs

Epic Systems Corporation (US), Cerner Corporation (US), Allscripts Healthcare Solutions (US), McKesson Corporation (US), Athenahealth, Inc. (US), NextGen Healthcare, Inc. (US), eClinicalWorks LLC (US), Meditech (US), Intersystems Corporation (US)

Marché des systèmes de gestion de contenu en santé facteurs de croissance

Expansion des services de télésanté

L'expansion des services de télésanté influence considérablement le marché des systèmes de gestion de contenu en santé. Alors que les prestataires de soins de santé adoptent de plus en plus des solutions de télésanté, il y a un besoin correspondant de systèmes de gestion de contenu capables de soutenir les interactions à distance avec les patients et le partage d'informations. Le marché de la télésanté devrait croître à un taux de croissance annuel composé de plus de 25 % dans les années à venir, indiquant une demande robuste pour des solutions de gestion de contenu intégrées. Ces systèmes doivent faciliter la livraison de matériel éducatif, la planification de rendez-vous et les communications de suivi dans un environnement virtuel. L'essor de la télésanté améliore non seulement l'accès aux soins, mais nécessite également des capacités avancées de gestion de contenu, stimulant ainsi la croissance du marché des systèmes de gestion de contenu en santé.

Besoin croissant d'interopérabilité

L'interopérabilité devient de plus en plus cruciale sur le marché des systèmes de gestion de contenu en santé alors que les prestataires de soins de santé s'efforcent d'assurer un échange de données fluide entre différentes plateformes. La capacité à partager des informations efficacement entre différents systèmes est essentielle pour des soins coordonnés et de meilleurs résultats pour les patients. Selon des rapports sectoriels, environ 80 % des organisations de santé reconnaissent la nécessité de systèmes interopérables pour améliorer la prestation des soins. Cette demande croissante devrait stimuler le développement de systèmes de gestion de contenu qui soutiennent les normes d'interopérabilité, permettant aux prestataires de soins de santé d'accéder et de partager les informations des patients sans effort. À mesure que l'industrie évolue vers des modèles de soins intégrés, l'accent mis sur l'interopérabilité continuera de façonner le marché des systèmes de gestion de contenu en santé.

Demande croissante de solutions centrées sur le patient

Le marché des systèmes de gestion de contenu en santé connaît un changement notable vers des solutions centrées sur le patient. Alors que les prestataires de soins de santé privilégient de plus en plus l'engagement et la satisfaction des patients, la demande pour des systèmes qui facilitent la communication personnalisée et le partage d'informations est en hausse. Cette tendance est soulignée par le fait qu'environ 70 % des patients expriment une préférence pour la communication numérique avec leurs prestataires de soins de santé. Par conséquent, les systèmes de gestion de contenu en santé qui permettent une livraison de contenu sur mesure et des fonctionnalités interactives deviennent essentiels. Ce changement améliore non seulement l'expérience des patients, mais améliore également les résultats de santé, car les patients informés sont plus susceptibles de respecter les plans de traitement. L'accent croissant mis sur la centration sur le patient devrait stimuler l'innovation et l'investissement sur le marché des systèmes de gestion de contenu en santé.

Accent accru sur la sécurité des données et la confidentialité

Dans le paysage actuel, le marché des systèmes de gestion de contenu en santé connaît un accent intensifié sur la sécurité des données et la confidentialité. Avec la montée des menaces cybernétiques et des violations de données, les organisations de santé sont contraintes d'adopter des systèmes de gestion de contenu robustes qui garantissent la conformité avec des réglementations strictes telles que la HIPAA. Le marché devrait croître alors que les organisations recherchent des solutions qui non seulement protègent les informations sensibles des patients, mais améliorent également l'efficacité opérationnelle. Selon des estimations récentes, le marché de la sécurité des données en santé devrait atteindre 125 milliards USD d'ici 2027, indiquant un investissement substantiel dans des systèmes de gestion de contenu sécurisés. Cette sensibilisation accrue à la sécurité des données devrait propulser la demande pour des solutions avancées de gestion de contenu en santé qui privilégient la confidentialité des patients et la conformité réglementaire.

Intégration de l'intelligence artificielle et de l'apprentissage automatique

L'intégration des technologies d'intelligence artificielle (IA) et d'apprentissage automatique (AA) émerge comme un moteur clé sur le marché des systèmes de gestion de contenu en santé. Ces technologies facilitent l'automatisation des processus de gestion de contenu, permettant aux organisations de santé de rationaliser leurs opérations et d'améliorer la prise de décision. L'analyse basée sur l'IA peut fournir des informations sur le comportement et les préférences des patients, permettant une livraison de contenu plus efficace. De plus, le marché des systèmes de gestion de contenu en santé devrait atteindre 45 milliards USD d'ici 2026, suggérant un investissement significatif dans les capacités d'IA au sein des systèmes de gestion de contenu en santé. Cette intégration améliore non seulement l'efficacité, mais améliore également la qualité globale des soins, en faisant un facteur critique dans l'évolution continue du marché des systèmes de gestion de contenu en santé.
Aperçu des segments de marché

Par Type : CMS de santé basé sur le cloud (le plus grand) vs. CMS de santé sur site (le plus rapide en croissance)

Le marché des systèmes de gestion de contenu de santé (CMS) est caractérisé par une distribution notable entre les solutions basées sur le cloud et celles sur site. Actuellement, les solutions CMS de santé basées sur le cloud détiennent la plus grande part de marché, soutenues par leur évolutivité, leur flexibilité et leur rentabilité. Ces systèmes offrent aux prestataires de soins de santé un moyen efficace de gérer les informations des patients, de rationaliser les flux de travail et d'améliorer l'accessibilité des données sur diverses plateformes. En revanche, les solutions CMS de santé sur site, bien que traditionnellement historiques, gagnent progressivement du terrain en raison des préoccupations croissantes concernant la sécurité des données et la conformité, attirant les organisations cherchant un plus grand contrôle sur leurs processus de gestion de contenu. Les tendances de croissance pour ce segment mettent en évidence un changement significatif vers des solutions basées sur le cloud, alors que les organisations de santé adoptent de plus en plus des stratégies de transformation numérique. Des facteurs tels que la demande croissante d'accès à distance aux données de santé, l'essor des services de télésanté et une collaboration améliorée entre les professionnels de la santé propulsent cette croissance. Les systèmes sur site, cependant, connaissent un renouveau alimenté par le besoin d'options de confidentialité et de personnalisation améliorées, indiquant une trajectoire duale sur le marché qui répond à des besoins organisationnels divers.

Type : CMS de santé basé sur le cloud (dominant) vs. CMS de santé sur site (émergent)

Le CMS de santé basé sur le cloud représente le segment dominant sur le marché, offrant des avantages tels que l'accès aux données en temps réel, des coûts initiaux plus bas et des mises à jour et une maintenance sans faille. Ces solutions sont particulièrement prisées par les organisations cherchant à améliorer l'efficacité opérationnelle et l'engagement des patients. Leur flexibilité permet une intégration avec d'autres technologies de santé et soutient les demandes variées des utilisateurs à travers les fonctions. D'autre part, les solutions CMS de santé sur site émergent comme un concurrent solide, motivées par la nécessité de fonctionnalités personnalisables et de contrôles de sécurité robustes. Bien qu'elles nécessitent généralement des investissements initiaux plus élevés, ces systèmes offrent aux organisations une plus grande autonomie et la stabilité de la gestion de leur infrastructure, attirant les institutions avec des réglementations de conformité strictes et des besoins en matière de confidentialité des données.

Par Modèle de Déploiement : CMS de santé à locataire unique (le plus grand) vs. CMS de santé à locataires multiples (le plus rapide en croissance)

Dans le marché des systèmes de gestion de contenu de santé, le modèle de déploiement révèle des variations significatives de part de marché entre les systèmes à locataire unique et à locataires multiples. Le CMS de santé à locataire unique occupe une position dominante car il fournit des solutions sur mesure aux organisations de santé individuelles, qui préfèrent souvent des systèmes dédiés pour un meilleur contrôle et une meilleure sécurité. En revanche, le CMS de santé à locataires multiples gagne du terrain parmi les petits prestataires et les entreprises cherchant à réduire les coûts et à rationaliser les opérations grâce à des ressources et services partagés.

CMS de santé à locataire unique (dominant) vs. CMS de santé à locataires multiples (émergent)

Les solutions CMS de santé à locataire unique se caractérisent par leur capacité à offrir des configurations hautement personnalisées, permettant aux prestataires de soins de santé de gérer efficacement leur contenu dans un environnement sécurisé. Ces systèmes sont préférés par les grands hôpitaux et les prestataires de soins de santé spécialisés qui priorisent la confidentialité des données et la conformité réglementaire. En revanche, le CMS de santé à locataires multiples émergent facilite une approche plus collaborative et rentable de la gestion de contenu, attirant les petits prestataires qui recherchent des solutions flexibles et évolutives. Ce modèle favorise l'innovation en permettant aux organisations de santé de partager des ressources et des meilleures pratiques, améliorant ainsi l'efficacité opérationnelle au sein de l'écosystème de la santé.

Par Utilisateur Final : Hôpitaux et Cliniques (le plus grand) vs. Payeurs de Santé (le plus rapide en croissance)

Dans le marché des systèmes de gestion de contenu de santé, les hôpitaux et les cliniques détiennent la plus grande part, soutenus par leur besoin critique de gestion efficace des données des patients et d'efficacité opérationnelle. Ce segment investit massivement dans des solutions de gestion de contenu pour améliorer l'engagement des patients, rationaliser les flux de travail et garantir la conformité aux réglementations. Les payeurs de santé, bien qu'actuellement plus petits, augmentent rapidement leur adoption des systèmes de gestion de contenu pour améliorer le traitement des demandes et la gestion des risques, faisant d'eux le segment à la croissance la plus rapide sur ce marché.

Hôpitaux et Cliniques (dominants) vs. Payeurs de Santé (émergents)

Les hôpitaux et les cliniques dominent le marché des systèmes de gestion de contenu de santé en raison de leurs besoins opérationnels étendus et de leurs grands volumes de données patients. Ils nécessitent des systèmes de gestion de contenu sophistiqués pour gérer les dossiers de santé électroniques, la planification des rendez-vous et les processus de facturation. D'autre part, les payeurs de santé, y compris les compagnies d'assurance et les administrateurs tiers, réalisent l'importance de ces systèmes pour rationaliser les opérations et gérer efficacement d'énormes bases de données. Ce segment émerge comme un moteur de croissance significatif, tirant parti de la technologie pour améliorer le service client et l'efficacité opérationnelle. Leur investissement croissant dans des solutions de gestion de contenu indique un paysage en évolution où les payeurs passent des méthodes traditionnelles à des systèmes plus intégrés et efficaces.

Par Fonctionnalité : Gestion de Contenu (le plus grand) vs. Gestion des Flux de Travail (le plus rapide en croissance)

Dans le marché des systèmes de gestion de contenu de santé, le segment fonctionnalité met en avant des contributions de valeur diverses, la gestion de contenu étant le plus grand composant. Ce segment souligne l'importance d'organiser efficacement les données liées à la santé, permettant un accès facile aux dossiers des patients et facilitant les flux de travail cliniques. Pendant ce temps, la gestion des flux de travail, reconnue comme le segment à la croissance la plus rapide, attire l'attention en rationalisant les processus et en améliorant l'efficacité opérationnelle, indiquant un changement vers des solutions automatisées dans les environnements de santé.

Gestion des Flux de Travail (dominante) vs. Outils de Collaboration (émergents)

Dans le paysage fonctionnel, la gestion des flux de travail se distingue comme un acteur dominant, fournissant des outils essentiels pour automatiser les tâches routinières, optimiser les flux de travail du personnel et améliorer la prestation des soins aux patients. Ce segment tire parti des technologies avancées pour réduire les charges administratives, ce qui améliore l'efficacité globale des organisations de santé. D'autre part, les outils de collaboration représentent une valeur émergente, favorisant la communication entre les professionnels de la santé et améliorant la dynamique d'équipe. Leur rôle dans la promotion du partage d'informations en temps réel et des soins collaboratifs aux patients gagne en importance, soulignant la nécessité de solutions intégrées qui brisent les silos dans les environnements de santé.

Par Intégration : DSE (le plus grand) vs. LIS (le plus rapide en croissance)

Le segment d'intégration du marché des systèmes de gestion de contenu de santé est caractérisé par la présence significative des dossiers de santé électroniques (DSE), qui se positionnent comme le plus grand segment en raison de leur adoption généralisée parmi les prestataires de soins de santé. Les systèmes d'information de laboratoire (LIS) émergent comme un acteur critique, connaissant une croissance rapide alors que les laboratoires cherchent de plus en plus des solutions de gestion de données efficaces. Les systèmes d'archivage et de communication d'images (PACS) et les solutions de gestion de la relation client (CRM) jouent également des rôles importants, contribuant à l'efficacité globale de l'intégration au sein des environnements de santé.

DSE (dominant) vs. LIS (émergent)

Les dossiers de santé électroniques (DSE) servent de colonne vertébrale de la gestion moderne du contenu de santé, permettant une gestion sécurisée et efficace des données des patients, améliorant ainsi les flux de travail cliniques et les soins aux patients. Ils dominent le marché en raison d'une base d'utilisateurs établie et d'une impulsion réglementaire pour la numérisation des dossiers des patients. En revanche, les systèmes d'information de laboratoire (LIS) gagnent du terrain alors que les laboratoires se concentrent sur l'automatisation et la précision des données dans le reporting des résultats des tests. Cette transformation positionne les LIS comme un segment émergent répondant à la demande croissante de gestion efficace des laboratoires, garantissant un flux d'informations patient opportun et précis qui s'aligne avec l'adoption croissante de systèmes de santé intégrés.

Obtenez des informations plus détaillées sur Marché des systèmes de gestion de contenu en santé

Aperçu régional

Amérique du Nord : Leader en innovation en santé

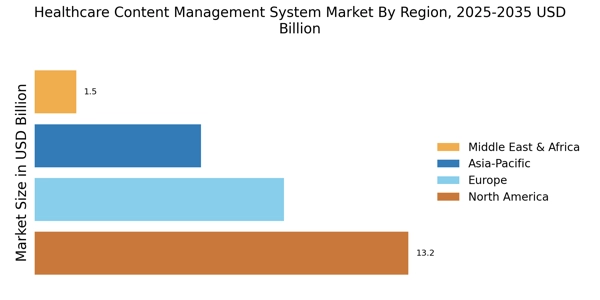
L'Amérique du Nord est le plus grand marché pour les systèmes de gestion de contenu de santé (CMS), détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par l'augmentation des dépenses de santé, les avancées technologiques et un cadre réglementaire solide qui favorise les solutions de santé numériques. La demande pour une gestion efficace des données des patients et l'interopérabilité entre les systèmes de santé alimentent également cette croissance. Les États-Unis sont le principal contributeur à ce marché, avec des acteurs clés tels qu'Epic Systems Corporation, Cerner Corporation et McKesson Corporation dominant le paysage concurrentiel. La présence d'une infrastructure de santé avancée et un accent sur l'amélioration des résultats pour les patients grâce à l'adoption de la technologie sont essentiels pour maintenir la domination du marché de l'Amérique du Nord. L'engagement de la région envers l'innovation garantit un environnement robuste pour le développement des CMS.

Europe : Hub émergent de la numérisation de la santé

L'Europe connaît une croissance significative sur le marché des systèmes de gestion de contenu de santé, représentant environ 30 % de la part mondiale. L'expansion de la région est alimentée par l'augmentation des investissements en TI de santé, les initiatives gouvernementales promouvant la santé numérique et une demande croissante pour des solutions de santé intégrées. Les cadres réglementaires, tels que la stratégie de santé numérique de l'UE, sont essentiels pour façonner le paysage du marché. Les pays leaders dans cette région incluent l'Allemagne, le Royaume-Uni et la France, où les prestataires de soins de santé adoptent de plus en plus les CMS pour améliorer l'efficacité opérationnelle et les soins aux patients. Des acteurs clés comme Allscripts Healthcare Solutions et Meditech étendent activement leur présence en Europe, contribuant à un environnement concurrentiel qui favorise l'innovation et la collaboration dans la technologie de la santé.

Asie-Pacifique : Secteur de la santé en pleine croissance

La région Asie-Pacifique émerge comme un acteur significatif sur le marché des systèmes de gestion de contenu de santé, détenant environ 20 % de la part de marché mondiale. La croissance est propulsée par l'augmentation des investissements en santé, une population croissante et un accent croissant sur les solutions de santé numériques. Des pays comme la Chine et l'Inde sont à l'avant-garde de cette croissance, soutenus par des initiatives gouvernementales visant à améliorer l'infrastructure de santé et les soins aux patients. Le paysage concurrentiel est caractérisé par un mélange d'acteurs locaux et internationaux, avec des entreprises comme eClinicalWorks et NextGen Healthcare faisant des progrès dans la région. La demande pour une gestion efficace des données et des systèmes de prestation de soins de santé améliorés stimule l'adoption des CMS, faisant de l'Asie-Pacifique une zone clé pour la croissance future dans le secteur de la technologie de la santé.

Moyen-Orient et Afrique : Marché émergent avec potentiel

La région du Moyen-Orient et de l'Afrique (MEA) développe progressivement son marché des systèmes de gestion de contenu de santé, détenant actuellement environ 5 % de la part mondiale. La croissance est alimentée par l'augmentation des investissements en santé, un accent croissant sur l'amélioration de la qualité des soins de santé et des initiatives gouvernementales visant à la transformation numérique dans le secteur de la santé. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud sont à l'avant-garde de ce développement, avec des investissements significatifs dans la technologie de la santé. Le paysage concurrentiel évolue, avec des acteurs locaux et internationaux entrant sur le marché. Les entreprises se concentrent sur la fourniture de solutions adaptées pour répondre aux besoins uniques de la région. La demande croissante pour une prestation de soins de santé efficace et des systèmes de gestion des données devrait stimuler davantage la croissance du marché des CMS à travers le MEA, en faisant une région d'intérêt pour les investissements futurs.

Marché des systèmes de gestion de contenu en santé Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des systèmes de gestion de contenu de santé est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante de solutions de gestion des données efficaces et d'engagement des patients. Les principaux acteurs tels qu'Epic Systems Corporation (US), Cerner Corporation (US) et Allscripts Healthcare Solutions (US) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur positionnement sur le marché. Epic Systems Corporation (US) continue de se concentrer sur l'innovation, en particulier dans l'intégration de l'intelligence artificielle dans ses plateformes, ce qui semble améliorer la prise de décision clinique et l'efficacité opérationnelle. Pendant ce temps, Cerner Corporation (US) met l'accent sur des partenariats stratégiques, collaborant récemment avec divers prestataires de soins de santé pour étendre sa portée et améliorer l'interopérabilité entre les systèmes. Allscripts Healthcare Solutions (US) poursuit également une stratégie de transformation numérique, investissant dans des solutions basées sur le cloud pour faciliter l'accès à distance et améliorer la prestation des soins aux patients. Les tactiques commerciales employées par ces entreprises reflètent une structure de marché modérément fragmentée, où les stratégies localisées et l'optimisation de la chaîne d'approvisionnement jouent des rôles cruciaux. L'influence collective de ces acteurs clés façonne un environnement concurrentiel qui encourage l'innovation et la réactivité aux besoins du marché. À mesure que les entreprises localisent leurs opérations et optimisent leurs chaînes d'approvisionnement, elles améliorent leur capacité à répondre aux demandes régionales tout en maintenant des prix compétitifs.

En août, Epic Systems Corporation (US) a annoncé le lancement d'un nouvel outil d'analyse alimenté par l'IA conçu pour rationaliser la gestion des données des patients. Ce mouvement stratégique est susceptible de positionner Epic comme un leader dans l'intégration de l'analyse avancée au sein des systèmes de santé, améliorant potentiellement les résultats des patients et l'efficacité opérationnelle. L'introduction d'une telle technologie souligne l'importance croissante de la prise de décision basée sur les données dans le domaine de la santé.

En septembre, Cerner Corporation (US) a élargi son partenariat avec un fournisseur de télésanté de premier plan, visant à améliorer ses capacités de télémédecine. Cette collaboration est significative car elle reflète l'engagement de Cerner à s'adapter à l'évolution du paysage de la santé, où les solutions de soins à distance sont de plus en plus vitales. En intégrant des services de télésanté dans ses plateformes existantes, Cerner pourrait améliorer l'accès et la satisfaction des patients, renforçant ainsi sa position sur le marché.

En juillet, Allscripts Healthcare Solutions (US) a dévoilé une nouvelle plateforme basée sur le cloud qui intègre des dossiers de santé électroniques avec des outils d'engagement des patients. Cette initiative est indicative de la stratégie d'Allscripts visant à tirer parti de la technologie pour améliorer les interactions avec les patients et la coordination des soins. Le lancement de la plateforme pourrait renforcer l'avantage concurrentiel d'Allscripts en fournissant aux prestataires de soins de santé des solutions complètes qui répondent à la fois aux besoins cliniques et administratifs.

À partir d'octobre, les tendances concurrentielles au sein du marché des systèmes de gestion de contenu de santé sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques entre les acteurs clés façonnent le paysage, favorisant l'innovation et améliorant la prestation de services. En regardant vers l'avenir, il semble que la différenciation concurrentielle évoluera d'une compétition basée sur les prix traditionnels à un accent sur l'innovation technologique, la fiabilité des chaînes d'approvisionnement et la capacité à offrir des expériences supérieures aux patients.

Les principales entreprises du marché Marché des systèmes de gestion de contenu en santé incluent

Développements récents de l'industrie

Le marché mondial des systèmes de gestion de contenu de santé devrait passer d'environ 26,4 milliards USD en 2024 à 70,1 milliards USD d'ici 2032, avec un TCAC de 13,25 %. La demande croissante pour une gestion et une organisation efficaces du contenu de santé, l'adoption croissante de solutions basées sur le cloud et l'accent croissant sur l'engagement des patients sont des facteurs majeurs qui stimulent la croissance du marché. Les acteurs clés incluent Oracle, IBM, Microsoft et OpenText. Les développements récents incluent l'intégration de l'IA et du machine learning dans les plateformes HCMS pour améliorer la personnalisation du contenu et automatiser les tâches.

Le marché devrait connaître une croissance significative dans les économies émergentes telles que l'Inde et la Chine en raison de l'augmentation des investissements en TI de santé et des initiatives gouvernementales visant à améliorer l'infrastructure de santé.

Perspectives d'avenir

Marché des systèmes de gestion de contenu en santé Perspectives d'avenir

Le marché des systèmes de gestion de contenu de santé est prêt à croître à un TCAC de 13,25 % de 2025 à 2035, soutenu par la transformation numérique, la conformité réglementaire et l'engagement accru des patients.

De nouvelles opportunités résident dans :

  • Intégration d'analytique pilotée par l'IA pour la livraison de contenu personnalisé aux patients.
  • Développement de solutions de gestion de contenu adaptées aux mobiles pour les prestataires de soins de santé.
  • Expansion des systèmes basés sur le cloud pour améliorer l'accessibilité des données et la collaboration.

D'ici 2035, le marché devrait connaître une croissance substantielle, reflétant l'évolution des besoins en santé et les avancées technologiques.

Segmentation du marché

Perspectives du marché des systèmes de gestion de contenu en santé

  • CMS de santé basé sur le cloud
  • CMS de santé sur site

Perspectives du marché des systèmes de gestion de contenu en santé par utilisateur final

  • Hôpitaux et cliniques
  • Payeurs de santé
  • Entreprises pharmaceutiques et biotechnologiques
  • Institutions de recherche et académiques
  • Agences gouvernementales

Perspectives du marché des systèmes de gestion de contenu en santé par intégration

  • Dossiers de santé électroniques (DSE)
  • Systèmes d'information de laboratoire (SIL)
  • Systèmes d'archivage et de communication d'images (PACS)
  • Gestion de la relation client (CRM)

Perspectives du marché des systèmes de gestion de contenu en santé par fonctionnalité

  • Gestion de contenu
  • Gestion des flux de travail
  • Outils de collaboration
  • Analyse et reporting
  • Conformité réglementaire

Perspectives du marché des systèmes de gestion de contenu en santé par modèle de déploiement

  • CMS de santé à locataire unique
  • CMS de santé multi-locataires

Portée du rapport

TAILLE DU MARCHÉ 2024 29,33 (milliards USD)
TAILLE DU MARCHÉ 2025 33,21 (milliards USD)
TAILLE DU MARCHÉ 2035 115,29 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (TCAC) 13,25 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Entreprises clés profilées Epic Systems Corporation (US), Cerner Corporation (US), Allscripts Healthcare Solutions (US), McKesson Corporation (US), Athenahealth, Inc. (US), NextGen Healthcare, Inc. (US), eClinicalWorks LLC (US), Meditech (US), Intersystems Corporation (US)
Segments couverts Type, modèle de déploiement, utilisateur final, fonctionnalité, intégration, régional
Principales opportunités de marché L'intégration de l'intelligence artificielle améliore l'efficacité sur le marché des systèmes de gestion de contenu de santé.
Dynamiques clés du marché La demande croissante de solutions intégrées stimule l'innovation et la concurrence sur le marché des systèmes de gestion de contenu de santé.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Questions fréquemment posées

Quelle est la valorisation de marché projetée du marché des systèmes de gestion de contenu de santé d'ici 2035 ?

La valorisation de marché projetée pour le marché des systèmes de gestion de contenu de santé d'ici 2035 est de 115,29 milliards USD.

Quelle était la valorisation de marché du marché des systèmes de gestion de contenu de santé en 2024 ?

La valorisation totale du marché des systèmes de gestion de contenu de santé en 2024 était de 29,33 milliards USD.

Quel est le CAGR attendu pour le marché des systèmes de gestion de contenu de santé pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des systèmes de gestion de contenu de santé pendant la période de prévision 2025 - 2035 est de 13,25 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des systèmes de gestion de contenu de santé ?

Les acteurs clés du marché des systèmes de gestion de contenu de santé incluent Epic Systems Corporation, Cerner Corporation, Allscripts Healthcare Solutions et McKesson Corporation.

Quels sont les deux principaux types de systèmes de gestion de contenu de santé ?

Les deux principaux types de systèmes de gestion de contenu de santé sont les CMS de santé basés sur le cloud et les CMS de santé sur site.

Quelle est la taille du marché pour les CMS de santé basés sur le cloud en 2025 ?

La taille du marché pour les CMS de santé basés sur le cloud devrait atteindre 60,0 milliards USD d'ici 2035.

Comment le marché des CMS de santé multi-locataires se compare-t-il à celui des CMS de santé mono-locataires ?

Le marché des CMS de santé multi-locataires devrait atteindre 75,29 milliards USD d'ici 2035, contre 40,0 milliards USD pour les CMS de santé mono-locataires.

Quel segment d'utilisateur final devrait avoir la plus grande part de marché en 2025 ?

Les hôpitaux et cliniques devraient avoir la plus grande part de marché en 2025, avec une taille projetée de 40,0 milliards USD d'ici 2035.

Quelles fonctionnalités sont incluses dans le marché des systèmes de gestion de contenu de santé ?

Les fonctionnalités du marché des systèmes de gestion de contenu de santé incluent la gestion de contenu, la gestion des flux de travail et l'analyse et le reporting.

Quelle est la taille de marché projetée pour la fonctionnalité de conformité réglementaire d'ici 2035 ?

La taille de marché projetée pour la fonctionnalité de conformité réglementaire dans le marché des systèmes de gestion de contenu de santé est de 23,29 milliards USD d'ici 2035.

Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.