Marché de l'hydrogène vert (2025 - 2035)

Rapport d’analyse de la taille, de la part et de la croissance du marché de l’hydrogène vert par technologie (électrolyse alcaline, électrolyse PEM, électrolyse d’oxyde solide, électrolyse AEM), par industrie d’utilisateur final (raffinage, produits chimiques, fer et acier, transport, autres utilisateurs finaux) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Croissance et prévisions de l’industrie jusqu’en 2035.
ID: MRFR/EnP/8605-CR 188 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Green Hydrogen Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)80.8%
2025 Market SizeUSD 680 Million
2035 Market SizeUSD 260,170 Million
Key Players
Nel ASA
ITM Power
Plug Power
Siemens Energy
thyssenkrupp nucera
Bloom Energy
Opportunities
  • Green Ammonia for Maritime Decarbonization
  • Hydrogen-Ready Steel via Direct Reduced Iron
  • Emerging-Market Hydrogen Export Corridors

Green Hydrogen Market Summary

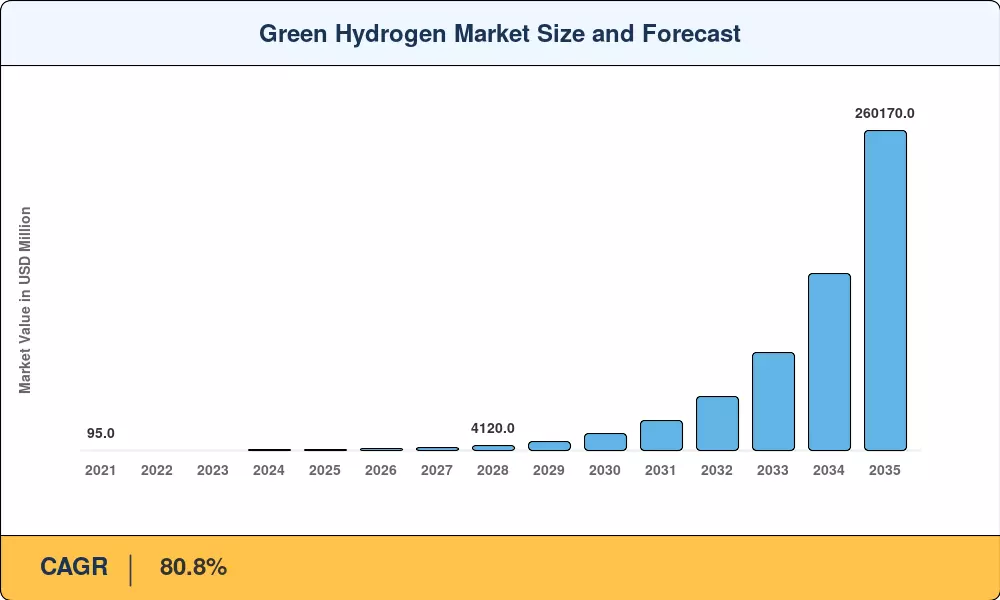
Le marché de l’hydrogène vert s’élevait à 680 millions de dollars en 2025 et devrait atteindre 1 260 millions de dollars en 2026 avant de grimper à 260 170 millions de dollars d’ici 2035, reflétant un TCAC de 80,8 % sur la période de prévision 2026-2035. Deux forces tirent cette trajectoire vers le haut : les cycles d'enchères de 3 milliards d'euros de la Banque d'hydrogène de l'UE, qui ont déclenché des contrats d'achat contraignants entre les raffineries et les sidérurgistes, et le crédit d'impôt à la production de l'article 45V de la loi américaine sur la réduction de l'inflation, qui fournit désormais jusqu'à 3,00 USD par kilogramme d'hydrogène propre éligible.[1][2]. Ensemble, ces piliers politiques ont transformé ce qui était une curiosité au stade pilote en une classe d’actifs bancables.

Sur le plan technologique, l’abandon de l’hydrogène gris d’origine fossile s’accélère plus rapidement que ne le prévoyaient la plupart des projections pour 2022. Les gigafactories d'électrolyseurs annoncées entre 2023 et 2025 – représentant plus de 35 GW de capacité de fabrication annuelle combinée – poussent les coûts des piles en dessous de 400 USD/kW pour les unités alcalines atmosphériques et en dessous de 650 USD/kW pour les systèmes à membrane polymère-électrolyte[3]. Les accords d'achat d'électricité renouvelable conclus à moins de 25 USD/MWh au Moyen-Orient et dans certaines parties d'Amérique du Sud réduisent le coût actualisé de l'hydrogène à 2,50 USD/kg, un seuil largement considéré comme le croisement de compétitivité face à l'hydrogène gris sans relâche.[4].

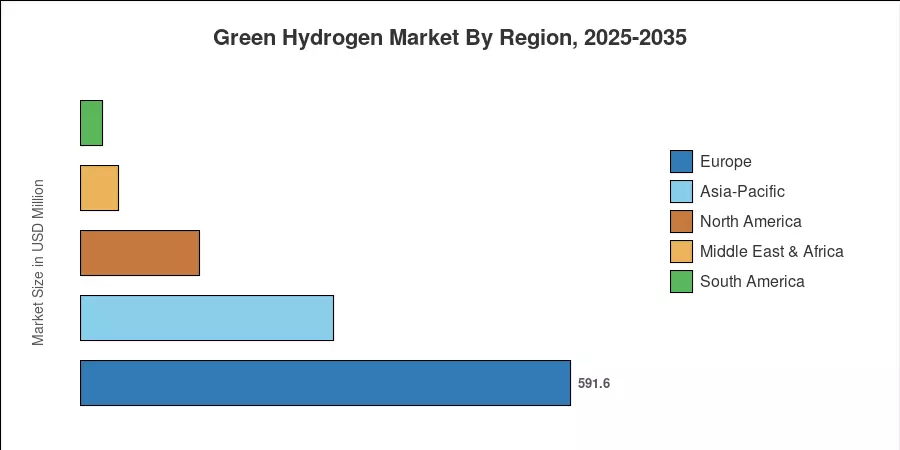
L'Asie-Pacifique contrôlait environ 45 % du marché de l'hydrogène vert en 2025, sous l'impulsion du gouvernement national chinois.HydrogèneObjectifs de la feuille de route et mission nationale indienne pour l'hydrogène vert, qui a alloué 2,3 milliards de dollars d'incitations. L'Europe est la région à la croissance la plus rapide, et devrait enregistrer un TCAC de 87 % jusqu'en 2035, car les obligations d'ajustement carbone aux frontières et les mandats REPowerEU obligent les acheteurs industriels à garantir un approvisionnement vert. L’Amérique du Nord représentait la deuxième plus grande part, soutenue par les annonces de projets dans les corridors des pôles hydrogène de la côte américaine du Golfe. La prochaine décennie séparera les économies pionnières qui construisent des infrastructures de pipelines et de ports de celles qui sont obligées d’importer des molécules à un prix plus élevé.


Points clés du rapport

• Par technologie

  • L’électrolyse alcaline représentait environ 51 % de la capacité installée mondiale en 2025, grâce à des conceptions de cheminées matures et à une intensité de capital initiale plus faible.
  • L’électrolyse PEM devrait enregistrer le TCAC du segment le plus élevé, à environ 99 % jusqu’en 2035, grâce à des caractéristiques de réponse dynamique supérieures qui se marient bien avec une production renouvelable variable.

• Par secteur d'activité de l'utilisateur final

  • Le raffinage détenait une part estimée à 38 % du marché de l’hydrogène vert en 2025, alors que les transformateurs pétroliers ont commencé à remplacer les matières premières grises pour atteindre les objectifs de décarbonation de portée 1.
  • Le segment des produits chimiques devrait connaître une croissance d'environ 90 % du TCAC jusqu'en 2035, reflétant les engagements en matière d'ammoniac vert des producteurs d'engrais en Europe et en Asie du Sud.

• Par région

  • L’Asie-Pacifique a capturé environ 45 % du marché de l’hydrogène vert en 2025, grâce au déploiement d’électrolyseurs soutenus par l’État en Chine et en Inde.
  • L’Europe devrait progresser à un TCAC d’environ 87 % jusqu’en 2035, propulsée par des mandats contraignants en matière d’hydrogène renouvelable dans le cadre de la version révisée.Énergie renouvelableDirectif.


Taille et prévisions du marché de l’hydrogène vert (2021-2035)

Le dimensionnement du marché combine un suivi ascendant de la capacité des électrolyseurs avec une modélisation descendante de la demande dans les secteurs verticaux des utilisateurs finaux. Les chiffres historiques (2021-2024) s'appuient sur des bases de données de projets opérationnels, tandis que les prévisions intègrent les projets annoncés au stade FID, les subventions politiques engagées et les courbes d'apprentissage des coûts exclusives pour les piles d'électrolyseurs et l'approvisionnement en énergie renouvelable.
Green Hydrogen Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Déflation du coût de l’énergie renouvelable ~22% Mondial Longue durée (≥4 ans) [4]
Subventions gouvernementales à la production et crédits d'impôt ~20% Amérique du Nord, Europe Court terme (≤ 2 ans) [2]
Tarification du carbone et mécanismes d’ajustement aux frontières ~16% Europe, Asie-Pacifique Moyen terme (2 à 4 ans) [8]
Mise à l'échelle de la fabrication d'électrolyseurs ~15% Chine, Europe Moyen terme (2 à 4 ans) [3]
Mandats de décarbonation industrielle ~12% Europe, Japon, Corée du Sud Longue durée (≥4 ans) [9]
Contrats de prélèvement d'ammoniac vert et de carburant électronique ~9% Moyen-Orient, Amérique du Sud Moyen terme (2 à 4 ans) [10]
Investissement dans les pipelines et les infrastructures de stockage d’hydrogène ~6% Europe, côte américaine du Golfe Longue durée (≥4 ans) [11]


Déflation du coût de l’énergie renouvelable

Les prix des enchères solaires photovoltaïques au Moyen-Orient sont tombés en dessous de 15 USD/MWh, tandis que l'éolien terrestre au Brésil et au Chili atteint régulièrement 22 à 28 USD/MWh.[4]. Étant donné que l’électricité représente 60 à 70 % du coût actualisé de l’hydrogène vert, chaque baisse de dix pour cent des coûts de l’électricité se traduit par une réduction d’environ sept pour cent du prix final de la molécule. Les perspectives 2024 de l'IRENA prévoient une baisse supplémentaire de 35 % du LCOE solaire à grande échelle d'ici 2030, ce qui signifieélectrolyseurles opérateurs signant aujourd’hui des PPA de 15 ans peuvent réduire les prix de l’hydrogène gris sur la base du coût de livraison dans la plupart des zones géographiques d’ici 2029[12].

Subventions gouvernementales à la production et crédits d’impôt

Le crédit d'impôt américain pour la production d'hydrogène propre de 45 V peut atteindre 3,00 USD/kg sur dix ans, réduisant ainsi de moitié le coût de production de l'hydrogène électrolytique dans les régions disposant de ressources renouvelables favorables.[2]. En Europe, le deuxième cycle d'enchères de la Banque d'hydrogène en 2025 a attribué 2,2 milliards d'euros de contrats de soutien à prime fixe, couvrant l'écart de coût entre l'hydrogène vert et l'hydrogène gris, pour les soumissionnaires retenus en Allemagne, en Espagne et au Portugal.[1]. Ces mécanismes de financement public réduisent le risque des projets à un niveau tel que les banques commerciales prêteront à des spreads de qualité investissement.

Tarification du carbone et mécanismes d’ajustement aux frontières

Le mécanisme d'ajustement carbone aux frontières de l'UE (MACB) a commencé sa phase de transition en 2023 et exigera des achats complets de certificats à partir de 2026, couvrant les importations d'hydrogène, d'acier, d'aluminium, de ciment et d'engrais.[8]. Pour les raffineurs qui importent des produits à forte intensité d'hydrogène gris en Europe, la pénalité carbone effective de 70 à 90 EUR/tonne de CO₂ ajoute 1,80 à 2,30 USD/kg au coût de l'équivalent hydrogène, éliminant ainsi l'essentiel de l'avantage tarifaire de l'hydrogène gris. Le signal CBAM redirige déjà le capital de développement de projets vers les corridors d’exportation d’hydrogène vert d’Afrique du Nord ciblant la demande européenne.

Augmentation de la fabrication d'électrolyseurs

La capacité annoncée de la gigausine d'électrolyseurs a dépassé 45 GW par an d'ici la mi-2025, LONGi Hydrogen, Nel ASA et thyssenkrupp nucera ciblant chacune des lignes de production de plusieurs GW[3]. Cette expansion de la fabrication reproduit la dynamique d’apprentissage des coûts que l’énergie solaire photovoltaïque a connue entre 2010 et 2020 : un doublement de la production cumulée est en corrélation avec une réduction de 16 à 18 % des coûts de pile. BloombergNEF prévoit que les prix des systèmes d'électrolyseurs baisseront à 230-350 USD/kW d'ici 2030, contre 500-800 USD/kW en 2024[13].


Analyse d'impact des restrictions

Retenue ~% Impact négatif sur le TCAC Pertinence géographique Chronologie des impacts Réf
Investissement initial élevé pour les électrolyseurs ~25% Mondial Court terme (≤ 2 ans) [3]
Infrastructures limitées de transport et de stockage de l’hydrogène ~22% Europe, Amérique du Nord Moyen terme (2 à 4 ans) [11]
Pénurie d’eau dans les régions à fort rayonnement ~18% Moyen-Orient, Afrique du Nord, Australie Longue durée (≥4 ans) [14]
Additionnalité et incertitude réglementaire liée au temps ~20% UE, États-Unis Court terme (≤ 2 ans) [15]
Goulots d'étranglement de la chaîne d'approvisionnement des électrolyseurs (iridium, nickel) ~15% Mondial Moyen terme (2 à 4 ans)  


Dépenses d’investissement initiales élevées

Malgré un apprentissage rapide des coûts, une installation d'électrolyseur de 100 MW nécessite toujours entre 60 et 80 millions de dollars de capital initial, hors coûts d'équilibre de l'usine et de connexion au réseau.[3]. Pour les développeurs de projets opérant en dehors des juridictions riches en subventions, la charge de capital se traduit par des taux de rendement internes inférieurs à 8 %, un seuil que de nombreux fonds d’infrastructure considèrent comme peu attrayant sans garanties souveraines ou enveloppes de dette concessionnelles. Jusqu'à ce que les prix des piles tombent en dessous de 300 USD/kW clé en main, la bancabilité restera la principale porte d'entrée pour les projets dans les économies émergentes.

Lacunes des infrastructures de transport et de stockage

Le déplacement de l'hydrogène des centres de production vers les centres de demande reste le défi logistique le plus tenace du marché de l'hydrogène vert. Les gazoducs dédiés à l’hydrogène totalisent moins de 5 000 km dans le monde, contre plus de 3 millions de km de lignes de transport de gaz naturel[11]. La réaffectation des gazoducs existants nécessite des évaluations métallurgiques de la fragilisation par l'hydrogène, et le délai d'autorisation dans la seule UE est en moyenne de 4 à 5 ans. Le stockage en caverne de sel – l'option en vrac la moins coûteuse – est géographiquement concentré sur la côte américaine du Golfe, le nord de l'Allemagne et l'East Yorkshire au Royaume-Uni, laissant une grande partie de l'Asie-Pacifique dépendante d'un stockage en surface comprimé ou liquéfié à un prix deux à quatre fois supérieur au coût unitaire.[17].

Additionnalité et incertitude de correspondance temporelle

L'acte délégué de l'UE sur les définitions de l'hydrogène renouvelable et les directives finales 45V du Trésor américain imposent tous deux des exigences d'additionnalité et de corrélation temporelle sur l'électricité renouvelable utilisée pour l'électrolyse.[15]. Un ajustement horaire strict, imposé par l’UE à partir de 2030, peut augmenter le coût effectif de l’approvisionnement en électricité de 10 à 25 % par rapport à un ajustement annuel, car les électrolyseurs doivent soit réduire leur production pendant les heures où la production d’énergies renouvelables est faible, soit se procurer des certificats à prix plus élevé. L’ambiguïté réglementaire autour de ces règles entre 2024 et 2026 a déjà retardé les décisions finales d’investissement sur plusieurs projets européens totalisant plus de 2 GW de capacité prévue.


Green Hydrogen Market Opportunities

L'ammoniac vert pour la décarbonisation maritime

La stratégie GES actualisée de 2023 de l’Organisation maritime internationale prévoit une diminution de 30 % des émissions du transport maritime d’ici 2030 par rapport aux niveaux de 2008, ce qui se traduit par une demande adressable de 80 à 100 millions de tonnes d’ammoniac vert par an d’ici 2040.[10]. Des projets d'électrolyseurs à côté des ports du Moyen-Orient, du Chili et de l'Australie se préparent à alimenter les terminaux de ravitaillement d'ammoniac, transformant ainsi les ressources renouvelables bloquées en molécules de carburant de qualité exportable.


Acier prêt à l’hydrogène via du fer réduit directement

Les producteurs d’acier européens ont engagé plus de 15 milliards d’euros dans des installations DRI à base d’hydrogène, l’usine HYBRIT de SSAB en Suède et le projet d’ArcelorMittal à Hambourg produisant déjà des lots d’essai.[9]. Cela nécessiterait environ 60 000 tonnes d’hydrogène vert par an pour produire un million de tonnes d’acier de qualité DRI, garantissant ainsi une demande de base industrielle garantie pour réduire les risques liés aux investissements dans les électrolyseurs. La National Green Hydrogen Mission de l’Inde vise expressément un corridor de demande d’hydrogène de 5 MTPA dans le secteur sidérurgique d’ici 2035.


Corridors d’exportation d’hydrogène des marchés émergents

Des pays dotés de fantastiques ressources solaires ou éoliennes – la Namibie, le Maroc, Oman et le Chili – sont en train de s’ériger en économies exportatrices d’hydrogène. Le projet Hyphen en Namibie vise à lui seul à convertir 350 000 tonnes par an d'hydrogène vert en ammoniac et à les exporter directement vers l'Europe.[18]. Ces corridors offrent des possibilités d’investissement de premier ordre aux promoteurs désireux de surmonter les régimes réglementaires à un stade précoce, souvent avec le soutien financier concessionnel des banques multilatérales de développement.


Modèles commerciaux de l’hydrogène en tant que service

De nombreux développeurs proposent désormais des contrats d'hydrogène en tant que service dans lesquels le développeur possède et gère l'électrolyseur sur le site du client dans le cadre d'un contrat d'achat ou de paiement à prix fixe, plutôt que d'assumer l'intégralité du risque du projet. Ce concept émule le modèle de contrat d'achat d'électricité qui a permis l'énergie solaire distribuée, réduisant ainsi l'obstacle pour l'acheteur d'une décision de dépenses en capital à un poste de dépenses d'exploitation. Linde et Air Liquide ont lancé des programmes de location d'électrolyseurs sur site destinés aux utilisateurs industriels de taille moyenne entre 5 et 20 MW.


Jumeaux numériques et optimisation prédictive

L'intégration de plates-formes de jumeaux numériques avec les systèmes de contrôle des électrolyseurs permet d'optimiser en temps réel la dégradation des piles, l'approvisionnement en électricité et la chimie de l'eau. La plateforme Omnivise Digital de Siemens Energy a démontré des améliorations de 3 à 5 % du rendement en hydrogène par MWh consommé sur les sites pilotes[19]. À mesure que les marges se resserrent lors des enchères de subventions compétitives, ces gains d’efficacité supplémentaires détermineront quels projets franchissent le seuil de rentabilité et lesquels ne le sont pas.


Green Hydrogen Market Future Outlook

Opérations d'électrolyseur optimisées par l'IA

Les systèmes de contrôle basés sur l’apprentissage automatique remodèleront l’économie des usines d’électrolyseurs au cours de la prochaine décennie. En ajustant dynamiquement la densité de courant des cheminées, les débits d'eau et le calendrier d'approvisionnement en électricité en réponse aux signaux de prix du réseau en temps réel, la répartition basée sur l'IA peut améliorer la production d'hydrogène de 8 à 12 % à apport d'électricité constant.[19]. À mesure que le marché de l’hydrogène vert atteint des dizaines de GW de capacité installée, même les gains d’efficacité marginaux se traduisent par des milliards de dollars de création de valeur supplémentaire chaque année.

Réseaux de pipelines et de mélange d’hydrogène

L’initiative européenne Hydrogen Backbone prévoit 53 000 km de gazoducs dédiés à l’hydrogène d’ici 2040, dont environ 60 % impliqueraient la réaffectation des infrastructures de gaz naturel existantes.[11]. Aux États-Unis, le DOE a engagé 1,2 milliard de dollars dans des projets de démonstration de pipelines et de stockage d’hydrogène par le biais de l’IIJA. Le mélange d’hydrogène dans les réseaux de gaz naturel existants à une concentration de 5 à 20 % est également en train d’obtenir l’approbation réglementaire en tant que mesure transitoire, plusieurs services publics en Australie et en Allemagne menant déjà des essais de mélange.

Supercycle d’électrification et services d’équilibrage du réseau

Les électrolyseurs d’hydrogène vert fonctionnent comme des charges flexibles à grande échelle qui peuvent absorber la production renouvelable excédentaire lors d’événements de réduction. L'analyse de l'AIE indique que la réduction mondiale des énergies renouvelables a dépassé 700 TWh en 2024, ce qui représente un potentiel de conversion de molécules d'une valeur de plus de 14 millions de tonnes d'hydrogène par an.[12]. Alors que la pénétration des énergies renouvelables variables dépasse 50 % de la capacité de production installée sur les principaux marchés, les électrolyseurs participeront de plus en plus aux marchés de services auxiliaires, gagnant des revenus à la fois grâce à la molécule d'hydrogène et aux fonctions d'équilibrage du réseau.

Reporting ESG et certification hydrogène Scope-3

La norme climatique S2 de l'International Sustainability Standards Board (ISSB) et la directive européenne sur les rapports sur le développement durable (CSRD) obligent les fabricants en aval à quantifier et à décarboner les émissions de portée 3, y compris l'intensité carbone de l'hydrogène acheté.[21]. Les programmes de certification tels que CertifHy en Europe et le Clean Hydrogen Standard du DOE américain établissent des seuils d'intensité carbone vérifiés que les producteurs d'hydrogène vert peuvent monétiser grâce à des prix plus élevés. Cette couche de demande axée sur les rapports crée une attraction structurelle pour le marché de l’hydrogène vert, indépendamment de la compétitivité des prix des matières premières.


Analyse de la part de marché régionale

Région Mesure clé Thèmes d'investissement principaux
Asie-Pacifique ~45% de part (2025) Feuilles de route du gouvernement sur l'hydrogène, échelle de fabrication d'électrolyseurs
Europe ~87 % TCAC (2026-2035) CBAM, mandats REPowerEU, réaffectation du pipeline
Amérique du Nord USD 144 Million (2025) Crédits IRA 45V, développement du hub de la côte du Golfe
Amérique du Sud Potentiel de capacité éolienne d’environ 26 MTPA Projets d'ammoniac vert orientés vers l'exportation
Moyen-Orient et Afrique ~46 millions de dollars (2025) Développement d’un corridor d’exportation solaire à très faible coût
Total USD 680 Million (2025) —

Le paysage régional du marché de l’hydrogène vert reflète la répartition mondiale inégale de l’électricité renouvelable bon marché, la demande industrielle d’hydrogène et le soutien politique. Cinq dynamiques régionales distinctes façonnent les flux commerciaux, les investissements dans les infrastructures et le positionnement concurrentiel jusqu’en 2035.


Amérique du Nord

Pays Mesure clé Pilote clé
NOUS ~78 % de la part régionale Crédit d'impôt IRA Section 45V, programme DOE Hydrogen Hubs
Canada ~22 millions de dollars (2025) Alberta Intégration CSC-hydrogène, terminaux d'exportation
Mexique TCAC de 62 % (2026-2035) Potentiel du corridor solaire-hydrogène de Basse-Californie


Les États-Unis dominent l'activité nord-américaine grâce au programme régional de hubs d'hydrogène propre du ministère de l'Énergie, doté de 7 milliards de dollars, qui a sélectionné sept propositions de hubs fin 2023 couvrant les corridors de la côte du Golfe, des Appalaches, du nord-ouest du Pacifique et du Midwest.[2]. Le Canada tire parti de son réseau de gazoducs existant et des actifs de stockage géologique de l'Alberta pour se positionner comme une économie en transition du bleu au vert, tandis que le désert de Sonora au Mexique et le littoral de la Basse-Californie offrent un rayonnement solaire supérieur à 2 400 kWh/m², parmi les valeurs les plus élevées de l'hémisphère occidental.

Europe

Pays Mesure clé Pilote clé
Allemagne ~31% de part régionale Enchères H2Global, demande des clusters industriels
ROYAUME-UNI TCAC de 92 % (2026-2035) Cycle d’allocation d’hydrogène, couplage éolien offshore
France ~8,2 millions de dollars (2025) Stratégie hybride nucléaire-électrolyse
Italie ~12% de part régionale Conversion de l'hydrogène solaire et du pipeline SNAM dans le sud de l'Italie
Espagne TCAC de 88 % (2026-2035) Iberdrola et Cepsa investissent dans l'hydrogène vert
Pays nordiques ~14 millions de dollars (2025) Demande d’acier vert DRI et abondance de l’énergie éolienne offshore
Russie <1 % de la part régionale Soutien politique limité, contraintes liées aux sanctions
Reste de l'Europe ~8% de part régionale Projets émergents aux Pays-Bas, au Portugal et en Pologne


La trajectoire du marché européen de l'hydrogène vert est soutenue par la directive révisée sur les énergies renouvelables (RED III), qui fixe un objectif contraignant de 42 % d'hydrogène renouvelable pour la consommation industrielle d'hydrogène d'ici 2030.[8]. Le mécanisme allemand H2Global – un système de double enchère qui comble l'écart de coût entre la production et la consommation – a déjà attribué des contrats couvrant 400 000 tonnes par an d'importations d'équivalent hydrogène. Le cycle d'allocation d'hydrogène du Royaume-Uni propose des contrats de différence de 15 ans pour les projets électrolytiques, tandis que l'emplacement stratégique de l'Espagne et ses ressources solaires la positionnent comme un centre de production à faible coût répondant à la demande de l'Europe du Nord par pipeline.

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine ~52% de part régionale Subventions provinciales pour l'hydrogène, fabrication nationale d'électrolyseurs
Inde TCAC de 105 % (2026-2035) Mission Nationale Hydrogène Vert, mandat raffinerie
Japon ~18 millions de dollars (2025) GX Strategy, co-combustion d'ammoniac pour la production d'électricité
Corée du Sud ~8% de part régionale Feuille de route pour l’économie de l’hydrogène, objectifs pour les véhicules à pile à combustible
ASEAN TCAC de 95 % (2026-2035) Projets pilotes à un stade précoce, déploiements de parcs industriels
Reste de l'Asie-Pacifique ~4% de part régionale Ambitions d'exportation de l'Australie et demande émergente en Asie du Sud-Est


La domination de la Chine dans la région Asie-Pacifique reflète à la fois son énorme base de fabrication d'électrolyseurs – représentant plus de 60 % des expéditions mondiales d'électrolyseurs alcalins en 2024 – et ses programmes de subventions provinciaux agressifs en Mongolie intérieure, au Xinjiang et au Hebei.. La National Green Hydrogen Mission de l'Inde vise une capacité de production de 5 MTPA d'ici 2030, soutenue par 2,3 milliards de dollars d'incitations gouvernementales et des quotas obligatoires d'achat d'hydrogène vert pour les usines d'engrais et les raffineries de pétrole. La stratégie japonaise GX (Green Transformation), évaluée à 20 000 milliards JPY, envisage la co-cuisson de l'ammoniac et l'utilisation directe de l'hydrogène dans l'acier et les produits chimiques..

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil ~58% de part régionale Location d'éolien offshore, hub hydrogène de Pecém
Argentine TCAC de 78 % (2026-2035) Ressources éoliennes de Patagonie, pipeline du projet Fortescue
Reste de l'Amérique du Sud ~4 millions de dollars (2025) Développement précoce au Chili, en Colombie et en Uruguay


La proposition de l'Amérique du Sud repose sur des ressources renouvelables de classe mondiale : les vents de Patagonie ont en moyenne un facteur de capacité de 45 à 55 %, et le désert d'Atacama au Chili offre un rayonnement solaire rivalisant avec celui de la péninsule arabique.[4]. Le centre brésilien d'hydrogène vert de Pecém, dans le Ceará, a attiré plus de 15 milliards de dollars d'engagements d'investissement annoncés, ciblant l'exportation d'ammoniac vert vers les acheteurs européens. Le régime d'investissement RIGI de l'Argentine, promulgué en 2024, offre des incitations fiscales pour les projets d'exportation d'hydrogène à grande échelle, même si les goulets d'étranglement dans les infrastructures et la réglementation des changes restent des préoccupations pour les investisseurs.

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite ~38% de part régionale Mégaprojet NEOM hydrogène vert/ammoniac
Émirats arabes unis TCAC de 84 % (2026-2035) Déploiements d'électrolyseurs dirigés par Masdar, stratégie d'exportation
Afrique du Sud ~ 3,5 millions de dollars (2025) Corridor de l’hydrogène vert de Boegoebaai
Egypte TCAC de 90 % (2026-2035) Projets de zone économique du canal de Suez, proximité de l’UE
Reste de la MEA ~12% de part régionale Corridors émergents de Namibie, du Maroc et d’Oman


La NEOM Green Hydrogen Company d'Arabie saoudite – une coentreprise entre ACWA Power, Air Products et NEOM – vise 600 tonnes d'hydrogène par jour d'ici 2026 pour la conversion en ammoniac vert et l'exportation vers les marchés mondiaux.[18]. Masdar, des Émirats arabes unis, a annoncé plusieurs projets d'électrolyseurs visant une capacité combinée supérieure à 1 GW. En Afrique, le projet Hyphen Hydrogen Energy de la Namibie et la zone économique spéciale de Boegoebaai en Afrique du Sud représentent des ambitions à l'échelle du continent, bien que les délais d'autorisation, la capacité portuaire et la disponibilité de l'eau restent des variables critiques pour le marché de l'hydrogène vert dans cette région.


Green Hydrogen Market By Region, 2025-2035

Green Hydrogen Market Segmentation

Par technologie

Segment Mesure clé Principal moteur de la demande
Électrolyse alcaline ~51% de part (2025) Technologie mature, investissements par kW les plus faibles
Électrolyse PEM ~99 % TCAC (2026-2035) Réponse dynamique, empreinte compacte pour RE variable
Électrolyse d'oxyde solide ~12 millions de dollars (2025) Intégration de chaleur industrielle à haute température
Électrolyse AEM ~108 % TCAC (2026-2035) Catalyseurs non-PGM, potentiel de coûts émergent


L'électrolyse alcaline reste le cheval de bataille du marché de l'hydrogène vert, soutenue par des décennies de déploiement industriel et une chaîne d'approvisionnement dominée par les fabricants chinois qui ont fait baisser les prix des piles en dessous de 350 USD/kW. Des entreprises chinoises telles que LONGi Hydrogen et Sungrow ont expédié plus de 3 GW de piles alcalines rien qu’en 2024, tirant parti des avantages d’échelle vers lesquels les fabricants occidentaux continuent de s’appuyer. L’électrolyse PEM réduit rapidement l’écart de coûts tout en offrant des capacités supérieures de suivi de charge – un avantage essentiel lorsqu’elle est associée à l’énergie solaire ou éolienne intermittente sans mise en mémoire tampon de la batterie. ITM Power et Siemens Energy développent leurs lignes de production de piles PEM en visant un prix inférieur à 500 USD/kW d'ici 2028.

Les cellules d'électrolyse à oxyde solide (SOEC) occupent une niche mais une position de grande valeur, convertissant la vapeur en hydrogène avec un rendement électrique supérieur à 85 % lorsque la chaleur résiduelle des processus industriels est disponible. Bloom Energy et Sunfire sont les principaux développeurs SOEC, ciblant les applications dans les aciéries et les raffineries où les flux de chaleur résiduelle sont abondants. L'électrolyse AEM est la technologie la plus précoce du portefeuille, mais elle offre la perspective alléchante de performances similaires à celles du PEM sans catalyseurs métalliques du groupe du platine, ouvrant potentiellement la voie à des structures de coûts compétitives par rapport aux solutions alcalines à grande échelle.

Par secteur d'activité de l'utilisateur final

Segment Mesure clé Principal moteur de la demande
Raffinage ~38% de part (2025) Mandats de substitution de l’hydrogène gris au vert
Produits chimiques ~90 % TCAC (2026-2035) Engagements de production d’ammoniac et de méthanol verts
Fer et acier ~28 millions de dollars (2025) Déploiements de fours DRI à base d'hydrogène
Transport ~94 % TCAC (2026-2035) Piles à combustible pour camions lourds, maritimes et ferroviaires
Autres utilisateurs finaux ~6% de part (2025) Production d'électricité, centres de données, mélange


Le raffinage absorbe actuellement la plus grande part de l’hydrogène vert, car les transformateurs pétroliers consomment déjà d’énormes volumes d’hydrogène gris pour l’hydrocraquage et la désulfuration. Le passage à l’approvisionnement électrolytique ne nécessite aucune refonte du processus – seulement une source de matière première différente – ce qui fait des raffineries l’opportunité de conversion à moindre friction sur le marché de l’hydrogène vert. Le segment des produits chimiques est le segment vertical qui connaît la croissance la plus rapide, propulsé par les engagements contraignants des producteurs d'engrais, notammentYara, OCI et IFFCO — pour convertir les boucles de synthèse d'ammoniac en alimentation en hydrogène vert, parallèlement à des projets d'e-méthanol ciblant les marchés des carburants maritimes et des matières premières chimiques[10][9].


Analyse comparative concurrentielle

Le marché de l’hydrogène vert présente une concentration modérée, les cinq principaux fabricants d’électrolyseurs représentant environ 40 à 48 % des expéditions mondiales en termes de capacité en 2025. L’indice Herfindahl-Hirschman se situe entre 800 et 1 100, reflétant un mélange d’opérateurs historiques établis dans le secteur du gaz industriel et d’acteurs spécialisés dans les électrolyseurs. Les fabricants chinois exercent une pression croissante sur les prix sur leurs concurrents occidentaux, en particulier dans le segment des produits alcalins, où les avantages de 30 à 40 % en termes de coûts de production ont commencé à remodeler les décisions d’approvisionnement sur les marchés sensibles aux prix.

Entreprise HNE. Fourchette de partage des revenus Offres clés Positionnement stratégique
Nel ASA ~7 à 10 % Piles alcalines et PEM, stations-service en hydrogène Intégration verticale, héritage R&D norvégien
Puissance ITM ~5 à 8 % Électrolyseurs PEM, Gigafactory 2 (Sheffield) Partenariats d’équilibrage de réseau basés au Royaume-Uni
Branchez l'alimentation ~6 à 9 % Piles PEM, logistique de l'hydrogène liquide, solutions GenKey Écosystème de bout en bout, empreinte nord-américaine
Siemens Énergie ~8 à 11 % Série Silyzer PEM, plateforme d'optimisation numérique Intégration de conglomérats industriels, à l’échelle mondiale
thyssenkrupp nucera ~9 à 12 % Électrolyse de l'eau alcaline à grande échelle Références de projets à l'échelle GW, héritage d'ingénierie
Énergie de floraison ~3 à 5 % Electrolyseur à oxyde solide, piles à combustible réversibles Leader technologique SOEC, axé sur la chaleur résiduelle industrielle
Cummins (Accélération) ~5 à 7 % Électrolyseurs PEM, intégration de groupes motopropulseurs à hydrogène Intégration de la mobilité intersectorielle, service global
Air Liquide ~6 à 9 % Électrolyse sur site, contrats de fourniture d'hydrogène Acteur historique du gaz industriel, infrastructure mondiale
Linde SA ~5 à 8 % Coentreprise ITM-Linde, approvisionnement en hydrogène vert Ingénierie et logistique, réalisation de grands projets
LONGi Hydrogène ~8 à 11 % Électrolyseurs alcalins, fabrication à l'échelle GW Leadership chinois en matière de coûts, expansion rapide des capacités


Nouvelles et développements récents

  • Département américain de l'énergie (décembre 2023) : sélection finalisée de sept pôles régionaux pour l'hydrogène propre dans le cadre de l'allocation de 7 milliards de dollars de l'IIJA, avec des projets couvrant la Californie, le Texas, les Appalaches, le Haut-Midwest, le nord-ouest du Pacifique, le centre de l'Atlantique et la côte du Golfe.[2].


Green Hydrogen Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l’hydrogène vert par technologie, secteur d’utilisation final et géographie
Période d'études 2021-2035
Période historique 2021-2024
Année de référence 2025
Période de prévision 2026-2035
TCAC (2026-2035) 80.8%
Taille du marché (2025) USD 680 Million
Taille du marché (2035) USD 260,170 Million
Segment à la croissance la plus rapide (technologie) Électrolyse PEM
Segment à la croissance la plus rapide (utilisateur final) Produits chimiques
Région à la croissance la plus rapide Europe
Entreprises profilées Nel ASA, ITM Power, Plug Power, Siemens Energy, thyssenkrupp nucera, Bloom Energy, Cummins/Accelera, Air Liquide, Linde plc, LONGi Hydrogen
Devise d'évaluation USD Million


FAQ

Quelle est la valorisation actuelle du marché de l'hydrogène vert en 2024 ?
Le marché de l'hydrogène vert était évalué à 2,0 milliards USD en 2024.
Quelle est la valorisation de marché projetée pour le marché de l'hydrogène vert en 2035 ?
Le marché devrait atteindre une valorisation de 242,76 milliards USD d'ici 2035.
Quel est le CAGR attendu pour le marché de l'hydrogène vert pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché de l'hydrogène vert pendant la période de prévision 2025 - 2035 est de 54,69 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché de l'hydrogène vert ?
Les principaux acteurs du marché incluent Air Products and Chemicals, Linde, Nel ASA, Siemens Energy, Plug Power, ITM Power, Hydrogenics, Ballard Power Systems et Shell.
Quelles sont les principales applications de l'hydrogène vert et leurs évaluations de marché ?
Les principales applications comprennent la production d'énergie (60,0 milliards USD), les véhicules à hydrogène à pile à combustible (50,0 milliards USD), les processus industriels (40,0 milliards USD), le transport (60,0 milliards USD) et l'aérospatiale (32,76 milliards USD).
Quelles technologies stimulent le marché de l'hydrogène vert et leurs évaluations respectives ?
Les technologies clés comprennent l'électrolyse (97,1 milliards USD), le fractionnement thermochimique de l'eau (48,5 milliards USD), la gazéification de la biomasse (60,0 milliards USD) et le fractionnement photoélectrochimique de l'eau (37,2 milliards USD).
Quels sont les segments d'utilisation finale de l'hydrogène vert et leurs tailles de marché ?
Les segments d'utilisation finale comprennent le Transport (60,69 milliards USD), la Production Chimique (80,0 milliards USD), le Stockage d'Énergie (50,0 milliards USD), le Chauffage (30,0 milliards USD) et les Raffineries (22,07 milliards USD).
Quelles méthodes de production sont utilisées sur le marché de l'hydrogène vert et quelles sont leurs évaluations ?
Les méthodes de production comprennent l'électrolyse à membrane échangeuse de protons (72,83 milliards USD), l'électrolyse alcaline (121,38 milliards USD) et l'électrolyse à oxyde solide (48,55 milliards USD).
Comment la croissance du marché de l'hydrogène vert se compare-t-elle à celle des autres secteurs énergétiques ?
La croissance rapide du marché de l'hydrogène vert, avec une valorisation projetée à 242,76 milliards USD d'ici 2035, suggère une expansion robuste par rapport aux secteurs énergétiques traditionnels.
Quels facteurs contribuent à la croissance du marché de l'hydrogène vert ?
Les facteurs contribuant à la croissance incluent les avancées technologiques, la demande croissante de solutions énergétiques propres et les politiques gouvernementales favorables visant à réduire les émissions de carbone.
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Research Methodology on Green Hydrogen Market

Abstract

Green hydrogen (GH) is gaining popularity due to its potential to reduce the world's carbon dioxide emissions. Green Hydrogen is produced by electrolyzing water in the presence of renewable energy sources such as solar and wind. This research report presents a comprehensive research methodology to analyze the trends and factors driving the market for green hydrogen. The research methodology includes an extensive literature review, a market forecast model, and a real-time survey of key stakeholders. Through these methods, a detailed understanding of the Green Hydrogen market and its various aspects are derived to update the business plans of various industry stakeholders in the green hydrogen value chain.

Introduction

The use of green hydrogen (GH) is gaining traction globally to reduce carbon dioxide emissions in various industries. GH, which is derived from water electrolysis in the presence of renewable energy sources such as solar and wind, is viewed as a viable solution to meet the world’s energy needs. The market for Green Hydrogen has grown significantly in recent years and hence, a comprehensive research methodology is needed to understand the trends, drivers, and factors impacting the Green Hydrogen market.

Literature Review

A comprehensive literature review is an essential step for understanding the dynamics of the GH market. For this research, an extensive search of published and unpublished materials, such as journal articles, conference papers, reports from research and industry associations, government databases and reports, and online sources are conducted. The literature review collected pertinent information regarding GH technologies, trends, and drivers, as well as GH production cost and economic impact. This provides a fundamental understanding of GH technology, economics, and usage, which are essential to accurately assess the GH market.

Market Forecast Model

To further deepen our understanding of the GH market, a Market Forecast Model is subsequently developed. This model combines existing industry information and market estimates with newly collected and emerging information to construct forecasts and assessments of the GH market. By taking into account various factors such as GH production costs, economic incentives, and regulatory policies, this model projects consumer demand, industry trends, and production capabilities ahead of time.

Key Stakeholder Survey

In addition to the literature review and market forecast model, a real-time survey of key stakeholders in the GH market was conducted. The survey was designed to better understand consumer needs, competitive dynamics, and potential obstacles to the widespread adoption of GH technology. The survey collected feedback from GH producers, government policymakers, industry associations, and other stakeholders in different areas of the green hydrogen value chain.

Conclusion

This paper presents a research methodology for a comprehensive analysis of the green hydrogen market. Through an extensive literature review, a market forecast model, and a real-time survey of key stakeholders, the research methodology provides a detailed understanding of the GH market and its various aspects. This information is essential to update the business plans of various industry stakeholders in the green hydrogen value chain.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















