Marché de l'alcool grain (2026 - 2035)

Grain Alcohol Market Size, Share, Industry Trend & Analysis Research Report By Source (Corn, Wheat, Barley, Rye, Others), By Type (Ethanol, Polyols), By Application (Food, Beverage, Pharmaceutical and Nutraceutical, Others), By Region (North America, Europe, Asia-Pacific, South America, Middle East and Africa) - Forecast to 2035
ID: MRFR/FnB/31052-HCR 128 Pages Sakshi Gupta Last Updated: October 08, 2026
Grain Alcohol Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.70%
2025 Market SizeUSD 14.67 Billion
2035 Market SizeUSD 23.22 Billion
Key Players
Cargill
Incorporated
MGP Ingredients, Inc.
Green Plains Inc.
Roquette Frères
POET, LLC
Opportunities
  • Pharmaceutical-Grade Supply for Emerging Markets
  • Carbon-Intensity Data as a Revenue Stream
  • Organic, Non-GMO and Heritage Grains

Marché de l'alcool grain Résumé

Principales tendances et faits saillants du marché

Taille du marché et prévisions

CAGR (2025 - 2035) 2.92%

Principaux acteurs

Archer Daniels Midland Company (US), Cargill, Incorporated (US), GrainCorp Limited (AU), Diageo plc (GB), MGP Ingredients, Inc. (US), Suntory Holdings Limited (JP), Pernod Ricard SA (FR), Constellation Brands, Inc. (US), Brown-Forman Corporation (US)

Marché de l'alcool grain conducteurs

Health and Wellness Trends

Rising Demand for Biofuels

Technological Innovations in Production

Expansion of the Beverage Alcohol Sector

The beverage alcohol sector continues to expand, with grain alcohol serving as a key ingredient in various alcoholic beverages, including spirits and liqueurs. The Grain Alcohol Market is experiencing growth due to the rising popularity of craft cocktails and premium spirits, which often utilize high-quality grain alcohol. Market data suggests that the spirits segment is projected to grow at a compound annual growth rate of over 5% in the coming years. This trend is fueled by changing consumer preferences towards artisanal and locally sourced products, which enhances the demand for grain alcohol. As the beverage industry evolves, the Grain Alcohol Market is likely to see increased innovation and product diversification, catering to the sophisticated tastes of consumers.

Regulatory Support for Alcohol Production

Aperçu des segments de marché

Par application : Boissons (le plus grand) contre Pharmaceutiques (le plus en croissance)

Le marché de l'alcool de grain présente un paysage d'application diversifié, avec les boissons occupant la plus grande part. Cette catégorie comprend des boissons alcoolisées allant des spiritueux aux cocktails, tirant parti de la tendance vers des offres artisanales et premium. Après les boissons, les produits pharmaceutiques occupent une position significative sur le marché en raison de leur rôle essentiel dans la formulation de médicaments et les solutions médicales. La polyvalence de l'alcool de grain dans diverses formulations a renforcé sa demande dans ce secteur, reflétant une forte présence sur le marché. En ce qui concerne les tendances de croissance, les boissons devraient maintenir leur domination, stimulées par l'évolution des préférences des consommateurs vers des produits alcoolisés de meilleure qualité et artisanaux. En revanche, le segment pharmaceutique émerge comme le domaine d'application à la croissance la plus rapide, soutenu par les innovations dans le développement de médicaments et l'intégration croissante de l'alcool de grain dans les formulations thérapeutiques. Ces tendances indiquent un paysage de marché dynamique avec des opportunités d'expansion tant dans les applications traditionnelles que nouvelles.

Boissons (Dominant) vs. Produits pharmaceutiques (Émergents)

Les boissons représentent l'application dominante pour l'alcool de grain, alimentée par la demande des consommateurs pour une gamme diversifiée de produits alcoolisés, y compris les spiritueux artisanaux et les cocktails. Alors que les consommateurs recherchent de plus en plus des offres premium et artisanales, le segment des boissons innove pour répondre à ces goûts, en priorisant souvent la qualité et des saveurs uniques. D'autre part, le segment pharmaceutique émerge rapidement, caractérisé par son rôle critique dans les applications et formulations médicales. La polyvalence de l'alcool de grain en fait un ingrédient souhaitable, améliorant les mécanismes de délivrance pour diverses thérapies médicinales. Par conséquent, bien que les boissons restent ancrées sur le marché, les produits pharmaceutiques signifient un paysage en mutation, mettant en avant le potentiel de croissance alimenté par les avancées de la science médicale et l'évolution des besoins des consommateurs.

Par type : Esprits neutres de grain (les plus grands) contre éthanol à base de grain (croissance la plus rapide)

Le marché de l'alcool de grain présente un paysage diversifié où les 'Spiritueux de grain neutres' dominent en tant que plus grand segment, détenant une part de marché significative grâce à leur polyvalence dans diverses applications, y compris dans les industries culinaires et des boissons. Ce segment est largement reconnu pour sa pureté et sa forte teneur en alcool, en faisant un choix de base tant pour les consommateurs que pour les producteurs. D'autre part, l' 'Ethanol à base de grain' gagne rapidement en traction, reflétant l'évolution des préférences des consommateurs vers des produits durables et respectueux de l'environnement, marquant ainsi sa présence sur le marché en tant qu'acteur notable.

Spiritueux de grain neutres (dominants) vs. Éthanol à base de grain (émergents)

'Les spiritueux neutres' détiennent une position dominante sur le marché des alcools de grain, réputés pour leur saveur neutre et leur haute qualité, ce qui les rend idéaux pour une variété d'utilisations allant des boissons haut de gamme aux applications industrielles. Ce segment attire une large base de consommateurs en raison de son adaptabilité et de ses méthodes de production établies. En revanche, 'L'éthanol à base de grain' émerge comme un segment significatif, stimulé par la demande croissante de biocarburants et de solutions d'énergie renouvelable. Ce type d'éthanol est perçu comme une alternative plus propre, attirant les consommateurs et les investisseurs axés sur la durabilité, favorisant ainsi l'innovation et la croissance dans sa production et son utilisation.

Par niveau de pureté : qualité alimentaire (la plus grande) contre qualité industrielle (la plus rapide en croissance)

Le marché de l'alcool grain est principalement façonné par le segment alimentaire, qui détient une part significative en raison de son utilisation extensive dans les applications culinaires et les boissons. Le grade industriel suit de près, gagnant en traction grâce à diverses applications dans les produits pharmaceutiques, les cosmétiques et les agents de nettoyage. Le grade technique, bien que précieux, reste une fraction plus petite du marché, s'adressant principalement à des industries de niche qui nécessitent des niveaux de pureté spécifiques pour leurs processus. Cette distribution illustre les demandes variées à travers différents secteurs, soulignant l'importance de la sécurité alimentaire et des normes de qualité dans la stimulation de la demande pour l'alcool grain de qualité alimentaire.

Qualité Alimentaire (Dominante) vs. Qualité Industrielle (Émergente)

L'alcool grain de qualité alimentaire est reconnu pour sa haute pureté et ses normes de sécurité, ce qui en fait le choix privilégié de l'industrie alimentaire et des boissons. Il est polyvalent, utilisé dans la production de spiritueux, d'agents aromatisants et de conservateurs alimentaires. En revanche, l'alcool grain de qualité industrielle émerge comme un acteur clé, notamment dans des secteurs tels que la pharmacie, la fabrication et le nettoyage. Il se caractérise par sa capacité à servir diverses applications industrielles, mettant souvent l'accent sur la rentabilité plutôt que sur la pureté absolue. L'expansion continue des applications industrielles et la demande croissante de pratiques écologiques et durables propulsent la croissance du segment de qualité industrielle, en faisant un segment de plus en plus notable aux côtés du segment établi de qualité alimentaire.

Par type d'emballage : Bouteilles (les plus grandes) contre Sacs (croissance la plus rapide)

Le marché de l'alcool de grain a diversifié les types d'emballage, les bouteilles détenant la plus grande part. Cette tendance est soutenue par les préférences des consommateurs pour la commodité et la portabilité, conduisant à une adoption généralisée dans les secteurs de la vente au détail et commercial. Les bouteilles, y compris diverses tailles et designs, séduisent un large éventail de consommateurs, en faisant un incontournable du marché. En revanche, les sacs sont en train de gagner du terrain, notamment parmi les utilisateurs industriels qui apprécient leurs capacités de manutention en vrac. Ce changement reflète une préférence croissante pour des solutions d'emballage flexibles qui répondent à des besoins opérationnels divers.

Bouteilles (Dominant) vs. Fûts (Émergent)

Les bouteilles sont le type d'emballage dominant sur le marché de l'alcool de grain, privilégiées pour leur polyvalence et leur acceptation par les consommateurs. Elles répondent à une gamme d'applications, des ventes au détail à l'hôtellerie, et offrent des opportunités de marque avec des designs personnalisés. D'autre part, les fûts représentent un segment émergent, de plus en plus reconnu pour leur efficacité dans le transport de volumes plus importants d'alcool de grain. Les fûts sont généralement utilisés dans des applications industrielles où le stockage et le transport en vrac sont nécessaires. Alors que la durabilité devient une priorité, les deux types d'emballage font face à des changements de demande, les bouteilles continuant de prospérer grâce à leur accessibilité, tandis que les fûts se taillent lentement une niche parmi les opérations à plus grande échelle.

Obtenez des informations plus détaillées sur Marché de l'alcool grain

Aperçu régional

Amérique du Nord : Leader du Marché en Production

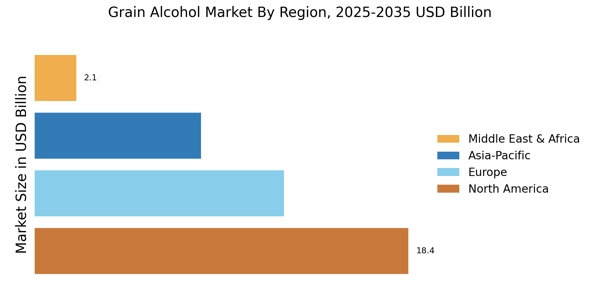
Amérique du Nord est le plus grand marché pour l'alcool de grain, détenant environ 45 % de la part mondiale. La région bénéficie d'un secteur agricole robuste, de technologies de production avancées et d'une demande croissante pour les boissons alcoolisées. Le soutien réglementaire, y compris des politiques fiscales favorables et des normes de sécurité, stimule encore la croissance du marché. La tendance croissante vers les spiritueux artisanaux et les produits biologiques contribue également à la demande croissante d'alcool de grain. Les États-Unis sont le pays leader dans cette région, avec des acteurs majeurs comme Archer Daniels Midland Company et Cargill, Incorporated dominant le marché. Le Canada joue également un rôle significatif, se concentrant sur des pratiques durables et l'innovation en production. Le paysage concurrentiel est caractérisé par un mélange de grandes entreprises et de distilleries artisanales émergentes, améliorant la diversité des produits et le choix des consommateurs.

Europe : Marché Émergent avec Potentiel

L'Europe connaît une augmentation significative du marché de l'alcool de grain, détenant environ 30 % de la part mondiale. La croissance de la région est alimentée par un intérêt croissant des consommateurs pour les spiritueux haut de gamme et un changement vers des produits biologiques et locaux. Les cadres réglementaires, tels que la Politique Agricole Commune de l'UE, soutiennent les pratiques durables et l'innovation en production, améliorant encore la dynamique du marché. Des pays comme l'Allemagne et la France sont à l'avant-garde de cette croissance, avec un accent sur la qualité et la tradition. L'Allemagne est le plus grand marché en Europe, suivie de près par la France et le Royaume-Uni. Le paysage concurrentiel présente des marques établies comme Pernod Ricard et Diageo, aux côtés d'un nombre croissant de distilleries artisanales. Cette diversité favorise l'innovation et répond aux préférences évolutives des consommateurs. La présence d'acteurs clés garantit un environnement concurrentiel, stimulant la qualité et la variété des offres d'alcool de grain.

Asie-Pacifique : Croissance Rapide et Innovation

La région Asie-Pacifique émerge comme un acteur significatif sur le marché de l'alcool de grain, représentant environ 20 % de la part mondiale. La croissance de la région est alimentée par l'augmentation des revenus disponibles, l'évolution des préférences des consommateurs et un intérêt croissant pour les boissons alcoolisées. Des pays comme la Chine et le Japon sont à l'avant-garde de cette tendance, avec une demande croissante pour les spiritueux traditionnels et modernes. Les changements réglementaires favorisent également la production et la vente d'alcool de grain, améliorant l'accessibilité du marché. La Chine est le plus grand marché de la région, soutenue par une forte affinité culturelle pour l'alcool, tandis que le Japon suit de près avec ses offres uniques. Le paysage concurrentiel est caractérisé par des acteurs locaux et internationaux, y compris Suntory Holdings et MGP Ingredients. La présence de ces acteurs clés favorise l'innovation et la qualité, répondant aux goûts divers des consommateurs dans la région.

Moyen-Orient et Afrique : Potentiel de Marché Inexploité

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché de l'alcool de grain, détenant environ 5 % de la part mondiale. La croissance est principalement alimentée par l'urbanisation croissante, l'évolution des modes de vie et une acceptation croissante des boissons alcoolisées dans certains pays. Les cadres réglementaires évoluent, certaines nations assouplissant les restrictions sur la production et la vente d'alcool, ce qui devrait stimuler la croissance du marché dans les années à venir. L'Afrique du Sud est le pays leader dans cette région, avec un nombre croissant de distilleries locales et un intérêt croissant pour les spiritueux artisanaux. Le paysage concurrentiel est encore en développement, avec des opportunités pour les acteurs locaux et internationaux d'entrer sur le marché. À mesure que les préférences des consommateurs évoluent, la présence d'acteurs clés peut améliorer les offres de produits et stimuler l'innovation dans le secteur de l'alcool de grain.

Marché de l'alcool grain Regional Image

Les principales entreprises du marché Marché de l'alcool grain incluent

Recent Industry Developments

  • Q3 2025 : Le système de production d'alcool à partir de céréales de Lincolnway Energy au Nevada, soutenu par une subvention fédérale de 1 million USD, met en avant les investissements continus dans la capacité de production. Lincolnway Energy a reçu une subvention fédérale de 1 million USD pour soutenir son nouveau système de production d'alcool à partir de céréales au Nevada, marquant un investissement significatif dans l'expansion de la capacité de fabrication d'alcool à base de céréales aux États-Unis.

Perspectives d'avenir

Marché de l'alcool grain Perspectives d'avenir

Le marché de l'alcool de grain devrait croître à un taux de croissance annuel composé (CAGR) de 2,92 % de 2024 à 2035, soutenu par une demande croissante de biocarburants, un intérêt accru des consommateurs pour les spiritueux artisanaux et des applications industrielles en expansion.

De nouvelles opportunités résident dans :

  • Développement de méthodes de production d'alcool grain écologique.

D'ici 2035, le marché de l'alcool de grain devrait connaître une croissance robuste, reflétant l'évolution des préférences des consommateurs et les avancées industrielles.

Segmentation du marché

Perspectives sur le marché de l'alcool grain

  • Spiritueux neutres à base de céréales
  • Alcool potable
  • Éthanol à base de céréales

Perspectives d'application du marché de l'alcool grain

  • Boissons
  • Produits pharmaceutiques
  • Cosmétiques
  • Transformation alimentaire
  • Solvants industriels

Perspectives sur le type d'emballage du marché de l'alcool grain

  • Bouteilles
  • Fûts
  • Conteneurs

Perspectives sur le niveau de pureté du marché de l'alcool grain

  • Qualité alimentaire
  • Qualité industrielle
  • Qualité technique

Portée du rapport

Parameter Details
Market Scope Global grain alcohol market by Source, Type, Application and Geography
Study Period 2021–2035 (Historical: 2021–2024; Base Year: 2025; Forecast: 2026–2035)
CAGR 4.70% (2026–2035)
Market Size checkpoints USD 14.67 Billion (2025); USD 15.36 Billion (2026); USD 18.46 Billion (2030); USD 23.22 Billion (2035)
Fastest Growing Segments Rye (Source); Polyols (Type); Pharmaceutical and Nutraceutical (Application); Asia-Pacific (Region)
Companies Profiled ADM, Cargill, MGP Ingredients, Green Plains, Roquette Frères, POET, Grain Processing Corporation, Tereos, CropEnergies, Cristalco, Glacial Grain Spirits
Valuation Currency USD Billion

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché de l'alcool de grain d'ici 2035 ?
La valorisation de marché projetée du marché de l'alcool de grain devrait atteindre 56,24 milliards USD d'ici 2035.
Quelle était la valorisation globale du marché de l'alcool de grain en 2024 ?
La valorisation globale du marché de l'alcool de grain était de 40,98 milliards USD en 2024.
Quelle est la CAGR attendue pour le marché de l'alcool de grain pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché de l'alcool de grain pendant la période de prévision 2025 - 2035 est de 2,92 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché de l'alcool de grain ?
Les acteurs clés du marché de l'alcool de grain incluent Archer Daniels Midland Company, Cargill, Incorporated et Diageo plc, entre autres.
Quels sont les principaux segments d'application du marché de l'alcool de grain ?
Les principaux segments d'application du marché de l'alcool de grain comprennent les boissons, les produits pharmaceutiques, les cosmétiques, le traitement des aliments et les solvants industriels.
De combien le segment des boissons devrait-il croître d'ici 2035 ?
Le segment des boissons devrait passer de 15,0 milliards USD à 20,0 milliards USD d'ici 2035.
Quels types d'alcool grain sont inclus dans l'analyse de marché ?
Les types d'alcool grain inclus dans l'analyse de marché sont les Esprits Neutres de Grain, l'Alcool Potable et l'Éthanol à base de Grain.
Quelle est la croissance projetée pour le segment de niveau de pureté alimentaire d'ici 2035 ?
Le segment de niveau de pureté de qualité alimentaire devrait passer de 15,0 milliards USD à 20,0 milliards USD d'ici 2035.
Quels types d'emballage sont analysés sur le marché de l'alcool de grain ?
Les types d'emballage analysés sur le marché de l'alcool de grain comprennent des bouteilles, des fûts et des conteneurs.
Quelle est la croissance attendue pour le segment de niveau de pureté de qualité industrielle d'ici 2035 ?
Le segment de niveau de pureté de qualité industrielle devrait passer de 15,0 milliards USD à 20,0 milliards USD d'ici 2035.
Auteur
Author Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed agricultural and food science journals, industry publications, and authoritative government organizations. Key sources included the U.S. Department of Agriculture (USDA), U.S. Food and Drug Administration (FDA), Alcohol and Tobacco Tax and Trade Bureau (TTB), European Food Safety Authority (EFSA), European Commission Directorate-General for Agriculture and Rural Development, Food and Agriculture Organization of the United Nations (FAO), World Health Organization (WHO) Global Information System on Alcohol and Health, International Wine and Spirits Record (IWSR), Distilled Spirits Council of the United States (DISCUS), Spirits Europe, National Institute on Alcohol Abuse and Alcoholism (NIAAA), U.S. Energy Information Administration (EIA), Renewable Fuels Association (RFA), EU Eurostat Agricultural Database, OECD-FAO Agricultural Outlook, International Grains Council (IGC), U.S. Grains Council, and national agricultural ministry reports from key markets including Brazil's Ministry of Agriculture (MAPA), China's National Food and Strategic Reserves Administration, and India's Ministry of Food Processing Industries. These sources were utilized to collect production statistics, regulatory approval data, trade flow analysis, consumption trends, and market landscape analysis for neutral grain spirits, potable alcohol, grain-based ethanol, and other grain alcohol technologies across beverage, pharmaceutical, cosmetic, food processing, and industrial solvent applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From grain alcohol manufacturers, agricultural processors, and biofuel producers, supply-side sources comprised CEOs, VPs of Operations, regulatory compliance chiefs, master distillers, and commercial directors. Procurement directors from beverage companies, pharmaceutical formulation scientists, cosmetics R&D managers, food processing technologists, and industrial solvent buyers from the chemical manufacturing, healthcare, personal care, and food & beverage industries constituted demand-side sources. Market segmentation was verified, capacity expansion timelines were confirmed, and insights regarding raw material procurement strategies, pricing dynamics, sustainability initiatives, and regulatory compliance patterns were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers and agricultural processors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across neutral grain spirits, potable alcohol, grain-based ethanol, and other grain alcohol categories

Analysis of reported and modeled annual revenues specific to grain alcohol portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across application types (beverages, pharmaceuticals, cosmetics, food processing, industrial solvents), purity levels (food grade, industrial grade, technical grade), and packaging formats (bottles, drums, totes)

Table

Copy

Category Specific Sources

Regulatory & Trade USDA, FDA, TTB, EFSA, European Commission DG AGRI, FAO

Health & Consumption WHO GISAH, NIAAA, DISCUS, Spirits Europe

Energy & Biofuels U.S. EIA, Renewable Fuels Association, IEA Bioenergy

Agricultural Data IGC, U.S. Grains Council, OECD-FAO Outlook, EU Eurostat

Industry Intelligence IWSR, National Grain and Feed Association, American Distilling Institute
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.