Marché des contrôleurs de mouvement basés sur GMC (2026 – 2035)

GMC Based Motion Controller Market Size, Share and Research Report By Product Type (PLC-Based, PC-Based, Standalone Embedded, and Modular Rack-Mount), By Axis Count (1-2, 3-5, 6-10, and Above 10), By Network Communication Protocol (EtherCAT, Profinet, Ethernet/IP, SERCOS III, and Others), By End-Use Industry (Packaging, Semiconductor and Electronics, Machine Tools, Printing and Paper, Robotics and Automation, and Others) And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) –Industry Forecast Till 2035
ID: MRFR/SEM/33140-HCR 128 Pages Aarti Dhapte, Aarti Dhapte Last Updated: November 12, 2026
GMC Based Motion Controller Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.84%
2025 Market SizeUSD 1.29 Billion
2035 Market SizeUSD 2.74 Billion
Key Players
Siemens AG
Rockwell Automation
Mitsubishi Electric
Beckhoff Automation
Omron Corporation
Yaskawa Electric
Opportunities
  • Controller Localization in India and ASEAN
  • Motion-as-a-Service and Analytics Subscriptions
  • TSN Convergence of Motion, Vision and Safety

Marché des contrôleurs de mouvement basés sur GMC Résumé du marché

Le marché des contrôleurs de mouvement basés sur GMC était évalué à 1,29 milliard USD en 2025 et devrait passer de 1,39 milliard USD en 2026 à 2,74 milliards USD d'ici 2035, avec un TCAC de 7,84 % entre 2026 et 2035. Deux catalyseurs politiques ancrent cette trajectoire. La loi américaine CHIPS et Science de 52,7 milliards USD attire la construction d'outils de manipulation de wafers et de lithographie sur le sol américain [3], tandis que les programmes d'incitation à la production de l'Inde récompensent l'assemblage local d'électronique et de matériel d'automatisation [4]. Les deux programmes se traduisent directement par des commandes de contrôleurs multi-axes de la part des fabricants d'équipements.

Les architectures héritées cèdent rapidement la place. Les bus de terrain propriétaires et les arbres de transmission mécaniques sont remplacés par un Ethernet industriel, un contrôle défini par logiciel sur des PC industriels et un cambrage électronique. Le groupe de technologie EtherCAT compte désormais plus de 7 000 entreprises membres [5], et cette diversité d'écosystème a fait de l'Ethernet déterministe la spécification par défaut pour les nouvelles conceptions de machines. Les fournisseurs regroupent de plus en plus la mise en service virtuelle, le réglage assisté par IA et l'analyse cloud, déplaçant la concurrence du temps de cycle brut vers la profondeur de la plateforme.

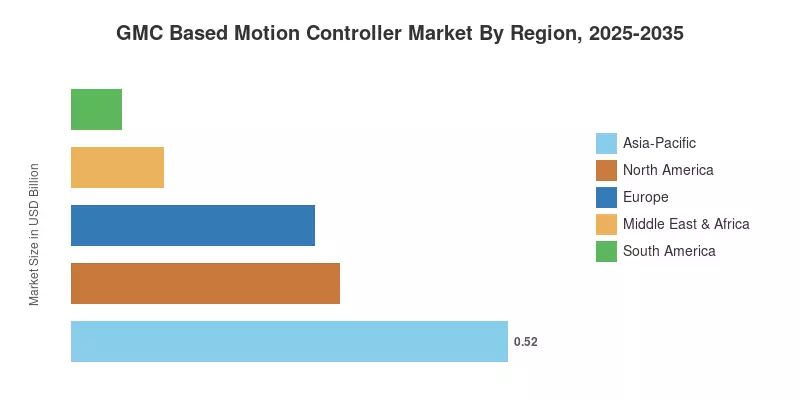
La région Asie-Pacifique domine le marché des contrôleurs de mouvement basés sur GMC avec une part de 40,1 % en 2025, soutenue par les installations de robots de classe mondiale en Chine [2]. Le Moyen-Orient et l'Afrique est la région à la croissance la plus rapide avec un TCAC de 8,86 % alors que les programmes de diversification du Golfe financent de nouvelles usines, tandis que l'Amérique du Nord se classe au deuxième rang avec 24,6 %, soutenue par le rapatriement de la capacité des semi-conducteurs et des batteries. Au cours de la prochaine décennie, la demande de contrôleurs suivra là où les fabs, les gigafactories et les cellules de robots seront construites.

Principales conclusions du rapport

Les principales conclusions de l'analyse du marché des contrôleurs de mouvement basés sur GMC sont regroupées ci-dessous par dimension de segmentation et région.

• Par type de produit

  • Les contrôleurs basés sur PLC détenaient une part de 37,2 % du marché des contrôleurs de mouvement basés sur GMC en 2025, soutenus par la familiarité des sites existants avec la logique de relais.
  • Les contrôleurs embarqués autonomes sont le type de produit à la croissance la plus rapide, progressant à un TCAC de 8,65 % jusqu'en 2035.

• Par nombre d'axes

  • La catégorie des 3-5 axes représentait une part de revenu de 34,1 % en 2025, ancrée par la demande de pick-and-place et de fraisage CNC.
  • Les contrôleurs de plus de 10 axes devraient croître à un TCAC de 8,58 % alors que les manipulateurs de wafers et les portiques de batteries se développent.

• Par protocole de communication réseau

  • L'EtherCAT a capturé une part de protocole de 41,0 % en 2025 et continue de dépasser les réseaux concurrents.
  • Le Profinet devrait croître à un TCAC de 7,2 %, conservant les utilisateurs de l'industrie automobile et des procédés.

• Par industrie d'utilisation finale

  • Les équipements de semi-conducteurs et d'électronique sont l'utilisation finale à la croissance la plus rapide, avec un TCAC de 8,95 %.
  • La robotique et les applications d'automatisation ont représenté une part de 26,8 % de la demande en 2025.

• Par région

  • L'Asie-Pacifique détenait une part de revenu de 40,1 % en 2025.
  • Le Moyen-Orient et l'Afrique est la région à la croissance la plus rapide avec un TCAC de 8,86 %.
  • L'Amérique du Nord se classe au deuxième rang avec une part de 24,6 %.

Taille du marché et prévisions (2021–2035)

Les estimations pour le marché des contrôleurs de mouvement basés sur GMC combinent la modélisation des expéditions de contrôleurs par classe d'axes de bas en haut avec une validation de haut en bas contre les revenus des fabricants d'équipements, les statistiques d'installation de robots et les factures d'outils de semi-conducteurs [2][9]. Les valeurs historiques ont été réconciliées avec les rapports annuels des fournisseurs et les vérifications des canaux de distribution, et les prévisions appliquent des hypothèses pondérées par scénario pour la construction de fabs, les ajouts de capacité de batteries et l'adoption de l'Ethernet industriel.
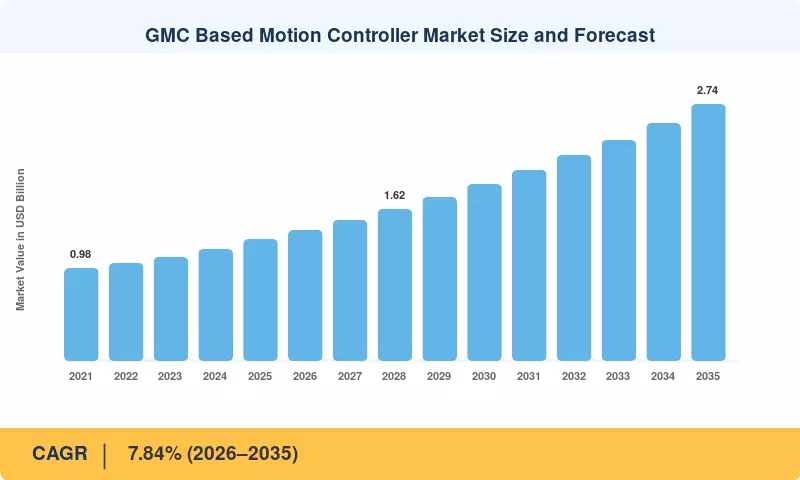
Taille et prévisions du marché des contrôleurs de mouvement basés sur GMC
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des moteurs

Moteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Migration des bus de terrain propriétaires vers l'Ethernet industriel ouvert +1.6% Global À moyen terme (2–4 ans) [5][6]
Densité croissante de robots en Asie-Pacifique +1.4% Asie-Pacifique À moyen terme (2–4 ans) [2]
Expansion de la ligne de batteries EV +1.2% Chine, Europe, Amérique du Nord À court terme (≤2 ans) [7]
Construction de fab de semi-conducteurs +1.1% Amérique du Nord, Europe, Asie de l'Est À long terme (≥4 ans) [3][8][9]
Jumeau numérique et mise en service virtuelle +0.8% Global À moyen terme (2–4 ans) [10]
Incitations à la localisation en Asie du Sud et du Sud-Est +0.7% Inde, Vietnam, Thaïlande À court terme (≤2 ans) [4][11]
Réglage de servo assisté par IA et analyses en périphérie +0.5% Global À long terme (≥4 ans) [12]

Migration des Bus de Terrain Propriétaires vers l'Ethernet Industriel Ouvert

Les fabricants de machines standardisent sur l'Ethernet déterministe car il regroupe le mouvement, l'E/S et les diagnostics sur un seul câble. EtherCAT, standardisé dans la norme IEC 61158 [6], utilise des horloges distribuées pour maintenir le jitter de synchronisation en dessous d'une microseconde, un seuil requis par l'interpolation multi-axes. Avec plus de 7 000 entreprises membres de l'ETG [5], la disponibilité des moteurs et des capteurs dépasse désormais celle de tout réseau propriétaire. Les moteurs à double pile permettent aux OEM de réduire le nombre de références, et chaque redesign déclenche un remplacement de contrôleur plutôt qu'un patch de firmware.

Densité Croissante de Robots en Asie-Pacifique

Le déploiement de robots reste le moteur de volume le plus important pour les contrôleurs. La Fédération Internationale de Robotique a enregistré 541 302 installations de robots industriels dans le monde en 2023, dont la Chine a représenté 276 288 unités, soit 51 % [2]. Les installations en Inde ont augmenté de 59 % pour atteindre 8 510 unités la même année. Chaque robot articulé porte six axes de servo-coordination ou plus, et chaque cellule robotisée ajoute généralement des axes de convoyeur, de préhenseur et de vision qui nécessitent un contrôleur de supervision.

Expansion de la Ligne de Batteries EV

Le mouvement multi-axes est fortement consommé par les gigafactories de batteries. Près de 14 millions de voitures électriques ont été vendues en 2023, selon l'AIE [7], et les ajouts de capacité de cellules nécessitent encore des machines de empilage, de découpe et d'enroulement avec huit à vingt-quatre axes synchronisés. Sur ces lignes, les arbres mécaniques ont été remplacés par des cames électroniques, réduisant les changements de format d'environ deux heures à moins de quinze minutes. En Chine, en Allemagne et dans le Midwest des États-Unis, les spécifications des appels d'offres reflètent désormais cette flexibilité.

Construction de Fab de Semi-Conducteurs

Les subventions publiques financent une vague de construction de fabs sur plusieurs années. La loi américaine CHIPS and Science alloue 52,7 milliards USD [3], et la loi européenne sur les puces cible 43 milliards EUR d'investissements publics et privés combinés [8]. SEMI a rapporté des ventes mondiales d'équipements de 117,1 milliards USD en 2024, en hausse de 10 % d'une année sur l'autre [9]. Les manipulateurs de wafers et les étapes d'inspection coordonnent 12 à 32 axes avec une précision nanométrique, l'application la plus intensive en contrôleurs de ce rapport.

Jumeau Numérique et Mise en Service Virtuelle

La mise en service virtuelle permet aux ingénieurs de valider le code de mouvement contre une machine simulée avant que l'acier ne soit découpé. La directive VDI/VDE 3693 a formalisé cette pratique en Allemagne [10], et les principaux OEM rapportent désormais des réductions de temps de mise en service d'environ un tiers sur les cellules à axes élevés. Les contrôleurs avec des interfaces de simulation natives remportent des spécifications car ils raccourcissent les tests d'acceptation des clients. Cela déplace la sélection des fournisseurs vers ceux offrant des suites d'ingénierie intégrées plutôt que du matériel autonome.

Incitations à la Localisation en Asie du Sud et du Sud-Est

L'assemblage de matériel d'automatisation est activement courtisé par les gouvernements. Alors que le Conseil d'Investissement de Thaïlande offre des vacances fiscales d'entreprise allant jusqu'à huit ans, qui peuvent être prolongées pour des projets de haute technologie [11], le programme PLI de l'Inde pour la production d'électronique à grande échelle nécessite un investissement d'environ 41 000 crores INR [4]. La Chine délocalise l'électronique vers le Vietnam. L'assemblage local augmente la demande adressable parmi les producteurs de machines de la région en réduisant les taxes d'importation et les délais de livraison.

Réglage de Servo Assisté par IA et Analyses en Périphérie

Les algorithmes d'auto-réglage identifient désormais l'inertie de charge et la résonance en quelques minutes, une tâche qui nécessitait autrefois des ingénieurs spécialisés. L'efficacité énergétique ajoute une seconde incitation : l'AIE estime que les systèmes entraînés par moteurs électriques représentent environ 45 % de la consommation mondiale d'électricité [12], donc des profils de mouvement optimisés offrent des économies mesurables. Les contrôleurs intégrant l'inférence en périphérie pour l'analyse des vibrations et la maintenance prédictive commandent des primes de prix de 10 à 20 % par rapport aux unités conventionnelles.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Exposition à la cybersécurité des contrôleurs en réseau −0.9% Global À moyen terme (2–4 ans) [13][14]
Économie de la modernisation des installations existantes −0.7% Europe, Amérique du Nord À court terme (≤2 ans) [15]
Volatilité de l'approvisionnement en composants semi-conducteurs −0.5% Global À court terme (≤2 ans) [16]
Pénurie d'ingénieurs qualifiés −0.4% Amérique du Nord, Europe À long terme (≥4 ans) [17]
Coût de conformité de la réglementation sur les machines de l'UE −0.3% Europe À moyen terme (2–4 ans) [18]

Exposition à la cybersécurité des contrôleurs en réseau

La connectivité Ethernet élargit la surface d'attaque de chaque machine. Les acheteurs exigent de plus en plus la conformité aux niveaux de sécurité ISA/IEC 62443 [13], et la loi européenne sur la résilience cybernétique impose des obligations de gestion des vulnérabilités sur les produits avec des éléments numériques, les principales obligations s'appliquant à partir de décembre 2027 [14]. Le durcissement du firmware, la signature des mises à jour et le maintien des correctifs de sécurité ajoutent des coûts d'ingénierie que les petits fournisseurs de contrôleurs ont du mal à absorber, ralentissant certains cycles de renouvellement de produits.

Économie de la modernisation des installations existantes

Remplacer un contrôleur fonctionnel ne génère que rarement un retour sur investissement rapide, et les machines installées fonctionnent souvent pendant 20 ans ou plus. En octobre 2023, Siemens a commencé à retirer progressivement sa famille SIMATIC S7-300, mais s'est engagé à fournir des pièces de rechange pendant des années à venir [15]. Les usines peuvent retarder la migration grâce à un tel coussin. Il est souvent plus coûteux de réécrire du code de mouvement validé, de former des employés et d'arrêter la production que d'acheter du nouveau matériel.

Volatilité de l'approvisionnement en composants semi-conducteurs

Les contrôleurs dépendent des MCU, FPGA et PHY Ethernet qui rivalisent avec la demande des secteurs automobile et des centres de données. Une enquête du département du Commerce des États-Unis a révélé que les stocks médians de puces clés étaient passés de 40 jours en 2019 à moins de cinq jours en 2021 [16]. Bien que l'approvisionnement se soit normalisé, les OEM se souviennent de délais de livraison dépassant 50 semaines, et beaucoup maintiennent désormais des stocks de sécurité qui atténuent temporairement les nouvelles commandes.

Pénurie d'ingénieurs qualifiés

Des ingénieurs qualifiés en cinématique, réglage de servo et mise en réseau en temps réel sont nécessaires pour un mouvement avancé. L'Institut de fabrication prévoit qu'en 2033, l'industrie manufacturière américaine pourrait nécessiter 3,8 millions de travailleurs, laissant jusqu'à 1,9 million de postes vacants [17]. En raison des pénuries, les délais de mise en service sont retardés, et les petits fabricants de machines sont contraints d'utiliser des topologies plus simples et à axes inférieurs qui sous-utilisent les contrôleurs contemporains.

s

Coût de conformité de la réglementation sur les machines de l'UE

Le règlement (UE) 2023/1230 s'applique à partir de janvier 2027 et aborde explicitement les logiciels liés à la sécurité, le comportement autonome et la protection contre la corruption [18]. Les fabricants de machines doivent réévaluer la conformité pour les produits intégrant le contrôle de mouvement. La documentation et l'évaluation par des tiers augmentent les budgets de développement, en particulier pour les petits OEM européens, et peuvent retarder certains lancements pendant la période de transition.

Marché des contrôleurs de mouvement basés sur GMC Opportunités

Localisation des contrôleurs en Inde et en ASEAN

La base électronique et de semi-conducteurs en expansion de l'Inde, combinée aux paquets d'incitation de la Thaïlande et du Vietnam, crée des opportunités pour les fournisseurs d'établir des centres d'assemblage et d'application régionaux [4][11]. Le soutien technique local réduit le temps de mise en service et diminue le coût d'importation en évitant les droits de douane. Les fournisseurs qui s'associent tôt avec des fabricants de machines locaux peuvent sécuriser des positions de conception pour une décennie de commandes ultérieures.

Motion-as-a-Service et abonnements d'analytique

Les données de couple, d'erreur de suivi et de vibration sont déjà collectées par les contrôleurs sur tous les axes. Au-delà des marges matérielles, des flux de revenus récurrents peuvent être créés en emballant ces données dans des tableaux de bord d'abonnement pour l'évaluation OEE et la maintenance prédictive. Alors que les fournisseurs reçoivent des données d'utilisation qui améliorent les feuilles de route des produits, les fabricants de machines pourraient bénéficier de garanties de disponibilité.

Convergence TSN de mouvement, vision et sécurité

Le mouvement, la vision machine et le trafic de sécurité peuvent tous partager un réseau déterministe unique grâce au réseau sensible au temps. Les contrôleurs qui intègrent ces fonctionnalités éliminent les PLC de sécurité individuels et réduisent considérablement le câblage des panneaux. Les architectures convergentes sont prioritaires dans les nouvelles conceptions de lignes par les premiers adoptants dans les industries de pharmaceutique et d'assemblage électronique.

Kits de modernisation pour machines-outils anciennes

L'Europe et l'Amérique du Nord possèdent de grandes flottes de machines-outils et de presses capables mais vieillissantes machines-outils. Les kits de modernisation plug-and-play qui associent un contrôleur moderne avec un câblage d'adaptateur et une logique pré-convertie réduisent le temps d'arrêt à un week-end. Les phases de retrait des familles de PLC hérités créent une fenêtre d'achat définie et limitée dans le temps.

Diversification industrielle dans le Golfe et en Afrique

L'Opération 300 milliards des Émirats Arabes Unis vise à augmenter la contribution du secteur industriel à 300 milliards AED d'ici 2031 [19], et la Vision 2030 de l'Arabie Saoudite finance une localisation similaire. De nouvelles usines sont spécifiées à partir de zéro avec un mouvement moderne basé sur Ethernet, évitant les contraintes héritées. Les fournisseurs offrant une intégration clé en main et une formation peuvent établir des bases installées précoces.

Marché des contrôleurs de mouvement basés sur GMC Perspectives d'avenir

Contrôle de mouvement natif à l'IA

D'ici le début des années 2030, les contrôleurs exécuteront régulièrement des inférences embarquées pour l'optimisation des trajectoires, la détection d'anomalies et l'ajustement adaptatif. Les modèles d'apprentissage automatique entraînés sur les données de flotte compenseront automatiquement l'usure et la dérive thermique. Cela réduira la dépendance à des spécialistes de l'ajustement rares [17] et permettra aux petits OEM de fournir une précision auparavant réservée aux fabricants de machines de premier plan.

Automatisation définie par logiciel et économie de plateforme

Les PLC virtuels et les environnements d'exécution de mouvement conteneurisés séparent le logiciel de contrôle du matériel dédié. Les fournisseurs vont de plus en plus rivaliser sur les environnements d'ingénierie, les magasins d'applications et les services de cycle de vie plutôt que sur les châssis. Les revenus récurrents liés aux logiciels sur le marché des contrôleurs de mouvement basés sur GMC devraient croître plus rapidement que ceux du matériel, redéfinissant les évaluations des fournisseurs et les modèles de tarification.

Supercycle d'électrification

L'adoption des véhicules électriques et l'expansion du stockage sur réseau soutiendront l'investissement dans la fabrication de batteries tout au long de la période de prévision [7]. Chaque nouvelle usine de cellules nécessite des centaines de machines multi-axes. L'électrification entraîne également le remplacement des actionneurs hydrauliques et pneumatiques par des entraînements servo dans divers secteurs, augmentant le nombre d'axes adressables par usine.

Efficacité énergétique et reporting ESG

Avec les systèmes entraînés par moteur consommant environ 45 % de l'électricité mondiale [12], l'efficacité de mouvement devient une métrique de durabilité rapportable. Le règlement européen sur l'écoconception pour les moteurs et les variateurs de vitesse [20] fixe déjà des seuils d'efficacité. Les contrôleurs qui enregistrent l'énergie par cycle et optimisent le freinage régénératif aideront les fabricants à atteindre les objectifs d'émission de Scope 2 et les règles de divulgation.

Analyse de la part de marché régionale

Région Métrique clé (2025) Thèmes d'investissement principaux
Amérique du Nord 24,6% de part Fabs relocalisées, usines de batteries, automatisation des entrepôts
Europe 22,3% de part Exportations de machines-outils, emballage, mises à niveau réglementaires
Asie-Pacifique 40,1% de part Densité de robots, assemblage électronique, incitations à la localisation
Amérique du Sud 0,06 milliard USD Traitement des aliments, lignes de composants automobiles
Moyen-Orient & Afrique 8,86% CAGR Programmes de diversification industrielle en greenfield
Total 1,29 milliard USD —

Les dynamiques régionales du marché des contrôleurs de mouvement basés sur le GMC reflètent où la capacité en semi-conducteurs, batteries et robotique est concentrée, l'Asie-Pacifique étant en tête en volume et le Moyen-Orient & Afrique en tête en croissance.

Amérique du Nord

Pays Métrique clé (2025) Moteur clé
États-Unis 78,5% de la part régionale Outils de fab de la loi CHIPS et gigafactories de batteries
Canada 7,1% CAGR Usinage automobile et aérospatial
Mexique 0,03 milliard USD Assemblage d'électronique et de pièces automobiles près des côtes

Les États-Unis ancrent la demande régionale alors que les subventions de la loi CHIPS passent de l'attribution à l'installation d'équipements à travers l'Arizona, le Texas, l'Ohio et New York [3]. Les usines de batteries dans le Midwest et le Sud-Est ajoutent des lignes de stockage et de formation à axes élevés. Le Mexique bénéficie de la relocalisation de l'assemblage électronique, tandis que la demande du Canada se concentre sur les outils automobiles et l'usinage aérospatial. Le nouveau campus de Yaskawa dans le Wisconsin illustre les fournisseurs localisant la production plus près des clients [22].

Europe

Pays Métrique clé (2025) Moteur clé
Allemagne 31,4% de la part régionale Exportations de machines-outils et de machines d'emballage
Royaume-Uni 6,8% CAGR Automatisation pharmaceutique et alimentaire
France 0,03 milliard USD Emballage aérospatial et de biens de luxe
Italie 11,2% de la part régionale Machines d'emballage et de travail du bois
Espagne 6,9% CAGR Lignes de composants automobiles
Pays nordiques 0,02 milliard USD Fabrication de batteries et automatisation logistique
Russie 3,1% de la part régionale Substitution domestique d'équipements importés
Reste de l'Europe 6,5% CAGR Chaîne d'approvisionnement automobile d'Europe centrale

L'Allemagne reste le moteur de l'Europe car ses fabricants de machines intègrent des contrôleurs dans les équipements exportés dans le monde entier. Le cluster d'emballage de l'Italie autour de Bologne soutient une forte demande pour des machines d'emballage et de remplissage multi-axes synchronisées. La loi européenne sur les puces [8] et la transition de la réglementation sur les machines [18] déclencheront à la fois de nouvelles installations et des mises à niveau motivées par la conformité, tandis que les projets de batteries nordiques ajoutent des poches de demande à axes élevés malgré des revers de financement récents.

Asie-Pacifique

Pays Métrique clé (2025) Moteur clé
Chine 46,8% de la part régionale Installations de robots de classe mondiale et lignes de VE
Inde 10,4% CAGR Incitations PLI et mission semi-conducteur
Japon 0,10 milliard USD Équipement de précision et base de fabricants de robots
Corée du Sud 8,9% de la part régionale Fabs de mémoire et fabricants de batteries
ASEAN 9,8% CAGR Relocalisation de l'électronique au Vietnam et en Thaïlande
Reste de l'Asie-Pacifique 0,02 milliard USD Exploitation minière et traitement des aliments en Australie

La Chine représente plus de la moitié des installations de robots mondiales [2] et abrite la plus grande base de fabrication de batteries au monde, ce qui en fait le consommateur dominant. Des fournisseurs nationaux tels que Googol Technology gagnent des parts de marché dans des segments sensibles aux coûts. L'Inde est le pays à la croissance la plus rapide, propulsée par les approbations de fab de semi-conducteurs dans le cadre de la mission semi-conducteur de l'Inde [23]. Le Japon et la Corée du Sud contribuent à une demande de haute valeur grâce à des équipements de précision et des fabs de mémoire.

Amérique du Sud

Pays Métrique clé (2025) Moteur clé
Brésil 58,0% de la part régionale Production alimentaire, de boissons et automobile
Argentine 7,4% CAGR Machines agricoles et emballage
Reste de l'Amérique du Sud 0,01 milliard USD Lignes d'exploitation minière et d'embouteillage

Le Brésil domine la demande sud-américaine grâce à ses grands secteurs de transformation alimentaire, de boissons et automobile, où les lignes d'emballage migrent des pneumatiques aux entraînements servo. Les fabricants de machines agricoles d'Argentine adoptent le mouvement électronique pour améliorer leur compétitivité à l'exportation. La volatilité des devises et les droits de douane freinent l'adoption de contrôleurs haut de gamme, donc les fournisseurs avec distribution locale et financement gagnent un avantage.

Moyen-Orient & Afrique

Pays Métrique clé (2025) Moteur clé
Arabie Saoudite 22,5% de la part régionale Localisation de la fabrication Vision 2030
Émirats Arabes Unis 9,6% CAGR Stratégie industrielle Operation 300bn
Afrique du Sud 0,02 milliard USD Assemblage automobile et équipements miniers
Égypte 9,1% CAGR
Modernisation du textile et de la transformation alimentaire Reste de la MEA 26,0 % de la part régionale Fabrication émergente marocaine et kenyane

L'industrialisation en greenfield définit cette région. L'opération 300 milliards des Émirats Arabes Unis [19] et l'initiative de localisation de l'Arabie Saoudite financent de nouvelles usines spécifiées avec un mouvement basé sur Ethernet dès le premier jour. Les hubs d'assemblage automobile d'Afrique du Sud et le cluster croissant de composants automobiles au Maroc ajoutent une demande constante. La modernisation textile de l'Égypte remplace les entraînements mécaniques par des servos, soutenant le TCAC de 8,86 % de la région.

Marché des contrôleurs de mouvement basés sur GMC par région, 2025-2035

Marché des contrôleurs de mouvement basés sur GMC Segmentation du marché

Le marché des contrôleurs de mouvement basés sur GMCMC est segmenté par type de produit, nombre d'axes, protocole de communication réseau et industrie d'utilisation finale, chaque dimension reflétant des priorités distinctes des acheteurs.

Par type de produit

Segment Métrique clé (2025) Principal moteur de la demande
Basé sur PLC 37,2 % de part Familiarité avec la logique de ladder dans les sites brownfield
Basé sur PC 26,5 % de part Consolidation de la vision, de l'analyse et du mouvement
Intégré autonome 8,65 % de TCAC Intégration des cobots, AGV et CNC de bureau OEM
Modulaire monté en rack 0,17 milliard USD Tour à axes élevés évolutifs et lignes de revêtement

Dans le marché des contrôleurs de mouvement basés sur GMC, les unités basées sur PLC dominent avec une part de 37,2 % car les équipes de maintenance dans les usines brownfield préfèrent la logique de ladder familière et le matériel renforcé. Les contrôleurs intégrés autonomes connaissent la croissance la plus rapide avec un TCAC de 8,65 % car les fabricants de cobots, AGV et CNC de bureau souhaitent des cartes compactes et à faible consommation intégrées dans leurs propres conceptions. Les plateformes basées sur PC attirent les fabricants de haute technologie fusionnant vision et analyse sur du matériel x86, tandis que les systèmes modulaires montés en rack servent des applications qui doivent évoluer vers des dizaines d'axes dans un châssis.

Par nombre d'axes

Segment Métrique clé (2025) Principal moteur de la demande
1-2 0,22 milliard USD Convoyeurs et tables d'indexation
3-5 34,1 % de part Pick-and-place, fraisage CNC et cartonneuses
6-10 26,3 % de part Robots collaboratifs et alimentation de machines
Plus de 10 8,58 % de TCAC Manipulateurs de wafers et portiques d'assemblage de batteries

Les dynamiques du nombre d'axes dans le marché des contrôleurs de mouvement basés sur GMC favorisent la tranche 3-5, qui détient une part de 34,1 % car le coût par axe influence les décisions dans le pick-and-place, le fraisage CNC et le cartonnage. La catégorie Plus de 10 connaît la croissance la plus rapide avec un TCAC de 8,58 %, car les manipulateurs de wafers, les portiques de batteries et les machines de stratification composite coordonnent 12 à 32 servos avec une précision nanométrique. Les contrôleurs à six à dix axes alimentent les robots collaboratifs, et les unités à 1-2 axes restent des éléments essentiels pour les convoyeurs et l'indexation.

Par protocole de communication réseau

Segment Métrique clé (2025) Principal moteur de la demande
EtherCAT 41,0 % de part Déterminisme sub-microseconde et large écosystème de dispositifs
Profinet 7,2 % de TCAC Usines automobiles et de procédés centrées sur Siemens
Ethernet/IP 17,8 % de part Héritage des PLC nord-américains
SERCOS III 0,05 milliard USD Base installée dans l'impression et les machines-outils
Autres 6,9 % de TCAC Niches régionales CC-Link IE TSN et POWERLINK

Le choix du protocole dans le marché des contrôleurs de mouvement basés sur GMC se consolide autour d'EtherCAT, qui détient une part de 41,0 % et croît plus rapidement que tout autre réseau rival grâce au traitement de trames à la volée et à une large base de dispositifs certifiés. Profinet conserve les utilisateurs automobiles et de procédés alignés sur Siemens, tandis qu'Ethernet/IP domine les héritages nord-américains mais manque du déterminisme nécessaire pour une interpolation précise. SERCOS III perd du terrain alors que les fournisseurs expédient des entraînements à double empilement.

Par industrie d'utilisation finale

Segment Métrique clé (2025) Principal moteur de la demande
Emballage 0,22 milliard USD Arbres de ligne électroniques pour des changements rapides
Semiconducteurs et Électronique 8,95 % de TCAC Positionnement de wafers nanométriques
Machines-outils 18,4 % de part Interpolation spline et usinage multi-axes
Impression et Papier 6,1 % de TCAC Contrôle de tension de toile à grande vitesse
Robotique et Automatisation 26,8 % de part Cellules robotiques et manutention automatisée
Autres 0,13 milliard USD Pharmaceutique, alimentaire, textile et travail du bois

La demande d'utilisation finale dans le marché des contrôleurs de mouvement basés sur GMC est dominée par la Robotique et l'Automatisation, qui détient une part de 26,8 % alors que les cellules robotiques se multiplient dans les usines électroniques et automobiles asiatiques. Les semiconducteurs et l'électronique connaissent la croissance la plus rapide avec un TCAC de 8,95 % car les étapes de wafers nécessitent un positionnement nanométrique à haut débit, réalisable uniquement avec des contrôleurs de mouvement servo étroitement synchronisés. L'emballage s'appuie sur des arbres de ligne électroniques pour des changements rapides, tandis que les machines-outils dépendent de l'interpolation spline à haute fréquence.

Analyse Concurrentielle

Le marché des contrôleurs de mouvement basé sur Gmc est modérément fragmenté, avec un indice Herfindahl-Hirschman estimé à près de 1 000 et les cinq principaux fournisseurs détenant environ 45 à 50 % des revenus. Les grands acteurs de l'automatisation mondiale rivalisent sur la largeur de l'écosystème, le logiciel d'ingénierie et la fidélité à la base installée, tandis que les spécialistes et les fournisseurs chinois gagnent dans les niches intégrées, sensibles aux coûts et à axes multiples. La différenciation se déplace vers la préparation TSN, la certification de cybersécurité et l'ajustement assisté par l'IA [13][21].

Société Plage Estimée de Part de Revenus Offres Clés pour le Marché des Contrôleurs de Mouvement Basés sur GMC Positionnement Stratégique
Siemens AG ~10–13% SIMATIC S7-1500T, SIMOTION, TIA Portal Leader de l'écosystème jumeau numérique et PLC intégré
Rockwell Automation ~8–11% ControlLogix, Kinetix mouvement intégré Base installée en Amérique du Nord ; expansion AMR
Mitsubishi Electric ~7–10% Modules de mouvement iQ-R et iQ-F Fort dans l'assemblage électronique asiatique
Beckhoff Automation ~7–9% TwinCAT, XPlanar, IPC EtherCAT Pionnier du contrôle basé sur PC et d'EtherCAT
Omron Corporation ~6–8% Contrôleurs d'automatisation de machines NJ/NX Intégration de la robotique et du mouvement
Yaskawa Electric ~5–7% Contrôleurs MP3000, systèmes servo Sigma-7 Intégration verticale servo et robot
B&R Industrial Automation (ABB) ~4–6% Variateurs ACOPOS, ACOPOStrak, Automation Studio Transport adaptatif basé sur des machines et des rails
Bosch Rexroth ~3–5% ctrlX AUTOMATION, IndraMotion Plateforme d'automatisation ouverte basée sur des applications
Delta Electronics ~3–5% Contrôleurs de mouvement AH et DVP Fournisseur OEM asiatique compétitif en termes de coûts
Googol Technology ~2–4% Cartes de contrôle de mouvement série GT/GTS Spécialiste chinois de l'intégration embarquée et CNC
Trio Motion Technology ~1–2% Contrôleurs Flex-6 Nano, MC6N Spécialiste des contrôleurs multi-axes compacts

Actualités récentes & Développements

  • Yaskawa America (mai 2023) : Annonce d'un campus nord-américain de 180 millions USD à Franklin, Wisconsin, localisant la production de variateurs et de robots plus près des fabricants de machines américains [22]
  • Siemens AG (octobre 2023) : Mise en phase de la famille SIMATIC S7-300, débutant une vague de migration pluriannuelle vers les CPU de technologie S7-1500 avec mouvement intégré [15]
  • Rockwell Automation (octobre 2023) : Finalisation de l'acquisition de Clearpath Robotics et de sa division OTTO Motors, étendant le mouvement intégré aux robots mobiles autonomes [21]
  • Gouvernement de l'Inde (février 2024) : Approbation de trois unités de semi-conducteurs, y compris la fab Tata Electronics–PSMC à Dholera, créant une demande à long terme pour le mouvement de manipulation de wafers [23]
  • Fédération internationale de robotique (septembre 2024) : Rapport de 541 302 installations de robots pour 2023, confirmant la domination de l'Asie dans l'automatisation intensive en contrôleurs [2]
  • Union européenne (décembre 2024) : La loi sur la résilience cybernétique est entrée en vigueur, établissant des obligations de sécurité pour les produits connectés, y compris le matériel connecté du marché des contrôleurs de mouvement basé sur Gmc [14]
  • SEMI (avril 2025) : Rapport des ventes mondiales d'équipements de semi-conducteurs de 117,1 milliards USD en 2024, signalant une demande soutenue pour le matériel de contrôle de mouvement de haute précision à axes multiples [9]

Marché des contrôleurs de mouvement basés sur GMC Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Marché des Contrôleurs de Mouvement Basés sur MCGMC par Type de Produit, Nombre d'Axes, Protocole de Communication Réseau, Industrie d'Utilisation Finale et Région
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 1,29 Milliard USD
Taille du Marché en 2035 2,74 Milliards USD
CAGR (2026–2035) 7,84%
Segments à Croissance la Plus Rapide Intégré Autonome; Plus de 10 axes; EtherCAT; Semi-conducteurs et Électronique; Moyen-Orient & Afrique
Régions Couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA
Entreprises Profilées Siemens, Rockwell Automation, Mitsubishi Electric, Beckhoff, Omron, Yaskawa, B&R (ABB), Bosch Rexroth, Delta Electronics, Googol Technology, Trio Motion Technology
Devise d'Évaluation Milliard USD
Méthodologie Triangulation ascendante (expéditions de composants) et descendante (capex des opérateurs, investissement dans le spectre) avec validation par des experts

FAQ

Quels critères d'approvisionnement sont les plus importants pour les acheteurs sur le marché des contrôleurs de mouvement basé sur GMC ?
Les acheteurs devraient prioriser un espace libre d'axe d'au moins 20 % au-dessus des besoins actuels, un test de conformité au protocole réussi et la portabilité des programmes IEC 61131-3. Un engagement écrit de dix ans sur le cycle de vie protège contre les redessins forcés des machines.
Comment les contrôleurs basés sur PC et ceux basés sur PLC se comparent-ils pour le mouvement guidé par vision ?
Les contrôleurs basés sur PC exécutent la vision, le mouvement et l'analyse sur un seul processeur, éliminant la latence de transfert entre les appareils. Les unités basées sur PLC conviennent aux usines où les équipes de maintenance s'appuient sur la logique de relais et ont besoin de matériel durci sans ventilateur.
Quels cas d'utilisation émergents pourraient ouvrir de nouvelles demandes sur le marché des contrôleurs de mouvement basé sur GMC ?
L'automatisation des laboratoires, la robotique chirurgicale et la fabrication additive grand format sont des poches de croissance précoces. Chacun nécessite un mouvement multi-axes coordonné avec des journaux traçables, favorisant les contrôleurs embarqués qui simplifient la documentation de qualité.
Comment la certification de sécurité fonctionnelle affecte-t-elle le choix des contrôleurs ?
Les machines nécessitant SIL 3 ou PL e utilisent de plus en plus la sécurité sur EtherCAT, standardisée sous IEC 61784-3, au lieu de relais câblés [25]. Les acheteurs devraient confirmer les blocs de fonction de sécurité certifiés à l'avance, car ajouter une certification plus tard est coûteux.
Quels défis d'intégration se posent lors de l'ajout de nouveaux contrôleurs à des lignes héritées ?
Les passerelles reliant les anciens bus de terrain à l'Ethernet ajoutent une latence qui peut casser des profils de came serrés. La conversion de la logique de relais et le remappage des E/S consomment généralement plus d'heures d'ingénierie que le remplacement du matériel lui-même.
Quels signaux les investisseurs sur le marché des contrôleurs de mouvement basé sur GMC devraient-ils suivre ?
Les factures d'équipement semi-conducteur et les données d'installation de robots précèdent généralement les commandes de contrôleurs de plusieurs trimestres. Les taux d'attachement de logiciels révèlent quels fournisseurs sur le marché des contrôleurs de mouvement basé sur GMC transforment la part de matériel en revenus récurrents.
Les contrôles à l'exportation affectent-ils l'approvisionnement en contrôleurs ?
Oui. La liste des usages doubles de Wassenaar couvre certaines unités de contrôle numérique et des machines-outils de haute précision, donc les exportateurs doivent classer les systèmes à cinq axes et de classe nanométrique avant l'expédition [24]. Les exigences de licence peuvent prolonger les délais de livraison.
Auteur
Auteur Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















