Marché de la fabrication d'engrenages

Rapport d'étude de marché sur la fabrication d'engrenages par type d'engrenage (engrenages droits, engrenages hélicoïdaux, engrenages coniques, vis sans fin, crémaillère et pignon), par matériau (acier, fonte, plastique, aluminium, composites), par processus de fabrication (fonderie, forgeage, usinage, fabrication additive, taillage), par application (automobile, aérospatial, machines industrielles, électronique grand public, production d'énergie), par configuration d'engrenage (découpe droite, découpe hélicoïdale, découpe conique, découpe en spirale, engrenage interne) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 20354
ID: MRFR/Equip/29651-HCR 100 Pages Snehal Singh Last Updated: September 17, 2026
Gear Manufacturing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.78%
2024 Market Size$ 247.57 Billion
2025 Market Size$ 254.46 Billion
2035 Market Size$ 334.81 Billion
Key Players
Siemens
General Electric
Bosch Rexroth
KHK Gears
Timken
Dana Incorporated
Opportunities
  • Advancements in Material Science
  • Industrial Automation and Robotics
  • Rising Demand for Electric Vehicles

Marché de la fabrication d'engrenages Résumé

Selon l'analyse de Market Research Future, la taille du marché de la fabrication d'engrenages était estimée à 247,57 milliards USD en 2024. L'industrie de la fabrication d'engrenages devrait croître de 254,46 milliards USD en 2025 à 334,81 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 2,78 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de la fabrication d'engrenages est prêt à croître grâce aux avancées technologiques et à la demande croissante dans divers secteurs.

  • Les avancées technologiques redéfinissent les processus de fabrication d'engrenages, améliorant l'efficacité et la précision.
  • Les initiatives de durabilité gagnent du terrain, incitant les fabricants à adopter des pratiques et des matériaux écologiques.
  • La personnalisation et la spécialisation deviennent essentielles alors que les industries recherchent des solutions d'engrenages sur mesure pour répondre à des besoins opérationnels spécifiques.
  • La demande croissante de véhicules électriques et d'automatisation industrielle stimule la croissance, en particulier dans les segments des engrenages droits et de l'acier.

Taille du marché et prévisions

Taille du marché 2024 247,57 (milliards USD)
Taille du marché 2035 334,81 (milliards USD)
CAGR (2025 - 2035) 2,78%

Principaux acteurs

Siemens (DE), General Electric (US), Bosch Rexroth (DE), KHK Gears (JP), Timken (US), Dana Incorporated (US), Nidec Corporation (JP), Schaeffler (DE), Parker Hannifin (US), Brevini (IT)

Marché de la fabrication d'engrenages conducteurs

Avancées en science des matériaux

Les avancées en science des matériaux influencent considérablement le marché de la fabrication d'engrenages. Le développement de nouveaux matériaux, tels que les composites et les alliages avancés, permet la production d'engrenages plus légers, plus solides et plus durables. Ces innovations sont particulièrement pertinentes dans des secteurs comme l'aérospatiale et l'automobile, où la performance et la réduction du poids sont critiques. En 2025, le marché des matériaux avancés devrait croître, suggérant que les fabricants d'engrenages adopteront de plus en plus ces matériaux pour améliorer leur offre de produits. Cette tendance améliore non seulement l'efficacité des systèmes d'engrenages, mais positionne également favorablement les fabricants dans le paysage concurrentiel du marché de la fabrication d'engrenages.

Automatisation industrielle et robotique

L'essor de l'automatisation industrielle et de la robotique transforme le marché de la fabrication d'engrenages. À mesure que les industries adoptent de plus en plus des systèmes automatisés pour améliorer la productivité et réduire les coûts de main-d'œuvre, la demande d'engrenages de précision devrait augmenter. En 2025, le marché de l'automatisation devrait atteindre une valorisation dépassant 200 milliards de dollars, les engrenages jouant un rôle crucial dans la fonctionnalité des systèmes robotiques. Ces engrenages doivent répondre à des normes de performance strictes, ce qui pousse les fabricants à innover et à améliorer leurs processus de production. L'intégration de technologies intelligentes dans les systèmes d'engrenages renforce encore leur attrait, suggérant une trajectoire de croissance robuste pour le marché de la fabrication d'engrenages.

Demande croissante de véhicules électriques

La demande croissante pour des véhicules électriques (VE) est un moteur essentiel pour le marché de la fabrication d'engrenages. À mesure que les fabricants automobiles se tournent vers l'électrification, le besoin d'engrenages spécialisés qui améliorent l'efficacité et la performance devient primordial. En 2025, le marché des VE devrait croître de manière significative, avec des estimations suggérant que les véhicules électriques pourraient représenter plus de 30 % des ventes totales de véhicules. Ce changement nécessite des systèmes d'engrenages avancés capables de gérer un couple plus élevé et de fournir un fonctionnement plus fluide. Par conséquent, les fabricants d'engrenages sont susceptibles d'investir dans la recherche et le développement pour créer des solutions innovantes adaptées aux groupes motopropulseurs électriques, propulsant ainsi la croissance au sein du marché de la fabrication d'engrenages.

Expansion du secteur des énergies renouvelables

L'expansion du secteur des énergies renouvelables émerge comme un moteur significatif pour le marché de la fabrication d'engrenages. Les systèmes d'énergie éolienne et solaire nécessitent des réducteurs spécialisés pour optimiser la conversion et la transmission de l'énergie. À mesure que les pays s'engagent à réduire les émissions de carbone, les investissements dans les infrastructures d'énergie renouvelable devraient augmenter. D'ici 2025, le marché de l'énergie éolienne devrait à lui seul dépasser 100 milliards de dollars, nécessitant des solutions d'engrenages avancées capables de résister à des conditions environnementales difficiles. Cette tendance indique une opportunité croissante pour les fabricants d'engrenages de développer des produits répondant spécifiquement aux besoins du secteur des énergies renouvelables , améliorant ainsi leur position sur le marché de la fabrication d'engrenages.

Croissance dans la construction et le développement des infrastructures

La croissance continue dans la construction et le développement des infrastructures est un moteur vital pour le marché de la fabrication d'engrenages. À mesure que l'urbanisation s'accélère, la demande de machines lourdes et d'équipements de construction est en hausse. En 2025, le marché des équipements de construction devrait atteindre une valorisation de plus de 150 milliards de dollars, les engrenages étant des composants intégrés dans des machines telles que les excavatrices, les grues et les chargeurs. Cette demande oblige les fabricants d'engrenages à se concentrer sur la production de systèmes d'engrenages durables et efficaces capables de résister aux rigueurs des environnements de construction. Par conséquent, le marché de la fabrication d'engrenages devrait connaître une croissance substantielle alors qu'il s'aligne sur les besoins du secteur de la construction.
Aperçu des segments de marché

Par Type : Engrenages Droits (Les Plus Grands) vs. Engrenages Hélicoïdaux (Les Plus Rapides)

Le marché de la fabrication d'engrenages présente une répartition notable de la part de marché parmi divers types d'engrenages, les engrenages droits commandant la plus grande part en raison de leur simplicité et de leur efficacité dans une large gamme d'applications. Les engrenages hélicoïdaux, bien qu'ils ne détiennent pas la plus grande part, sont reconnus comme le segment à la croissance la plus rapide, gagnant du terrain grâce à leur performance supérieure dans les applications à grande vitesse et à leur fonctionnement plus silencieux par rapport à leurs homologues droits. Alors que les fabricants cherchent de plus en plus à améliorer les performances des machines et à optimiser la consommation d'énergie, les deux types connaissent des changements de demande. Ces dernières années, les tendances de croissance des types d'engrenages ont été significativement influencées par les avancées dans les technologies de fabrication et l'augmentation des applications dans des secteurs tels que l'automobile, l'aérospatiale et la robotique. Les engrenages droits sont privilégiés dans les applications nécessitant une grande fiabilité et un design compact, tandis que les engrenages hélicoïdaux deviennent essentiels dans les machines à grande vitesse, offrant des avantages tels qu'une réduction du bruit et une capacité de charge améliorée. Les besoins évolutifs des utilisateurs finaux stimulent l'innovation et améliorent le paysage concurrentiel pour les deux types d'engrenages.

Engrenages Droits (Dominants) vs. Engrenages Coniques (Émergents)

Les engrenages droits sont positionnés comme les acteurs dominants sur le marché de la fabrication d'engrenages, en particulier dans les applications exigeant efficacité et fiabilité. Leur conception permet le transfert de mouvement et de puissance entre des arbres alignés parallèlement les uns aux autres. D'autre part, les engrenages coniques, bien qu'ils ne soient pas aussi répandus que les engrenages droits, représentent une tendance émergente, en particulier dans les applications où la direction de l'entraînement doit être changée. Alors que les industries explorent de nouvelles conceptions de machines et des technologies d'automatisation, la pertinence des engrenages coniques augmente progressivement en raison de leur capacité à gérer le couple de manière efficace et de leur polyvalence d'application dans des scénarios nécessitant des changements d'angle entre les arbres.

Par Matériau : Acier (Le Plus Grand) vs. Aluminium (Le Plus Rapide)

Dans le marché de la fabrication d'engrenages, le segment des matériaux est largement dominé par l'acier, qui reste le plus grand contributeur en raison de ses propriétés favorables telles que la résistance, la durabilité et le rapport coût-efficacité. Les engrenages en acier sont largement utilisés dans diverses applications, ce qui entraîne une part de marché significative. Après l'acier, l'aluminium et les composites gagnent du terrain, soutenus par la demande de matériaux légers et résistants à la corrosion. La fonte et les plastiques, bien qu'ils restent pertinents, détiennent des parts de marché plus petites par rapport à ces matériaux leaders.

Acier (Dominant) vs. Aluminium (Émergent)

L'acier est reconnu comme le matériau dominant dans la fabrication d'engrenages, grâce à ses propriétés mécaniques exceptionnelles et à sa polyvalence. Il est largement utilisé dans des applications lourdes, garantissant fiabilité et longévité. D'autre part, l'aluminium émerge comme un concurrent solide, apprécié pour ses caractéristiques légères et sa résistance à la corrosion, ce qui le rend idéal pour les applications automobiles et aérospatiales. La tendance actuelle vers l'efficacité énergétique et l'amélioration des performances alimente la croissance de l'aluminium. Alors que les industries privilégient de plus en plus la réduction du poids et l'efficacité, les engrenages en aluminium devraient capturer une part de marché plus importante, les positionnant comme un acteur clé émergent dans le paysage des matériaux d'engrenages.

Par Processus de Fabrication : Coulée (La Plus Grande) vs. Fabrication Additive (La Plus Rapide)

Dans le marché de la fabrication d'engrenages, les processus de fabrication dominants sont la coulée, le forgeage et l'usinage, la coulée menant la part de marché en raison de son application répandue dans la production de formes complexes en grande quantité. Le forgeage et l'usinage suivent de près, tirant parti de leurs forces en matière de durabilité et de précision, respectivement. La fabrication additive, bien qu'elle représente actuellement une part plus petite du marché, gagne du terrain alors que les innovateurs explorent son potentiel pour le prototypage rapide et la production d'engrenages sur mesure. Dans l'ensemble, le segment montre une distribution dynamique où les méthodes traditionnelles continuent de tenir bon face aux technologies émergentes.

Usinage (Dominant) vs. Fabrication Additive (Émergente)

L'usinage reste une force dominante sur le marché de la fabrication d'engrenages, connu pour sa capacité à créer des conceptions hautement précises et complexes, essentielles pour des applications de haute performance. Il tire parti de technologies et de techniques avancées pour maintenir des normes de qualité et répondre aux besoins sur mesure, ce qui en fait un favori parmi les fabricants. En revanche, la fabrication additive est considérée comme un processus émergent, caractérisé par sa capacité à produire des géométries complexes avec moins de déchets de matériaux et une production à la demande. Malgré son stade naissant, elle attire rapidement l'attention en raison des avancées dans l'impression 3D et les sciences des matériaux, indiquant un potentiel de croissance robuste alors que les industries recherchent des options de fabrication plus flexibles.

Par Application : Automobile (La Plus Grande) vs. Aérospatiale (La Plus Rapide)

Dans le marché de la fabrication d'engrenages, le segment des applications est principalement dominé par l'automobile, qui détient la plus grande part de marché. La demande croissante de véhicules dans le monde entier alimente cette domination, soutenue par les préférences des consommateurs pour l'efficacité énergétique et des performances avancées. Après l'automobile, l'aérospatiale gagne du terrain et connaît une croissance significative en raison de l'augmentation des voyages aériens et des investissements dans de nouvelles technologies aéronautiques. Bien qu'elle détienne actuellement une part plus petite, son expansion rapide est remarquable.

Automobile : Dominant vs. Aérospatiale : Émergente

Le secteur automobile reste la force dominante sur le marché de la fabrication d'engrenages, caractérisé par une production de grande volume et une demande pour des engrenages conçus avec précision qui répondent à des normes d'efficacité et de performance strictes. Les innovations dans les véhicules électriques et les véhicules hybrides créent de nouvelles opportunités pour les fabricants d'engrenages, poussant à des conceptions avancées. En revanche, l'industrie aérospatiale, bien qu'émergente, est marquée par un fort potentiel de croissance, alimenté par une demande croissante de voyages aériens et un besoin de composants légers et efficaces. Les engrenages aérospatiaux doivent se conformer à des réglementations de sécurité rigoureuses, ce qui en fait un segment de marché unique axé sur la fiabilité et l'innovation.

Par Configuration d'Engrenage : Découpe Hélicoïdale (La Plus Grande) vs. Découpe Spirale (La Plus Rapide)

Le marché de la fabrication d'engrenages est caractérisé par des configurations d'engrenages distinctes, qui incluent les configurations à Découpe Droite, Découpe Hélicoïdale, Découpe Conique, Découpe Spirale et Engrenages Internes. Parmi celles-ci, le segment à Découpe Hélicoïdale détient la plus grande part de marché en raison de son efficacité à transmettre la puissance et de sa pertinence pour les applications à grande vitesse. En revanche, les engrenages à Découpe Spirale ont émergé comme un concurrent significatif, attirant des secteurs nécessitant des opérations silencieuses et de fortes capacités de charge, capturant ainsi une part de marché croissante.

Découpe Hélicoïdale (Dominant) vs. Découpe Spirale (Émergente)

Les engrenages à Découpe Hélicoïdale sont reconnus pour leur résistance supérieure et leur performance fluide, ce qui en fait un choix privilégié dans diverses applications industrielles, en particulier dans les secteurs automobile et aérospatial. Leur capacité à gérer des charges plus élevées et à fonctionner à des vitesses accrues solidifie leur position dominante sur le marché de la fabrication d'engrenages. En revanche, les engrenages à Découpe Spirale, qui se distinguent par un angle de dent unique, offrent des avantages tels qu'une réduction du bruit et une distribution de charge améliorée, les rendant particulièrement précieux dans les applications où la précision et le fonctionnement silencieux sont primordiaux. Alors que les industries privilégient de plus en plus l'efficacité, la demande pour les engrenages à Découpe Spirale est en hausse, les positionnant comme un favori émergent.

Obtenez des informations plus détaillées sur Marché de la fabrication d'engrenages

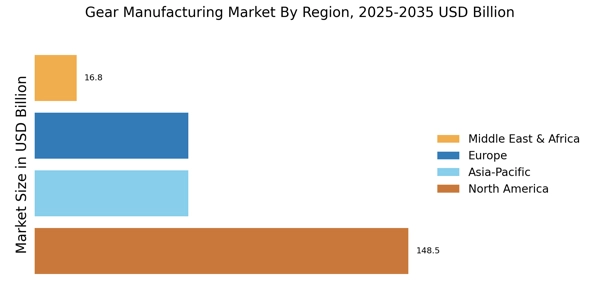
Aperçu régional

Amérique du Nord : Puissance Manufacturière

L'Amérique du Nord est une région leader sur le marché de la fabrication d'engrenages, soutenue par une demande robuste des secteurs automobile, aérospatial et industriel. Les États-Unis détiennent la plus grande part de marché avec environ 60 %, suivis du Canada avec environ 20 %. Le soutien réglementaire aux technologies de fabrication avancées et aux initiatives de durabilité catalyse encore la croissance dans cette région. Le paysage concurrentiel est caractérisé par des acteurs majeurs tels que General Electric, Timken et Parker Hannifin, qui investissent dans l'innovation et élargissent leurs gammes de produits. La présence d'une chaîne d'approvisionnement bien établie et d'une main-d'œuvre qualifiée renforce les capacités de fabrication de la région, en faisant un pôle de production d'engrenages et d'avancées technologiques.

Europe : Accent sur l'Innovation et la Durabilité

L'Europe connaît une transformation significative sur le marché de la fabrication d'engrenages, stimulée par l'innovation et les initiatives de durabilité. L'Allemagne domine le marché avec une part d'environ 40 %, suivie de l'Italie avec environ 25 %. Les réglementations strictes de l'Union européenne sur les émissions et l'efficacité énergétique poussent les fabricants à adopter des technologies avancées et des pratiques durables, améliorant ainsi la croissance du marché. Des acteurs clés comme Siemens et Bosch Rexroth sont à l'avant-garde de cette transformation, investissant massivement dans la R&D pour développer des solutions d'engrenages écologiques. Le paysage concurrentiel est marqué par un fort accent sur la collaboration entre fabricants et institutions de recherche, favorisant l'innovation et garantissant la conformité aux normes réglementaires. Cette synergie est cruciale pour maintenir l'avantage concurrentiel de l'Europe sur le marché mondial.

Asie-Pacifique : Dynamiques de Marché Émergentes

L'Asie-Pacifique émerge comme un acteur dynamique sur le marché de la fabrication d'engrenages, soutenue par une industrialisation et une urbanisation rapides. La Chine domine le marché avec une part d'environ 50 %, suivie du Japon avec environ 20 %. Les secteurs automobile et des machines en pleine croissance de la région sont des moteurs de demande significatifs, soutenus par des initiatives gouvernementales visant à améliorer les capacités de fabrication et les avancées technologiques. Le paysage concurrentiel présente des acteurs clés comme KHK Gears et Nidec Corporation, qui élargissent leurs opérations pour répondre à la demande croissante. La présence d'une large base de consommateurs et des investissements dans le développement des infrastructures renforcent encore le potentiel du marché de la région. Alors que les fabricants se concentrent sur la qualité et l'innovation, l'Asie-Pacifique est prête pour une croissance substantielle dans le secteur de la fabrication d'engrenages.

Moyen-Orient et Afrique : Opportunités Riches en Ressources

La région du Moyen-Orient et de l'Afrique présente un potentiel de croissance significatif sur le marché de la fabrication d'engrenages, soutenu par des investissements croissants dans les infrastructures et les projets industriels. Les Émirats Arabes Unis et l'Afrique du Sud sont les marchés leaders, avec des parts d'environ 30 % et 25 %, respectivement. Les initiatives gouvernementales visant à diversifier les économies et à améliorer les capacités de fabrication sont des moteurs clés de croissance dans cette région. Le paysage concurrentiel évolue, les fabricants locaux et les acteurs internationaux cherchant à capitaliser sur les opportunités émergentes. Les entreprises se concentrent sur l'établissement de partenariats et de coentreprises pour renforcer leur présence sur le marché. Alors que la région continue de développer sa base industrielle, le secteur de la fabrication d'engrenages devrait connaître une croissance substantielle, soutenue par des cadres réglementaires favorables et des incitations à l'investissement.

Marché de la fabrication d'engrenages Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de la fabrication d'engrenages est caractérisé par un paysage concurrentiel où divers acteurs s'efforcent continuellement d'améliorer leurs capacités technologiques et d'élargir leur présence sur le marché. Ce marché se concentre principalement sur la production d'engrenages utilisés dans divers secteurs, notamment l'automobile, l'aérospatiale, les machines industrielles et les appareils électroménagers. Les entreprises investissent de plus en plus dans la recherche et le développement pour innover des conceptions d'engrenages qui peuvent améliorer la performance, l'efficacité et la durabilité. La concurrence dans ce marché est intense, alimentée par le besoin de solutions d'engrenages de haute qualité, durables et efficaces. De plus, les partenariats stratégiques, les collaborations et les fusions et acquisitions sont des stratégies courantes employées par les entreprises leaders pour renforcer leur position sur le marché et élargir leur gamme de produits. Les tendances en cours telles que l'automatisation, la transformation numérique et l'intégration de la technologie intelligente dans les processus de fabrication d'engrenages façonnent également la dynamique concurrentielle, les entreprises s'adaptant constamment pour répondre aux demandes évolutives des utilisateurs finaux. Bosch se distingue sur le marché de la fabrication d'engrenages en raison de ses solides capacités d'ingénierie et de son expertise étendue en fabrication de précision. L'entreprise a une présence significative sur le marché, soutenue par son engagement envers la qualité et l'innovation. Bosch tire parti des technologies de fabrication avancées, qui non seulement améliorent la précision et l'efficacité de la production d'engrenages, mais permettent également l'intégration de solutions intelligentes dans leurs produits. Leur empreinte mondiale leur permet de répondre à une base de clients diversifiée, fournissant des solutions d'engrenages évolutives qui répondent aux exigences spécifiques de diverses applications. La force de l'entreprise réside dans ses solides initiatives de recherche et développement axées sur la durabilité et l'efficacité, garantissant que ses processus de fabrication d'engrenages s'alignent sur les normes modernes de l'industrie. La réputation de Bosch en matière de fiabilité et de performance a consolidé sa position de leader dans le secteur de la fabrication d'engrenages. Caterpillar est reconnu pour ses contributions significatives au marché de la fabrication d'engrenages, en particulier dans le domaine des machines lourdes et des équipements industriels. L'entreprise a établi une présence de marché importante principalement en raison de sa spécialisation dans la production de systèmes d'engrenages robustes qui sont essentiels au fonctionnement de ses machines. Les forces de Caterpillar résident dans sa capacité à produire de grandes solutions d'engrenages complexes qui répondent aux exigences rigoureuses des applications de construction et d'exploitation minière.  L'infrastructure de l'entreprise et sa chaîne d'approvisionnement mondiale lui permettent de maintenir des normes élevées en matière de fabrication tout en servant efficacement sa base de clients diversifiée. Caterpillar met un fort accent sur l'innovation et la technologie, améliorant continuellement la performance des engrenages grâce à des avancées dans les matériaux et la conception. Leur engagement envers la durabilité et la qualité dans la fabrication d'engrenages les positionne comme un acteur clé sur le marché, soutenant une gamme d'industries qui nécessitent des systèmes d'engrenages fiables et haute performance.

Les principales entreprises du marché Marché de la fabrication d'engrenages incluent

Recent Industry Developments

Les développements récents sur le marché de la fabrication d'engrenages indiquent une augmentation de la demande, stimulée par les avancées en matière d'automatisation et d'ingénierie de précision. L'industrie a connu une augmentation des investissements dans la recherche et le développement, en particulier dans les matériaux et technologies avancés qui améliorent la performance et la longévité des engrenages. Les entreprises se concentrent sur la durabilité en mettant en œuvre des processus et des matériaux de fabrication écologiques pour réduire l'impact environnemental.

De plus, des facteurs géopolitiques et des perturbations de la chaîne d'approvisionnement ont incité les fabricants à diversifier leurs stratégies d'approvisionnement et à localiser la production. L'intégration des technologies de l'industrie 4.0 et des pratiques de fabrication intelligente redéfinit l'efficacité opérationnelle, permettant aux fabricants d'optimiser la production et de réduire les coûts.

L'augmentation des applications dans les véhicules électriques et les secteurs des énergies renouvelables contribue également à la croissance du marché alors que le besoin de systèmes de transmission d'énergie efficaces s'intensifie. Le réseautage et les partenariats entre les acteurs de l'industrie deviennent courants alors qu'ils cherchent à tirer parti des avancées technologiques et à étendre leur empreinte mondiale, se positionnant de manière compétitive alors que le marché se dirige vers une valorisation estimée à 325,74 milliards USD d'ici 2034, propulsée par un CAGR stable de 2,78 %.

Perspectives d'avenir

Marché de la fabrication d'engrenages Perspectives d'avenir

Le marché de la fabrication d'engrenages devrait croître à un TCAC de 2,78 % de 2025 à 2035, soutenu par les avancées technologiques, l'automatisation croissante et la demande croissante dans divers secteurs.
L'avenir du marché de la fabrication d'engrenages est redéfini par l'augmentation de la production de véhicules électriques (VE) et l'innovation aérospatiale. Les développements se concentrent sur des engrenages hélicoïdaux de haute précision pour la réduction du bruit et des systèmes d'engrenages "intelligents" pilotés par l'IA qui permettent une maintenance prédictive en temps réel. Les tendances clés incluent l'adoption de la fabrication additive pour des composants légers et l'expansion de boîtes de vitesses modulaires à couple élevé pour l'automatisation industrielle et les infrastructures d'énergie renouvelable jusqu'en 2035.

De nouvelles opportunités résident dans :

  • Développement de systèmes d'engrenages intelligents intégrant la technologie IoT.

D'ici 2035, le marché de la fabrication d'engrenages devrait connaître une croissance robuste, reflétant l'évolution des demandes de l'industrie.

Segmentation du marché

Perspectives du marché de la fabrication d'engrenages

  • Engrenages droits
  • Engrenages hélicoïdaux
  • Engrenages coniques
  • Engrenages à vis sans fin
  • Crémaillère et pignon

Perspectives du marché de la fabrication d'engrenages par matériau

  • Acier
  • Fonte
  • Plastique
  • Aluminium
  • Composites

Perspectives du marché de la fabrication d'engrenages par application

  • Automobile
  • Aérospatial
  • Machinerie industrielle
  • Électronique grand public
  • Production d'énergie

Perspectives du marché de la fabrication d'engrenages par configuration

  • Coupe droite
  • Coupe hélicoïdale
  • Coupe conique
  • Coupe en spirale
  • Engrenage interne

Perspectives du marché de la fabrication d'engrenages par processus de fabrication

  • Fonderie
  • Forgeage
  • Usinage
  • Fabrication additive
  • Hobbing

Portée du rapport

TAILLE DU MARCHÉ 2024 247,57 (milliards USD)
TAILLE DU MARCHÉ 2025 254,46 (milliards USD)
TAILLE DU MARCHÉ 2035 334,81 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 2,78 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Principales Entreprises Profilées Siemens (DE), General Electric (US), Bosch Rexroth (DE), KHK Gears (JP), Timken (US), Dana Incorporated (US), Nidec Corporation (JP), Schaeffler (DE), Parker Hannifin (US), Brevini (IT)
Segments Couvert Type d'Engrenage, Matériau, Processus de Fabrication, Application, Configuration d'Engrenage, Régional
Principales Opportunités de Marché L'intégration de technologies d'automatisation avancées améliore l'efficacité sur le marché de la fabrication d'engrenages.
Dynamique Clé du Marché Les avancées technologiques et les changements réglementaires stimulent l'innovation et la concurrence dans le secteur de la fabrication d'engrenages.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation actuelle du marché de la fabrication d'engrenages en 2024 ?

Le marché de la fabrication d'engrenages était évalué à 247,57 milliards USD en 2024.

Quelle est la taille de marché projetée pour le marché de la fabrication d'engrenages en 2035 ?

Le marché devrait atteindre 334,81 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché de la fabrication d'engrenages pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché de la fabrication d'engrenages pendant 2025 - 2035 est de 2,78 %.

Quel segment de types d'engrenages devrait montrer la plus forte croissance dans les années à venir ?

Les engrenages hélicoïdaux, évalués à 60,0 milliards USD en 2024, devraient croître pour atteindre 80,0 milliards USD d'ici 2035.

Quels sont les principaux matériaux utilisés dans la fabrication d'engrenages et quelle est leur valorisation ?

L'acier est le leader du segment des matériaux, avec une valorisation de 100,0 milliards USD en 2024, qui devrait augmenter à 135,0 milliards USD d'ici 2035.

Quel processus de fabrication devrait dominer le marché de la fabrication d'engrenages ?

L'usinage, évalué à 70,0 milliards USD en 2024, devrait croître pour atteindre 90,0 milliards USD d'ici 2035.

Quelles applications stimulent la demande sur le marché de la fabrication d'engrenages ?

Le segment des machines industrielles, évalué à 70,0 milliards USD en 2024, devrait atteindre 90,0 milliards USD d'ici 2035.

Qui sont les acteurs clés du marché de la fabrication d'engrenages ?

Les acteurs clés incluent Siemens, General Electric, Bosch Rexroth et Timken, entre autres.

Quelle est la valorisation du segment des engrenages à vis en 2024 ?

Les engrenages à vis étaient évalués à 25,0 milliards USD en 2024, avec des attentes de croissance à 35,0 milliards USD d'ici 2035.

Comment le marché des engrenages internes se compare-t-il à d'autres configurations d'engrenages ?

Les engrenages internes, évalués à 69,06 milliards USD en 2024, devraient croître pour atteindre 95,81 milliards USD d'ici 2035, indiquant une forte demande.

Auteur
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of industrial manufacturing databases, engineering publications, trade association reports, and authoritative manufacturing organizations. Key sources included the US Department of Commerce (Bureau of Industry and Security), National Institute of Standards and Technology (NIST), US International Trade Commission (USITC), European Commission (DG GROW - Internal Market, Industry, Entrepreneurship and SMEs), European Committee for Standardization (CEN), International Organization for Standardization (ISO), American Gear Manufacturers Association (AGMA), Verein Deutscher Ingenieure (VDI - Association of German Engineers), Japan Gear Manufacturers Association (JGMA), China Gear Industry Association (CGIA), Bureau of Labor Statistics (BLS) Manufacturing Data, OECD Manufacturing Statistics, World Trade Organization (WTO) Trade Statistics, UNIDO Industrial Statistics, and national manufacturing ministry reports from key markets.

For spur gears, helical gears, bevel gears, worm gears, and rack and pinion systems across steel, cast iron, aluminum, plastic, and composite materials, these sources were used to gather production capacity data, trade flow statistics, technological adoption trends, regulatory compliance requirements, and market landscape analysis.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing Operations, Chief Technology Officers, and leaders of R&D from precision gear manufacturers, automakers, aerospace suppliers, and manufacturers of industrial machinery were examples of supply-side sources. Demand-side sources included supply chain executives from manufacturers of renewable energy equipment, procurement directors from automakers, aerospace engineering leaders, industrial automation experts, and maintenance managers from heavy machinery operators. Primary research acquired information on accuracy requirements, supply chain dynamics, pricing pressures, and aftermarket service strategies. It also verified technology adoption timescales and validated market segmentation across gear types and materials.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across gear types, materials, and manufacturing processes. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across spur gears, helical gears, bevel gears, worm gears, and rack and pinion configurations

Material segmentation analysis covering steel, cast iron, aluminum, plastic, and composite gears

Manufacturing process assessment across casting, forging, machining, additive manufacturing, and hobbing

Analysis of reported and modeled annual revenues specific to gear manufacturing portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country and application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive, aerospace, industrial machinery, consumer electronics, and power generation applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Air Operated Double Diaphragm (AODD) Pump Market
Étude de cas
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.