Marché du charbon propre par gazéification

Rapport de recherche sur le marché du charbon propre par gazéification par technologie (gazéification à lit fixe, gazéification à lit fluidisé, gazéification à flux entraîné), par type de matière première (charbon, biomasse, coke de pétrole, matériaux de déchets), par application (production d'électricité, production chimique, production de gaz), par utilisation finale (production d'énergie, fabrication, transport) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance et prévisions de l'industrie jusqu'en 2035
ID: MRFR/EnP/39544-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Gasification Clean Coal Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.17%
2024 Market Size$ 5.79 Billion
2025 Market Size$ 5.97 Billion
2035 Market Size$ 8.16 Billion
Key Players
Air Products and Chemicals
Shell
Siemens
General Electric
Babcock & Wilcox
Thyssenkrupp
Opportunities
  • Rising Energy Demand
  • Energy Security Concerns
  • Environmental Regulations

Marché du charbon propre par gazéification Résumé

Selon l'analyse de Market Research Future, la taille du marché du charbon propre par gazéification était estimée à 5,788 milliards USD en 2024. L'industrie du charbon propre par gazéification devrait croître de 5,971 milliards USD en 2025 à 8,16 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,17 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché du charbon propre par gazéification est prêt à croître grâce aux avancées technologiques et au soutien réglementaire.

  • L'Amérique du Nord reste le plus grand marché pour les technologies de charbon propre par gazéification, reflétant des investissements et une infrastructure robustes.
  • L'Asie-Pacifique émerge comme la région à la croissance la plus rapide, propulsée par une demande énergétique croissante et un passage à des technologies plus propres.
  • La gazéification à lit fluidisé continue de dominer le marché, tandis que la gazéification à flux entraîné gagne en traction en raison de son efficacité et de sa scalabilité.
  • La demande énergétique croissante et des réglementations environnementales strictes sont des moteurs clés influençant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 5.788 (milliards USD)
Taille du marché 2035 8.16 (milliards USD)
CAGR (2025 - 2035) 3.17%

Principaux acteurs

Air Products and Chemicals (US), Shell (GB), Siemens (DE), General Electric (US), Babcock & Wilcox (US), Thyssenkrupp (DE), Mitsubishi Heavy Industries (JP), KBR (US), Linde (DE)

Marché du charbon propre par gazéification conducteurs

Demande Énergétique Croissante

L'augmentation de l'industrie de la gazéification du charbon propre. À mesure que les économies se développent, le besoin de sources d'énergie fiables et durables s'intensifie. Selon des données récentes, la consommation d'énergie devrait augmenter d'environ 30 % d'ici 2040. Cette augmentation nécessite des solutions innovantes, et la gazéification du charbon propre présente une option viable. Elle permet la conversion efficace du charbon en syngaz, qui peut être utilisé pour la production d'électricité et comme matière première pour les produits chimiques. Le marché de la gazéification du charbon propre est donc bien positionné pour bénéficier de cette demande croissante, car il offre une alternative plus propre à l'utilisation traditionnelle du charbon, réduisant potentiellement les émissions de gaz à effet de serre tout en répondant aux besoins énergétiques.

Préoccupations en Matière de Sécurité Énergétique

La sécurité énergétique reste une préoccupation majeure pour de nombreuses nations, suscitant un intérêt pour le marché de la gazéification du charbon propre. Les pays dépendants des combustibles fossiles importés cherchent de plus en plus des solutions énergétiques domestiques pour atténuer les risques associés aux perturbations de l'approvisionnement. La gazéification du charbon propre offre une voie pour utiliser les ressources locales en charbon tout en garantissant l'indépendance énergétique. En convertissant le charbon en syngaz, les nations peuvent produire de l'électricité et d'autres produits précieux sans être trop dépendantes des approvisionnements énergétiques étrangers. Cet avantage stratégique positionne le marché de la gazéification du charbon propre comme un élément critique des stratégies énergétiques nationales, pouvant conduire à des investissements et à un développement accrus.

Réglementations Environnementales

Des réglementations environnementales strictes façonnent de plus en plus le paysage du marché de la gazéification du charbon propre. Les gouvernements du monde entier mettent en œuvre des politiques visant à réduire les émissions de carbone et à promouvoir des sources d'énergie plus propres. Par exemple, des réglementations telles que la tarification du carbone et les systèmes de commerce des émissions incitent à l'adoption de technologies plus propres. Le processus de gazéification, qui convertit le charbon en syngaz, réduit considérablement les émissions par rapport à la combustion conventionnelle du charbon. Cette pression réglementaire encourage non seulement l'investissement dans les technologies de gazéification, mais améliore également l'attrait du marché pour les parties prenantes cherchant à se conformer aux normes environnementales. En conséquence, le marché de la gazéification du charbon propre devrait connaître une croissance tirée par ces cadres réglementaires.

Innovations Technologiques

Les avancées technologiques jouent un rôle crucial dans l'évolution du marché de la gazéification du charbon propre. Les innovations dans les technologies de gazéification, telles que les conceptions de réacteurs améliorées et les catalyseurs renforcés, rendent le processus plus efficace et rentable. Des études récentes indiquent que les avancées dans les systèmes de cycle combiné de gazéification intégrée (IGCC) peuvent atteindre des rendements dépassant 45 %. Ces innovations réduisent non seulement les coûts opérationnels, mais améliorent également la performance environnementale de la gazéification du charbon. À mesure que la technologie continue d'évoluer, le marché de la gazéification du charbon propre devrait attirer davantage d'investissements, favorisant un paysage concurrentiel qui privilégie l'efficacité et la durabilité.

Investissement dans les Technologies Énergétiques Propres

La tendance croissante à l'investissement dans les technologies énergétiques propres est un moteur vital pour le marché de la gazéification du charbon propre. À mesure que les parties prenantes reconnaissent l'importance de la transition vers des systèmes énergétiques durables, le financement des technologies de charbon propre est en hausse. Des rapports indiquent que les investissements dans les technologies de charbon propre pourraient atteindre des milliards de dollars dans les années à venir, soutenus par les secteurs public et privé. Cet afflux de capitaux devrait accélérer les efforts de recherche et développement, conduisant à des processus de gazéification plus efficaces et à une adoption plus large des solutions de charbon propre. Par conséquent, le marché de la gazéification du charbon propre est susceptible de bénéficier de cet élan d'investissement, favorisant l'innovation et l'expansion du marché.
Aperçu des segments de marché

Par technologie : Gazéification en lit fluidisé (la plus grande) contre Gazéification à flux entraîné (la plus rapide en croissance)

Dans le marché de la gazéification du charbon propre, la gazéification en lit fluidisé détient la plus grande part, principalement en raison de sa polyvalence et de son efficacité à gérer divers types de matières premières. La capacité de cette technologie à fonctionner à des températures élevées tout en maintenant des émissions plus faibles en fait un choix privilégié parmi les industries axées sur l'utilisation durable du charbon. D'autre part, la gazéification à flux entraîné, bien que plus petite en part de marché, est reconnue pour ses capacités de chauffage rapide et son efficacité à produire un syngaz de haute qualité, ce qui propulse sa croissance dans le secteur. La croissance du marché de la gazéification du charbon propre est significativement alimentée par des changements réglementaires vers des solutions énergétiques plus propres et des investissements accrus dans la recherche et le développement. Les innovations dans la technologie de gazéification à flux entraîné attirent l'attention car elles promettent des processus de conversion plus efficaces et une empreinte environnementale réduite. De plus, la demande croissante pour des carburants synthétiques et des produits chimiques dérivés du charbon alimentent davantage l'expansion des technologies de gazéification en lit fluidisé et à flux entraîné alors que les industries explorent des pratiques plus durables.

Technologie : Gazéification en lit fluidisé (dominante) contre Gazéification à flux entraîné (émergente)

La gazéification en lit fluidisé se distingue comme un acteur dominant sur le marché de la gazéification du charbon propre en raison de son adaptabilité et de son efficacité à convertir le charbon en gaz. Cette technologie prend en charge une plus large gamme de matières premières, la rendant adaptée à diverses applications industrielles. De plus, sa capacité à fonctionner à des températures plus basses entraîne une réduction de la formation de goudron et des émissions, s'alignant sur les réglementations environnementales strictes d'aujourd'hui. En revanche, la gazéification à flux entraîné émerge comme une option hautement efficace, connue pour ses capacités de traitement rapide et sa production de gaz de synthèse de haute pureté. Bien qu'elle gagne du terrain grâce à son design avancé et ses caractéristiques favorables à l'intégration avec les technologies de capture du carbone, la gazéification en lit fluidisé reste le choix préféré parmi les utilisateurs traditionnels de charbon cherchant des solutions de gazéification fiables et rentables.

Par type de matière première : Charbon (le plus grand) contre Biomasse (la plus rapide en croissance)

Dans le marché de la gazéification du charbon propre, le charbon reste le type de matière première le plus important en raison de son abondance et de son infrastructure établie, obtenant la plus grande part de marché parmi les diverses options de matières premières. La biomasse, en revanche, gagne en momentum en tant qu'option durable, attirant les marchés à la recherche de sources d'énergie renouvelables. Le coke de pétrole et les matériaux de déchets, bien qu'ils contribuent à la diversité des combustibles, détiennent des parts de marché plus petites mais jouent toujours un rôle crucial dans certaines applications, aidant à l'efficacité globale des processus de gazéification. Alors que le marché évolue vers des pratiques plus durables, la biomasse émerge comme le type de matière première à la croissance la plus rapide, soutenue par un soutien réglementaire accru et des investissements dans les technologies d'énergie renouvelable. L'accent mis sur la réduction des émissions de gaz à effet de serre pousse les industries à explorer des alternatives plus propres, entraînant une forte croissance pour la biomasse. De plus, les avancées dans les technologies de gazéification améliorent l'efficacité et la faisabilité de diverses matières premières, favorisant la concurrence entre le charbon traditionnel et les sources alternatives.

Charbon (dominant) contre Matériaux de déchets (émergents)

Le charbon est reconnu comme la matière première dominante sur le marché de la gazéification du charbon propre en raison de sa disponibilité étendue, des technologies de conversion établies et de l'intégration de la gazéification du charbon avec des options de capture et de stockage du carbone (CSC). Sa capacité à produire du syngaz de manière efficace en fait un choix privilégié pour la production d'énergie et de produits chimiques. En revanche, les matériaux de déchets représentent un type de matière première émergent, gagnant du terrain à mesure que les initiatives de valorisation des déchets se développent. Ces matériaux sont avantageux pour minimiser l'utilisation des décharges tout en convertissant les produits de déchets en énergie utilisable. L'application émergente des matériaux de déchets dans les processus de gazéification est alimentée par un engagement envers la réduction des déchets et la durabilité, les positionnant comme une alternative viable aux matières premières traditionnelles sur les marchés en développement.

Par application : Production d'électricité (la plus grande) contre Production chimique (la plus rapide en croissance)

Dans le marché de la gazéification du charbon propre, le segment d'application est principalement dirigé par la production d'électricité, qui détient la plus grande part en raison de son rôle en tant que source d'énergie clé. À mesure que les pays privilégient de plus en plus la sécurité énergétique et la durabilité, l'électricité générée à partir du charbon gazéifié a connu une adoption substantielle. Pendant ce temps, la production chimique émerge comme un acteur significatif, soutenue par des avancées technologiques et une demande croissante pour des produits chimiques dérivés du charbon gazéifié, marquant un changement notable dans les tendances d'application.

Production d'électricité (dominante) contre Production chimique (émergente)

La production d'électricité se tient comme la force dominante sur le marché de la gazéification du charbon propre, tirant parti d'une vaste infrastructure et de technologies existantes qui facilitent une production d'énergie efficace. Le processus implique la conversion du charbon en gaz, qui peut ensuite être utilisé dans des turbines pour la production d'électricité. En revanche, la production chimique émerge rapidement, alimentée par un changement vers des matières premières chimiques plus durables. Les entreprises se concentrent sur le développement de méthodes pour produire des produits chimiques précieux, tels que le méthanol et l'ammoniac, à partir du charbon gazéifié, diversifiant ainsi leurs offres et s'alignant sur les mandats de durabilité. Ce double focus sur l'électricité et les produits chimiques reflète les dynamiques changeantes du marché alors que les parties prenantes répondent aux demandes énergétiques et aux considérations environnementales.

Par utilisation finale : Production d'énergie (la plus grande) contre Fabrication (la plus rapide en croissance)

Dans le marché de la gazéification du charbon propre, la distribution des segments montre la production d'énergie comme la plus grande application d'utilisation finale, alimentée par la demande constante pour une production d'électricité fiable et efficace. La production d'énergie détient une part significative du marché, alors que de nombreux pays privilégient des alternatives énergétiques propres à l'approvisionnement traditionnel en charbon. La fabrication suit, représentant le secteur à la croissance la plus rapide, alors que les industries se tournent de plus en plus vers les processus de gazéification pour améliorer l'efficacité et réduire les émissions de gaz à effet de serre.

Production d'énergie (dominante) contre Transport (émergent)

La production d'énergie domine le marché de la gazéification du charbon propre en raison de ses vastes besoins en production d'énergie et de la transition vers des technologies plus propres. Elle exploite le charbon gazéifié pour la production d'électricité, soutenant la stabilité du réseau tout en répondant aux défis environnementaux. D'autre part, le transport est un segment émergent, alors qu'il explore le potentiel de la gazéification propre du charbon pour produire des carburants synthétiques et de l'hydrogène. Bien qu'il soit encore à un stade naissant, ce segment tire parti des avancées technologiques et du soutien gouvernemental pour ouvrir la voie à des solutions de transport durables.

Obtenez des informations plus détaillées sur Marché du charbon propre par gazéification

Aperçu régional

Amérique du Nord : Hub d'Innovation et de Réglementation

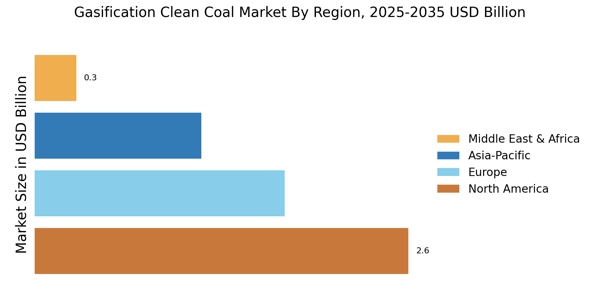
L'Amérique du Nord est le plus grand marché pour le charbon propre par gazéification, détenant environ 45 % de la part mondiale. La croissance de la région est stimulée par des réglementations environnementales strictes et une poussée vers des sources d'énergie plus propres. Le gouvernement américain a mis en œuvre diverses incitations pour les technologies de charbon propre, favorisant l'innovation et l'investissement dans ce secteur. De plus, la demande de sécurité énergétique et la réduction des émissions de carbone propulsent l'expansion du marché. Les États-Unis sont le principal acteur de ce marché, avec des entreprises clés comme Air Products and Chemicals, General Electric et Babcock & Wilcox en tête. Le paysage concurrentiel est caractérisé par des investissements significatifs dans la R&D et des partenariats visant à améliorer les technologies de gazéification. La présence d'acteurs établis garantit une chaîne d'approvisionnement robuste et des avancées technologiques, renforçant encore la position de l'Amérique du Nord sur le marché du charbon propre.

Europe : Transition Énergétique Durable

L'Europe connaît un changement significatif vers les technologies de charbon propre par gazéification, détenant environ 30 % de la part de marché mondiale. La croissance de la région est alimentée par des objectifs climatiques ambitieux et des cadres réglementaires visant à réduire les émissions de gaz à effet de serre. Le Green Deal de l'Union européenne et diverses politiques nationales catalysent les investissements dans les technologies de charbon propre, faisant d'elle un acteur clé sur le marché mondial. Les pays leaders dans cette région incluent l'Allemagne, le Royaume-Uni et la France, où des entreprises comme Siemens et Thyssenkrupp sont à l'avant-garde de l'innovation. Le paysage concurrentiel est marqué par des collaborations entre les gouvernements et le secteur privé pour améliorer les technologies de charbon propre. La présence d'acteurs majeurs garantit un flux constant d'avancées, positionnant l'Europe comme un leader dans les solutions énergétiques durables. L'UE vise à atteindre des émissions nettes nulles d'ici 2050, stimulant ainsi la demande pour les technologies de charbon propre.

Asie-Pacifique : Potentiel de Marché Émergent

La région Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché du charbon propre par gazéification, représentant environ 20 % de la part mondiale. La croissance de la région est stimulée par l'augmentation de la demande énergétique et un accent sur la sécurité énergétique. Des pays comme la Chine et l'Inde investissent massivement dans les technologies de charbon propre pour répondre à leurs besoins énergétiques croissants tout en abordant les préoccupations environnementales. Les initiatives gouvernementales et le financement sont essentiels pour promouvoir ces technologies dans toute la région. La Chine est le plus grand marché en Asie-Pacifique, avec des investissements substantiels de la part d'entreprises comme Mitsubishi Heavy Industries et KBR. Le paysage concurrentiel évolue, avec des acteurs nationaux et internationaux rivalisant pour des parts de marché. L'accent mis par la région sur l'innovation et le transfert de technologie améliore les capacités des entreprises locales, faisant de l'Asie-Pacifique une zone cruciale pour la croissance future dans le secteur du charbon propre.

Moyen-Orient et Afrique : Opportunités Riches en Ressources

La région du Moyen-Orient et de l'Afrique reconnaît progressivement le potentiel des technologies de charbon propre par gazéification, détenant environ 5 % de la part de marché mondiale. La croissance est principalement alimentée par la nécessité de diversification énergétique et l'utilisation de ressources charbonnières abondantes. Des pays comme l'Afrique du Sud explorent les technologies de charbon propre pour améliorer la sécurité énergétique et réduire la dépendance aux combustibles fossiles. Les politiques gouvernementales commencent à soutenir les investissements dans des solutions énergétiques plus propres, ouvrant la voie à l'expansion du marché. L'Afrique du Sud est le pays leader dans cette région, avec des initiatives visant à intégrer les technologies de charbon propre dans son mix énergétique. Le paysage concurrentiel est caractérisé par des acteurs émergents et des collaborations avec des entreprises internationales pour tirer parti de l'expertise en technologies de gazéification. Alors que la région cherche à équilibrer les besoins énergétiques avec les responsabilités environnementales, le marché du charbon propre est prêt pour une croissance progressive, soutenue par des investissements locaux et étrangers.

Marché du charbon propre par gazéification Regional Image

Acteurs clés et aperçu concurrentiel

Le marché du charbon propre par gazéification est actuellement caractérisé par un paysage concurrentiel dynamique, stimulé par la demande croissante de solutions énergétiques plus propres et la nécessité de technologies de capture du carbone. Des acteurs majeurs tels qu'Air Products and Chemicals (US), Shell (GB) et Mitsubishi Heavy Industries (JP) se positionnent stratégiquement grâce à l'innovation et aux partenariats. Ces entreprises se concentrent sur l'amélioration de leurs capacités technologiques et l'expansion de leur empreinte opérationnelle pour répondre aux demandes énergétiques mondiales croissantes tout en respectant des réglementations environnementales strictes. Leurs stratégies collectives façonnent un environnement concurrentiel qui met l'accent sur la durabilité et l'avancement technologique.
En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité et réduire les coûts. La structure du marché semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence sur divers segments. Cette fragmentation permet une gamme diversifiée de technologies et de solutions, favorisant une concurrence qui stimule l'innovation et l'efficacité dans le secteur.
En août 2025, Air Products and Chemicals (US) a annoncé un partenariat significatif avec une entreprise de services publics asiatique de premier plan pour développer un projet de gazéification à grande échelle visant à produire de l'hydrogène à partir du charbon. Ce mouvement stratégique devrait renforcer la position d'Air Products sur le marché de l'hydrogène propre, s'alignant sur les objectifs mondiaux de décarbonisation. La collaboration améliore non seulement leurs capacités technologiques, mais élargit également leur portée sur le marché en Asie, une région prête pour une croissance substantielle des initiatives d'énergie propre.
En juillet 2025, Shell (GB) a dévoilé ses plans d'investissement dans une nouvelle installation de gazéification en Amérique du Nord, conçue pour convertir le charbon en énergie plus propre tout en capturant les émissions de carbone. Cet investissement souligne l'engagement de Shell à passer à un avenir à faibles émissions de carbone et reflète sa stratégie de diversification de son portefeuille énergétique. L'installation devrait jouer un rôle crucial dans la satisfaction des demandes énergétiques régionales tout en respectant les normes environnementales, renforçant ainsi l'avantage concurrentiel de Shell sur le marché.
En septembre 2025, Mitsubishi Heavy Industries (JP) a lancé une nouvelle technologie de gazéification qui améliore considérablement l'efficacité et réduit les émissions par rapport aux méthodes traditionnelles. Cette innovation devrait améliorer la position de l'entreprise sur le marché en offrant des solutions plus durables aux clients. L'introduction de cette technologie démontre non seulement l'engagement de Mitsubishi envers la recherche et le développement, mais la positionne également favorablement par rapport aux concurrents qui pourraient être à la traîne en matière d'avancées technologiques.
À partir d'octobre 2025, les tendances concurrentielles sur le marché du charbon propre par gazéification sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques entre les acteurs clés façonnent le paysage, favorisant la collaboration qui améliore les capacités technologiques et la portée du marché. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation, la technologie avancée et la fiabilité de la chaîne d'approvisionnement, alors que les entreprises s'efforcent de répondre aux demandes d'un paysage énergétique en rapide évolution.

Les principales entreprises du marché Marché du charbon propre par gazéification incluent

Recent Industry Developments

Le marché du charbon propre par gazéification a connu des développements significatifs récemment, avec un accent sur les avancées technologiques et les initiatives de durabilité. Des entreprises comme Duke Energy et Southern Company adoptent de plus en plus des technologies de gazéification pour réduire les émissions de carbone, s'alignant sur les objectifs climatiques mondiaux. Alstom et Siemens investissent dans des processus de gazéification innovants pour améliorer l'efficacité et réduire les coûts dans l'utilisation du charbon.

Parallèlement, Shell et Air Products and Chemicals ont élargi leurs collaborations pour développer des technologies de charbon plus propres, stimulant l'investissement dans la recherche et le développement dans ce secteur. Des fusions et acquisitions récentes ont joué un rôle crucial, avec des collaborations notables telles que l'alliance stratégique entre KBR et General Electric visant à fournir des systèmes de gazéification améliorés. Ces développements s'accompagnent d'une augmentation de la valorisation du marché pour les acteurs clés, indiquant un potentiel de croissance robuste au sein du secteur.

Alors que la technologie du charbon propre continue d'évoluer, des entreprises comme BASF et McKinsey and Company s'engagent également dans des partenariats pour explorer les opportunités de marché, favorisant les avancées dans les techniques de gazéification. Ce paysage évolutif reflète un engagement plus large envers des solutions énergétiques plus vertes au sein du marché mondial.

Perspectives d'avenir

Marché du charbon propre par gazéification Perspectives d'avenir

Le marché du charbon propre par gazéification devrait croître à un TCAC de 3,17 % de 2025 à 2035, soutenu par des avancées technologiques, un soutien réglementaire et une demande énergétique croissante.

De nouvelles opportunités résident dans :

  • Développement d'installations de cycle combiné à gazéification intégrée (IGCC) pour une efficacité accrue.

D'ici 2035, le marché du charbon propre par gazéification devrait connaître une croissance et une innovation substantielles.

Segmentation du marché

Perspectives d'utilisation du marché du charbon propre par gazéification

  • Production d'électricité
  • Fabrication
  • Transport

Perspectives technologiques du marché du charbon propre par gazéification

  • Gazéification à lit fixe
  • Gazéification à lit fluidisé
  • Gazéification par flux entraîné

Perspectives d'application du marché du charbon propre par gazéification

  • Production d'électricité
  • Production chimique
  • Production de gaz

Perspectives de type de matière première du marché du charbon propre par gazéification

  • Charbon
  • Biomasse
  • Coke de pétrole
  • Matériaux déchets

Portée du rapport

TAILLE DU MARCHÉ 2024 5,788 (milliards USD)
TAILLE DU MARCHÉ 2025 5,971 (milliards USD)
TAILLE DU MARCHÉ 2035 8,16 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,17 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Entreprises Clés Profilées Air Products and Chemicals (US), Shell (GB), Siemens (DE), General Electric (US), Babcock & Wilcox (US), Thyssenkrupp (DE), Mitsubishi Heavy Industries (JP), KBR (US), Linde (DE)
Segments Couvert Technologie, Type de Matière Première, Application, Utilisation Finale, Régional
Opportunités Clés du Marché Les avancées dans les technologies de capture du carbone améliorent la viabilité du marché du charbon propre par gazéification.
Dynamiques Clés du Marché Les avancées technologiques dans les processus de gazéification stimulent l'efficacité et la durabilité sur le marché du charbon propre.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché du charbon propre par gazéification d'ici 2035 ?

Le marché du charbon propre par gazéification devrait atteindre une valorisation de 8,16 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché du charbon propre par gazéification en 2024 ?

En 2024, la valorisation globale du marché était de 5,788 milliards USD.

Quel est le CAGR attendu pour le marché du charbon propre par gazéification pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché du charbon propre par gazéification pendant la période de prévision 2025 - 2035 est de 3,17 %.

Quel segment technologique devrait avoir la plus haute valorisation en 2035 ?

Le segment de gazéification à lit fluidisé devrait atteindre une valorisation de 3,2 milliards USD d'ici 2035.

Quels types de matières premières sont inclus dans l'analyse du marché du charbon propre par gazéification ?

Les types de matières premières incluent le charbon, la biomasse, le coke de pétrole et les matériaux de déchets.

Quelle est la valorisation projetée pour l'application de production chimique d'ici 2035 ?

La valorisation projetée pour l'application de production chimique devrait être de 2,2 milliards USD d'ici 2035.

Quels sont les principaux acteurs qui dominent le marché du charbon propre par gazéification ?

Les principaux acteurs du marché incluent Air Products and Chemicals, Shell, Siemens et General Electric.

Quelle est la valorisation attendue pour la production d'électricité sur le marché du charbon propre par gazéification d'ici 2035 ?

La valorisation attendue pour la production d'électricité devrait être de 3,5 milliards USD d'ici 2035.

Comment la valorisation de la biomasse en tant que type de matière première se compare-t-elle à celle du charbon en 2035 ?

D'ici 2035, la biomasse devrait atteindre 2,0 milliards USD, tandis que le charbon devrait atteindre 4,2 milliards USD.

Quelles applications sont analysées dans le marché du charbon propre par gazéification ?

Les applications analysées incluent la production d'électricité, la production chimique et la production de gaz.

Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.