Marché de la chromatographie en phase gazeuse Résumé du marché
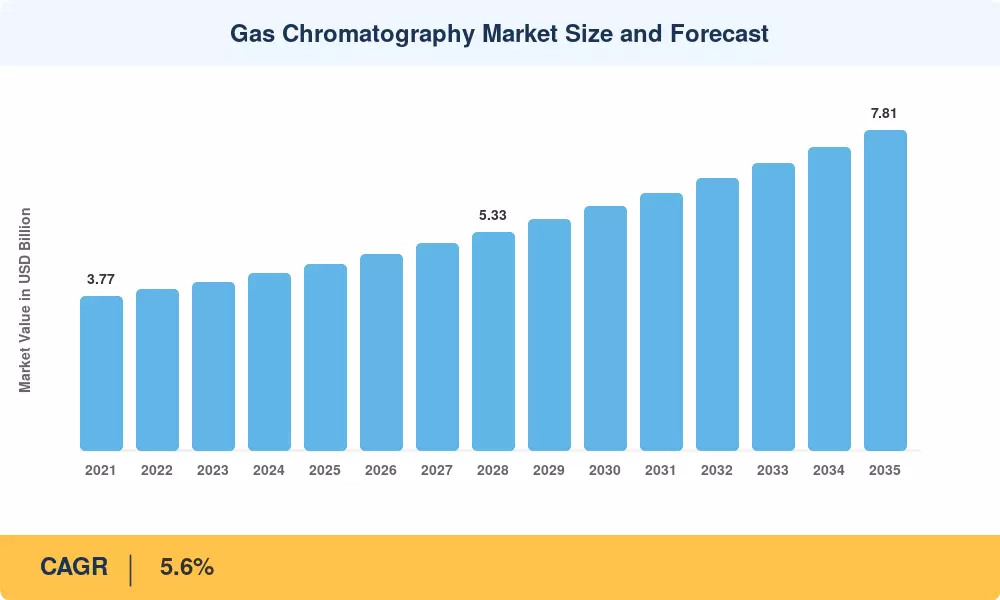
Le marché de la chromatographie en phase gazeuse s'élevait à 4,53 milliards USD en 2025 et devrait atteindre 4,78 milliards USD en 2026 avant de grimper à 7,81 milliards USD d'ici 2035, enregistrant un TCAC de 5,6 % pendant la période 2026–2035. Le renforcement des mandats de qualité pharmaceutique de la FDA américaine et de l'Agence européenne des médicaments (EMA) continue de pousser les dépenses d'investissement vers des plateformes de séparation de nouvelle génération [1][10]. Simultanément, l'expansion des programmes de surveillance environnementale dans le cadre de l'application de la loi sur l'air pur de l'EPA américaine exige des tests sur le terrain plus fréquents, dirigeant les budgets d'approvisionnement vers des unités de chromatographie portables et de paillasse [2].
Un changement technologique redéfinit le marché de la chromatographie en phase gazeuse à sa base. Les instruments à colonne remplie hérités cèdent la place à des systèmes capillaires à haute efficacité associés à des détecteurs avancés, et les laboratoires du monde entier passent des gaz porteurs de l'hélium rare à l'hydrogène et à l'azote. Le Département de l'énergie des États-Unis a alloué environ 42 millions USD en 2024 pour la recherche sur l'infrastructure de l'hydrogène, dont une partie soutient le développement d'instruments analytiques prêts pour l'hydrogène [8]. Ces mises à niveau condensent la séparation et l'identification en analyses uniques, améliorant le débit de 30 à 40 % tout en réduisant les coûts d'exploitation par échantillon.
Principaux points à retenir du rapport — Marché de la chromatographie en phase gazeuse
Par type d'instrument
- Les systèmes représentaient environ 41 % des revenus en 2025, reflétant une demande soutenue pour des plateformes entièrement intégrées de paillasse et sur pied dans les laboratoires de contrôle qualité pharmaceutique.
- Les plateformes de chromatographie en phase gazeuse portables et micro-GC sont en bonne voie pour se développer à un TCAC de 10,1 % jusqu'en 2035, alimentées par des applications environnementales et pétrolières sur le terrain.
Par accessoires et consommables
- Les colonnes ont capturé environ 49 % du segment des accessoires du marché de la chromatographie en phase gazeuse en 2025, soutenues par des cycles de remplacement récurrents et une adoption croissante des colonnes capillaires.
- Les générateurs de gaz devraient croître à un TCAC de 9,0 % alors que les laboratoires s'éloignent des contrats d'approvisionnement en hélium.
Par type de détecteur
- Les détecteurs à ionisation de flamme détenaient environ 34 % de part en 2025, privilégiés pour le dépistage des hydrocarbures et des composés organiques.
- Les détecteurs de spectrométrie de masse se développent à un TCAC projeté de 10,7 %, reflétant le besoin croissant d'identification définitive des composés.
Par utilisateur final
- Les entreprises pharmaceutiques et biotechnologiques représentaient chacune environ 32 % du marché de la chromatographie en phase gazeuse en 2025.
- Les agences de tests environnementaux enregistrent la croissance de la demande la plus rapide avec un TCAC de 9,7 % jusqu'en 2035.
Par région
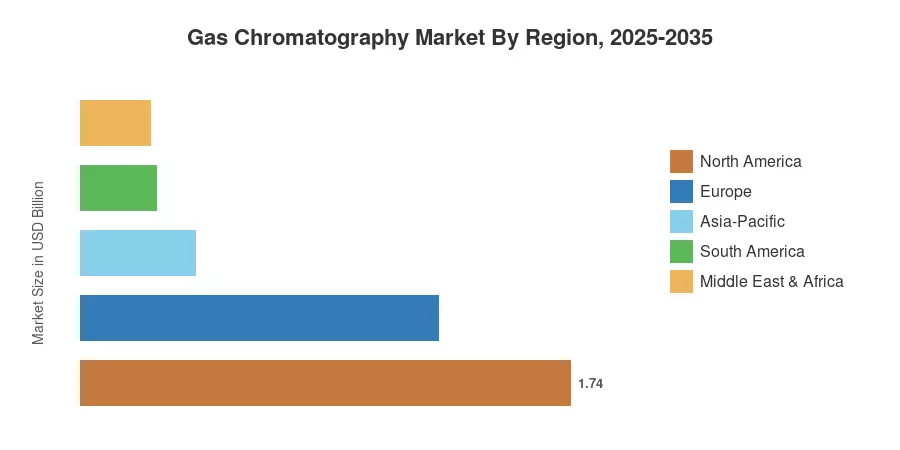
- La Amérique du Nord a capturé une part de 38,5 % en 2025, menée par l'infrastructure dense de tests analytiques des États-Unis.
- La région Asie-Pacifique progresse à un TCAC de 9,0 %, le plus rapide parmi toutes les régions jusqu'en 2035.
Taille et prévisions du marché de la chromatographie en phase gazeuse (2021–2035)
Market Research Future dérive des chiffres historiques des divulgations de revenus des fournisseurs, des données d'expédition des organisations professionnelles et de la modélisation de la demande propriétaire. Les valeurs de prévision appliquent un TCAC calibré ancré à l'analyse du pipeline réglementaire, aux courbes d'adoption technologique et aux enquêtes sur les dépenses d'investissement des utilisateurs finaux [15].




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


