Gaming Accessories Market Summary
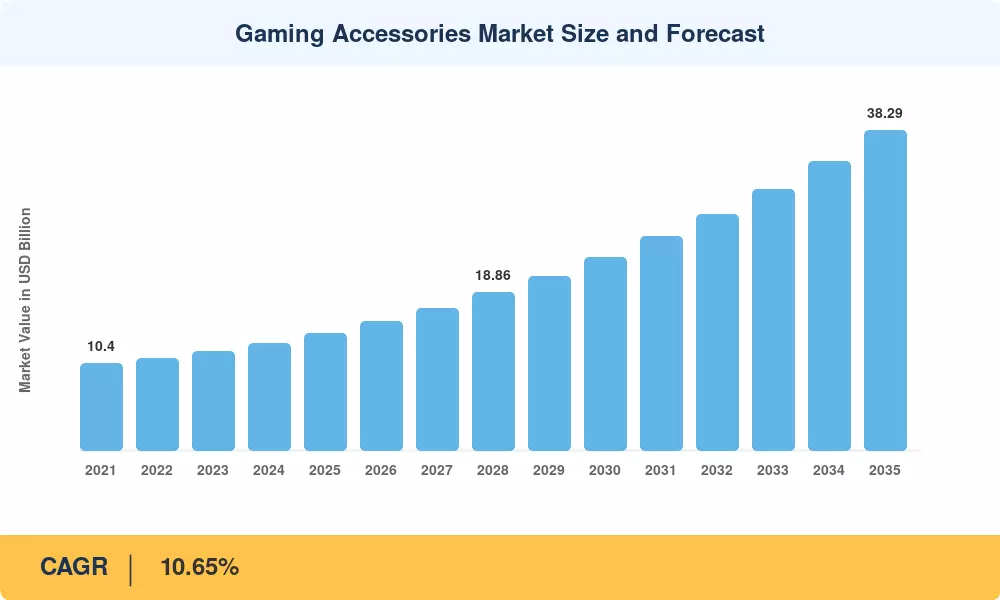
Le marché des accessoires de jeu a atteint une estimation de 14,01 milliards USD en 2025 et devrait croître de 15,40 milliards USD en 2026 à 38,29 milliards USD d'ici 2035, enregistrant un TCAC de 10,65 % au cours de la période de prévision. Deux catalyseurs ont ancré cette trajectoire : la professionnalisation du jeu compétitif, qui commande désormais des pools de prix dépassant 300 millions USD par an dans les circuits de premier niveau [1], et le déploiement grand public des abonnements à cloud gaming qui ont abaissé la barrière matérielle pour environ 225 millions de nouveaux joueurs entre 2023 et 2025 [2]. Ces deux tendances ont converti des utilisateurs occasionnels en acheteurs d'accessoires à un rythme que l'industrie n'avait pas vu depuis le cycle de rafraîchissement des consoles de 2020.
Dans ce domaine, la technologie a bien avancé au-delà des simples dispositifs d'entrée. Les écosystèmes intégrés de logiciels, où les périphériques diffusent des données de télémétrie vers des applications partenaires, remplacent progressivement les souris et claviers à membrane standard. Ces écosystèmes modifient les courbes DPI, les profils d'égalisation et les technologies de retour haptique en temps réel. La recherche incessante d'intégration verticale par les fabricants de premier niveau pour verrouiller des technologies de capteurs capteurs et moteurs a été démontrée par l'acquisition de Fanatec par Corsair en septembre 2024 pour une valeur non divulguée [3].
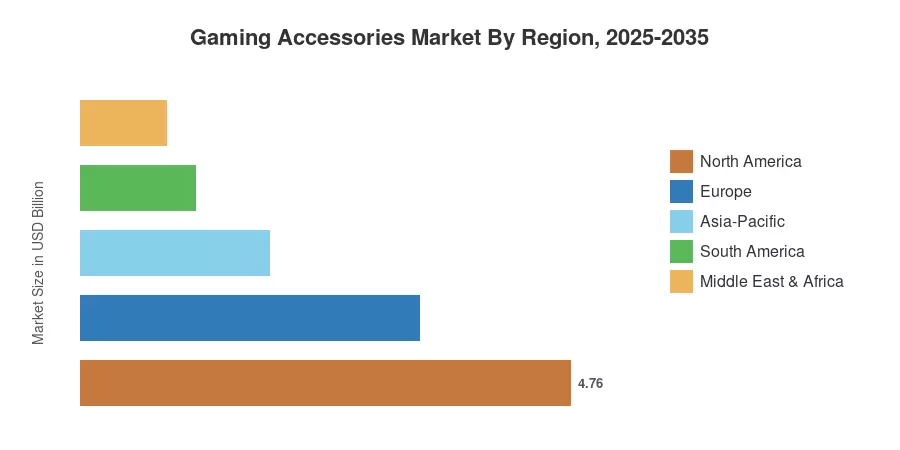
Avec plus de 34,0 % des ventes mondiales en 2025, l'Amérique du Nord a dominé le marché des accessoires de jeu grâce à un écosystème de vente au détail robuste et à un fort pouvoir d'achat par habitant en matière d'accessoires. Avec un TCAC de 13,1 % jusqu'en 2035, la région Asie-Pacifique est devenue le marché à la croissance la plus rapide grâce à l'essor des populations de jeux mobiles en Asie du Sud-Est et en Inde. Avec l'Allemagne et le Royaume-Uni en tête de la premiumisation, l'Europe a eu la deuxième plus grande part avec presque 23,5 %. Le paysage concurrentiel du marché des accessoires de jeu devrait changer considérablement d'ici 2035 alors que les feuilles de route des produits mondiaux sont redéfinies par la personnalisation pilotée par l'IA et les philosophies de conception modulaire.
Principaux enseignements du rapport
• Par type de produit
- Les casques ont capturé la plus grande part du marché des accessoires de jeu en 2025 avec environ 29,9 %, reflétant une forte demande tant de la part des utilisateurs compétitifs que récréatifs.
- Les chaises de jeu ont enregistré la plus rapide expansion parmi les catégories de produits, enregistrant un TCAC de 11,8 % jusqu'en 2035 alors que la sensibilisation à l'ergonomie a augmenté au sein des communautés professionnelles et de streaming.
• Par compatibilité des dispositifs
- Les périphériques PC représentaient environ 46,3 % du marché des accessoires de jeu en 2025, soulignant la domination de la plateforme dans l'adoption d'accessoires haute performance.
- Les accessoires mobiles ont accéléré à un TCAC de 13,0 % jusqu'en 2035, soutenus par la sophistication croissante des jeux sur smartphone dans les économies émergentes.
• Par région
- L'Amérique du Nord a commandé la plus grande part régionale avec 34,0 % du marché des accessoires de jeu en 2025.
- L'Asie-Pacifique a progressé à la plus rapide TCAC régionale de 13,1 % jusqu'en 2035.
Taille et prévisions du marché des accessoires de jeu (2021–2035)
La taille du marché s'appuie sur une méthodologie triangulée qui combine l'estimation des revenus de bas en haut à partir des dépôts des fabricants, des données de vente des distributeurs et des modélisations macroéconomiques de haut en bas validées contre les bases de données d'expédition d'électronique grand public et les recherches syndiquées de tiers.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


