Marché des services de crémation funéraire

Rapport d'étude de marché sur les services funéraires et de crémation par type de service (services funéraires, services de crémation, services commémoratifs, services de sépulture), par planification et arrangement (services de pré-planification et de pré-paiement, funérailles traditionnelles, funérailles contemporaines, crémations directes), par produit et offres (cercueils et urnes, voûtes funéraires, fleurs funéraires, produits de mémorialisation), par canal de distribution (maisons funéraires, crématoriums, cimetières, services de planification funéraire en ligne) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance & Prévisions de l'industrie 2025 à 2035
ID: MRFR/HC/27598-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Funeral Cremation Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.53%
2024 Market Size$ 135.59 Billion
2025 Market Size$ 140.38 Billion
2035 Market Size$ 198.63 Billion
Key Players
Arbor Memorial Inc.
Dignity PLC
Carriage Services Inc.
InvoCare Limited
StoneMor Partners L.P.
Funeral Partners Limited
Opportunities
  • Aging Population
  • Regulatory Changes
  • Environmental Awareness

Marché des services de crémation funéraire Résumé

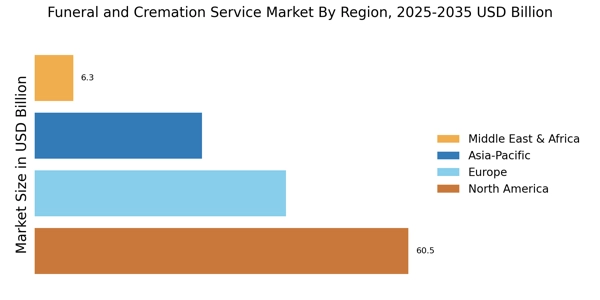
La taille du marché mondial des services funéraires et de crémation était évaluée à 135,59 milliards USD en 2024 et le marché devrait croître de 140,38 milliards USD en 2025 à 198,63 milliards USD d'ici 2035, enregistrant un TCAC de 3,53 % pendant la période de prévision 2025–2035. L'Amérique du Nord a dominé le marché avec plus de 44,62 % de part, générant environ 60,5 milliards USD de revenus.

Une population vieillissante est le principal facteur de croissance du marché des services funéraires et de crémation, car une espérance de vie plus longue augmente la demande de services de fin de vie. L'augmentation du nombre de personnes âgées encourage la planification funéraire personnalisée, les options de crémation, la mémorialisation et les arrangements gérés professionnellement dans le monde entier.

L'OMS prévoit que la population mondiale âgée de 60 ans et plus passera de 1,1 milliard en 2023 à 1,4 milliard d'ici 2030, élargissant la base démographique nécessitant des services de fin de vie et de mémorialisation.

Principales tendances et faits saillants du marché

Le marché des services funéraires et de crémation évolue vers une plus grande personnalisation et durabilité, entraîné par des changements démographiques et culturels.

  • Amérique du Nord : Leader du marché des services funéraires et de crémation, représentant plus de 44,62 % des revenus mondiaux en 2024.
  • Europe : Marché des services funéraires et de crémation évalué à 40,677 milliards USD en 2024, représentant le deuxième plus grand marché régional avec une part de 30,00 %.
  • Le marché des services funéraires et de crémation a atteint 135,59 milliards USD en 2024, reflétant une demande mondiale soutenue pour les services de fin de vie.
  • Le marché devrait atteindre 198,63 milliards USD d'ici 2035, avec une expansion à un TCAC de 3,53 % pendant 2025–2035.
  • Le taux de crémation aux États-Unis est projeté à 61,9 % en 2024, renforçant le changement continu vers les services de crémation.
  • Service Corporation International a généré 4,19 milliards USD de revenus en 2024, soutenu par 1 493 emplacements funéraires à travers l'Amérique du Nord.
  • L'OMS projette que le nombre de personnes âgées de 60 ans et plus atteindra 1,4 milliard d'ici 2030, renforçant la base démographique pour la demande de services de fin de vie.

Taille du marché et prévisions

Taille du marché 2024 135,59 (milliards USD)
Taille du marché 2035 198,63 (milliards USD)
TCAC (2025 - 2035) 3,53%

Principaux acteurs

Des entreprises telles que Service Corporation International (US), Arbor Memorial Inc. (CA), Dignity PLC (GB), Carriage Services Inc. (US), InvoCare Limited (AU), StoneMor Partners L.P. (US), Funeral Partners Limited (GB), Everstory Partners (US), Memorial Service of America (US) sont quelques-uns des principaux acteurs du marché.

Marché des services de crémation funéraire conducteurs

Population vieillissante

La population vieillissante croissante est un moteur principal du marché des services funéraires et de crémation. À mesure que l'espérance de vie augmente, le nombre d'individus nécessitant des services de fin de vie devrait croître. Dans de nombreuses régions, le changement démographique vers une population plus âgée est évident, avec des projections indiquant qu'en 2030, près d'une personne sur cinq aura 65 ans ou plus. Cette tendance nécessite une augmentation correspondante des services funéraires et de crémation, alors que les familles cherchent à honorer leurs proches avec des mémoriaux appropriés. Le marché des services funéraires et de crémation doit s'adapter à cette réalité démographique, en offrant des services sur mesure qui répondent aux préférences et aux besoins des personnes âgées et de leurs familles.
  • Les données démographiques de la Banque mondiale montrent un vieillissement démographique continu à l'échelle mondiale, renforçant la population adressable à long terme pour les services funéraires et de crémation. L'OMS projette que le nombre de personnes âgées de 60 ans et plus atteindra 1,4 milliard d'ici 2030, renforçant la base démographique structurelle pour l'expansion de la planification de fin de vie et de la demande de mémorialisation.

Changements réglementaires

Les changements réglementaires émergent comme un moteur critique sur le marché des services funéraires et de crémation. Les gouvernements mettent de plus en plus en œuvre des réglementations qui affectent la manière dont les services funéraires sont fournis, y compris les exigences de licence, les normes de santé et de sécurité, et les réglementations environnementales. Ces changements peuvent créer à la fois des défis et des opportunités pour les prestataires de services. Par exemple, des réglementations plus strictes peuvent nécessiter des investissements supplémentaires en conformité, tout en promouvant des normes de soins et de qualité de service plus élevées. Alors que le paysage réglementaire continue d'évoluer, le marché des services funéraires et de crémation doit rester informé et s'adapter à ces changements pour garantir la conformité et maintenir un avantage concurrentiel.
  • La recherche PubMed sur les pratiques funéraires souligne l'importance croissante des considérations environnementales et de santé publique dans la réglementation des soins de décès. La recherche identifie les impacts environnementaux liés à la fois à l'inhumation et à la crémation, y compris les émissions et les polluants, soutenant le développement de normes améliorées, de systèmes de traitement et de pratiques de services funéraires respectueuses de l'environnement.

Sensibilisation environnementale

La sensibilisation environnementale croissante influence les choix des consommateurs au sein du marché des services funéraires et de crémation. À mesure que les individus prennent conscience de leur empreinte écologique, la demande pour des pratiques funéraires durables augmente. Cela inclut des options d'inhumation écologiques, des cercueils biodégradables et des méthodes de crémation vertes qui minimisent l'impact environnemental. La recherche indique qu'une part significative des consommateurs est prête à payer un supplément pour des services respectueux de l'environnement. Par conséquent, les prestataires de services funéraires adoptent de plus en plus des pratiques durables pour attirer cette population consciente. Le marché des services funéraires et de crémation doit prioriser la durabilité pour s'aligner sur les valeurs et les préférences des consommateurs.
  • Une revue PubMed identifie l'inhumation verte comme une alternative qui peut éliminer les produits chimiques liés à l'embaumement et réduire certains impacts environnementaux associés à l'inhumation conventionnelle. Cette preuve soutient les opportunités croissantes pour des matériaux biodégradables, des services d'inhumation verte et des offres funéraires respectueuses de l'environnement à mesure que la durabilité devient plus pertinente pour les décisions de fin de vie.

Avancées technologiques

Les avancées technologiques redéfinissent le marché des services funéraires et de crémation, offrant de nouvelles opportunités aux prestataires de services pour améliorer leurs offres. Des innovations telles que les services commémoratifs en ligne, les funérailles virtuelles et les technologies de crémation avancées deviennent de plus en plus courantes. Ces technologies non seulement rationalisent les opérations, mais offrent également aux familles des options plus personnalisées et accessibles pour honorer leurs proches. Par exemple, l'intégration de plateformes numériques permet une participation à distance aux services, s'adaptant aux familles dispersées dans différents lieux. Alors que la technologie continue d'évoluer, le marché des services funéraires et de crémation doit adopter ces changements pour rester compétitif et répondre aux attentes des consommateurs modernes.
  • La recherche PubMed examinant les technologies numériques des cimetières a identifié cinq grands thèmes de fonctionnalité : orientation, narration, présence, emplacement et réutilisation, démontrant comment les outils numériques élargissent les expériences mémoriales. Ces développements soutiennent les mémoriaux en ligne, les hommages numériques, les informations interactives sur les cimetières et l'engagement facilité par la technologie au sein des services funéraires modernes.

Évolutions culturelles vers la crémation

Les attitudes culturelles envers la mort et les pratiques d'inhumation évoluent, impactant significativement le marché des services funéraires et de crémation. Ces dernières années, il y a eu un changement notable vers la crémation plutôt que l'inhumation traditionnelle, motivé par des facteurs tels que le coût, les préoccupations environnementales et l'évolution des normes sociétales. Les données suggèrent que les taux de crémation ont considérablement augmenté, certaines régions signalant des taux dépassant 50 %. Cette tendance indique une acceptation croissante de la crémation comme option viable, incitant les prestataires de services à élargir leurs offres et à éduquer les consommateurs sur les avantages de la crémation. Le marché des services funéraires et de crémation doit rester réactif à ces évolutions culturelles pour répondre aux préférences changeantes des consommateurs.
  • L'Association nationale des directeurs de funérailles projette le taux de crémation aux États-Unis à 61,9 % en 2024, augmentant de 1,3 point de pourcentage par rapport à l'année précédente, tandis que l'inhumation est projetée à 33,2 %. Ce changement de préférence continu crée de fortes opportunités pour les prestataires axés sur la crémation, les produits de mémorialisation et les offres de services connexes.
Aperçu des segments de marché

Par type de service : Services funéraires (les plus importants) vs. Services de crémation (les plus en croissance)

Dans le marché des services funéraires et de crémation, les services funéraires dominent le paysage, représentant la plus grande part de 58 % parmi les différents types de services. Ce segment comprend les services d'inhumation traditionnels et est souvent préféré par les familles cherchant un adieu formel pour leurs proches. En revanche, les services de crémation gagnent une traction significative, notamment à mesure que les attitudes envers la crémation deviennent plus favorables et que les préférences culturelles évoluent. Ainsi, ces deux types de services mettent en évidence l'équilibre dynamique au sein du marché à mesure que les besoins des consommateurs évoluent.

La Service Corporation International a rapporté 1 493 emplacements de services funéraires et 496 cimetières à la fin de 2024, démontrant l'infrastructure physique étendue soutenant les services funéraires traditionnels et connexes à travers l'Amérique du Nord.

Par planification et arrangement : Funérailles traditionnelles (les plus importantes) vs. Crémations directes (les plus en croissance)

Dans le marché des services funéraires et de crémation, la distribution des services montre une préférence claire pour les funérailles traditionnelles, qui dominent le secteur avec 62 % de part de marché en raison des normes culturelles et des traditions familiales. La stabilité de ce segment est soulignée alors que de nombreuses familles optent pour des cérémonies formelles qui respectent leurs pratiques culturelles et religieuses. En revanche, les crémations directes émergent comme une alternative significative, s'alignant sur un changement vers des arrangements de fin de vie plus rentables et simplifiés.

Le portefeuille d'Arbor Memorial comprend plusieurs entreprises funéraires et mémoriales établies, tandis que son amalgamation de 2024 a incorporé des opérateurs de funérailles et de crémation tels que Bay Gardens Funeral Home et Adams Funeral Home and Cremation Services, reflétant une continuité de la diversité à travers les arrangements conventionnels.

Par produit et offres : Cercueils et urnes (les plus importants) vs. Produits de mémorialisation (les plus en croissance)

Dans le marché des services funéraires et de crémation, les cercueils et urnes représentent la plus grande part de 48 % du segment des produits et offres, suivis de près par les voûtes funéraires et les fleurs funéraires. La demande pour ces offres traditionnelles reste stable, principalement en raison de leur rôle intégral dans les rituels funéraires. En revanche, les produits de mémorialisation, bien que actuellement plus petits en part de marché, gagnent rapidement en traction alors que les familles recherchent des hommages plus personnalisés, reflétant les préférences évolutives des consommateurs pour honorer leurs proches. Les tendances récentes indiquent un changement significatif vers les produits de mémorialisation, propulsé par le désir croissant des consommateurs pour des mémoriaux uniques et individualisés. Des facteurs tels que la tendance croissante des pratiques écologiques et la personnalisation dans les funérailles propulsent la croissance de ce segment. L'accent mis sur la célébration de la vie et la création de souvenirs durables redessine le paysage, rendant les offres émergentes de plus en plus importantes sur le marché.

Cercueils et urnes (dominants) vs. Produits de mémorialisation (émergents)

Les cercueils et urnes continuent de dominer le marché des services funéraires et de crémation en raison de leur association de longue date avec les pratiques d'inhumation et de crémation traditionnelles. Ils se caractérisent par une grande variété de matériaux, de designs et d'options de personnalisation répondant aux divers besoins et préférences des consommateurs. Les cercueils sont souvent considérés comme essentiels dans les services funéraires, tandis que les produits de mémorialisation représentent une tendance émergente, encapsulant des approches personnalisées et créatives pour se souvenir des proches. Des articles d'hommage personnalisés aux options écologiques, ces produits signifient l'importance croissante des expériences personnalisées dans les funérailles. Alors que les familles privilégient de plus en plus les histoires personnelles et les représentations significatives, les produits de mémorialisation se taillent une niche significative sur le marché, répondant aux dynamiques culturelles évolutives entourant la mort et la mémorialisation.

Par canal de distribution : Maisons funéraires (les plus importantes) vs. Services de planification funéraire en ligne (les plus en croissance)

Dans le marché des services funéraires et de crémation, les maisons funéraires détiennent la plus grande part de 72 % du segment des canaux de distribution. Elles servent de centres traditionnels pour les familles, fournissant des services essentiels dans un cadre familier. Les offres complètes des maisons funéraires, y compris des services personnalisés et la confiance forgée au fil des ans, solidifient leur position de leader. Derrière les maisons funéraires, les cimetières et crématoriums jouent également des rôles significatifs, répondant à des besoins spécifiques liés aux options d'inhumation et de crémation. Récemment, les services de planification funéraire en ligne ont émergé comme une force concurrentielle, attirant particulièrement une clientèle plus jeune et férue de technologie à la recherche de commodité et de flexibilité. Ce segment connaît une croissance rapide, propulsée par l'acceptation croissante des solutions numériques et le besoin d'outils de planification accessibles. À mesure que les préférences des consommateurs évoluent vers le commerce électronique et les services à distance, les plateformes en ligne capitalisent sur leur capacité à offrir des solutions efficaces et rentables dans un paysage de marché en évolution.

Maisons funéraires (dominantes) vs. Services de planification funéraire en ligne (émergents)

Les maisons funéraires représentent le cœur du marché des services funéraires et de crémation, reconnues pour leurs services étendus qui couvrent tous les aspects des soins funéraires, de la planification à l'exécution. Elles prospèrent grâce à des relations établies au sein de la communauté, fournissant des soins personnalisés que les clients apprécient profondément. En même temps, les services de planification funéraire en ligne ont émergé comme une alternative innovante, gagnant en traction parmi ceux qui recherchent des options simplifiées et DIY. Le segment en ligne se caractérise par des interfaces conviviales qui permettent aux familles de naviguer dans les arrangements funéraires à leur propre rythme et dans le confort de leur foyer. En intégrant la technologie dans le processus de planification, ces services émergents offrent transparence des prix et outils de comparaison, répondant à une démographie croissante qui privilégie la commodité et l'autonomie.

Obtenez des informations plus détaillées sur Marché des services de crémation funéraire

Aperçu régional

L'Amérique du Nord est en tête du marché des services funéraires et de crémation, représentant plus de 44,62 % des revenus mondiaux en 2024. L'Amérique du Nord détient une part de marché significative en raison de la présence de prestataires de services funéraires et de crémation établis, d'une sensibilisation croissante à la planification de fin de vie et d'une population vieillissante.

  • Les États-Unis ont enregistré 3 072 666 décès de résidents en 2024, fournissant une base de demande sous-jacente substantielle pour les services funéraires, de crémation, de mémorialisation et de planification avancée. Le taux de mortalité ajusté selon l'âge était de 722,1 décès pour 100 000 habitants, tandis que l'espérance de vie atteignait 79,0 ans.
  • Le portefeuille technologique de GE HealthCare soutient l'écosystème de santé nord-américain plus large, avec ses systèmes Voluson de santé des femmes intégrant l'IA et l'automatisation ; certains outils peuvent réduire le temps d'examen des mesures du plancher pelvien jusqu'à 80 %, démontrant un investissement régional continu dans l'infrastructure de santé habilitée par la technologie.

La taille du marché des services funéraires et de crémation en Europe était évaluée à 40,677 milliards USD en 2024, ce qui en fait le deuxième plus grand marché régional avec une part de 30,00 %. L'Europe suit de près, avec des marchés matures dans des pays comme le Royaume-Uni, la France et l'Allemagne. La région APAC devrait connaître une forte croissance, alimentée par l'augmentation du revenu disponible, l'urbanisation croissante et l'évolution des normes sociales.

  • L'Agence européenne des médicaments a reçu 121 demandes d'évaluation initiale de nouveaux médicaments en 2024, démontrant l'ampleur de l'activité réglementaire et scientifique soutenant l'écosystème de santé européen. Cet environnement réglementaire mature contribue à des normes structurées et à l'innovation dans les services et technologies liés à la santé.

La région d'Amérique du Sud et du MEA présente un potentiel d'expansion du marché en raison de l'augmentation des populations de la classe moyenne et de l'augmentation des dépenses de santé. Ces perspectives régionales sont cruciales pour que les entreprises adaptent leurs stratégies et tirent parti des opportunités de croissance spécifiques dans le marché des services funéraires et de crémation.

Marché des services de crémation funéraire Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs du marché des services funéraires et de crémation se concentrent sur l'expansion de leurs offres de services et de leur présence géographique pour répondre à la demande croissante de services funéraires et de crémation. Les principaux acteurs du marché des services funéraires et de crémation investissent dans la technologie et l'innovation pour améliorer l'efficacité et la qualité de leurs services. Le marché des services funéraires et de crémation se caractérise par la présence d'acteurs mondiaux et régionaux. Ces acteurs se font concurrence sur des facteurs tels que le prix, la qualité et le service client.

Le marché des services funéraires et de crémation devrait connaître une croissance significative dans les années à venir en raison de l'augmentation de la population et de la sensibilisation croissante aux services funéraires et de crémation. Le développement du marché des services funéraires et de crémation est alimenté par la demande croissante de services funéraires personnalisés et abordables. Service Corporation International (SCI) est un fournisseur de premier plan de services funéraires et de crémation en Amérique du Nord.

L'entreprise exploite plus de 1 800 maisons funéraires et cimetières aux États-Unis, au Canada et à Porto Rico. SCI propose une large gamme de services funéraires et de crémation, y compris des funérailles traditionnelles, des services de crémation et des services mémoriaux. L'entreprise fournit également une variété de produits, tels que des cercueils, des urnes et des voûtes. SCI s'engage à fournir à ses clients des services et des produits de haute qualité à des prix abordables. Dignity Memorial est un autre fournisseur de premier plan de services funéraires et de crémation en Amérique du Nord.

L'entreprise exploite plus de 1 600 maisons funéraires et cimetières aux États-Unis et au Canada. Dignity Memorial propose une large gamme de services funéraires et de crémation, y compris des funérailles traditionnelles, des services de crémation et des services mémoriaux. L'entreprise fournit également une variété de produits, tels que des cercueils, des urnes et des voûtes. Dignity Memorial s'engage à fournir à ses clients des services et des produits de haute qualité à des prix abordables.

Les principales entreprises du marché Marché des services de crémation funéraire incluent

Recent Industry Developments

Le marché mondial des services funéraires et de crémation devrait connaître une croissance régulière dans les années à venir, alimentée par des facteurs tels que l'augmentation de la population, l'espérance de vie croissante et l'évolution des normes sociales.

Les récents développements d'actualités sur le marché incluent l'adoption croissante des services de crémation, la popularité croissante des funérailles écologiques et l'émergence de nouvelles technologies telles que la réalité virtuelle et la réalité augmentée dans les services funéraires.

Les principaux acteurs du marché se concentrent sur l'expansion de leur présence géographique, l'introduction de produits et services innovants, et l'adoption de technologies numériques pour améliorer l'expérience client. Le marché devrait connaître une demande accrue pour des services funéraires personnalisés et sur mesure, ainsi qu'un accent croissant sur la durabilité et l'abordabilité.

Perspectives d'avenir

Marché des services de crémation funéraire Perspectives d'avenir

La taille de l'industrie des services funéraires et de crémation devrait atteindre 198,63 milliards USD d'ici 2035, avec une croissance à un TCAC de 3,53 %, soutenue par des changements démographiques, l'augmentation des taux de crémation et l'évolution des préférences des consommateurs.

De nouvelles opportunités résident dans :

  • Expansion des options d'enterrement écologiques

D'ici 2035, le marché devrait être robuste, reflétant les besoins évolutifs des consommateurs et des pratiques durables.

Segmentation du marché

Perspectives sur le marché des services de crémation funéraire Type de service

  • Services funéraires
  • Services de crémation
  • Services commémoratifs
  • Services au cimetière

Perspectives sur le marché des services de crémation funéraire Canal de distribution

  • Maisons funéraires
  • Crématoriums
  • Cimetières
  • Services de planification funéraire en ligne

Perspectives sur le marché des services de crémation funéraire Produits et offres

  • Cercueils et urnes
  • Coffres de sépulture
  • Fleurs funéraires
  • Produits de mémorialisation

Perspectives sur le marché des services de crémation funéraire Planification et arrangement

  • Services de pré-planification et de pré-paiement
  • Funérailles traditionnelles
  • Funérailles contemporaines
  • Crémations directes

Portée du rapport

TAILLE DU MARCHÉ 2024 135,59 (milliards USD)
TAILLE DU MARCHÉ 2025 140,38 (milliards USD)
TAILLE DU MARCHÉ 2035 198,63 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,53 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Service Corporation International (US), Arbor Memorial Inc. (CA), Dignity PLC (GB), Carriage Services Inc. (US), InvoCare Limited (AU), StoneMor Partners L.P. (US), Funeral Partners Limited (GB), Everstory Partners (US), Memorial Service of America (US)
Segments couverts Type de service, planification et arrangement, produits et offres, canal de distribution, régional
Principales opportunités de marché Intégration de plateformes numériques pour des services mémoriaux personnalisés dans le marché des services funéraires et de crémation.
Dynamique clé du marché Les préférences des consommateurs évoluent vers des services personnalisés, stimulant l'innovation et la concurrence sur le marché des services funéraires et de crémation.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est l'évaluation actuelle du marché des services funéraires et de crémation ?

L'évaluation globale du marché était de 135,59 milliards USD en 2024.

Quelle est la taille de marché projetée pour les services funéraires et de crémation d'ici 2035 ?

L'évaluation projetée pour 2035 est de 198,63 milliards USD.

Quel est le CAGR attendu pour le marché des services funéraires et de crémation pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché pendant cette période est de 3,53 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des services funéraires et de crémation ?

Les acteurs clés incluent Service Corporation International, Arbor Memorial Inc., et Dignity PLC, entre autres.

Quels sont les principaux segments du marché des services funéraires et de crémation ?

Les principaux segments incluent le type de service, la planification et l'organisation, les produits et offres, et le canal de distribution.

Quel revenu les services funéraires ont-ils généré en 2024 ?

Les services funéraires ont généré entre 50,0 et 75,0 milliards USD en 2024.

Quelle est la fourchette de revenus pour les services de crémation en 2024 ?

Les services de crémation ont généré entre 40,0 et 60,0 milliards USD en 2024.

Quels sont les revenus projetés pour les crémations directes d'ici 2035 ?

Les crémations directes devraient générer entre 35,59 et 58,63 milliards USD d'ici 2035.

Quelle est la fourchette de revenus pour les services de planification funéraire en ligne en 2024 ?

Les services de planification funéraire en ligne ont généré entre 30,59 et 43,63 milliards USD en 2024.

Quelle est la tendance de croissance attendue pour les produits de mémorialisation dans les années à venir ?

Les produits de mémorialisation devraient générer entre 50,59 et 68,63 milliards USD d'ici 2035.

Auteur
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry associations, government mortality statistics, and authoritative end-of-life care publications. Key sources included the Centers for Disease Control and Prevention (CDC) National Vital Statistics System, National Funeral Directors Association (NFDA), Cremation Association of North America (CANA), International Cemetery, Cremation and Funeral Association (ICCFA), National Association of Funeral Directors (UK), European Federation of Funeral Services (EFFS), World Health Organization (WHO) Mortality Database, United Nations Department of Economic and Social Affairs (UN DESA) World Population Prospects, US Census Bureau Population Projections, Statistics Canada, Eurostat Demographic Statistics, Australian Bureau of Statistics, Japan Ministry of Health, Labour and Welfare Vital Statistics, and state-level funeral regulatory boards from key markets. These sources were used to collect mortality and cremation rate statistics, regulatory compliance data, funeral home licensing information, demographic aging trends, and market landscape analysis for funeral services, cremation services, memorial services, and graveside services.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Operations, regional directors, and compliance executives from funeral home chains, crematorium operators, cemetery management firms, and makers of memorial products were examples of supply-side sources. Funeral home directors, crematorium managers, cemetery superintendents, grief counselors, estate planning lawyers, and procurement leads from hospice care facilities, places of worship, and distributors of memorial products were among the demand-side sources. In addition to gathering information on cremation acceptance trends, pre-need sales tactics, and regulatory compliance dynamics, primary research verified market segmentation and service growth timescales.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and service volume analysis. The methodology included:

Identification of 50+ key service providers across North America, Europe, Asia-Pacific, and Latin America

Service mapping across funeral services, cremation services, memorial services, and graveside services

Product and offering mapping across caskets and urns, burial vaults, funeral flowers, and memorialization products

Analysis of reported and modeled annual revenues specific to funeral and cremation service portfolios

Coverage of service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (service volume × ASP by country) and top-down (provider revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.