Marché des Produits Laitiers Fortifiés (2026 - 2035)

Taille du marché des produits laitiers enrichis, part, tendance de l’industrie et rapport de recherche d’analyse par type de produit (lait, yaourt, fromage, beurre et tartinades, autres produits laitiers), par type de nutriments (vitamines, minéraux, protéines, probiotiques, autres), par données démographiques des clients (enfants, adultes, femmes enceintes et allaitantes, personnes âgées), par canal de distribution (supermarchés/hypermarchés, dépanneurs, vente au détail en ligne, magasins de santé spécialisés, autres) Canaux), par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035

Forecast Period
2026-2035
CAGR
6.10%
2025 Market Size
USD 40.08 Billion (2025)
2035 Market Size
USD 72.45 Billion (2035)
Food, Beverages & Nutrition ● Updated August 28, 2026 Report ID: MRFR/FnB/30272-HCR | Pages: 128 | Author: Varsha More

Fortified Dairy Products Market Summary

Le marché des produits laitiers enrichis a atteint 40,08 milliards USD en 2025 et est en bonne voie pour croître de 42,52 milliards USD en 2026 à 72,45 milliards USD d'ici 2035, enregistrant un TCAC de 6,10 % sur la période de prévision. Deux forces propulsent cette trajectoire : les programmes d'enrichissement mandatés par le gouvernement — par exemple, le FSSAI en Inde exige que tout lait emballé contienne des niveaux minimums de vitamines A et D [1] — et un pivot mondial des consommateurs vers des aliments fonctionnels qui offrent des avantages pour l'immunité et la santé osseuse au-delà de la nutrition de base [2]. L'augmentation de la consommation laitière par habitant en Asie du Sud et du Sud-Est ajoute un élan de volume que le seul prix premium ne pourrait générer.

Les lignes de transformation laitière traditionnelles, conçues pour une pasteurisation simple, cèdent la place à des plateformes de microencapsulation et de fermentation de précision capables d'incorporer des vitamines, minéraux et peptides bioactifs stables à la chaleur sans altérer le goût ou la durée de conservation. Les investissements dans ce domaine ont dépassé 1,2 milliard USD à l'échelle mondiale entre 2022 et 2024, avec des entreprises telles que Perfect Day et DSM-Firmenich développant des protéines de lactosérum sans animaux qui transportent des charges d'enrichissement à un coût de production inférieur [3]. Les agences réglementaires de l'UE et des États-Unis ont accéléré les approbations d'aliments nouveaux pour ces ingrédients, réduisant le délai de mise sur le marché de trente-six mois à environ dix-huit [4].

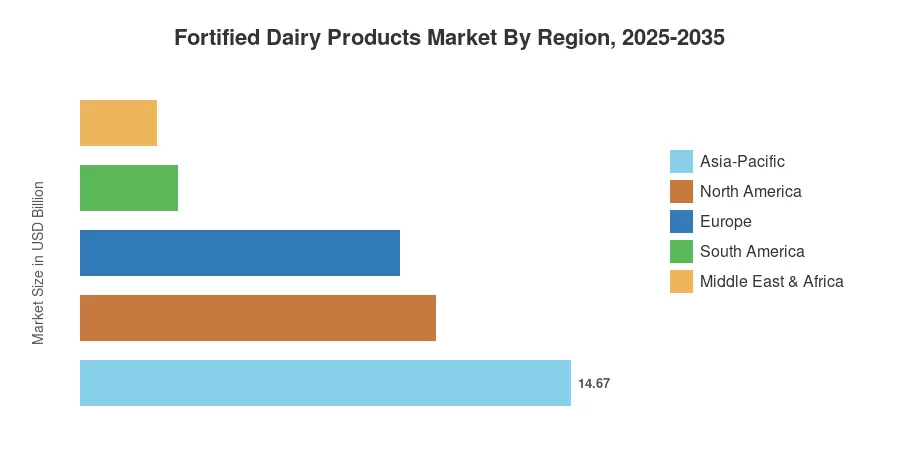
La région Asie-Pacifique représente environ 36,6 % du marché des produits laitiers enrichis, soutenue par des campagnes de supplémentation en vitamines A et D à grande échelle en Inde et une demande de produits laitiers santé premium en Chine. La région du Moyen-Orient et de l'Afrique est la géographie à la croissance la plus rapide, affichant un TCAC projeté de 5,70 % alors que l'expansion du commerce de détail moderne supprime les barrières de la chaîne du froid. L'Europe détient la deuxième plus grande part avec 23,8 %, ancrée par des réglementations strictes d'étiquetage nutritionnel de l'UE qui incitent aux allégations d'enrichissement. Au cours de la prochaine décennie, les plateformes de nutrition personnalisée et les modèles d'abonnement direct aux consommateurs sont prêts à redéfinir la manière dont les produits laitiers enrichis atteignent les utilisateurs finaux dans le monde entier.


Points clés du rapport

• Par type de produit

  • Le lait représentait 51,4 % du marché des produits laitiers enrichis en 2024, reflétant son ubiquité en tant que produit de base quotidien à travers les démographies.
  • Le yaourt devrait se développer à un TCAC de 6,20 % jusqu'en 2035, alimenté par le positionnement probiotique et les formats de commodité en portions individuelles.

• Par type de nutriment

  • Les vitamines détenaient 39,8 % de part du marché des produits laitiers enrichis en 2024, menées par les ajouts de vitamines D et A dans le lait liquide.
  • Les probiotiques avancent à un TCAC de 7,80 %, le plus rapide parmi les segments de nutriments, alors que la sensibilisation à la santé intestinale se développe à l'échelle mondiale.

• Par démographie des clients

  • Les enfants représentaient 45,0 % de la demande du marché des produits laitiers enrichis en 2024, soutenus par des programmes de distribution alimentaire scolaire et des recommandations de pédiatres.
  • Les adultes se développent à un TCAC de 6,35 %, reflétant des préoccupations croissantes concernant la densité osseuse et l'immunité parmi les populations vieillissantes.

• Par canal de distribution

  • Les supermarchés et hypermarchés ont capturé 53,5 % de part en 2024, bénéficiant de l'étiquetage nutritionnel en magasin et des promotions groupées.
  • Le commerce de détail en ligne devrait croître à un TCAC de 11,50 % alors que les services laitiers par abonnement gagnent en popularité.

• Par région

  • L'Asie-Pacifique a dominé avec 36,6 % de part de revenus du marché des produits laitiers enrichis en 2024.
  • Le Moyen-Orient et l'Afrique devraient afficher un TCAC de 5,70 % jusqu'en 2035, dépassant toutes les autres régions.


Taille du marché et prévisions (2021–2035)

Market Research Future utilise un modèle de revenus de bas en haut agrégeant les expéditions des fabricants, les données commerciales de la FAO et des conseils laitiers nationaux, ainsi que des enquêtes primaires propriétaires de plus de 220 transformateurs laitiers dans 35 pays. Les chiffres historiques (2021–2024) sont validés par rapport aux données douanières et aux dépôts d'entreprises ; les valeurs prévisionnelles (2026–2035) appliquent le TCAC calibré de 6,10 % avec des ajustements pour les phases d'intégration réglementaires et les déploiements d'infrastructure dans des géographies spécifiques.
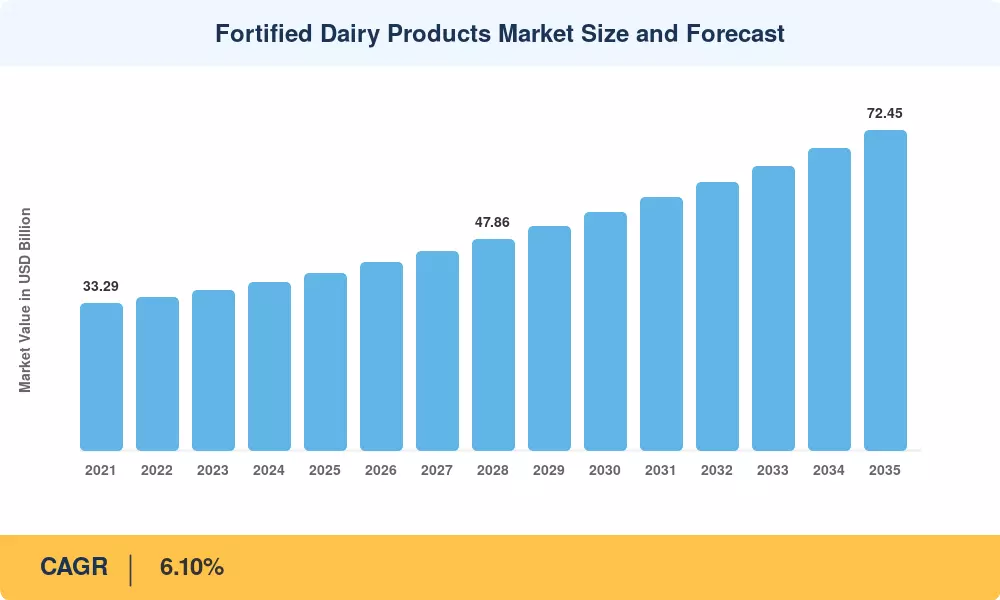
Taille et prévisions du marché des produits laitiers enrichis
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Mandats de fortification gouvernementaux 18–22% Inde, Chine, Brésil, MEA À court terme (≤2 ans) [1]
Augmentation de la sensibilisation aux carences en micronutriments 15–18% Global À moyen terme (2–4 ans) [2]
Changement de préférence des consommateurs pour les aliments fonctionnels 12–15% Amérique du Nord, Europe À moyen terme (2–4 ans) [5]
Réductions de coûts de fermentation de précision 10–13% Amérique du Nord, Europe À long terme (≥4 ans) [3]
Expansion du commerce de détail moderne et de la chaîne du froid 10–12% MEA, Amérique du Sud, ASEAN À long terme (≥4 ans) [6]
Programmes de nutrition scolaire et de santé maternelle 8–10% Asie du Sud, Afrique subsaharienne À court terme (≤2 ans) [7]
Croissance des abonnements de produits laitiers D2C et e-commerce 6–8% Global À moyen terme (2–4 ans)

Mandats de Fortification Gouvernementaux

Les politiques nationales de fortification restent le catalyseur de demande le plus puissant pour le marché des produits laitiers fortifiés. L'FSSAI de l'Inde a mandaté la vitamine A (770 UI/L) et la vitamine D (550 UI/L) dans tout le lait liquide standardisé à partir de 2024, une réglementation qui couvre environ 85 millions de litres de production de lait emballé par jour [1]. L'ANVISA du Brésil a mis à jour ses directives de fortification laitière en 2023, exigeant du fer et de l'acide folique dans le lait UHT distribué par le programme Bolsa Família, touchant environ 14 millions de ménages [7]. Ces politiques transforment la fortification volontaire en conformité de base, élargissant structurellement le marché adressable.

Augmentation de la Sensibilisation aux Lacunes en Micronutriments

L'Organisation mondiale de la santé estime que plus de deux milliards de personnes dans le monde souffrent d'au moins une carence en micronutriments, la vitamine D, le fer et le zinc étant en tête de liste [2]. Les campagnes de santé publique en Chine, au Japon et en Corée du Sud ont élevé la compréhension des consommateurs selon laquelle le lait standard seul peut ne pas répondre aux besoins nutritionnels quotidiens. Cet effet de sensibilisation est mesurable : les ventes de lait fortifié dans les villes de premier niveau de Chine ont augmenté de 14 % d'une année sur l'autre en 2024, dépassant les alternatives non fortifiées par un facteur de trois, selon les données d'audit de détail de Nielsen IQ [9].

Changement de Préférence pour les Aliments Fonctionnels

Les consommateurs dans les marchés à revenu élevé considèrent de plus en plus les produits laitiers non seulement comme un apport calorique mais comme un moyen d'atteindre des résultats de santé ciblés — soutien immunitaire, maintien de la densité osseuse et bien-être digestif. Une enquête de la Fondation IFIC de 2024 a révélé que 62 % des consommateurs américains recherchent activement des étiquettes fortifiées ou enrichies lors de l'achat de produits laitiers, contre 49 % en 2021 [5]. Ce changement de comportement pousse les grandes entreprises de biens de consommation à reformuler des références historiques avec des vitamines et des probiotiques ajoutés, élargissant ainsi le marché des produits laitiers fortifiés tant du côté de l'offre que de la demande.

Réductions de Coûts de Fermentation de Précision

Les technologies de fermentation de précision permettent aux fabricants de produire des protéines laitières bioidentiques intégrées avec des micronutriments stables à des coûts unitaires en baisse. DSM-Firmenich a rapporté une réduction de 30 % du coût de fermentation par kilogramme entre 2022 et 2024 [3]. À mesure que ces plateformes atteignent une échelle commerciale — prévue d'ici 2028–2030 — elles permettront aux petites laiteries régionales d'offrir des produits fortifiés sans les dépenses en capital historiquement requises pour les lignes de séchage par pulvérisation et de microencapsulation, élargissant ainsi le marché des produits laitiers fortifiés dans les géographies émergentes.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Tarification premium par rapport aux produits laitiers non enrichis –8 à –10% Asie du Sud, Afrique subsaharienne À court terme (≤2 ans)
Scepticisme des consommateurs envers les produits "trop transformés" –6 à –8% Europe, Amérique du Nord À moyen terme (2–4 ans)
Fragmentation réglementaire entre les juridictions –5 à –7% Global À long terme (≥4 ans)
Limitations de la chaîne du froid sur les marchés ruraux –4 à –6% Afrique, ASEAN À moyen terme (2–4 ans)
Intolérance au lactose réduisant la population adressable –3 à –5% Asie de l'Est, Afrique subsaharienne À long terme (≥4 ans)


Barrière de tarification premium

Les produits laitiers enrichis affichent une prime de prix de 15 à 25 % par rapport aux équivalents conventionnels dans la plupart des marchés en développement, un écart qui limite la pénétration parmi les consommateurs sensibles aux prix. En Inde, par exemple, le lait écrémé enrichi se vend à environ 58 à 62 INR par litre contre 48 à 52 INR pour le lait écrémé standard, un différentiel qui freine l'adoption dans les zones rurales où les dépenses laitières par habitant s'élèvent en moyenne à seulement 120 INR par mois [10]. Tant que les coûts de fortification ne diminueront pas — ou que les subventions gouvernementales ne compenseront pas l'écart — ce vent contraire sur les prix limitera la croissance des volumes sur le marché des produits laitiers enrichis dans les segments à faible revenu.

Perception de "trop transformé"

Une cohorte croissante de consommateurs européens et nord-américains associe la fortification alimentaire à un traitement artificiel, considérant les nutriments ajoutés comme inférieurs à ceux naturellement présents. Une enquête Eurobaromètre de 2024 a révélé que 38 % des répondants de l'UE préféraient les produits laitiers "naturellement riches en nutriments" aux variantes enrichies, un sentiment particulièrement fort en France et dans les pays nordiques [11]. Les mouvements pour des étiquettes propres poussent les fabricants à investir dans des messages de naturalité, ce qui détourne les budgets marketing et ralentit l'expansion du marché des produits laitiers enrichis dans les canaux biologiques premium.

Fragmentation réglementaire

Les agents de fortification permis, les plafonds de dosage et les exigences d'étiquetage varient considérablement d'une juridiction à l'autre. Le règlement européen sur les nouveaux aliments exige un processus d'autorisation de plusieurs années pour les nouvelles additions bioactives, tandis que les lignes directrices du Codex Alimentarius sont consultatives plutôt que contraignantes dans la plupart des États membres de l'Union africaine [12]. Ce patchwork oblige les entreprises laitières multinationales à maintenir des formulations spécifiques à chaque région, augmentant les coûts de conformité et ralentissant les lancements de produits transfrontaliers.


Fortified Dairy Products Market Opportunities

Expansion des programmes de repas scolaires dans les marchés émergents

En Inde, au Nigéria et en Indonésie, les gouvernements élargissent les programmes de repas scolaires qui incluent le lait enrichi comme aliment de base régulier. Le programme PM POSHAN de l'Inde vise 120 millions d'enfants à lui seul, avec un financement pour l'achat de lait enrichi qui devrait augmenter de 18 % d'une année sur l'autre entre 2023 et 2025 [7]. Les transformateurs laitiers remportant des contrats de marché public dans ces initiatives peuvent obtenir des engagements de volume pluriannuels et ainsi développer directement le marché des produits laitiers enrichis au niveau institutionnel.


Modèles d'abonnement direct au consommateur

Les plateformes de livraison de produits laitiers basées sur un abonnement — actuellement courantes en Inde (Country Delight, Milky Mist) et en plein essor aux États-Unis (Organic Valley Direct) — permettent aux entreprises de conditionner des produits enrichis avec des recommandations nutritionnelles individualisées. Ces approches génèrent des revenus récurrents, éliminent la contrainte de marge des détaillants et fournissent des données de consommation de première main. Cela pourrait être bénéfique pour l'industrie des produits laitiers enrichis, puisque les canaux D2C représentaient environ 4,2 % du total du commerce électronique laitier en 2024, ce qui devrait tripler d'ici 2029.


Plateformes de nutrition personnalisée

Les systèmes de livraison de produits laitiers commencent à se connecter avec des applications de profilage nutritionnel alimentées par l'IA qui offrent des profils de fortification particuliers — plus de vitamine D pour les latitudes plus élevées, du fer pour les femmes menstruées — basés sur des données de biomarqueurs individuels. Nestlé Health Science et DSM-Firmenich sont quelques-unes des entreprises qui ont investi plus de 350 millions de dollars en R&D dans le domaine de la nutrition personnalisée depuis 2022 [14]. Cette convergence est la caractéristique déterminante du secteur des produits laitiers enrichis en tant que voie de distribution pour la santé de précision plutôt que pour la nutrition de base.

.

Reformulation des hybrides laitiers à base de plantes

Une nouvelle catégorie de produits mélangés émerge, combinant des protéines laitières avec des bases d'avoine, d'amande ou de noix de coco et qui doivent être enrichies pour atteindre la densité en micronutriments du lait entier. En 2024, Danone et Arla ont introduit des SKU hybrides avec enrichissement en calcium, B12 et vitamine D [15]. Le développement de cette catégorie augmente encore le marché potentiel des produits laitiers enrichis, attirant des consommateurs flexitariens qui auraient autrement abandonné complètement l'allée des produits laitiers.


Développement des infrastructures de chaîne du froid en Afrique

La Banque africaine de développement a engagé 1,5 milliard de dollars pour des projets de chaîne du froid agricole dans 15 pays d'Afrique subsaharienne entre 2023 et 2028 [6]. À mesure que les réseaux logistiques réfrigérés atteignent des villes secondaires, les produits UHT et yaourts enrichis gagnent un accès aux rayons dans des marchés où la distribution uniquement à température ambiante avait auparavant limité la pénétration. Cette vague d'infrastructures est une condition préalable à la croissance projetée de 5,70 % du CAGR pour la région du Moyen-Orient et de l'Afrique.


Fortified Dairy Products Market Future Outlook

Enrichissement personnalisé piloté par l'IA

L'intelligence artificielle déterminera de plus en plus ce qui entre dans les produits laitiers — et pour qui. Les plateformes de nutrigénomique qui associent les données biomarqueurs des consommateurs à des ajustements de formulation en temps réel devraient atteindre une viabilité commerciale d'ici 2028, permettant aux marques d'offrir des profils d'enrichissement spécifiques à la région ou même à l'individu [14]. Le marché des produits laitiers enrichis passera d'un lait à la vitamine D standardisé à des ensembles de nutriments personnalisés livrés via des emballages intelligents ou des services d'abonnement, avec une opportunité adressable estimée à 2,4 milliards USD d'ici 2032.

Fermentation de précision à grande échelle

D'ici le début des années 2030, les installations de fermentation de précision devraient produire des protéines laitières identiques à celles des animaux à parité de coût avec les sources conventionnelles, selon les projections [3]. Ces protéines peuvent transporter des charges de micronutriments intégrés — lactoferrine liant le fer, caséine chélatée au calcium — qui sont plus biodisponibles que les agents d'enrichissement traditionnels enrobés de pulvérisation. Pour le marché des produits laitiers enrichis, cela signifie des coûts de formulation plus bas, des listes d'ingrédients plus propres et des formats de produits élargis, y compris des barres et des boissons à base de produits laitiers enrichis.

Enrichissement lié à la durabilité

Les cadres de reporting ESG commencent à intégrer des métriques d'impact nutritionnel aux côtés des empreintes carbone. La directive de l'UE sur le reporting de durabilité des entreprises (CSRD), en vigueur à partir de 2025, encourage les entreprises alimentaires à divulguer les résultats en matière de santé publique de leurs portefeuilles de produits [20]. Les transformateurs de produits laitiers qui peuvent démontrer des réductions mesurables des carences en micronutriments grâce à l'enrichissement devraient obtenir des évaluations de durabilité favorables, liant le marché des produits laitiers enrichis aux flux de capitaux d'investissement d'impact estimés à 715 milliards USD dans le monde d'ici 2030 [21].

Numérisation du commerce de détail et emballage intelligent

Les technologies d'étiquetage intelligent — tableaux de bord de nutriments liés par QR, capteurs de fraîcheur activés par NFC — transforment la façon dont les consommateurs interagissent avec les produits laitiers enrichis en rayon. Le projet d'emballage connecté de Tetra Pak dans 15 marchés en 2024 a démontré une augmentation de 22 % des achats répétés lorsque les consommateurs pouvaient scanner et vérifier le contenu en enrichissement en temps réel [22]. À mesure que ces technologies se développent, le marché des produits laitiers enrichis bénéficiera d'une plus grande transparence, d'une réduction du scepticisme des consommateurs et d'une plus grande disposition à payer pour une densité nutritionnelle vérifiée.

Fortified Dairy Products Market Segmentation

Par type de produit

Segment Métrique clé Principal moteur de la demande
Lait 51,4 % de part (2024) Consommation universelle, mandats gouvernementaux
Yaourt 6,20 % TCAC Positionnement probiotique, commodité en portion individuelle
Fromage 4,82 milliards USD (2025) Enrichissement en calcium dans le fromage transformé
Beurre & Tartinades 4,85 % TCAC Tartinades enrichies en vitamines
Autres produits laitiers 2,15 milliards USD (2025) Glaces, desserts lactés, lait aromatisé


Le lait reste l'épine dorsale du marché des produits laitiers enrichis, représentant plus de la moitié des revenus totaux. Les mandats gouvernementaux en Inde, au Canada et dans certains marchés d'Amérique latine font du lait enrichi en vitamines un défaut réglementaire plutôt qu'une proposition de valeur ajoutée. La fréquence de consommation quotidienne du lait liquide et sa large portée démographique — des tout-petits aux personnes âgées — garantissent qu'une expansion des mandats d'enrichissement se traduit presque immédiatement par une croissance des volumes.

Le yaourt est le segment de produit à la croissance la plus rapide sur le marché des produits laitiers enrichis, soutenu par la convergence des allégations de santé probiotiques et des habitudes de consommation nomade. Les pots de yaourt enrichi positionnés pour la santé intestinale et l'immunité sont devenus un incontournable dans les réfrigérateurs des dépanneurs à travers l'Amérique du Nord et l'Europe de l'Ouest, avec Activia de Danone et LC1 de Nestlé en tête de la prolifération des références. Le fort profil de marge du segment — le yaourt enrichi commande des primes de prix de 30 à 40 % par rapport au yaourt standard — en fait une cible d'innovation attrayante pour les transformateurs laitiers.

Par type de nutriment

Segment Métrique clé Principal moteur de la demande
Vitamines 39,8 % de part (2024) Mandats de santé publique pour les vitamines D et A
Minéraux 8,95 milliards USD (2025) Enrichissement en calcium, fer et zinc
Protéines 5,50 % TCAC Enrichissement en lactosérum et caséine pour la nutrition des personnes âgées
Probiotiques 7,80 % TCAC Positionnement santé intestinale et immunité
Autres 1,68 milliard USD (2025) Ajouts d'oméga-3, de fibres et de DHA


Les vitamines dominent le marché des produits laitiers enrichis par type de nutriment, reflétant la prévalence mondiale des carences en vitamines D et A et les mandats réglementaires conçus pour y remédier. Les probiotiques représentent la catégorie de nutriments la plus dynamique, avec des preuves cliniques liant certaines souches de Lactobacillus et de Bifidobacterium à la modulation immunitaire et à la santé digestive, stimulant la demande des consommateurs et les prix premium.

Par démographie des clients

Segment Métrique clé Principal moteur de la demande
Enfants 45,0 % de part (2024) Programmes de distribution alimentaire scolaire, nutrition pédiatrique
Adultes 6,35 % TCAC Densité osseuse, immunité et tendances de bien-être
Femmes enceintes & allaitantes 3,45 milliards USD (2025) Supplémentation en fer, acide folique et calcium
Personnes âgées 6,70 % TCAC Prévention de l'ostéoporose, enrichissement en protéines


Les enfants constituent le plus grand segment démographique sur le marché des produits laitiers enrichis, soutenus par des achats institutionnels à travers des programmes de distribution alimentaire scolaire et de solides recommandations de pédiatres. Le segment des adultes se développe rapidement alors que les consommateurs âgés de 25 à 55 ans adoptent les produits laitiers enrichis à des fins de santé préventive plutôt que pour traiter des carences, un changement de comportement qui élargit le marché adressable au-delà des cibles traditionnelles de santé publique.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Supermarchés/Hypersupermarchés 53,5 % de part (2024) Promotions en magasin, étiquetage nutritionnel
Dépanneurs 4,10 milliards USD (2025) Achats impulsifs en portion individuelle
Vente en ligne 11,50 % TCAC Modèles d'abonnement, plateformes D2C
Boutiques de santé spécialisées 5,90 % TCAC Positionnement premium, sélection d'experts
Autres canaux 2,38 milliards USD (2025) Institutionnel, distributeurs automatiques, services alimentaires


Les supermarchés et hypersupermarchés restent la principale porte d'entrée au détail pour le marché des produits laitiers enrichis, tirant parti des appels nutritionnels en bordure de rayon et des promotions liées aux campagnes de sensibilisation à la santé. La vente en ligne est le canal de distribution à la croissance la plus rapide, soutenue par des services laitiers par abonnement qui regroupent des recommandations d'enrichissement personnalisées avec une livraison à domicile. En Inde seulement, les plateformes laitières en ligne ont traité plus de 2,5 millions de commandes quotidiennes en 2024, les références enrichies représentant une part disproportionnée de 28 % de la valeur du panier.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Asie-Pacifique 36,6 % de part (2024) Mandats gouvernementaux, produits laitiers santé premium, urbanisation
Amérique du Nord 26,5 % de part (2024) Innovation en aliments fonctionnels, canaux D2C
Europe 23,8 % de part (2024) Fortification à étiquette propre, harmonisation réglementaire
Amérique du Sud 7,2 % de part (2024) Programmes de santé publique, distribution UHT
Moyen-Orient & Afrique 5,70 % TCAC (2026–2035) Expansion de la chaîne du froid, programmes de distribution scolaire
Total 40,08 milliards USD (2025)

Le marché des produits laitiers fortifiés présente une hiérarchie régionale claire, avec l'Asie-Pacifique en tête en volume et le Moyen-Orient & l'Afrique affichant la trajectoire de croissance la plus forte. Les thèmes d'investissement régionaux vont de la fortification mandatée par le gouvernement en Asie du Sud à la premiumisation en Europe de l'Ouest et à la modernisation du commerce de détail à travers l'Afrique subsaharienne.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,3 % de la part régionale Demande d'aliments fonctionnels, règles d'étiquetage de la FDA
Canada 13,5 % de la part régionale Mandats de fortification en vitamine D de Santé Canada
Mexique 8,2 % de la part régionale Programme de lait social LICONSA


Les États-Unis génèrent la grande majorité des revenus du marché nord-américain des produits laitiers fortifiés, soutenus par les réglementations de la FDA qui exigent la fortification en vitamines A et D du lait réduit en matières grasses et du lait écrémé. L'ajout obligatoire de vitamine D au lait liquide au Canada — l'un des mandats nationaux les plus complets au monde — garantit une pénétration de fortification quasi universelle. Le programme LICONSA, géré par le gouvernement du Mexique, distribue du lait fortifié subventionné à environ 6 millions de bénéficiaires à faible revenu, ancrant la demande institutionnelle [16].

Europe

Pays Métrique clé Moteur clé
Allemagne 5,85 % TCAC Innovation laitière fonctionnelle
Royaume-Uni 21,4 % de la part régionale Directives nutritionnelles du NHS
France 18,2 % de la part régionale Positionnement premium à étiquette propre
Italie 12,6 % de la part régionale Culture de yaourt probiotique
Espagne 8,7 % de la part régionale Concentration sur la santé osseuse de la population vieillissante
Pays nordiques 7,3 % de la part régionale Programmes gouvernementaux de vitamine D
Russie 5,9 % de la part régionale Croissance de la substitution des importations laitières
Reste de l'Europe 4,80 % TCAC Adoption des nouveaux membres de l'UE


Le marché des produits laitiers fortifiés en Europe est façonné par le Règlement de l'UE sur les allégations nutritionnelles et de santé (CE 1924/2006), qui fixe des seuils stricts pour les allégations d'étiquetage "source de" et "riche en" [12]. Le départ du Royaume-Uni de l'harmonisation de l'UE a créé une voie réglementaire parallèle, la FSA permettant un langage d'allégation de santé plus large sur les produits laitiers fortifiés depuis 2023. Les pays nordiques restent des exceptions avec des programmes de fortification du lait en vitamine D soutenus par le gouvernement datant de plusieurs décennies, garantissant une acceptation quasi universelle par les consommateurs.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 30,5 % de la part régionale Urbanisation des produits laitiers santé premium
Inde 6,55 % TCAC Fortification obligatoire de la FSSAI
Japon 16,8 % de la part régionale Demande de calcium de la population vieillissante
Corée du Sud 9,4 % de la part régionale Convergence des boissons fonctionnelles
ASEAN 6,30 % TCAC Adoption laitière de la classe moyenne en hausse
Reste de l'Asie-Pacifique 4,90 % TCAC Expansion de la distribution rurale


Le leadership de l'Asie-Pacifique sur le marché des produits laitiers fortifiés repose sur deux piliers : l'impulsion de fortification réglementaire de l'Inde et la vague de premiumisation de la Chine. Le logo de fortification de la FSSAI en Inde — présent sur environ 30 % du lait conditionné d'ici mi-2025 — signale la conformité aux acheteurs urbains de plus en plus soucieux de leur santé [1]. Le segment des produits laitiers fortifiés en Chine a connu une croissance de 14 % dans les villes de premier niveau en 2024, avec Yili et Mengniu lançant toutes deux des gammes de lait frais enrichies en vitamine D et en calcium ciblant les consommateurs âgés [9].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62,4 % de la part régionale Mandats de fortification de l'ANVISA
Argentine 5,40 % TCAC Reformulation laitière orientée vers l'exportation
Reste de l'Amérique du Sud 4,70 % TCAC Programmes d'approvisionnement institutionnel


Le Brésil domine le marché des produits laitiers fortifiés en Amérique du Sud, avec des réglementations de l'ANVISA imposant du fer et de l'acide folique dans certaines catégories laitières distribuées par le biais de programmes sociaux. Le secteur laitier argentin, traditionnellement axé sur l'exportation, reformule ses produits pour répondre aux normes de fortification des pays de destination au Moyen-Orient et en Afrique du Nord, créant un moteur de demande secondaire [17].

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,7 % de la part régionale Normes de fortification laitière de la SFDA
Émirats Arabes Unis 22,1 % de la part régionale Commerce de détail de produits laitiers fonctionnels premium
Afrique du Sud 18,3 % de la part régionale Programme national de nutrition scolaire
Égypte 14,5 % de la part régionale Distribution de lait fortifié subventionné
Reste du MEA 6,10 % TCAC Développement des infrastructures de chaîne du froid


La région du Moyen-Orient & Afrique est le segment à la croissance la plus rapide du marché des produits laitiers fortifiés, propulsé par des investissements dans la chaîne du froid et des mandats gouvernementaux de distribution scolaire. La SFDA d'Arabie Saoudite a mis à jour ses normes de fortification laitière en 2024, exigeant de la vitamine D dans tout le lait UHT et frais vendu sur le marché intérieur [18]. Le Programme national de nutrition scolaire d'Afrique du Sud sert du lait fortifié à 9,6 millions d'élèves chaque jour, fournissant un socle de demande institutionnelle fiable [19].


Marché des produits laitiers fortifiés par région, 2025-2035

Analyse Concurrentielle

Le marché des produits laitiers enrichis présente une concentration moyenne, les cinq principaux acteurs représentant environ 35–40 % des revenus mondiaux. L'indice Herfindahl-Hirschman se situe dans la fourchette de 800 à 1 200, indiquant un paysage modérément fragmenté où des conglomérats laitiers multinationaux rivalisent aux côtés de fortes coopératives régionales et de startups émergentes en nutrition de précision. La différenciation concurrentielle repose sur la technologie de fortification, la rapidité d'approbation réglementaire et l'étendue de la distribution.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Nestlé S.A. 8–11% Poudre de lait enrichie Nido, yaourt probiotique LC1 Échelle mondiale, profondeur R&D en bioactifs
Danone S.A. 7–10% Yaourt probiotique Activia, produits laitiers pour nourrissons Aptamil enrichis Leadership en santé intestinale, nutrition médicale
Fonterra Co-operative 5–8% Lait enrichi Anchor, produits laitiers enrichis en calcium Anlene Dominance à l'exportation en Asie-Pacifique
Arla Foods 4–7% Poudre de lait enrichie Arla Dano, tartinades enrichies Lurpak Modèle coopératif, héritage nutritionnel nordique
FrieslandCampina 4–6% Formule pour nourrissons Friso enrichie, crème enrichie Completa Pénétration sur les marchés émergents, nutrition maternelle
Amul (GCMMF) 3–5% Lait enrichi Amul Taaza, boisson enrichie en protéines Amul Pro Plus grande coopérative laitière d'Inde, leadership en coûts
Groupe Lactalis 3–5% Lait UHT enrichi en vitamines Lactel, fromage enrichi Président Leadership sur le marché français, échelle mondiale UHT
Groupe Yili 3–5% Lait enrichi pour enfants Yili QQ Star, yaourt Ambrosial Leader des produits laitiers premium en Chine
Dairy Mengniu 2–4% Lait enrichi Mengniu Future Star, boisson probiotique Yoyi C Pénétration sur le marché de masse en Chine
General Mills 2–4% Yaourt enrichi Yoplait, yaourt grec enrichi Liberté Portefeuille de yaourts nord-américains


Actualités récentes & Développements


  • Danone (2026) : A acquis une participation de 60 % dans la startup de fermentation de précision Imagindairy pour accélérer la commercialisation de protéines laitières enrichies sans animaux [24].


  • Yili Group, (En juillet 2024) l'une des principales entreprises laitières en Chine, a collaboré avec Xampla, une entreprise dérivée de l'Université de Cambridge, pour appliquer la technologie de microencapsulation afin d'améliorer la teneur nutritionnelle et la durabilité des boissons laitières traitées thermiquement. L'innovation reflète l'engagement de Yili à améliorer la qualité des produits et à mener la voie dans l'innovation laitière durable.


  • General Mills, Inc. (janvier 2025) a finalisé la vente de son activité de yaourt au Canada à Sodiaal. La transaction implique le transfert des opérations basées au Canada des marques Yoplait et Liberté, y compris une usine de fabrication à Saint-Hyacinthe, Québec. L'entreprise a également annoncé son intention de vendre son activité de yaourt aux États-Unis à LACTALIS, sous réserve des approbations réglementaires. Cette décision permettra à General Mills de réduire son portefeuille et de se concentrer sur des catégories de croissance clés dans des géographies stratégiques.


Marché des Produits Laitiers Fortifiés Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des produits laitiers enrichis, y compris le lait, le yaourt, le fromage, le beurre & les tartinades, et d'autres produits laitiers enrichis en vitamines, minéraux, protéines, probiotiques et autres bioactifs
Période d'étude 2021–2035
CAGR 6,10 % (2026–2035)
Année de base 40,08 milliards USD (2025)
Point de prévision 72,45 milliards USD (2035)
Segment à la croissance la plus rapide Vente au détail en ligne (par canal); Probiotiques (par type de nutriment)
Entreprises profilées Nestlé, Danone, Fonterra, Arla Foods, FrieslandCampina, Amul, Lactalis, Yili, Mengniu, General Mills
Monnaie d'évaluation Milliards USD

FAQ

Comment l'intolérance au lactose affecte-t-elle le potentiel d'investissement sur le marché des produits laitiers enrichis?
Les produits laitiers enrichis sans lactose sont l'un des sous-segments à la croissance la plus rapide, s'étendant d'environ 9 % par an alors que les transformateurs associent le traitement de lactase à l'enrichissement en vitamines et minéraux [13]. Les investisseurs devraient cibler les entreprises ayant des capacités à la fois sans lactose et d'enrichissement.
Quels défis de durée de conservation les produits laitiers enrichis rencontrent-ils par rapport aux produits laitiers standard?
Certains agents d'enrichissement — en particulier le fer — peuvent accélérer l'oxydation des lipides, réduisant la durée de conservation de 15 à 20 % à moins qu'une technologie de microencapsulation ne soit appliquée [3]. Les marques investissant dans l'encapsulation détiennent un avantage concurrentiel.
Comment les produits laitiers enrichis de marques distributeurs se comparent-ils aux offres de marques établies?
La part de marché des marques distributeurs dans les produits laitiers enrichis a atteint environ 18 % en Europe d'ici 2024, exerçant une pression sur les marges des marques établies de 200 à 300 points de base [11]. Les acteurs de marque réagissent avec des allégations de santé cliniquement validées.
Quel rôle les tarifs douaniers jouent-ils dans le commerce transfrontalier des produits laitiers enrichis?
Les tarifs sur les importations de produits laitiers varient de 5 % à 35 % dans les principaux marchés, l'Inde et la Chine maintenant les barrières les plus élevées [10]. Les exportateurs établissent de plus en plus des installations d'enrichissement sur le marché pour contourner les droits de douane.
Comment les produits laitiers enrichis sont-ils réglementés différemment des compléments alimentaires?
Les aliments enrichis relèvent de la loi sur la sécurité alimentaire, et non de la réglementation sur les compléments, ce qui signifie qu'ils font face à des audits d'étiquetage plus stricts mais bénéficient d'une distribution de détail plus large sans exigences d'ordonnance [12].
Quel est le calendrier typique de R&D pour le lancement d'un nouveau SKU de produits laitiers enrichis?
De la formulation à l'étagère de vente, un nouveau SKU de produits laitiers enrichis nécessite généralement 14 à 22 mois, l'approbation réglementaire consommant environ 60 % de ce calendrier dans l'UE et 40 % en Amérique du Nord [4].
Les petites et moyennes laiteries peuvent-elles rivaliser efficacement sur le marché des produits laitiers enrichis?
Les services de fortification par contrat — où des mélangeurs tiers ajoutent des micronutriments à l'étape d'emballage — permettent aux petites laiteries d'offrir des lignes enrichies sans mises à niveau de traitement nécessitant des capitaux importants [3]. Ce modèle se développe rapidement en Asie du Sud et en Amérique latine.
Auteur
Auteur
Author Profile
Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed nutrition journals, dairy industry publications, and authoritative food & health organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Codex Alimentarius Commission (FAO/WHO), International Dairy Federation (IDF), National Dairy Council (NDC), US Department of Agriculture (USDA), Food and Agriculture Organization (FAO), World Health Organization (WHO) Global Nutrition Report, EU Eurostat Agricultural Database, National Institutes of Health (NIH) Office of Dietary Supplements, Centers for Disease Control and Prevention (CDC) Nutrition Branch, and national food safety authorities from key markets (FSANZ, CFIA, FSSAI). These sources were used to collect dairy production statistics, nutrient fortification guidelines, clinical nutrition studies, consumer dietary trends, and regulatory landscape analysis for vitamins (A, D, B12), minerals (calcium, iron), probiotics, omega-3 fatty acids, and fiber fortification technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from manufacturers of fortified dairy products, suppliers of ingredients, and OEMs of packaging were examples of supply-side sources. Registered dietitians, pediatric nutritionists, supermarket chain procurement managers, convenience store category managers, and sourcing leads from internet retail platforms were examples of demand-side suppliers. In addition to confirming fortification technology roadmaps and validating market segmentation across product kinds (fortified milk, yogurt, cheese, cream, and butter), primary research also collected data on pricing strategies, distribution channel dynamics, and consumer acceptance patterns.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across fortified milk, fortified yogurt, fortified cheese, fortified cream, and fortified butter categories

Nutrient segmentation analysis across vitamins (A, D, B12), minerals (calcium, iron), probiotics, omega-3 fatty acids, and fibers

Analysis of reported and modeled annual revenues specific to fortified dairy portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across packaging types (bottles, pouches, tetra packs, cans, cartons) and distribution channels (supermarkets/hypermarkets, online retail, convenience stores, specialty stores, direct sales)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















