Marché du fluorine (2026 - 2035)

Rapport de recherche sur le marché du fluorine Informations par grade (Grade acide (Acidspar), Grade métallurgique (Met-Spar), Grade céramique et Grade lapidaire), par variété (Antozonite, Blue John, Chlorophane, Yttrofluorite, Yttrocerite et autres variétés), par application (Chimie, Métallurgie, Céramiques & Verre, Optique & Lapidaire et autres applications) et par industrie d'utilisation finale (Transformation chimique, Fer & Acier, Fusion de l'aluminium, Verre & Céramiques, Électronique & Semi-conducteurs et autres utilisations finales) – Prévisions jusqu'en 2035.
ID: MRFR/CnM/4574-HCR 100 Pages Priya Nagrale Last Updated: October 27, 2026
Fluorspar Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.01%
2025 Market SizeUSD 3,792.0 Million
2035 Market SizeUSD 5,099.6 Million
Key Players
China Kings Resources Group
Orbia
Mongolrostsvetmet
Centralfluor Industries Group
Minersa Group
Masan High-Tech Materials
Opportunities
  • Closed-Loop Recovery and Circular Fluorine Chemistry
  • African Greenfield Supply Corridor
  • Battery-Grade Tolling and Structured Offtake

Marché du fluorine Résumé du marché

Le marché du fluorine a atteint 3 792,0 millions USD en 2025 et ouvre la fenêtre de prévision à 3 905,0 millions USD en 2026, grimpant à 5 099,6 millions USD d'ici 2035 avec un TCAC de 3,01 %. Deux catalyseurs ancrent cette trajectoire. Le régime de licence d'exportation de la Chine, effectif en janvier 2026, retire une part significative des cargaisons spot non engagées du commerce maritime et donne un levier de prix aux producteurs en dehors du pays. La réponse de Washington a été tout aussi directe : les crédits de production de la section 45X plus une récompense du Département de la Défense des États-Unis à un développeur national ont attiré environ 100 millions USD de capitaux annoncés dans des projets miniers et de valorisation en Amérique du Nord depuis 2024 [3][14].

La composition de la demande évolue plus rapidement que le tonnage. La consommation héritée était liée à la fluxion d'acier et au fluorure d'aluminium de qualité marchande, qui croissent lentement et se négocient à bas prix. Remplaçant cette base se trouve une demande électrochimique premium — AlF₃ de qualité batterie et l'hexafluorophosphate de lithium — où des spécifications d'arsenic et de silice ultra-basses commandent deux à trois fois la marge du matériau de flux standard. L'Agence internationale de l'énergie projette que la demande de sel d'électrolyte contenant du fluor augmente plus de quatre fois d'ici 2035 sous les politiques déclarées, et cette demande est ce qui requalifie le marché du fluorine d'une marchandise en vrac à un marché partiellement guidé par les spécifications [2].

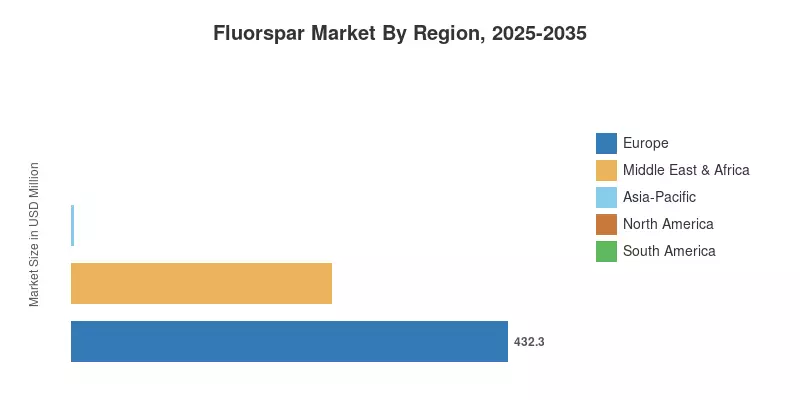
La région Asie-Pacifique domine avec 69,0 % de la consommation en 2025 et croît simultanément le plus rapidement avec un TCAC de 3,25 %, une combinaison inhabituelle qui reflète la base de convertisseurs de la Chine ainsi que la capacité d'électrolyte indienne et coréenne qui entre en ligne. L'Europe se classe au deuxième rang avec 432,3 millions USD, soutenue par la référence de la loi sur les matières premières critiques exigeant 10 % d'extraction nationale des intrants listés d'ici 2030 [8]. La concentration de l'offre, et non la demande, décidera si le marché du fluorine se dégage sans heurts au cours de la seconde moitié de la décennie.

Principaux enseignements du rapport

• Par qualité

  • Le matériau de qualité acide représentait 57,1 % du marché du fluorine en 2025, reflétant son rôle en tant que seule matière première viable pour les trains de HF anhydre.
  • La qualité lapidaire devrait se développer à un TCAC de 4,63 % jusqu'en 2035, la plus rapide de tous les niveaux de qualité malgré une petite base.
  • La qualité métallurgique a contribué à 1 342,4 millions USD en 2025, étroitement liée aux taux d'utilisation des fours à arc électrique.

• Par application

  • Les produits chimiques ont représenté 57,8 % de la consommation en 2025, le plus grand pôle de demande unique sur le marché du fluorine.
  • Les applications métallurgiques avancent à un TCAC de 3,48 %, dépassant la moyenne mélangée sur les ajouts de fonderies du Golfe et d'Asie du Sud.
  • Les céramiques et le verre ont représenté 261,6 millions USD en 2025, un débouché stable mais à faible croissance.

• Par région

  • L'Asie-Pacifique a capturé 69,0 % de la consommation en 2025
  • Le Moyen-Orient et l'Afrique devraient atteindre 257,9 millions USD en 2025 grâce à l'expansion des fonderies du Golfe et des mines sud-africaines.
  • La Amérique du Sud affiche un TCAC de 3,34 %, le deuxième taux régional le plus rapide de 2026 à 2035

Taille du marché et prévisions (2021–2035)

Les estimations combinent la production minière et de concentré rapportée par les enquêtes géologiques nationales, les flux commerciaux au niveau des douanes pour le concentré de CaF₂ sous HS 2529.21 et 2529.22, la modélisation de la consommation au niveau des convertisseurs pour le HF et l'AlF₃, et les prix réalisés mélangés à travers les niveaux de qualité. Les valeurs historiques ont été réconciliées avec les divulgations des producteurs et les taux d'utilisation des convertisseurs en aval ; les valeurs prévisionnelles appliquent une escalade des prix pondérée par la qualité à la croissance du volume modélisé. Tous les chiffres sont exprimés en millions USD.
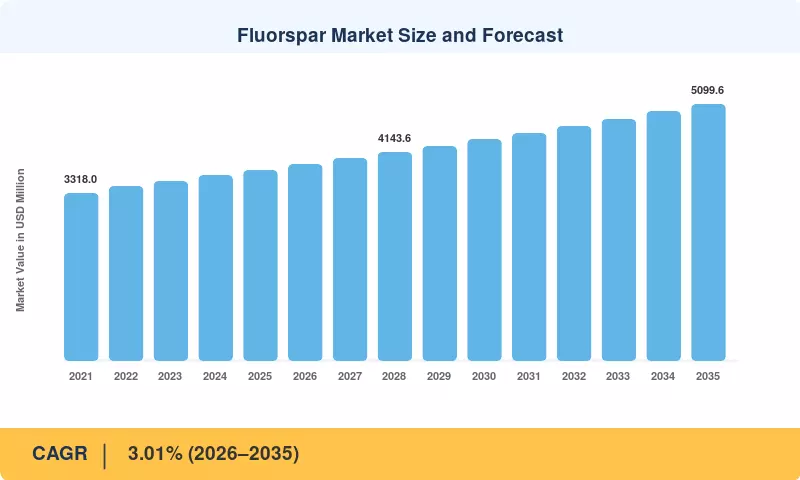
Taille et prévisions du marché du fluorine
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Régime de licence d'exportation de la Chine +0.42 pp Global À court terme (≤2 ans) [1]
Demande d'AlF₃ et de LiPF₆ de qualité batterie +0.61 pp Asie-Pacifique, Europe À moyen terme (2–4 ans) [2]
Repatriement des minéraux critiques aux États-Unis +0.34 pp Amérique du Nord À moyen terme (2–4 ans) [3]
Expansion des fonderies d'aluminium du Golfe +0.29 pp Moyen-Orient & Afrique À court terme (≤2 ans) [4]
Développement de fours à arc électrique +0.24 pp Asie-Pacifique À long terme (≥4 ans) [5]
Transition des réfrigérants de Kigali +0.31 pp Global À long terme (≥4 ans) [6]
Demande d'agent de gravure pour semi-conducteurs +0.18 pp Asie-Pacifique, Amérique du Nord À long terme (≥4 ans) [7]

Régime de licence d'exportation de la Chine

La exigence de licence d'exportation de Pékin pour le concentré de CaF₂, en vigueur à partir de janvier 2026, s'applique à un pays fournissant environ 62 % de la production minière mondiale [11]. L'émission de licences favorise les contrats annuels engagés par rapport à l'allocation au comptant, ce qui réduit structurellement le pool maritime non engagé. Les producteurs non chinois en Mongolie, au Mexique et en Afrique du Sud ont déjà réajusté les prix de leurs contrats à terme de 2026 à la hausse de 8 à 12 % en raison de l'attente d'une disponibilité plus restreinte, et les transformateurs au Japon et en Corée ont prolongé les durées de contrat de douze à vingt-quatre mois pour sécuriser le volume.

Demande d'AlF₃ et de LiPF₆ de qualité batterie

La production de sels d'électrolyte nécessite un spar de qualité acide avec de l'arsenic en dessous de 3 ppm et de la silice en dessous de 0,6 %, une spécification que moins de quinze mines dans le monde respectent de manière constante. Le scénario des politiques déclarées de l'Agence internationale de l'énergie place la capacité mondiale de fabrication de batteries au-dessus de 6,5 TWh d'ici 2035, impliquant une croissance de la demande de sels de fluor d'environ 4,2 fois par rapport à une base de 2024 [2]. Les réalisations premium sur le spar acide qualifié sont deux à trois fois supérieures aux prix des flux de matières premières, c'est pourquoi la marge, et non le tonnage, stimule l'expansion de la valeur ici.

4.3 Repatriement des minéraux critiques aux États-Unis

La section 45X de la loi sur la réduction de l'inflation accorde un crédit de production de 10 % sur la production de minéraux critiques qualifiés, et une récompense du ministère de la Défense des États-Unis en vertu du titre III a financé des travaux de faisabilité et de permis dans une opération de développement domestique [3][14]. Les engagements publics combinés et les engagements privés correspondants annoncés depuis 2024 approchent 100 millions USD. L'effet pratique est un chemin raccourci vers le premier concentré dans l'Utah et le Kentucky, bien qu'aucun des projets ne modifie matériellement l'équilibre mondial avant 2029.

Expansion des fonderies d'aluminium du Golfe

La capacité primaire d'aluminium à travers le Conseil de coopération du Golfe devrait ajouter environ 1,1 million de tonnes par an d'ici 2029, chaque tonne consommant environ 16 kg de fluorure d'aluminium et donc environ 22 kg d'équivalent CaF₂ [15]. Les fonderies saoudiennes et émiraties ont signé des accords d'achat pluriannuels avec des fournisseurs d'Afrique du Nord et d'Afrique du Sud plutôt que de compter sur la réexportation asiatique. Cela crée un bloc de demande durable, contractuellement verrouillé, isolé de la volatilité du marché au comptant.

Développement de fours à arc électrique

La politique nationale de l'acier de l'Inde vise une capacité annuelle de 300 millions de tonnes d'acier brut d'ici 2030, avec une part croissante de la voie secondaire, tandis que les opérateurs de l'ASEAN ont mis en service neuf nouveaux fours à arc depuis 2023 [5][18]. La fabrication d'acier par la voie à arc utilise des flux à environ 2,5 kg par tonne d'acier liquide. La croissance est réelle mais lente, et l'intensité du spar métallique par tonne continue de diminuer à mesure que la chimie des scories s'améliore, ce qui limite la contribution du conducteur.

Transition des réfrigérants de Kigali

Les réfrigérants HFO de quatrième génération contiennent un contenu en fluor plus élevé par molécule que les HFC qu'ils remplacent, et le calendrier de l'amendement de Kigali exige que les pays de l'article 5 commencent à réduire leur utilisation en 2029 [6]. Chaque tonne supplémentaire d'HFO tire environ 1,4 fois l'équivalent CaF₂ du mélange hérité. La ratification couvre désormais plus de 160 parties, donnant au conducteur une durabilité politique inhabituelle sur la seconde moitié de la fenêtre de prévision.

Demande d'agent de gravure pour semi-conducteurs

HF ultra-pur pour le nettoyage des plaquettes et la gravure des oxydes exige la spécification la plus stricte dans la chaîne du fluor, avec des impuretés métalliques mesurées en parties par trillion. Les dépenses mondiales de construction de fabs ont dépassé 185 milliards USD en 2024, avec une nouvelle capacité concentrée à Taïwan, en Corée, au Japon, en Arizona et en Saxe [7]. Les volumes restent faibles par rapport aux débouchés métallurgiques, mais la barrière de qualification est suffisamment élevée pour qu'une poignée de mines capture presque toute la valeur résultante.

Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des freins directionnels à la croissance des titres, exprimés en points de base. Ce sont des jugements pondérés par les analystes plutôt que des déductions additives du CAGR prévisionnel de 3,01 %, et plusieurs contraintes se neutralisent partiellement les unes les autres à travers les régions. Le marché du fluorine présente un profil de contrainte exceptionnellement concentré car les pressions d'approvisionnement, de réglementation et de substitution se regroupent toutes dans les mêmes applications en aval.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Surdimensionnement du secteur de l'acier −0,38 pp Global À moyen terme (2–4 ans) [18]
Limites de permis et de décharge d'eau −0,27 pp Europe, Amérique du Nord À long terme (≥4 ans) [8]
Substitution de fluorures synthétiques et recyclés −0,22 pp Global À long terme (≥4 ans)
Pression réglementaire sur les PFAS en aval −0,31 pp Europe, Amérique du Nord À moyen terme (2–4 ans) [9]
Nationalisme des ressources et concentration des réserves −0,19 pp Global À court terme (≤2 ans) [1]

Surdimensionnement du secteur de l'acier

La capacité excédentaire mondiale de production d'acier s'élevait à environ 560 millions de tonnes en 2024, alors que la croissance de la demande était proche de zéro, selon le Comité de l'acier de l'OCDE [18]. Les usines fonctionnant en dessous de 75 % de capacité d'utilisation retardent les achats de flux et réduisent les stocks plutôt que de contracter de nouveaux tonnages. Étant donné que le met-spar représente 35,4 % du mélange de grades, un surdimensionnement soutenu se traduit directement par une faible réalisation de volumes sur un tiers de la base de demande.

Limites de permis et de décharge d'eau

Les limites de décharge de fluorure en vertu de la directive européenne sur les émissions industrielles et des règles comparables des États américains prolongent les délais de permis pour les nouvelles mines au-delà de sept ans dans la plupart des juridictions occidentales [8]. Le traitement des eaux de résidus ajoute une intensité capitalistique que les études de faisabilité préliminaires sous-estiment souvent. Deux projets européens avancés depuis 2022 ont chacun divulgué des dépenses de permis supérieures à 12 millions USD avant qu'une seule tonne de concentré ne soit expédiée, ce qui dissuade les développeurs de taille intermédiaire.

Substitution de fluorures synthétiques et recyclés

La récupération en boucle fermée de l'AlF₃ et les routes de flux synthétiques remplacent désormais une petite mais croissante part de la matière première extraite, avec des usines pilotes rapportant des taux de récupération supérieurs à 85 % à partir de revêtements de pots usés et de déchets de gravure . Le programme de met-spar synthétique d'Orbia est l'expression commerciale la plus visible. Le remplacement reste inférieur à 3 % de la consommation mondiale aujourd'hui, mais chaque tonne récupérée retire une tonne extraite de manière permanente de la courbe de demande.

Pression réglementaire sur les PFAS en aval

Un dossier de restriction de cinq pays a été déposé auprès de l'ECHA, suggérant des restrictions substantielles sur les composés per- et polyfluoroalkyles, y compris des classes de fluoropolymères utilisant de grandes quantités de HF [9]. Les transformateurs attendent le calendrier des avis, et trois déterminations de capacité européennes ont été retardées. Ce n'est pas une loi adoptée qui tue l'investissement, mais l'incertitude – les acheteurs ne s'engageront pas pour dix ans d'achats face à une conclusion réglementaire inconnue.

Nationalisme des ressources et concentration des réserves

La Chine, le Mexique et l'Afrique du Sud représentent environ 55 % des dépôts économiquement récupérables, et les trois ont durci les exigences d'exportation ou de valorisation depuis 2023 [1][11]. Normalement, un tel degré est une cause d'intervention politique. Les acheteurs réagissent en constituant des stocks de fonds de roulement plus élevés, ce qui augmente le coût d'atterrissage et atténue la demande marginale à l'extrémité à faible marge du mélange d'applications.

Marché du fluorine Opportunités

Récupération en boucle fermée et chimie fluorée circulaire

Les systèmes de récupération qui convertissent le revêtement de pot usagé, les effluents de gravure et les boues de fluorure en AlF₃ réutilisable ont progressé de l'échelle de laboratoire à l'échelle de démonstration, avec des rendements rapportés de plus de 85 % et une intensité énergétique ~40 % inférieure à celle de la voie conventionnelle . Les premiers acteurs bénéficient de deux avantages : une protection contre la rareté des matières premières comme indiqué et une revendication de circularité crédible qui commence à être incluse dans les tableaux de bord d'approvisionnement des fonderies d'aluminium. La méthode de retour la plus avantageuse pourrait être de licencier le processus, plutôt que d'ajouter de la capacité.

Corridor d'approvisionnement Greenfield africain

Les ressources identifiées pour l'Afrique du Sud, le Kenya, la Namibie et le Maroc dépassent 55 millions de tonnes de CaF 2 contenu, dont la majorité est sous-développée [11][16]. La contrainte principale est l'infrastructure, pas la géologie. Avec les mises à niveau des chemins de fer et des ports réduisant les coûts de transport, les programmes des corridors de Lobito et de Nacala rendent les entreprises de taille intermédiaire viables pour la première fois en deux décennies. La moindre résistance pour les opérateurs de marchés émergents prêts à supporter des fenêtres de retour prolongées est fournie par le marché du fluorite.

Traitement de classe batterie et prise en charge structurée

Les producteurs d'acide qualifiés contournent de plus en plus complètement la vente commerciale, en traitant le concentré à travers des usines partenaires de HF et en vendant du sel de qualité électrolytique fini à trois ou quatre fois le prix net du concentré. La structure transfère le risque de prix au convertisseur tout en conservant la prime de spécification à la mine. Les fabricants de batteries en Corée et en Hongrie ont signé des accords de prépaiement finançant le capital minier en échange d'une certitude de volume, un modèle de financement emprunté au lithium et maintenant en migration dans cette chaîne.

Services de provenance d'analyse et de données de traçabilité

Les acheteurs soumis aux règles de reporting CRMA et de passeport de batterie ont besoin de données d'origine et d'impuretés auditées au niveau des cargaisons, et aucun fournisseur actuel ne le fait bien. La certification d'analyse numérique — ancrée dans la blockchain ou non — transforme une obligation de conformité en une ligne de revenus d'abonnement pour les producteurs et les laboratoires indépendants [8]. Les premiers pilotes évaluent la certification de provenance à 3–5 USD par tonne, ce qui est faible individuellement mais attrayant par rapport à une base de 9 millions de tonnes et constitue effectivement une marge pure une fois que la plateforme existe.

Optique spécialisée et créneau de qualité collecteur

Le matériel de lapidaire et de qualité optique croît de 4,63 % par an, plus rapidement que tout autre niveau de qualité, entraîné par les éléments de lentilles de lithographie, les fenêtres infrarouges et un segment collecteur résilient [7]. Les volumes sont triviaux ; les prix réalisés par kilogramme ne le sont pas. Les mines avec des zones minéralisées produisant des cristaux transparents à faible inclusion peuvent monétiser un flux de sous-produit que les schémas de flottation conventionnels détruisent, à condition que l'extraction soit planifiée avant le dynamitage plutôt que récupérée après.

Marché du fluorine Perspectives d'avenir

Supercycle d'électrification et intensité en fluor

Chaque véhicule électrique à batterie transporte environ 1,2 kg de sel d'électrolyte contenant du fluor, plus un équivalent supplémentaire de CaF₂ intégré dans son contenu en aluminium. Le scénario des politiques déclarées de l'AIE place le parc de véhicules électriques au-dessus de 350 millions d'unités d'ici 2035 [2]. Cette trajectoire modifie la pente de la courbe de demande même si la croissance totale en tonnage reste proche de 3 %, car la valeur se déplace vers des grades contraints par spécifications. Les producteurs qui ne peuvent pas atteindre moins de 3 ppm d'arsenic se retrouveront entièrement en concurrence dans le secteur des matières premières d'ici 2030.

Diminution des risques de la chaîne d'approvisionnement et constitution de stocks stratégiques

Le Japon, la Corée et l'Union européenne ont tous élargi les programmes de réserves stratégiques pour couvrir les intrants en fluor depuis 2023, et l'Agence logistique de défense des États-Unis a signalé une intention similaire [14]. L'accumulation de stocks anticipe la demande sans changer la consommation, produisant une tension épisodique que les marchés au comptant interprètent comme structurelle. Attendez-vous à un ou deux épisodes de ce type avant 2030, chacun susceptible d'augmenter les prix réalisés de 10 à 15 % pendant deux à trois trimestres avant de se normaliser.

ESG, résidus et divulgation des décharges de fluorure

Les délais de conformité aux normes industrielles mondiales sur la gestion des résidus et les obligations de reporting CSRD atteignent désormais la plupart des producteurs servant des clients européens [8][9]. La décharge de fluorure est un impact spécifique, mesurable et politiquement visible, ce qui en fait une cible précoce pour l'application. Les opérations qui investissent en avance sur l'exigence — eau en circuit fermé, résidus doublés, vérification par des tiers — conserveront l'accès aux contrats de convertisseurs européens et japonais qui filtrent de plus en plus sur la performance environnementale auditée plutôt que sur le prix seul.

Sélection de minerai, systèmes de capteurs et numérisation des processus

La sélection de minerai basée sur des capteurs a réduit le tonnage d'alimentation en flottation de 20 à 30 % dans plusieurs opérations, améliorant la récupération tout en réduisant la consommation de réactifs et d'eau . Appliqué à un gisement marginal, ce changement peut convertir un grade sous-économique en alimentation viable. Le contrôle par apprentissage automatique des circuits de flottation est l'extension logique, et les fournisseurs rapportent des gains de récupération de 2 à 4 points de pourcentage lors des premiers déploiements. L'intensité capitalistique est modeste par rapport à l'alternative de développer de nouveaux gisements.

Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 8,9 % de part On-shoring, crédits 45X, stockage de défense
Europe 432,3 millions USD Conformité CRMA, recyclage, chimie résiliente aux PFAS
Asie-Pacifique 69,0 % de part Sels d'électrolyte, flux de four à arc, licences d'exportation
Amérique du Sud 3,34 % CAGR (2026–2035) Redémarrages de sites Brownfield, approvisionnement en flux régional
Moyen-Orient & Afrique 257,9 millions USD Offtake de fonderie, développement de mines Greenfield
Total 3 792,0 millions USD —

La structure régionale du marché du fluorine est plus concentrée que dans la plupart des chaînes de minéraux en vrac, car la capacité de conversion et l'approvisionnement minier se situent largement dans la même géographie. L'Asie-Pacifique est donc en tête tant en consommation qu'en croissance, tandis que les régions occidentales rivalisent sur la qualité des spécifications plutôt que sur le tonnage.

Amérique du Nord

Pays Métrique (2025) Facteur clé
États-Unis 62,4 % de la région Crédit de production 45X et approvisionnement en défense
Canada 54,0 millions USD Redémarrage du concentré de Terre-Neuve
Mexique 4,1 % CAGR (2026–2035) Plus grande base minière occidentale, politique de valorisation

L'Amérique du Nord consomme beaucoup moins que ce qu'elle produisait autrefois, et combler cet écart est désormais une politique fédérale explicite. Le prix du titre III du Département de la Défense, associé au crédit de 10 % de la section 45X, a fait passer deux projets américains en ingénierie détaillée [3][14]. Le Mexique reste l'ancre de production de la région grâce au complexe de Koura à San Luis Potosí, bien que les exigences de valorisation domestique introduites en 2024 dirigent de plus en plus le concentré vers la conversion HF nationale plutôt que vers l'expédition transfrontalière [16].

Europe

Pays Métrique (2025) Facteur clé
Allemagne 21,6 % de la région Base de convertisseurs de fluoropolymères et de réfrigérants
Royaume-Uni 38,9 millions USD Opérations dans le Peak District et demande spécialisée
France 12,4 % de la région Cycle du combustible nucléaire et chimie électronique
Italie 41,9 millions USD Demande de flux d'acier et de frits céramiques
Espagne 8,7 % de la région Production de la mine des Asturies, plus grand producteur de l'UE
Pays nordiques 2,4 % CAGR (2026–2035) Fonderie d'aluminium et permis d'exploration
Russie 14,8 % de la région Approvisionnement minier domestique, flux commerciaux redirigés
Reste de l'Europe 47,6 millions USD Demande de convertisseurs et commerce de réexportation

La position de l'Europe repose sur la réglementation plutôt que sur les ressources. La loi sur les matières premières critiques fixe un objectif d'extraction domestique de 10 % et un objectif de recyclage de 25 % d'ici 2030 pour les intrants répertoriés, et le CaF₂ figure sur la liste stratégique [8]. Les opérations espagnoles et britanniques ne fournissent qu'une fraction des besoins des convertisseurs, donc la voie de conformité pratique passe par le recyclage et des partenariats à long terme avec des pays tiers. L'incertitude concernant les restrictions sur les PFAS à l'ECHA continue de freiner les engagements de capacité en aval à travers l'Allemagne et le Benelux [9].

Asie-Pacifique

Pays Métrique (2025) Facteur clé
Chine 58,2 % de la région Approvisionnement minier, convertisseurs HF, licences d'exportation
Inde 288,5 millions USD Expansion de la capacité d'acier et production de réfrigérants
Japon 6,4 % de la région Étchantillon de semi-conducteurs et sels d'électrolyte
Corée du Sud 141,3 millions USD Chimie d'électrolyte de batterie et de plaquette
ASEAN 3,86 % CAGR (2026–2035) Ajouts de four à arc, production minière vietnamienne
Reste de l'Asie-Pacifique 5,1 % de la région Concentré mongol et demande de flux régional

L'échelle ici n'est pas marginale — elle est structurelle. La Chine exploite la majorité de la capacité mondiale de conversion HF aux côtés de sa base minière, donc la politique de licence se transmet dans les prix mondiaux en un trimestre [1]. L'objectif de capacité d'acier de l'Inde et sa position de principal exportateur de réfrigérants en font le consommateur à la croissance la plus rapide de la région en dehors du complexe d'électrolyte [5]. La Corée et le Japon achètent sur spécification plutôt que sur prix, et les deux ont opté pour des contrats de vingt-quatre mois avec des fournisseurs mongols et vietnamiens pour réduire l'exposition à une seule origine. Le centre de gravité du marché du fluorine ne se déplacera pas de cette région dans la fenêtre de prévision.

Amérique du Sud

Pays Métrique (2025) Facteur clé
Brésil 55,8 % de la région Minéraux de Santa Catarina et conversion HF domestique
Argentine 27,4 millions USD Dépôts de Río Negro et demande de flux d'aluminium
Reste de l'Amérique du Sud 2,9 % CAGR (2026–2035) Consommation de flux d'acier régional

Le Brésil détient la seule position intégrée de la région, associant le concentré de Santa Catarina à une capacité de conversion domestique qui sert à la fois les clients de flux et de réfrigérants [16]. Les dépôts argentins à Río Negro et San Luis sont bien caractérisés mais chroniquement sous-financés ; l'instabilité monétaire a retardé deux décisions de développement depuis 2023. La croissance régionale de 3,34 % repose donc principalement sur l'économie de redémarrage des sites Brownfield plutôt que sur la découverte, et la compétitivité à l'exportation dépend fortement des tarifs de fret atlantique.

Moyen-Orient & Afrique

Pays Métrique (2025) Facteur clé
Arabie Saoudite 24,6 % de la région Demande de flux du complexe de fonderie Ma'aden
Émirats Arabes Unis 41,3 millions USD Consommation de fluorure d'aluminium EGA
Afrique du Sud 29,1 % de la région Production des mines de Vergenoeg et Witkop
Égypte 3,9 % CAGR (2026–2035) Chimie de flux d'acier et adjacente aux engrais
Reste du MEA 44,1 millions USD Projets de développement kenyans et marocains

Cette région se divise clairement entre la consommation du Golfe et l'approvisionnement africain. Les fonderies émiraties et saoudiennes consomment ensemble plus de 90 000 tonnes de fluorure d'aluminium par an, et les deux ont contracté directement avec des producteurs sud-africains pour raccourcir la chaîne [4][15]. L'opération Nokeng de SEPFLUOR a considérablement augmenté la disponibilité de l'acide spar sud-africain après 2022, tandis que les projets kenyans et marocains restent à l'étude de faisabilité. Le financement des infrastructures, discuté dans, détermine si l'approvisionnement africain croît en fonction de la demande du Golfe ou prend du retard.

Marché du fluorine par région, 2025-2035

Marché du fluorine Segmentation du marché

Par qualité

Segment Métrique (2025) Principal moteur de la demande
Qualité acide (Acidspar) 57,1 % de part HF anhydre et dérivés fluorés
Qualité métallurgique (Met-Spar) 1 342,4 millions USD Fluxage de l'acier et de l'aluminium
Qualité céramique 2,71 % TCAC (2026–2035) Émail, verre opale, consommables de soudage
Qualité lapidaire 4,63 % TCAC (2026–2035) Spécimens de collection et optiques spécialisées

La qualité détermine la marge de manière plus décisive que le volume sur le marché du fluorine. La part de 57,1 % de l'Acidspar sous-estime son poids économique, car il alimente chaque dérivé fluoré de haute valeur et commande des prix environ 2,2 fois ceux du Met-Spar. La qualité métallurgique reste l'ancre de tonnage à 1 342,4 millions USD mais fait face à une intensité décroissante par tonne d'acier. Le TCAC de 4,63 % de la qualité lapidaire mène le champ sur une base trop petite pour faire bouger l'agrégat.

Par variété

Segment Métrique (2025) Principal moteur de la demande
Antozonite 25,2 % de part Alimentation pour conversion chimique de haute pureté
Blue John 750,8 millions USD Demande décorative, optique et de collection
Chlorophane 2,64 % TCAC (2026–2035) Applications thermoluminescentes et de recherche
Yttrofluorite 14,1 % de part Traitement spécialisé contenant des terres rares
Yttrocerite 3,17 % TCAC (2026–2035) Optiques de niche et approvisionnement de qualité recherche
Autres variétés 485,4 millions USD Conversion industrielle générale

La classification variétale de la fluorite est commercialement importante car la substitution de traces modifie à la fois le profil d'impuretés et le comportement optique. L'Antozonite mène avec 25,2 % en raison de son adéquation pour la conversion chimique après le traitement. Le Blue John contribue à 750,8 millions USD, orienté vers les points de vente décoratifs et optiques où la réalisation par kilogramme dépasse de loin les prix des flux. Le TCAC de 3,17 % de l'Yttrocerite reflète une demande mince mais en expansion constante pour la recherche et l'approvisionnement en optiques spécialisées dans les laboratoires japonais et allemands.

Par application

Segment Métrique (2025) Principal moteur de la demande
Chimie 57,8 % de part HF, réfrigérants, fluoropolymères, sels d'électrolyte
Métallurgique 3,48 % TCAC (2026–2035) Flux de four à arc et fusion de l'aluminium
Céramiques & Verre 261,6 millions USD Opacifiants, émaux, verre optique
Optiques & Lapidaire 2,4 % de part Éléments de lentilles, fenêtres IR, commerce de collection
Autres applications 87,2 millions USD Ciment, soudage, traitement de l'eau

Le mélange d'applications explique pourquoi le marché du fluorine croît en valeur plus rapidement qu'en tonnage. La chimie détient 57,8 % et absorbe presque tout le matériel à prime de spécification, avec la production d'acide fluorhydrique comme processus unique de passage. Les utilisations métallurgiques avancent à 3,48 %, le taux le plus rapide parmi les grands segments, grâce aux ajouts de fonderies du Golfe et d'aciéries d'Asie du Sud. Les céramiques et le verre à 261,6 millions USD fournissent un volume de base stable avec une élasticité des prix minimale.

Par secteur d'utilisation finale

Segment Métrique (2025) Principal moteur de la demande
Transformation chimique 41,8 % de part Production de réfrigérants, de polymères et d'électrolytes
Fer & Acier 22,7 % de part Conditionnement de la laitier de four à oxygène et à arc
Fusion de l'aluminium 621,9 millions USD Chimie du bain de fluorure d'aluminium
Verre & Céramiques 2,58 % TCAC (2026–2035) Émail opacifié et verre de conteneur
Électronique & Semi-conducteurs 4,12 % TCAC (2026–2035) Chimie de gravure et de nettoyage de très haute pureté
Autres utilisations finales 189,6 millions USD Adjuvants de ciment, soudage, produits chimiques de traitement

La transformation chimique domine avec 41,8 % car elle se situe en amont des réfrigérants, des polymères et des sels de batterie simultanément. Le fer et l'acier prennent 22,7 %, une part qui s'érode lentement à mesure que les pratiques de laitier s'améliorent. La fusion de l'aluminium consomme 621,9 millions USD et croît en parallèle avec les ajouts de capacité dans le Golfe et en Inde. L'électronique affiche le TCAC le plus rapide de 4,12 %, faible en tonnage mais la spécification la plus difficile à servir de manière rentable.

Analyse Concurrentielle

La concentration est élevée selon les normes du secteur minier. Market Research Future estime un indice de Herfindahl-Hirschman proche de 1 480 sur une base de volume global, les cinq principaux producteurs détenant environ 34 à 38 % de l'offre. Les producteurs chinois dominent le tonnage absolu mais participent de manière inégale au commerce maritime, ce qui augmente la concentration effective dans le segment marchand au-delà de ce que les chiffres agrégés suggèrent. La stratégie s'est concentrée sur deux mouvements : l'intégration en amont dans les mines par les convertisseurs en aval, et le positionnement de niche autour des grades de spécification que les producteurs de matières premières ne peuvent pas fournir de manière fiable. Le marché du fluorine récompense la deuxième approche plus régulièrement que la première.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Fluorine Positionnement Stratégique
China Kings Resources Group ~9–12% Concentré d'acide et concentré de métaspar, alimentation en HF Plus grand producteur unique ; mine intégrée au convertisseur
Orbia (Koura) ~8–11% Acidspar, AHF, réfrigérants, flux synthétique Intégré en aval ; programme de métaspar synthétique
Mongolrostsvetmet ~5–7% Concentré et minerai en morceaux Fournisseur régional pour la Chine et la Russie
Centralfluor Industries Group ~4–6% Concentré d'acide, produit valorisé Producteur de volume avec exposition à des licences d'exportation
Minersa Group ~3–5% Acidspar, métaspar, grades spéciaux Acteur européen ; positionnement axé sur les spécifications
Masan High-Tech Materials ~3–5% Acidspar sous-produit des opérations de tungstène Coût marginal faible grâce à la récupération polymétallique
SEPFLUOR ~2–4% Acidspar de l'opération Nokeng Ancre d'approvisionnement africain pour le Gulf
Steyuan Mineral Resources Group ~2–4% Produits fluorés concentrés et convertis Extension verticale vers AlF₃
Canada Fluorspar Inc. ~2–4% Acidspar et métaspar, Saint-Laurent Jeu de sécurité d'approvisionnement nord-américain
British Fluorspar ~1–3% Acidspar, métaspar, grade céramique Opérations dans le Peak District ; approvisionnement pour les convertisseurs au Royaume-Uni
MongolCzech Metal ~1–3% Concentré pour exportation régionale Positionnement commercial de niche en Asie centrale
Ares Strategic Mining ~1–2% Acidspar en phase de développement dans l'Utah Candidat d'approvisionnement domestique aux États-Unis avec soutien fédéral

Actualités récentes & Développements

  • Ministère du Commerce de la Chine (octobre 2025) : A publié des règles d'application pour le régime de licence d'exportation de CaF₂, effectif en janvier 2026, nécessitant une déclaration d'utilisation finale et un enregistrement annuel des quotas — un changement qui redéfinit la disponibilité sur le marché pour chaque convertisseur non chinois [1].
  • Département de la Défense des États-Unis (juin 2025) : A attribué un financement de titre III à un développeur basé dans l'Utah pour des travaux de faisabilité et de permis sur l'acidspar domestique, la première attribution fédérale de minéraux ciblant cette chaîne depuis les années 1990 [14].
  • SEPFLUOR (mars 2025) : A confirmé le désengorgement à Nokeng, augmentant la production annuelle d'acidspar d'environ 12 %, avec un volume supplémentaire contracté auprès des producteurs d'aluminium du Golfe sous des conditions pluriannuelles [4].
  • Orbia (novembre 2024) : A divulgué un investissement élargi dans sa filière de met-spar synthétique, positionnant le processus comme une couverture contre la rareté des matières premières extraites et un atout de circularité pour les clients des fonderies .
  • Commission européenne (mai 2024) : A confirmé la rétention de CaF₂ sur la liste stratégique de la loi sur les matières premières critiques, activant les objectifs d'extraction et de recyclage de 2030 qui façonnent désormais la stratégie d'approvisionnement européenne [8].
  • Masan High-Tech Materials (septembre 2024) : A rapporté une récupération accrue de sous-produit d'acidspar à Núi Pháo suite à des améliorations du circuit de flottation, renforçant la position du Vietnam en tant qu'origine alternative pour les acheteurs coréens et japonais [20].
  • ECHA (mars 2023) : A reçu le dossier de restriction PFAS de cinq pays, ouvrant un processus de consultation qui a depuis reporté plusieurs décisions de capacité de fluoropolymères en Europe [9].

Marché du fluorine Portée du rapport de marché

Paramètre Détail
Portée du marché Concentré de fluorure de calcium extrait et valorisé à l'échelle mondiale dans les grades acide, métallurgique, céramique et lapidaire, mesuré au premier point de vente commercial
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 3,01 % (2026–2035)
Points de contrôle de la taille du marché 3 792,0 millions USD (2025) ; 3 905,0 millions USD (2026) ; 4 396,8 millions USD (2030) ; 5 099,6 millions USD (2035)
Segments à la croissance la plus rapide Grade lapidaire (CAGR de 4,63 %) ; Électronique et semi-conducteurs (CAGR de 4,12 %) ; Application métallurgique (CAGR de 3,48 %)
Région à la croissance la plus rapide Asie-Pacifique (CAGR de 3,25 %)
Entreprises profilées 12 producteurs et opérateurs en phase de développement, y compris China Kings Resources Group, Orbia (Koura), Mongolrostsvetmet, Centralfluor Industries Group, Minersa Group, Masan High-Tech Materials, SEPFLUOR, Steyuan Mineral Resources Group, Canada Fluorspar Inc., British Fluorspar, MongolCzech Metal et Ares Strategic Mining
Devise d'évaluation Million USD, termes nominaux, taux de change constants de 2025
Base de recherche primaire Interviews de producteurs, pistes d'approvisionnement de convertisseurs, vérifications des prix de bureau de commerce
Base de recherche secondaire Enquêtes géologiques nationales, données commerciales douanières, agences multilatérales de l'énergie et des matériaux, dépôts d'entreprises

FAQ

Quelles structures contractuelles les équipes d'approvisionnement devraient-elles privilégier lors de leur entrée sur le marché du fluorine en 2026 ?
Les contrats à terme pluriannuels avec des prix indexés et des volumes minimaux surpassent l'achat au comptant sous le nouveau régime de licence. Les structures de prépaiement qui financent le capital des fournisseurs en échange d'une priorité d'allocation se sont révélées les plus durables pour les acheteurs de qualité batterie [22].
Comment les investisseurs devraient-ils évaluer les actifs en phase de développement sur le marché du fluorine ?
Filtrer d'abord sur le profil d'impureté — les niveaux d'arsenic et de silice déterminent si l'actif atteindra un jour des prix premium. Le calendrier de délivrance des permis et le capital de traitement de l'eau comptent plus que le tonnage des ressources en gros titres [11].
Le fluorure recyclé menace-t-il l'économie de l'approvisionnement minier ?
Pas de manière significative avant 2030. Les voies de récupération remplacent moins de 3 % de la consommation aujourd'hui et font face à des contraintes logistiques de collecte, bien qu'elles érodent la tonne de demande marginale de manière permanente une fois installées .
Quelles barrières de qualification sont les plus importantes pour l'approvisionnement de qualité semi-conducteur ?
Le contrôle des impuretés métalliques à des niveaux de parties par trillion et la cohérence des lots audités sur dix-huit mois. Les fonderies requalifient rarement les fournisseurs, donc les avantages d'incumbance se cumulent fortement une fois atteints [7].
Comment le marché du fluorine se compare-t-il à d'autres chaînes de minéraux critiques en termes de risque de substitution ?
Le risque de substitution est exceptionnellement faible. Aucune alternative commerciale n'existe pour la production de HF, contrairement au lithium ou au cobalt où la reformulation chimique offre de véritables voies d'évasion pour les acheteurs [10].
Quels indicateurs opérationnels distinguent les producteurs du premier quartile ?
Un taux de récupération par flottation supérieur à 88 %, des taux de recyclage de l'eau proches de 80 % et une conformité vérifiée des résidus. Ces trois éléments prédisent à la fois la position de coût et l'accès continu aux contrats de convertisseurs européens [24].
Où surgissent généralement les défis d'intégration dans les projets de conversion en aval ?
La manipulation de matériaux résistants à la corrosion et l'ingénierie de confinement du HF entraînent la plupart des dépassements de calendrier. Les projets sous-estimant les délais de fabrication spécialisés glissent régulièrement de douze à dix-huit mois .
Auteur
Auteur Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of mineral commodity databases, geological surveys, mining regulatory publications, and authoritative industrial mineral organizations. Key sources included the US Geological Survey (USGS), British Geological Survey (BGS), European Commission Raw Materials Information System (RMIS), International Trade Administration (ITA), Bureau of Industry and Security (BIS), National Minerals Information Center, International Aluminium Institute (IAI), World Steel Association (worldsteel), International Union of Geodesy and Geophysics (IUGG), Fluorine Industry Association, China Nonferrous Metals Industry Association (CNIA), Intergovernmental Forum on Mining, Minerals, Metals and Sustainable Development (IGF), OECD Due Diligence Guidance for Responsible Supply Chains, national mining ministry reports from key fluorspar-producing countries (China, Mongolia, Mexico, South Africa, Kenya), and customs trade databases from UN Comtrade and national statistical offices.

For acid-grade fluorspar, metallurgical-grade fluorspar, and ceramic-grade fluorspar in powder, lump, and filter cake forms, these sources were used to gather mineral reserve statistics, export/import trade data, production volume figures, regulatory compliance frameworks, price trend analysis, and supply chain landscape evaluation.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of mining operations, chief geologists, heads of regulatory compliance, and commercial directors from chemical processors, concentrators, and fluorspar mining businesses were examples of supply-side sources. Demand-side sources included supply chain managers from the metallurgy, chemical, and electronics industries as well as procurement chiefs from aluminum smelters, steel, ceramic, hydrofluoric acid, and refrigerant manufacturers. Primary research verified mining project schedules and capacity increases, validated market segmentation across purity grades and end-use sectors, and acquired information on industry adoption trends, pricing volatility drivers, and trade flow dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Trade flow analysis and production volume mapping were used to determine the global market valuation. The methodology comprised:

Finding more than forty major mining and chemical processing firms across North America, Europe, Asia-Pacific, Latin America, and Africa

Product mapping over purity grades of acid spar (≥97% CaF₂), metallurgical spar (60–96% CaF₂), and ceramic spar (85–96% CaF₂)

Form factor analysis for the segments of filter cake, lump, and powder

Examination of annual revenues for fluorspar extraction and processing portfolios, both reported and modeled

Coverage of mining companies and processors that will account for 65–70% of the world market in 2024

Extrapolation of segment-specific values and end-use industry allocations utilizing top-down (manufacturer revenue validation) and bottom-up (production volume × average selling price by area and grade) technique

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















