Fixed-Mobile Convergence Market Summary
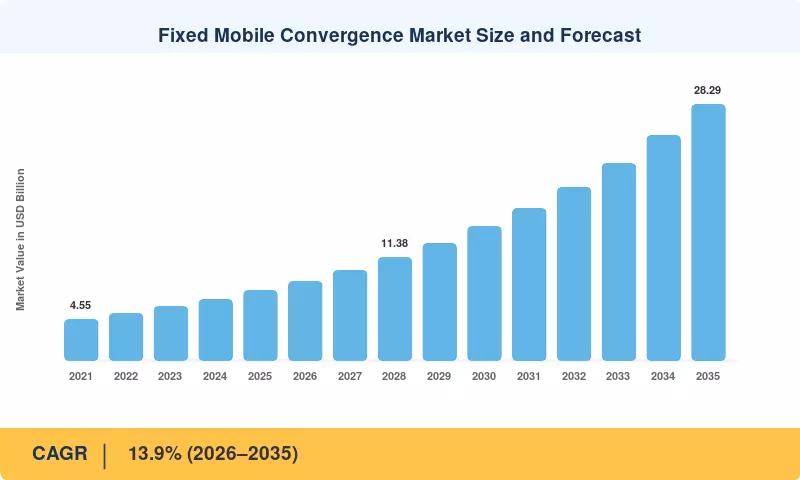
Le marché de la convergence fixe-mobile a atteint 7,70 milliards USD en 2025 et ouvre la fenêtre de prévision à 8,77 milliards USD en 2026, grimpant à 28,29 milliards USD d'ici 2035 avec un TCAC de 13,9 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, les programmes nationaux de retrait du PSTN — l'arrêt du cuivre en Allemagne et la date limite de migration du réseau téléphonique commuté public du Royaume-Uni en janvier 2027 — forcent environ 14 millions de lignes d'entreprise vers des remplacements natifs IP [1][3]. Deuxièmement, les budgets d'investissement des opérateurs pour les cœurs 5G autonomes ont dépassé 41 milliards USD dans le monde en 2024, et les cœurs capables de découpage sont la condition technique préalable à la véritable portabilité d'identité entre les appareils mobiles et les téléphones de bureau [2].
Les économies de remplacement expliquent le rythme. Les systèmes PBX à multiplexage par répartition dans le temps, les contrôleurs de session liés aux trunks fixes et les contrats de flotte mobile séparés cèdent la place à un contrôle des appels hébergé dans le cloud, à la voix sur Wi-Fi basée sur l'IMS et à l'identité d'entreprise intégrée dans la carte SIM. Les entreprises menant cette migration rapportent des réductions de 22 à 31 % de leurs dépenses vocales combinées, et le programme Décennie numérique de la Commission européenne a réservé 2,1 milliards EUR en cofinancement de la connectivité qui soutient indirectement la transition [4][7].
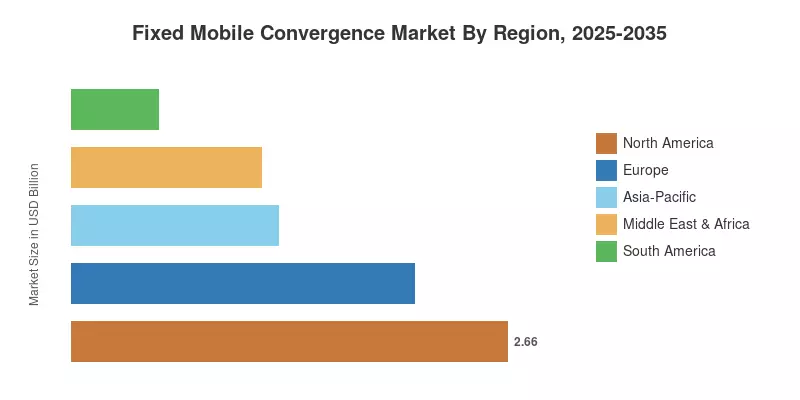
Régionalement, l'Amérique du Nord détient 34,6 % du marché de la convergence fixe-mobile grâce à une pénétration dense de l'UCaaS pour les entreprises et à des règles de spectre CBRS matures. La région Asie-Pacifique connaît la croissance la plus rapide avec un TCAC de 16,4 %, propulsée par le déploiement de la 5G en Inde et le regroupement des opérateurs de l'ASEAN. L'Europe se classe au deuxième rang, où les délais de coupure réglementaires plutôt que la demande de nouveaux marchés stimulent le volume. D'ici 2035, le marché de la convergence fixe-mobile évolue d'un jeu d'arbitrage des coûts vers une couche d'identité et de politique vendue en tant que service géré.
Principaux enseignements du rapport
• Par composant
- L'infrastructure représentait 58,4 % des revenus du marché de la convergence fixe-mobile en 2025, reflétant les cycles de renouvellement continus des cœurs IMS et des contrôleurs de session
- Les services se développent à un TCAC de 15,1 % jusqu'en 2035, alors que les contrats d'intégration et de transfert géré dépassent le matériel
• Par utilisateurs finaux
- Les entreprises représentent 48,2 % de la demande, le plus grand groupe d'acheteurs du marché de la convergence fixe-mobile
- Les déploiements résidentiels ont généré 2,27 milliards USD en 2025, concentrés dans des forfaits d'opérateurs à quadruple play
- L'adoption industrielle enregistre la trajectoire la plus nette avec un TCAC de 15,6 %, liée à la téléphonie cellulaire privée dans la logistique et les usines de processus
• Par région
Taille du marché et prévisions (2021–2035)
Les valeurs historiques proviennent des rapports de segment des opérateurs, des divulgations de revenus des fournisseurs filtrées pour les lignes attribuables à la convergence, et des statistiques de comptage des lignes des régulateurs nationaux. Les années de prévision appliquent une construction ascendante combinant la capacité installée des cœurs IMS, les comptes de sièges d'entreprise sous contrats de convergence gérés, et les prix réalisés par siège, vérifiés par rapport aux orientations des dépenses en capital des télécommunications. La série du marché de la convergence fixe-mobile ci-dessous est exprimée en milliards USD tout au long.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


