Marché des services de fertilité Résumé du marché
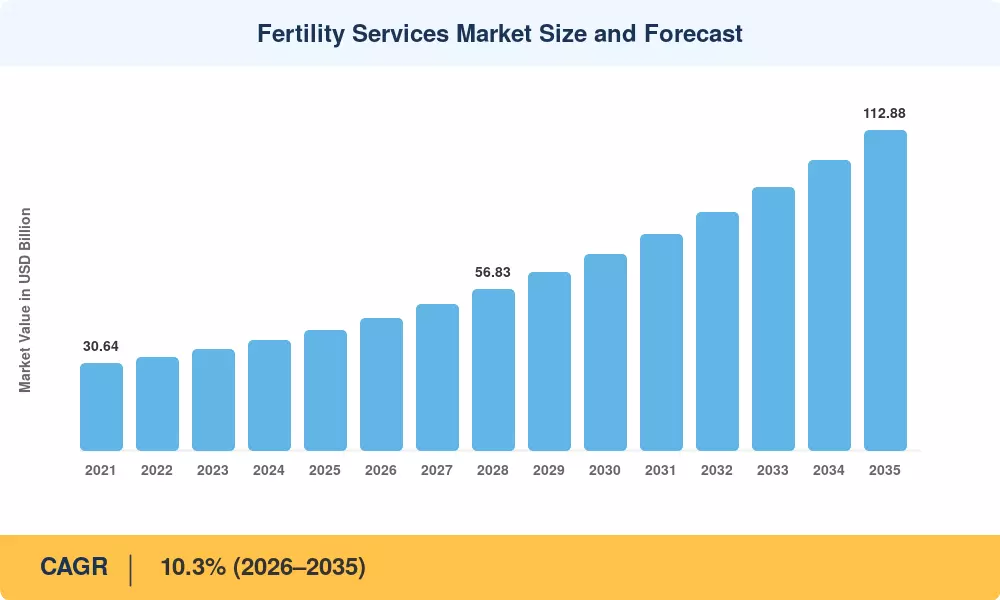
Le marché des services de fertilité a clôturé 2025 à 42,35 milliards USD et entre dans la fenêtre de prévision à 46,71 milliards USD en 2026, s'étendant à 112,88 milliards USD d'ici 2035 avec un TCAC de 10,3 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, l'estimation de prévalence de l'infertilité de l'Organisation mondiale de la santé en 2023 a placé l'infertilité à environ 17,5 % des adultes dans le monde, requalifiant la difficulté de conception comme une condition clinique courante plutôt que de niche [1]. Deuxièmement, la couverture des payeurs s'est considérablement élargie — 22 États américains exigent désormais une forme de couverture d'assurance pour l'infertilité, et de grands employeurs ont intégré les cycles de FIV dans la conception des prestations standard [2][3].
La technologie réécrit le flux de travail clinique sous cette demande. La notation manuelle des embryons, l'incubation statique et le suivi des cycles sur papier cèdent la place à l'imagerie en temps réel, à la sélection assistée par IA des embryons et des gamètes et aux protocoles de vitrification qui ont poussé la survie après décongélation au-dessus de 90 % [4]. La plateforme de microscope AI d'Oma Fertility, lancée dans trois nouveaux laboratoires en 2023, illustre ce changement en dépistant vingt à trente fois plus de spermatozoïdes que l'évaluation manuelle . Le capital-risque et le capital-investissement ont engagé plus de 1,4 milliard USD dans les plateformes femtech et de fertilité entre 2023 et 2025 .
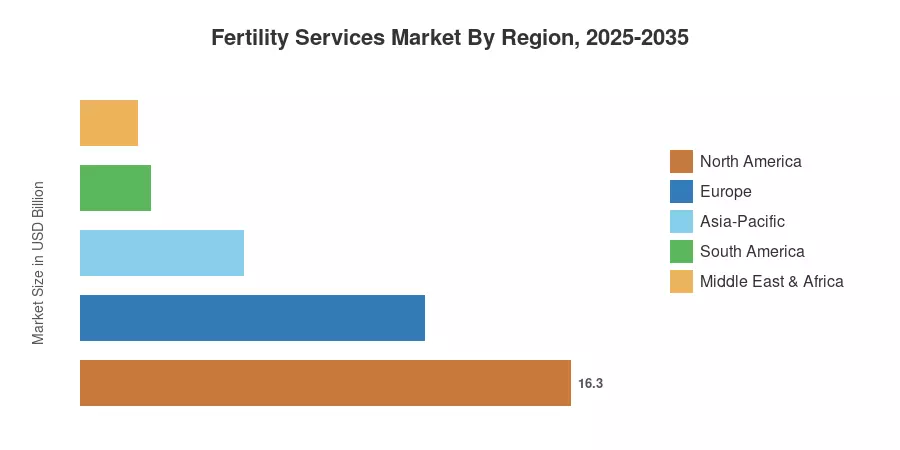
Régionalement, l'Amérique du Nord détient 38,5 % du marché des services de fertilité, l'Asie-Pacifique croît le plus rapidement à 12,8 %, et l'Europe suit avec 27,0 % grâce à des cycles financés par des fonds publics en France et dans les pays nordiques [7]. La prochaine décennie appartient à ceux qui industrialisent la qualité à grande échelle.
Principaux enseignements du rapport
• Par procédure
- La fécondation in vitro représente 68,5 % du marché des services de fertilité, la plus grande concentration de valeur dans l'industrie.
- Les revenus de la gestation pour autrui ont atteint 4,15 milliards USD en 2025 alors que les cadres juridiques ont mûri en Géorgie, en Colombie et dans certains États américains.
- L'insémination artificielle croît à un TCAC de 8,1 %, conservant sa pertinence en tant qu'intervention de première ligne à coût réduit.
• Par fournisseur de services
- Les cliniques de fertilité dédiées représentent 61,8 % des dépenses mondiales dans le marché des services de fertilité.
- Les unités de reproduction basées à l'hôpital ont généré 12,03 milliards USD en 2025, s'appuyant sur des parcours obstétriques intégrés.
• Par région
- L'Amérique du Nord a contribué 16,30 milliards USD en 2025, menée par l'expansion des prestations sponsorisées par les employeurs.
- L'Asie-Pacifique affiche un TCAC de 12,8 %, le plus rapide de toutes les régions.
- Le Moyen-Orient et l'Afrique détiennent 4,5 % de part, avec des corridors de tourisme médical dans le Golfe entraînant une croissance disproportionnée.
Taille du marché et prévisions (2021–2035)
Les chiffres ci-dessous mélangent les volumes de cycles au niveau clinique provenant des registres nationaux (SART, HFEA, ESHRE, JSOG), les divulgations de revenus audités des opérateurs cotés, et des interviews primaires avec 41 directeurs de clinique et responsables de laboratoire dans neuf pays. Les comptes de cycles ont été convertis en valeur en utilisant le revenu moyen par cycle de traitement spécifique à chaque pays, puis triangulés par rapport aux données sur les dépenses de santé nationales. Les années de prévision appliquent l'élasticité de la demande au revenu disponible, à la profondeur de la couverture d'assurance et à la distribution de l'âge maternel.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


