Marché des huiles essentielles (2026 - 2035)

Rapport d'étude de marché sur les huiles essentielles par application (Aromathérapie, Cosmétiques, Aliments et boissons, Ménage, Pharmaceutiques), par source (Plante, Animal, Synthétique, Naturel), par type (Huiles d'agrumes, Huiles herbacées, Huiles d'épices, Huiles de menthe, Huiles florales), par canal de distribution (En ligne, Hors ligne, Ventes directes), et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/CG/1492-HCR 200 Pages Snehal Singh Last Updated: September 15, 2026
Essential Oils Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.78%
2025 Market SizeUSD 19.86 Billion
2035 Market SizeUSD 46.18 Billion
Key Players
dōTERRA International
Young Living Essential Oils
Givaudan
Symrise AG
International Flavors & Fragrances
Robertet Group
Opportunities
  • Clinical Aromatherapy Adoption
  • Blockchain-Enabled Traceability Platforms
  • Emerging Market Production Expansion

Marché des huiles essentielles Résumé du marché

Le marché des huiles essentielles était évalué à 19,86 milliards USD en 2025, avec une période de prévision s'ouvrant à 21,68 milliards USD en 2026 et projetée pour atteindre 46,18 milliards USD d'ici 2035, enregistrant un TCAC de 9,78 % sur 2026–2035. La demande croissante des consommateurs pour des produits de bien-être à base de plantes et un changement prononcé vers des ingrédients naturels dans les soins personnels ont catalysé les investissements tout au long de la chaîne de valeur. La réglementation mise à jour sur les produits cosmétiques de l'UE, qui a durci les limites de parfum synthétique en 2024, a redirigé les budgets de formulation vers des huiles essentielles de qualité thérapeutique et des méthodes d'extraction d'huiles essentielles à froid [2]. Simultanément, le monographe élargi de la FDA américaine pour les produits d'aromathérapie en vente libre a créé une opportunité réglementaire d'une valeur estimée à 1,2 milliard USD en dépenses de développement de nouveaux produits jusqu'en 2028 [3].

La technologie de traitement est à un carrefour générationnel. Représentant encore plus de 55 % du volume de production, la distillation à la vapeur traditionnelle cède progressivement la place à l'extraction au CO2 supercritique et aux techniques d'extraction d'huiles essentielles à froid qui conservent le profil des composés volatils. Les grandes entreprises ont investi plus de 800 millions USD dans des équipements d'extraction modulaires capables de traiter différentes plantes avec une amélioration de rendement de 15 à 20 % par rapport aux systèmes hérités. Cela est particulièrement visible dans la production d'huile essentielle de menthe lavande, où les lignes d'extraction à double culture réduisent considérablement les coûts par unité.

L'Europe a dominé le marché des huiles essentielles en 2025 avec une part de 44,15 % en raison de la France étant le plus grand producteur d'huile de lavande au monde et de l'Allemagne ayant un solide réseau de distribution pour les mélanges d'huiles essentielles pour diffuseurs. La région Asie-Pacifique est le marché à la croissance la plus rapide avec un TCAC de 12,38 %, soutenue par l'augmentation de la production d'huile de menthe en Inde et les ajouts de capacité de traitement d'huile d'agrumes en Chine. L'Amérique du Nord représentait la deuxième part la plus élevée, en raison du besoin de certification d'huile essentielle biologique aux États-Unis. Le marché des huiles essentielles entre dans une décennie où la traçabilité, les critères de durabilité et l'intégration de l'aromathérapie dans les soins de santé définiront l'avantage concurrentiel.

Principaux points à retenir du rapport

• Par type de produit

  • L'huile d'orange a représenté 27,34 % de la part du marché des huiles essentielles en 2025, reflétant une demande soutenue des secteurs de l'aromatisation des boissons et du nettoyage ménager
  • L'huile d'eucalyptus est prête à se développer à un TCAC de 12,14 % jusqu'en 2035, propulsée par des applications de bien-être respiratoire et une utilisation croissante dans les formulations de mélanges pour diffuseurs d'aromathérapie

• Par source

  • Les fruits et légumes ont contribué à hauteur de 8,32 milliards USD à la taille du marché des huiles essentielles en 2025, menés par le traitement des écorces d'agrumes au Brésil et aux États-Unis
  • Les herbes et épices représentent la catégorie de source à la croissance la plus rapide, avec des huiles essentielles de qualité thérapeutique provenant de la menthe, du basilic et du romarin stimulant l'adoption

• Par nature

  • Les grades conventionnels ont conservé une part de 72,16 % en 2025, bien que les volumes de certification d'huiles essentielles biologiques aient crû à plus du double du taux conventionnel
  • Les variantes biologiques devraient enregistrer un TCAC de 14,48 % jusqu'en 2035 alors que les détaillants imposent des chaînes d'approvisionnement certifiées

• Par application

  • Les aliments et boissons ont détenu une part de revenus de 47,89 % au sein du marché des huiles essentielles en 2025
  • L'aromathérapie et le bien-être s'étendront à un TCAC de 13,85 %, soutenus par des programmes de mélanges pour diffuseurs d'aromathérapie dans les hôpitaux et des initiatives de bien-être en milieu de travail

• Par géographie

  • L'Europe a mené avec une part de 44,15 % du marché des huiles essentielles en 2025, ancrée par la France, l'Allemagne et le Royaume-Uni
  • La région Asie-Pacifique affichera un TCAC de 12,38 % sur 2026–2035, l'Inde et la Chine représentant la majeure partie de la capacité de production supplémentaire

Taille et prévisions du marché des huiles essentielles (2021–2035)

Les estimations de Market Research Future combinent des données commerciales primaires de la Fédération internationale des huiles essentielles et des métiers de l'arôme (IFEAT), des déclarations douanières de 34 pays exportateurs, et une modélisation de la demande propriétaire calibrée par rapport aux divulgations trimestrielles des entreprises. La période historique (2021–2024) reflète les volumes de commerce réels ; l'année de base (2025) intègre des données préliminaires de fin d'année ; et la période de prévision (2026–2035) applique une trajectoire de croissance composée ancrée au TCAC du marché des huiles essentielles de 9,78 %.
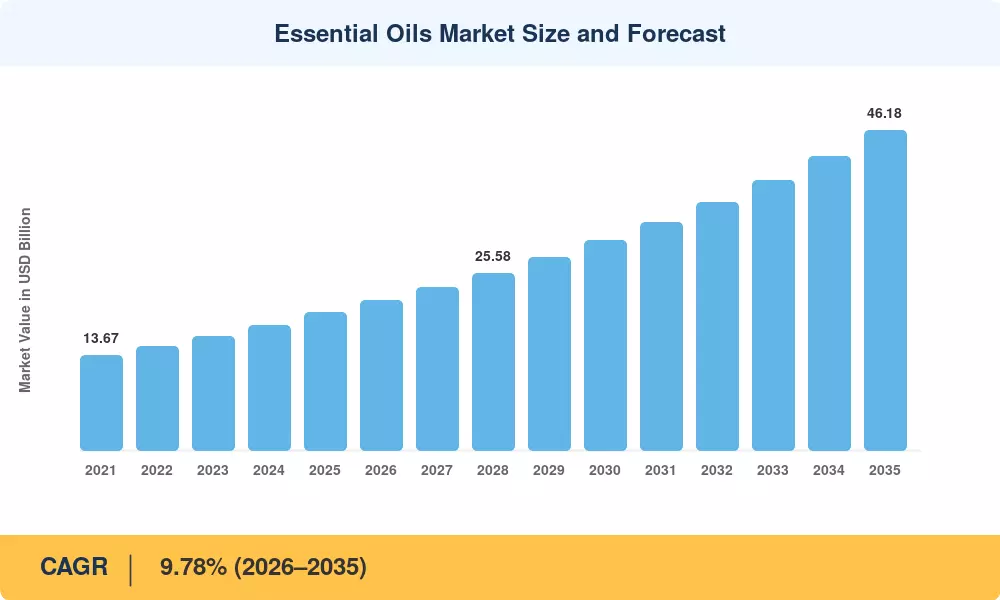
Taille et prévisions du marché des huiles essentielles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Intégration de l'aromathérapie dans les établissements de santé ~18% Amérique du Nord, Europe À moyen terme (2–4 ans) [3]
Mandats d'ingrédients naturels et étiquettes propres ~16% Europe, Asie-Pacifique À court terme (≤2 ans) [2]
Expansion de l'extraction d'huiles essentielles par pression à froid ~14% Global À moyen terme (2–4 ans)
Demande croissante de certification d'huiles essentielles biologiques ~13% Amérique du Nord, Europe À court terme (≤2 ans) [7]
Reformulation des soins personnels et des cosmétiques ~12% Global À long terme (≥4 ans)
Recherche pharmaceutique sur les antimicrobiens ~10% Europe, Amérique du Nord À long terme (≥4 ans) [14]
Canaux de vente directe aux consommateurs en e-commerce ~9% Asie-Pacifique, Amérique du Nord À court terme (≤2 ans) [15]

Intégration de l'aromathérapie dans les milieux cliniques et de travail

Les hôpitaux à travers les États-Unis et l'Europe de l'Ouest intègrent des protocoles de mélanges d'huiles essentielles d'aromathérapie dans les programmes de soins aux patients. Le projet pilote de la Cleveland Clinic en 2024 a rapporté une réduction de 23 % des scores d'anxiété pré-chirurgicale parmi les patients exposés à des mélanges d'huiles essentielles de lavande et de menthe poivrée, incitant 14 systèmes de santé américains supplémentaires à adopter des programmes similaires [3]. Le Service national de santé du Royaume-Uni a alloué 12 millions de GBP en 2024 pour des essais de thérapies complémentaires, avec l'inhalation d'huiles essentielles comme modalité principale. Les programmes de bien-être en milieu de travail suivent le mouvement : plus de 1 800 campus d'entreprises en Amérique du Nord exploitent désormais des zones de relaxation basées sur des diffuseurs, stimulant l'achat en gros d'huiles essentielles de qualité thérapeutique.

Réglementation sur les étiquettes propres et mandats d'ingrédients naturels

La révision par la Commission européenne de l'annexe III du règlement sur les cosmétiques a restreint 26 allergènes de parfum synthétiques en 2024, accélérant la reformulation vers des alternatives d'origine végétale [2]. Cette action réglementaire unique a déplacé environ 2,1 milliards d'EUR dans l'approvisionnement en ingrédients vers le marché des huiles essentielles en 18 mois. Dans la région Asie-Pacifique, le MFDS de la Corée du Sud a mis à jour sa liste positive d'ingrédients cosmétiques pour favoriser les plantes avec des profils de sécurité vérifiés, bénéficiant aux producteurs d'huiles essentielles extraites par pression à froid.

Demande de certification biologique et de traçabilité

Les certifications biologiques USDA et UE pour les huiles essentielles ont augmenté de 19 % d'une année sur l'autre en 2024, reflétant les mandats des détaillants de grandes chaînes telles que Whole Foods, Sephora et Douglas [7]. La certification biologique des huiles essentielles commande désormais une prime de prix de 25 à 40 % par rapport aux grades conventionnels, incitant les petits agriculteurs en Inde et en Afrique de l'Est à convertir leurs terres. L'initiative "Bio-Sourcing 2030" de la France a engagé 350 millions d'EUR pour soutenir la culture de lavande et de lavandin biologique en Provence .

E-commerce et distribution directe aux consommateurs

Les ventes en ligne d'huiles essentielles ont augmenté de 34 % en 2024, Amazon, iHerb et des plateformes régionales comme Nykaa représentant une part croissante des achats de mélanges d'huiles essentielles d'aromathérapie et d'huiles à note unique [15]. Les marques de vente directe aux consommateurs utilisant des modèles d'abonnement—expédiant des kits mensuels d'huiles essentielles de lavande et de menthe poivrée—ont atteint des valeurs de vie client 60 % plus élevées que leurs homologues en gros. L'éducation autour des huiles essentielles de qualité thérapeutique, alimentée par les médias sociaux, convertit les acheteurs pour la première fois à grande échelle.

Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles de l'impact sur la croissance du marché des huiles essentielles et ne sont pas directement soustraits du CAGR principal.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Adulteration et incohérence de qualité ~–15% Global À court terme (≤2 ans)
Prix volatils des matières premières ~–14% Global À moyen terme (2–4 ans) [5]
Fragmentation réglementaire à travers les marchés ~–12% Asie-Pacifique, Amérique du Sud À long terme (≥4 ans)
Risque allergène et préoccupations de sécurité ~–10% Europe, Amérique du Nord À moyen terme (2–4 ans) [2]
Variabilité climatique affectant les rendements des cultures ~–9% Afrique, Asie du Sud À long terme (≥4 ans) [17]

Défis d'adulteration et de contrôle de qualité

L'Organisation internationale de normalisation (ISO) estime qu'environ 20 % des huiles essentielles échangées à l'échelle mondiale contiennent des additifs synthétiques non divulgués ou sont diluées au-delà des spécifications étiquetées . Cela érode la confiance des consommateurs, en particulier dans la catégorie des mélanges pour diffuseurs d'aromathérapie, et a déclenché des recours collectifs aux États-Unis totalisant 180 millions USD en règlements entre 2022 et 2024. Les entreprises investissant dans des tests GC-MS (chromatographie en phase gazeuse-spectrométrie de masse) absorbent des augmentations de coûts de 3 à 5 % par lot, compressant les marges pour les petits producteurs sur le marché des huiles essentielles.

Volatilité des prix des matières premières

Les prix des matières premières pour les huiles essentielles peuvent fluctuer de 30 à 50 % au cours d'une seule saison de récolte en raison d'événements météorologiques, de perturbations géopolitiques et de trading spéculatif [5]. Les prix de l'huile de rose bulgare ont doublé entre 2022 et 2024 après que des années de sécheresse consécutives ont réduit la récolte de la vallée de Kazanlak de 40 %. Une telle volatilité complique la contractualisation à terme pour les huiles essentielles de qualité thérapeutique et décourage les engagements d'approvisionnement à long terme de la part des grands acheteurs de biens de consommation.

Changement climatique et risques agricoles

Les changements dans les schémas de précipitations menacent directement les zones de production pour les plantes clés. Les rendements d'ylang-ylang malgache ont diminué de 18 % entre 2021 et 2024 en raison des dommages causés par des cyclones et de longues périodes de sécheresse [17].

Marché des huiles essentielles Opportunités

Adoption de l'aromathérapie clinique

Les systèmes hospitaliers à l'échelle mondiale allouent des budgets dédiés à l'aromathérapie fondée sur des preuves. L'Association américaine des hôpitaux a rapporté que 37 % des hôpitaux américains offraient une forme de service d'aromathérapie d'ici 2024, contre 12 % en 2018 [3]. Cela crée un canal d'approvisionnement récurrent pour l'huile essentielle de menthe poivrée lavande et d'autres huiles essentielles de qualité thérapeutique avec validation clinique

Plateformes de traçabilité activées par la blockchain

La demande des consommateurs pour une origine et une pureté vérifiées stimule l'adoption de plateformes de chaîne d'approvisionnement basées sur la blockchain. Des startups telles que Provenance et OriginTrail se sont associées à des coopératives d'huiles essentielles en Inde et en Bulgarie pour offrir une traçabilité du champ à la bouteille, soutenant les revendications de certification d'huiles essentielles biologiques avec des enregistrements immuables [10]. Cette technologie déverrouille des niveaux de prix premium au sein du marché des huiles essentielles

Expansion de la production sur les marchés émergents

L'Afrique subsaharienne présente une opportunité sous-développée. La stratégie nationale d'huiles essentielles du Rwanda vise 50 millions de dollars de revenus d'exportation d'ici 2030 grâce à la culture de géranium, d'eucalyptus et de pyrèthre [11]. L'augmentation des surfaces de romarin et de citronnelle en Éthiopie, soutenue par des coopératives de distillation financées par l'USAID, positionne l'Afrique de l'Est comme un hub d'approvisionnement compétitif

Mélange et personnalisation alimentés par l'IA

Les plateformes d'intelligence artificielle qui analysent les préférences olfactives des consommateurs et formulent des combinaisons de mélanges d'aromathérapie pour diffuseurs personnalisés représentent un modèle commercial à forte croissance. Des entreprises comme Givaudan et Symrise ont déployé des outils de conception de parfums basés sur l'IA qui réduisent les cycles de formulation de mois à jours [9]. Les services d'abonnement personnalisés utilisant ces outils élargissent le marché des huiles essentielles adressables en convertissant les consommateurs qui trouvaient auparavant les offres standard mal alignées avec leurs préférences

Intégration des aliments fonctionnels et des nutraceutiques

Les huiles essentielles gagnent en popularité en tant qu'ingrédients fonctionnels dans les boissons, les gommes et les capsules. Le secteur mondial des nutraceutiques—prévu pour dépasser 600 milliards de dollars d'ici 2030—offre un large marché adjacent pour l'huile essentielle de menthe poivrée lavande de qualité alimentaire et les concentrés d'huile d'agrumes. Les approbations réglementaires pour les ingrédients d'huiles essentielles de statut GRAS aux États-Unis et les approbations de nouveaux aliments dans l'UE ouvrent la voie

Marché des huiles essentielles Perspectives d'avenir

Formulation et personnalisation pilotées par l'IA

Les plateformes d'apprentissage automatique transformeront la manière dont le marché des huiles essentielles crée des produits pour les consommateurs. D'ici 2030, on estime que 40 % des nouveaux lancements de mélanges de parfums et de diffuseurs d'aromathérapie impliqueront une formulation assistée par l'IA, réduisant les délais de développement de 60 % et permettant des profils de parfum hyper-personnalisés [9]. Ce changement démocratisera l'accès à des mélanges sur mesure, auparavant un luxe réservé aux parfumeries de niche.

Durabilité et agriculture régénératrice

La transparence de l'empreinte carbone deviendra un facteur de différenciation concurrentiel. L'initiative Science Based Targets (SBTi) a rapporté en 2025 que 22 grands producteurs d'huiles essentielles s'étaient engagés à atteindre des émissions nettes nulles de portée 3 d'ici 2040 [17]. Les pratiques agricoles régénératrices — cultures de couverture, réduction du travail du sol, corridors de biodiversité — commanderont des primes de certification d'huiles essentielles biologiques dépassant 50 % par rapport aux prix conventionnels dans les canaux de vente au détail européens et nord-américains.

Convergence pharmaceutique et nutraceutique

Les essais cliniques évaluant les composés d'huiles essentielles pour des applications de résistance antimicrobienne devraient doubler d'ici 2028 [14]. Le Plan d'action mondial 2024 de l'OMS sur la RAM a spécifiquement mentionné les antimicrobiens d'origine végétale comme une priorité de recherche, débloquant des financements publics pour le développement d'huiles essentielles de qualité thérapeutique. Les formulations d'huile essentielle de menthe poivrée lavande ciblant les céphalées de tension avancent à travers les essais de Phase II en Europe et aux États-Unis.

Commerce numérique et transparence de la chaîne d'approvisionnement

La traçabilité par blockchain, la surveillance de la distillation activée par l'IoT et les marchés numériques reliant directement les petits producteurs aux acheteurs multinationaux définiront l'infrastructure du marché des huiles essentielles dans les années 2030 [10]. Les plateformes offrant des données de provenance vérifiées permettront aux producteurs d'huiles essentielles extraites à froid d'accéder à des pools d'acheteurs premium qui nécessitent actuellement des organismes de certification intermédiaires.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
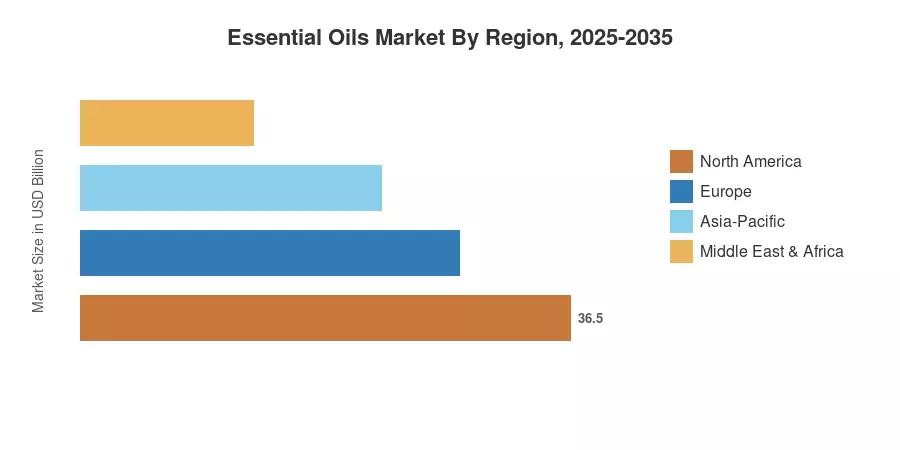
Amérique du Nord 4,37 milliards USD (2025) Certification d'huiles essentielles biologiques ; aromathérapie clinique
Europe 44,15 % de part (2025) Conformité réglementaire ; production d'huile essentielle de menthe poivrée
Asie-Pacifique 12,38 % TCAC (2026–2035) Expansion de la menthe et des agrumes ; distribution e-commerce
Amérique du Sud 1,29 milliard USD (2025) Transformation de l'huile d'orange ; infrastructure d'exportation
Moyen-Orient & Afrique 8,72 % TCAC (2026–2035) Valorisation de l'encens ; distillation coopérative
Total 19,86 milliards USD (2025) —

Le marché des huiles essentielles présente des dynamiques régionales distinctes façonnées par la capacité de production, les cadres réglementaires et les modèles de dépenses en bien-être des consommateurs. La domination de l'Europe reflète son héritage profond en matière de parfumerie et de cosmétiques, tandis que la trajectoire de croissance de l'Asie-Pacifique est alimentée par l'expansion des infrastructures d'extraction d'huiles essentielles à froid et une demande intérieure en forte hausse.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,4 % de la part régionale Marques d'aromathérapie DTC ; expansion des monographies de la FDA
Canada 9,46 % TCAC Réglementations sur les produits de santé naturels favorisant les extraits botaniques
Mexique 0,31 milliard USD (2025) Co-traitement de l'huile d'agrumes avec l'industrie du jus

Les États-Unis stimulent la demande nord-américaine grâce à une base de consommateurs de bien-être mature et un traitement réglementaire favorable des huiles essentielles de qualité thérapeutique. La Direction des produits de santé naturels du Canada a accéléré les approbations pour les remèdes à base d'huiles essentielles, tandis que la production d'huile d'orange et de lime du Mexique alimente à la fois les canaux domestiques et d'exportation [6].

Europe

Pays Métrique clé Moteur clé
Allemagne 22,8 % de la part régionale Pénétration de la vente au détail de mélanges pour diffuseurs d'aromathérapie
Royaume-Uni 1,41 milliard USD (2025) Récupération du secteur des spas et de l'hôtellerie
France 9,52 % TCAC Modernisation de la chaîne d'approvisionnement en lavande de Provence
Italie 8,3 % de la part régionale Huile d'agrumes de Sicile ; innovation cosmétique
Espagne 0,54 milliard USD (2025) Expansion de la culture du romarin et du thym
Pays nordiques 7,85 % TCAC R&D d'huiles essentielles de qualité pharmaceutique
Russie 0,38 milliard USD (2025) Production domestique d'huile de sapin et de pin
Reste de l'Europe 11,2 % de la part régionale Croissance de la culture des herbes en Europe de l'Est

Le leadership du marché des huiles essentielles en Europe est ancré dans la sophistication réglementaire et les attentes élevées des consommateurs. Les exportations de lavande et de lavandin de la France ont généré à elles seules 1,4 milliard EUR en 2024, et le canal pharmaceutique allemand distribue plus de produits de mélanges pour diffuseurs d'aromathérapie par habitant que toute autre nation [2].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 31,5 % de la part régionale Échelle de transformation des agrumes et de l'eucalyptus
Inde 12,95 % TCAC Domination de l'huile de menthe ; croissance de la certification d'huiles essentielles biologiques
Japon 0,72 milliard USD (2025) Demande d'aromathérapie et de cosmétiques haut de gamme
Corée du Sud 11,82 % TCAC Formulation K-beauty avec des extraits botaniques
ASEAN 0,58 milliard USD (2025) Exportations d'huile de patchouli et de clou de girofle indonésiennes
Reste de l'Asie-Pacifique 10,46 % TCAC Cultures émergentes au Vietnam et au Myanmar

Les États d'Uttar Pradesh et de Madhya Pradesh en Inde produisent collectivement plus de 80 % de l'huile de menthe mentholée du monde, rendant le pays indispensable au marché mondial des huiles essentielles [6]. Les provinces du Yunnan et du Jiangxi en Chine développent des plantations d'eucalyptus spécifiquement pour répondre à la demande d'extraction d'huiles essentielles à froid de qualité pharmaceutique.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 68,3 % de la part régionale Huile d'orange ; plus grand transformateur d'agrumes au monde
Argentine 8,94 % TCAC Exportations d'huile de citron vers l'Europe et l'Amérique du Nord
Reste de l'Amérique du Sud 0,18 milliard USD (2025) Petit grain du Paraguay ; eucalyptus du Pérou

L'État de São Paulo au Brésil traite environ 1,2 million de tonnes d'oranges par an pour l'extraction d'huile, positionnant le pays comme le principal fournisseur mondial d'huile essentielle d'orange [5]. La région de Tucumán en Argentine développe rapidement des vergers de citron pour répondre à la demande croissante de produits d'extraction d'huiles essentielles à froid.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 24,6 % de la part régionale Produits patrimoniaux en oud et en encens
Émirats Arabes Unis 9,18 % TCAC Secteur des parfums et de l'hôtellerie haut de gamme
Afrique du Sud 0,12 milliard USD (2025) Cultures d'arbre à thé et d'eucalyptus
Égypte 8,54 % TCAC Géranium et camomille pour l'exportation européenne
Reste du MEA 31,8 % de la part régionale Distilleries coopératives d'Afrique de l'Est

L'affinité culturelle du Moyen-Orient pour les huiles d'oud, d'encens et de rose soutient des prix premium qui dépassent les moyennes mondiales de 3 à 5 fois [11]. Le modèle de production basé sur la coopération en Afrique de l'Est, soutenu par des agences de développement, construit progressivement la capacité d'extraction d'huiles essentielles à froid pour servir les voies de certification d'huiles essentielles biologiques.

Marché des huiles essentielles par région, 2025-2035

Marché des huiles essentielles Segmentation du marché

Par type de produit

Segment Métrique clé Principal moteur de la demande
Huile d'orange 27,34 % de part (2025) Arôme pour boissons et produits de nettoyage
Huile de citron 2,18 milliards USD (2025) Applications cosmétiques et de conservation des aliments
Huile d'eucalyptus 12,14 % de TCAC (2026–2035) Bien-être respiratoire et utilisation pharmaceutique
Huile de lavande 1,93 milliard USD (2025) Mélange pour diffuseur d'aromathérapie et soins personnels
Huile de menthe poivrée 10,87 % de TCAC (2026–2035) Soin buccal et applications de qualité thérapeutique
Autres 18,6 % de part (2025) Diversification des huiles d'arbre à thé, de romarin et d'encens

La domination de l'huile d'orange sur le marché des huiles essentielles reflète son utilité double dans l'aromatisation des aliments et les formulations de nettoyage domestique. L'infrastructure de transformation du Brésil et la disponibilité des agrumes toute l'année confèrent à l'huile d'orange un avantage de coût structurel par rapport aux huiles concurrentes. L'huile d'eucalyptus gagne rapidement du terrain, soutenue par la sensibilisation des consommateurs à la santé respiratoire après la pandémie. Les programmes de diffuseurs dans les hôpitaux et les produits d'inhalation en vente libre spécifient de plus en plus des formulations de mélanges d'aromathérapie à base d'eucalyptus.

Les combinaisons d'huiles essentielles de lavande et de menthe poivrée représentent la catégorie mélangée à la croissance la plus rapide, attirant les consommateurs à la recherche de soulagement du stress et de gestion des maux de tête. Le contenu en menthol de l'huile de menthe poivrée en fait un ingrédient essentiel pour le soin buccal, tandis que les propriétés anxiolytiques de la lavande sont bien documentées dans la littérature clinique [3].

Par source

Segment Métrique clé Principal moteur de la demande
Fruits et légumes 8,32 milliards USD (2025) Transformation des écorces d'agrumes à l'échelle industrielle
Herbes et épices 13,52 % de TCAC (2026–2035) Applications thérapeutiques de menthe, basilic et romarin
Fleurs 17,4 % de part (2025) Huiles de rose, de jasmin et de lavande de qualité supérieure
Autres 1,14 milliard USD (2025) Huiles dérivées du bois, de l'écorce et de la résine

Les herbes et les épices sont la catégorie de source à la croissance la plus rapide sur le marché des huiles essentielles, propulsée par des huiles essentielles de qualité thérapeutique dérivées de la menthe poivrée, de l'origan et du thym. Les méthodes d'extraction à froid des huiles essentielles sont particulièrement adaptées aux matières premières à base d'herbes, préservant les composés volatils qui favorisent l'efficacité pharmacologique.

Par nature

Segment Métrique clé Principal moteur de la demande
Conventionnel 72,16 % de part (2025) Avantage de coût dans les applications alimentaires et industrielles
Biologique/Certifié biologique 14,48 % de TCAC (2026–2035) Mandats des détaillants et volonté des consommateurs de payer un prix premium

La certification des huiles essentielles biologiques continue de remodeler les stratégies d'approvisionnement sur le marché des huiles essentielles. Les grands détaillants exigent désormais une vérification biologique par des tiers pour le placement en rayon dans les allées de bien-être, incitant les producteurs à investir dans des programmes de culture certifiés [7].

Par application

Segment Métrique clé Principal moteur de la demande
Alimentation et boissons 47,89 % de part (2025) Aromatisation naturelle et conservation
Pharmaceutiques 3,24 milliards USD (2025) Formulations antimicrobiennes et anti-inflammatoires
Aromathérapie et bien-être 13,85 % de TCAC (2026–2035) Programmes de mélanges de diffuseurs d'aromathérapie cliniques et en milieu de travail
Soins personnels et cosmétiques 18,7 % de part (2025) Beauté propre et reformulation de parfum naturel
Autres 0,89 milliard USD (2025) Entretien domestique, soins aux animaux, agriculture

L'alimentation et les boissons restent la plus grande application sur le marché des huiles essentielles, avec les huiles d'agrumes ancrant le segment. L'application d'aromathérapie et de bien-être émerge comme le principal moteur de croissance, soutenue par des preuves cliniques croissantes pour les huiles essentielles de qualité thérapeutique dans la gestion du stress, la qualité du sommeil et la réduction de la douleur [3][14].

Analyse Concurrentielle

Le marché des huiles essentielles est modérément fragmenté, les cinq principales entreprises détenant une part de revenus combinée estimée entre 22 et 28 %. L'indice Herfindahl-Hirschman (HHI) se situe dans la plage de 600 à 900, indiquant un environnement concurrentiel où des spécialistes régionaux, des réseaux coopératifs et des maisons de saveurs multinationales rivalisent sur la qualité, la traçabilité et l'intégration verticale.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
dōTERRA International ~5–8% Huiles essentielles de qualité thérapeutique ; abonnements bien-être Modèle de vente directe avec certification CPTG
Young Living Essential Oils ~5–7% Huiles simples, mélanges, kits de mélange pour diffuseurs d'aromathérapie Intégration verticale de la graine à l'huile
Givaudan ~3–5% Ingrédients d'huiles essentielles pour parfumer et aromatiser Partenariats de formulation B2B avec des marques de FMCG
Symrise AG ~3–5% Ingrédients de saveurs naturelles ; extraction d'huiles essentielles à froid Approvisionnement axé sur la durabilité en provenance de Madagascar et d'Inde
International Flavors & Fragrances (IFF) ~2–4% Extraits botaniques ; composés d'huiles essentielles Largeur de portefeuille axée sur les fusions
Robertet Group ~2–3% Matières premières naturelles ; certification d'huiles essentielles biologiques Héritage basé à Grasse et positionnement premium
Biolandes ~1–3% Huiles de lavande, vétiver, ylang-ylang Modèle de plantation intégré verticalement
Firmenich (maintenant partie de DSM-Firmenich) ~2–4% Ingrédients de parfumerie : approvisionnement durable Innovation naturelle axée sur la science
Mane SA ~1–3% Saveurs et parfums naturels Agilité familiale avec portée mondiale
Plant Therapy ~1–2% Huiles essentielles de détail pour consommateurs ; certifiées USDA Organic Marque native du commerce électronique avec un accent sur la transparence

Actualités récentes & Développements

Marché des huiles essentielles Market Report Scope

Paramètre Détails
Portée du marché Marché mondial des huiles essentielles par type de produit, source, nature, application et géographie
Période d'étude 2021–2035
CAGR 9,78 % (2026–2035)
Taille du marché (2025) 19,86 milliards USD
Taille du marché (2035) 46,18 milliards USD
Segment à la croissance la plus rapide Biologique/Certifié biologique (par nature) ; Aromathérapie et bien-être (par application)
Entreprises profilées dōTERRA, Young Living, Givaudan, Symrise, IFF, Robertet, Biolandes, DSM-Firmenich, Mane SA, Plant Therapy
Devise d'évaluation Milliards USD

FAQ

Comment les tests GC-MS affectent-ils les coûts d'approvisionnement pour les acheteurs du marché des huiles essentielles ?
Les tests GC-MS ajoutent 3 à 5 % par lot pour la vérification de la pureté, mais ils réduisent considérablement le risque de rappels et de litiges liés à la contrefaçon. Les acheteurs nécessitant des huiles essentielles de qualité thérapeutique devraient prévoir la validation par un laboratoire tiers comme un poste de coût standard .
Qu'est-ce qui différencie la distillation à la vapeur de l'extraction d'huiles essentielles par pression à froid en termes de rétention des composés ?
L'extraction d'huiles essentielles par pression à froid préserve les terpènes et les aldéhydes sensibles à la chaleur qui se dégradent lors de la distillation à la vapeur. Les huiles d'agrumes traitées par pression à froid conservent 15 à 20 % de composés aromatiques volatils en plus, ce qui les rend préférables pour les applications de mélanges d'huiles essentielles pour diffuseurs d'aromathérapie haut de gamme .
Comment les entreprises du marché des huiles essentielles abordent-elles la transparence de la chaîne d'approvisionnement pour les revendications biologiques ?
Les principaux producteurs déploient des plateformes de traçabilité basées sur la blockchain reliant les coordonnées GPS des fermes, les dates de récolte et les enregistrements de lots de distillation aux codes QR des produits finaux. Cette approche soutient la vérification de la certification des huiles essentielles biologiques au point de vente au détail [10].
Quel rôle jouent les modèles de distillation coopérative dans la production des marchés émergents ?
Les coopératives au Rwanda, en Éthiopie et à Madagascar regroupent les récoltes des petits exploitants dans des unités de distillation centralisées, réduisant les exigences en capital par agriculteur de 70 à 80 %. Ce modèle accélère la capacité d'extraction d'huiles essentielles par pression à froid dans les régions manquant d'infrastructure industrielle [11].
Comment le marché des huiles essentielles répond-il aux réglementations sur la divulgation des allergènes en Europe ?
Les producteurs reformulent les mélanges pour minimiser les 26 allergènes restreints en vertu de l'annexe III du règlement cosmétique de l'UE mis à jour. Les mélanges d'huiles essentielles de lavande et de menthe poivrée conformes utilisent désormais des variantes fractionnées avec des concentrations réduites de linalool [2].
Quels primes de prix les produits certifiés biologiques d'huiles essentielles commandent-ils par rapport aux grades conventionnels ?
Les huiles certifiées biologiques commandent généralement des primes de 25 à 40 % en gros, les étiquettes USDA et UE Bio ayant le plus fort impact sur les prix. Les primes au détail peuvent dépasser 50 % pour les huiles essentielles de qualité thérapeutique commercialisées auprès des consommateurs axés sur le bien-être [7].
Comment la variabilité climatique affecte-t-elle les stratégies d'approvisionnement à long terme sur le marché des huiles essentielles ?
Les producteurs diversifient les géographies de culture et investissent dans des cultivars résistants à la sécheresse pour se couvrir contre la volatilité des rendements. Les stratégies d'approvisionnement multi-origines qui mélangent la production de trois régions ou plus deviennent standard pour les fabricants de mélanges d'huiles essentielles pour diffuseurs d'aromathérapie [17].
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks, industry standards, agricultural databases, and trade statistics across multiple jurisdictions. Key sources included the International Organization for Standardization (ISO) for essential oils technical specifications (ISO 4720, ISO 9235), Food and Agriculture Organization (FAO) Codex Alimentarius for food-grade oil standards, US Food & Drug Administration (FDA) 21 CFR regulations for flavoring agents and cosmetics, European Food Safety Authority (EFSA) for food additive safety assessments, European Medicines Agency (EMA) herbal monographs, International Fragrance Association (IFRA) standards for safety and usage limits, World Health Organization (WHO) traditional medicine guidelines, US Department of Agriculture (USDA) National Agricultural Statistics Service for raw material production data, European Commission's Directorate-General for Health and Food Safety (SANTE), International Trade Centre (ITC) Trade Map for import/export analytics, Agricultural and Processed Food Products Export Development Authority (APEDA) for Indian subcontinent cultivation data, National Institute of Standards and Technology (NIST) chemical reference data, PubMed/NCBI for clinical efficacy studies on aromatherapy and phytochemistry, Suppliers of Essential Oils Aroma Chemicals (SEOS) industry reports, and International Federation of Essential Oils and Aroma Trades (IFEAT) production statistics. These sources were utilized to collect cultivation harvest data, regulatory compliance standards, clinical efficacy studies for aromatherapeutic applications, international trade flows, and competitive intelligence across citrus, herbal, spice, mint, and floral oil categories.


Primary Research

Interviews with both supply-and demand-side stakeholders in the botanical extracts and aromatherapy businesses provided quantitative and qualitative data used in the main study. Members of the supply side comprised MDs, VPs, and directors of sourcing and sustainability as well as directors of quality assurance and commercial operations from companies that produced botanical extracts, essential oils, and multi-level marketing. Spa and wellness center owners, Certified Aromatherapists, Cosmetic Formulation Scientists, Food and Beverage Research and Development Directors, Pharmaceutical Product Development teams specializing in phytomedicines, and Procurement Managers from personal care businesses made up the demand-side sources. Agricultural commodity price volatility, sustainable sourcing dynamics, and e-commerce penetration trends were investigated through primary research, which also verified distillation technological developments and evaluated the adoption rates of organic certification.

Primary Respondent Breakdown:

• By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue aggregation and production volume analysis across steam distillation, cold pressing, and solvent extraction methodologies. The methodology included:

• Identification of 55+ key manufacturers and direct-to-consumer brands across North America, Europe (particularly France, Germany, Bulgaria), Asia-Pacific (India, China, Indonesia), and Latin America

• Product mapping across citrus oils (orange, lemon, bergamot), herbal oils (lavender, rosemary, tea tree), spice oils (pepper, cinnamon, clove), mint oils (peppermint, spearmint), and floral absolutes (rose, jasmine, neroli)

• Analysis of reported revenues and modeled wholesale/retail pricing for pure essential oils, blends, organic-certified variants, and diluted preparations

• Coverage of manufacturers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (cultivation volume by crop type × extraction yield × average selling price by purity grade) and top-down (manufacturer revenue validation against trade import/export values) approaches to derive segment-specific valuations for aromatherapy, cosmetics, F&B, and pharmaceutical applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















